研报速递
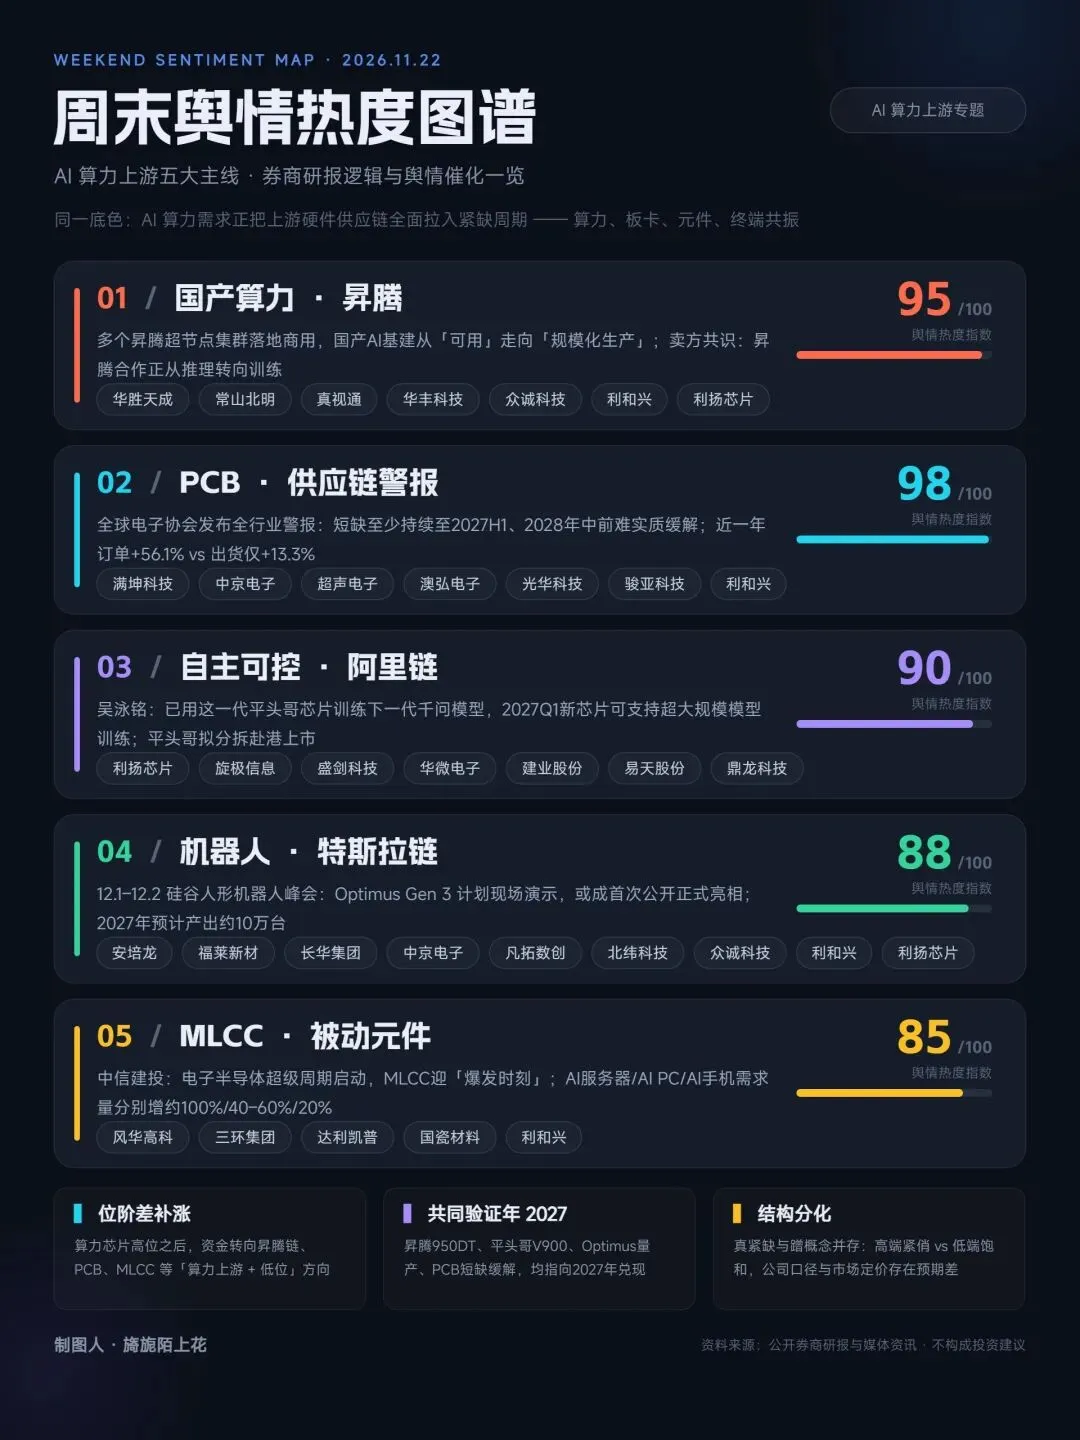
周末舆情热度
①国产算力/昇腾-随着国内多个昇腾超节点集群落地实现商用,标志着国产AI基础设施从"可用"走向"规模化生产"。(华胜天成、利和兴、众诚科技、真视通,常山北明、利扬芯片、华丰科技等)
②PCB-全球电子协会发布面向全行业的供应链警报,指出全球PCB短缺将至少持续到2027年上半年,2028年年中之前难以实质性缓解(满坤科技、利和兴、中京电子、骏亚科技、超声电子、光华科技、澳弘电子等)
③自主可控/阿里链-阿里首席执行官表示,公司已开始用今年这一代自研芯片训练下一代模型,2027年一季度新一代自研芯片可支持超大规模模型的训练;(利扬芯片、盛剑科技、建业股份、华微电子、易天股份、鼎龙科技、旋极信息等)
④机器人-12月1日至2日,2026硅谷人形机器人峰会(Humanoids Summit)将在加州圣马特奥揭幕,官方高调宣称现场将重磅展示特斯拉Optimus Gen 3,或成其面向公众的首次正式亮相。(凡拓数创、利和兴、北纬科技、利扬芯片、众诚科技、安培龙、中京电子、长华集团、福莱新材等)
⑤MLCC-中信建投:MLCC作为电子电路的核心被动元件,伴随电子、半导体超级周期启动,MLCC行业迎来“爆发时刻” ,重视产业链投资机遇; (利和兴、风华高科、三环集团、达利凯普 、国瓷材料 等)
总体脉络:这个周末舆情的共同底色
这五个题材看似分散,实则指向同一条产业叙事——AI算力需求正在把上游硬件供应链全面拉入紧缺周期:昇腾超节点解决"算力从哪来",阿里平头哥证明"国产芯能训练",PCB和MLCC则是算力硬件的"骨架与血液",机器人是算力向物理世界的出口。11月17日至20日,华为算力概念与PCB概念先后掀起涨停潮,卖方机构复盘已形成明确共识:"随着国内多个昇腾超节点集群落地实现商用,昇腾超节点与国内大模型合作从推理转向训练的趋势已经成为多家卖方机构研报共识"。
① 国产算力/昇腾:从"可用"到"规模化生产",卖方共识已形成
周末舆情与催化。 11月16日华为云"行业AI梦工厂"发布并开源昇腾原生具身世界模型CloudRobo-WM1.2,并透露"华为昇腾云已覆盖80%的中国具身智能企业,重点高校基本实现全覆盖"。次日(11月17日)板块即刻异动,"华胜天成、真视通涨停,华丰科技涨超10%,拓维信息、常山北明、恒为科技等冲高";11月18日昇腾概念主力资金净流入11.46亿元,华丰科技、常山北明、华胜天成居前。产业端还有中国电信257.88亿集采启动的招标催化。
机构主线逻辑。 华金证券研报给出了完整的代际时间表:Ascend 950PR(面向推理Prefill和推荐场景)预计2026年一季度推出,Ascend 950DT(面向Decode和训练场景,互联带宽提升至2TB/s)预计2026年Q4推出,"Atlas 950超节点预计2026年Q4上市",基于灵衢协议可支持8192卡无收敛全互联。截至2025年9月,Atlas 900超节点已累计部署超300套、服务20多个客户。
个股研报逻辑与预期差:
华胜天成:昇腾、鲲鹏双整机合作,自建运营智算中心,面向政企客户提供国产化算力整体解决方案。本轮情绪龙头,开盘一分钟即涨停。预期差在于:市场按"昇腾整机核心伙伴"定价,但半年报显示其收入仍以传统IT服务为主,算力业务的利润兑现节奏是机构内部分歧点。
华丰科技:产业链中确定性最高的一环——"昇腾高速背板连接器绝对龙头,市占60%+"且哈勃持股,高速线模组支撑单通道112Gbps传输;同时连接器已供货阿里平头哥并共建高速互联联合实验室,横跨①③两条链。
常山北明:华为钻石级经销商,北明软件参与昇腾应用开发,11月13日刚新增"算力租赁"概念
——概念新添而基本面未同步,是典型的情绪预期差标的。
真视通、众诚科技:跟随涨停的低位小市值标的,机构复盘的定位很直白——"此前严重超跌的华为昇腾产业链或得益于其自身相对偏低位阶和较小的市值体量,短期仍存活跃可能"。也就是说,这条线当前交易的是"低位补涨"而非"业绩兑现"。
利和兴:与华为昇腾、海思深度合作提供夹具/测试平台,同时布局MLCC和机器人,是这个周末罕见的"四题材交集"标的。
利扬芯片:昇腾逻辑主要通过国产算力芯片测试外溢(详见③)。
核心预期差提示:卖方共识是"推理转训练",但训练侧对超节点稳定性要求远高于推理,招标到收入的转化周期、以及昇腾链标的当前估值与订单能见度的错配,是研报一致预期之外需要自行把握的变量。
② PCB:全行业供应链警报,但机构强调"结构性"而非"全面短缺"
周末舆情与催化。 这是本周末热度最高的一条线。总部位于美国的全球电子协会11月18日发布面向全行业的供应链警报,"全球电子产业正面临印刷电路板(PCB)的严重短缺",供应瓶颈将"至少持续到2027年上半年","2028年年中之前,供应紧张局面不太可能得到实质性缓解"。数据触目惊心:截至9月的一年中PCB订单同比增长56.1%,出货量仅增长13.3%,高多层板交期已达16至20周甚至更长。11月20日板块掀涨停潮,"超声电子、澳弘电子、中京电子、光华科技、满坤科技强势涨停"。
机构主线逻辑。 需求侧,Prismark数据显示2025年全球PCB市场规模858.36亿美元(+16.68%),2026年预计增至1019.54亿美元;高盛更激进,预计"2026至2028年全球AI服务器PCB市场规模年增速均超过120%,2028年市场规模预计达到836.45亿美元"。供给侧,机构指出"上游高端基材受制于设备瓶颈、能耗审批、认证周期,有效产能释放严重滞后,供给紧张格局有望延续至2027年,形成自上而下的涨价与业绩兑现主线"。浙商证券判断涨价效果自2026年三季度起逐步体现。
个股研报逻辑与预期差:
澳弘电子:本轮连板龙头,有业绩背书——前三季度营收12.95亿元(+28.8%)、归母净利润1.49亿元(+39.0%),其中Q3单季净利润同比增长214.7%;HDI技改项目已投产,泰国基地进入客户认证及批量生产阶段。它代表的是"业绩+涨价"双兑现路径。
满坤科技、中京电子、骏亚科技、超声电子:本轮上涨的弹性品种。注意它们同时也是存储芯片、机器人等多重概念交集标的(中京电子同时出现在你的机器人名单里),涨停驱动力中情绪成分不低。
光华科技:逻辑与其他板厂不同,更多走PCB化学品/回收材料端,受益于涨价向产业链上游传导。
最重要的预期差:短缺是结构性的,不是全面的。中国证券报采访多家PCB上市公司后的结论非常明确——"偏高端的PCB产品比较紧缺,无论是原材料还是成品都处于供需紧平衡中。而初级消费品、小家电领域的PCB供应相对比较饱和"。真正的瓶颈在上游玻纤布、树脂、铜箔和覆铜板,而非板厂产能。这意味着低端产能占比高的小票,基本面兑现度会显著低于股价弹性。
③ 自主可控/阿里链:电话会引爆,"训练上国产芯"从预期变事实
周末舆情与催化。 11月19日阿里财报电话会是本周末另一大舆情爆点。吴泳铭首次系统披露平头哥三代GPU路线图:镇武M890超级节点自8月推出以来"已实现规模化商用",2027年Q1量产V900(算力性能是M890的三倍),2027年Q2基于V900的超级节点集群规模化商用,2028年推进J900。最具冲击力的是:"Qwen已在平头哥的国产芯片上训练其下一代模型,Model Studio也已基于国产芯片提供模型推理服务",且"2027年一季度,新一代平头哥的国产芯片完全可以支持超大规模模型的训练"。叠加11月10日阿里公告分拆平头哥赴港上市(机构估值区间200亿-620亿美元),阿里链成为自主可控方向最强的产业催化。
机构主线逻辑。 华创证券认为"2027年自主可控将呈现'需求本土化、替代纵深化'特征",SEMI预计2026年全球WFE市场规模达1439亿美元(+23.1%),测试设备市场规模同比增长31%至153亿美元。伯恩斯坦则提示:国产AI算力的核心瓶颈在供给端(尤其HBM),"2027年,国产AI芯片厂商的主要收益将体现在平均售价和盈利能力上,而非出货量上"。
个股研报逻辑与预期差:
利扬芯片:阿里链中股价弹性最大的一只(11月以来涨近41%并收过20cm涨停)。逻辑是国内最大独立第三方测试基地之一,自2024年上半年起为平头哥自研AI芯片提供测试方案。
但这里存在全周末最值得注意的预期差:公司董秘7月在互动平台明确回复,"平头哥、海光信息均为公司现有客户,但其相关业务目前尚处培育阶段,对应营收占公司整体收入比重较低,尚未对公司经营业绩构成显著影响"。市场按"小十亿级测试需求"的远期空间定价,公司口径却是"培育期、占比低、放量节奏不确定"——这是典型的预期跑在基本面前面的品种。
旋极信息:玄铁C930芯片独家代理,子公司旋极星源与平头哥联合开发低功耗物联网SoC平台,绑定的是RISC-V生态而非算力主线,弹性逻辑不同。
盛剑科技:走的是晶圆代工涨价外溢的设备/材料路径——台积电等代工调价通知涨幅10%至逾20%,半导体上游设备材料成为资金回补方向。
建业股份、华微电子、易天股份、鼎龙科技:分别对应电子化学品/功率半导体/设备/材料环节的国产替代外溢逻辑,属于"阿里链"的衍生映射而非直接供应商,研报覆盖密度低,更多是情绪驱动。
预期差提示:阿里没有披露千问下一代模型当前使用的是哪一代芯片、训练算力规模,"绝大部分模型完全依赖国产芯片"是以2027-2028年产能扩张为前提的展望而非现状。验证节点就两个:2027Q1 V900能否如期量产,以及千问新模型发布时是否披露算力底座。
④ 机器人:Optimus Gen 3首秀预期,机构从"主题投资"切换到"量产兑现"
周末舆情与催化。 12月1日至2日,2026硅谷人形机器人峰会将在加州圣马特奥举行,"特斯拉被列为该峰会重要合作伙伴,届时第三代Optimus机器人计划进行现场演示"。马斯克透露未来两个月内将放出Optimus"真实"演示——不预编程、不遥操作、不限于理想环境。量产进度上,Optimus Gen 3已在弗里蒙特工厂早期量产,周产数百台(约为二季度的10倍),配备37个关节和仿生手。
机构主线逻辑。 卖方已经把口径从"主题"切换到"兑现":T链进入从产能建设到业绩兑现的关键阶段,"2027年重点看真实周产、持续交付与利润兑现",预计2027年Optimus产出约10万台(多数用于内部部署和训练),关键跟踪节点是未来1-2个月的非预编程演示、2027年4月AI5上机、年底周产2万台目标。万联证券同样认为2026年是量产验证与场景落地的关键窗口,建议关注精密减速器、执行器、传感器等价值量大、技术壁垒高的环节。机构对供应链的筛选标准是"不听言,观其行"——第一类供应商已有高度自动化产线能按周稳定交货,第二类产能脉冲式,第三类仍以开发验证为主。
个股研报逻辑与预期差:
安培龙:六维力传感器+温压一体传感器,市场流传其通过拓普集团间接切入Optimus供应链,验厂进入后期。注意该信息源自网络流传而非公司公告,六维力传感器单价数千至数万元、国产能做的企业极少,一旦定点弹性大,但证伪风险同样大。
福莱新材:机构明确列为数采/触觉方向标的——"福莱看电子皮肤产品落地与长期本体空间"。
利和兴:通过投资机器人公司布局具身智能,属于"参股概念",与主业协同度一般。
众诚科技、凡拓数创、北纬科技:分别对应算力集成、数字孪生/虚拟仿真、物联网连接的衍生映射,在主流券商T链推荐名单(三花、拓普、浙江荣泰、斯菱智驱、恒帅股份、北特科技等)中并未出现,属于二三线情绪标的。
中京电子、长华集团:分别是PCB、汽车零部件业务向机器人场景的延伸逻辑,主线成色不如T链核心供应商。
预期差提示:第一,"首秀"不等于"预售"——马斯克已在X平台明确否认12月开放消费者预订;第二,马斯克自己承认尚有约一万项细节待调试,到2027年底设计、可靠性、寿命问题才有望基本解决。峰会若演示不及"真实交互"的宣传口径,板块存在利好兑现回落的风险。
⑤ MLCC:中信建投定调"爆发时刻",但涨价是高端局的结构性行情
周末舆情与机构定调。 中信建投《迎接MLCC超级周期,重视产业链投资机遇》是本题材的纲领性研报:"伴随电子、半导体超级周期启动,MLCC行业迎来'爆发时刻'",AI服务器、AI PC、AI手机的MLCC需求量将分别增长约100%、40%-60%和20%,纯电车单车用量是燃油车6倍以上。中信证券更早给出强周期判断:"本轮MLCC周期有望类比2017—2018年的超级景气周期,涨价延续时间有望超过一年,原厂端涨价幅度有望实现翻倍甚至更高的显著提升"。高盛报告指出AI服务器物料清单中MLCC已跃升为继GPU、存储芯片之后的第三大成本项。
个股研报逻辑与预期差:
风华高科:国内MLCC规模龙头,规划产能约635亿只/月为A股第一,产品覆盖消费级到车规级,已发布面向AI服务器多相供电的中高压高容MLCC产品矩阵,介质层厚度做到0.8μm行业领先。弹性最大但短期利润仍受中低端拖累。
三环集团:垂直一体化的"成本机器",陶瓷粉体自制+全工序闭环,2025年报营收90.07亿元、归母净利润26.18亿元(+19.54%)、毛利率42.14%,利润质量在板块内断层领先。
达利凯普:射频微波MLCC细分寡头,市占率中国第一、全球前五,市场测算其毛利率66%-68%、涨价持续性为三家中最确定。
国瓷材料:最上游"卖水人",全球第二家、国内唯一水热法规模化量产纳米钛酸钡粉体的企业,客户覆盖村田、三星电机、风华、三环,认证周期2-3年带来极强客户粘性。预期差在于:陶瓷粉体只是其多元业务之一,MLCC增量摊到整体业绩上并不明显。
利和兴:MLCC走差异化路线,主攻中高压/高频微波高附加值产品,公司在互动易确认"MLCC产品的订单呈增长态势、MLCC市场需求旺盛、库存消化情况良好"。
预期差提示:财新的跟踪报道点出了本轮MLCC行情与存储行情的本质区别——"涨价预期主要体现在高端产品上……当下现货高端MLCC的涨幅也远逊于存储芯片",高端产能是否挤占中低端、从而引发全品类涨价,仍待观察。且该板块波动极大,10月9日曾因个股澄清出现过国瓷材料单日跌超10%的集体回调。
贯穿五条线的三个共性判断
一是位阶差驱动补涨:算力芯片(寒武纪等)高位之后,资金在昇腾链、PCB、MLCC这些"算力上游+低位"方向做补涨,这是本周行情的资金结构本质。二是所有主线都指向2027年:昇腾950DT放量、阿里V900量产、PCB短缺持续到2027H1、Optimus业绩兑现期——2027年是机构叙事共同的验证年,也意味着当前多数标的交易的是一年以上的远期预期。三是结构分化是最大风险源:PCB的高端紧缺vs低端饱和、MLCC的高端涨价vs消费级平淡、T链的三类供应商分化、利扬芯片"培育期"与公司口径的落差——每条线内部都要区分"真紧缺"与"蹭概念"。
更多资讯尽在星球