研报速递
点击上方蓝字关注
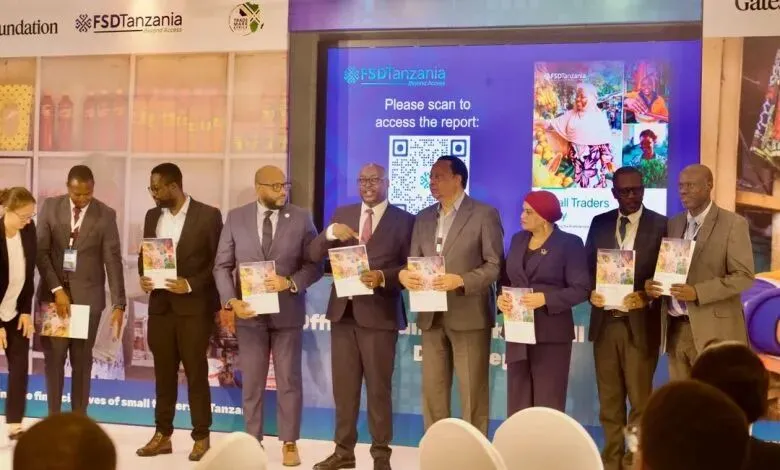
坦桑尼亚发布小商户金融行为研究报告:呼吁降低数字金融服务成本、提升金融素养并改善女性融资可及性
坦桑尼亚金融深化信托基金(Financial Sector Deepening Trust, FSDT)近日发布一项覆盖全国多边境口岸的深度追踪研究报告,对阿鲁沙州纳曼加(Namanga)、基戈马省穆图库拉(Mutukula)、塔波拉省通杜马(Tunduma)、欣延加省卡哈马(Kahama)和卡盖拉省卡拉格韦(Karagwe)等地350名小规模跨境及本地商户开展为期14个月的财务行为实证研究。研究采用日记式记账法,要求参与者持续记录经营与家庭收支,突破传统问卷依赖回忆的局限,真实还原其资金流入(如货款回笼、汇款收入)、支出结构(85%用于进货、运输等生产性投入)、储蓄习惯及融资渠道选择。
结果显示:尽管65%商户持有银行账户、60%开通移动货币服务(如M-Pesa),但仅29%将银行用于超1/4交易,仅15%高频使用移动支付;70%交易仍以现金完成,主因是手续费高(40%受访者提及)与操作不熟(31%)。融资方面,38%靠个人积蓄,33%依赖亲友借贷,凸显正规信贷可得性严重不足。更值得关注的是性别鸿沟——男性商户平均净利润较女性高出73%,反映女性在抵押物获取、信用历史积累及商业培训机会上的系统性劣势。
坦桑尼亚工业与贸易部副部长丹尼斯·隆多(Denis Londo)指出,该研究为落实《国家中小微企业政策》(2022年颁布)及《2050年发展愿景》提供关键证据支撑。当前坦桑尼亚约70%就业和40%GDP由中小微企业(MSMEs)贡献,但大量商户游离于正规金融体系之外,亦缺乏社保、保险及正式劳动合同保障。FSDT首席执行官埃里克·马辛达(Eric Massinda)强调,真正的金融包容(financial inclusion)不仅是“开户率”,更是“使用深度”与“信用可转化性”——例如移动支付交易量虽在观察期内增长169%,但多集中于P2P转账,难以生成可用于信贷评估的经营流水画像。
【深度分析:对华人生产生活的影响】
本报告虽未直接点名中资机构,但坦桑尼亚是中国在东非重要经贸伙伴,达累斯萨拉姆港扩建、巴加莫约经济特区(Bagamoyo SEZ)及多条中资承建公路均依托本地中小供应链。大量在坦华人从事批发零售、建材进口及边境贸易,高度依赖现金周转与民间借贷。若未来政府推动降低移动支付费率、试点基于交易流水的小微信用贷(如参考肯尼亚的M-Shwari模式),或将缓解华人商户融资难;但短期内现金主导环境仍加剧洗钱监管风险,中国驻坦使馆经商处近年已多次提醒侨胞避免大额现金收付、留存完整购销凭证。此外,女性商户融资短板提示:中资超市、物流企业在雇佣与分销合作中,可优先对接经认证的本地女性商协会(如Tanzania Women Chamber of Commerce),既履行ESG责任,也拓展下沉市场触达能力。