研报速递
口服减重药减12.2%,抢的不是针剂的人
做代谢赛道的 BD 最近都在算同一道题:手里有个口服小分子,报产了,接下来定价定多少。
定高了,患者去网上比价,转身买个便宜的;定低了,前面 5 亿研发投入收不回来,还得给后面一堆同靶点的对手让出价格带。
这道题之所以难,是因为大部分人对它的前提判断错了——包括很多在赛道里做了几年的人。
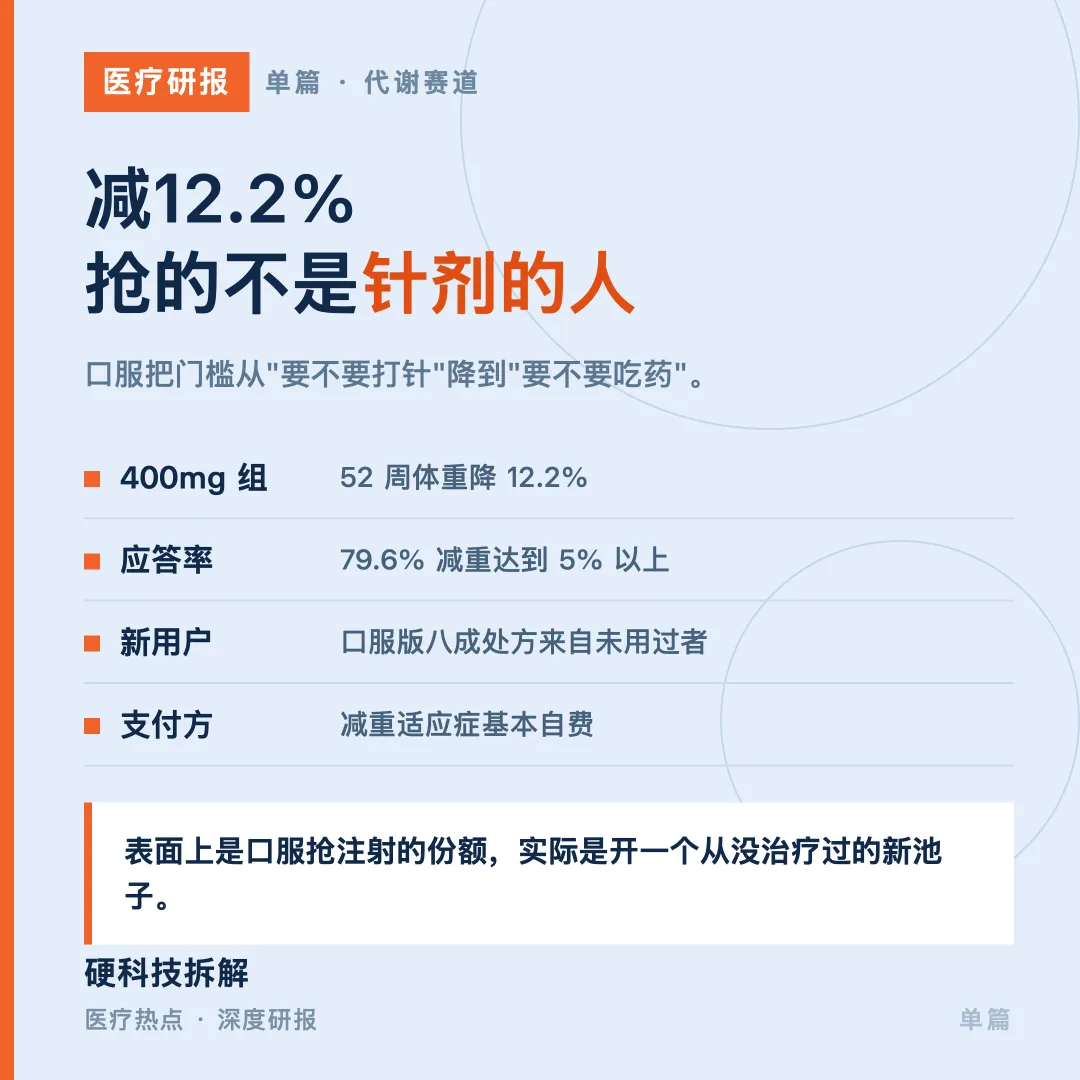
先看数据。一款国产口服小分子 GLP-1 受体激动剂,注册 III 期 857 例,52 周时 400mg 组体重较基线降 12.2%,200mg 组降 10.7%,安慰剂组降 1.5%。这是国内第一个报产的口服小分子减重药。
看到 12.2% 就想对标注射版,是错的。这里必须自己打自己一下:这个数不能直接和别人家的数并排放。
三个原因。第一,它是 52 周的数据,而很多注射类产品的关键数据读在 68 周甚至 72 周,时间越长减重越深,把 52 周和 72 周并排比,等于让跑 400 米的人和跑 800 米的人比谁先到终点。第二,入组人群的基线不一样——这项研究平均基线体重 83.6 公斤、平均 BMI 30.7,女性占 66.5%,如果另一项研究入的是 BMI 更高的重度肥胖人群,减重百分比天然更高。第三,减重幅度对安慰剂效应极敏感,安慰剂组降 1.5% 说明试验执行质量不错,但这也意味着净差值只有 10.7 个百分点。
我为什么还是认这个数据?因为它的应答率分布比百分比更有信息量:400mg 组 79.6% 的患者减重达到 5% 以上,29.1% 达到 15% 以上。减重药的真实世界价值不在平均值,在"有多少人能减到有临床意义的程度"。
一· 表面上是口服抢针剂份额,实际是抢"不治疗"的人
行业默认的叙事是:口服来了,注射的份额要被分流。
这个判断在别的赛道可能成立,在减重赛道不成立。
有一个数据可以把它推翻。诺和诺德披露过,口服减重版司美格鲁肽在美国上市后,超过 80% 的处方来自此前从未使用过 GLP-1 药物的人群。
八成。不是从针剂转过来的,是从来没开始治疗的人。
原因不难想。减重这件事的门槛,不在疗效,在"要不要开始"。打针这件事,对绝大多数超重人群来说是一道心理门槛——要挂号、要处方、要自己扎、要冷藏、要接受"我在治病"这个身份。而吃药片不是,吃药片在多数人的认知里等于吃维生素。
所以口服真正打开的是一个增量池。这个池子过去由谁在服务?代餐、健身房、减重训练营、医美机构的体重管理项目,还有一部分干脆没人服务。
一个行业最容易犯的错,是把新产品的对手认定成老产品的厂商。真正的对手常常是"用户干脆不买"。
这个判断一旦成立,定价逻辑就全变了。如果口服的对手是注射剂,定价要看注射剂的价格带;如果口服的对手是"不治疗",定价要看的是一个普通人每月愿意为体重花多少钱,而不是每减一个百分点值多少钱。
这就引出了下一个问题:这个池子里的人,谁付钱。
二· 这笔钱几乎全部自费
减重适应症在目前的支付体系里,基本是自费。
GLP-1 类药物的糖尿病适应症有医保覆盖路径,减重适应症不在其中。这意味着口服减重药上市后,它的支付方结构几乎是单一的:患者自己掏。
这一点决定了三件事。
第一,价格天花板不是由疗效定的,是由自费支付意愿定的。一个月自付 2000 元和一个月自付 600 元,是两个完全不同的市场——前者对应的是愿意为体重管理付费的中高收入人群,后者才有可能做到规模化渗透。
第二,渠道重心会从医院转向零售。医院减重门诊能开处方,但患者拿药不一定在院内——院外药房、DTP 药房、合规医药电商、互联网医院都会分走一块。谁的零售网络铺得深,谁就能接住这批自费患者。
第三,医生的话语权下降,患者的自主选择权上升。自费药不需要过医保的适应证审核,患者比价的空间大,品牌和口碑的权重会超过"学术推广"。
这和注射剂时代的打法完全不同。注射剂时代靠的是内分泌科和减重门诊的处方习惯;口服时代靠的是零售终端和线上流量。
三· 口服的物理题:为什么"不受进食限制"值钱
要理解两条技术路线的分野,得先看口服这件事难在哪。
多肽类药物口服,最大的障碍是胃肠道降解和吸收。司美格鲁肽是肽,做成片剂要靠吸收促进剂,而且服用条件严格——空腹、少量水、服后一段时间不能进食。这些限制在临床试验里可以靠培训执行,在真实世界里就是依从性杀手。一个人早上赶着上班,忘了空腹,这一片就白吃了。
口服小分子走的是另一条路:化学合成的小分子,分子量小、可以设计成能穿过肠壁,通过偏向性激动等机制优化胃肠道安全性。核心卖点是不受进食影响,每天一次,什么时候吃都行。
这个差别看着小,落到商业上很大。依从性直接决定留存,留存直接决定年治疗费用能不能收满。
怎么读这张表 不是"谁更好"的排名,是一张成本与依从性的交换表。往下看三行——产能、成本、风险,这三行决定了三五年后的价格战怎么打。多肽产能是重资产,小分子产能是轻资产,谁能更快把成本压下来,谁就有打价格战的弹药。
四· 两条路线的对撞:肽和小分子不是同一场仗
现在国内的竞争格局,得按路线分开看,混着看会看错。
口服多肽这条路上,跨国企业已经把产品做出来了,优势是疗效数据成熟、品牌认知在,劣势是服用条件受限、成本高。
口服小分子这条路上,跨国企业的一个品种已经在中国申报上市,国内几家在推——一家代谢管线较全的企业报了产,另有几家本土小分子企业的品种在三期或报产阶段。
怎么读这张表 看第四列。第一、二行是"已经有牌"的,第三、四行是"正在出牌"的。真正的胜负不在谁的减重百分比高半个点,在第三列——谁先拿到批件,谁就先占住零售货架和医生心智。减重是自费市场,先发优势比医保市场更明显,因为患者是自己选,不是医生按指南开。
有一件事值得单独说:这家本土企业的管线不只一个分子。口服单靶点针对轻中度超重人群,注射双靶点针对中重度肥胖,注射三靶点针对合并代谢并发症的人群。这个布局的逻辑很清楚——不跟跨国企业在单点上拼疗效,用产品组合覆盖从"想减几斤"到"脂肪肝要治"的整条谱系。
这个打法对不对,要看它能不能解决一个现实问题:三个产品、三条渠道、三套定价,销售费用怎么摊。
五· III 期数据拆开看:减重之外的两个数
回到数据。除了 12.2%,这项研究还有两个数更值得看。
第一个是体成分。44 周的 DEXA 结果显示,治疗组瘦体重不降反升,内脏脂肪降幅超过总脂肪降幅。减重伴随肌肉流失,是这类药物最大的临床痛点——体重掉下来,人也虚了,老年人的跌倒风险、肌少症风险都跟着上。
第二个是肝脏。在合并脂肪肝的受试者中,基线肝脂含量约 10.9% 到 12.0%,44 周时两个剂量组肝脏脂肪含量较基线下降中位值分别为 47.8% 和 51.6%,安慰剂组只降 6.4%。同时转氨酶显著下降,安慰剂组反而上升。
这两个数的商业含义,比减重百分比更值钱。因为它们把适应证的天花板往上抬了——减重是自费市场,脂肪肝和代谢并发症是另一个量级的市场,而且是有支付方愿意介入的市场。
停药率也值得看:1.5% 到 2.0%。这个水平说明胃肠道耐受性做得不错,依从性基础在。
但要泼一盆冷水。这些数据都来自一项注册 III 期,样本 857 例,随访 52 周。52 周能看到的,是减重和肝脂的短期变化;看不到的,是停药后的反弹、两年以上的心血管结局、以及真实世界里"吃了三个月就停"的那部分人到底占多少。
临床数据和商业化之间隔着一段路,这段路上最常见的死法不是疗效不够,是患者不吃了。
一条容易被忽略的口径:谁能用
减重适应症的注册口径写得比很多人想的窄。
申报的适用人群明确为:在控制饮食和增加体力活动的基础上,BMI ≥ 28 的肥胖人群;或 BMI ≥ 24 并伴有至少一种体重相关合并症(高血压、血脂异常、高尿酸、糖代谢异常、脂肪肝、心血管疾病等)的超重人群。
这条口径有两层商业含义。
第一,它决定了目标人群的边界。BMI 24 是中国超重的切点,比欧美常用的 25 低一档,理论上覆盖的人群更宽。但"符合 BMI 标准"和"会去医院开药"是两件事——大部分符合标准的人不认为自己需要治疗,这是口服药真正要解决的第一道转化。
第二,它决定了处方合规的红线。这类药的自购、代购、超适应证使用,是社交平台上长期存在的现象。处方药网络销售的监管在收紧,药店和平台凭处方的核验责任在压实。对正规企业,这既是风险也是机会——合规渠道做得扎实的公司,会在监管收紧时拿到份额。
六· 单位经济:一门算留存率的生意
定价的锚点不在药里
这是自费药和医保药最大的区别。
医保药的价格锚点是药物经济学:一个质量调整生命年值多少钱,比对照药贵多少还能被接受。这套算法有公式、有阈值、有谈判专家。
自费减重药没有这套锚。它的锚在患者脑子里,而患者脑子里的锚是三样东西:一张健身年卡、一个月的代餐、一次医美项目。
这三个锚的价格带,大致在一年几千到两三万。这就是口服减重药定价的现实天花板——不是"我比注射剂便宜",而是"我比去健身房贵多少,值不值"。
理解这一点,很多商业判断就顺了。
为什么起效速度这么重要?因为健身卡和代餐都是短周期决策,用户三个月看不到变化就放弃。一个四周就能看到体重变化的药,留存逻辑和十二周才见效的药完全不同。
为什么"降脂保肌"这个卖点重要?因为它对标的不是"减重",是"体态"——肌肉不掉,身形好看,这是医美和健身房的客户在乎的事,不是内分泌科在乎的事。
为什么渠道会往线上走?因为这三个锚对应的消费行为,本来就发生在线上。
一款自费药真正的竞品,往往不在药品目录里,在消费者的支出清单里。
那么注射版现在的价格是多少
这里必须先把口径说清楚,否则后面所有测算都是错的。
公开渠道上,减重版司美格鲁肽注射液的月费用,能看到两个完全不同的区间:一个说 2500 到 6000 元,一个说 500 到 1500 元。
差四倍。这不是谁写错了,是口径不一样。
贵的那个区间,多半是原研、大规格、按标准剂量、在正规医院或指定药房购买的价格;便宜的那个,可能对应小规格起始剂量、或按单支折算、或渠道不同。这两种数放在一起比,得出的结论一定是错的。
按同一份公开整理的对比,替尔泊肽注射液的月费用参考区间是 800 到 1800 元,利拉鲁肽在 1000 到 2500 元。同样是区间,宽度差很多,说明这些数字本身的可靠性都不高。
我的处理方式是:不把任何一个月费用当成"市场价",只把它当成价格带的边界参考。真正有意义的判断是——口服上市后,如果要打穿自费市场,月费用大概率要落在注射版的下沿或更低,因为它的目标人群对价格更敏感(这批人本来就没打算为减重花大钱)。
把账摊开算。
假设口服减重药上市后月费用定在 800 元——这只是个测算假设,不是任何企业的定价,用来演示结构。
一个坚持用药的患者,年费用 9600 元。如果真实世界平均用药时长只有 6 个月(这在自费减重药里是常见水平),实际年收入就掉到 4800 元。
差别在哪?在留存。
所以这门生意的关键指标不是"减重多少个百分点",是平均用药月数。而平均用药月数由三件事决定:疗效感知速度(多久能看到体重变化)、副作用耐受(会不会因为恶心停药)、付得起多久(自费压力)。
这款药的起效速度是个加分项——从第 4 周开始,两个剂量组的应答率就显著高于安慰剂。快速见效对自费患者的留存极其重要,因为自费患者没有"医生让我吃满一年"的约束,感觉没用就停了。
再看成本端。化学合成小分子的产能扩张,比多肽固相合成的产能扩张快得多、便宜得多。多肽产能是重资产,一条线动辄几亿、建设周期以年计;小分子合成是轻资产,扩产以月计。这意味着两件事:口服小分子更容易做出规模化低成本,也更容易在几年内打成价格战。
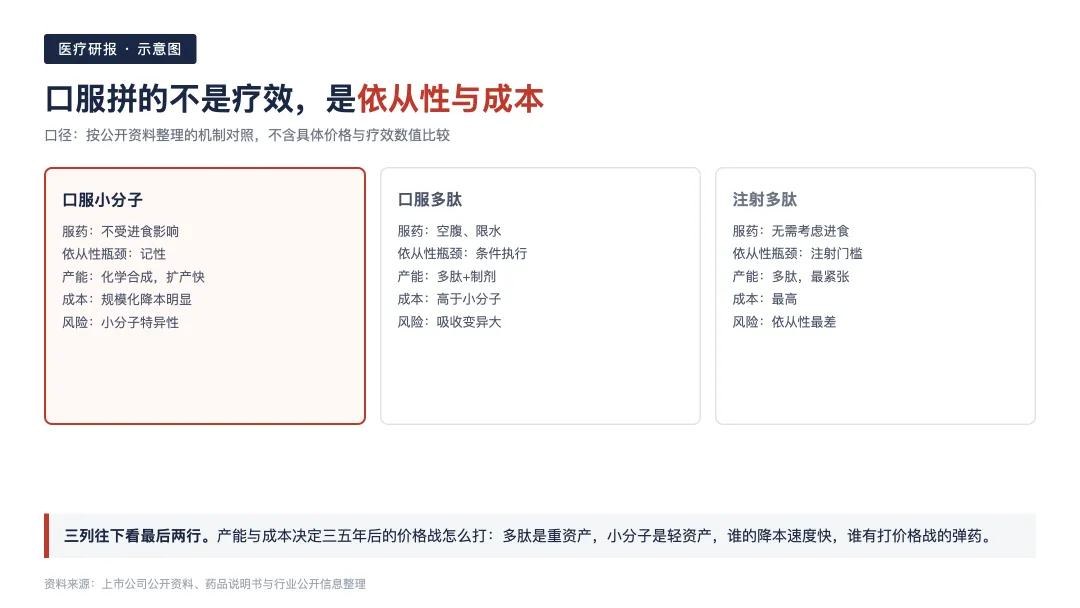
图1 · 示意图:减重药的两条技术路线与成本结构对照
七· 渠道:从诊室走到货架
这里要说清楚一个容易被忽略的变化。
注射剂时代的核心场景是医院:内分泌科、减重门诊、代谢中心。患者挂号、医生评估、开处方、院内或院外取药。整个链条由医生把关。
口服时代,场景会散开。
一是院外药房和 DTP 药房。自费药不需要医保结算,处方外流的阻力小。 二是合规医药电商和互联网医院。线上复诊开方、配送到家,对自费减重人群的适配度极高——这批人本来就更习惯线上消费。 三是体检中心和健康管理机构。体重管理是体检报告后面跟着的第一条建议,这个场景天然带转化。
渠道散开的好处是触达快,坏处是价格管控难。同一个药在三个渠道卖三个价,患者会比价,渠道会窜货。
怎么读这张表 是给做商业化的人看的。第三列是命门——渠道越高效,价格越难守。口服减重药上市第一年最容易出的问题不是卖不动,是渠道乱价把品牌做烂。要提前把线上线下的价格体系设计好,别等乱价了再收。
八· 竞争格局往后看:这一轮的胜负手在哪
三个判断。
第一,先发优势比疗效优势更重要。 减重是自费市场,患者自己选药,不是医生按指南开。第一个进药店、第一个在社交平台建立认知的产品,会拿到不成比例的份额。这也是为什么国内几家都在抢报产时点。
第二,价格战会比想象中来得早。 口服小分子的产能约束小,一旦有三四家获批,价格下行会很快。提前想清楚:自己是打品牌溢价,还是打成本领先。中间地带最危险。
第三,真正的高价值不在减重,在并发症。 脂肪肝、慢性肾病、心衰、阻塞性睡眠呼吸暂停——这些适应症有支付方愿意介入,而且患者是"治病"不是"变瘦",依从性完全不同。谁的管线能往这些方向延伸,谁的估值逻辑就不一样。
有个数字可以说明这个池子有多大,但要标清楚口径:据第三方机构测算,中国 GLP-1 市场当前规模在 230 亿到 450 亿元区间,到 2030 年可能突破千亿元。这个区间的宽度本身(上下差近一倍)就说明,这个市场的天花板高度依赖三个尚未落地的变量——口服剂型的渗透深度、医保覆盖范围、患者长期自费意愿。这是行业估算,非官方口径,只能当区间看,不能当预测用。
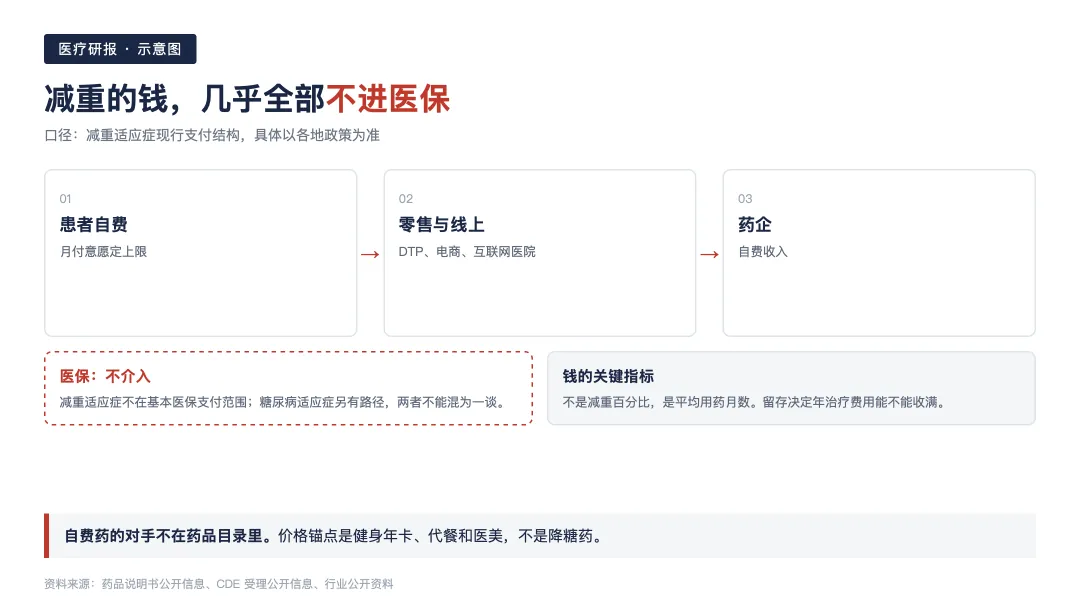
图2 · 示意图:口服减重药的钱从谁的口袋到谁的口袋
九· 风险与证伪信号
第一,口服的疗效天花板可能撑不起"替代"叙事。 目前公开数据显示,口服小分子的减重幅度大致落在注射类的下半区。如果后续头对头研究证实口服在减重幅度上明确落后,那它就只能吃"怕打针"这部分人群,池子会小很多。证伪信号:出现口服 vs 注射的头对头 III 期,且减重差值超过 3 个百分点。
第二,自费支付意愿可能被高估。 现在讨论口服市场空间的人,普遍假设中国有足够多的人愿意每月自费几百到上千元管理体重。这个假设没有经过验证。证伪信号:上市后第一年的实际月均处方量、复购率,如果复购率低于 30%,说明这个池子是伪需求。
第三,安全性上的小分子特异性风险。 小分子药物的肝毒性、药物相互作用风险,和肽类不一样。III 期 857 例看不到罕见不良反应。证伪信号:上市后重点监测出现明确的肝损伤信号,或与其他常用药的相互作用需要调整标签。
第四,跨国企业的定价压制。 跨国企业在美国已经用直售低价抢自费市场——口服制剂自费价压到每月一百多美元起。如果这套打法复制到中国,国产口服的定价空间会被直接压缩。证伪信号:跨国企业在中国推出患者援助或直售低价方案。
这条路在美国已经被走通过一遍:企业绕开保险,自建直售药房,用现金价换销量。口服制剂的自费价被压到每月一百多美元起,注射剂的自费价也在往下走。中国的支付结构和美国不同,但逻辑相通——当支付方不愿付,企业就自己变成支付方的一部分,用低价换规模。
这对国产口服是个坏消息:它意味着价格战的发起方可能不是国内同行,是跨国企业。
十· 该盯什么信号
1. 国内第一个口服小分子减重药的审评进度与获批时的说明书范围:只批减重,还是带上了脂肪肝等并发症。
2. 上市后的实际定价与患者援助方案:月费用落在哪个带,是 600 以下还是 1000 以上。
3. 零售渠道的铺货速度:进了多少家DTP药房、多少家连锁。
4. 复购率与平均用药月数:这是唯一能证伪"自费池子"的硬指标。
5. 注射版的价格变化:注射剂降价会直接压缩口服的定价空间。
十一· 一个可执行动作
如果你在评估这条赛道,这周能做一件事:不要去看各家的减重百分比排名,去查三个数——这家企业的化学合成产能规划、零售渠道覆盖数量、以及有没有在推进并发症适应症。
前两个数决定它能不能打价格战和接住自费流量,第三个数决定它三年后的估值逻辑是"减肥药公司"还是"代谢病公司"。
这两类公司,给的倍数完全不一样。
如果这篇对你有用,点个在看,转给做代谢赛道和消费医疗的朋友。关注「硬科技拆解」,从临床、机制与交易三个角度拆解医疗热点。
来源:上市公司公告与 CDE 公开信息、国家药监局公开信息、跨国企业公开披露与财报、多家财经媒体报道、第三方行业研究机构测算(已标注口径)。
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。
栏目:医疗研报
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。
本文数据与出处逐条核过,仍可能有错漏;如发现事实或口径有误,欢迎在评论区指正,我会逐条复核后更正。