研报速递
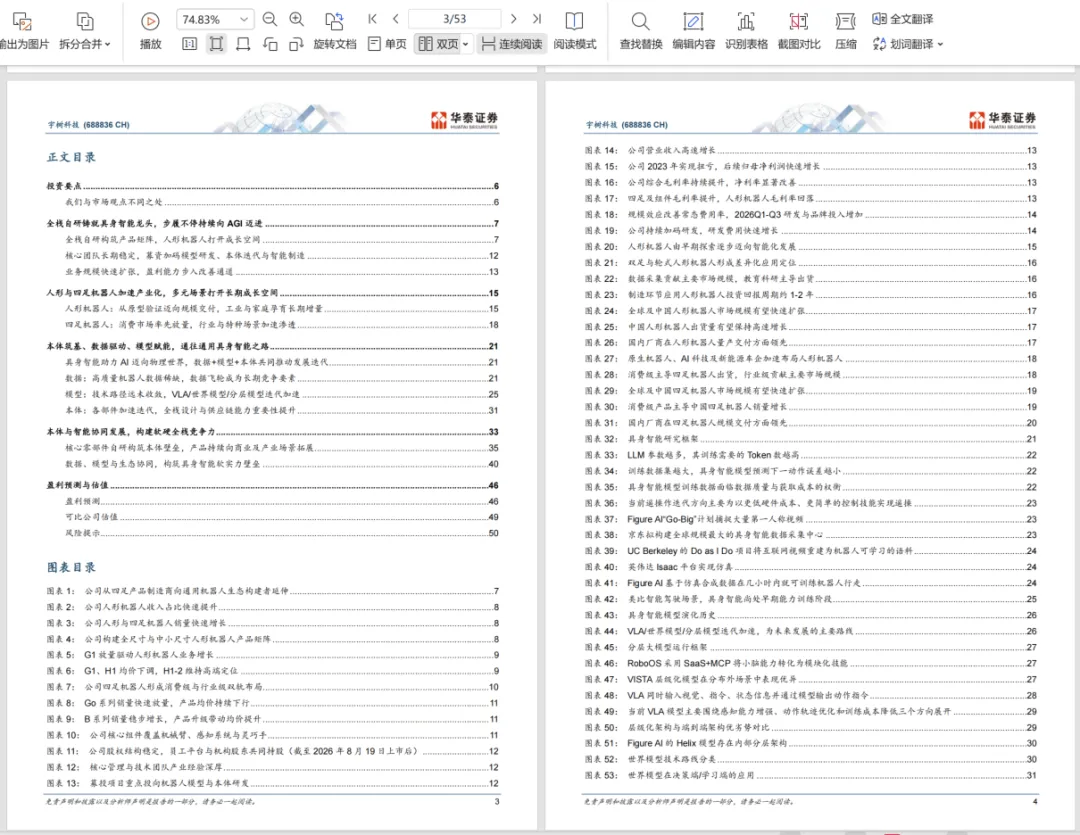
华泰研究首次覆盖宇树科技(688836 CH),给予“买入”评级、目标价 877.48 元(53 页)。行业面:人形/四足机器人从技术验证向规模交付演进,2030 年全球市场规模分别达 1520/530 亿元,2026-30 年 CAGR 约 118%/87%;中国人形/四足出货量将从 2025 年的 1.4/5.8 万台增至 2030 年的 38/77.9 万台。
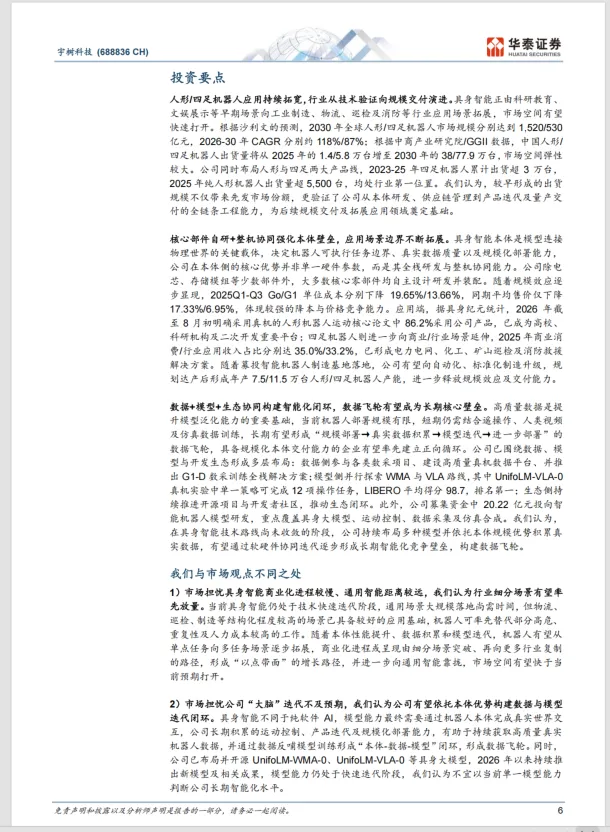
公司面:2025 年营收 16.99 亿元(+332.64%)、归母净利 2.78 亿元(+191.4%),综合毛利率 60.4%;G1 从 2024 年 257 台放量至 2025Q1-Q3 的 3395 台,2025 年纯人形出货超 5500 台、四足累计超 3 万台,均居行业第一;2025Q1-Q3 Go/G1 单位成本降 19.65%/13.66% 而售价仅降 17.33%/6.95%。预计 2026-28 年营收 25.99/40.02/60.05 亿元、归母净利 5.89/9.95/15.36 亿元。
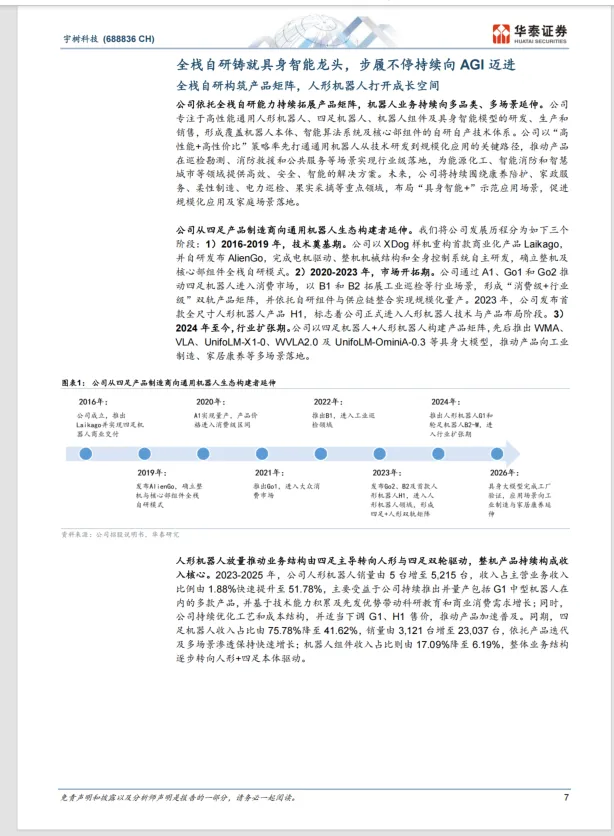
核心逻辑:除电芯、存储模组外核心零部件全栈自研;2026 年采用真机的人形机器人运动核心论文中 86.2% 使用宇树产品,已成科研与二次开发首选平台;四足机器人商业消费/行业应用收入占比达 35.0%/33.2%;募投 20.22 亿元加码具身模型研发,规划达产后年产人形 7.5 万台、四足 11.5 万台;模型侧 UnifoLM-VLA-0 单一策略完成 12 项操作任务、LIBERO 平均得分 98.7 排名第一,长期看好“规模部署→真实数据→模型迭代”的数据飞轮壁垒。
报告封面
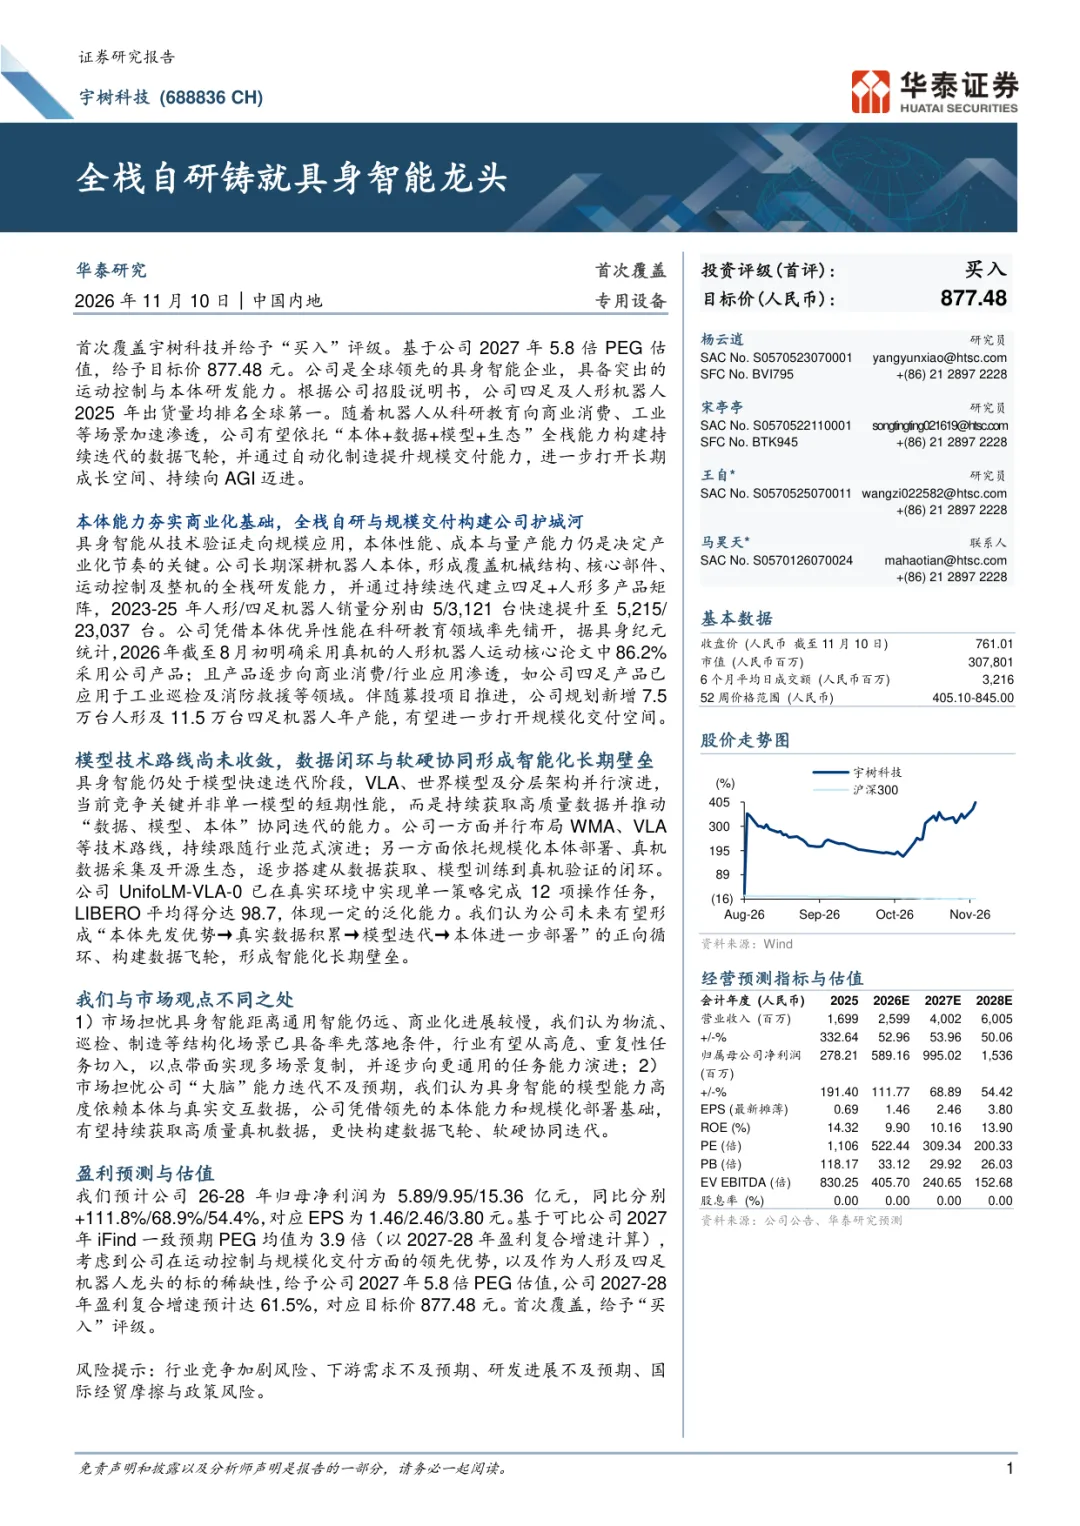
报告封面(P1)
报告这里有,内页精选(25 页)
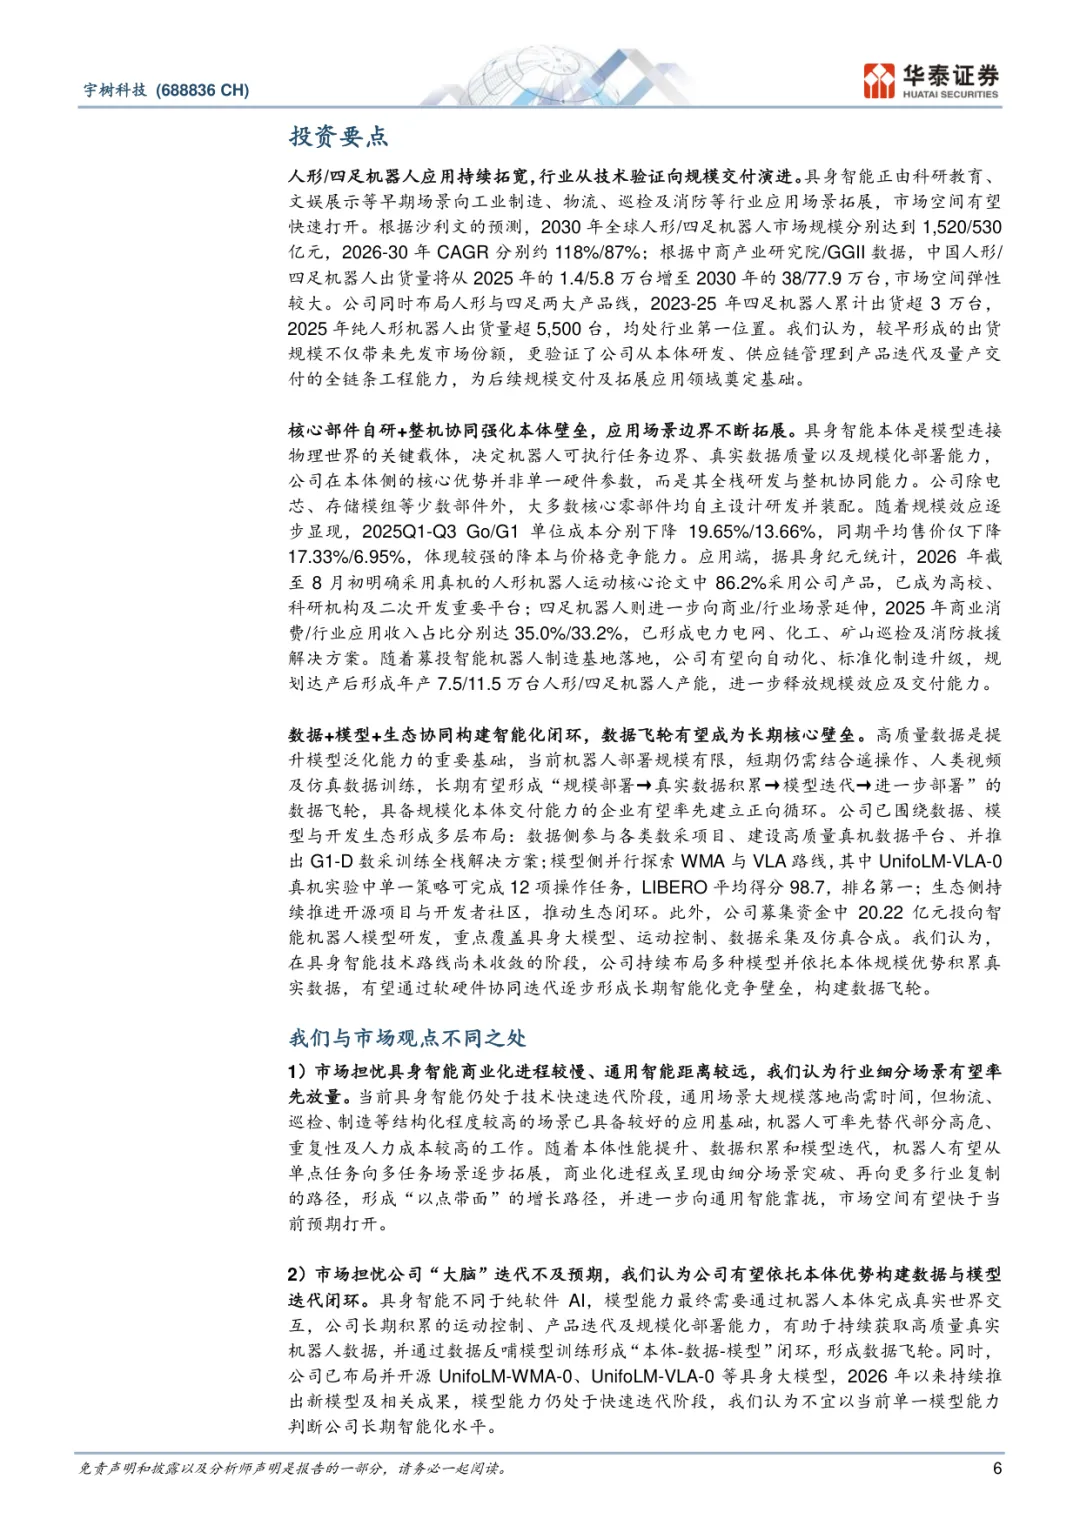
P6 投资要点:行业从技术验证向规模交付演进
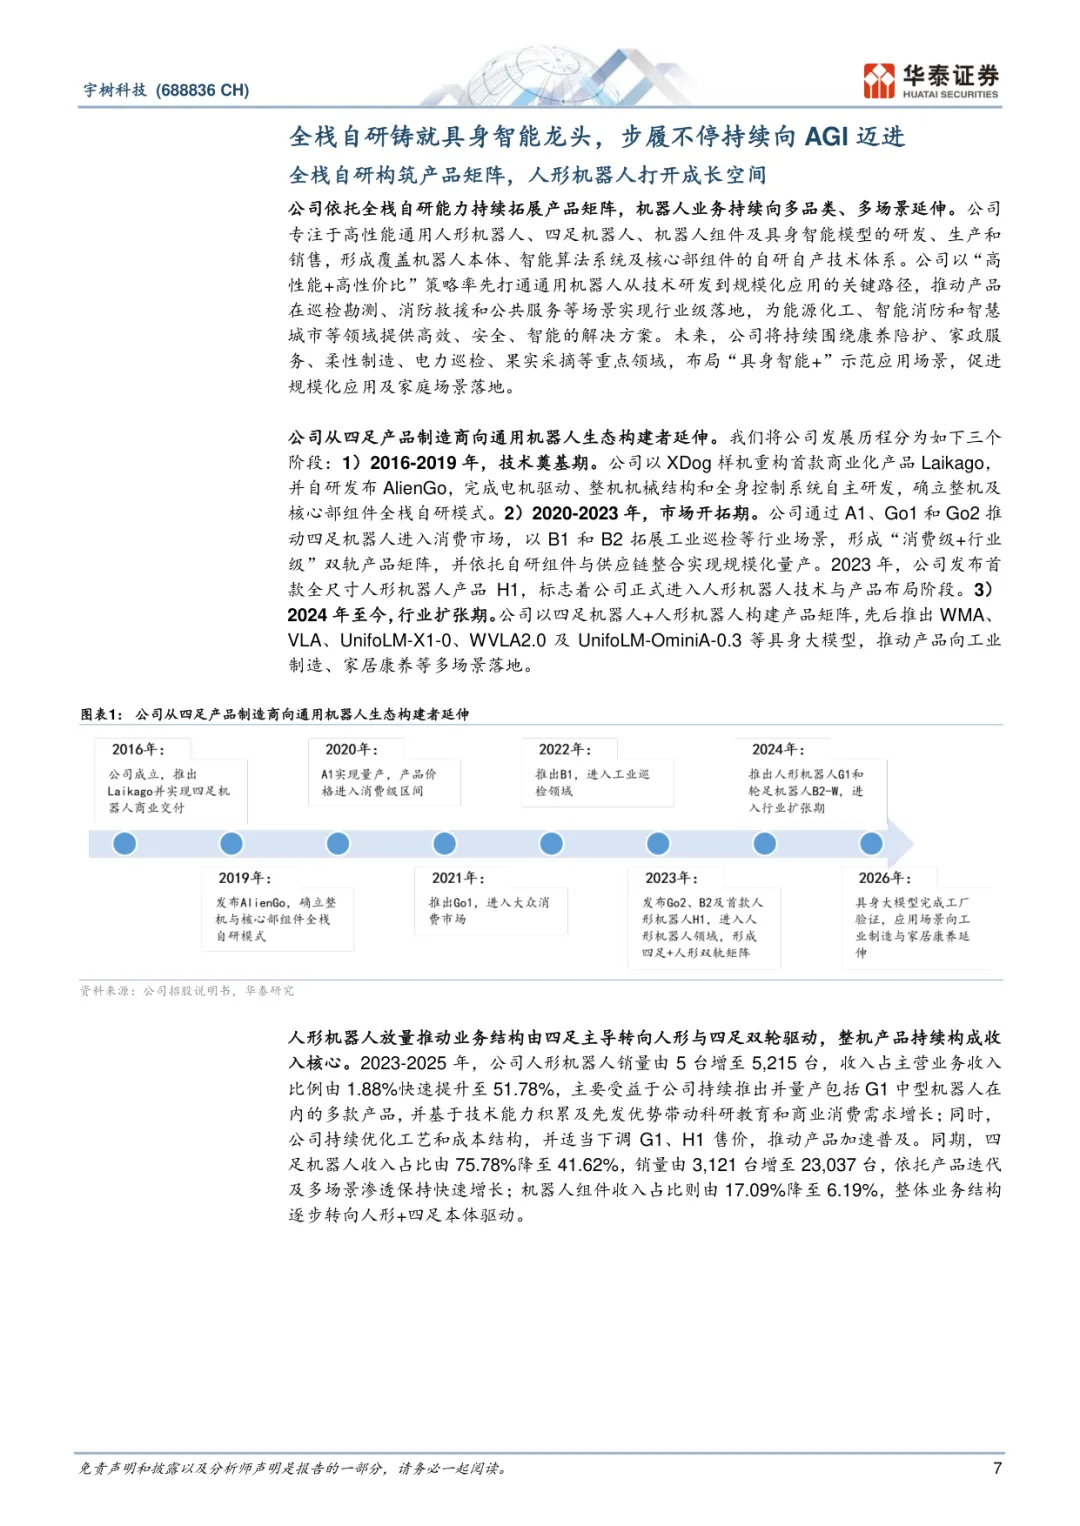
P7 全栈自研构筑产品矩阵
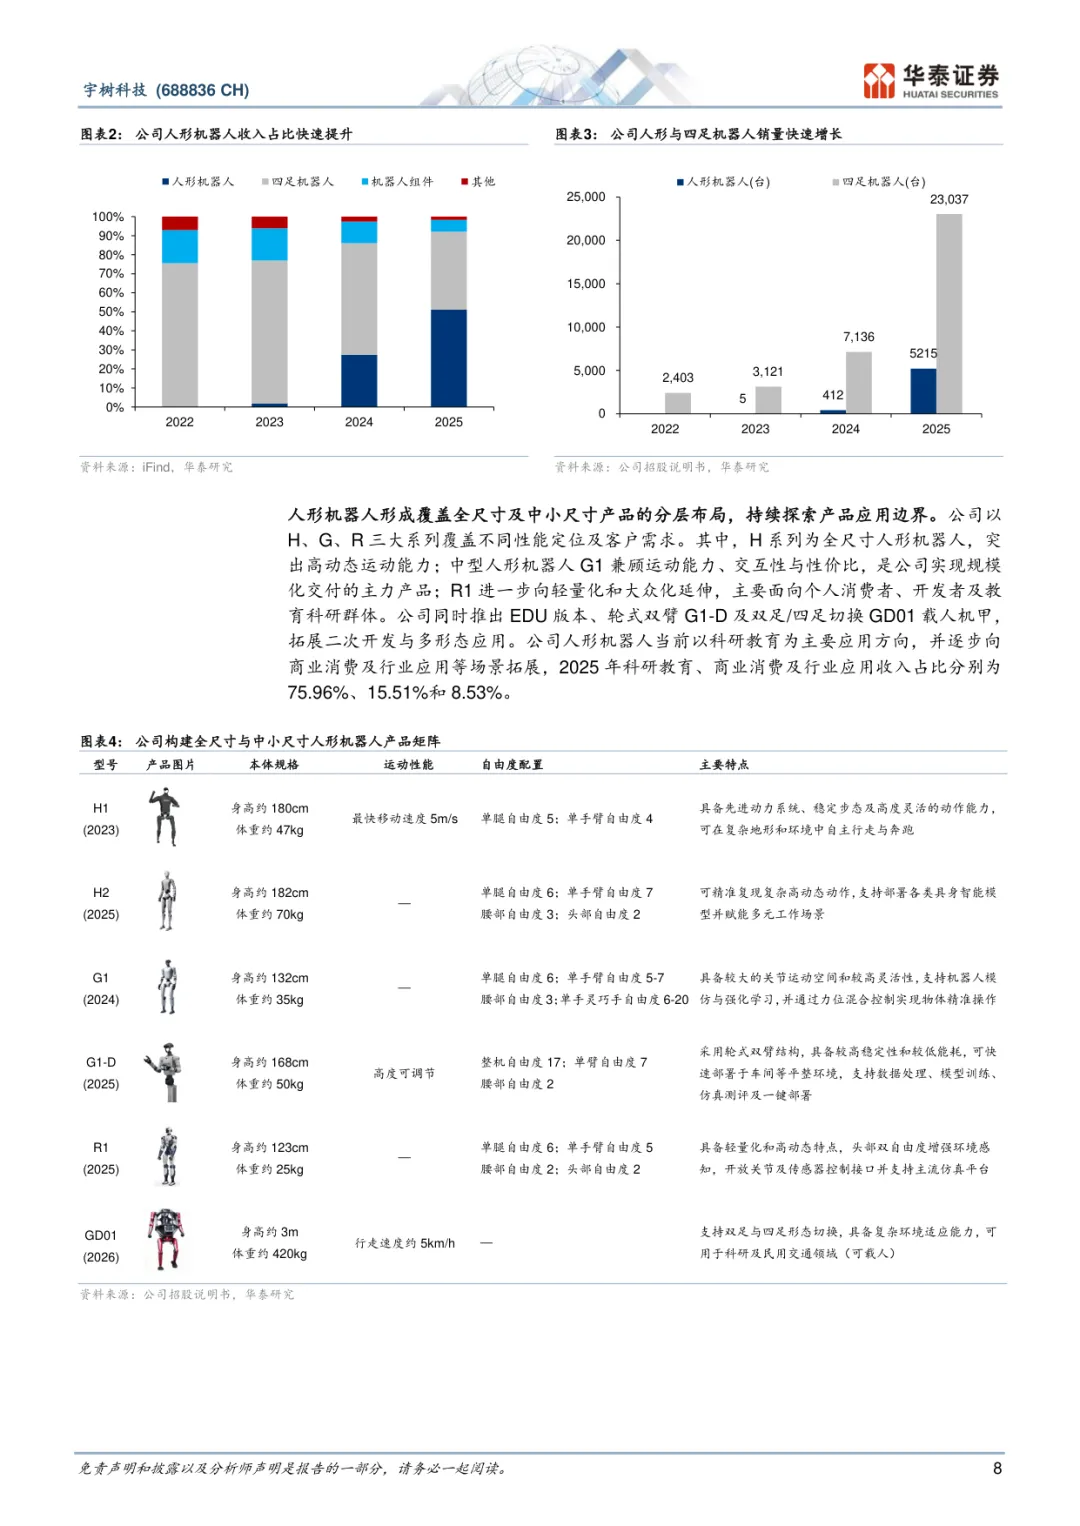
P8 人形机器人收入占比与销量快速增长
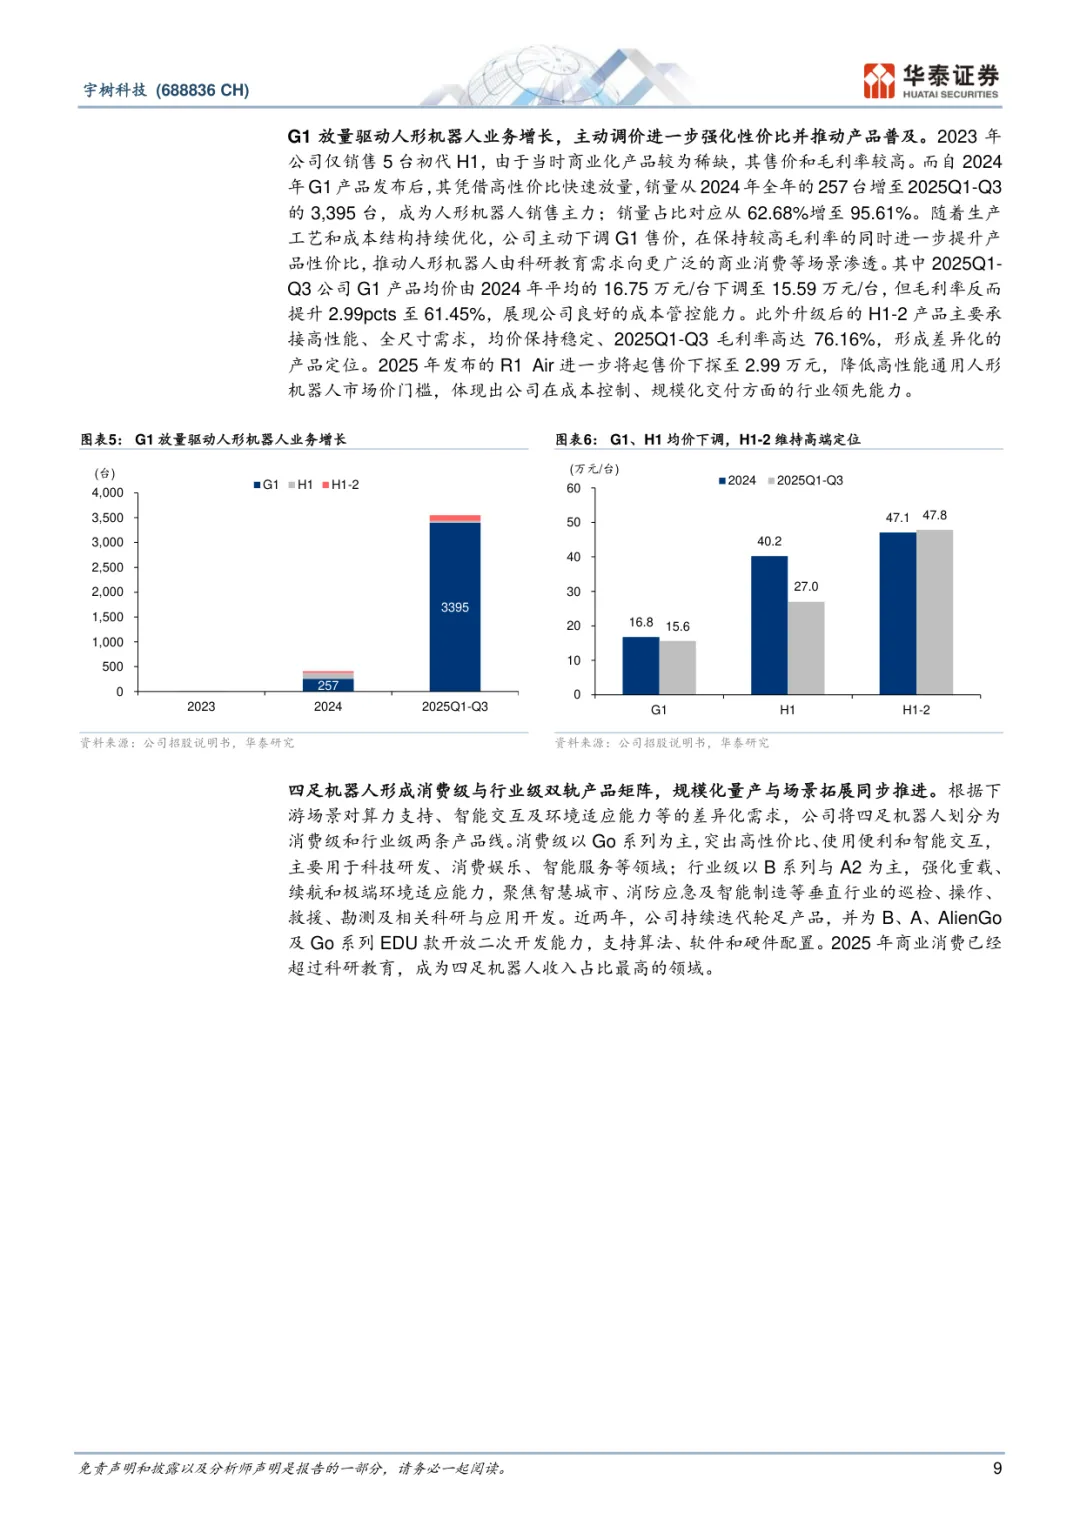
P9 G1 放量:257 台→3395 台,均价下调毛利率反升
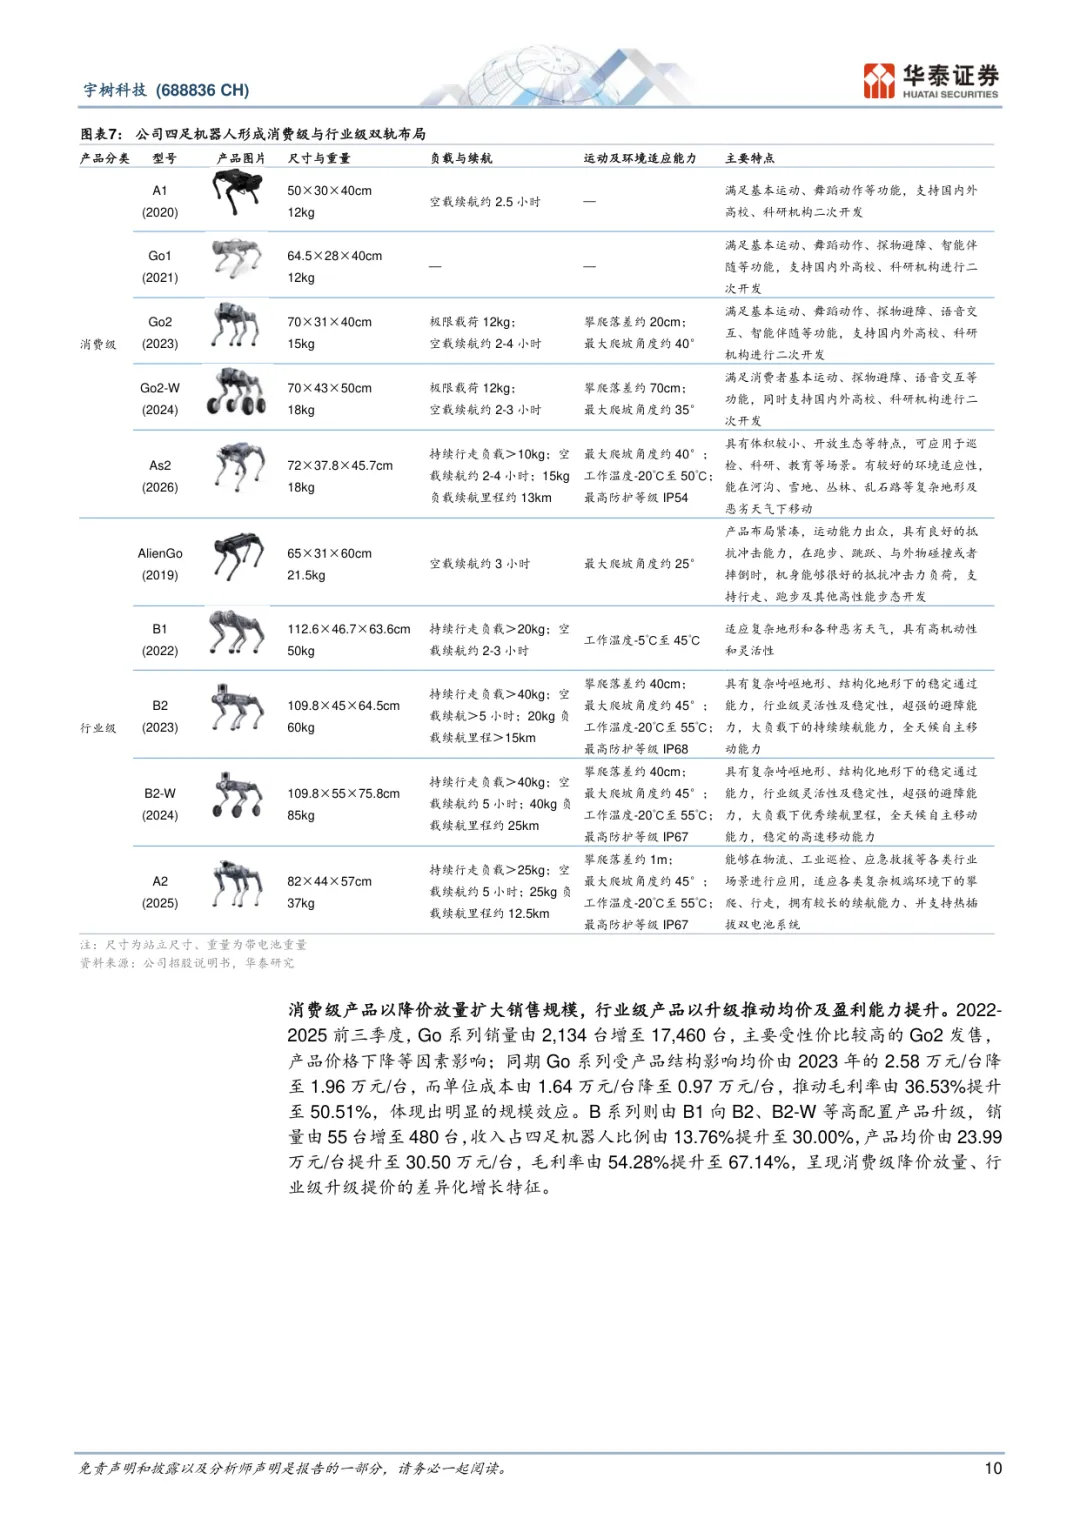
P10 四足机器人消费级+行业级双轨布局
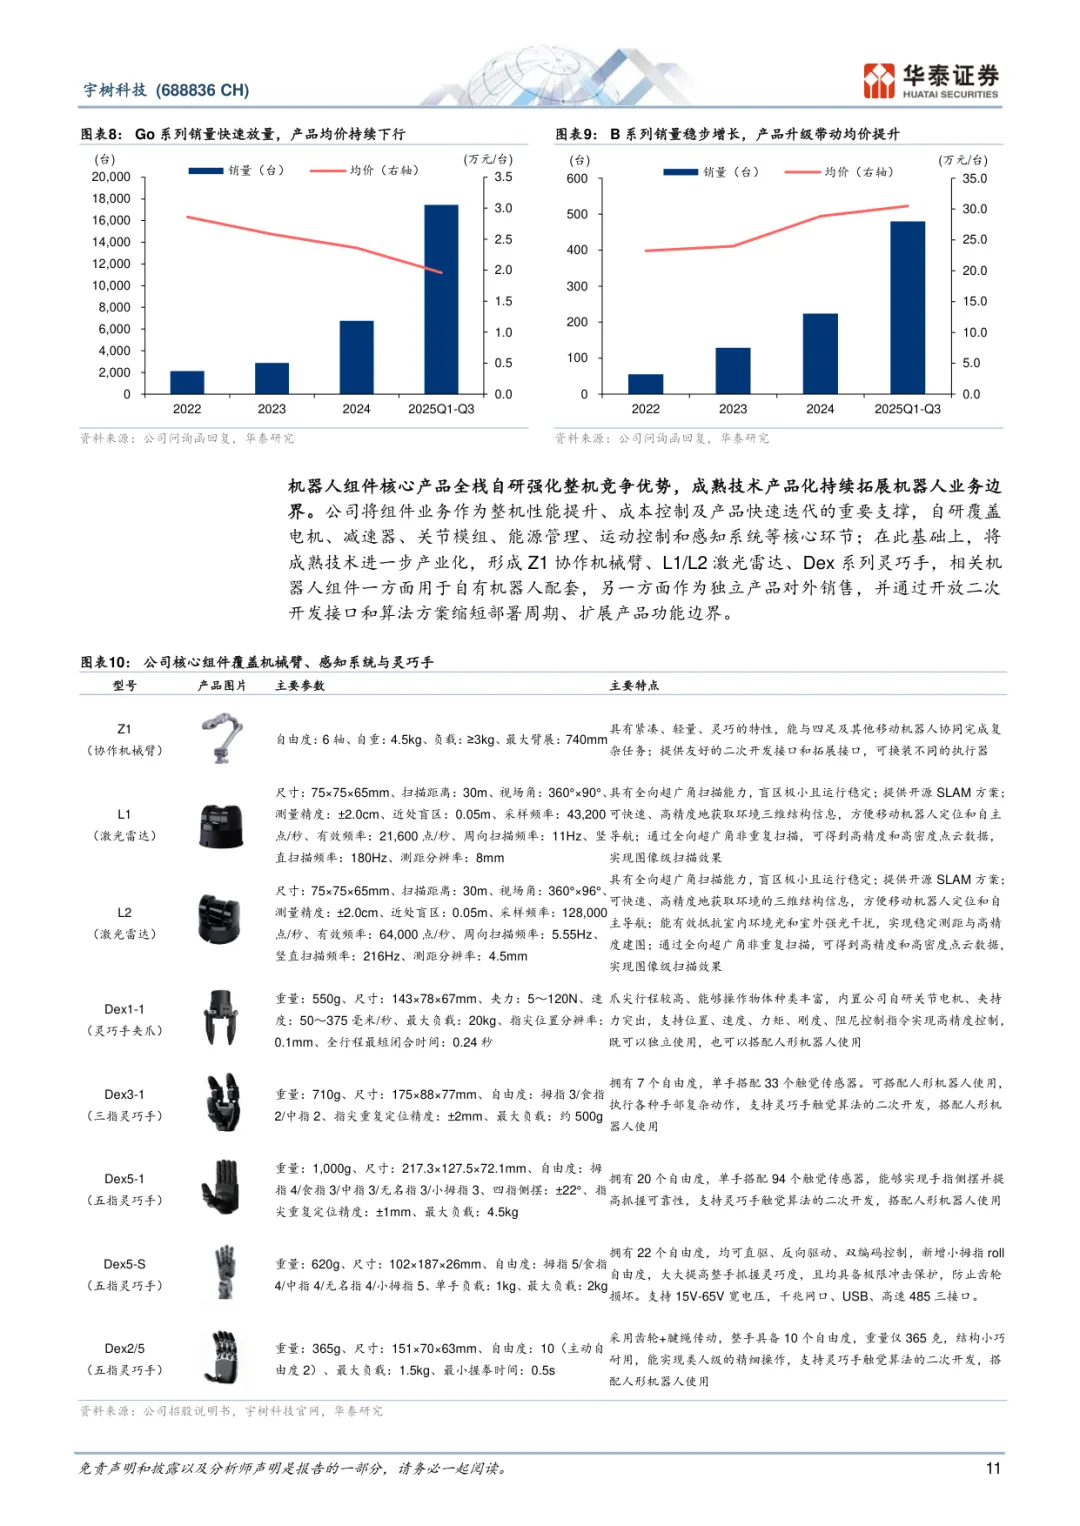
P11 Go 系列放量、B 系列均价提升
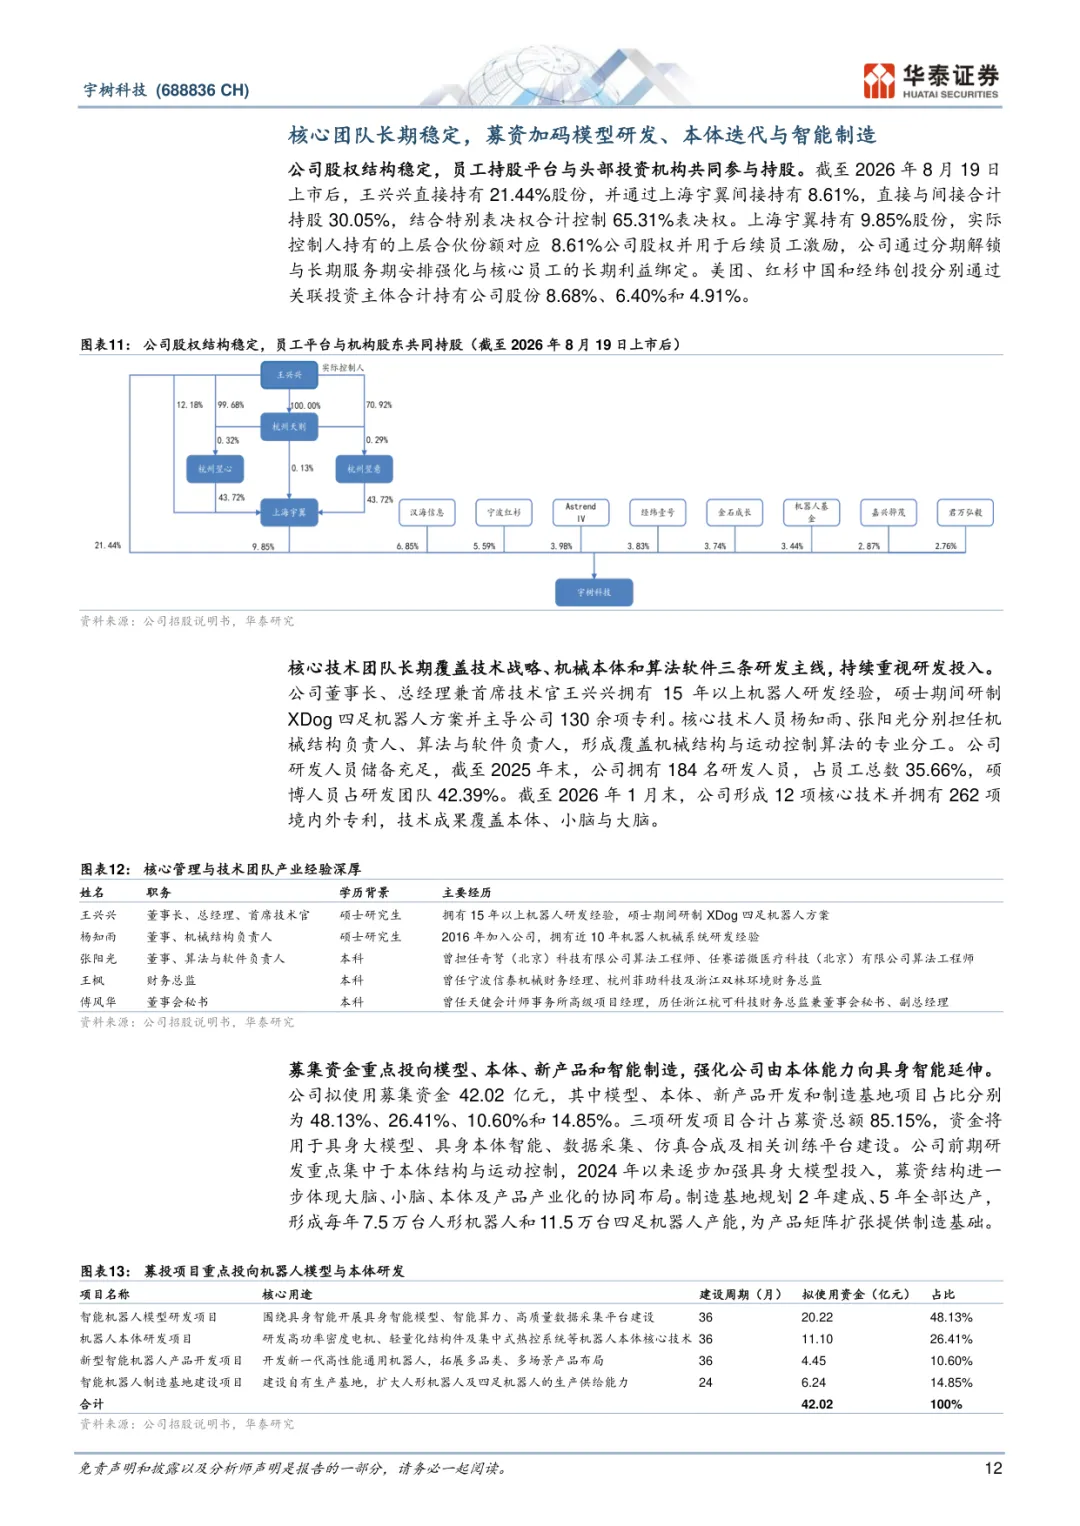
P12 股权结构稳定,募资加码研发与智造
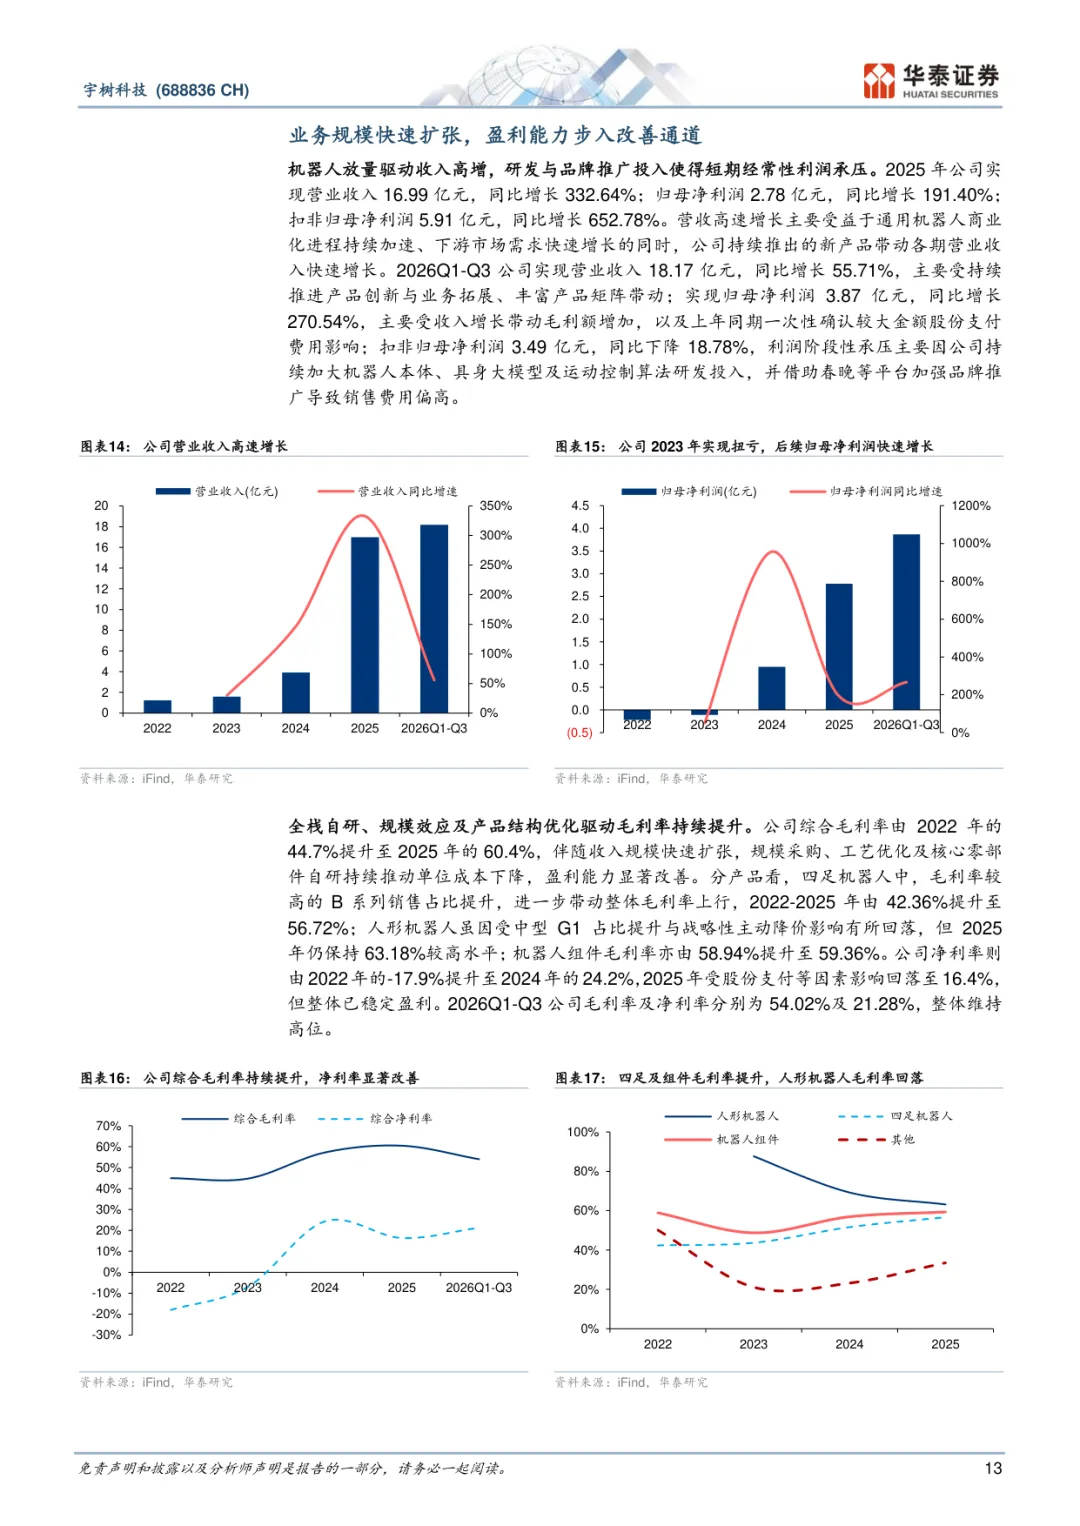
P13 2025 营收 16.99 亿(+332.6%)、归母净利 2.78 亿
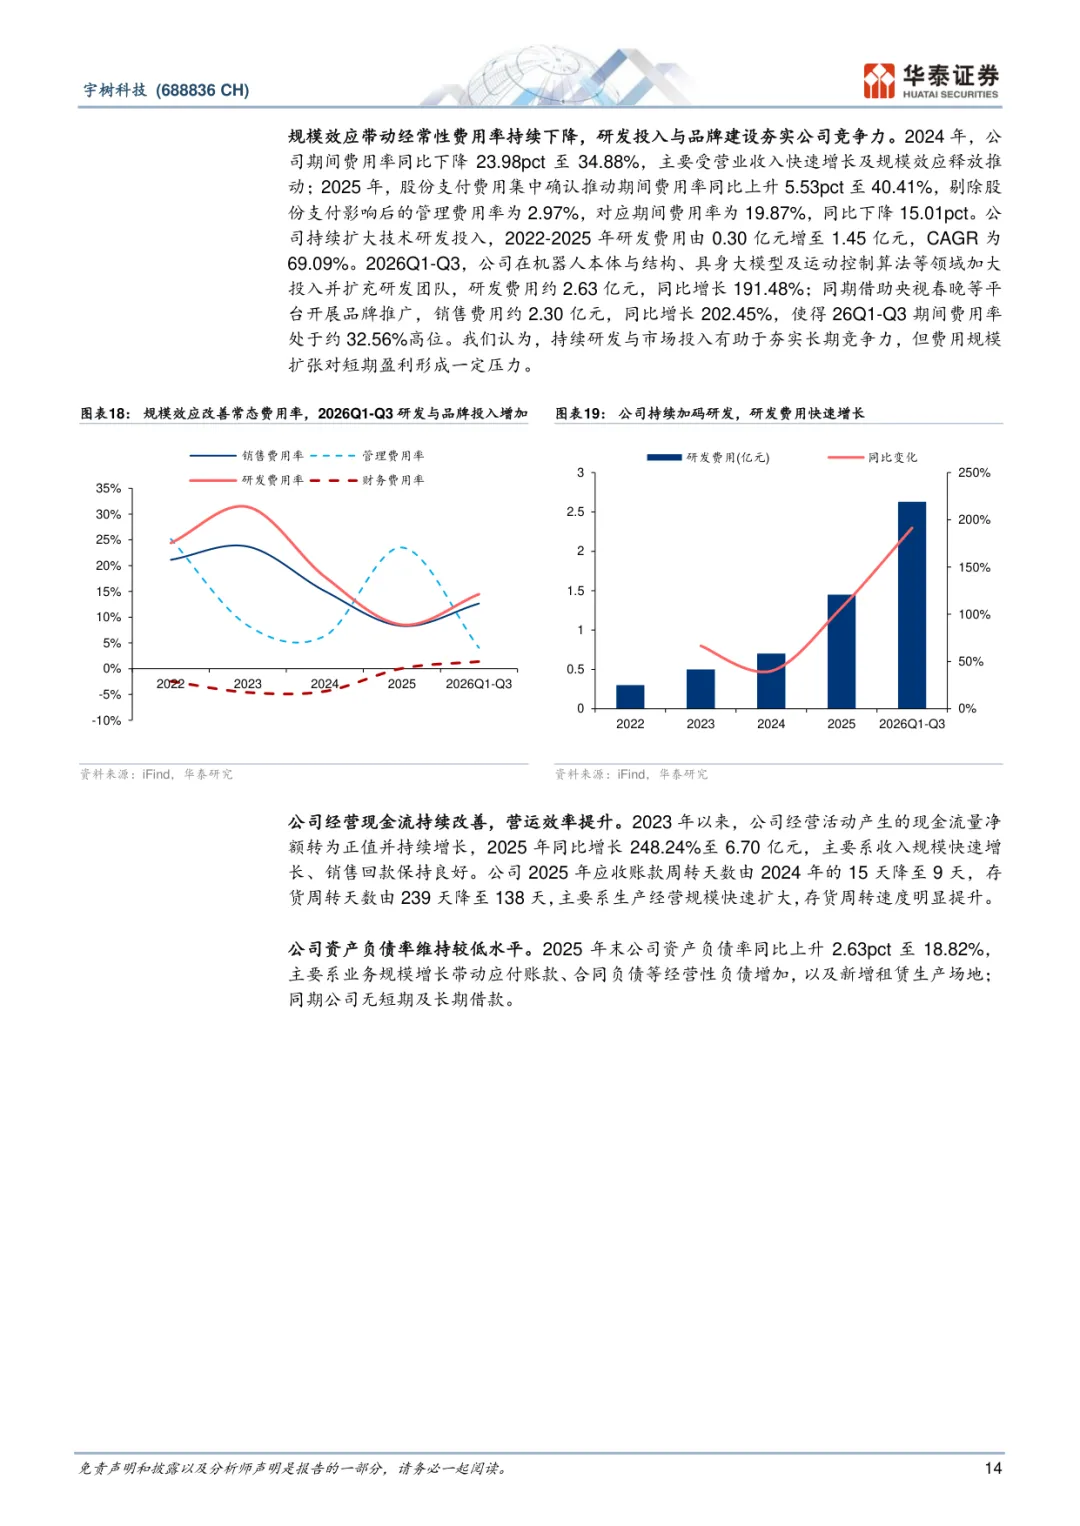
P14 规模效应带动费用率持续下降
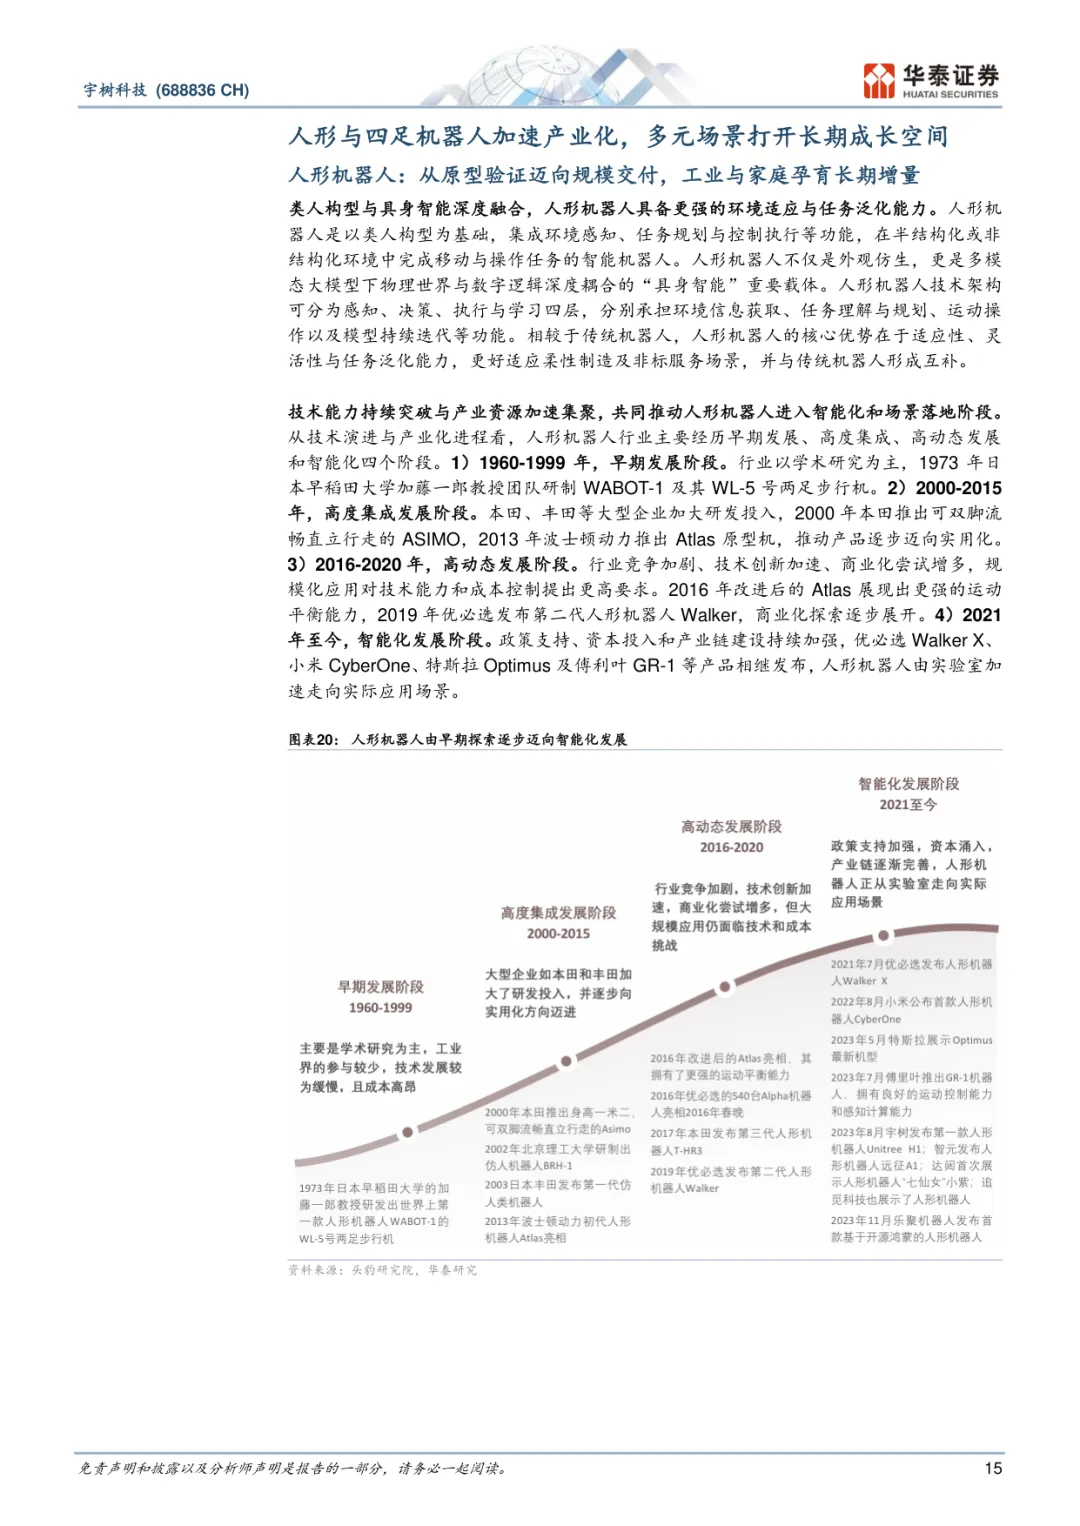
P15 人形机器人:从原型验证迈向规模交付
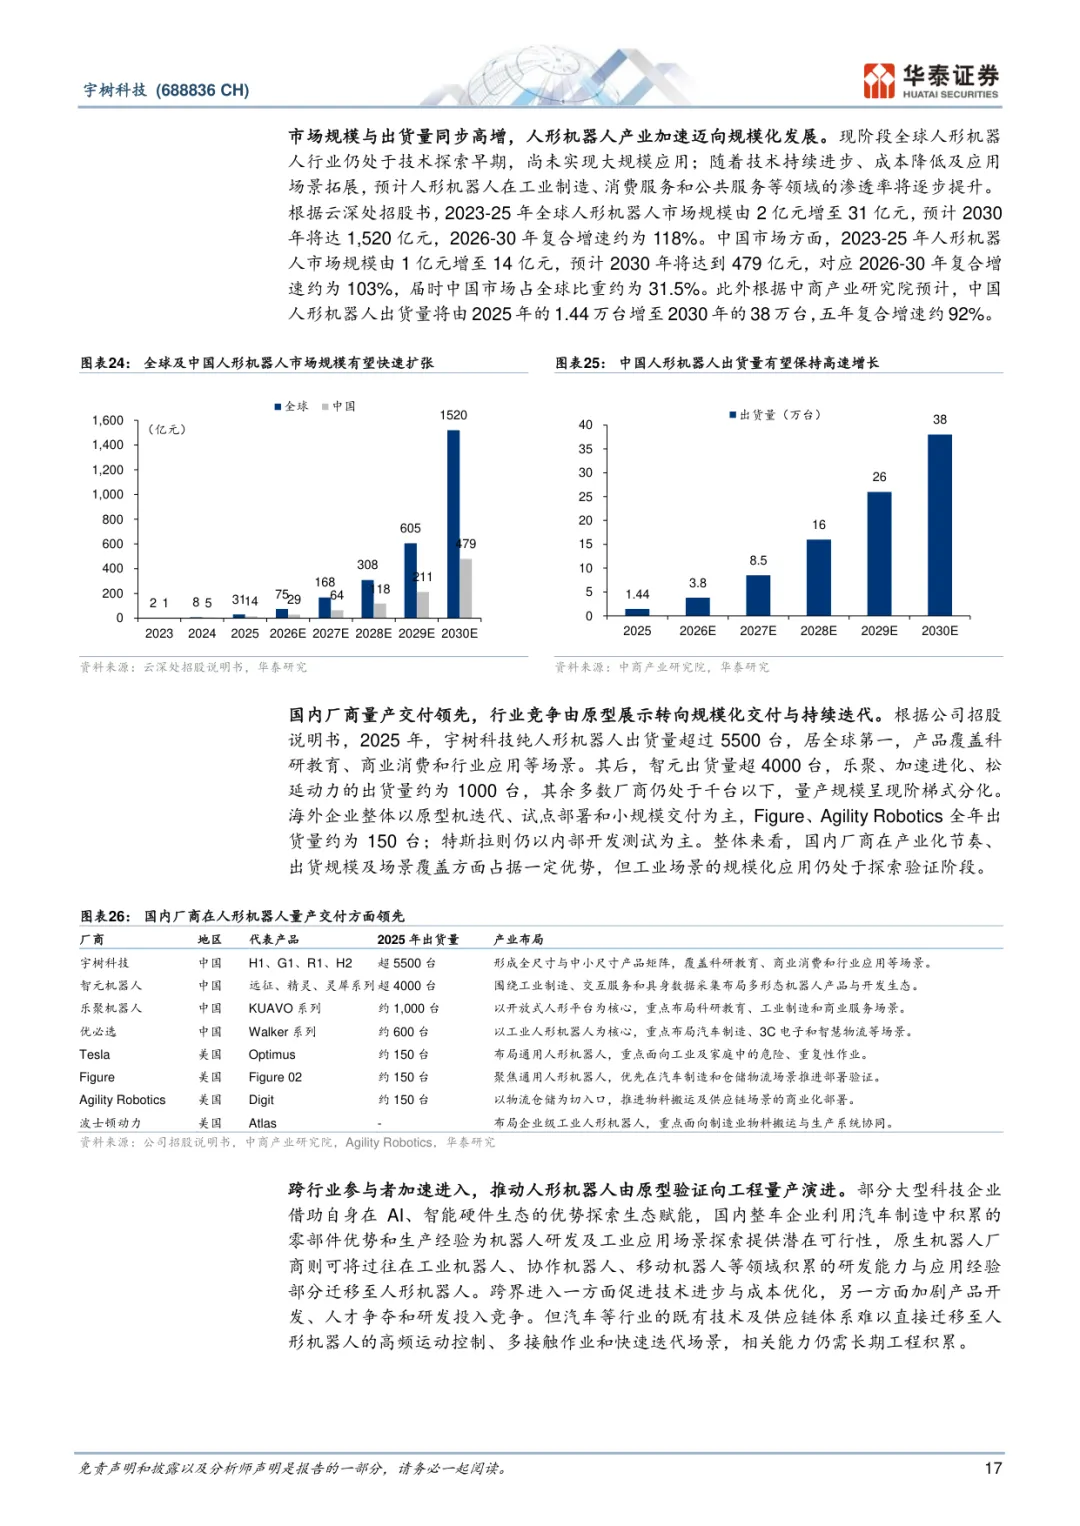
P17 市场规模与出货量同步高增
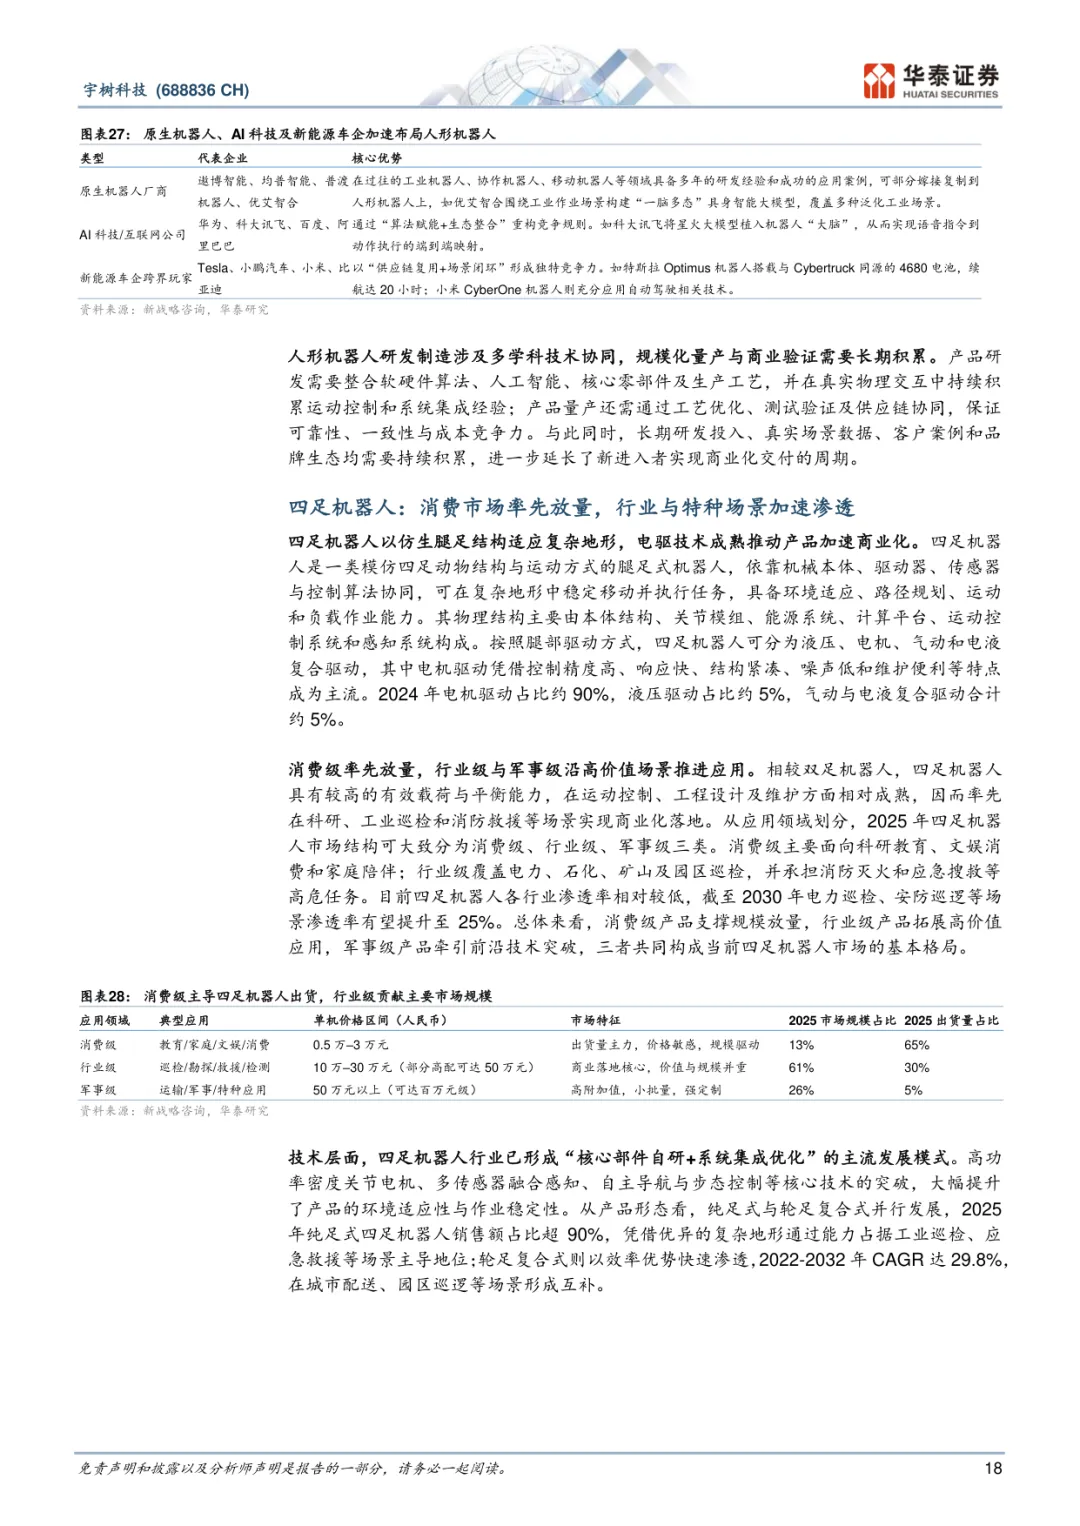
P18 原生机器人/车企/科技公司加速布局
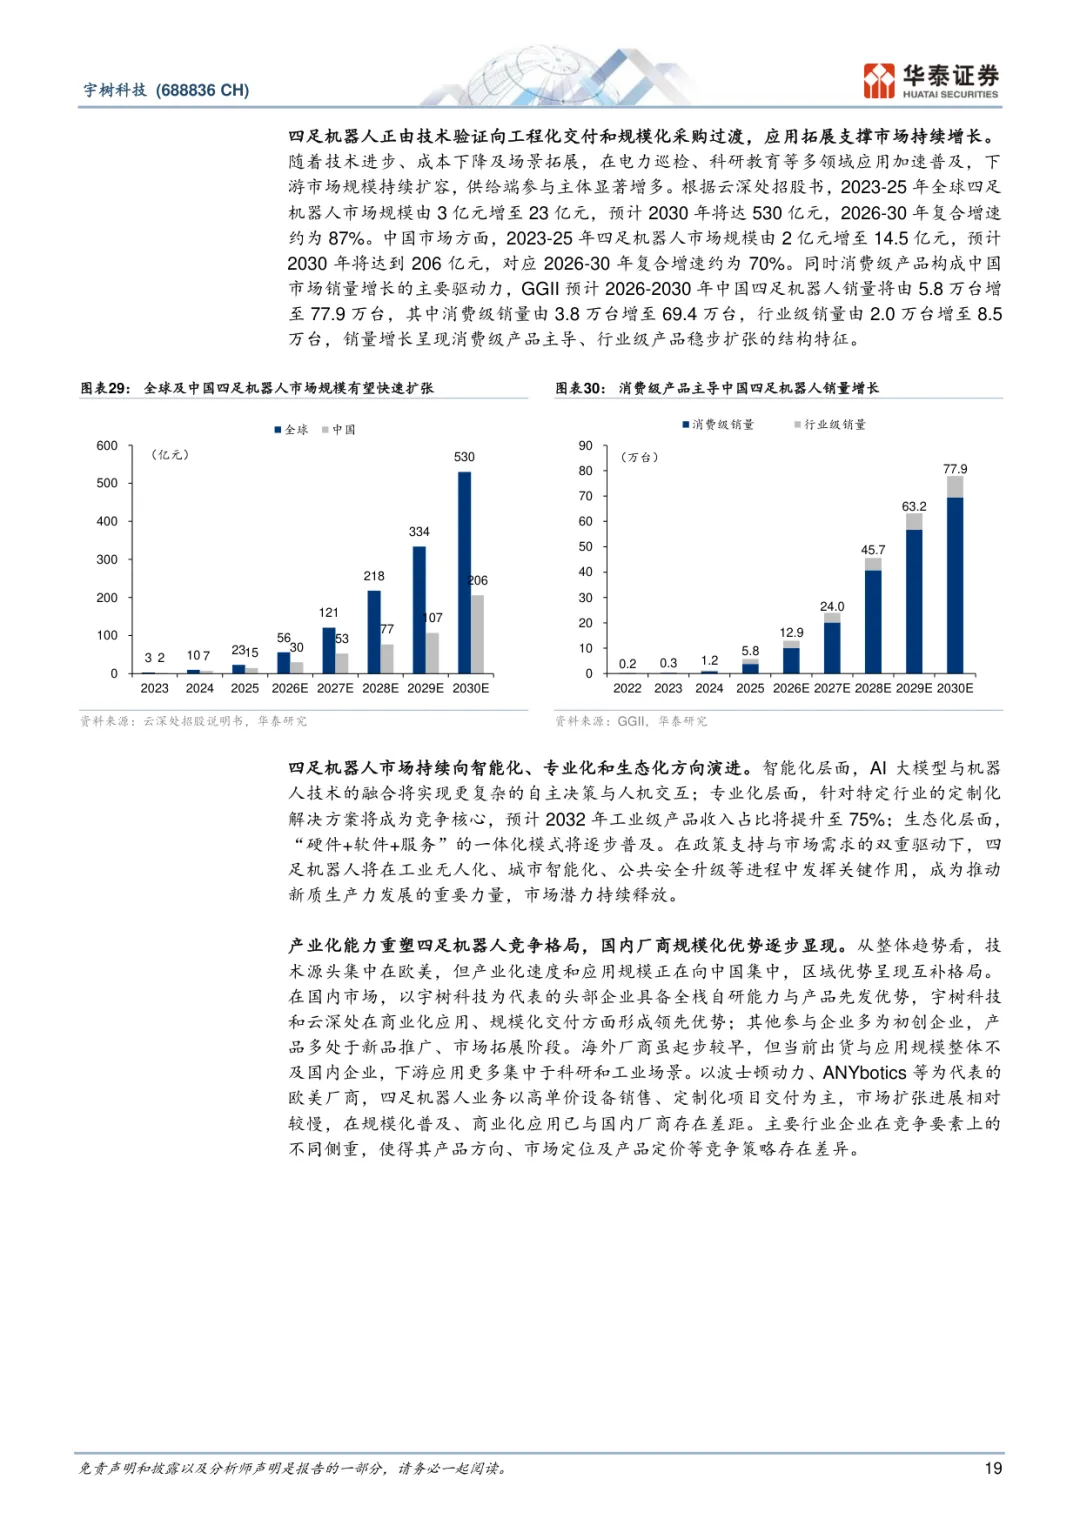
P19 四足机器人向工程化交付过渡
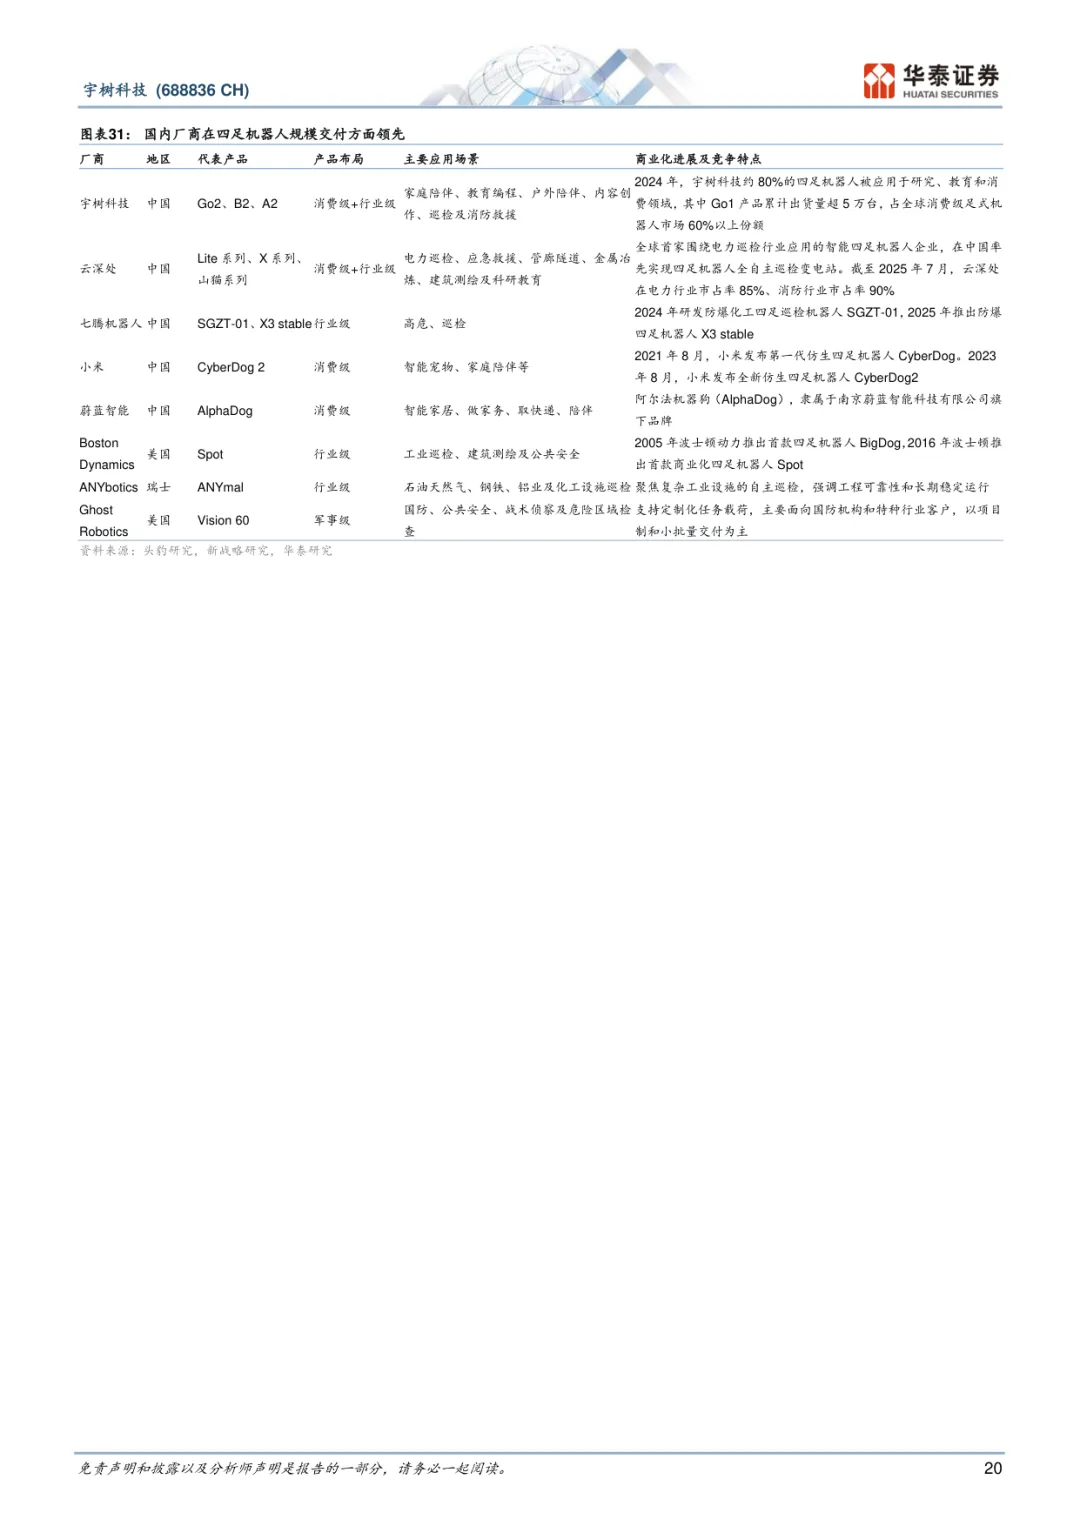
P20 国内厂商在四足规模交付方面领先
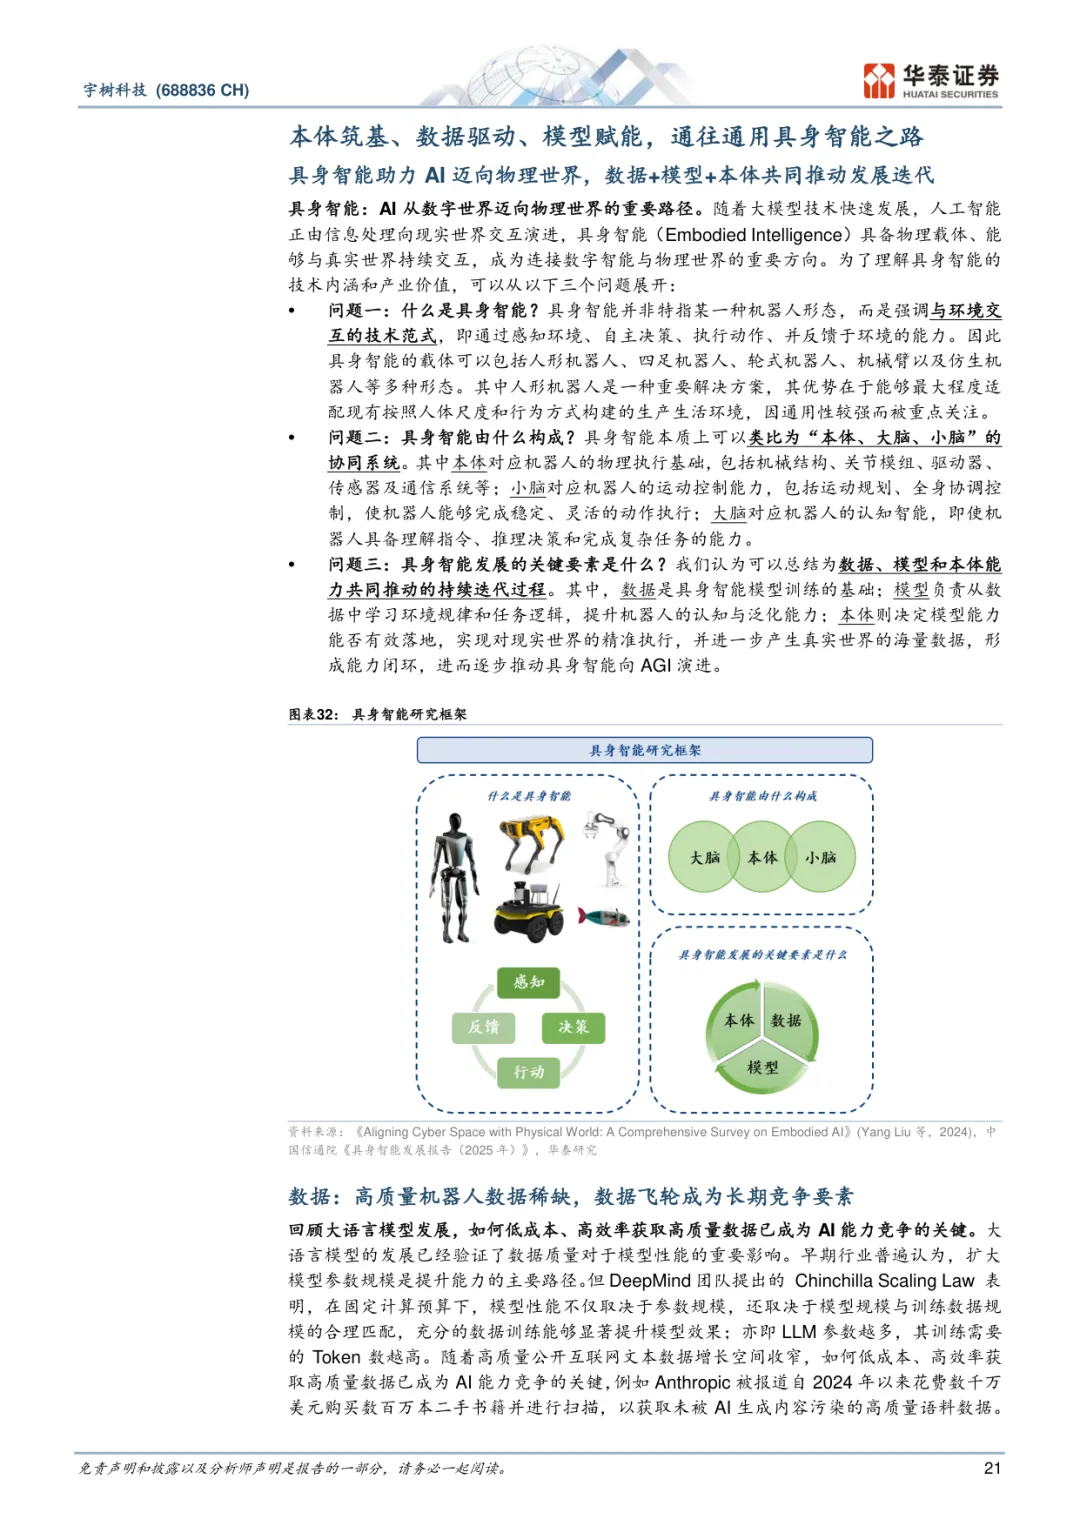
P21 具身智能:AI 迈向物理世界
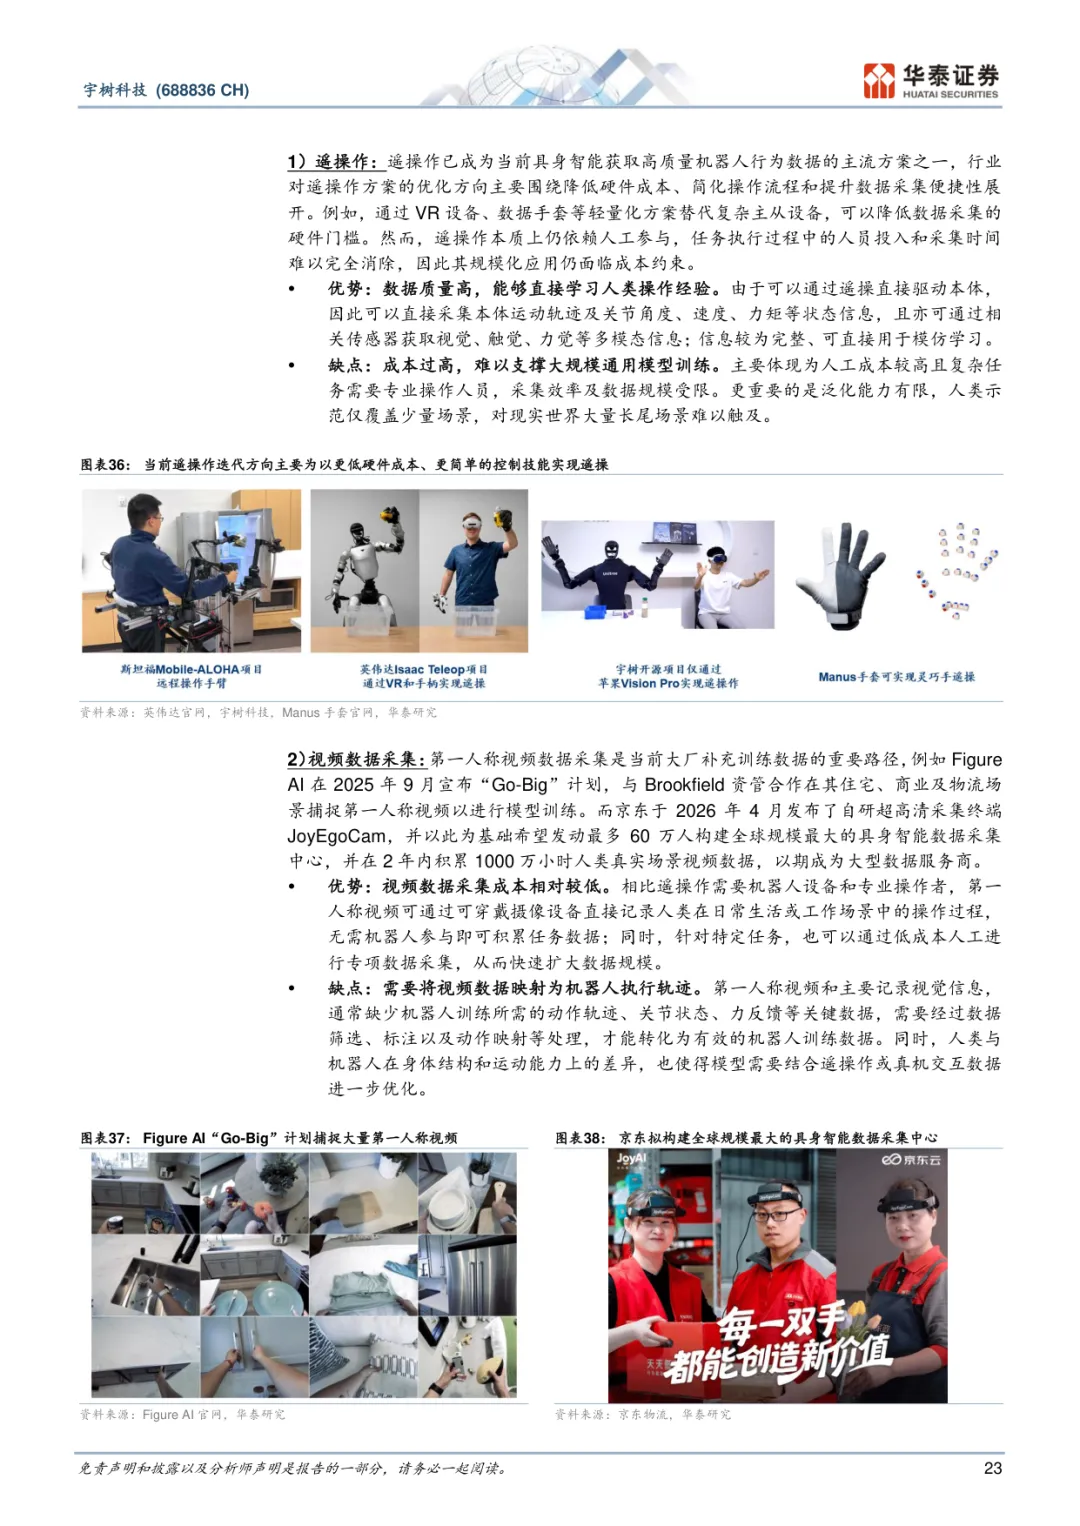
P23 遥操作:高质量行为数据主流方案
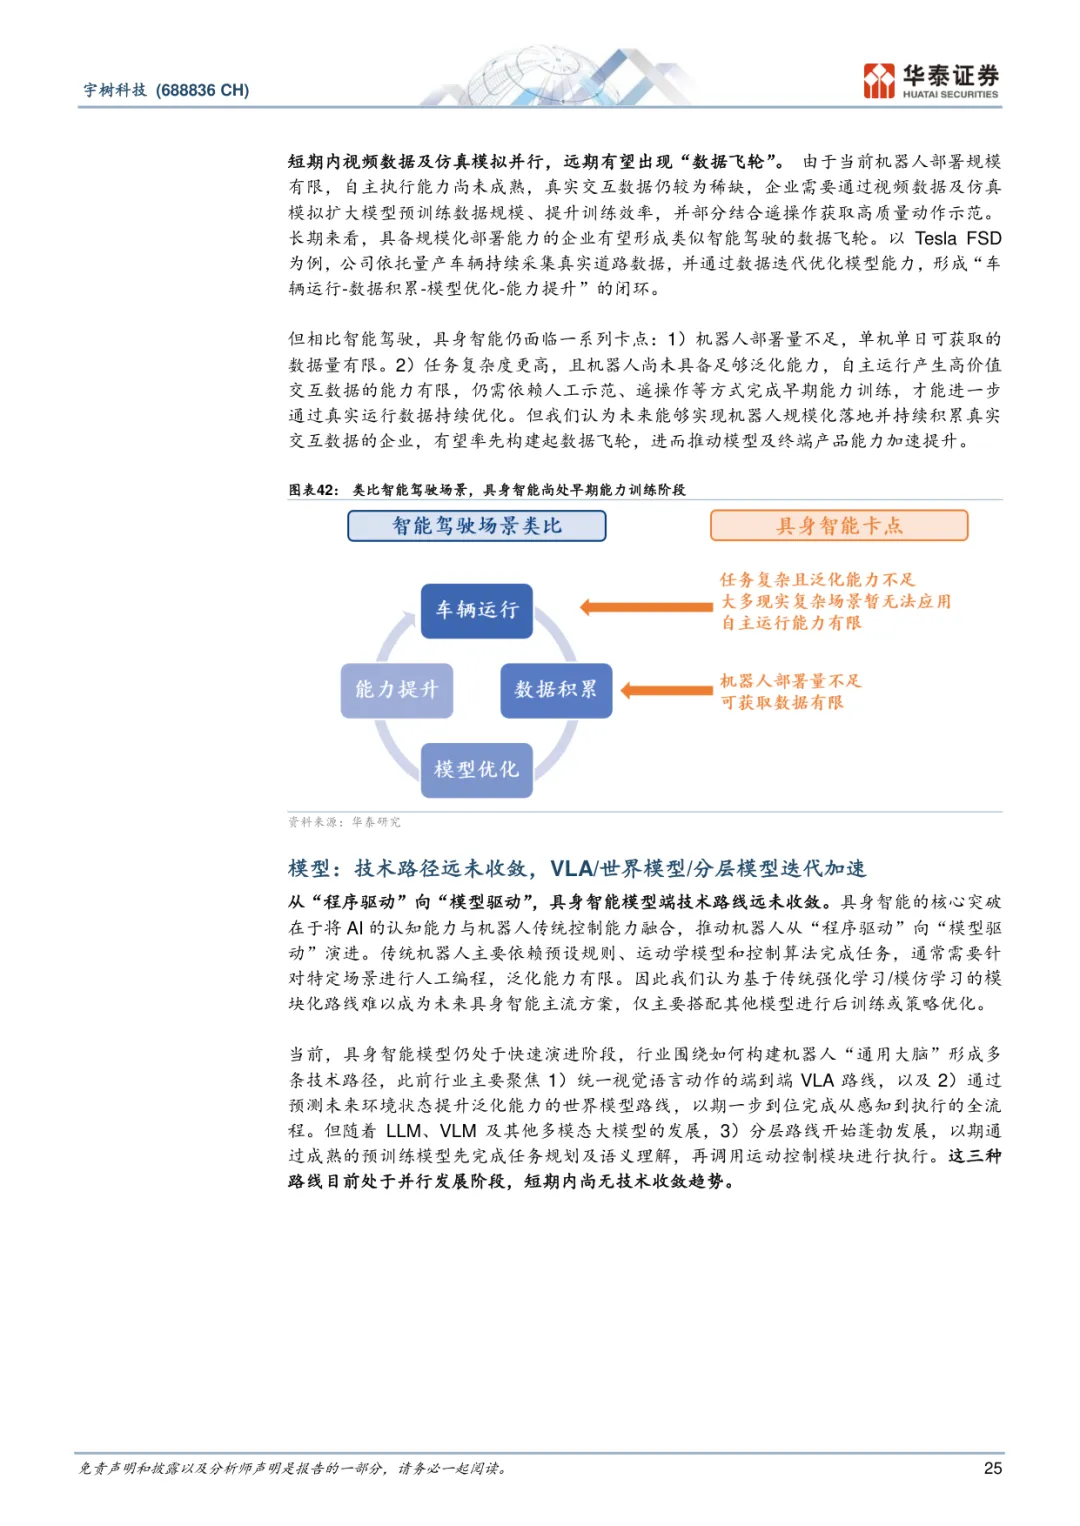
P25 远期有望出现数据飞轮
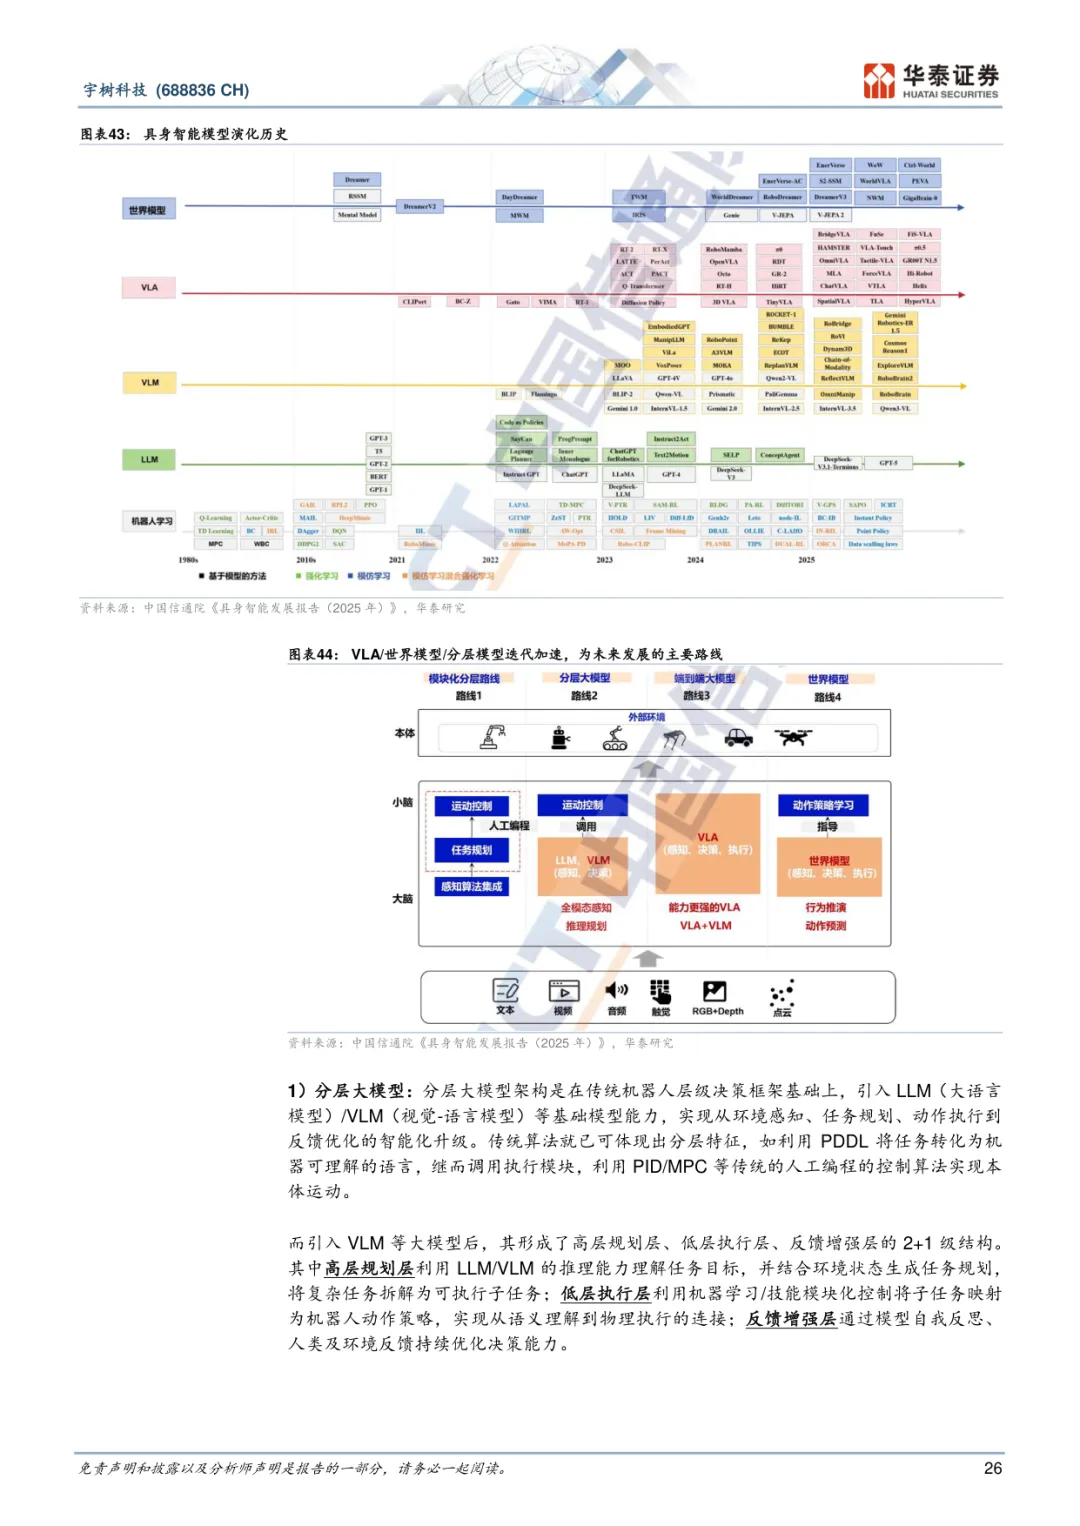
P26 具身智能模型演化历史
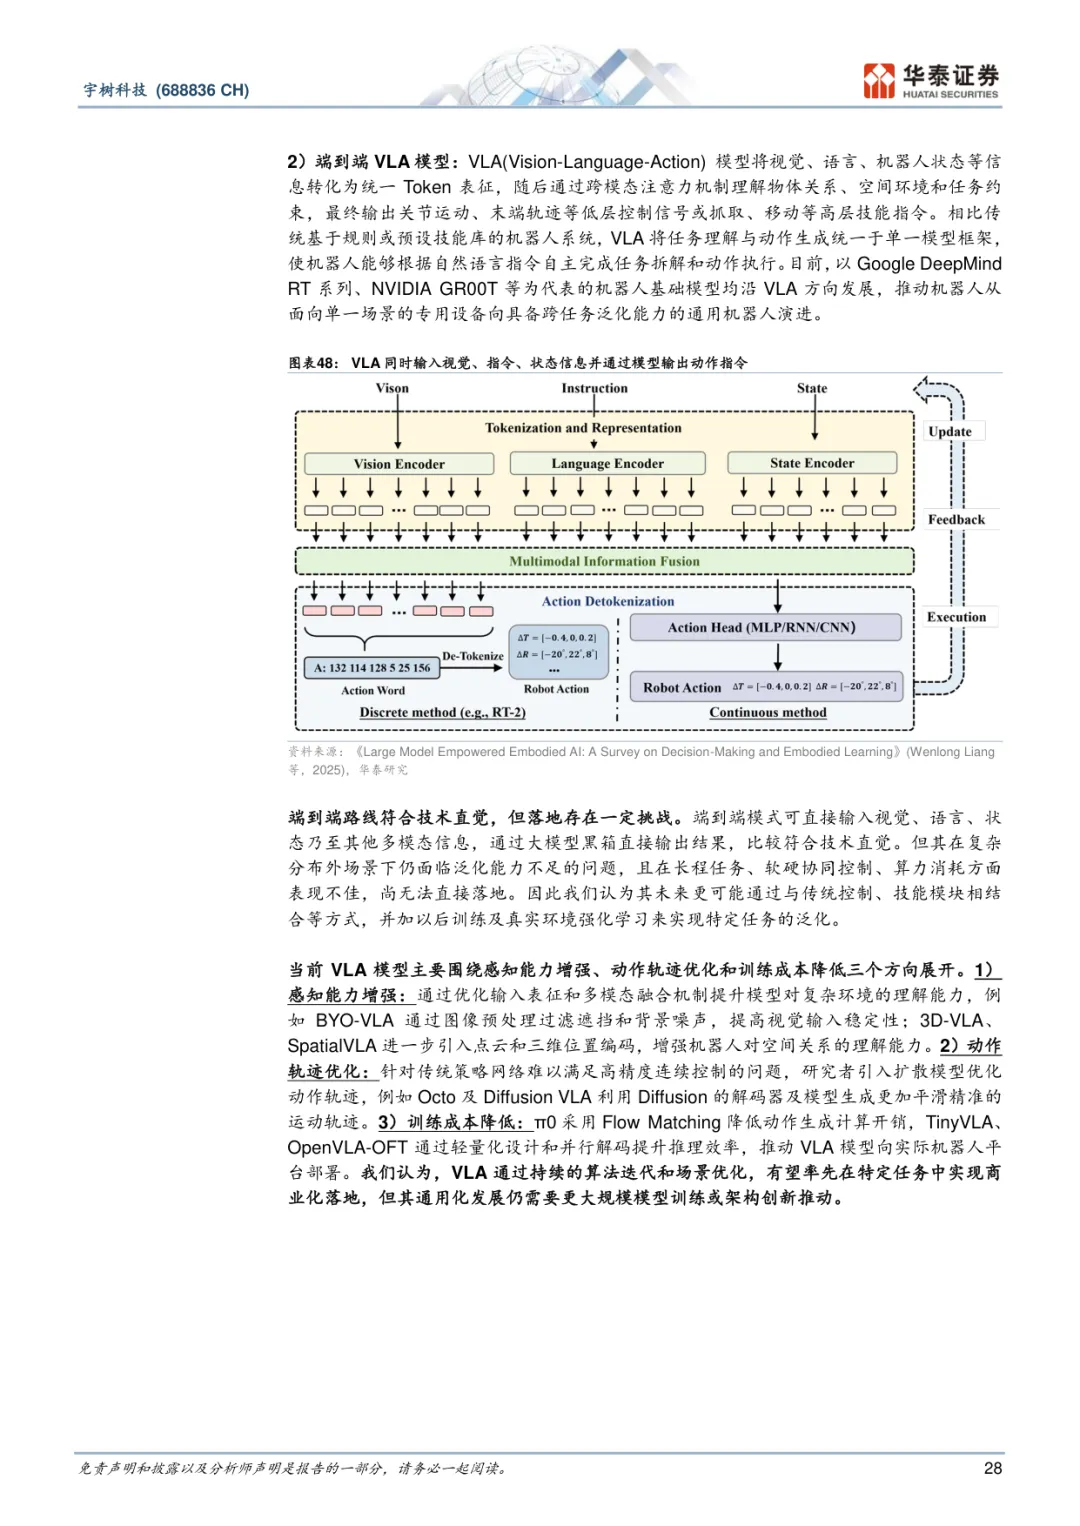
P28 端到端 VLA 模型
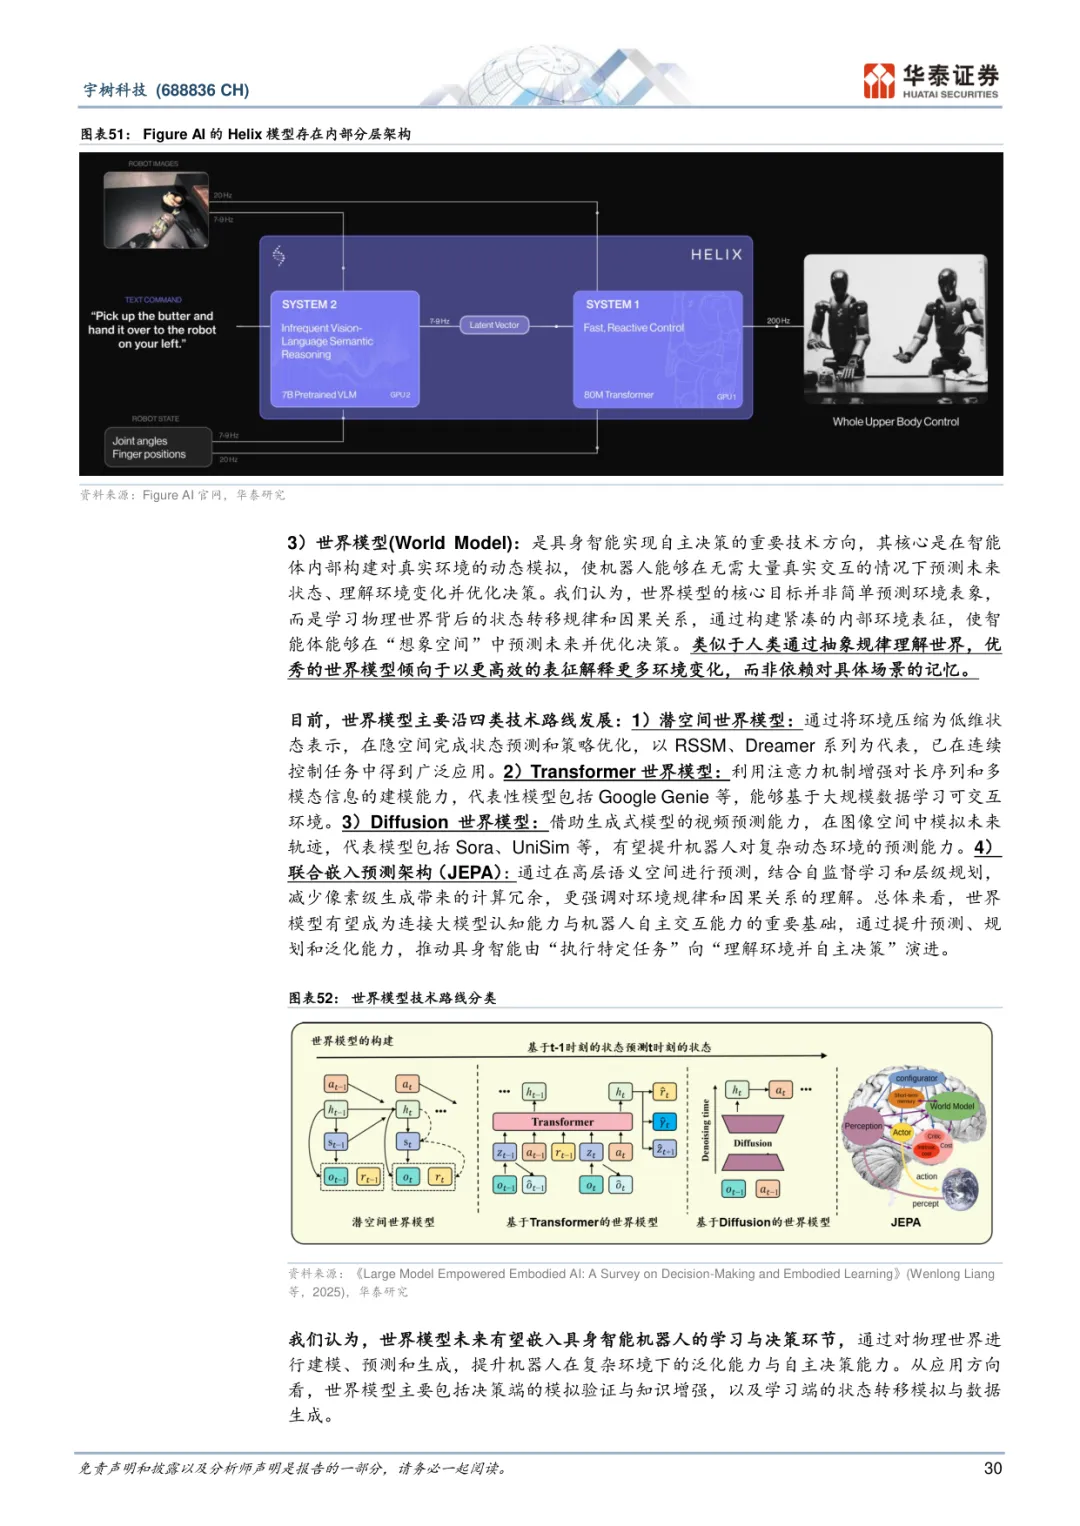
P30 世界模型:自主决策的重要方向
P33 本体+智能协同的五维竞争力比较
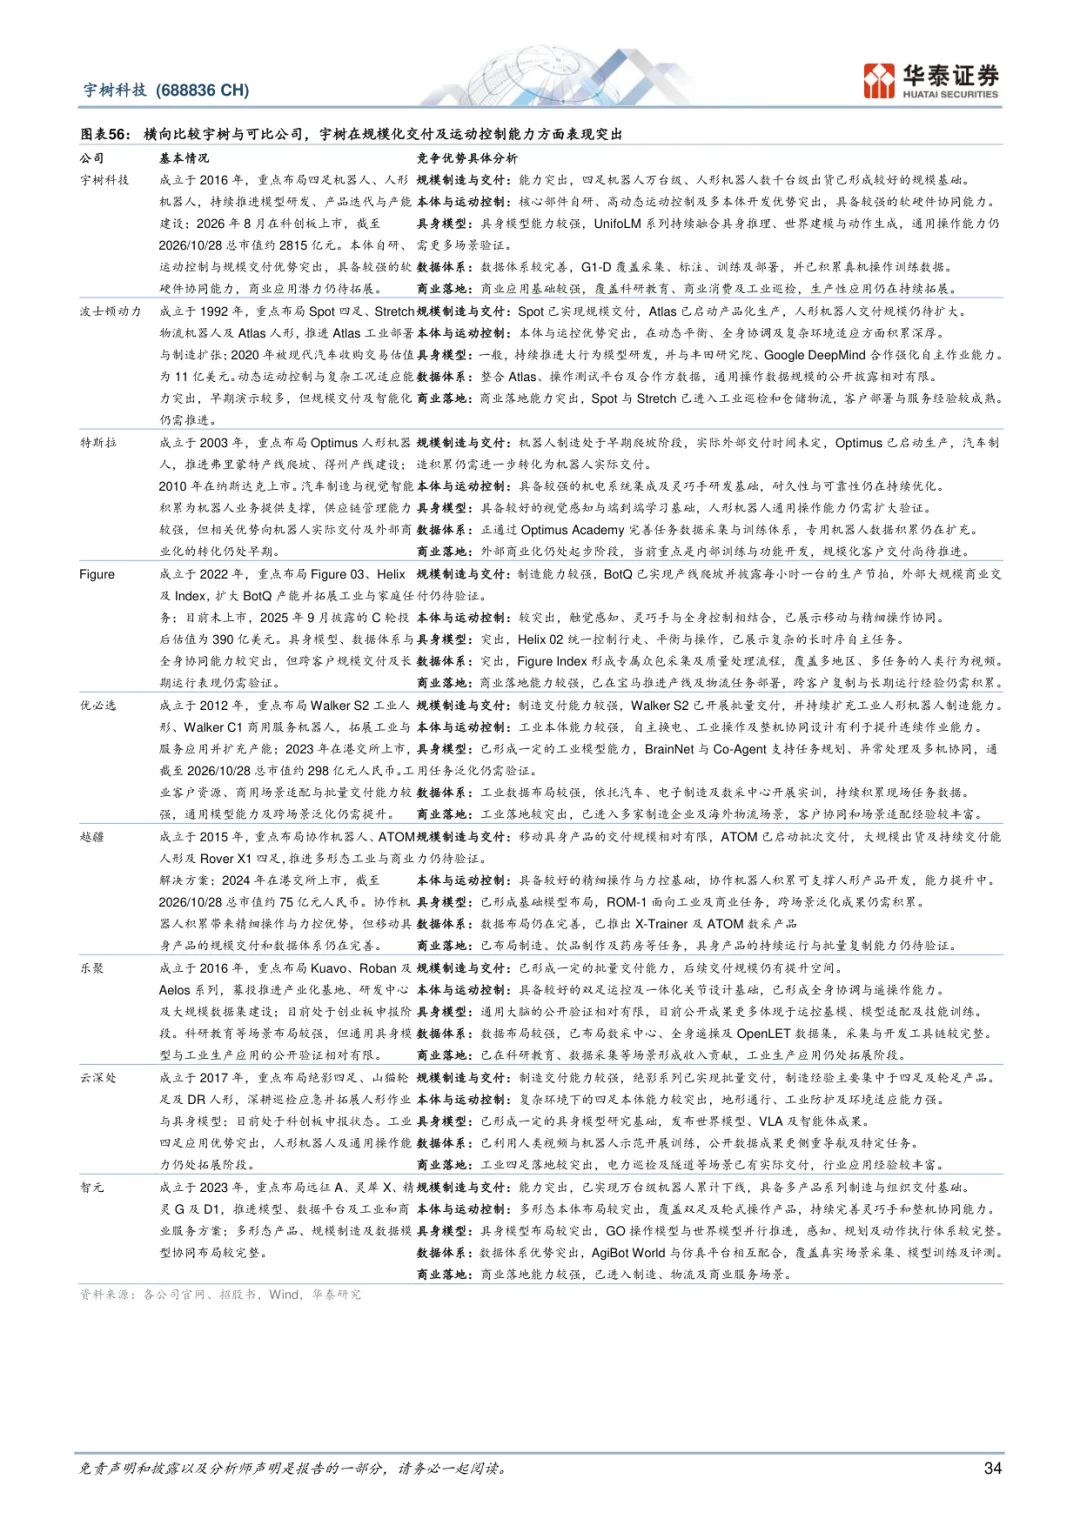
P34 宇树 vs 波士顿动力/特斯拉/Figure
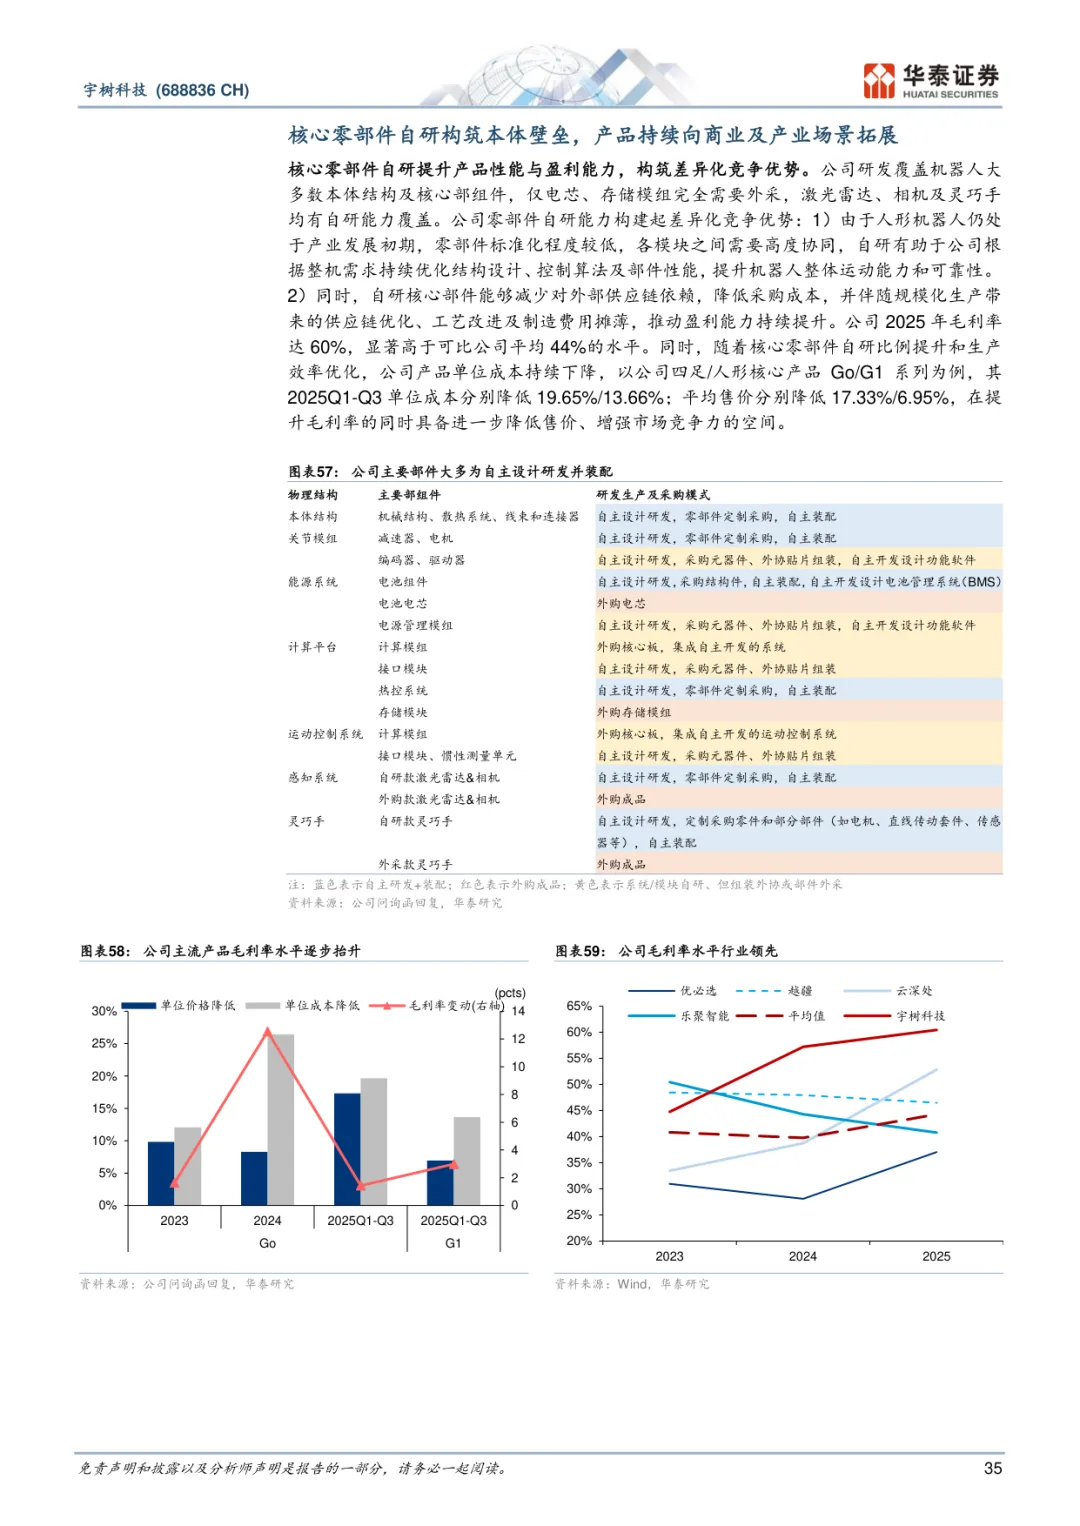
P35 核心零部件自研构筑本体壁垒
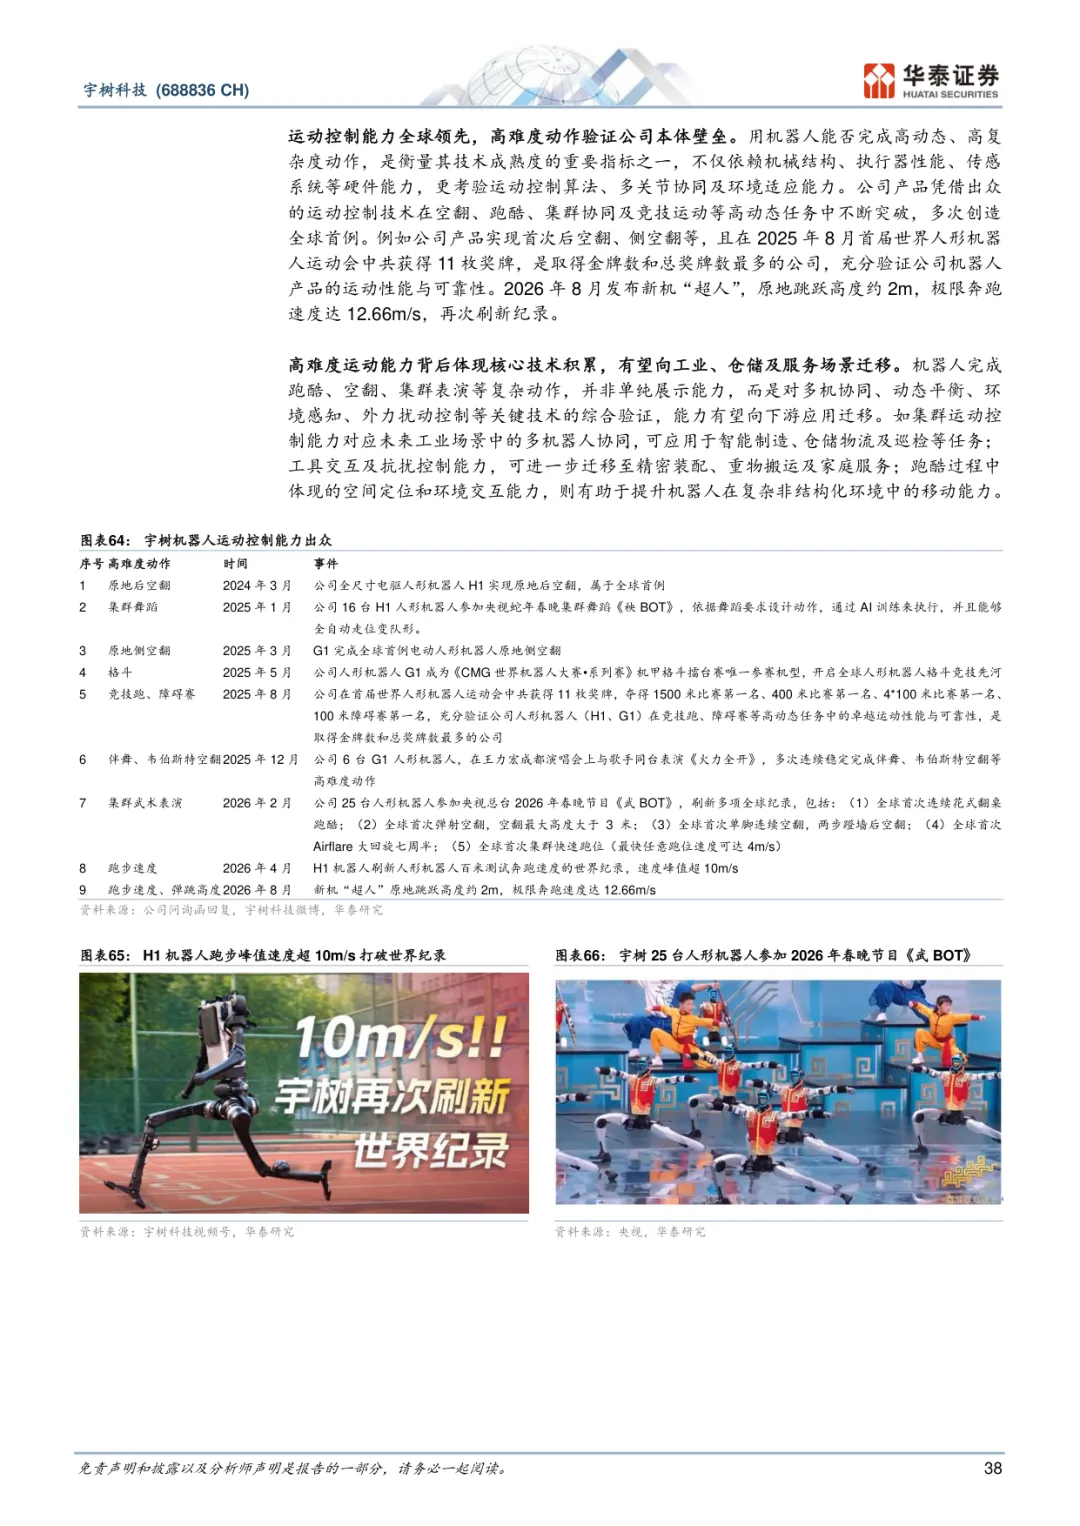
P38 运动控制全球领先,高难度动作验证壁垒
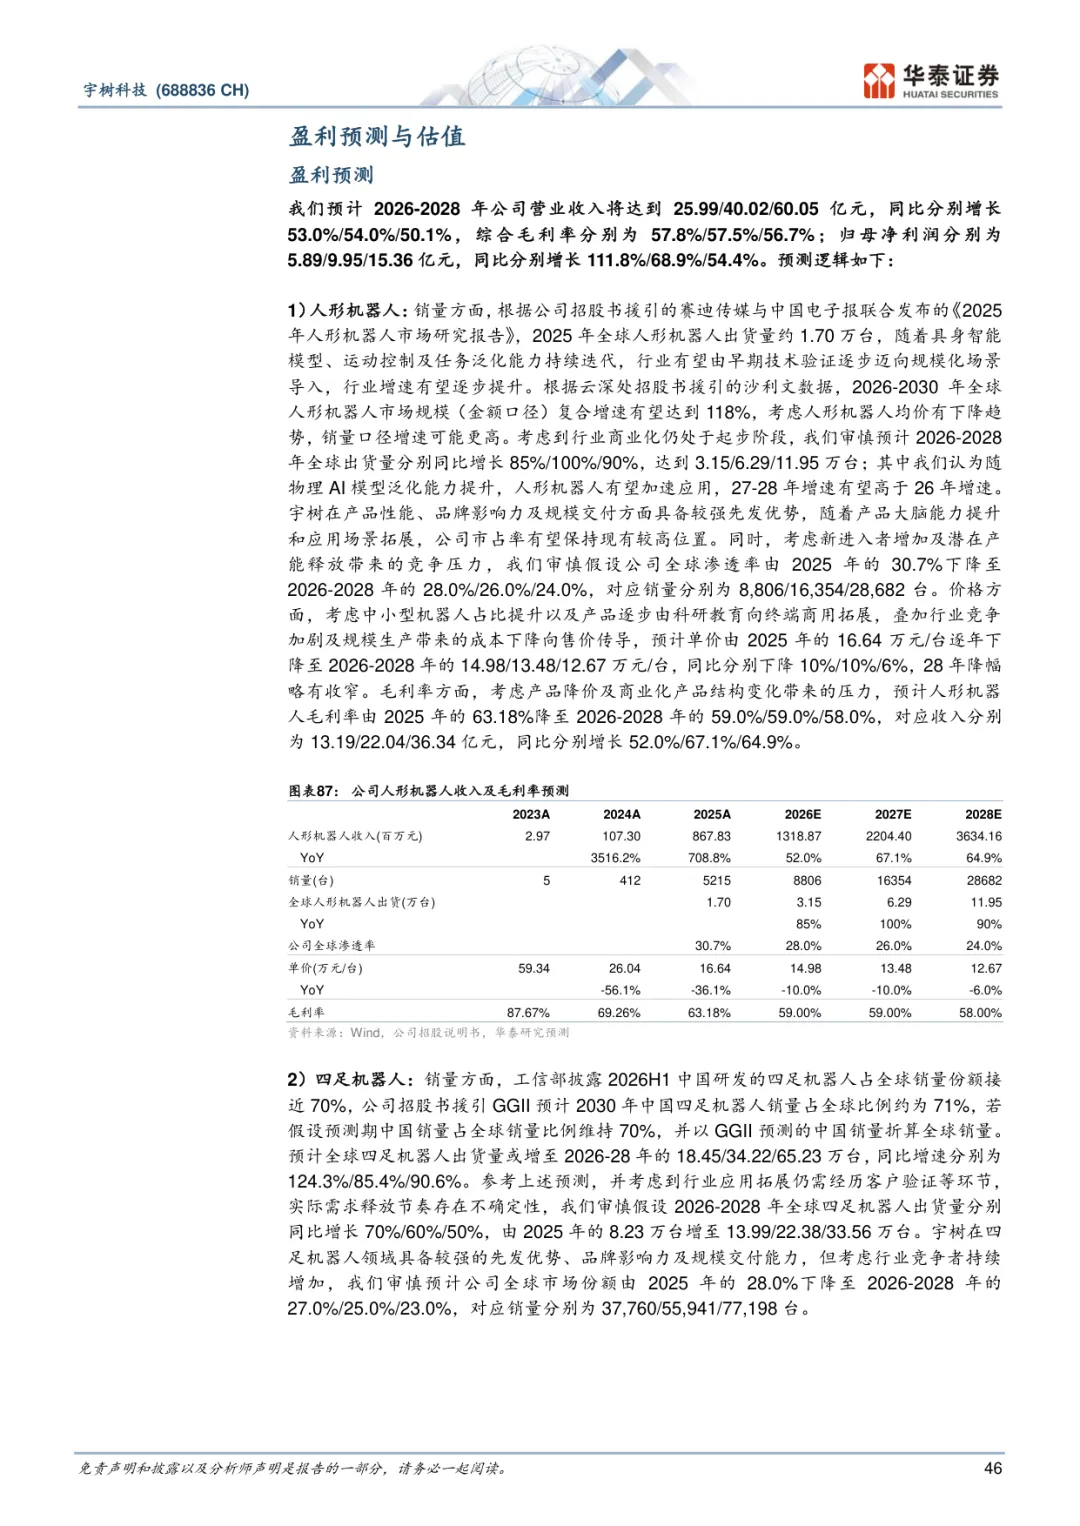
P46 盈利预测:2026-28 归母净利 5.89/9.95/15.36 亿