研报速递
文章摘要:矿用卡车是矿山生产体系中的核心运输装备,用于露天或地下矿山中矿石、废石与物料的装载与运输,特点是载重大、动力强、能适应陡坡、恶劣路况与极端气候。这个行业正在同时经历三件事:大型化、电动化与无人化,其中无人驾驶的落地速度远超公路场景。据Global Info Research统计,2025年全球市场规模为56.89亿美元,2032年将增至69.67亿美元,2026至2032年复合增长率2.98%。据环洋市场咨询判断,2.98%的增速看似平淡,但结构变化剧烈:增量不在整车,而在无人化改造、新能源动力与后市场服务。
自动驾驶在公路上讲了十几年,真正跑通的第一个场景是矿坑。没有行人、没有红绿灯、路线固定、车速不高,这些在公路上是障碍,在矿区却成了优势。无人矿卡已经在全球多个大型露天矿实现常态化运行,而乘用车的完全自动驾驶还在等法规。
一、行业概述
矿用卡车的定义比想象中宽。它既包括露天矿用的刚性自卸车与铰接式卡车,也包括地下矿用的铲运机与井下卡车。两类产品的结构、工况与客户完全不同:露天矿追求载重与效率,单车载重可达数百吨;地下矿追求通过性与灵活性,车身要能塞进狭窄的巷道。
核心指标是载重、动力与可靠性。载重决定了单趟的运输量,动力决定了爬坡能力,可靠性决定了出勤率。矿山的作业是连续的,一台车停机就意味着整条运输链的产能损失,因此客户对可靠性的要求远高于对价格的敏感度。
工况的严苛程度超出一般工业设备。满载下坡时的制动负荷、粉尘对滤芯的堵塞、极端温差对材料的影响、路面冲击对车架的疲劳,这些因素叠加,使矿用卡车的设计寿命与维护体系与公路卡车完全不同。
技术演进有三条主线。大型化是为了降低吨矿运输成本,减少设备数量与人员配置;电动化是为了应对排放法规与燃料成本,纯电、换电、架线、燃料电池多条路线在并行;无人化是为了提升安全与效率,实现二十四小时连续作业。
与替代方案的关系需要说清。皮带运输在固定路线上效率更高,但灵活性差;铁路运输适合长距离,但建设成本高;矿用卡车的优势是灵活,能适应不断变化的采场布局。这一优势决定了它在露天矿中的核心地位。
二、市场规模与增长预测
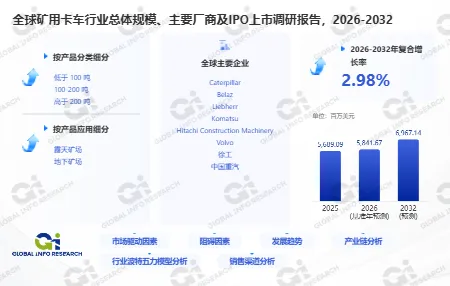
据Global Info Research统计,2025年全球矿用卡车市场规模为56.89亿美元,2032年将增至69.67亿美元,2026至2032年复合增长率2.98%。这个增速低于多数工程机械,原因是它是一个存量更新驱动的市场,而不是增量扩张的市场。
2.98%的构成里,量的增长很有限,价的提升是主要来源。全球矿山的数量与开采强度相对稳定,新增矿山的数量不多;而单台设备的价值量在上升,大型化、电动化与无人化都在推高单价,同一台车的价格可以是五年前的两倍。
区域分布与矿产资源布局相关。澳大利亚、南美、非洲、中亚是主要的矿业地区,也是矿用卡车的主要市场;中国、美国、俄罗斯的煤炭与金属矿规模大,需求稳定;东南亚的镍矿、非洲的铜钴矿在扩张,为设备提供了增量。
这个市场的一个特点是客户极度集中。全球大型矿业集团的数量有限,一家集团的采购决策就能影响整年的订单。设备企业因此必须与矿业集团建立长期合作,参与矿山的设计与规划,而不只是卖车。
价格趋势上,常规柴油车型的单价相对稳定,因为技术成熟、竞争充分;新能源与无人驾驶车型的价格明显更高,且议价空间小。产品结构的变化,比单价的变化更能解释规模的增长。
三、产品分类与应用场景
(一)产品分类
按使用场景分,露天矿用与地下矿用。露天矿用卡车载重大、体积大,是市场的主力;地下矿用卡车车身低矮、转弯半径小,需要适应巷道的限制,技术要求更特殊。
按载重分,中小型、大型与超大型。中小型在数十吨级,用于中小矿山与辅助运输;大型在一百到两百吨级,是露天矿的主力;超大型在两百吨以上,用于大型露天矿,单车价格可达数百万美元。
按动力形式分,柴油、纯电、换电、架线与人燃料电池。柴油仍是主流,但受排放法规约束;纯电与换电适合固定路线与短距离运输;架线式适合长距离重载上坡;燃料电池适合对续航要求高的场景。
(二)应用场景
露天金属矿是最大的场景。铜、铁、金、锂等金属矿的开采需要大量运输,矿用卡车承担从采场到破碎站或堆场的运输任务。这类矿山的规模大、运距长,对载重与效率的要求最高。
露天煤矿是稳定场景。煤矿的运距相对短、批量大,对设备的耐用性与出勤率要求高。这一市场的价格敏感度高于金属矿,但对服务能力的要求同样严格。
地下矿是技术要求最细的场景。巷道狭窄、通风受限、粉尘浓度高,设备必须满足低排放、低矮化与灵活转向的要求。电动化在地下矿的推进速度快于露天矿,因为柴油尾气在井下的危害更大。
砂石骨料矿是增量场景。基建与房地产带动了砂石需求,这类矿山的规模较小、数量多,对中小型设备的需求稳定。客户多为区域性企业,价格敏感度高。
尾矿与排土场治理是新兴场景。矿山闭坑后的生态修复需要大量的土方运输,这一需求与环保政策相关,正在形成新的市场。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球矿用卡车市场的集中度较高,头部企业集中在少数工业国家,产品覆盖从数十吨到数百吨的全系列。行业格局相对稳定,新进入者难以在短期内撼动。
头部企业的优势在整机与系统。矿用卡车不是孤立的设备,它与铲装设备、破碎站、运输调度系统构成一个整体。能提供整套方案的企业,可以在矿山规划阶段就介入,从而获得长期订单。
中国企业的优势在性价比与电动化。在中小吨位与地下矿用车型上,中国厂商的价格优势明显,交付周期短;在电动化上,中国的电池与电驱动产业链完整,为换电与纯电车型提供了支撑。短板在超大型车型与全球服务网络。
专业无人驾驶方案商的角色在上升。它们不造车,而是提供感知、决策与调度系统,与整车厂合作完成改造。这类企业的价值在于软件与算法,而不是机械制造。
格局变化的变量是无人化。如果无人驾驶成为标配,竞争的重心会从机械性能转向软件能力,具备算法与系统集成能力的企业将获得优势。这一转向可能打破现有的格局。
五、产业链结构分析
上游是钢材、发动机、轮胎、液压件与电池。车架与货箱用高强钢,焊接工艺决定了结构寿命;发动机要满足排放法规,大功率柴油机集中在少数厂商;轮胎的直径可达数米,单条价格数十万元,是主要消耗品;液压件决定举升与转向的可靠性。
中游是整车制造与系统集成。核心工作是把动力、传动、液压与控制系统集成在极端的工况下,保证可靠性与可维护性。无人驾驶车型还需要集成感知设备、通信模块与调度系统,技术复杂度显著提高。
下游是矿业集团、工程承包商与矿山服务公司。采购方式分化:大型矿业集团走全球框架协议,要求供应商具备全球服务能力;工程承包商按项目采购,看重交付与租赁方案;矿山服务公司提供运营外包,看重设备的可用率与维护成本。
配套环节包括备件、维修、再制造与运营服务。矿用卡车的备件价值量高,是后市场的主要收入来源;维修需要现场服务团队与专用工具;再制造可以延长设备寿命,降低客户的资本开支;运营服务则把设备与人员打包,按吨公里收费。
成本结构上,钢材与动力系统占比约四成,轮胎与液压件占两成,其余为装配、物流与服务。轮胎是使用成本的大项,一条巨型轮胎的价格可以抵得上一台中小型设备,这也是矿山重视轮胎管理的原因。
驾驶员的供给也在改变成本结构。矿卡司机需要在偏远矿区长期驻守,招工难、培训周期长、流失率高,人力成本在运营支出中的占比不低。无人化不仅省下人力,还省下了与人员相关的住宿、通勤、安全管理等一整套配套成本,这部分隐性支出往往被低估。
六、主要驱动因素
第一个驱动是矿产资源的需求。新能源产业对铜、锂、钴、镍的需求在上升,高端制造对稀有金属的需求稳定,矿山的开采强度随之提高。这一趋势是设备需求的基本盘。
第二个驱动是矿山智能化。大型矿业集团在推进智慧矿山建设,通过自动化与智能化降低人力依赖、提升安全性。矿用卡车作为运输环节的核心,其无人化改造是智慧矿山的重要组成部分。
第三个驱动是设备大型化。降低吨矿运输成本是矿山的永恒主题,大型化可以减少设备数量与人员配置,简化现场管理。这一趋势推动制造商不断推出更大吨位的新产品,也加速了老旧设备的淘汰。
第四个驱动是环保法规。碳排放与尾气排放的监管在收紧,柴油矿卡面临压力。纯电、换电、架线、燃料电池等新能源路线在部分矿区实现商业化应用,推动市场结构变化。
第五个驱动是存量设备更新。2010年代矿业繁荣期投入的设备陆续进入寿命末期,未来几年将迎来集中更新窗口。这一轮更新不只是数量替换,更是向高效率、低排放、智能化设备的升级。
Q1:无人矿卡为什么比公路自动驾驶先落地?
A(答):因为场景简单得多。矿区是封闭环境,没有行人、没有社会车辆、没有红绿灯,路线固定、车速低,所有变量都在可控范围内;而且矿山有强烈的经济动机——无人化可以实现二十四小时连续作业,降低人力成本,还能把人从危险区域撤出来。技术难度低加上付费意愿强,落地自然更快。
Q2:电动矿卡能跑得动吗?
A(答):在特定工况下可以,甚至更有优势。矿卡的运输路线固定,重载上坡、空载下坡的循环很规律,下坡时的制动能量可以回收,这让电动化的经济性比公路车辆更好;换电模式可以解决充电时间长的问题,架线模式适合长距离重载上坡。但在运距长、坡道复杂的矿山,柴油仍有优势。
Q3:为什么这个市场只有2.98%的增速?
A(答):因为它是存量更新市场。全球矿山的数量与开采强度相对稳定,新增矿山不多,需求主要来自旧设备替换;而单台设备的价格虽然在涨,但替换的节奏是平缓的。真正的增长在结构里——无人化改造、新能源动力与后市场服务,这三块的增速远高于整车。
本文参考Global Info Research发布的《全球矿用卡车行业总体规模、主要厂商及IPO上市调研报告,2026-2032》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: