研报速递
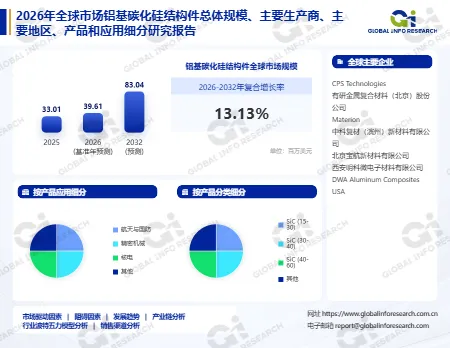
文章摘要:铝基碳化硅结构件是以铝碳化硅金属基复合材料为原料,通过铸造、粉末冶金或机械加工制成的结构件。这种材料用铝或铝合金作基体、碳化硅颗粒或纤维作增强相,既保留了铝的轻质与加工性,又把刚度、强度、导热与尺寸稳定性提升了一个档次。它本质上是一种热与机械的复合功能件,同时承担结构支撑与热管理。据Global Info Research统计,2025年全球市场规模为0.33亿美元,2032年将增至0.83亿美元,2026至2032年复合增长率13.1%。据环洋市场咨询判断,这个市场的增长来自一个极窄的技术缝隙:芯片、陶瓷与封装材料的热膨胀系数各不相同,能把两者匹配起来的材料寥寥无几。
一块芯片在工作时发热,热量要通过封装传到散热器。问题是芯片的热膨胀系数小,金属散热器的热膨胀系数大,温度一变化,两者膨胀的量不同,界面就会产生应力。反复的热循环之后,焊层开裂、芯片失效。解决这个问题的思路很朴素:找一种热膨胀系数可以调到与芯片匹配的材料。
一、行业概述
铝基碳化硅的物理逻辑在复合效应。铝的热膨胀系数约为每摄氏度二十三微米每米,碳化硅只有四左右;把碳化硅颗粒分散到铝基体中,复合材料的热膨胀系数会随着碳化硅体积分数的增加而下降,可以在一个较宽的范围内调节。这个可调性,是它区别于其他材料的核心。
力学性能同样受益。碳化硅的硬度与弹性模量远高于铝,作为增强相加入后,复合材料的刚度可以提升一倍以上,比刚度接近钛合金。这意味着在同样的结构刚度要求下,零件可以做得更轻,对航天与航空的价值不言而喻。
导热能力是另一个卖点。铝的导热系数约为每米每开尔文两百瓦,碳化硅的导热系数更高,两者复合后的导热能力在纯铝的水平附近,远高于钛合金与钢。对功率器件与光电器件而言,能把热及时导走,就等于延长了寿命。
制备工艺有三条路线。搅拌铸造把碳化硅颗粒搅入熔融铝中,成本低、适合复杂形状,但颗粒分布不易均匀;粉末冶金把铝粉与碳化硅粉混合后烧结,均匀性好、性能高,但成本高、尺寸受限;挤压铸造与压力浸渗把熔融铝压入预制件,适合高体积分数与近净成形。工艺选择取决于零件的形状、性能与批量。
与替代材料的比较要说清。可伐合金的热膨胀系数与陶瓷匹配,但密度大、导热差;钼铜合金的导热好,但密度更高、加工难;铝硅合金的成本低,但热膨胀系数偏高、刚度不足。铝基碳化硅的位置在"低密度、可调膨胀、高刚度、可加工"这四项的交集上,替代关系有限。
二、市场规模与增长预测
据Global Info Research统计,2025年全球铝基碳化硅结构件市场规模为0.33亿美元,2032年将增至0.83亿美元,2026至2032年复合增长率13.1%。这个规模在材料行业里极小,但增速极高,原因不是需求爆发,而是基数太低、单价太高。
13.1%的构成里,量的增长来自航天与半导体设备的产能扩张,价的提升来自零件复杂度与精度等级。单件产品的价格可以从几十美元到上千美元,取决于尺寸、精度与后处理;高精度结构件的加工成本往往超过材料成本本身。
区域分布与航天工业布局相关。北美是最大的市场,航天与国防的需求集中,材料与加工能力完整;欧洲以卫星与科研项目为主,对精度要求高;中国在卫星、导弹与半导体设备上的投入在增加,是增长最快的市场;日本在精密加工上有优势,服务本地电子产业。
这个市场的一个特点是项目驱动。单个卫星型号或雷达系统的用量可能只有几百件,但单价高、验证周期长。订单的波动大,企业的产能利用率不稳,这也是行业规模难以做大的原因。
价格趋势上,材料成本随着碳化硅粉与铝锭的价格波动,但占比不高;加工成本是主要项,尤其是精密磨削与表面处理。产品结构向高精度、大尺寸、复杂形状演进,是均价上行的主要动力。
三、产品分类与应用场景
(一)产品分类
按增强相形态分,颗粒增强与纤维增强。颗粒增强的成本低、各向同性,是主流;纤维增强的性能更优,尤其是沿纤维方向的强度与韧性,但成本高、工艺复杂,用于高端场景。
按制备工艺分,搅拌铸造件、粉末冶金件与挤压铸造件。搅拌铸造适合复杂形状与中等性能;粉末冶金适合高性能与小尺寸;挤压铸造适合高体积分数与近净成形。工艺决定了性能的上限与成本的底线。
按功能定位分,结构件、热管理件与封装件。结构件强调刚度与尺寸稳定性;热管理件强调导热与膨胀匹配;封装件强调气密性与可镀性。三类产品的设计要求不同,客户也不同。
(二)应用场景
航天器结构是最大的场景。卫星的支架、光学平台的基座、天线的支撑结构,都要求低密度、高刚度与尺寸稳定。复合材料的热膨胀系数可以调到接近零,避免温度变化引起的光路偏移,这对高分辨率成像至关重要。
航空电子是稳定场景。机载雷达、光电吊舱、惯导系统的结构件要在宽温域内保持精度,铝基碳化硅的尺寸稳定性正好满足这一要求。这类应用的验证周期长,但一旦定型就长期稳定。
半导体设备是增长场景。光刻机、刻蚀机、离子注入机的运动平台与支撑结构,要求高刚度、低热变形与高洁净度。制程越先进,对热稳定性的要求越高,这为材料开辟了新的应用空间。
功率电子封装是新兴场景。绝缘栅双极型晶体管、碳化硅器件的基板需要与芯片的热膨胀匹配,同时要导热。铝基碳化硅基板在这一场景中替代了传统的铜钨与钼铜,重量更轻、成本更低。
地面兵器与光电系统是细分场景。坦克的火控系统、导弹的导引头、激光器的壳体,都要求轻量化与热稳定。这类应用对可靠性要求极高,验证标准严,但批量相对稳定。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球铝基碳化硅结构件市场的主要厂商包括CPS Technologies 与有研金属复合材料(北京)股份公司等。市场参与者数量有限,集中度较高,原因是技术门槛与认证壁垒。
CPS Technologies 的优势在研发与定制化。它在产品开发与定制化服务上表现突出,能满足不同客户的特殊需求,尤其是在航天与国防领域积累了长期的供货业绩。这类企业的壁垒不在产能,而在与客户的共同开发关系。
有研金属复合材料是国内的代表。它依托科研院所的背景,在材料制备与工程化上有积累,服务国内航天与电子客户。国内企业的优势在响应速度与成本,短板在高端认证与国际业绩。
上游材料企业的角色也重要。Nanomakers、Washington Mills 等提供碳化硅粉体,粉体的粒径分布、纯度与表面状态直接影响复合材料的性能;天岳先进等企业在碳化硅材料上有布局,为国内产业链提供了基础。
格局变化的变量是半导体设备的需求。如果铝基碳化硅在光刻机与刻蚀机的运动平台上实现规模化应用,市场规模会快速扩大,具备精密加工能力的企业将获得优势。目前这一转变还在早期。
五、产业链结构分析
上游是碳化硅粉、铝锭与预制件。碳化硅粉的粒径、形貌与纯度决定了复合材料的均匀性与性能;铝锭的纯度影响界面结合;预制件用于挤压铸造,其孔隙结构决定了浸渗的质量。原材料的供应集中在少数厂商,价格波动不大但质量差异明显。
中游是复合材料制备与零件加工。制备环节要控制碳化硅的体积分数与分布,界面反应要抑制有害相的形成;加工环节包括切削、磨削、钻孔与表面处理,材料的硬度高、耐磨性强,加工难度大,需要金刚石工具与专用工艺。
下游是航天、航空、电子与兵器客户。采购方式分化:航天与国防走型号配套,认证周期长、要求严;半导体设备走供应商体系,看重精度与洁净度;工业客户按项目采购,看重成本与交期。
配套环节包括检测、镀覆与装配。检测要覆盖密度、孔隙率、热膨胀系数、导热系数与力学性能;镀覆是为了提高可焊性与耐蚀性,镍磷镀是常用方案;装配环节要把结构件与芯片、陶瓷、金属件连接,连接工艺影响整体可靠性。
成本结构上,材料占比约三成,加工占比超过四成,其余为检测、管理与认证费用。加工成本高是这个行业的显著特征,因为材料的硬度使切削与磨削的效率低、刀具磨损快。
六、主要驱动因素
第一个驱动是卫星发射数量的增长。全球卫星发射计划在未来五年内将增长约三成,低轨星座的建设带来了大量的结构件需求。卫星的轻量化与热稳定性要求,正好对应铝基碳化硅的性能优势。
第二个驱动是半导体设备的升级。制程越先进,对设备的运动精度与热稳定性要求越高。光刻机的工件台、刻蚀机的腔体支撑,都需要低热膨胀、高刚度的材料,这为铝基碳化硅开辟了新场景。
第三个驱动是功率器件的散热需求。碳化硅与氮化镓器件的功率密度高,对封装基板的导热与膨胀匹配要求严。铝基碳化硅基板在这一场景中替代了传统的铜钨材料,重量更轻、成本更低。
第四个驱动是国防装备的升级。新型导引控制系统、高精度武器平台对结构件的轻量化与尺寸稳定性要求提高。这类需求对价格不敏感,但对可靠性要求极高,是高端产品的主要市场。
第五个驱动是材料工艺的进步。搅拌铸造、粉末冶金与挤压铸造的工艺在改进,材料的性能在提升,成本在下降。加工技术的进步,尤其是超精密磨削与超声加工,使复杂结构件的批量制造成为可能。
七、行业发展机遇
据环洋市场咨询(Global Info Research)的判断,第一个机会是半导体设备的国产化配套。光刻机、刻蚀机、离子注入机的国产化在推进,配套的结构件需要同步突破。具备精密加工能力的企业,可以在这个高壁垒市场获得稳定份额。
第二个机会是低轨星座的结构件。低轨卫星的批量生产对成本敏感,但对性能的要求不降。开发标准化的结构件模块,可以实现批量制造、降低成本,这是行业从项目制走向产品化的关键。
第三个机会是功率模块封装。新能源汽车、光伏逆变器、轨道交通的功率模块对散热基板的需求在增长。铝基碳化硅基板在这一场景中的性价比优势明显,随着碳化硅器件的普及,需求会快速上升。
第四个机会是加工技术的突破。材料的硬度高、加工难,是成本居高不下的主要原因。超精密磨削、超声加工、激光加工的应用,可以提高效率、降低成本,从而打开更广的应用场景。
第五个机会是回收与再利用。复合材料的回收难度大,废料处理是客户的负担。开发回收工艺,既可以降低成本,也符合环保趋势。
八、进入壁垒与市场展望
第一道壁垒是材料制备。碳化硅与铝的界面反应会生成有害相,降低性能;颗粒的均匀分布难以控制,影响一致性。这些问题的解决需要长期的工艺积累,无法通过设备采购获得。
第二道壁垒是精密加工。材料的硬度接近陶瓷,切削与磨削的效率低、刀具磨损快。要把零件做到微米级精度,需要金刚石工具、专用设备与工艺参数,这套能力是行业的核心门槛。
第三道壁垒是认证。航天与国防客户对材料的验证极为严格,需要提供热循环、力学、气密性与空间环境适应性的完整数据。认证周期长、费用高,一旦通过则形成稳定的供应关系。
第四道壁垒是客户共同开发。结构件的设计往往与客户的系统方案绑定,供应商需要在设计阶段就介入,提供材料特性与工艺建议。这种关系一旦建立,切换成本极高。
市场展望上,13.1%的复合增速会延续,节奏取决于卫星发射与半导体设备的投资。结构上,半导体设备与功率封装的占比会上升,航天结构的份额保持稳定;区域上,中国的增速最快,北美的存量最大。对厂商而言,机会在半导体配套与批量制造,风险在加工成本与认证周期。这个市场的规模不会大,但它的位置很难被替代。
Q1:热膨胀系数为什么这么关键?
A(答):因为不同材料一起工作时,温度变化会让它们膨胀不同的量,界面就产生应力。芯片的热膨胀系数小,金属散热器的大,反复热循环后焊层会开裂、器件会失效。铝基碳化硅可以把热膨胀系数调到与芯片或陶瓷接近的水平,从源头上消除这个应力,这比加厚焊层或增加缓冲层更根本。
Q2:为什么不直接用铝或钢?
A(答):铝的热膨胀系数太高,与芯片不匹配,而且刚度不足,受力容易变形;钢的密度大、导热差,重量上去了,热又散不出去。铝基碳化硅的优势是同时满足四个条件:密度只有钢的三分之一、刚度接近钛合金、导热接近纯铝、热膨胀系数可调。这四个条件同时满足的材料很少。
Q3:这个市场只有几千万美元,为什么增速这么高?
A(答):因为基数太低、单价太高。全球市场不到一亿美元,单个卫星型号或半导体设备的用量只有几百件,但每件的价格可以从几十到上千美元。增速高不是因为需求爆发,而是因为几个新场景同时在起量:低轨星座、半导体设备国产化、碳化硅功率器件封装。规模小,但每一个场景的门槛都很高。
本文参考Global Info Research发布的《全球铝基碳化硅结构件行业总体规模、主要厂商及IPO上市调研报告,2026-2032》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
联系我们:
微信/电话:176 6505 2062
联系邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: