行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

【原创研究】2025年美国传媒产业发展报告

wang 2026-11-16 行业资讯
【原创研究】2025年美国传媒产业发展报告

本报告由清华大学伊斯雷尔·爱泼斯坦对外传播研究中心发布,作者为史安斌、杨晨晞,清华大学新闻与传播学院硕士研究生李斌斌、江南、赵修齐、徐天一参加了资料搜集和部分文稿的撰写。

刊载于《传媒蓝皮书-中国传媒产业发展报告(2026)》

摘要:2025年,美国传媒产业在政治不确定性增强、行业结构性调整以及技术驱动的多重作用下,呈现出复杂而动态的演变态势。新闻与广播电视业在用户流失与信任下降的背景下持续收缩,并加速向数字化与多平台分发转型。互联网与社交媒体生态总体趋于稳定,头部平台优势进一步巩固,同时去中心化平台与人工智能入口开始对用户注意力格局产生新的影响。广告行业在总体增长的同时结构分化加剧,数字广告占比持续提升,平台集中趋势进一步强化。影视娱乐与流媒体领域呈现温和复苏,围绕华纳兄弟的收购战凸显了影视流媒体竞争新格局。新兴媒介产业中,生成式人工智能与多模态内容生产加速发展,推动传媒产业向智能化与多元化方向演进,并对媒介生态产生深远影响。

关键词:美国传媒产业;社交媒体;人工智能;人机共生

新闻与广播电视业

2025年,美国传统新闻业在用户持续流失、平台分发挤压以及资源加速向数字业务转移的多重压力下,全年呈现出持续性的裁员与岗位收缩趋势。这一趋势贯穿年初至年末,并在不同类型媒体机构中反复出现。2025年1月下旬,CNN宣布重组并裁撤约200个岗位,裁员主要集中于其电视业务,同时明确将资源进一步向数字产品与线上业务倾斜。5月,《洛杉矶时报》裁减14名新闻编辑室员工,约占其新闻编辑室总人数的6%。进入下半年,行业收缩趋势进一步延续:10月,NBC News启动新一轮裁员,约150人受到影响,占其员工总数约7%;11月,在地方报业普遍面临成本压力的背景下,赫斯特集团在收购《达拉斯晨报》后裁撤包括编辑与制作在内的26个岗位,并引发当地新闻工会的强烈反应。整体来看,裁员已由阶段性调整转变为不断延续的结构性趋势,反映出美国新闻业在数字转型过程中的深层压力。
传统新闻业的困境在一定程度上与公众对新闻机构信任度的持续下滑密切相关,其中政治立场分化的影响尤为突出。英国牛津路透新闻研究院数据显示,仅有30%的美国民众对新闻整体持信任态度,在国际比较中处于较低水平,且多数新闻机构的信任度在过去一年中进一步下降。皮尤研究中心于2025年10月发布的调查亦显示,仅有56%的受访者表示对全国性新闻机构的信息“有一些或很多信任”,较2025年3月下降11个百分点;相比之下,地方新闻的信任水平虽相对较高,但也由此前的80%降至70%,表明公众对新闻作为公共信息来源的基本信任正在减弱。同时,信任问题与党派身份之间的关联愈发紧密。皮尤研究中心2025年6月的研究指出,民主党人信任的新闻来源范围相对更广,而共和党人则普遍对多数主流新闻机构持不信任态度,两党之间“信任多于不信任”的信息来源交集十分有限。在这一背景下,媒体在受众心中的角色更容易从公共信息提供者转向政治阵营的象征,新闻信任也逐渐体现为一种基于“身份政治”的判断,而非基于专业性的评价。
在上述多重压力之下,媒体机构普遍在压缩传统业务与推进数字化转型之间寻求新的平衡。在美国,通过社交媒体和视频平台获取新闻的比例快速上升,于2025年首次超过电视、新闻网站和应用程序,这意味着传统媒体在内容分发端的主导权持续削弱。在这一背景下,数字化转型已不再局限于建设官方网站或移动应用,而是转向对内容形态与传播渠道的系统性重构:在内容生产层面,同一新闻主题需要被拆分并转化为适配不同平台的多种表达形式,如短视频、播客、直播和邮件简报(newsletter)等,以满足受众碎片化消费与即时互动的需求;在分发层面,媒体逐步从以官网或App为中心的单一渠道模式,转向在优兔(YouTube)、TikTok、照片墙(Instagram)和X(前推特)等多平台之间进行矩阵化运营,以扩大触达范围并增强用户黏性。
与内容多形态化趋势相伴而生的,是新闻分发的人格化与AI化(人工智能化)同步推进。一方面,社交媒体与视频平台正在塑造一个充满替代性媒体的传播环境,大量播客主播(Podcaster)、视频博主(YouTuber)与短视频创作者(TikToker)不断涌现,无论是政治人物还是普通个体都得以绕过传统新闻机构直接组织传播。在这一结构中,意见领袖(Key Opinion Leader, KOL)与“新闻网红”(news influencers)逐渐成为部分受众获取新闻与观点的重要入口。皮尤研究中心数据显示,约五分之一的美国成年人表示会经常通过新闻网红获取新闻,这一现象在年轻群体中尤为明显,18至29岁人群中接近四成的人经常依赖此类渠道获取新闻。另一方面,人工智能技术正逐步进入新闻分发的前台环节。在美国,AI主播目前主要应用于天气新闻等高频、强服务属性的内容场景,例如气象主持人艾米·弗里兹(Amy Freeze)在2025年已将AI分身用于多地天气视频播报与互动问答。总体来看,AI正从辅助编辑的后台工具,逐步转向直接参与出镜呈现,并被用于内容的规模化生产。
在分发结构变化与用户行为转型的背景下,不同层级的新闻机构均在探索各自的转型路径,但其策略与处境呈现出明显分化。对于头部媒体而言,核心方向在于通过产品整合与服务延展提升用户黏性,将订阅从单一新闻消费转变为日常化的综合服务。以《纽约时报》为代表,其通过将新闻内容与生活方式及工具型产品进行捆绑,例如益智游戏Wordle、产品测评平台Wirecutter以及体育媒体The Athletic等,以提升用户参与度并拓展订阅收入来源。2025年9月,《纽约时报》进一步推出家庭订阅方案(All Access Family、Games Family),以扩大用户覆盖范围并增强使用深度。同时,其与亚马逊达成多年生成式人工智能授权合作,表明内容授权正逐渐成为头部媒体新的收入来源之一。
相比之下,地方媒体的转型环境更为严峻。尼曼新闻实验室数据显示,在过去一年中,美国共有136家报纸因停刊或合并而消失,其中绝大多数为规模较小的独立报纸,而这些报纸通常是社区层面最重要的新闻来源。在具体地区层面,自2024年7月至2025年10月,犹他州已有三家小型地方报纸(Wasatch Wave、Summit County News、Morgan County News)相继停刊。与此同时,新闻供给端的持续萎缩进一步加剧了地方媒体的结构性困境:2025年,美国已有213个县完全缺乏地方新闻来源,高于上一年的206个,另有1524个县仅剩一个新闻来源,约5000万人处于“新闻荒漠”(news deserts),即处于有限或几乎没有稳定且可靠的地方新闻的状态。在此背景下,地方媒体逐渐转向以社区为核心的运营模式,将订阅与线下活动及公共参与相结合。例如,南卡罗来纳州的《邮报与信使报》(Post and Courier)通过举办“门廊漫谈”(Charleston Porch Talks)等线下活动,以及会员计划“新闻保护协会”(Journalism Preservation Society)的相关福利,培育社区支持,并将活动收益反哺公共服务与调查报道。总体来看,尽管地方新闻供给持续收缩、商业空间不断压缩,但部分媒体正通过强化社区连接与多元收入结构,尝试在不利环境中维持运营并探索可持续路径。
总体来说,2025年美国传统新闻业延续裁员和岗位收缩的趋势。在政治极化的影响下,公众对新闻机构的信任持续下降,影响了传统媒体的公信力。传统媒体数字化转型加速,内容形态更加多样化,运营模式趋向平台矩阵化,并探索捐赠、活动和电商导购等多元收入来源。新闻网红与AI主播的崛起显示出社交媒体新闻分发的新变化。地方新闻在“新闻荒漠”加剧的情况下,试图通过社区参与和线下活动捆绑订阅,以应对日益严峻的生存挑战。

互联网与社交媒体

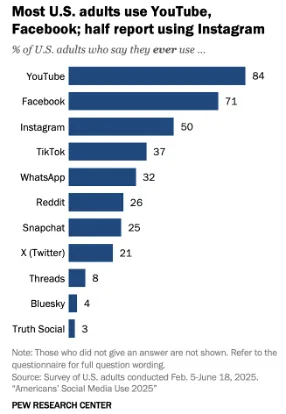
2025年,美国互联网发展已进入接近“全民在线”的成熟阶段。互联网用户总数约为3.24亿,占总人口的93.1%,同比增长约170万人;社交媒体活跃用户规模则达到2.54亿,同比增长0.4%,渗透率为73%。在此基础上,美国社交媒体平台格局呈现出较为稳定的结构特征:头部平台的注意力捕获能力依然稳固,中腰部平台用户规模持续分化,新兴平台则整体处于小众发展阶段。根据皮尤研究中心2025年针对美国成年人的社交媒体使用调查,头部平台的市场优势依旧显著,优兔与脸书(Facebook)的用户覆盖率分别达到84%和71%,以明显优势领先其他平台,持续占据社交媒体生态的核心位置。在中腰部平台梯队中,用户规模呈现梯度分布,照片墙的使用比例为50%,TikTok、瓦茨艾普(WhatsApp)与红迪(Reddit)则分别为37%、32%和26%。与此同时,串文(Threads)、蓝天(Bluesky)、真相社交(Truth Social)等新兴平台虽凭借差异化定位在特定用户群体中获得一定关注,但总体仍处于长尾发展阶段,尚未对既有竞争格局形成实质性冲击(图1)。
图1:2025 年美国成年人社交媒体使用情况(来源:皮尤研究中心)
值得关注的是,青少年群体的使用行为进一步强化了头部平台的结构性优势。数据显示,97%的美国青少年每天使用互联网,其中约五分之一表示几乎“持续在线”,并主要集中在TikTok与优兔等平台。这一趋势不仅凸显了头部平台在年轻用户中的高度吸引力,也在一定程度上预示着未来竞争格局的延续性:通过对新生代用户的早期渗透,头部平台的领先地位有望得到巩固,而中腰部及新兴平台则需在细分人群与差异化定位中寻找新的增长空间。
2025年,美国社交媒体平台与内容创作者之间的关系呈现出博弈加剧与路径分化并存的特征。一方面,主流平台的运营策略出现明显调整,更加侧重强化站内生态:在内容层面,通过优化信息流与推荐机制,减少外部链接对原创资讯网站的导流,从而提升用户在平台内的停留时长;在商业层面,则持续推进变现能力建设,不断完善广告产品与品牌合作体系。例如,元公司(Meta)于2025年宣布扩大旗下“串文”平台的广告投放范围,并披露其月活跃用户已突破3亿,既反映出平台用户规模的增长,也体现出其加速商业化布局和拓展市场份额的战略方向。
另一方面,在平台策略收紧与商业化加深的背景下,部分用户与内容创作者开始寻求替代性生态,转向去中心化或弱中心化的平台,以获取更可控的内容分发机制与更自主的社交体验,从而在一定程度上松动对传统平台的依赖。这一趋势使去中心化平台在2025年获得更多关注。其中,以用户自主、开放协议与算法选择权为核心特征的“蓝天”表现较为突出。根据其2025年发布的报告,蓝天平台用户规模由2594万增长至4141万,同比增长接近60%。这一增长表明,去中心化模式在特定用户群体中具有一定吸引力,也反映出美国社交媒体生态正从以中心化平台为主导,逐步向中心化与去中心化并存的多元格局演进。
此外,人工智能作为新型信息触达入口的重要性持续上升,且在青少年群体中的渗透尤为显著,逐渐成为重塑信息消费格局的关键变量。数据显示,约64%的美国青少年曾使用过人工智能聊天机器人(AI chatbot),其中近三成保持日均使用频率,并将其作为日常获取信息的重要渠道。作为“数字原生代”,青少年群体的信息消费行为具有一定前瞻性,这一变化也在一定程度上预示着未来用户注意力竞争的边界正在拓展:不仅存在于不同社交平台之间的存量竞争,还将延伸至传统信息流模式与AI驱动的对话式信息获取之间的竞争,信息触达的形式与场景因此趋于多元化。

影视与流媒体

2025年,美国电影产业出现小幅回暖,北美总票房约为86.55亿美元,较2024年的85.71亿美元增长约1%。尽管实现同比增长,但整体规模仍明显低于疫情前动辄超过百亿美元的水平。同时,考虑到平均票价上涨因素,实际观影人次进一步下降。行业数据公司Entelligence估算显示,2025年北美观影人次约为7.8亿,较2024年的8.2亿下降约4.9%,表明票房增长更多来自价格因素而非观影需求的实质性恢复。具体而言,2025年北美票房前十的电影情况如下表:
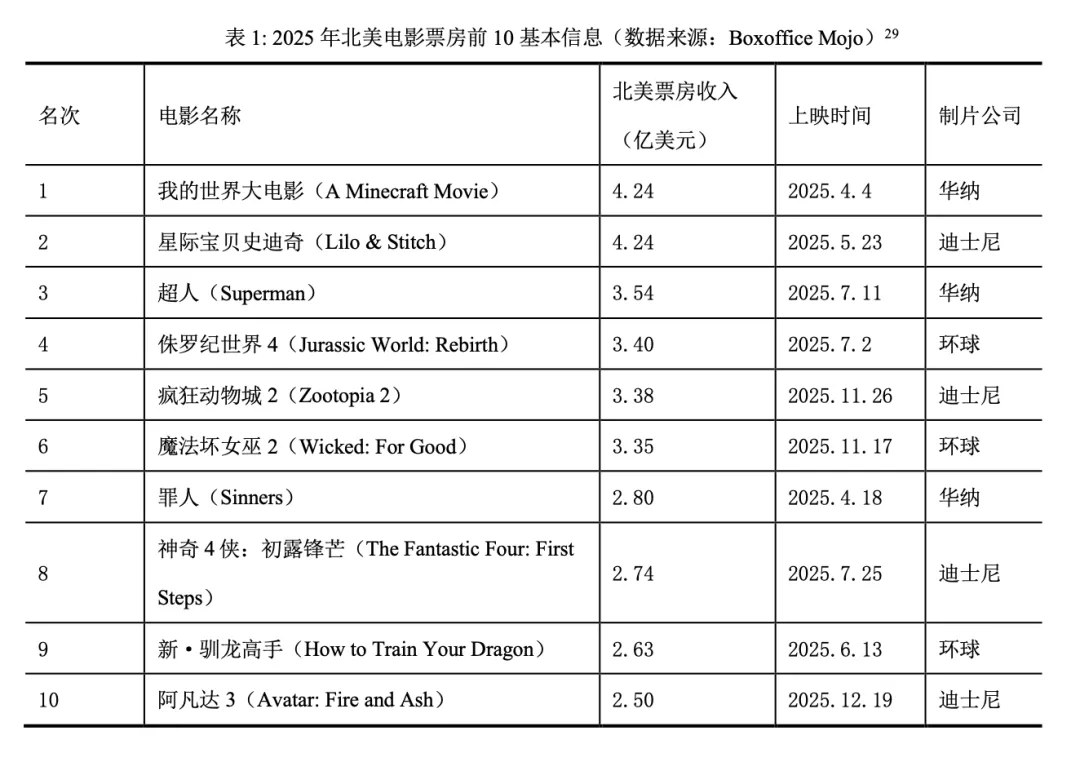
从年度票房前十影片来看,头部电影的市场表现较前两年有所回落。《我的世界大电影》与《星际宝贝史迪奇》的北美票房均为约4.24亿美元,明显低于2024年《头脑特工队2》(6.53亿美元)和2023年《芭比》(6.36亿美元)的水平,显示出头部影片“带动效应”的减弱。与此同时,观众对超级IP的审美疲劳持续显现,尤其体现在超级英雄类型片上。尽管漫威、DC及各类科幻与动画续作仍占据票房主导地位,但单纯依赖IP号召力已难以保证成功,部分作品如《美国队长4》《雷霆特工队》等票房表现均低于市场预期。
从制片公司格局来看,头部公司对市场的主导地位进一步强化。迪士尼、环球影业与华纳兄弟继续占据北美年度票房前列,其中迪士尼以约24.9亿美元位居首位,同比增长约13%,市场份额超过四分之一;环球影业以19.8亿美元排名第二,同比增长约5%;华纳兄弟以13.4亿美元位列第三,同比增长约15%。整体而言,票房进一步向头部制片公司集中,美国电影产业呈现出日渐集中化的寡头竞争格局。
2025年,美国流媒体行业呈现出阶段性回暖迹象。调查数据显示,美国用户平均每月在流媒体服务上的支出为51.71美元,较2024年增长22.01%,但整体水平仍低于2023年55.04美元的高点。这一变化一方面反映出以网飞(Netflix)为代表的平台通过推出低价订阅套餐、强化广告支持模式以及多平台捆绑销售等策略,在一定程度上恢复了用户付费意愿;另一方面也表明,“流媒体疲劳”(streaming fatigue)现象仍在延续。面对平台数量增加与内容供给过剩,部分用户在订阅选择与内容消费上出现负担感,进而对持续叠加的流媒体服务保持谨慎态度,甚至转向其他娱乐形式。
在美国影视与流媒体行业的结构调整过程中,围绕华纳兄弟探索(Warner Bros. Discovery)的并购竞标成为最具标志性的事件之一。网飞曾提出约827亿美元的收购方案,拟获得其电影、电视及流媒体核心资产,但随后派拉蒙·天空之舞(Paramount Skydance)提出更高报价,并以总估值约1110亿美元的方案反超,最终促使网飞放弃竞购,华纳转而接受派拉蒙方案。这一结果体现出传统影视公司在关键节点对流媒体平台扩张的反制能力。与此同时,网飞在退出内容资产并购竞争后迅速调整战略,于2026年收购由AI影视技术公司InterPositive,将其团队与技术整合至自身内容生产体系,用于提升后期制作效率、优化拍摄流程及赋能创作者。从行业影响来看,该系列动向一方面避免了“网飞+华纳”可能形成的内容与分发高度一体化格局,另一方面也推动竞争逻辑发生转变,即流媒体竞争正由以内容规模与IP整合为核心的内容竞争,进一步延伸至以人工智能与生产效率为导向的技术竞争,标志着美国影视与流媒体行业进入内容与技术双重驱动的结构性调整阶段。

广告业

在经历2024年的较快增长后,2025年美国广告业增速有所放缓,但整体仍保持稳步扩张,并处于结构性调整之中。根据行业数据公司MAGNA测算,2025年美国广告市场规模约为3980亿美元,同比增长4.6%,继续稳居全球最大广告市场,规模显著领先于第二大市场中国。从结构来看,数字广告持续增长并进一步巩固主导地位,全年收入约2970亿美元,同比增长10%,占比提升至75%;与之形成对比的是,传统媒体广告收入持续下滑,约为1000亿美元,同比下降7%,广告资源向数字渠道加速迁移。
与此同时,人工智能技术正深刻改变广告生产与投放逻辑。在效率导向驱动下,成本效益成为广告主的重要考量。调查显示,64%的行业高管认为AI在广告应用中的首要价值体现在成本优势,其次为创意提升与时间节约。借助Gemini等生成式AI工具,广告文案与创意可以在短时间内完成生成,显著降低内容生产门槛。在这一过程中,传统依赖人工操作的投放与执行岗位受到冲击,行业分工与人才结构随之调整。
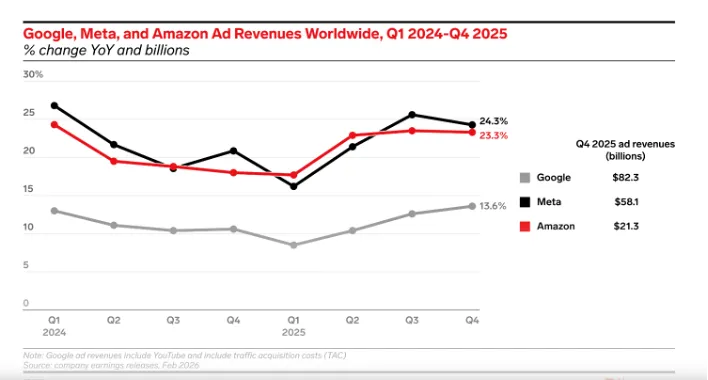
然而,AI技术的引入并未显著扩大行业总体规模,反而在一定程度上强化了既有平台格局。广告预算持续向头部平台集中,流量与数据资源的集中度进一步提升。数据显示,谷歌(Google)、元与亚马逊(Amazon)三大平台合计占据美国广告市场60%以上份额,并保持两位数增长(图2)。同时,头部平台加速推进内部生态整合,通过数据闭环强化从内容分发到消费转化的链路控制,进一步巩固市场优势。在此背景下,中小平台的商业空间受到挤压,逐渐边缘化为平台生态中的附属角色。
图2:2024-2025年美谷歌、元和亚马逊全球广告营收(来源:Emarketer)
高度集中的市场结构亦引发监管层面的持续关注。2025年4月,美国联邦法院再次裁定谷歌在数字广告市场存在垄断行为;与此同时,美国联邦贸易委员会针对亚马逊广告业务的反垄断诉讼进入关键审理阶段,并持续推进针对元公司垄断相关案件的上诉程序。整体来看,监管与平台之间的博弈仍在延续。
总体而言,2025年美国广告业在规模上保持增长,但技术进步所带来的红利并未在行业内部均衡分配,反而在一定程度上强化了头部平台的市场优势。未来,如何在技术驱动与市场公平之间寻求平衡,并应对新一轮周期性变化,将成为行业发展的重要议题。

新兴媒介产业

2025年,美国新兴媒介产业在技术驱动与产业融合的背景下加速发展。2025年7月,美国白宫发布《赢得竞争:美国人工智能行动计划》,围绕加速AI创新、强化基础设施建设以及引领国际AI外交与安全三大支柱,提出30项重点举措与100余项具体政策行动,旨在巩固美国在全球人工智能竞争中的领先地位。这一政策框架表明,人工智能的竞争已不再局限于技术与经济层面,而逐步延伸至价值观与叙事能力的全球竞争。
2025年,美国继续引领生成式人工智能技术的迭代升级,多模态能力成为重要突破方向。2025年,相关技术由单一模态生成向多模态协同演进,内容生产能力显著提升。Google于10月推出视频生成模型Veo 3.1实现AI视频生成在质量与可用性上的提升;11月发布的Gemini 3系列进一步整合文本、图像、音频与视频处理能力,推动多模态从“拼接式应用”走向系统化协同。微软推出的MAI-Image-1在写实图像生成与生成效率方面表现突出。同时,OpenAI的Sora、Google Veo以及Luma Labs的Dream Machine等文生视频模型,也从技术展示逐步迈向商业化集成阶段,推动AI内容生产向规模化应用转变。与此同时,人工智能带来的风险亦逐步显现。2025年,多家媒体出现由虚假记者账号(如Margaux Blanchard与Victoria Goldiee)发布AI生成内容的事件,暴露出新闻生产流程在身份认证与内容审核方面的漏洞,进一步凸显出行业在AI应用背景下对真实性与可信度的挑战。
在更前沿的应用探索中,智能体(AI Agent)开始进入社交网络场景。2025年末至2026年初,以Moltbook为代表的纯AI智能体社交平台引发关注。该平台仅允许AI智能体注册与互动,人类用户仅作为观察者参与。然而,相关研究显示,平台中93.5%的评论未获得回应,34.1%的内容为重复信息,对话深度极为有限,呈现出“自动化生成但缺乏真实互动”的特征。这表明当前智能体虽具备一定的自主行为能力,但其“社会性”仍停留在初级阶段,与真实人类社交仍存在显著差距。
综上,2025年美国新兴媒介产业呈现出技术前台化、内容多模态化与生态融合化的显著特征。人工智能正从后台工具转向前台内容生产者,多模态生成能力推动内容工业体系重构;智能体社交的出现则预示着媒介形态向“机器参与”的方向演进。同时,虚假信息、深度伪造以及智能体滥用等风险持续累积,对平台治理与监管体系提出更高要求。这些变化共同勾勒出一个从“人机交互”迈向“人机共生”的新传媒生态。

总结与展望

总体而言,2025年美国传媒产业在结构收缩、技术变革与平台重构的交织作用下,呈现出“稳中有变、变中加速”的发展态势。面向未来,随着人工智能、多模态内容生产与平台生态的进一步演进,传媒产业的竞争将更加集中于技术能力、数据资源与用户注意力的综合博弈。同时,内容真实性、平台治理与市场公平等问题也将持续成为政策与行业关注的重点。在全球传播格局深度调整和特朗普任期带来的更多不确定性的背景下,美国传媒产业如何在技术创新与制度约束之间寻求平衡,并应对更加多元与复杂的竞争环境,将成为影响其长期发展的关键变量。

(参考文献从略,详见《传媒蓝皮书》刊发全文)
猜你喜欢