研报速递
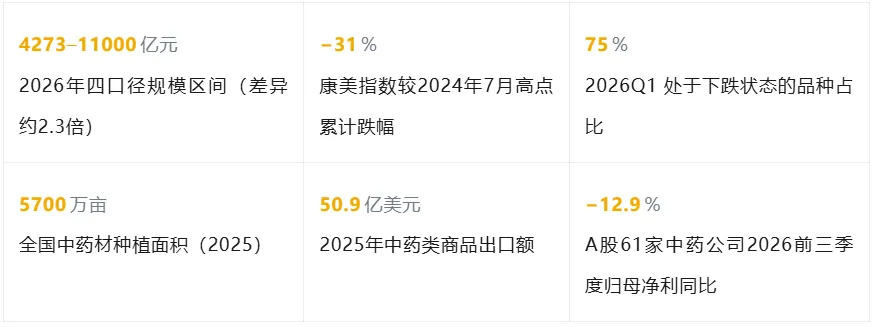
基于中商产业研究院、产业世界、康美中药网、药通网、三个皮匠报告、国金证券及上市公司2026年公开披露数据,本报告全景拆解中国中药材行业的市场规模口径分歧、种植供给与标准化、价格深度调整、需求与剂型结构、进出口与全球市场、企业经营分化及政策趋势。核心判断是:行业处于「制度先行、价格与盈利滞后」的错配阶段——2026年四个规模口径从4273亿元到1.1万亿元相差约2.3倍,产量618.5万吨与需求615.8万吨总量基本平衡,但康美指数较2024年7月高点跌约31%、约75%品种下跌;政策端四项文件与100项规范、200个品种标准集中落地,而A股61家中药公司前三季度归母净利润同比−12.9%。本报告对差异超30%者一律以区间或并列呈现,不取单点;对测算值公开算式,对机构预测值单独标注,不作点位外推,对L3咨询报告摘要与L4定性评分均明确标注其非统计实测属性。
01 市场规模与口径分歧MARKET SIZE
中药材行业的第一特征是口径分歧:2026年公开可查的规模读数至少有四个——中商产业研究院中药市场2025年4226亿元、2026年预计4273亿元,产业世界中药市场9850亿元(+7.2%),三个皮匠报告中药材全产业链约1.1万亿元(+10%),其中种植环节约1400亿元。最高与最低相差约2.3倍,差异来自统计边界:是否含种植、饮片、中成药、流通服务与大健康消费品。
图 1|同一行业四种规模口径:4226亿 / 4273亿 / 9850亿 / 1.1万亿
口径:中商中药市场、产业世界中药市场、中药材全产业链;数据期间:2025实测与2026E机构预测;单位统一为亿元,1.1万亿按11000亿元记
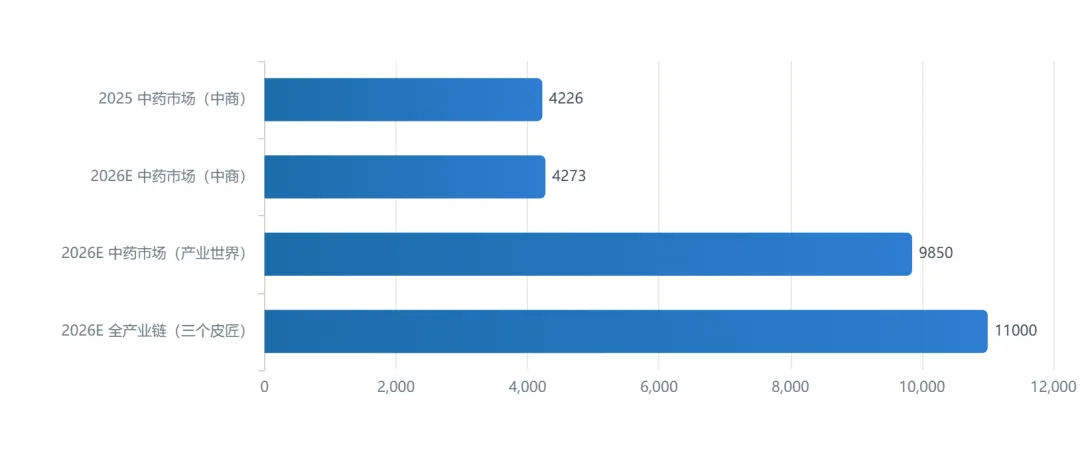
事实:中商产业研究院给出2025年中药市场4226亿元、2026年预计4273亿元;产业世界给出2026年中药市场9850亿元(+7.2%);三个皮匠报告给出2026年中药材全产业链约1.1万亿元(+10%)、其中种植环节约1400亿元成因:最高与最低口径相差约2.3倍,差异来自统计边界:是否含种植、饮片、流通与服务,以及是否把大健康消费品计入;按提示词数据陷阱#1,多源差异超30%只能并列呈现,不得取单点作结论决策:投资人——不可用单一规模数做估值锚,须先锁定口径;从业者——比较岗位与产能时按种植/饮片/中成药分层看;创业者/供应商——可服务市场测算应写明排除项。
数据来源:[L2] 中商产业研究院/产业世界/三个皮匠报告《2026年中药与中药材市场规模三种口径对照》(2026) https://big5.askci.com/news/chanye/20260321/113611277406417026554802.shtml;并列来源:https://m.inwwin.com.cn/105/view-1411781-1.html ;https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1 ;口径边界互斥,不可相加
图 2|中商口径:2025年4226亿元 → 2026年预计4273亿元
口径:中商产业研究院/弗若斯特沙利文中药市场;数据期间:2025/2026E;2026为机构预测,非实测
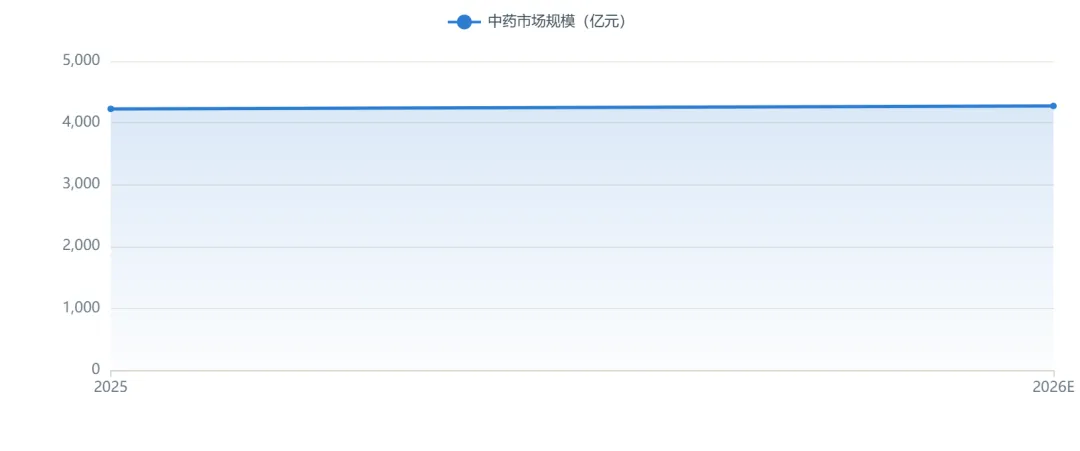
事实:2025年中国中药市场规模4226亿元,预计2026年达4273亿元;据此测算同比约+1.1%(算式:4273÷4226−1),与全产业链口径+10%形成鲜明反差成因:窄口径增速低、宽口径增速高,说明增量主要发生在种植、饮片加工与流通服务环节,而非终端中成药销售;两者不是同一件事,不可互相印证决策:投资人——终端制剂增长趋缓,估值应下修增速假设;从业者——终端销售岗位增量有限,上游与质检岗更活跃;创业者/供应商——新进入者宜避开同质化中成药,转向原料与质控。
数据来源:[L2] 中商产业研究院/弗若斯特沙利文/中商情报网《2026-2031年中国中医药市场需求预测及发展趋势前瞻报告》(2026-03-21) https://big5.askci.com/news/chanye/20260321/113611277406417026554802.shtml;口径:中药市场(汤剂、配方颗粒、中成药);2026为机构预测
图 3|分品类:中药市场与中药饮片 2025 vs 2026E
口径:中药市场与中药饮片并列;数据期间:2025实测/2026E机构预测;2026E饮片按「超3500亿元」下限3500亿元记(测算取值)
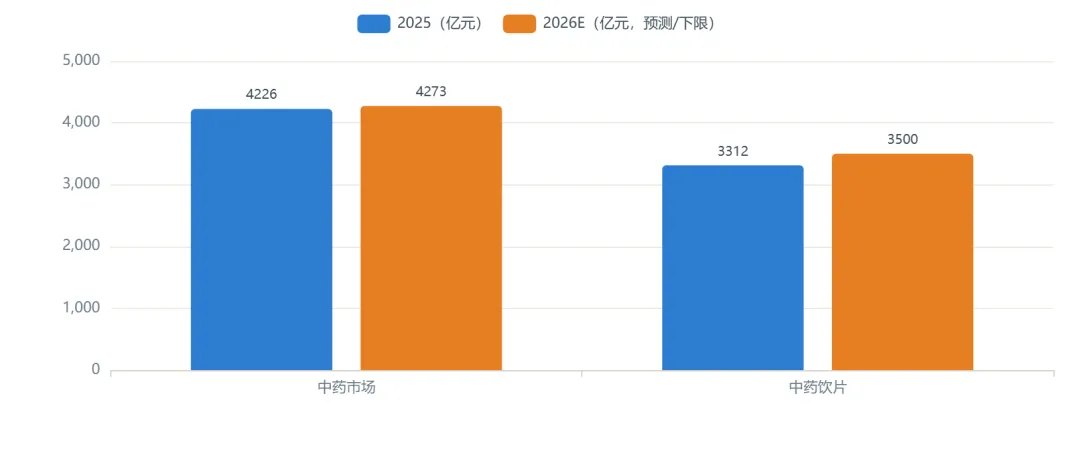
事实:中药行业市场规模2025年4226亿元、2026年预测4273亿元;中药饮片市场规模2025年3312亿元、2026年预测超3500亿元;按3500亿元下限测算,饮片占中药市场约78.4%(算式:3312÷4226)与81.9%(算式:3500÷4273)成因:饮片是中药材进入工业与临床的第一道加工环节,占比高说明行业价值主要集中在初加工与流通,而非高附加值制剂;2026E为预测值,本文不作点位外推决策:投资人——饮片环节的规模与毛利变化优先于终端品牌;从业者——饮片炮制、质检与溯源岗位需求占比高;创业者/供应商——标准化饮片与代煎配送是可切入的服务环节。
数据来源:[L2] 三个皮匠报告(汇编华经产业研究院/东北证券/共研产业研究院/中国海关/康美指数)《中药材国内、国际市场需求分析》(2026-07) https://www.sgpjbg.com/searchtag/25970800.html;方法:公开报告与海关数据汇总表;样本:2025年实测与2026年机构预测
图 4|三口径 2026E 规模与同比:+1.1% / +7.2% / +10%
口径:柱为各机构2026E规模(亿元),线为各口径披露同比(%);+1.1%为本文按中商两期规模测算,其余为机构披露;不同口径不可互相推导
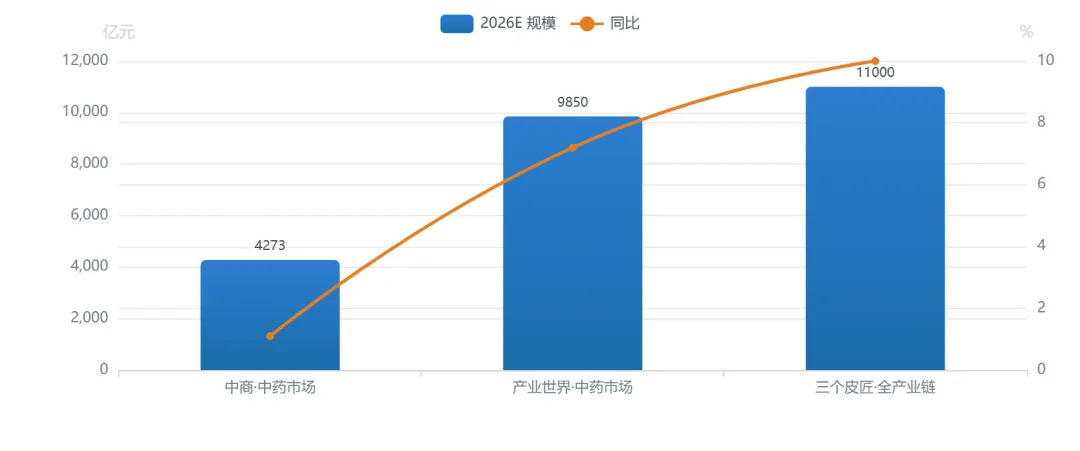
事实:中商口径4273亿元、测算同比+1.1%;产业世界口径9850亿元、披露同比+7.2%;三个皮匠报告全产业链口径约11000亿元、披露同比约+10%;种植环节约1400亿元成因:规模越大、增速越高的组合恰好说明统计边界越宽;把宽口径增速套到窄口径规模上,是本行业最常见的误读。测算项算式:4273÷4226−1=1.11%决策:投资人——核对标的所处环节再引用行业增速;从业者——岗位增速判断须与口径层级一致;创业者/供应商——商业计划书应标注所采用口径及来源。
数据来源:[L2] 中商产业研究院/产业世界/三个皮匠报告《2026年中药与中药材市场规模三种口径对照》(2026) https://big5.askci.com/news/chanye/20260321/113611277406417026554802.shtml;并列来源:https://m.inwwin.com.cn/105/view-1411781-1.html ;https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1 ;口径边界互斥,不可相加
图 5|口径边界四维对照:窄口径与全产业链口径互不兼容
口径:本文依各报告披露的统计范围做的L4定性映射(0=不含,3=完全含);数据期间:2026;评分非统计实测值,仅用于说明边界
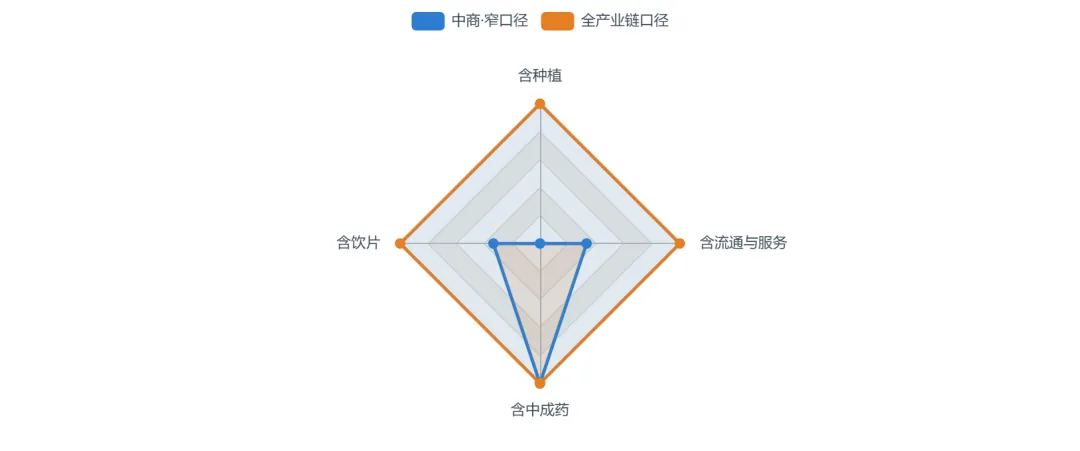
事实:按「是否含种植、是否含饮片、是否含中成药、是否含流通与服务」四维映射:中商窄口径约[0,1,3,1],全产业链口径约[3,3,3,3],产业世界口径介于两者之间成因:四维得分由报告中的口径描述定性映射而来,无统计口径、不进入任何评分模型;其唯一用途是解释为何4273亿、9850亿与1.1万亿不能相加或互推决策:投资人——跨报告对比前先做口径映射;从业者——跨环节经验不可直接换算为同岗位能力;创业者/供应商——报价与产能规划须声明覆盖到哪一层。
数据来源:[L2] 中商产业研究院/产业世界/三个皮匠报告《2026年中药与中药材市场规模三种口径对照》(2026) https://big5.askci.com/news/chanye/20260321/113611277406417026554802.shtml;并列来源:https://m.inwwin.com.cn/105/view-1411781-1.html ;https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1 ;口径边界互斥,不可相加
图 6|2026E 产品剂型结构:口服固体45%、经典名方28%
口径:产业世界报告摘要中的剂型占比;数据期间:2026E;「其余剂型」27%为本文按100−45−28测算的差额,非机构披露值
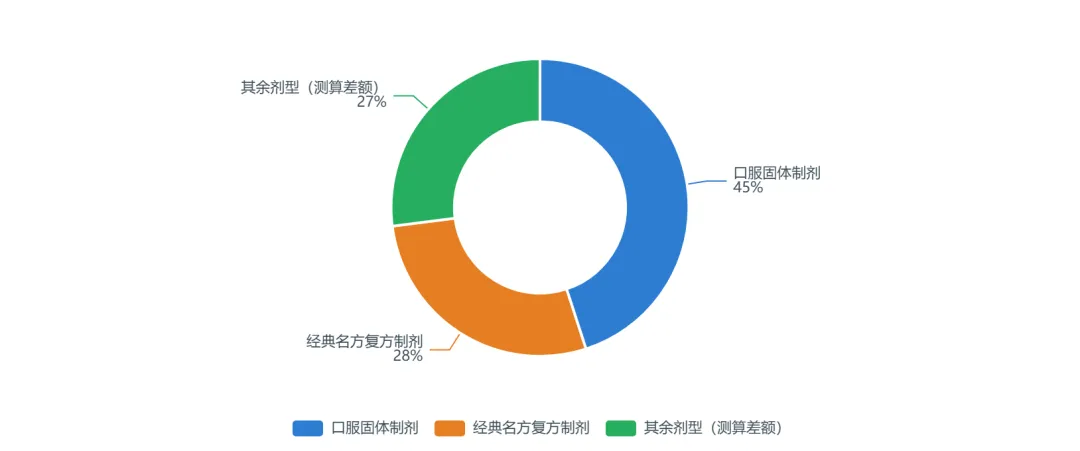
事实:预计2026年经典名方复方制剂销售额占比升至28%,口服固体制剂约占45%,其余剂型合计约27%(测算:100−45−28);注射用中药新药获批12个,颗粒剂在医院药房终端覆盖率预计65%成因:剂型结构呈「口服为主、经典名方提速」;该来源为咨询报告摘要、未披露样本与模型,故本文只作结构参考并标注L3,不用于测算绝对金额决策:投资人——结构判断优先于单一品类押注;从业者——口服制剂与经典名方注册、生产岗更集中;创业者/供应商——注射剂新药门槛高,创业宜选口服与颗粒方向。
数据来源:[L3] 产业世界《中国中药市场及趋势咨询报告(2026 4S11DXGU)》(2026) https://m.inwwin.com.cn/105/view-1411781-1.html;口径:咨询报告全口径预测;已知偏差:报告摘要未披露样本与模型,本文仅作并列口径,不单独作结论
核心洞察
本报告对差异超30%的指标一律以区间或并列呈现,不取单点作结论。可交叉验证的窄口径是中商两期数据(+1.1%为本文测算),宽口径增速高则说明增量集中在上游与流通环节。分品类看,2025年中药饮片3312亿元占中药市场约78.4%(测算),2026年预测超3500亿元;产业世界报告给出的剂型结构为口服固体45%、经典名方28%、其余约27%(测算差额),但该来源为咨询报告摘要、未披露样本与模型,故标L3仅作结构参考。投资人须先锁定口径再做估值;从业者应按种植、饮片、中成药分层判断需求;创业者应明确可服务市场的排除项。
02 供给端:种植、产能与标准化SUPPLY & STANDARDIZATION
供给总量已基本平衡:2025年全国中药材种植面积5700万亩,产量约618.5万吨、需求量约615.8万吨,测算供需差仅2.7万吨、约0.44%;种植行业市场规模约1400亿元,占全产业链1.1万亿元约12.7%(测算)。空间上形成东北、华中、西南等七大道地药材产区,已筛选64个道地药材特色产区、202个标准化种植基地。
图 7|供需总量基本平衡:产量618.5万吨 vs 需求615.8万吨
口径:2025年全国中药材产量与需求量;数据期间:2025;供需差2.7万吨为本文测算(算式:618.5−615.8),占需求约0.44%
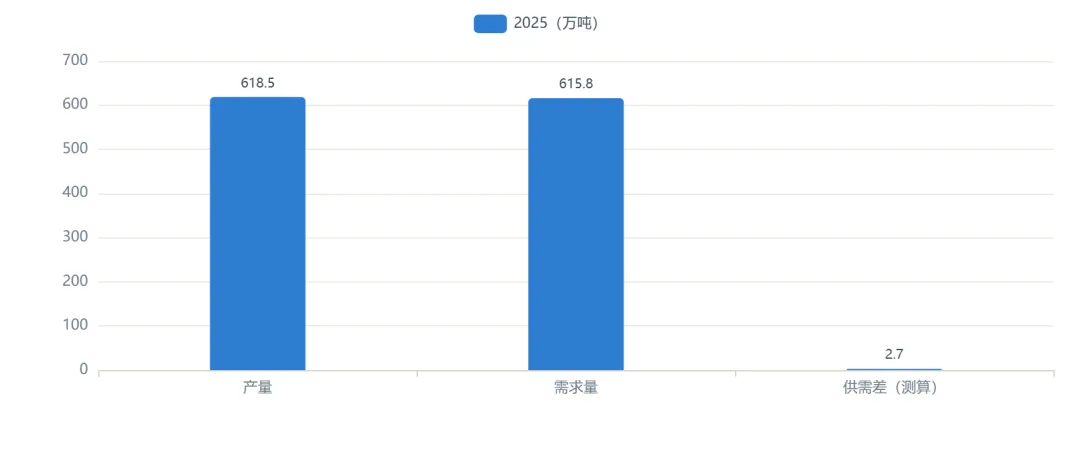
事实:2025年全国中药材种植面积5700万亩,预计全年产量约618.5万吨、需求量约615.8万吨,供需总量基本平衡;测算供给略高于需求2.7万吨、约0.44%成因:总量平衡不等于价格稳定:前几年高价刺激扩种,产能释放有18—36个月滞后,2025—2026年正是集中上市窗口,叠加囤货资金出清,形成「量平价跌」决策:投资人——总量平衡不构成价格支撑,须看库存与产新节奏;从业者——种植与产地加工岗受价格下行挤压明显;创业者/供应商——仓储与存货管理需按跌价周期收缩敞口。
数据来源:[L2] 三个皮匠报告《2026年中药材产业国内发展现状》(2026) https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1;方法:产业运行与政策梳理;样本:2026年国内中药材全产业链
图 8|标准化体系:7大产区、64个特色产区、202个基地、100项规范
口径:2026年公开披露的产区/基地/规范数量,单位均为「个/项」;数据期间:2026;不同类别数量并列,不作加总
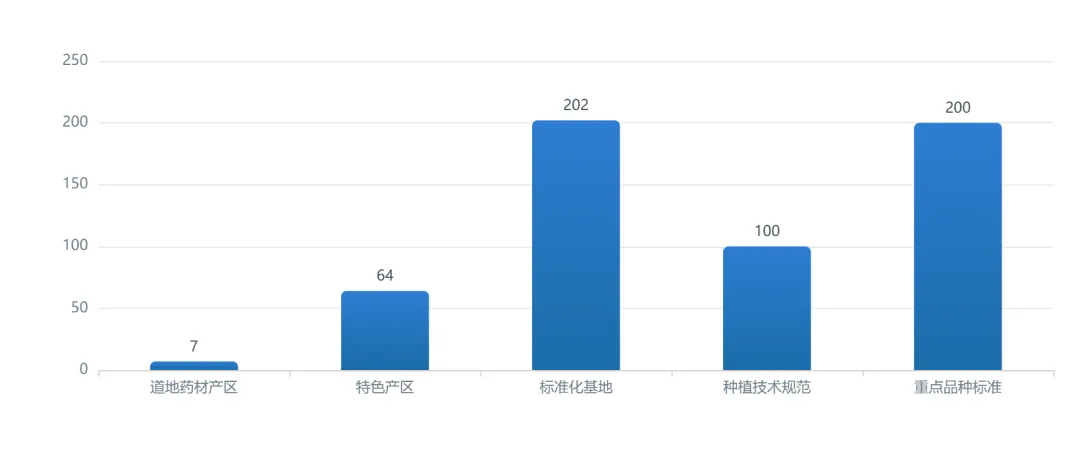
事实:全国已形成东北、华中、西南等七大道地药材产区;筛选落地64个道地药材特色产区、202个标准化种植基地;《中医药振兴发展十五五规划》提出制定100项道地药材种植技术规范、支持200个重点品种种子种苗标准研究成因:政策从「鼓励扩种」转向「定标准、控质量」,2026年被行业称为政策大年;数量指标只反映体系建设进度,不代表合规产能占比,公开数据未给出覆盖率决策:投资人——标准化是长期利好但短期抬升成本;从业者——GAP/溯源/药典检测相关岗位需求上升;创业者/供应商——合规种苗、检测与溯源服务存在明确切口。
数据来源:[L2] 三个皮匠报告(汇编国务院办公厅/工信部/国家中医药局公开文件)《中医药振兴发展十五五规划与中药工业高质量发展实施方案(2026—2030年)》(2026-07) https://www.sgpjbg.com/searchtag/25970800.html;并列来源:https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1 ;https://www.163.com/dy/article/LAQBTKQ705199NPP.html ;政策转述为二手汇编,未直引原文
图 9|三大总量指标:5700万亩、618.5万吨、1400亿元
口径:种植面积(万亩)、产量(万吨)、种植环节市场规模(亿元);数据期间:2025/2026E;三种量纲并列仅示意量级,不作大小比较与加总
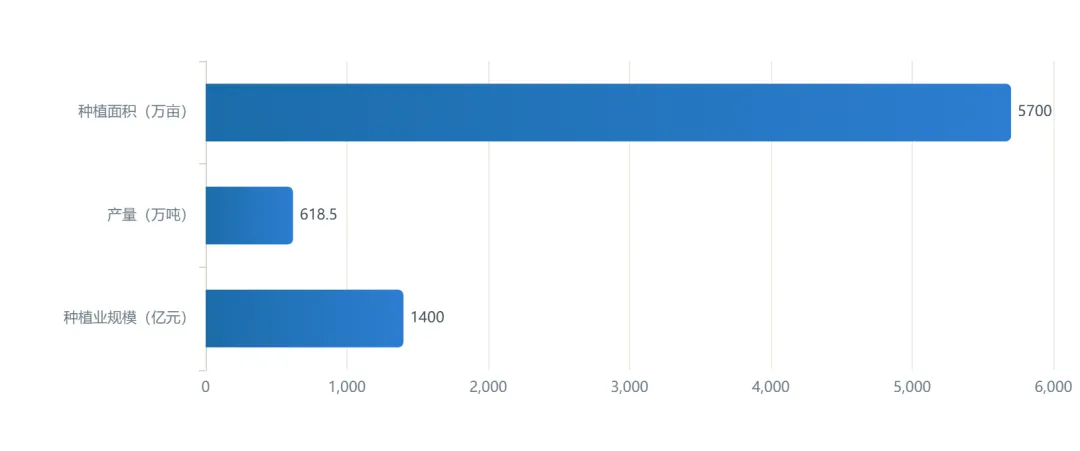
事实:全国中药材种植面积5700万亩,2026年预计产量约618.5万吨,种植行业市场规模约1400亿元,占全产业链1.1万亿元约12.7%(测算:1400÷11000)成因:种植环节只占全产业链约一成二,价值重心在饮片、流通与终端;这也解释了为何产地价格暴跌而终端市场规模仍在小幅增长决策:投资人——上游议价权弱,不宜按面积给估值;从业者——产地端岗位薪资与价格周期强相关;创业者/供应商——单纯扩大种植面积难以提升单位产值。
数据来源:[L2] 三个皮匠报告《2026年中药材产业国内发展现状》(2026) https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1;方法:产业运行与政策梳理;样本:2026年国内中药材全产业链
图 10|集中度与覆盖率:远志70%、连翘50%、GAP 85%、溯源90%
口径:单品种全国需求占比、GAP规范覆盖率、头部企业数字化溯源渗透率,单位均为%;数据期间:2026;来源分属两篇报告,口径不同不可加总
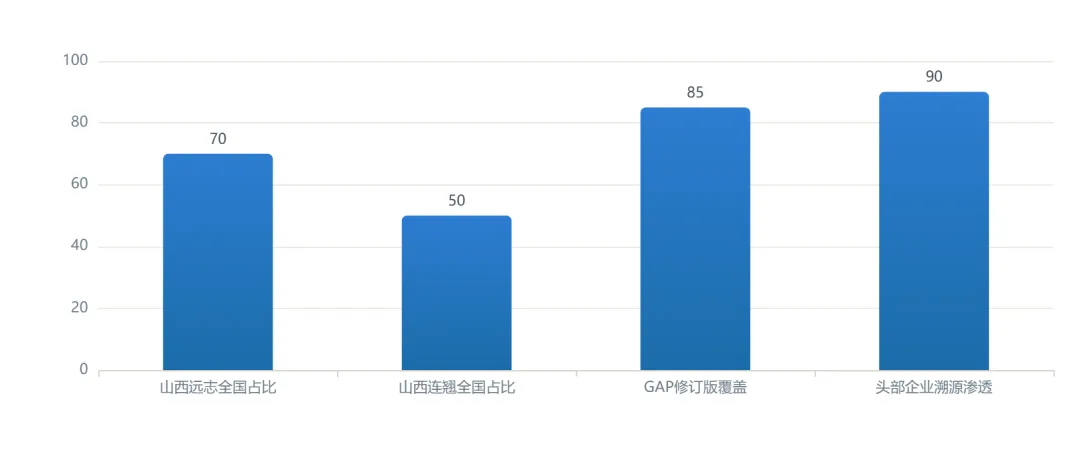
事实:山西十大晋药中远志、连翘产量分别占全国需求的70%和50%;《中药材生产质量管理规范》修订版覆盖全国85%以上道地药材产区;头部企业数字化溯源体系渗透率突破90%成因:道地品种的高度地理集中使局部天气与产新节奏即可撬动全国价格;质量规范与溯源覆盖提升,则加速「优质优价」与普通货的分层决策:投资人——产地集中度高的品种具备事件型价格弹性;从业者——产地采购与质量分级能力更值钱;创业者/供应商——切入单一道地品种需评估气候与库存风险。
数据来源:[L2] 三个皮匠报告《2026年中药材产业国内发展现状》(2026) https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1;方法:产业运行与政策梳理;样本:2026年国内中药材全产业链
图 11|2026年9月 30个产地指数:4涨、22跌、4平
口径:康美中药网30个产地价格指数月度涨跌家数;数据期间:2026-09;「持平」4家为本文按30−4−22测算的差额
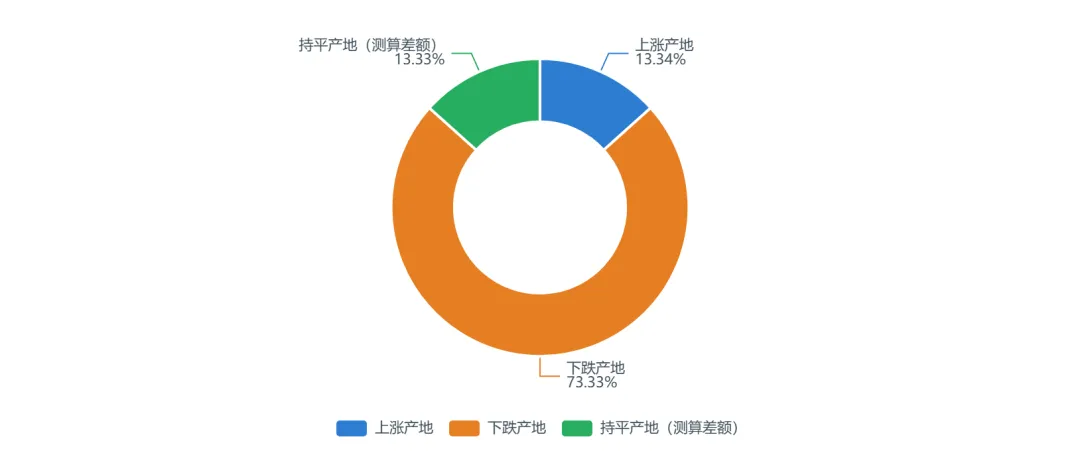
事实:2026年9月30个产地价格指数中4个上涨、22个下跌,涨跌比基本持平于前月,涨跌幅介于−4.17%至0.74%之间;持平家数4个为本文按总数测算的差额成因:下跌产地占约73%(测算:22÷30),说明价格调整是面上普跌而非局部品种问题;但涨跌幅区间仅约5个百分点,下跌节奏已明显放缓决策:投资人——普跌面收窄前不宜押注价格反转;从业者——产地端应优先做库存周转而非囤货;创业者/供应商——区域服务商可按跌价节奏设计代储代销。
数据来源:[L1] 康美中药网《9月指数月报:环降同缓,金九走慢,根茎产压大,香料稍好》(2026-09-30) https://m.kmzyw.com.cn/news/20260930/1790768080000.5212.html?from=app;口径:康美·中国中药材价格日指数及12部位/16功效/30产地分项指数,指数发布机构自报
图 12|供给质量四维评分(本文L4测算,非统计实测)
口径:本文基于公开事实的L4定性评分,满分100;数据期间:2026;评分无统计口径,仅用于相对比较,不进入任何模型
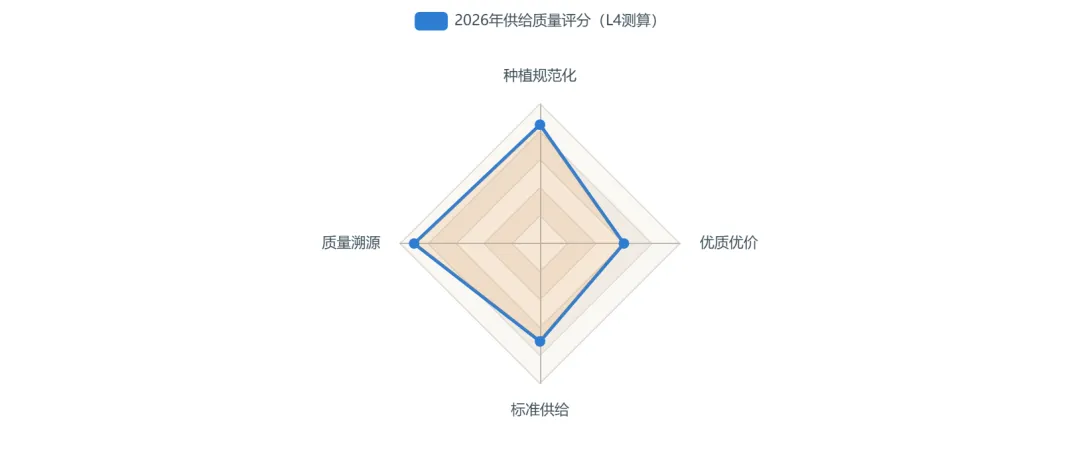
事实:按种植规范化、质量溯源、标准供给、优质优价四维分别打分85、90、70、60:前两项依据GAP覆盖85%以上与头部企业溯源超90%,后两项依据100项规范/200个品种仍在推进、优质优价机制尚在形成成因:评分依据均为上文具名公开事实,属定性转换而非实测;分值差距反映「制度与追溯已铺开、价格分层尚未完成」,与康美指数仍在低位徘徊互为印证决策:投资人——制度成熟度高于价格成熟度,估值需分层;从业者——质量与合规能力比扩产能力更具长期价值;创业者/供应商——优质优价尚未闭环,勿以高价货逻辑做产能规划。
数据来源:[L2] 三个皮匠报告(汇编国务院办公厅/工信部/国家中医药局公开文件)《中医药振兴发展十五五规划与中药工业高质量发展实施方案(2026—2030年)》(2026-07) https://www.sgpjbg.com/searchtag/25970800.html;并列来源:https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1 ;https://www.163.com/dy/article/LAQBTKQ705199NPP.html ;政策转述为二手汇编,未直引原文
核心洞察
总量平衡并不等于价格稳定。前几年高价刺激扩种,产能释放存在18—36个月滞后,2025—2026年恰是集中上市窗口。质量侧制度推进更快:《中药材生产质量管理规范》修订版覆盖85%以上道地药材产区、头部企业数字化溯源渗透率超90%,单品种集中度极高(山西远志、连翘分别占全国需求70%与50%)。2026年9月30个产地指数中22个下跌(约73%,测算),说明调整是面上普跌。投资人应认识到种植环节仅占全产业链约一成二、议价权弱;从业者宜向GAP、药典检测与溯源分级能力迁移;创业者可切入合规种苗、检测与追溯服务。
03 价格深度调整:指数、品种与分化PRICE CORRECTION
价格是本轮周期最硬的证据。康美·中国中药材价格总指数自2024年7月7日高点2252.73点跌至2026年5月1534.52点(约−31%)、9月低点1476.23点、10月26日当周1453.62点;安国指数由2024年末139.81点降至2025年末127.06点(−9.12%)、2026年6月底125.57点(−1.17%)。两大指数同向,跌幅收窄但方向未反转。
04 需求结构与产品剂型DEMAND & DOSAGE FORMS
需求侧的结构变化比总量更值得关注:颗粒剂型预计2026年在医院药房终端覆盖率达65%、年增速约10%,中药配方颗粒纳入医保支付的省份扩至28个、机构预测贡献超1200亿元营收增量;经典名方复方制剂占比预计升至28%,口服固体制剂约45%,注射用中药新药获批12个。中药已进入180多个国家和地区,其中18个国家将相关内容纳入国家医疗保障体系。
05 进出口与全球市场TRADE & GLOBAL MARKET
2025年中国中药类商品进出口总额83.1亿美元、出口50.9亿美元(测算进口约32.2亿美元、顺差约18.7亿美元);其中中药材及饮片出口12.5亿美元/25.5万吨、植物提取物出口29.8亿美元/13.8万吨。2026年1—3月中药材出口3.3万吨、22007.1万美元;亳州前7个月中药材进出口5.25亿元,对RCEP成员国占比61.9%。全球草药产品市场2025年1263.8亿美元、2034年机构预测2247.5亿美元。
06 企业经营与竞争格局CORPORATE PERFORMANCE
基本面明显滞后于政策:以A股61家中药上市公司计,2026年前三季度总体收入同比−4.1%、归母净利润−12.9%、扣非归母净利润−4.8%(国金证券口径);2026H1全行业营收−4.72%、归母净利−10.66%,研发投入43.84亿元、研发费用率仅2.63%,在各医药子赛道中垫底。
07 政策、区域与趋势研判POLICY & OUTLOOK
2026年被行业称为政策大年:7月《中医药振兴发展十五五规划》印发,提出制定100项道地药材种植技术规范、支持200个重点品种种子种苗标准研究;《中药工业高质量发展实施方案(2026—2030年)》把「中药原料提质稳供」列为首要任务;《中药生产监督管理专门规定》施行,第四批全国中成药集采落地,《医药工业发展十五五规划》明确支持中药传承创新与经典名方转化。区域端定西种植面积与产量居全国地级市首位,普洱规划2027年全产业链产值突破150亿元。
数据来源与口径:中商产业研究院/弗若斯特沙利文、产业世界、三个皮匠报告(汇编华经产业研究院、东北证券、共研产业研究院、中国海关、中国中医药报、Straits Research、康美·中国中药材价格指数、新华·中国(定西)中药材价格指数)、康美中药网、药通网、中药材天地网、国金证券、珠江日报、21世纪经济报道,以及国务院办公厅、工业和信息化部、国家中医药管理局公开发布政策文件的二手汇编,与中药上市公司2026年半年度报告、三季度报告。主要公开链接:https://big5.askci.com/news/chanye/20260321/113611277406417026554802.shtml ;https://m.inwwin.com.cn/105/view-1411781-1.html ;https://www.sgpjbg.com/searchtag/25970800.html ;https://www.sgpjbg.com.cn/searchtag/26292331.html?page=1 ;https://www.sgpjbg.com/searchtag/27459293.html ;https://m.kmzyw.com.cn/news/20260930/1790768080000.5212.html?from=app ;https://www.yt1998.com/news/dit4Q7Nt.html ;https://www.yt1998.com/dongtai/Ujey57k3.html ;https://yt1998.com/pzxq74.html ;https://www.dayi.org.cn/information/610.html ;https://m.zyctd.com/zixun/202/1123104.html ;https://zhujiangdaily.com/detail/affairs/2609090300 ;https://www.163.com/dy/article/LAQBTKQ705199NPP.html 。各项指标口径以各原始机构披露为准;中药材行业存在显著多口径差异,本报告对差异超30%者一律以区间或并列呈现,标注「机构预测」的数值不作为既成事实、未进入任何评分模型;标注「测算/评分」的数值为本文基于公开数据的派生计算或定性转换,依据与算式见对应图表解读,评分非统计实测值。政策文件均为二手汇编转述,未直引原文。仅供行业研究与参考,不构成投资建议。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。