研报速递
“聚焦橡塑密封:国内外主要厂商产品线、市场份额与优劣势对比。”
密封件是工业设备中控制介质泄漏与污染的关键基础件。
橡塑密封(橡胶弹性体与工程塑料密封件)是其中产量最大、应用最广的家族,覆盖汽车、工程机械、石化、电力、半导体、航空航天等全部工业领域;
01
—
1.1 产业链总览
密封件性能的第一变量是材料。
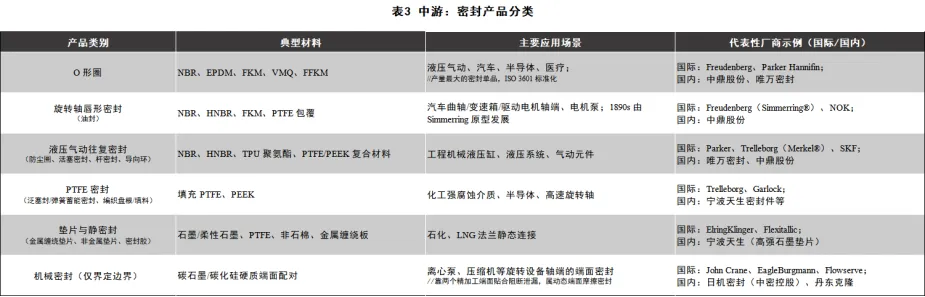
本报告聚焦橡塑密封(橡胶弹性体与工程塑料密封件),其产业链为:上游原材料与辅材(合成橡胶生胶、工程/特种塑料、配合剂、金属骨架/弹簧/模具)→ 中游密封件制造与产品分类(O 形圈、旋转轴唇形密封(油封)、液压气动往复密封、PTFE 密封、垫片与静密封;→ 下游应用行业(汽车、工程机械与液压气动、石油化工、电力能源、半导体、航空航天、家电与通用工业)。
上游材料自主能力决定中游制品的性能上限,下游认证壁垒(汽车 OE、API、航空 QPL、核级、半导体洁净)决定市场格局。
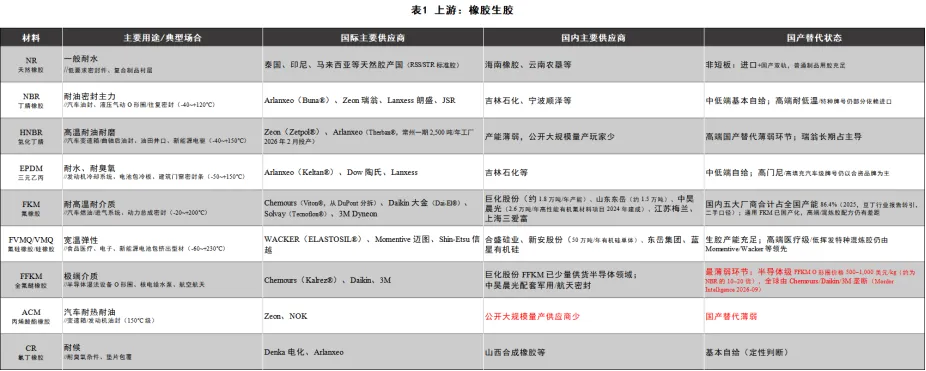
1.2 上游:橡胶生胶
1.3 上游:工程塑料、特种塑料与配合辅材
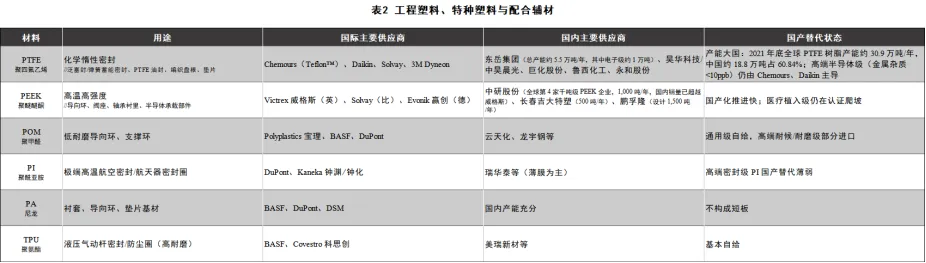
配合剂与辅材:配合剂包括炭黑(Cabot 卡博特、龙星化工、江西黑猫)、氧化锌、硫化剂/促进剂(阳谷华泰等)、防老剂(圣奥化学等)——属大宗化工品,国内供应链成熟,不构成密封件行业的卡脖子环节。辅材方面,金属骨架、弹簧为标准机加工件;模具为密封件核心工装(O 形圈/油封模具精度直接决定密封质量),国内长三角(宁波、苏州、宁国)已形成模具—制品产业集群。
1.4 中游:密封产品分类
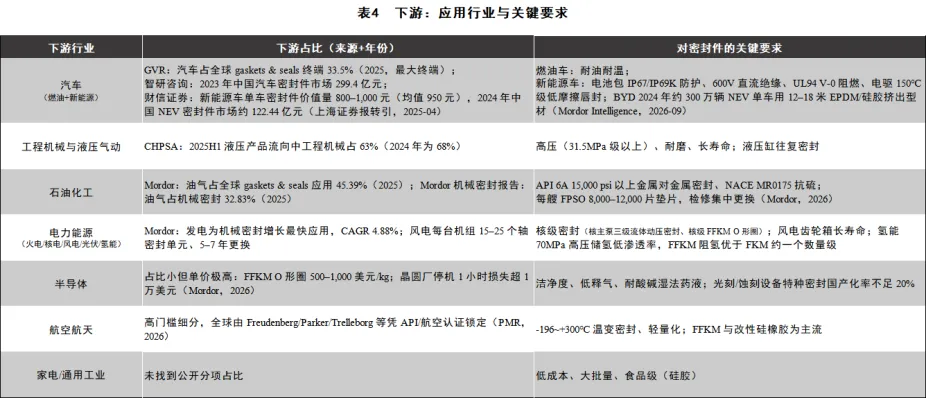
1.5 下游:应用行业与关键要求
1.6 市场规模与趋势
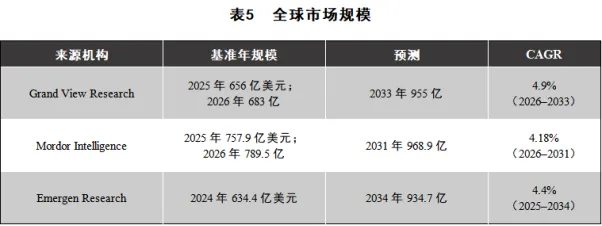
1.6.2 中国市场规模
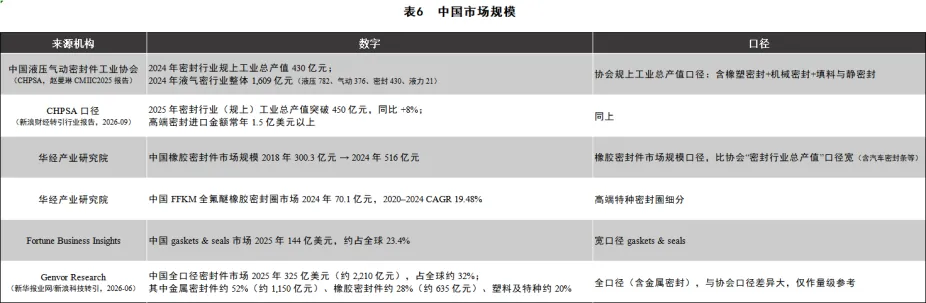
增长驱动因素:
新能源车放量:NEV 单车密封价值量 800–1,000 元(财信证券,2025);2024 年 NEV 密封市场约 122.44 亿元;参考行业报告称 2024 年新能源车专用密封材料市场 85 亿元。
国产替代:中低端已自主可控(通用密封国内配套率高),高端(核电主泵密封、半导体 FFKM、深海、高端石化)仍 60–80% 进口依赖。
新兴需求:半导体洁净密封、氢能(70MPa 储氢/燃料电池)、风电、机器人微米级动态密封。
02
—
在华布局与国产替代压力
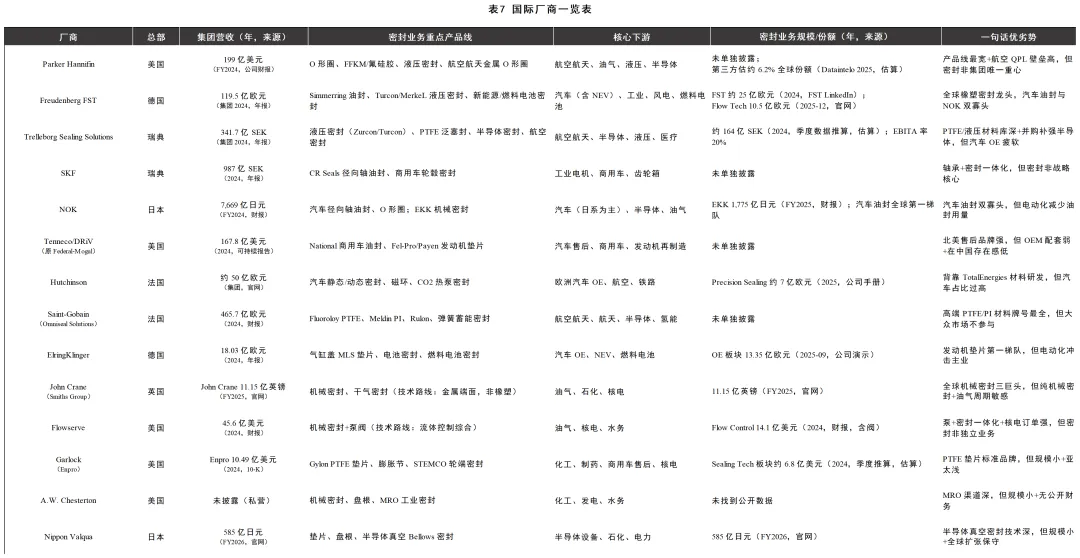
所有第一梯队厂商均在华设厂:恩福(NOK-Freudenberg)、Parker 中国、Trelleborg 中国、SKF 中国、Hutchinson 中国、ElringKlinger 中国、John Crane 天津、Flowserve 中国、Saint-Gobain 中国、Valqua 苏州。
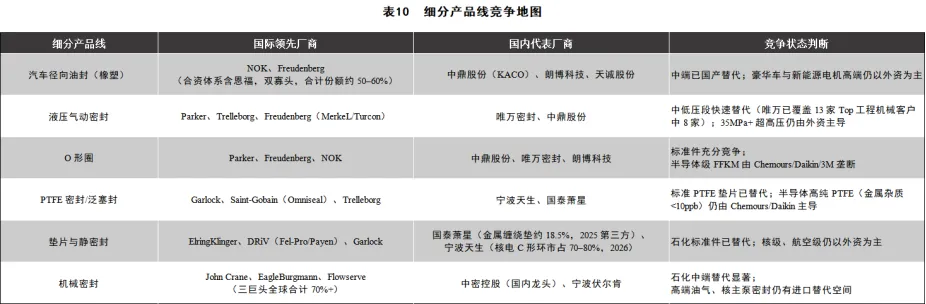
国产替代压力主要集中在中端工业密封与汽车密封;航空航天 FFKM、半导体真空密封、核电机械密封等高端领域仍由国际厂商主导。
03
—
国内主要厂商分析
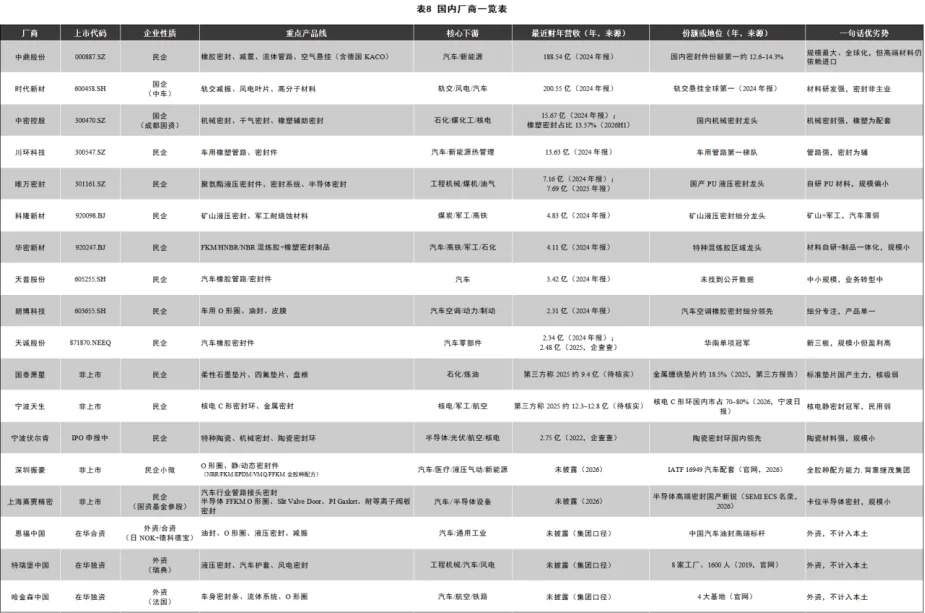
外资/合资在华龙头(不计入本土厂商统计)
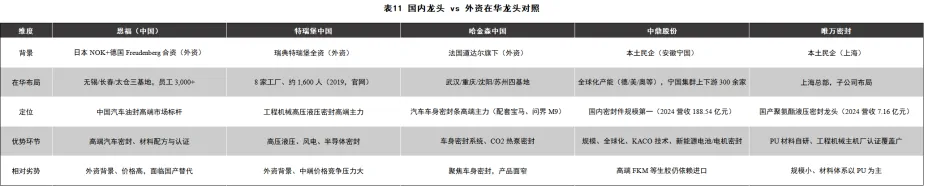
恩福(中国)NOK-Freudenberg(外资合资背景):日本 NOK 株式会社+德国科德宝密封技术集团合资(官网 nok-freudenberg.com)。在无锡恩福油封(1995)、长春恩福油封、太仓恩福密封三大基地,员工 3000+。产品含油封、O 形圈、液压/气动密封、减振件,品牌含 NOK、CFW、Simrit、Simmerring、Merkel。地位:中国汽车油封/橡塑密封高端市场标杆,本土厂商主要对标对象。
特瑞堡中国(外资全资背景):瑞典特瑞堡集团全资。截至 2019 年已设 8 家全资工厂,员工约 1600 人;苏州(热塑成型/LSR/橡胶金属复合)、青岛(海上风电密封/隧道密封)、无锡(汽车护套,年产能 4000 万件)等(特瑞堡官网/中文 T-TIME)。地位:工程机械液压密封高端市场主要外资供应商。
哈金森中国(外资背景):法国道达尔集团旗下。武汉(1995,车身密封系统)、重庆、沈阳(BMW 车身密封/流体系统)、苏州(O 形圈/轴承密封/航空铁路)四基地(Hutchinson 官网)。地位:汽车车身密封条高端市场主力,配套宝马、华为问界 M9 等。
其他在华外资:Parker(派克)中国、SKF/Freudenberg 其他实体、John Crane(约翰克兰)天津等,在机械密封/液压密封领域同样占据高端份额。以上外资/合资在华实体均不计入本土厂商统计。
04
—
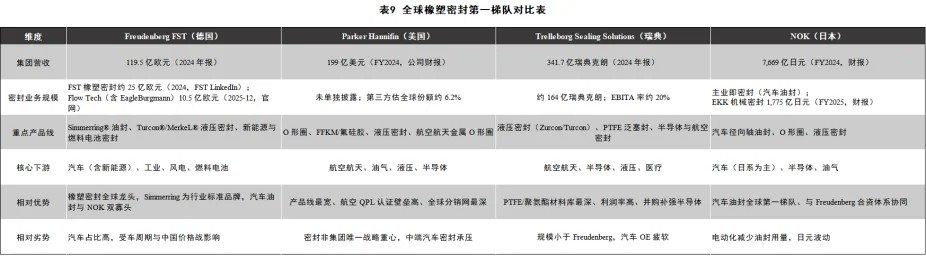
4.1 全球橡塑密封第一梯队对比表
4.2 细分产品线竞争地图
4.3 国内龙头 vs 外资在华龙头对照
4.4 对比结论
从产品线宽度看,国际第一梯队(Freudenberg/Parker/Trelleborg/NOK)均具备“材料配方—模具设计—制品成型—系统验证”全链条能力,且以材料自研(FKM/HNBR/PTFE/PU 等配方)为护城河;国内厂商中仅中鼎股份(并购 KACO)与华密新材(混炼胶自研)在部分环节达到同等深度,唯万密封以自研 PU 材料在液压细分对标外资。
从规模看,国际第一梯队密封业务量级在 14–25 亿欧元/美元级(Trelleborg 约 14 亿欧元、Freudenberg FST 约 25 亿欧元,2024),国内龙头中鼎密封系统板块约 38–42 亿元,唯万/华密等专业厂商仅 4–8 亿元,量级差距 1–2 个数量级。
从客户结构看,国际厂商锁定航空航天 QPL、车企 OE 长周期认证、油气 API 认证等高壁垒客户;国内厂商以中端汽车、工程机械、石化通用件为主,正在向新能源、半导体、核电高端渗透。
从竞争态势看,外资在华实体(恩福、特瑞堡中国、哈金森中国)仍占据高端汽车油封、高压液压、车身密封条;国产替代已在中端全面展开,未来胜负手在高端 FKM/HNBR 生胶自主、半导体洁净密封与航空密封认证突破。
05
—
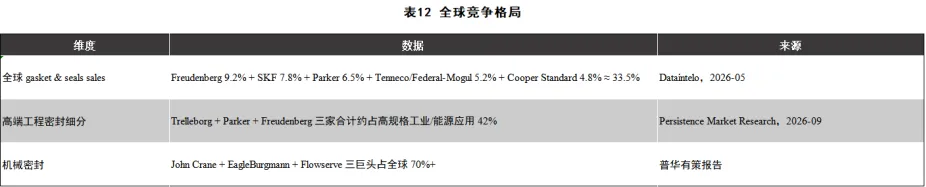
5.1 全球竞争格局
5.2 国内竞争格局分层
第一梯队(百亿级综合零部件集团):中鼎股份(188 亿)、时代新材(200 亿)——二者均以汽车/轨交高分子件为主,密封是板块之一,非全部收入。中鼎通过并购德国 KACO 拿到国际一线汽车密封技术,是本土最接近恩福/特瑞堡水平的厂商(依据:2024 年年报)。
第二梯队(10–20 亿级专业密封/管路上市公司):中密控股(15.7 亿,机械密封为主)、川环科技(13.6 亿,管路为主)。
第三梯队(数亿级专业密封“小巨人”):唯万密封(7.2 亿,PU 液压密封)、科隆新材(4.8 亿,矿山+军工)、华密新材(4.1 亿,混炼胶+制品)、朗博科技(2.3 亿)、天普股份(3.4 亿)、天诚股份(2.3 亿)。
非上市隐形冠军:宁波天生(核电 C 形环,市占 70–80%)、国泰萧星(垫片盘根)、宁波伏尔肯(陶瓷密封)。
外资在华(不计入本土):恩福中国(NOK+科德宝)、特瑞堡中国、哈金森中国、Parker 中国、John Crane 天津——占据汽车高端油封、工程机械液压密封、半导体密封等高端市场。
5.4 主要卡脖子环节(高端仍依赖进口)
高端氟橡胶(FKM)生胶:高端耐 200℃+ FKM 生胶仍主要依赖大金、杜邦(Chemours)、3M、索尔维;本土华密等以混炼胶/制品为主,生胶合成能力弱。
氢化丁腈(HNBR)生胶:瑞翁、朗盛主导,本土仅少量配方级应用。
航空发动机密封/高温高压橡胶密封:航材院(北京航空材料研究院)为国家队主力,民企难以进入;航空级密封剂、硅橡胶密封件仍部分依赖进口。
半导体设备洁净密封(高纯 PTFE/FEP/PFA):高端半导体密封件被杜邦、特瑞堡、Parker 占据,本土唯万上海熹贾等刚起步。
高端液压密封(超高压、长寿命):特瑞堡、派克、NOK 在 35MPa+ 高压油缸仍占主导,唯万等正在替代中低压段。
汽车高端车身密封条/豪华车密封系统:哈金森、特瑞堡在宝马/奔驰/豪华新能源仍为主力,中鼎 KACO 通过并购切入但本土品牌认知仍在建立。
06
—
短期(1–2 年):新能源车热管理/电池包密封、工程机械液压密封国产化加速。
中期(3–5 年):半导体设备密封(高纯 PTFE/FFKM)国产化破局窗口期;高端 FKM/HNBR 生胶自主(巨化、中昊晨光等氟化工企业向上游延伸的进度值得跟踪)。
长期:氢能 70MPa 高压储氢密封、航空发动机密封、机器人微米级动态密封为前沿增量;行业集中度提升与并购整合(外资剥离非核心、本土龙头横向并购)将持续。
07
—
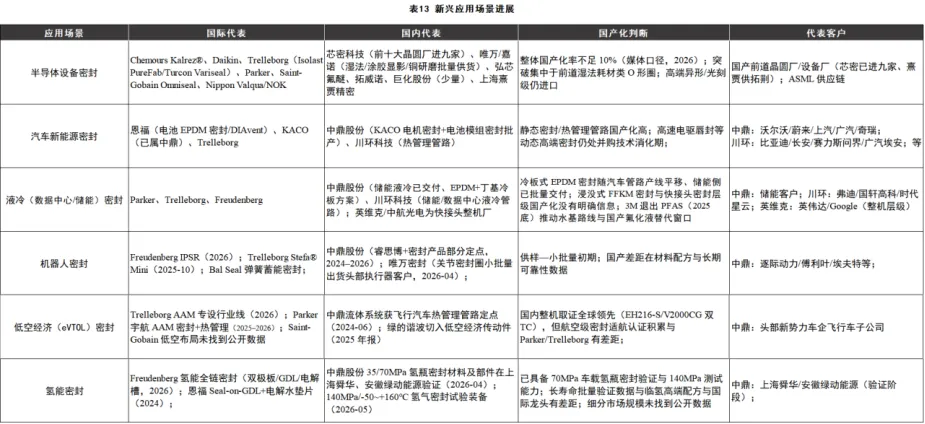
六个新兴场景中,半导体洁净密封国产化率不足 10%(媒体口径),但国产 FFKM 耗材类已批量进入前道晶圆厂;新能源车密封中端(管路/静态密封)国产化程度高,高速电驱唇封仍处并购技术消化期;液冷因 3M 2025 年底退出 PFAS 打开水基路线与国产氟化液替代窗口;机器人、低空经济、氢能为前沿增量,国内厂商已进入定点配套与联合验证阶段,但适航级、长寿命级高端密封认证与国际龙头仍有代差。
原始图表文件关注后私信/评论:【密封行业产业链与主要厂商调研报告】即可获得;
本篇为密封基础理论第一章的最后一节:
1.4 密封行业产业链与主要厂商概览;
后续将逐步更新如下第二章的内容,敬请期待~~~
2.1 流体力学基础(层流/湍流、雷诺数、流体黏度)
2.2 摩擦学基础(摩擦、磨损、润滑三要素)
2.3 弹体力学基础(接触应力、赫兹接触、弹性变形)
2.4 热力学与传热学基础(摩擦热、热平衡)
往期内容:
本文整理自网络,如有错误,还请指教!!!