研报速递
一、企业概况
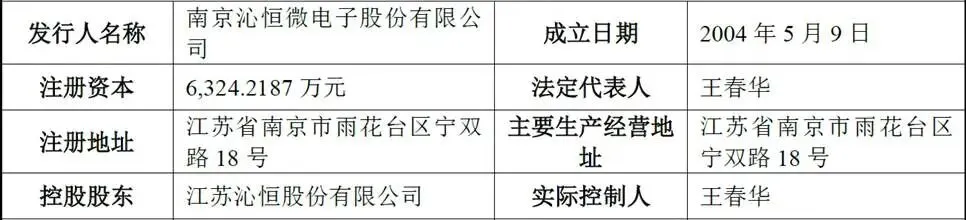
南京沁恒微电子股份有限公司(简称“沁恒微”)成立于2004年5月。公司是一家专注于连接技术和微处理器内核研究的集成电路设计(Fabless)企业。公司核心定位是自研接口IP、处理器内核IP,打造一体化芯片产品,主营业务为接口芯片、互连型MCU芯片的研发、设计与销售,产品主要落地工业控制、物联组网、计算机与手机周边三大应用领域。
截至2026年6月30日,公司拥有境内外已授权专利177项(其中发明专利119项)、软件著作权72项、集成电路布图设计专有权87项,被国家发改委、工信部、财政部、海关总署、国家税务总局五部委联合认定为“国家鼓励的重点集成电路设计企业”,同时是国家级专精特新“小巨人”企业、国家知识产权优势企业和高新技术企业。
二、股权结构
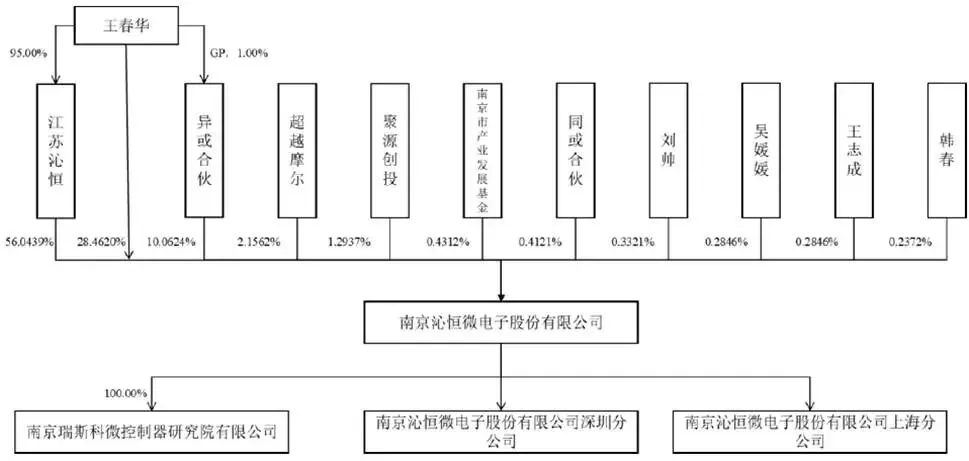
公司股权高度集中,呈典型家族控制形态。发行前总股本6,324.2187万股,控股股东江苏沁恒股份有限公司持股56.04%,该公司由王春华持股95%、其父王炳余持股5%,现仅从事园区管理与实业投资。实际控制人王春华直接持股28.46%,通过江苏沁恒控制56.04%、通过员工持股平台南京异或合伙控制10.06%,合计控制94.57%,并任董事,其配偶符娟任总经理。按发行2,108.0729万股测算,发行后控制比例降至70.93%,在国内半导体设计企业里仍处于高位。
公司外部机构股东包含超越摩尔、聚源创投、南京市产业发展基金,属于市场化财务投资。
三、业务情况
(一)主要业务与产品
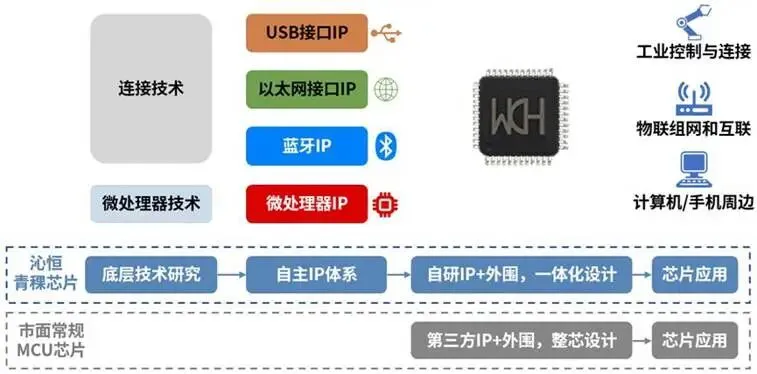
公司两大核心产品,第一类是接口芯片,充当设备之间数据交互的窗口,细分包含USB、蓝牙、以太网、其他接口芯片;第二类是互连型MCU芯片,将USB、蓝牙、以太网接口集成在MCU内部,同时具备运算控制和通信联网能力。
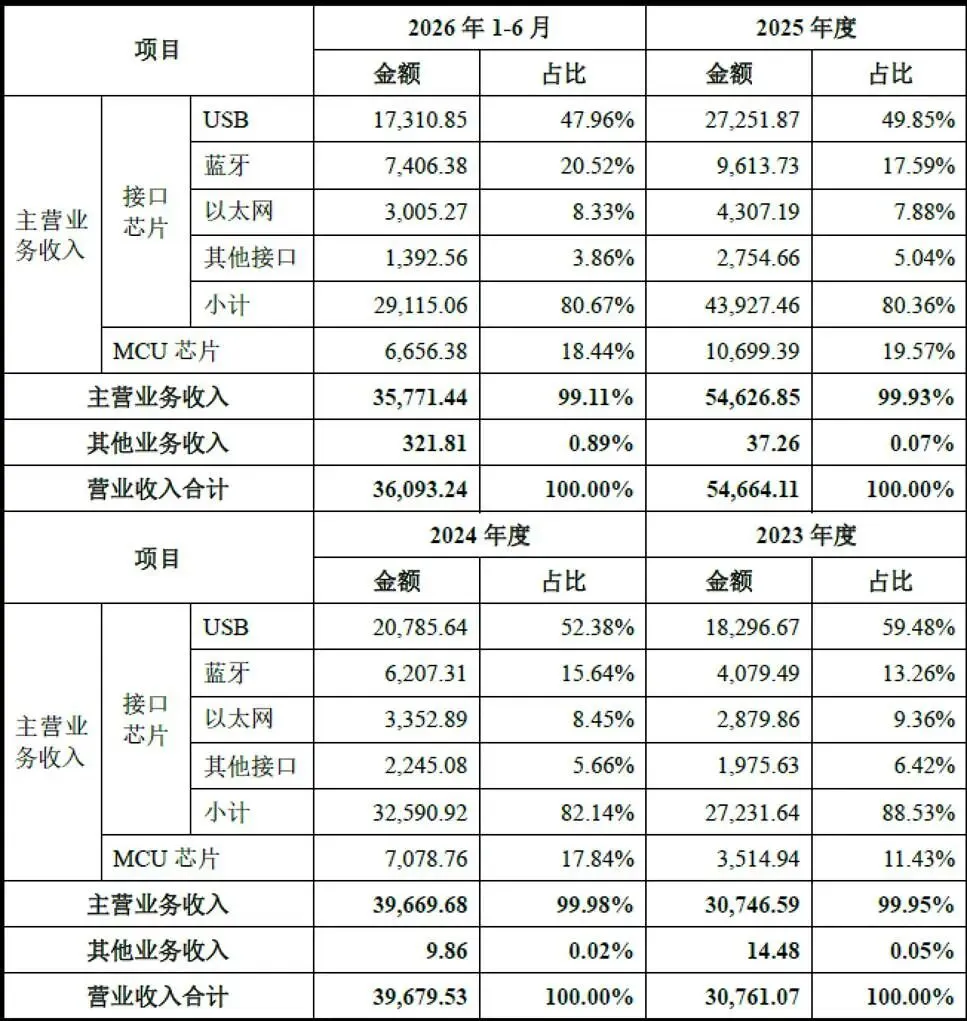
从收入结构变化看,USB芯片是第一大收入来源,但占比逐年下滑,2023年主营业务占比接近60%,2026年上半年下降至47.96%;蓝牙、MCU产品收入占比持续提升,MCU芯片占比从11.43%增长到18.44%。
公司采用典型Fabless模式,自身只负责IP研发、芯片设计、软件协议栈开发以及销售,晶圆制造、封装测试全部委外,成品测试结合自测与委外。区别于行业多数企业,公司选择底层IP自研,报告期末超过75%芯片产品搭载自研处理器内核,自研的青稞RISC-V内核报告期累计出货超3亿颗。
公司产业化流程
公司营业收入(单位:万元,下同)
(二)主要客户
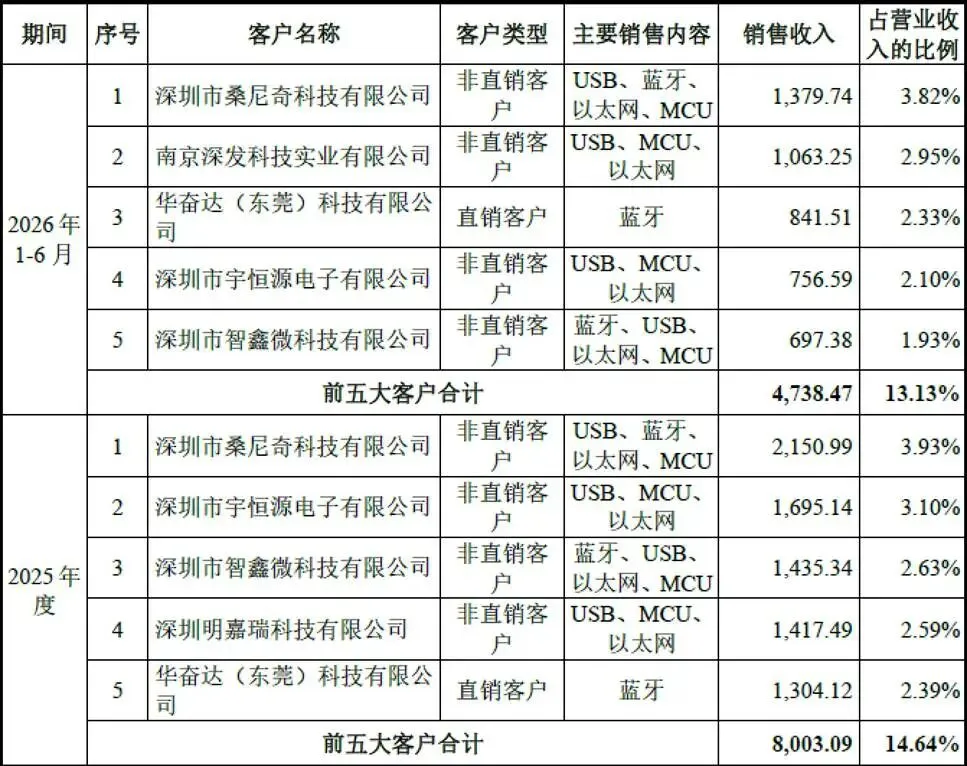
公司销售采用直销与非直销相结合模式,直销占比由63.35%降至49.29%,非直销(授权经销商与一般贸易商)占比相应提升,反映公司正有意识地培育经销渠道以触达分散的长尾客户。前五大客户合计销售占比仅为15.05%、14.15%、14.64%和13.13%,客户高度分散,不存在单一客户依赖;终端知名客户包括国家电网体系(北京智芯微电子)、华勤技术、九安医疗、海康威视、极氪汽车、创想三维等,知名客户产品验证导入周期约一年,从侧面印证公司产品技术门槛。
(三)主要供应商
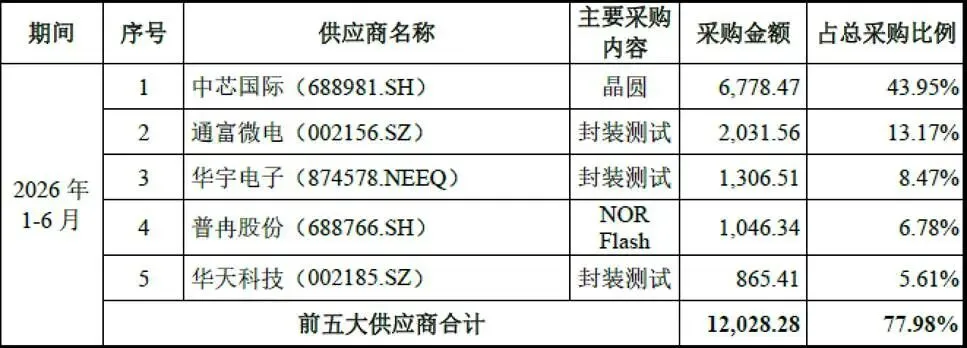
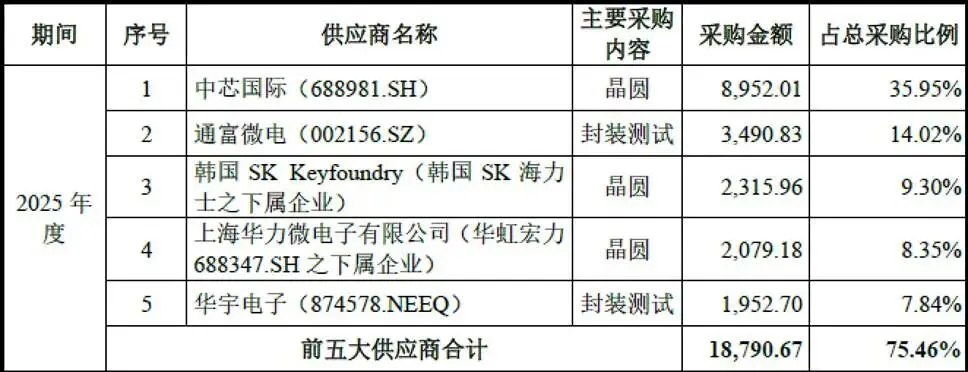
公司采购以晶圆(占比约68%)和封测服务(占比约30%)为主。前五大供应商采购占比稳定在75%-77%,其中中芯国际为第一大供应商,2026年上半年采购占比达43.95%(2023年为29.56%,集中度明显上升),通富微电、华宇电子、华天科技为主要封测伙伴,晶圆供应还包括韩国SKKeyfoundry(通过代理商昱品国际采购8英寸高压工艺晶圆)、上海华力微、华润上华等。
四、财务分析
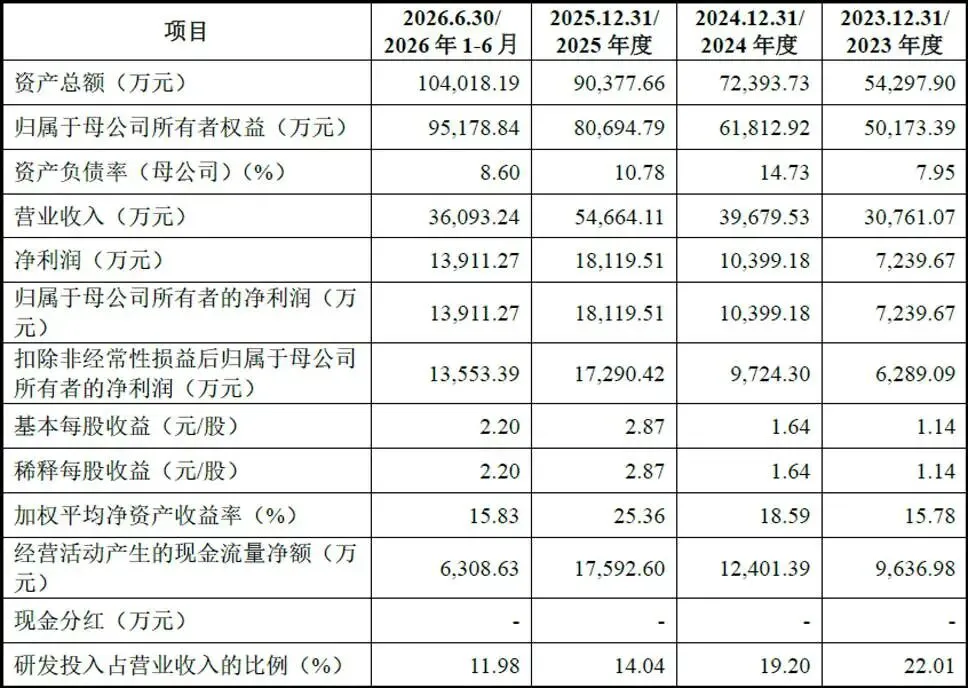
2023-2025年公司营业收入年均复合增速33.31%,扣非归母净利润年均复合增速65.81%;2026年上半年营业收入36,093.24万元、扣非归母净利润13,553.39万元,同比分别增长44.97%和71.35%,增速不降反升,显示公司正处于业绩加速期。2023-2025年净利润分别为7,239.67万元、10,399.18万元、18,119.51万元,2026年上半年即达13,911.27万元,超过2024年全年水平,盈利弹性显著大于收入弹性,体现出较强的经营杠杆特征。
主营业务毛利率维持在57%-62%区间,整体处于较高水平。高毛利率来源于IP自研模式,省去外部IP授权费、版税;但同时毛利率存在波动风险,上游晶圆封测涨价、行业价格战、产品结构变化都会带来毛利率下行压力。
研发投入方面,报告期研发费用分别为6770.97万元、7617.13万元、7674.11万元、4323.38万元。研发占营收比重逐年下降,从22.01%下降至11.98%,并不是研发绝对金额缩减,是营收规模快速扩张摊薄占比。需要注意,公司是底层IP自研路线,即便行业下行周期,依旧必须维持较高研发投入,如果下游景气度回落,研发投入无法同步收缩,有可能出现研发投入产出不及预期的风险。
资产负债角度,资产负债率很低,母公司口径维持8%-15%,没有大额有息负债,财务结构安全;经营活动现金流净额持续为正,和净利润匹配度较好,盈利质量较高。存货规模持续抬升,各期末存货1亿-1.7亿元区间,占流动资产比重接近20%,随着业务扩张备货增加。芯片行业技术迭代快,如果下游需求不及预期,存货存在跌价计提风险,属于企业核心风险点。
五、行业情况
(一)行业概况
公司所处行业为集成电路设计,细分赛道是接口芯片、互连型MCU。受益万物互联、AIoT产业浪潮,USB、蓝牙、以太网、RISC-VMCU市场整体处于扩张阶段。
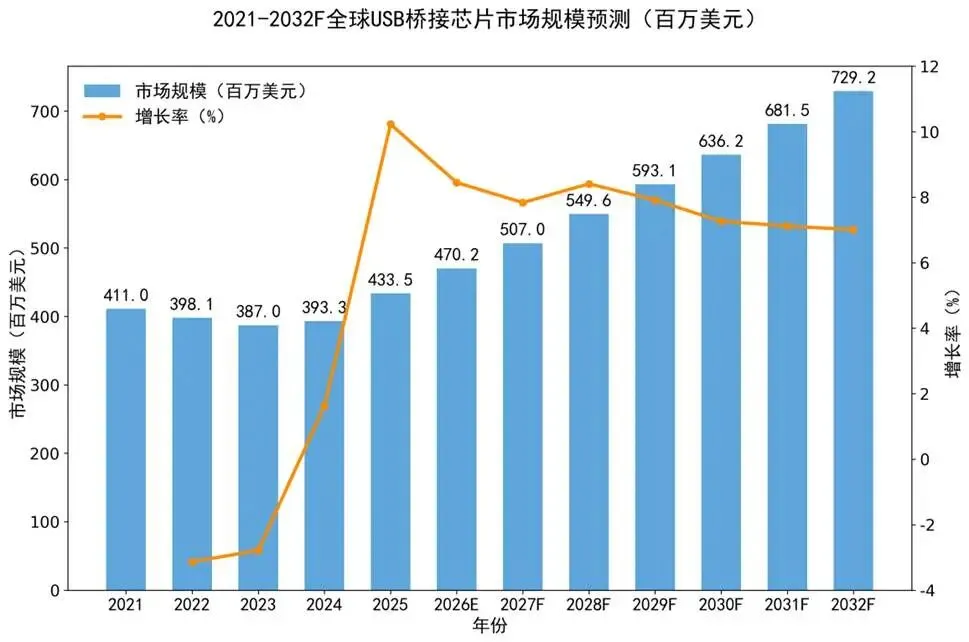
全球USB桥接芯片市场预计2025-2032年复合增速7.7%;蓝牙设备出货量持续走高,低功耗蓝牙物联网设备增长尤为迅速;以太网PHY芯片市场2025年规模28.67亿美元,未来复合增速超过20%;MCU市场全球、国内均保持双位数左右增长。RISC-V架构迎来产业窗口期,政策层面国内持续推动RISC-V技术研发与产业化,物联网、工业控制场景是RISC-V落地的核心赛道。
(二)竞争格局
USB桥接芯片全球由英国FTDI(14.2%)、美国芯科科技(9.2%)、中国台湾祥硕(7.5%)、美国TI(6.1%)主导,公司以5%的全球份额排名第六、以15.7%的中国份额排名第一,处于“国内领先、全球追赶”的位置;蓝牙领域面对泰凌微、Nordic等强敌;以太网PHY面对裕太微(2.5G)、瑞昱(5G以上)在速率代际上存在差距(公司为千兆);MCU领域面对兆易创新及意法半导体等生态成熟厂商。
六、企业分析
(一)企业优势
⇛ 完整底层IP全栈自研能力
区别行业多数外购IP的模式,掌握USB、蓝牙、以太网全套接口IP,自研青稞RISC-V处理器内核,摆脱第三方IP授权费,IP可以跨多款产品复用,形成成本、性能双重优势,产品可以快速实现对境外竞品引脚兼容,客户无需改版PCB即可替换,国产替代落地门槛更低。
⇛ 组合完备,跨接口协同优势
同时布局多类有线+无线接口,结合自研MCU内核,可以做交叉组合开发桥接、多协议聚合芯片,产品线广度超过国内很多只做单一接口的同行,适配工业、物联网多元化长尾场景。
⇛ 持续盈利
自成立历经多轮半导体周期均保持盈利,财务健康,资产负债率低,经营现金流稳定,不需要依赖外部融资输血维持高额研发,抗行业下行风险能力较强。
⇛ 细分赛道品牌积累
USB桥接芯片国产第一大供应商,青稞RISC-V内核实现大规模出货,在工控、物联网开发者圈层具备较好品牌认知;配套自研MounRiverStudio开发IDE,搭建软件生态,对下游客户形成粘性。
(二)企业不足及风险
⇛ 实控人股权高度集中
股权集中虽然利好长期研发,但公司治理高度依赖实控人,中小股东制衡能力弱。历史股改存在程序瑕疵,也反映早期公司治理规范性不足。
⇛ 客户分散,缺少大客户
下游以中小客户为主,虽然抗单一客户流失风险,但大客户导入验证周期漫长,营收很难实现爆发式增长,增长更多依靠大量中小客户累加。
⇛ 非USB产品线存在代际差距
以太网PHY停留在千兆而裕太微已达2.5G、瑞昱5G以上;蓝牙、MCU在品牌知名度、生态完善度、知名客户群体、全球化布局上与头部对手差距明显,“单腿走路”的产品结构使成长对USB景气度依赖较深。
⇛ 供应链集中
中芯国际采购占比升至43.95%,且SKKeyfoundry晶圆通过单一代理采购,2026年晶圆、封测涨价已实质发生,毛利率的历史高位面临侵蚀。
⇛ 竞争加剧
一方面,Arm生态根基深厚,海外芯片厂商技术积累久、生态完善,会持续降价巩固市场;同时海外企业也在布局RISC-V产品,会形成直接竞争。另一方面,国内接口芯片、RISC-VMCU赛道涌入大量新企业,市场出现低价内卷,压缩产品毛利率。
⇛ 知识产权风险
公司大量IP自研,但接口标准是全球公开标准,在大量IP开发过程中,存在遭遇知识产权诉讼、被侵权的双向风险。
⇛ IP自研模式风险
自研IP带来成本和性能红利,但自研需要长期持续烧钱,且存在研发失败风险。对比直接采购IP的同行,短期看自研模式研发投入更高,回报周期更长,如果下游产品迭代不及预期,前期IP研发投入可能无法收回。与此同时,公司所处的行业,需要持续不断开发多款新品累加实现增长,对研发迭代效率提出很高的要求,如果新品迭代速度放缓,增长就会承压。