研报速递
周末舆情热度
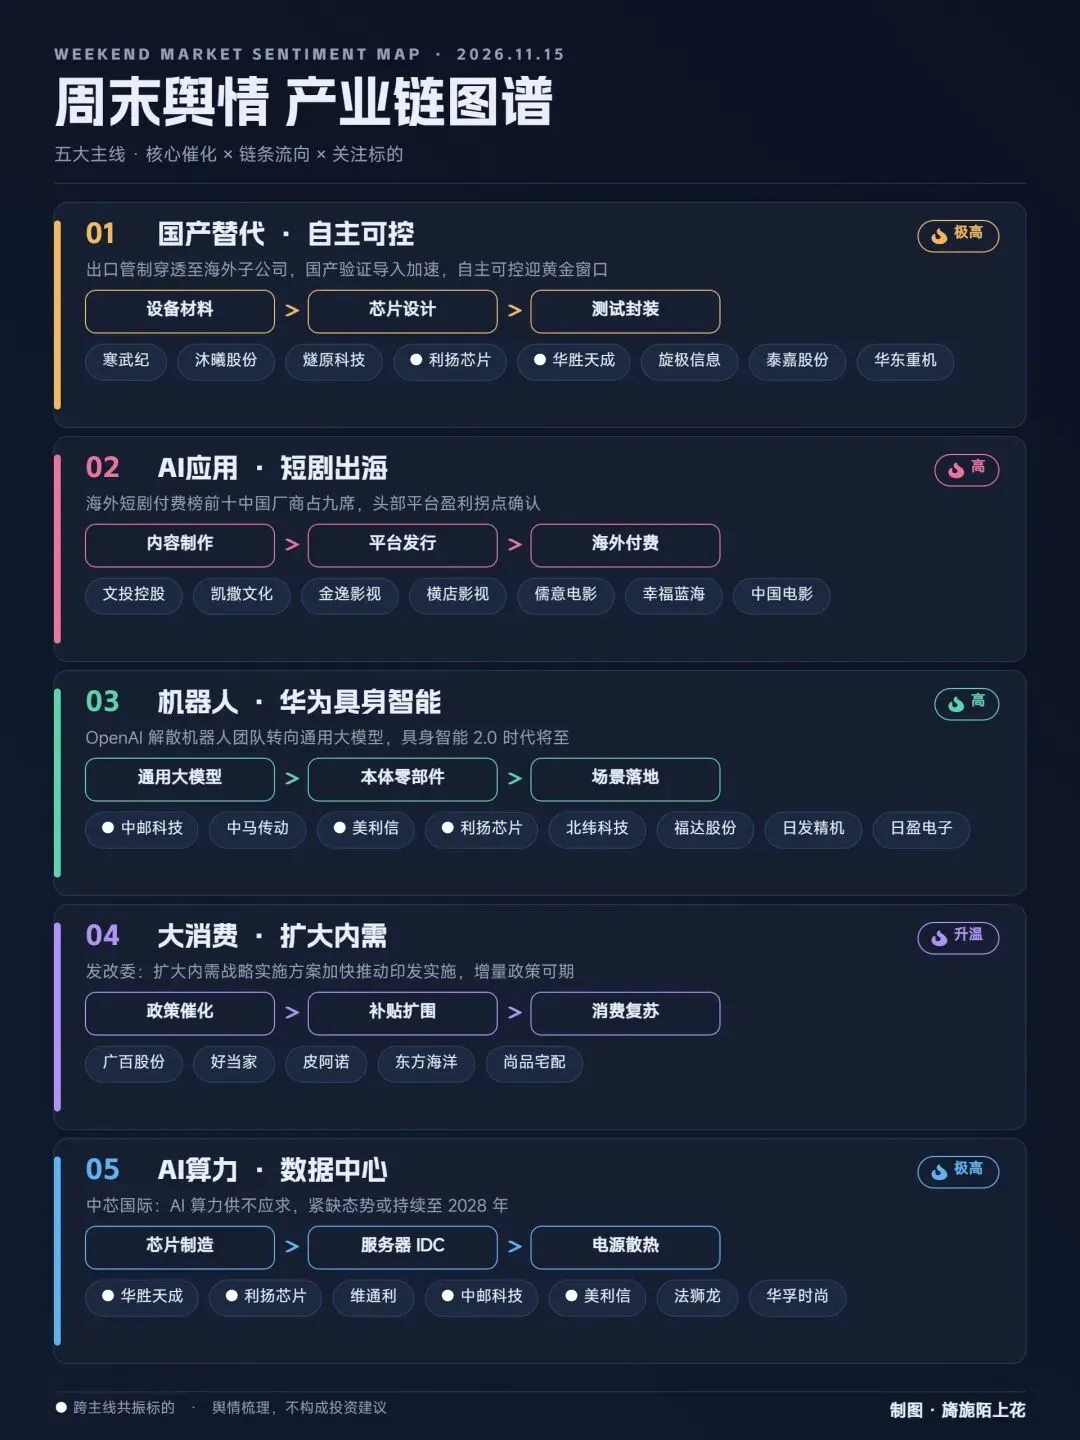
①国产替代/自主可控-专家:在外部供给面临收紧的情况下,国内可能加速国产替代验证,国产替代势在必行,自主可控迫在眉睫,迎来黄金窗口;(利扬芯片、华胜天成、燧原科技、华东重机、沐曦股份、旋极信息、泰嘉股份 、寒武纪等 )
②AI应用/短剧-海外短剧付、费应用前十榜单里,中国厂商、拿下9席;(文投控股、凯撒文化、金逸影视、横店影视、儒意电影、幸福蓝海、中国电影等)
③机器人/华为具身智能-机构:OpenAI或将机器人大脑重点转向通用大模型,具身智能2.0时代将至;(中邮科技、中马传动、美利信、利扬芯片、北纬科技、福达股份、日发精机、日盈电子等)
④大消费-国家发改委表示,正在研究制定扩大内需战略实施方案,并将加快推动印发实施。(广百股份、好当家、皮阿诺、东方海洋、尚品宅配 等)
⑤AI算力/数据中心-中芯国际赵海军:AI算力供不应求;随着AI算力的持续爆发,数据显示,2024年至2031年全球AI算力年均增速预计将达96.1%;(华胜天成、利扬芯片、维通利、中邮科技、美利信、法狮龙、华孚时尚等)
总览:本周末五条主线的热度结构
从舆情发酵程度看,国产替代/自主可控与 AI算力/数据中心 是本周"政策预期+产业验证"双轮驱动的最强主线,中芯国际三季报业绩会(11月13日)上赵海军"AI算力供不应求、2027年产能非常紧缺"的表态,把两条线拧成了一股绳;机器人/华为具身智能因OpenAI解散独立机器人团队这一标志性事件刷屏,属于典型的"事件驱动+路线之争"题材;短剧出海是数据持续验证的慢热型主线;大消费则是政策时点博弈型题材,催化明确但方案尚未落地,弹性靠预期差。值得注意的是,利扬芯片、华胜天成、中邮科技、美利信等标的横跨多条主线,属于"多题材共振"的高拥挤度品种,追高风险也最大。
① 国产替代/自主可控:供给收紧倒逼验证加速,"黄金窗口"逻辑再强化
核心催化是外部供给的实质性收紧。据财新报道,《金融时报》11月初披露英伟达正要求数据中心合作伙伴减少对中国客户业务, must 将至少51%的服务出售给非中国公司;而此前2026年5月底美国BIS已发布执法澄清指引,把先进AI芯片出口管制穿透至中国企业的全球海外子公司,封堵了经东南亚采购Blackwell、Rubin的渠道。
机构专家观点的共识是:供给越收紧,国产芯片的验证导入越快,"能用"到"好用"的切换窗口正在打开,国产GPU、CPU、EDA、半导体设备材料的订单可见度系统性抬升。
寒武纪:板块绝对龙头与机构标配,逻辑从"国产算力唯一上市旗舰"升级为"互联网大厂资本开支超预期的核心承接者"。预期差在于市场对其供货能力和生态短板仍有分歧,业绩兑现节奏决定估值能否站稳。
沐曦股份、燧原科技:沐曦已登陆科创板,是国产GPU第二梯队中商业化进度最快的标的之一;燧原科技背靠腾讯,若IPO推进将再度点燃一级映射行情。两者预期差在"国产训练/推理芯片在真实互联网大厂负载中的渗透率",这也是本轮管制的核心变量。
利扬芯片:第三方IC测试龙头,横跨国产替代与AI算力两条线,逻辑是国产芯片出货量放大→测试需求外溢→测试单价与稼动率双升。预期差在于市场对其"测试环节受益于AI芯片放量"的量级认知不足,但也需警惕多题材炒作带来的估值透支。
华胜天成:算力基础设施与数据中心集成服务商,受益逻辑是国产算力集群建设提速。预期差在订单转化到收入的确认节奏。
旋极信息、泰嘉股份、华东重机:这三只与主线的产业关联度相对牵强,市场炒作更多基于小市值弹性和题材联想,属于"情绪补涨"型标的,机构覆盖度低、基本面验证难度大,预期差反而体现在"证伪风险"上,参与需谨慎甄别。
② AI应用/短剧出海:中国厂商霸榜是明牌,预期差在"谁真正赚到钱"
数据层面持续验证:10月海外短剧百强榜中82部作品主投平台为中国厂商,NetShort占63席、DramaBox占9席,下载与收入榜前三全部是中国应用;1—9月收入榜前三为DramaBox约3.02亿美元、ReelShort约2.65亿美元、NetShort约2.05亿美元,三家合计占榜单前20名总收入的一半。更关键的是盈利拐点信号:MPA测算ReelShort母公司枫叶互动2026年预计收入10.5亿美元、同比增长34%,有望首次实现约4000万美元净利润;本土自制剧份额已从27%升至46%,付费转化率8%—10%高于译制剧。
中文在线:参股枫叶互动,是A股对ReelShort盈利拐点的最直接映射。预期差在于市场对其持股比例对应的利润弹性计价不足,属于"真业绩映射"。
昆仑万维:FreeReels登顶1—9月出海短剧下载榜(超2.3亿次),DramaWave收入榜第四,AI大模型加持内容生产的逻辑完整。预期差在免费+广告模式(IAA)能否跑通盈利。
文投控股、凯撒文化、金逸影视、横店影视、儒意电影、幸福蓝海、中国电影:这批影视院线/内容股更多是"短剧+"情绪映射,与海外短剧付费收入的直接关联有限,真正的基本面变量仍是票房大盘与剧集制作业务占比。
预期差提醒:榜单热度≠上市公司利润,短线博弈属性强,需区分"出海平台系"(点众、枫叶、麦芽均未在A股主体上市)与"院线内容系"两类标的的本质差异。
③ 机器人/具身智能:OpenAI"拆团"引爆路线之争,华为链成另一条主线
本周最重磅的事件是11月13日OpenAI确认解散独立机器人团队,研究人员并入核心研究团队、硬件团队转入应用部门。官方给出的理由是GPT-6 Astra等通用前沿模型已能直接用于机器人任务——英伟达RoboLab-120仿真基准中,Astra驱动智能体成功率74.8%,高于最佳专用模型的51.0%;宇树已将GPT-6部署至机器人测试,Anthropic的Fable 5.2同样展现出未训练任务的物理控制能力。
机构解读分两面:一是"具身智能2.0"将至,通用大模型当大脑、本体厂做身体的分工被巨头确认;二是对专用具身模型路线的冲击——智元彭志辉称通用模型与具身模型将"双向奔赴",王兴兴则判断AI击穿物理AI"快则1—2年、慢则2—3年"。不过财新同时提示具身智能公司上市全面延期、一级市场融资趋于谨慎,行业在等商业化临界点。
中马传动、福达股份、日发精机、日盈电子:减速器/齿轮/机床/传感器方向的零部件逻辑,预期差在"通用模型降低大脑门槛后,价值量向上游硬件本体集中",但这一逻辑需要特斯拉、华为等头部链订单验证,目前多为小市值弹性品种。
中邮科技:智慧物流装备+中邮集团背景,机器人题材中偏"场景方"逻辑,预期差在邮政体系自动化改造与人形机器人试点订单。
美利信:精密压铸切入机器人结构件预期,属于"汽车压铸→机器人"迁移故事,预期差在客户定点进展。
北纬科技:物联网通信模组方向,蹭"具身连接"概念,关联度偏弱,情绪属性浓。
利扬芯片再次出现:市场挖掘的是AI芯片测试与机器人芯片测试的双重弹性,拥挤度需警惕。
华为链方向(盘古具身智能大模型+夸父/乐聚本体)是机构认为与"通用大模型路线"并行的国产主线,但A股直接映射标的多为概念性参股或供应链关系,需甄别实际订单。
④ 大消费:扩大内需方案"加快印发"是时点博弈,政策落地前炒预期
催化来自10月20日国家发改委发布会:国民经济综合司副司长左刚明确表示,正在研究制定扩大内需战略实施方案(2026—2030年),并将加快推动印发实施;前三季度内需对经济增长贡献率达74.8%,方案将围绕惠民生促消费、扩大有效投资、完善体制机制三条线发力,并强调"根据需要及时出台新的增量政策"。机构观点认为这是对2022年"十四五"实施方案的接续升级,服务消费(养老、托育、文旅、赛事)、以旧换新扩围、统一大市场建设是增量看点。这条线的特点是催化确定但时点不定,资金做的是"印发预期"。
广百股份:广州国资商业零售,受益入境消费扩容与本地促消费政策,小市值弹性标的,预期差在方案中"进一步扩大入境消费"的落地细则。
尚品宅配、皮阿诺:家居链,逻辑是家装厨卫"焕新"补贴扩围与存量房翻新需求,预期差在补贴资金到位速度对订单的传导。
好当家、东方海洋:水产/预制菜方向,搭"服务消费+食品消费扩容"逻辑,兼具消费与农业属性,基本面弹性一般,题材属性更强。
总体预期差提醒:本轮方案属于框架性文件,短期直接增量大不大取决于配套增量政策(消费补贴、生育/养老支持)的力度,警惕"方案印发即利好兑现"的冲高回落节奏。
⑤ AI算力/数据中心:中芯三季报"供不应求"定调,景气周期长度上修
11月13日中芯国际三季度业绩会给出强势判断:AI发展"方兴未艾",算力需求供不应求,行业共识2027年将是产能非常紧缺的一年并持续到2028年中后期,此后存储供需或平衡但算力及配套芯片仍紧缺。业绩面同样超预期:Q3销售收入31.9亿美元、环比增长6.1%,毛利率29.9%、环比提升4.6个百分点,均超此前指引;公司将手机、消费释放的产能转向专用存储、BCD等高附加值产品,全年收入预计超120亿美元、同比增长近三成。叠加"一个数据中心机柜72个GPU、电源管理芯片就需1.6万颗"的微观描述,机构对算力配套(电源、散热、光模块、IDC建设)的景气持续时间集体上修。你提到的"2024—2031年全球AI算力年均增速96.1%"属第三方预测口径,方向与产业界"紧缺至少到2028年"的判断相互印证,但绝对值建议作为趋势参考而非精确锚点。
华胜天成、利扬芯片:同前述,算力建设+芯片测试双逻辑,是本轮算力主线中机构覆盖相对充分的方向。
中邮科技、美利信:数据中心/智能物流装备与精密结构件逻辑,预期差在IDC建设与智算中心改造订单。
华孚时尚:色纺纱企业转型算力(上虞华尚数智中心)的跨界标的,预期差与风险同源——传统主业与算力租赁的估值体系切换尚未被机构一致认可,波动大。
法狮龙:建材跨界算力的题材标的,关联度弱,纯情绪弹性。
维通利(若指维通利电气相关):数据中心供配电方向的边角标的,建议以实际公告与订单为准核实业务体量。
板块级预期差:市场此前把AI算力当作"周期品"按2026年见顶定价,中芯"紧缺到2028年"的表态直接挑战这一假设——若景气长度上修成立,整个算力配套链的估值中枢都有抬升空间,这是本周末机构讨论最集中的预期差。
周末观察与风险提示
综合来看,下周一开盘最可能延续发酵的是①⑤(政策管制+业绩验证,逻辑最硬)与③(OpenAI事件话题度高,但多空分歧也大);②短剧看榜单数据能否继续霸榜;④消费看方案是否出现印发时点的进一步信号。需要提示三点:一是利扬芯片、华胜天成、中邮科技、美利信等多题材叠加标的拥挤度已高,高开后的承接比方向判断更重要;二是部分名单中的标的(华东重机、泰嘉股份、北纬科技、法狮龙等)与主线产业关联度偏弱,更偏资金博弈,基本面证伪风险不低;三是具身智能一级市场融资转冷、上市延期是板块中期隐忧,短线情绪与中期景气需要分开定价。以上仅为舆情与公开信息梳理,不构成投资建议。
更多资讯尽在星球