研报速递
建筑工业化 · 深度调研 · 2026年11月修订
中国装配式建筑体系深度研究报告:PC、钢结构、木结构与MiC格局、渗透率与综合成本对比
三路并行检索交叉验证,每条数据标注来源;查不到的明确标注"未检索到"。2026-11-14 修订:按最新钢价与加工费行情重写成本分析,综合成本结论反转。
调研时间:2026年11月口径:新开工装配式建筑面积行情基准:2026年11月全国均价
装配式建筑在中国已形成装配式混凝土(PC)、装配式钢结构、木结构三类主体结构体系,外加模块化集成建筑(MiC)这一新兴形态的格局;在钢结构与 PC 之间,还存在钢-混凝土混合结构(SCC)这一过渡性体系路线。2024年全国新开工装配式建筑6.72亿㎡,占新建建筑比例突破30%,"十四五"目标提前完成。本报告系统梳理各形态的份额规模、结构体系、代表企业、区域渗透率、政策节点与成本决策规律,并依据现行国标、行业标准与2026年最新钢价、加工费行情,对PC住宅、钢结构住宅、SCC混合体系与传统现浇的综合成本做逐项对比。
01结论先行:三类主体体系加一个新兴形态
中国装配式建筑目前是三类主体结构体系加一个新兴形态的格局:PC 守住宅基本盘,钢结构份额爬升,木结构体量小众但高增长,MiC 作为独立新兴形态在出口与香港项目中走向成熟。
需说明:SCC(钢-混凝土混合结构)不属于 PC/钢/木三分法的独立份额类别,而是以预制混凝土柱配钢框架梁的混合路线,介于纯钢结构与 PC 之间,详见第 5.4 节。
装配式混凝土(PC)
65%~68%
占新开工装配式建筑比例;绝对基本盘,住宅主力。
装配式钢结构
约 29%~30%
份额在爬升,公建和保障房强;2026年钢价与加工费低位下综合成本账已反转(见第八节)。
木结构
1% 以下
面积口径约 0.6%;小众高增长,应用于文旅和乡镇公建。
模块化集成建筑(MiC)
未纳入主体统计
新兴形态,出口和香港项目成熟。
渗透率方面:2024年新开工装配式 6.72亿㎡,占新建建筑比例突破 30%,"十四五"目标提前完成。
来源:国务院新闻办公室《碳达峰碳中和的中国行动》白皮书(2025)。
图 1 | 2026 年装配式建筑体系份额格局(新开工面积口径)
PC 长期占三分之二,钢结构占三成且缓慢上升,木结构按面积口径不足 1%;MiC 不纳入主体结构三分法统计。
02总盘:逐年官方口径数据
| 未检索到 |
图 2 | 2020—2024 年新开工装配式面积与渗透率走势
柱:新开工面积(亿㎡);折线:占新建建筑比例(%)。2023 年渗透率为商业估算口径。
三点说明
2024 年面积下降但占比上升,原因是全国房屋新开工大盘收缩更快。行业进入"渗透率驱动"阶段,靠分母缩水以外的真实份额增长。 商业机构口径差异大。智研咨询给 2023 年 10.16 亿㎡,与官方 8.24 亿㎡相差 23%,统计边界(是否含部品部件、预制率门槛)不同。引用时必须带口径。 住建部 2022 年以后未公开发布全国年度统计通报全文,2024 年数据以白皮书为准。
03三大体系份额:PC 长期三分之二,钢构缓升
来源:2020、2021 为住建部通报;2023 为西部证券、观研天下等估算;2025 为中投产业研究院估算,口径明显不同,仅作趋势参考。
稳定结论:PC 长期占三分之二,钢结构占三成且缓慢上升(较 2020 年抬升约 6 个百分点),木结构按面积口径不足 1%。
04装配式混凝土(PC)体系
4.1 结构体系构成
剪力墙结构占 PC 总量的 70%~80%,是国内应用最多的体系。按连接技术分:
- 灌浆套筒剪力墙:
源自日本,当前主流。痛点是灌浆饱满度缺乏有效检测手段。2025 年北京某项目查出 24 个套筒中 13 个灌浆不密实,监管案例持续出现。 - 双面叠合剪力墙(润泰路线):
空腔后浇,墙体减重约一半,安装时间省约 50%。 - SPCS 叠合体系(三一筑工 + 中国建研院):
"空腔 + 搭接 + 现浇",规避套筒灌浆。 - 纵肋叠合
T/CECS 793-2020、EMC(标准院)等新型体系并存。
框架结构用于公建、厂房、多层,框架-剪力墙用于高层混合场景,两者全国占比未检索到统计。
来源:《混凝土与水泥制品》综述(2023);住建部 2019 年度报告;中国工程建设标准化协会标准 T/CECS 793-2020。
4.2 成本决策规律
开发商项目普遍先做水平构件预制最大化(叠合板等),成本增量 120~150 元/㎡;约一半项目才做竖向构件,含灌浆套筒的外墙预制增量超过 200 元/㎡。
来源:中国住博会 25 个项目案例统计。
4.3 企业与产能
集中度极低:2023 年 PC 构件第一名(上海隧道)市占率约 0.94%,TOP10 合计 423.5 万 m³;品牌首选率远大住工 10.91% 居首。
产能利用率急剧分化(中国混凝土与水泥制品协会 2024 年度报告,最可信):东北 2024 年产能发挥率 6%,重庆 25%(PC 厂从 23 家减到 6~7 家),四川非成都地区约 20%,杭州 41%~52%。构件市价较信息指导价低近 25%,杭州协会 2024 年 9 月明确提示"未来两年构件产能过剩形势严峻"。
极端案例:ST 美置 2024 年营收从 65.67 亿骤降至 3.9 亿,装配式业务几乎归零。
4.4 核心痛点
- 灌浆套筒质量检测:
行业第一痛点。 - 成本增量:
装配率 30% 时较现浇高 8%~20%,约 200~900 元/㎡。 - 标准化程度低:
住建部 2019 年度报告列为行业第一问题,为此编制"1+3"标准化设计体系。全行业官方"标准化构件占比"统计未检索到。
05装配式钢结构体系
5.1 规模
2021 年新开工 2.1 亿㎡、占 28.8%;其中装配式钢结构住宅仅 1509 万㎡,同比增 25%,但在全国住宅大盘中渗透率不足 1%。钢结构在公共建筑、厂房、超高层渗透率高,全国统一渗透率数字未检索到。2023 年全国钢结构产量 1.12 亿吨,协会目标 2025 年 1.4 亿吨、2035 年 2 亿吨。
5.2 代表企业与技术体系
注:调研中提及的"SG 体系"未检索到权威定义;业内通行体系以杭萧钢管束、精工 GBS/PSC、中建科工 GS-Building/ME-House 为准。
5.3 份额扩张逻辑
保障房和公共建筑对施工速度、抗震性能的要求把钢结构推到前排;加工产能比 PC 更集中(鸿路 520 万吨、精工 110 万吨级);人工费 193 元/㎡,只有 PC 项目(269 元/㎡)的七成。制约是高层住宅造价仍高于 PC,以及户型标准化适配度。
2026 年新增成本逻辑:钢价与加工费处于近年低位(详见第八节),钢结构的静态造价劣势已经收窄到接近持平,综合成本口径(叠加容积率奖励与工期资金账)已低于现浇和 PC。这条逻辑成立时,制约就只剩户型适配与行业认知。
5.4 SCC 钢-混凝土混合结构体系
体系定义:SCC(Steel-Concrete Composite / Hybrid,钢-混凝土混合结构)由预制混凝土柱、钢框架梁、预制混凝土次梁及高性能钢筋桁架楼承板组成,融合混凝土结构的高刚度与钢结构的高延性,采用标准化设计、工厂化生产、装配化施工的工业化建造模式。
- 性能口径(2026 年 5 月石家庄 SCC"好房子"交流展示活动):
整体预制率可达 80% 以上,施工周期缩短 20%~30%;综合造价与现浇混凝土基本持平甚至更低;标准化设计降低设计成本,工厂化生产提高材料利用率,装配化施工减少现场用工。 - 代表项目:
石家庄康养职业学院图书馆、宿舍楼、养老服务实训中心等楼栋规模化应用(康旅控股集团)。 - 规范依据:
组合构件设计执行 JGJ 138-2016 组合结构设计规范、GB 55004-2021 组合结构通用规范;装配率评价执行 GB/T 51129-2017 装配式建筑评价标准;地方装配率细则已将"钢与混凝土混合结构建筑"列入适用范围,与装配式混凝土、装配式钢结构并列。 - 与本报告附件讲座的呼应:
附件《装配式与钢结构住宅的成本分析》(赵钿,中国建筑设计研究院有限公司装配式建筑工程研究院)案例对比中,钢结构方案已采用"钢柱内自密实混凝土"等钢-混组合做法,是混合思路的早期工程形态;SCC 可视为该思路在构件选型上的系统化路线。
来源:河北省住宅与房地产业协会《钢-混凝土混合结构(SCC)"好房子"交流展示活动圆满举行》(2026.6.2);凤凰网河北、河北新闻网(2026.6.2);专题报告专家:王立军(全国工程勘察设计大师)、郝际平(西安建筑科技大学教授)、牛键(石家庄市建筑协会专家咨询委员会主任)。组合结构规范编号核对自现行国标/行标公开目录。
06木结构体系:小众高增长
面积口径占装配式建筑约 0.55%~1%(2025 年新开工 410 万㎡ / 装配式总量约 7 亿㎡)。
- 市场规模:
2025 年 128.6 亿元,同比增 14.3%;新开工 410 万㎡,增 19.9%(康欣新材年报口径,公司利益相关,未经第三方验证)。另一口径称行业整体 360 亿元(亚洲木构展转引报告,中等可信)。 - 技术路线:
CLT + 胶合木合计占 89.7%;国产 CLT 产能突破 40 万 m³(较 2020 年增 300%),主体建造成本较 2023 年下降 28.6%。 - 政策:
住建部木结构试点城市从 12 个扩至 36 个;江苏 2026 年出台全国首个省级现代木结构系统文件(苏建科〔2026〕1 号)。
数据警示:网上流传"2024 年木结构 748 亿元 / 新增 1125 万㎡""2026 年 4800 亿元"等数字,与上市公司年报口径相差数倍至数十倍,疑似 AI 生成报告,不建议采信。
07模块化集成建筑(MiC):独立新兴形态
MiC 未纳入"混凝土/钢/木"三分法的主体结构统计,是独立的新兴形态。
- 政策:
住建部 2024 年 6 月发布《装配式钢结构模块建筑技术指南》;广东发布全国首个模块化计价依据。 - 中集模块化:
21 年累计在 20 多个国家交付 200 多个项目,工厂预制率 90% 以上,可建至 40 层;代表项目包括香港近 3600 套过渡性房屋、城大学生公寓、沙特酒店、英国养老公寓。 - 国内标志项目:
香港简约公屋(中建科工 4110 模块)、香港科技园"创新斗室"(香港首个永久高层模块化建筑)、深圳近百米高层 MiC 批量应用。
商业估算 2025 年市场规模约 1672 亿元(同比 +5%),全国权威统计未检索到。
08成本对比:2026 年行情修正后结论反转
8.1 定额静态基线(历史口径,已过时)
上表定额基线编制于 2021—2023 年钢价高位期,只反映建安环节的静态单方造价,不含政策收益与资金成本。到 2026 年,钢结构端的两个价格前提都已坍塌,直接引用会得出错误结论。
8.2 2026 年行情修正:钢价与加工费处于低位
来源:2021 年峰值见中国钢铁新闻网(2021.6);2026 年现价见兰格钢铁网(2026.11.12,螺纹均价 3206 元/吨)、湖北省发改委价格快报第 95 期(2026.10)、辽宁省钢结构产业协会行情播报(2026.9.28);加工费内卷背景见钢结构行业 2026 年 7 月调研(四千余家中小厂产能利用率不足 60%,成本线以下接单成常态)。
图 3 | 主要钢材品种与加工费:2021 年高点对比 2026 年现价
钢材单位:元/吨;加工费单位:元/吨。区间值取中值绘制,原始区间见上表。
钢价跌 42% 的传导是直接的:多层钢结构住宅用钢量约 60~80 kg/㎡,主材成本一项就比 2021 年省 150~200 元/㎡;加工费再省 50~100 元/㎡。定额基线里钢结构对 PC 的 185 元/㎡劣势,在 2026 年行情下基本抹平。
8.3 综合成本账:政策收益 + 工期 + 资金利用率
静态单方造价不是体系选择的决定项。把政策收益和资金账算进来,结论反转:
- 政策收益:
装配式容积率奖励直接摊薄楼面成本。湖南装配式商品房外墙不计容(最高 3%),宁波按 A/AA/AAA 级分别不计容 2%/4%/6%。按 2 万元/㎡房价折算,3%~6% 不计容相当于每平米拿到 600~1200 元的销售货值空间;钢结构项目评 A 级装配率的优势(装配化率可达 50%~95%)在这里兑现。 - 工期逻辑:
钢构件标准化率高、加工周期短,工地做基础的同时工厂同步加工构件,两条线平行推进,现场只剩吊装拼接,吊装效率远高于 PC 构件和现浇支模。可佐证案例口径:杭萧钢管束体系主体施工周期缩短 40%~50%;30 层住宅装配式方案现场工人约 80 人、工期 12 个月,对比现浇 200 人、18 个月。 - 资金利用率:
工期每缩短一个月,开发贷利息、管理费、资金占压同步下降。对开发商而言,18 个月压缩到 12 个月,资金周转快 1.5 倍,这笔账通常折合每平米 100~300 元,且随融资成本上升放大。
三项叠加的结论(工程实践口径,与一线钢结构总工判断一致):2026 年钢价与加工费低位下,装配式钢结构住宅的综合成本已低于现浇和 PC。"钢结构贵"的旧认知来自 2021—2023 年钢价高位期的定额测算,前提已不成立。
仍需说明的边界:综合账的兑现依赖项目能拿到容积率奖励(地方政策覆盖差异大)、用钢量控制合理(体系选对)、以及开发商按资金成本口径而非静态造价口径做决策。三个条件缺一个,回到静态对比时钢与 PC 大体持平。
趋势(PC 端):造价溢价从 2018 年约 30% 收窄至 2024 年约 12%;重庆追踪数据显示增量成本从 300~500 元/㎡降到 150~200 元/㎡。个案已经出现低于现浇的案例(广州部分高装配率保障房、湖南师大桃花坪校区),但 PC 端成本下行来自标准化摊薄,速度慢于钢价下跌。木结构和 MiC 的每平米权威增量区间未检索到。
8.4 附件讲座案例:钢结构与 PC 结构分项成本对比(案例演示口径)
附件《装配式与钢结构住宅的成本分析》(赵钿,中国建筑设计研究院有限公司装配式建筑工程研究院)给出某项目钢结构方案与 PC 结构方案的单方成本对比,成本构成分为结构成本、内装修成本、外围护成本、设备管线成本四部分。分项数据如下:
| 合计单方成本 | 4574.03 | 4333.82 | +240.21(+5.54%) |
图 6 | 附件案例:钢结构与 PC 结构分项单方成本对比(元/㎡)
案例演示口径;结构工程钢结构更低,内装与外立面钢结构更高,机电工程两者持平。
- 结构工程增量为负(−157 元/㎡,−7.4%):
主要原因为 PC 预制构件用量多、构件价格高、混凝土用量大。 - 室内装修增量为正(+346 元/㎡,+27.4%):
主要原因为钢结构填充墙布置数量较多、钢结构防火、楼承板采用吊顶做法。 - 外立面装修增量为正(+52 元/㎡,+17.9%):
主要原因为 PC 结构采用预制保温复合外墙板。
口径警示:该组数据为讲座演示案例,项目所在地、建造年份与钢价基准期均未标注,仅作分项成本构成与盈亏方向参考,不并入第 8.2 节 2026 年行情修正结论;具体项目造价应以当地最新定额与实测报价为准。
09区域与企业格局
区域渗透率(2024—2025):上海 91.7%、北京 65%、湖南 64.6%、安徽 42.7%、宁波 39.1%、江苏 41%;中西部多数省份在 20%~30% 爬坡。长三角、珠三角、京津冀合计贡献 60% 以上产值。
图 4 | 主要省市装配式建筑渗透率(2024—2025)
单位:%;中西部多数省份处于 20%~30% 爬坡区间。
保障房是拉高渗透率的关键变量:2025 年新开工保障房中装配式占比约 75%,远超商品房。
产业底数(截至 2022 年底,住建部 / 行业整理):国家级示范城市 48 个、国家级产业基地 328 个、构件生产企业 2493 家(PC 类 1261 家、钢结构类 1122 家、木结构类 110 家)。
10政策节点
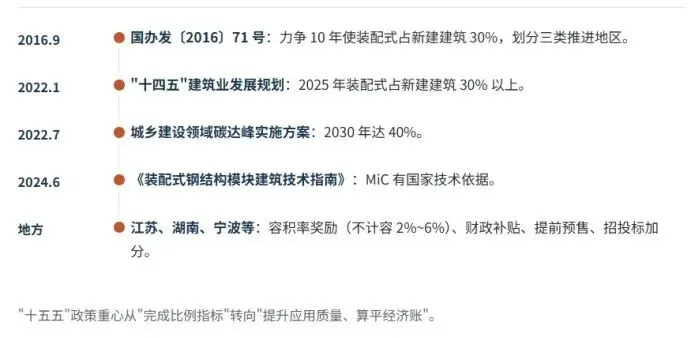
11数据口径与可信度说明
- 可直接引用(官方一手):
住建部 2020/2021 年度通报、国新办 2024 白皮书、住建部消耗量定额、CCPA 2024 年度预制构件报告、上市公司年报。 - 2026 年行情数据(来源明确,可直接引用):
兰格钢铁网 2026.11 现货价格、湖北省发改委价格快报第 95 期(2026.10)、辽宁省钢结构产业协会行情播报(2026.9.28,含加工费分层报价)、中国钢铁新闻网 2021 年峰值记录、钢结构行业 2026 年 7 月加工产能调研。 - 工程判断类:
第 8.3 节综合成本账的结论(钢结构综合成本低于现浇与 PC)由价格数据佐证加一线钢结构总工的工程实践口径共同支撑;容积率折算、资金周转折算的每平米区间为推算口径,引用时注明"推算"。 - SCC 体系与附件案例口径:
SCC 体系定义、预制率、工期与造价表述来自 2026 年 5 月石家庄 SCC"好房子"交流展示活动公开报道(行业协会与地方媒体口径);8.4 节分项成本来自附件讲座演示案例,建造年份与价格基准期未标注,引用时须注明案例口径。 - 引用需注明口径(半官方 / 通行):
2022 年 8.1 亿㎡/26.2%(原始通报未公开命中)、各商业机构 2023—2025 年估算。 - 不建议采信:
报告站(三个皮匠、格隆汇等)确认存在把 2021 年官方数据错标为 2024 年的循环引用;"2023 年 12.8 亿㎡/占 40%""木结构 4800 亿元"等与其他来源严重矛盾的数字,疑似 AI 生成。
关键缺口:住建部 2023 年后全国年度通报原文、装配式框架结构的全国占比、公建钢结构全国渗透率、木结构和 MiC 的每平米权威成本区间,均未检索到。
12总体判断
- 格局固化:
PC 守住宅存量,钢结构抢公建与保障房增量,两者按场景分工,短中期互不替代。 - 渗透率与面积脱钩:
面积在 7 亿㎡平台波动,占比靠大盘收缩被动抬升。行业下一程看商品房端的经济账能否算平。 - 产能过剩是 PC 端最大现实:
利用率区域分化到 6% 与 92% 并存,出清在加速,头部(央企系 + 远大)受益于集中度低位抬升。 - 钢结构住宅的规模想象空间在放大:
渗透率不足 1%,成本门槛在 2026 年钢价与加工费低位下已实质松动,综合成本口径(容积率奖励 + 工期 + 资金周转)低于现浇和 PC。剩下的门槛是户型标准化适配和行业旧认知的扭转,这两项的松动速度决定钢结构份额从 30% 往上走的斜率。量化对比见第十三节总表。 - 木结构和 MiC
体量小但增速快,政策口径(试点城市、省级文件、技术指南)在 2024—2026 年密集出台,属于五年视角的观察项。 - 判断体系优劣的正确口径
是全生命周期加资金成本,不是定额静态单方造价。2026 年的钢价行情是活教材:定额五年不更新,结论五年前就错了。
13全文结论:2026 年三体系综合成本对比总表
以 30 层住宅为基准(2026 年 11 月行情,材料价格取全国均价口径)。表中"推算"项由定额基线加行情修正推导,"政策原文"项可直接查证,"实测行情"项见第八节来源。
13.1 综合成本对比总表
| 综合成本指数(现浇=100) | 85~93 | 93~100 | 100 |
数据性质:建安造价、资金成本、残值为推算;材料行情、人工费、工期为实测行情或案例口径;容积率奖励、补贴、提前预售为政策原文。
图 5 | 三体系综合成本指数区间(现浇 = 100)
区间条下限—上限:钢结构 85~93,PC 93~100,现浇 100。指数为推算汇总口径。
13.2 指数推导(口径透明)
- 静态建安:
2026 年行情下三者接近持平(钢 98~102、PC 96~101、现浇 97~100,以现浇静态为 100 归一)。钢的定额劣势 185 元/㎡已被主材跌价(省 150~200 元/㎡)与加工费下跌(省 50~100 元/㎡)抵消。 - 加资金账:
工期差折算,钢再降 8~15 个指数点,PC 降 5~10 个点。 - 加政策收益:
容积率不计容按 2 万元/㎡房价折算货值 400~1200 元/㎡(钢取高档,因装配率评级优势),补贴与提前预售另计;PC 取低档。 - 加残值:
钢加回 6~8 个指数点(全生命周期口径),PC 与现浇不计。
结果区间:钢 85~93,PC 93~100,现浇 100。即政策落实到位的项目,钢结构综合成本比现浇低约 7%~15%;PC 与现浇大体持平,政策强区域略占优。
13.3 结论
按 2026 年 11 月行情与现行政策综合测算,三种建造方式的排序是:装配式钢结构 < 装配式混凝土 ≈ 传统现浇。
三个前提决定这个排序能否在具体项目上兑现:项目落在有容积率奖励和补贴政策的城市;钢结构体系选型合理(钢管束、组合结构等控用钢量);开发商按资金成本口径而非静态造价口径做决算。三个条件齐备时,钢结构是 2026 年综合成本最低的建造方式,这也是本报告判断钢结构份额将继续抬升的核心依据。
排序对钢价的敏感性:螺纹现货每回升 500 元/吨,钢结构静态成本增加约 30~40 元/㎡,按当前 3200 元/吨的价位,回到 2021 年 6000 元/吨高位才会让排序反转。当前机构对 2026—2027 年钢价的共识区间是 2950~3450 元/吨底部震荡,排序在可预见期内稳定。
SCC 混合体系的位置:SCC 以预制混凝土柱配钢框架梁,综合造价口径介于纯钢结构与 PC 之间,公开报道口径为与现浇混凝土基本持平甚至更低,是中高层住宅的可选项之一;其全口径综合成本指数未检索到权威测算,具体项目仍需按当地定额与体系选型单独测算。
写在最后
装配式建筑走到今天,PC 的产能出清、钢结构的成本反转、MiC 的出海突破,每一条线都在重写行业的成本账与格局表。下一期我们将继续拆解:钢管束与组合结构住宅的用钢量控制要点、保障房项目装配式评级与容积率奖励的申报实操,以及 PC 厂产能出清后的并购整合机会。
如果你正在做装配式方案选型、成本测算或构件采购,欢迎在评论区留下项目所在城市与体系类型,我们一起对照当地政策算一遍综合成本账。觉得这份报告有用,欢迎点赞、在看并转发给身边做工程、做开发的朋友。
#装配式建筑#装配式钢结构#装配式混凝土#PC构件#模块化建筑MiC#木结构建筑#钢结构住宅#钢混凝土混合结构#SCC体系#建筑工业化#保障房建设#工程造价#十四五建筑业#工程人必看
说明:本报告数据经三路并行检索交叉验证,官方一手数据、行业协会统计、上市公司年报与商业估算已在正文分别标注口径;标注"未检索到"的条目表示公开渠道暂无可信数据。
行情数据基准日为 2026 年 11 月,钢材价格随市场波动,具体项目决策应以当地最新定额、政策文件与实测报价为准。
文中引用标准与文件包括 T/CECS 793-2020、T/CECS 546-2018、JGJ 138-2016《组合结构设计规范》、GB 55004-2021《组合结构通用规范》、GB/T 51129-2017《装配式建筑评价标准》、国办发〔2016〕71 号、建司局函标〔2021〕33 号、苏建科〔2026〕1 号及住建部《装配式钢结构模块建筑技术指南》(2024.6)。