研报速递
REPORT
量子计算行研报告
2026年,上城资本深入贯彻落实区委打造中央创新区(CID)战略部署,以深化"看见"行动为抓手,汇聚产业投资和产业园运营等团队智慧,激发创新思维,加快人工智能、智能制造、量子计算等战略性赛道研究和投资布局,探讨前沿技术演变趋势和产业机遇,为助力区域新质生产力发展提供思路与启示。
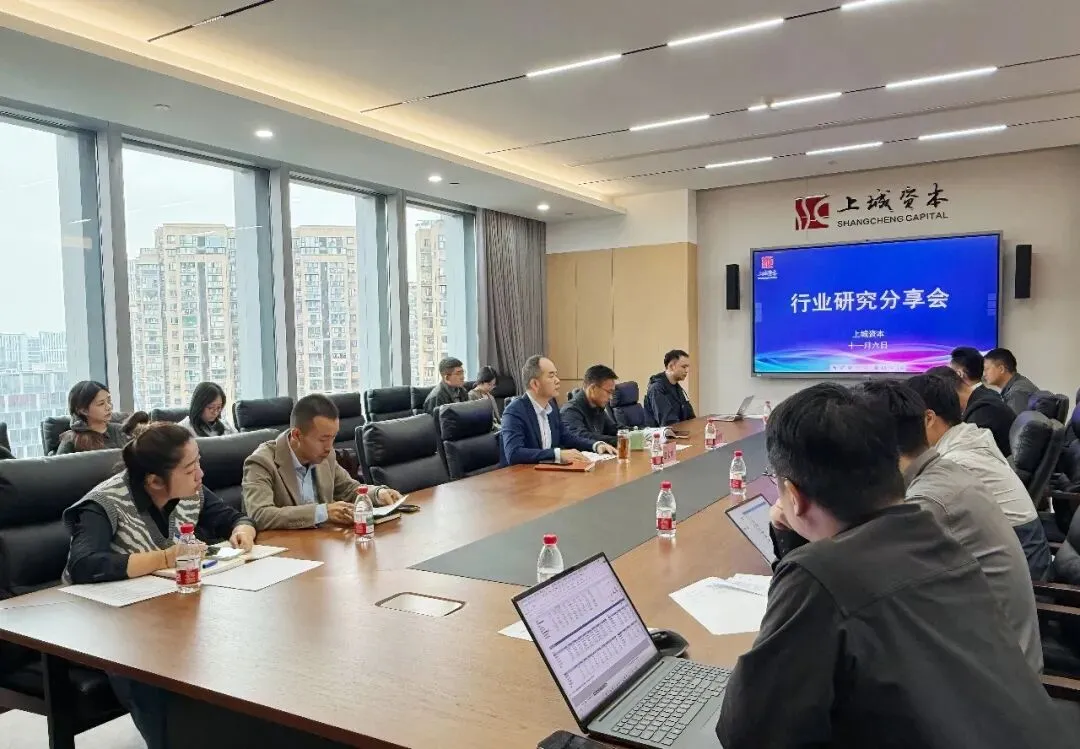
本期推出集团投资团队最新研究成果——《量子计算行业研究报告》
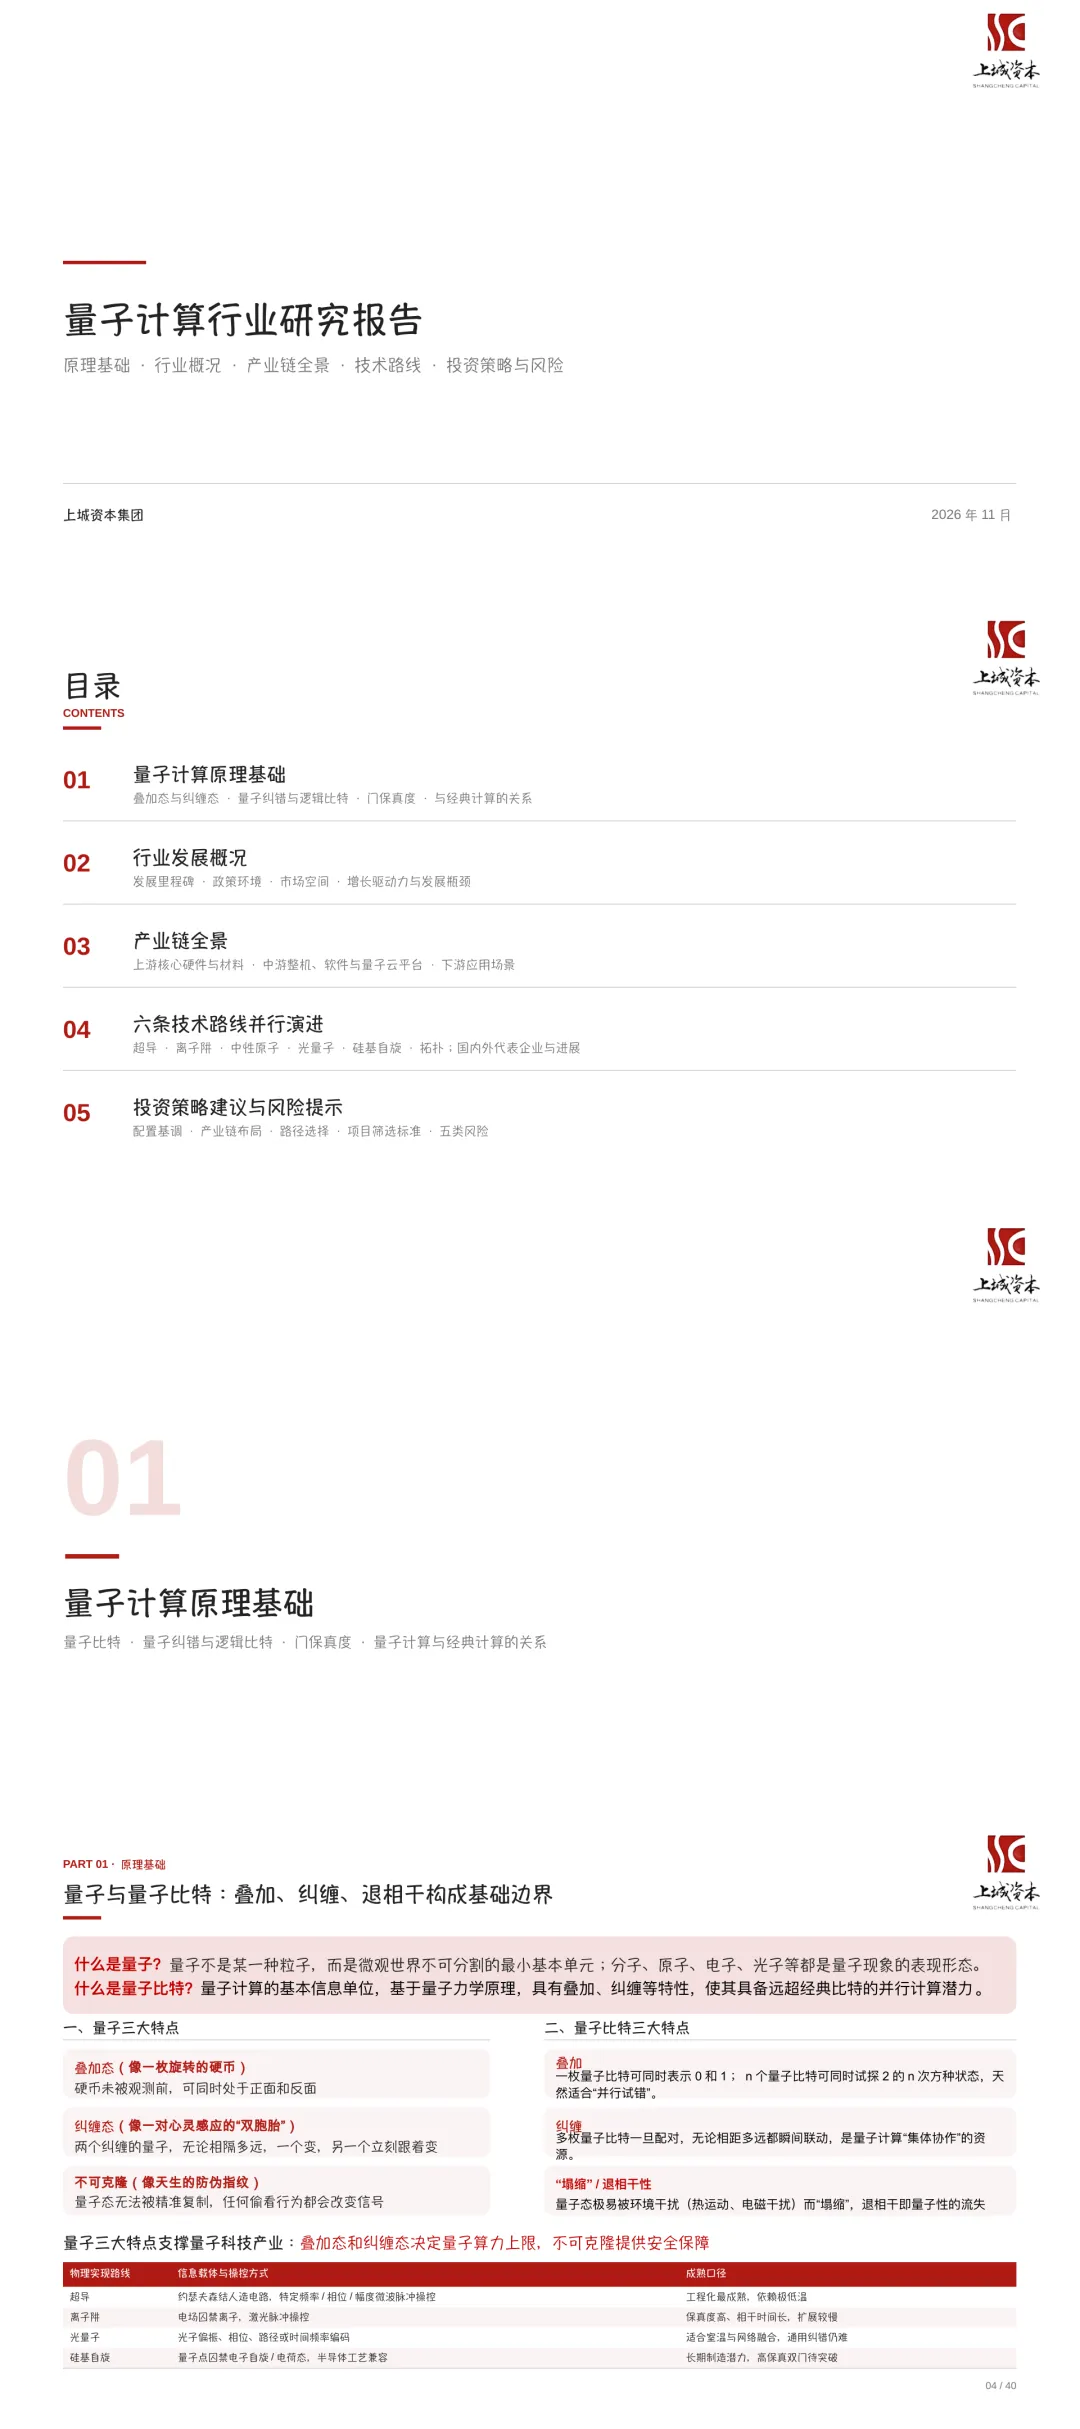
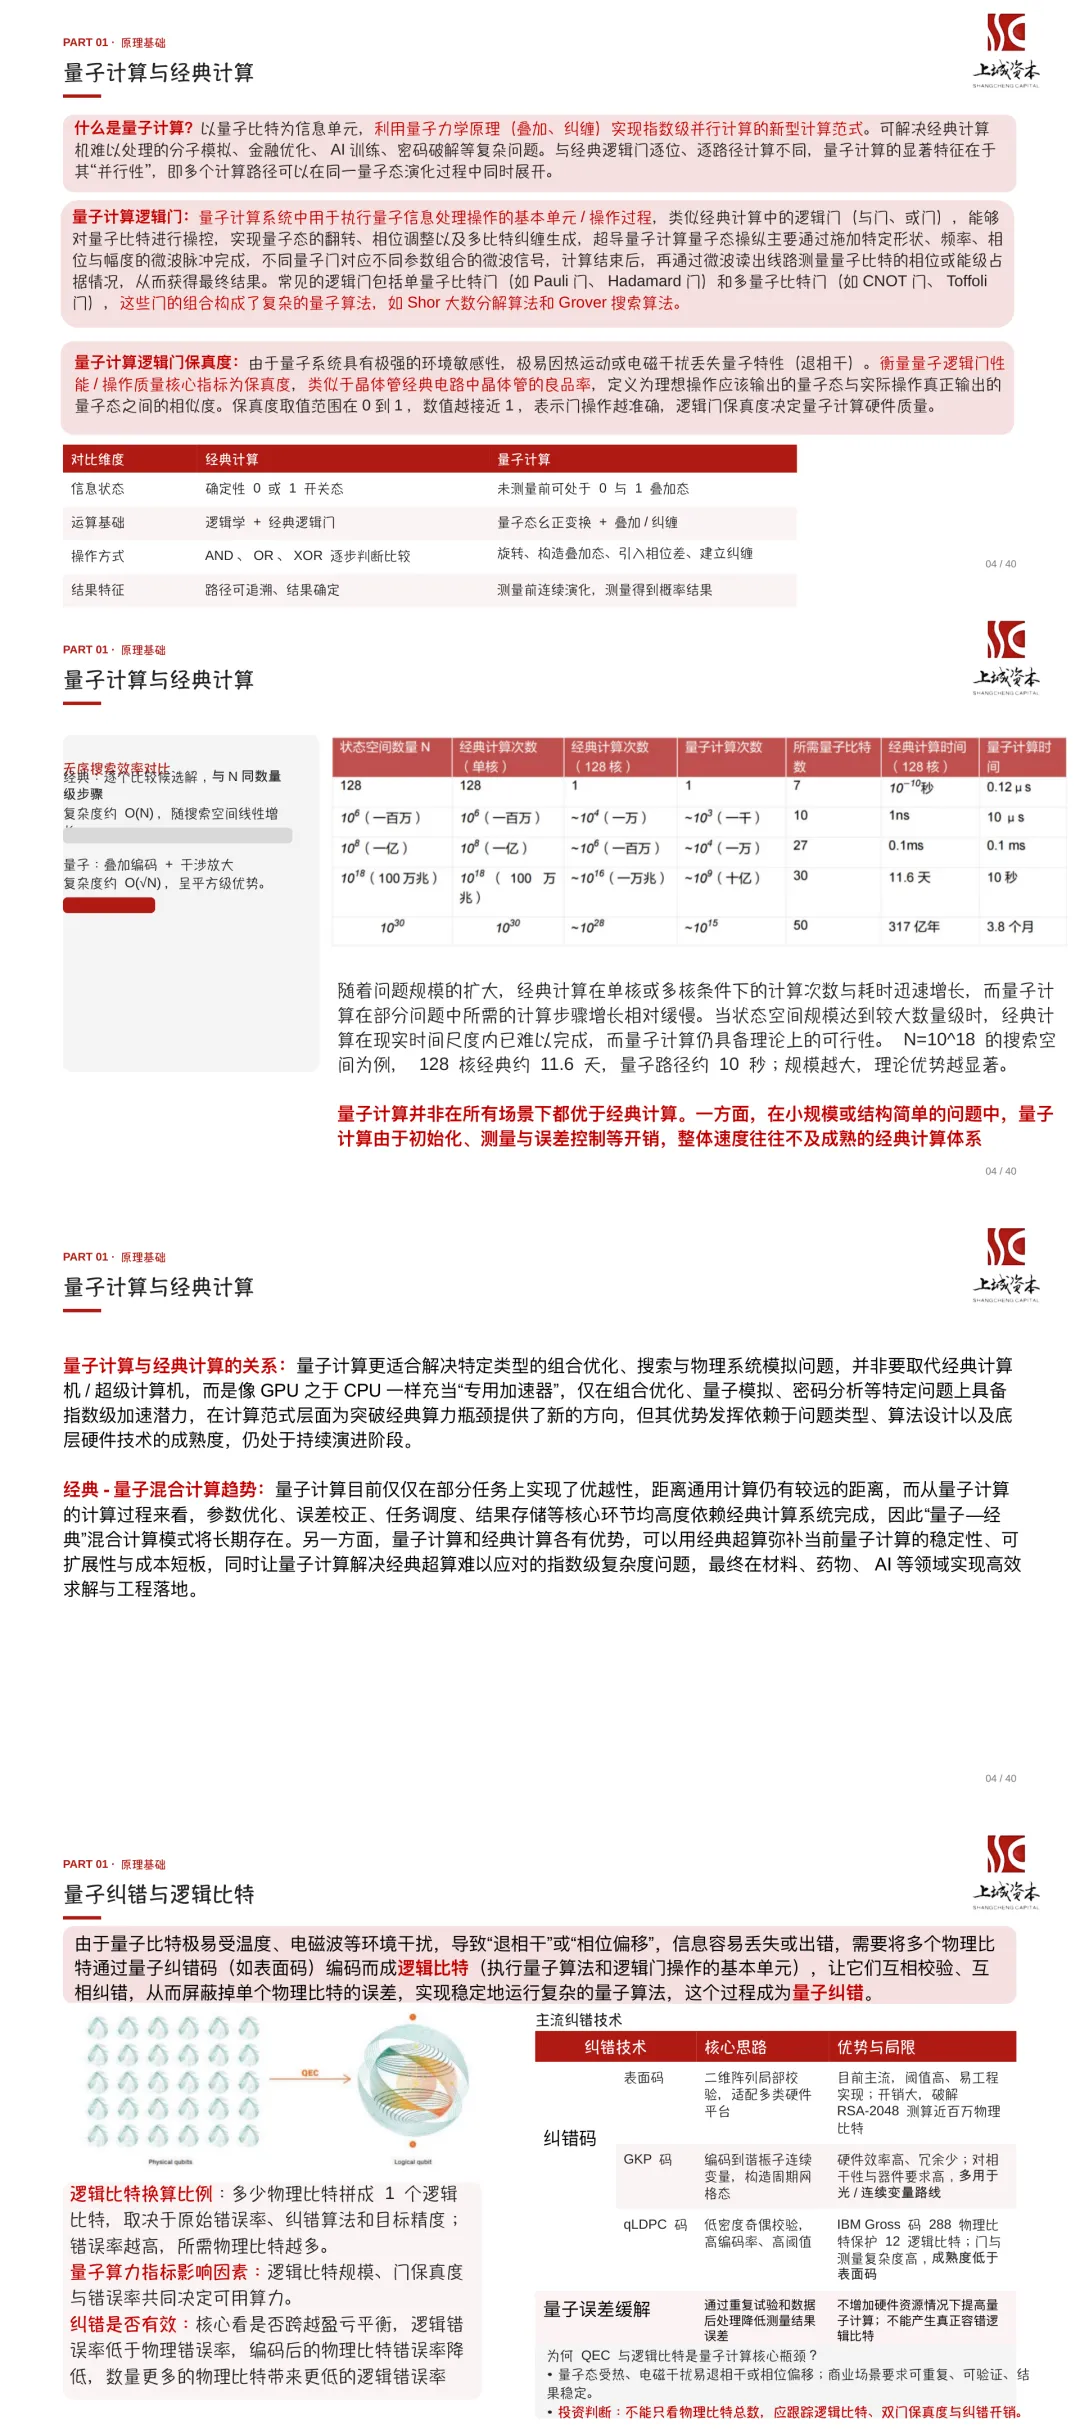
量子计算原理基础
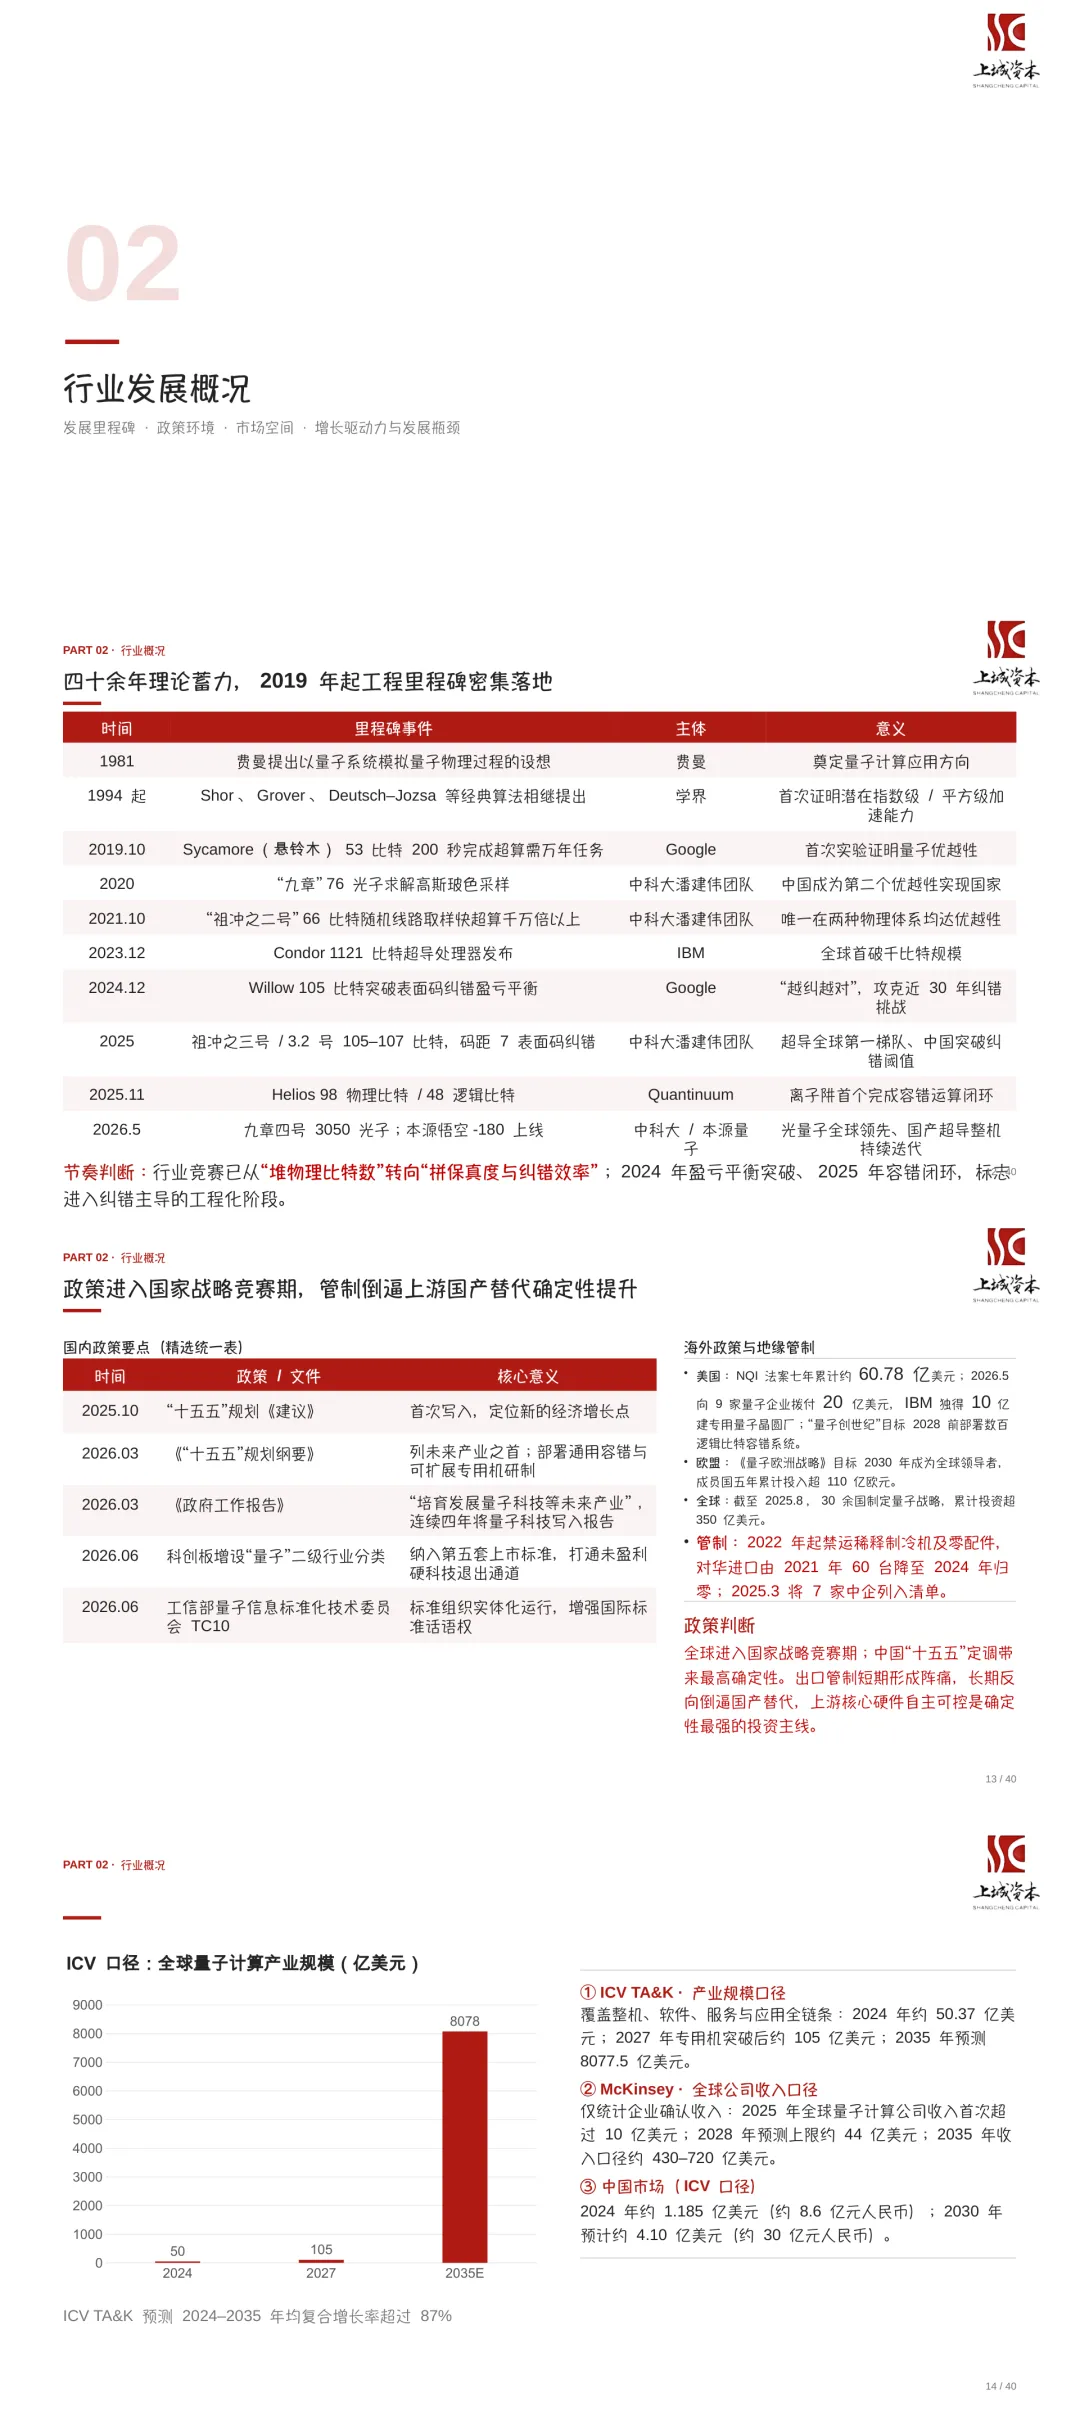
由于量子比特极易受温度、电磁波等环境干扰,导致“退相干”或“相位偏移”,信息容易丢失或出错,需要将多个物理比特通过量子纠错码(如表面码)编码而成逻辑比特(执行量子算法和逻辑门操作的基本单元),让它们互相校验、互相纠错,从而屏蔽掉单个物理比特的误差,实现稳定地运行复杂的量子算法,这个过程称为量子纠错。纠错是否有效核心看是否跨越盈亏平衡(逻辑错误率低于物理错误率,编码后的物理比特错误率降低,数量更多的物理比特带来更低的逻辑错误率),底层门操作的保真度越高意味着硬件基础好,纠错负担越小。
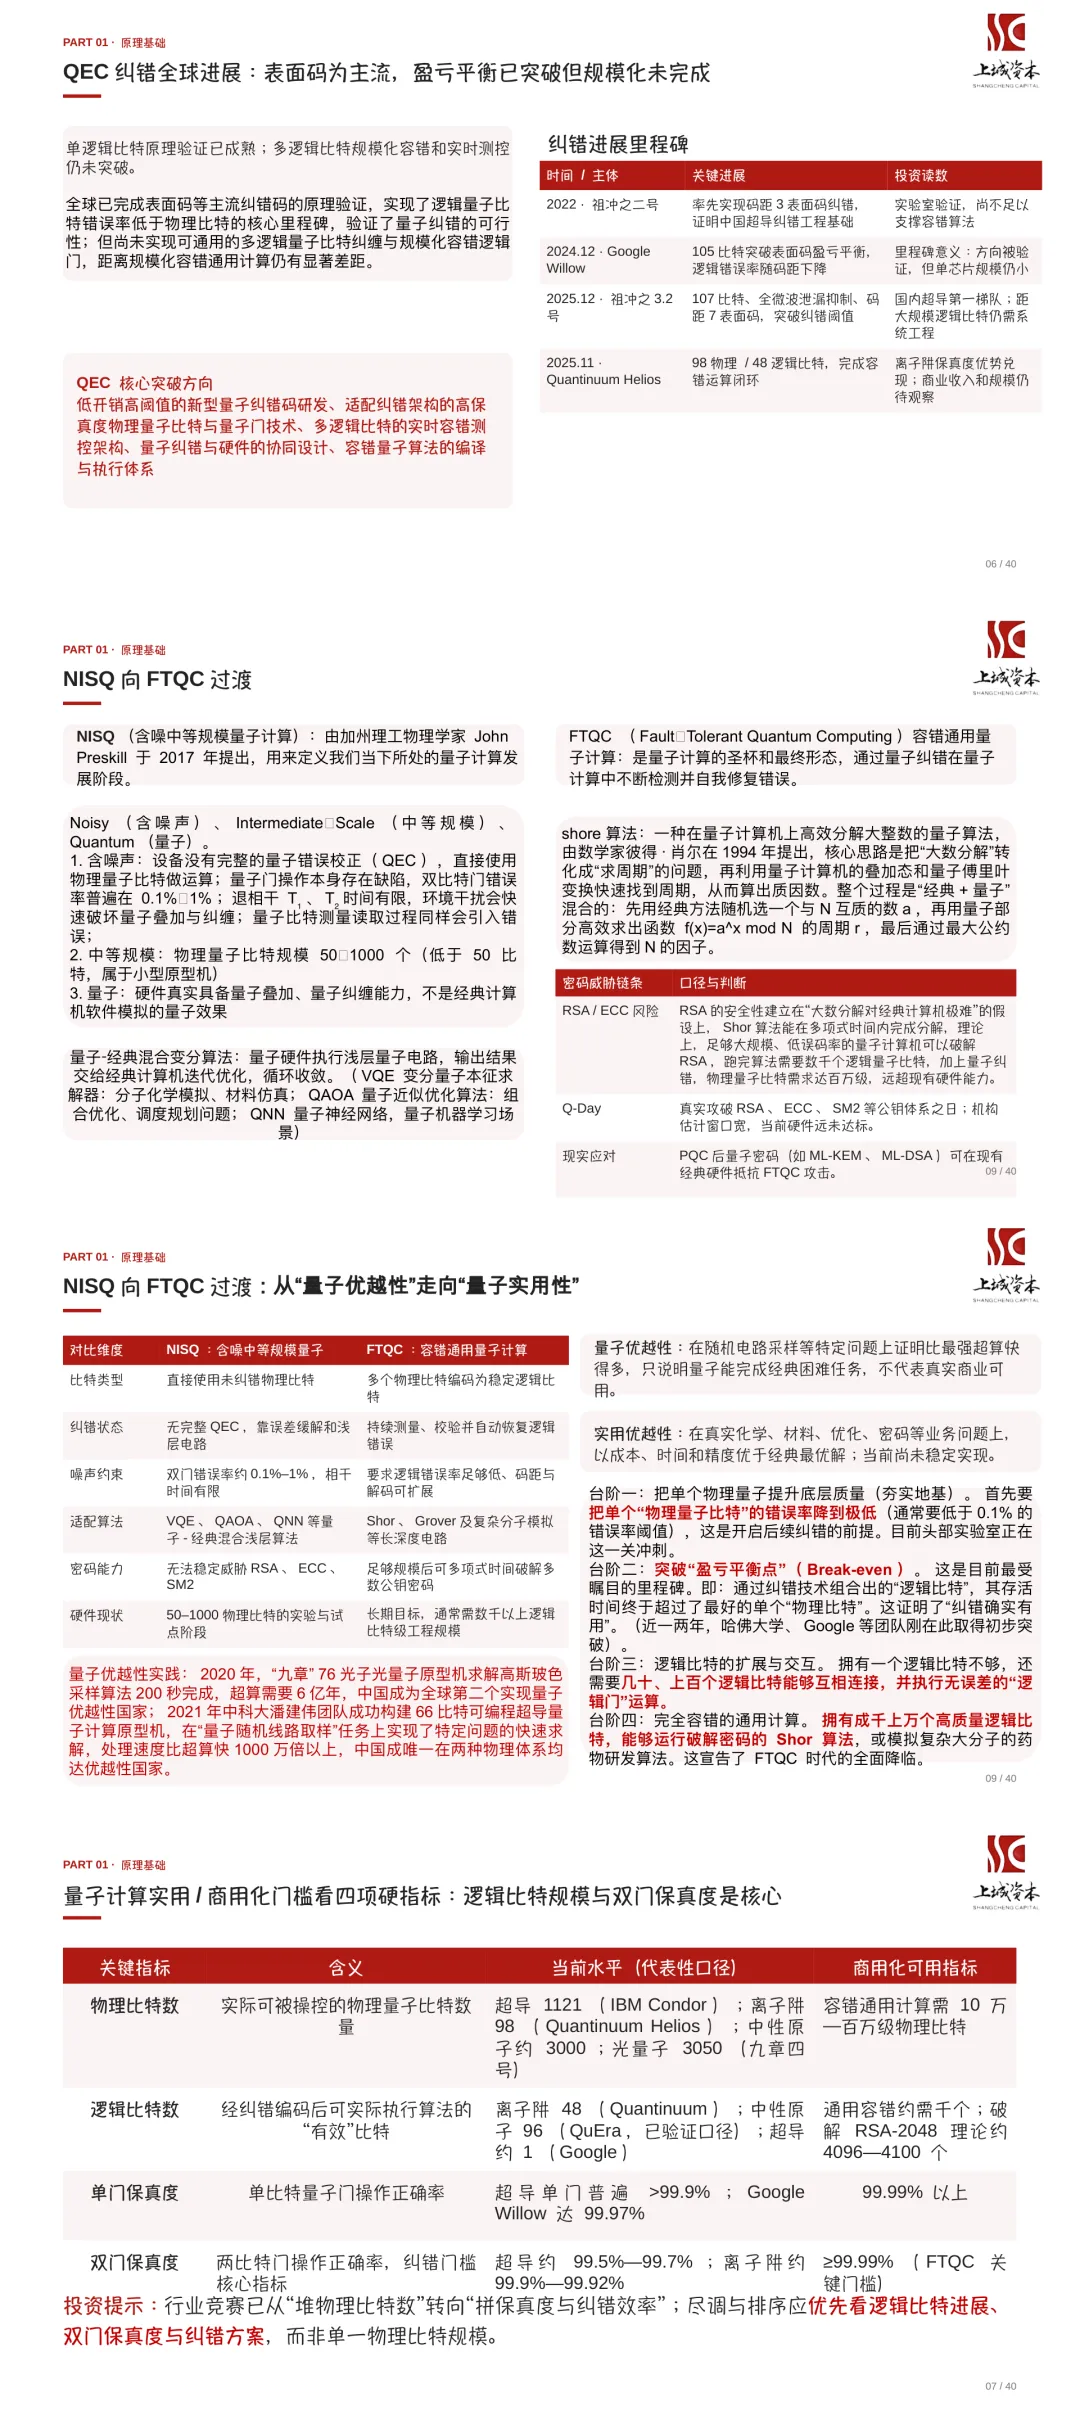
3.NISQ与FTQC
NISQ(含噪中等规模量子计算)是由加州理工物理学家 John Preskill 于 2017 年提出,用来定义我们当下所处的量子计算发展阶段,字面意思即Noisy(含噪声)、Intermediate‑Scale(中等规模)、Quantum(量子)。含噪声即是设备没有完整的量子错误校正(QEC),直接使用物理量子比特做运算,环境干扰会快速破坏量子叠加与纠缠产生错误;中等规模是指物理量子比特规模在50‑1000 个;同时硬件真实具备量子叠加、量子纠缠能力,不是经典计算机软件模拟的量子效果。
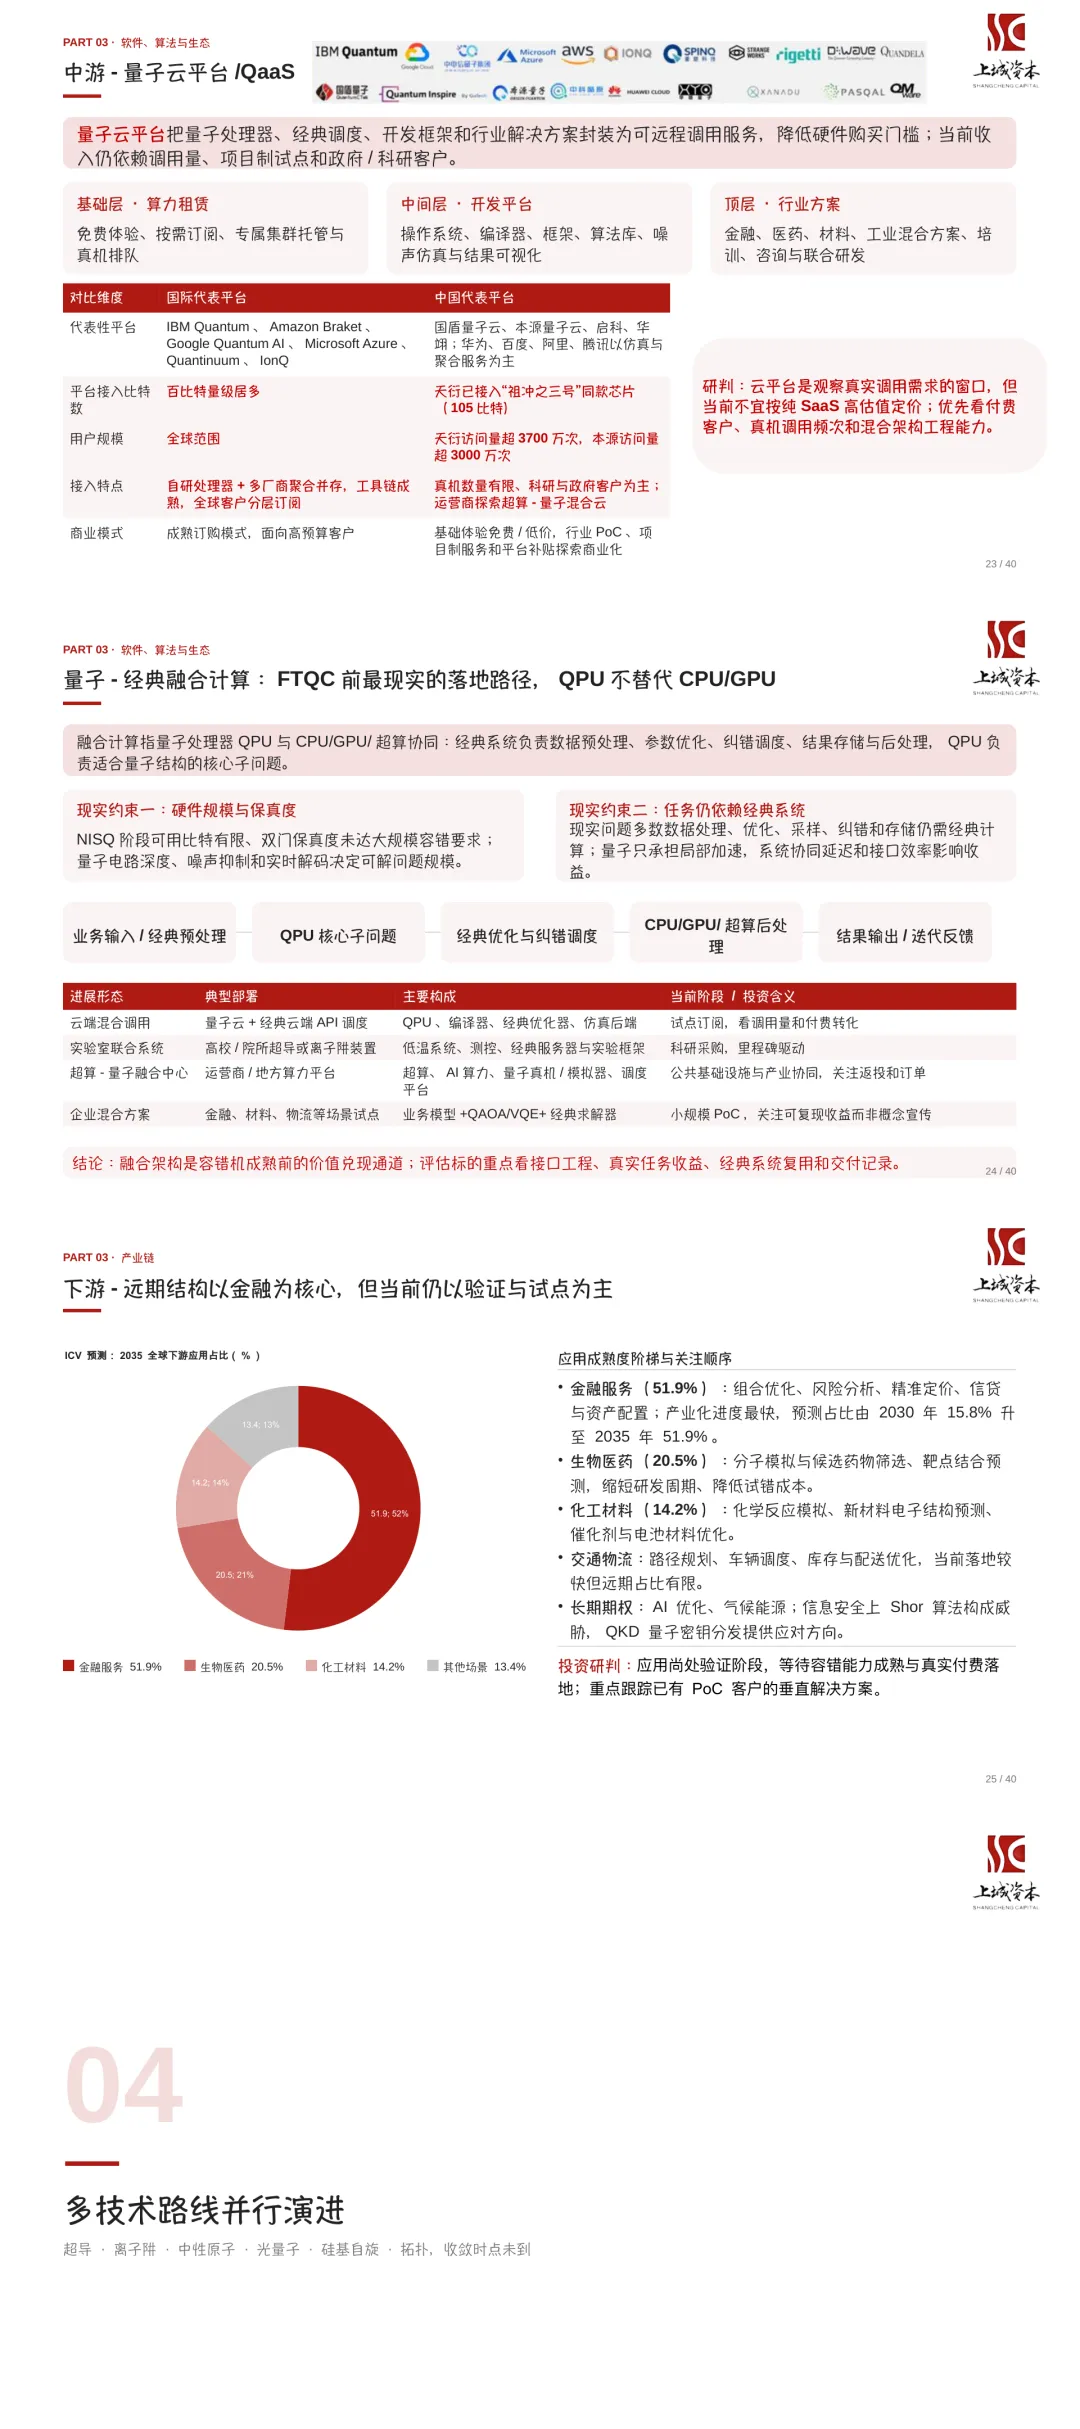
FTQC(Fault‑Tolerant Quantum Computing)是指容错通用量子计算,通过纠错保护逻辑比特、可稳定运行通用算法的成熟阶段,FTQC是量子计算的圣杯和最终形态。
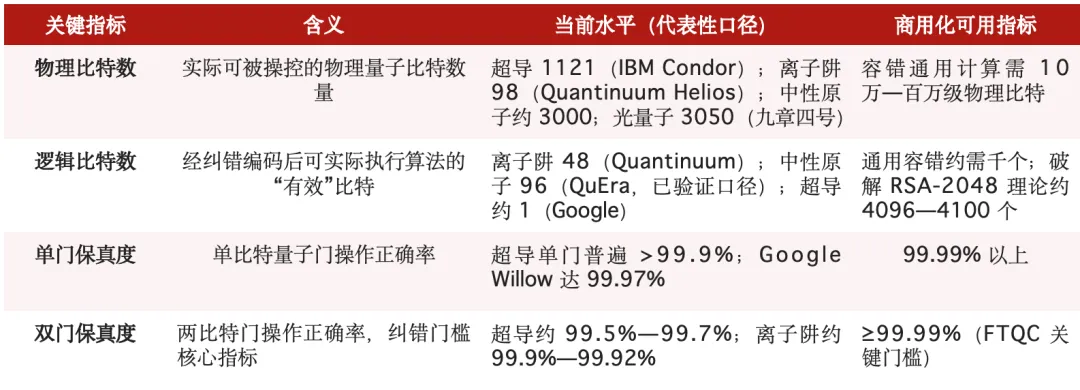
从现阶段的NISQ走向理想的FTQC同样也是从“量子优越性”走向“量子实用性”的过程,NISQ阶段在随机电路采样等特定问题上证明比最强超算快得多,只说明量子能完成经典困难任务,不代表真实商业可用,量子计算实用性阶段在真实商业或科学价问题上超越经典最优解。量子计算实用/商用化门槛一般关注物理比特数、逻辑比特数、单门保真度、双门保真度等指标。
行业发展概述
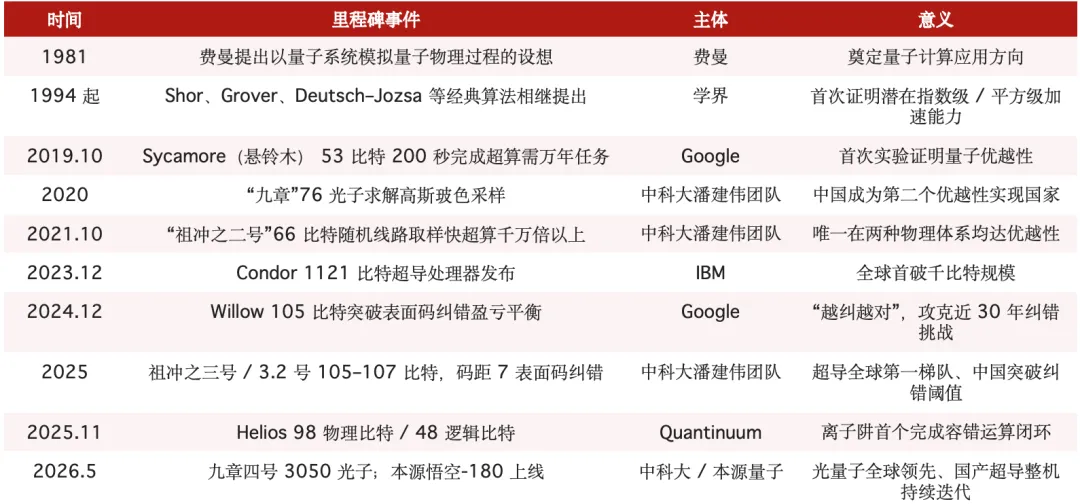
1.发展历程与里程碑
2.政策环境
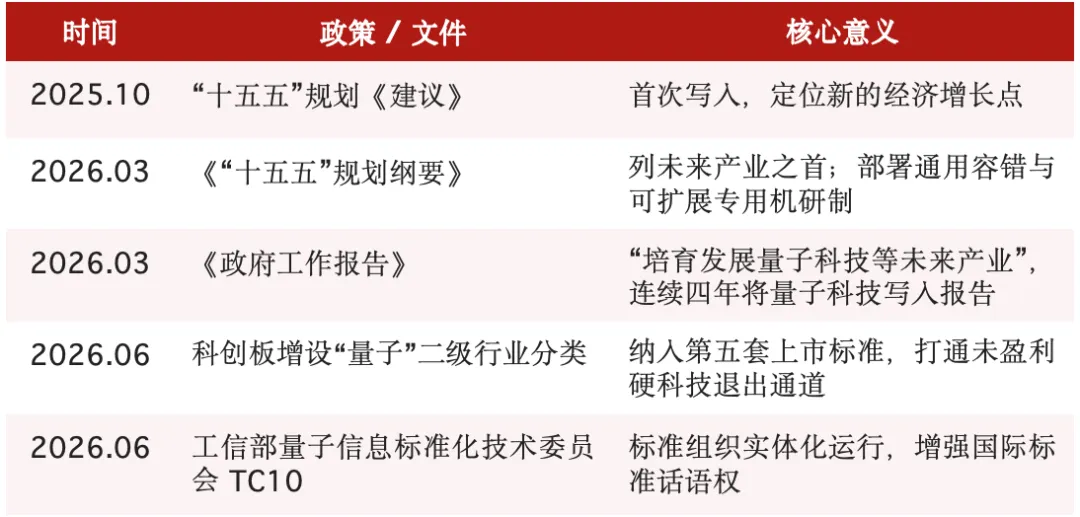
(1)国内政策
(2)海外政策
美国:《国家量子倡议法案》(NQI)7年累计投资约60.78亿美元,叠加《芯片与科学法案》;2026年5月商务部依芯片法案向9家量子公司拨付20亿美元,其中IBM独得10亿美元建美国首座专用量子晶圆代工厂;能源部启动“量子创世纪(Quantum Genesis)”计划,目标2028年前部署数百个逻辑比特的容错系统。
欧盟:2025年7月发布《量子欧洲战略》,目标2030年成为全球量子领导者,过去五年成员国累计投资超110亿欧元。
英国:2025年9月英美《科技繁荣协议》约420亿美元(含AI、量子、民用核能);另推“量子飞跃”计划20亿英镑。
地缘管制:2022年起美国禁止对华出口量子计算用稀释制冷机及零配件,导致中国进口量从2021年60台到2024年归零;2025年3月25日美国商务部将7家中国实体列入出口管制清单,其中含2家稀释制冷机企业,全球量子计算已进入国家战略竞赛期。
3.市场空间
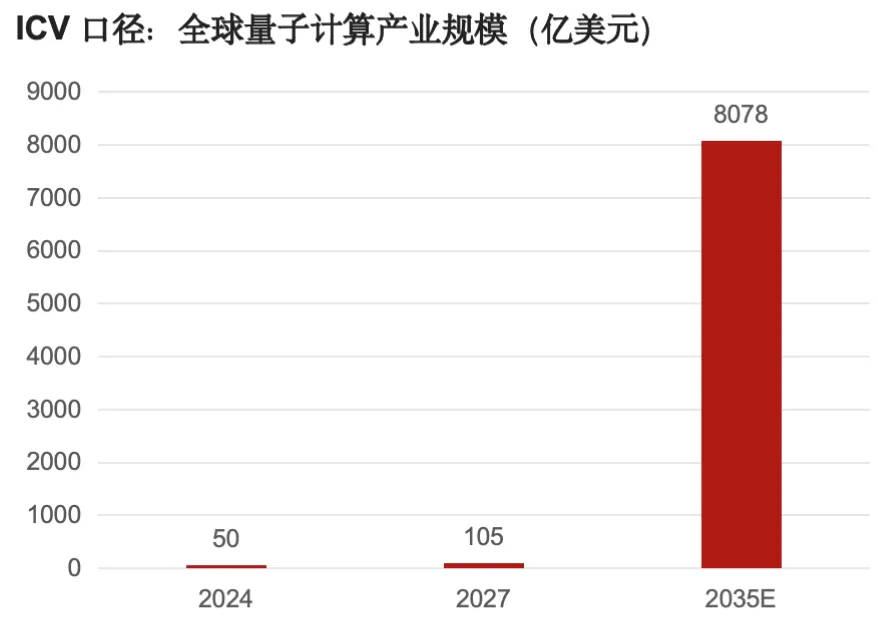
全球知名咨询机构ICV TA&K数据显示,2024年全球量子计算产业规模约50.37亿美元,2027 年专用量子计算机有望在性能上实现突破,推动整体市场规模达到 105 亿美元,2035年将增长至8077.5亿美元,年均复合增长率超过87%。McKinsey统计2025年全球量子计算公司收入首次超过10亿美元,2028年预测上限约44亿美元,2035年公司收入口径预测430亿—720亿美元。
4.增长驱动力
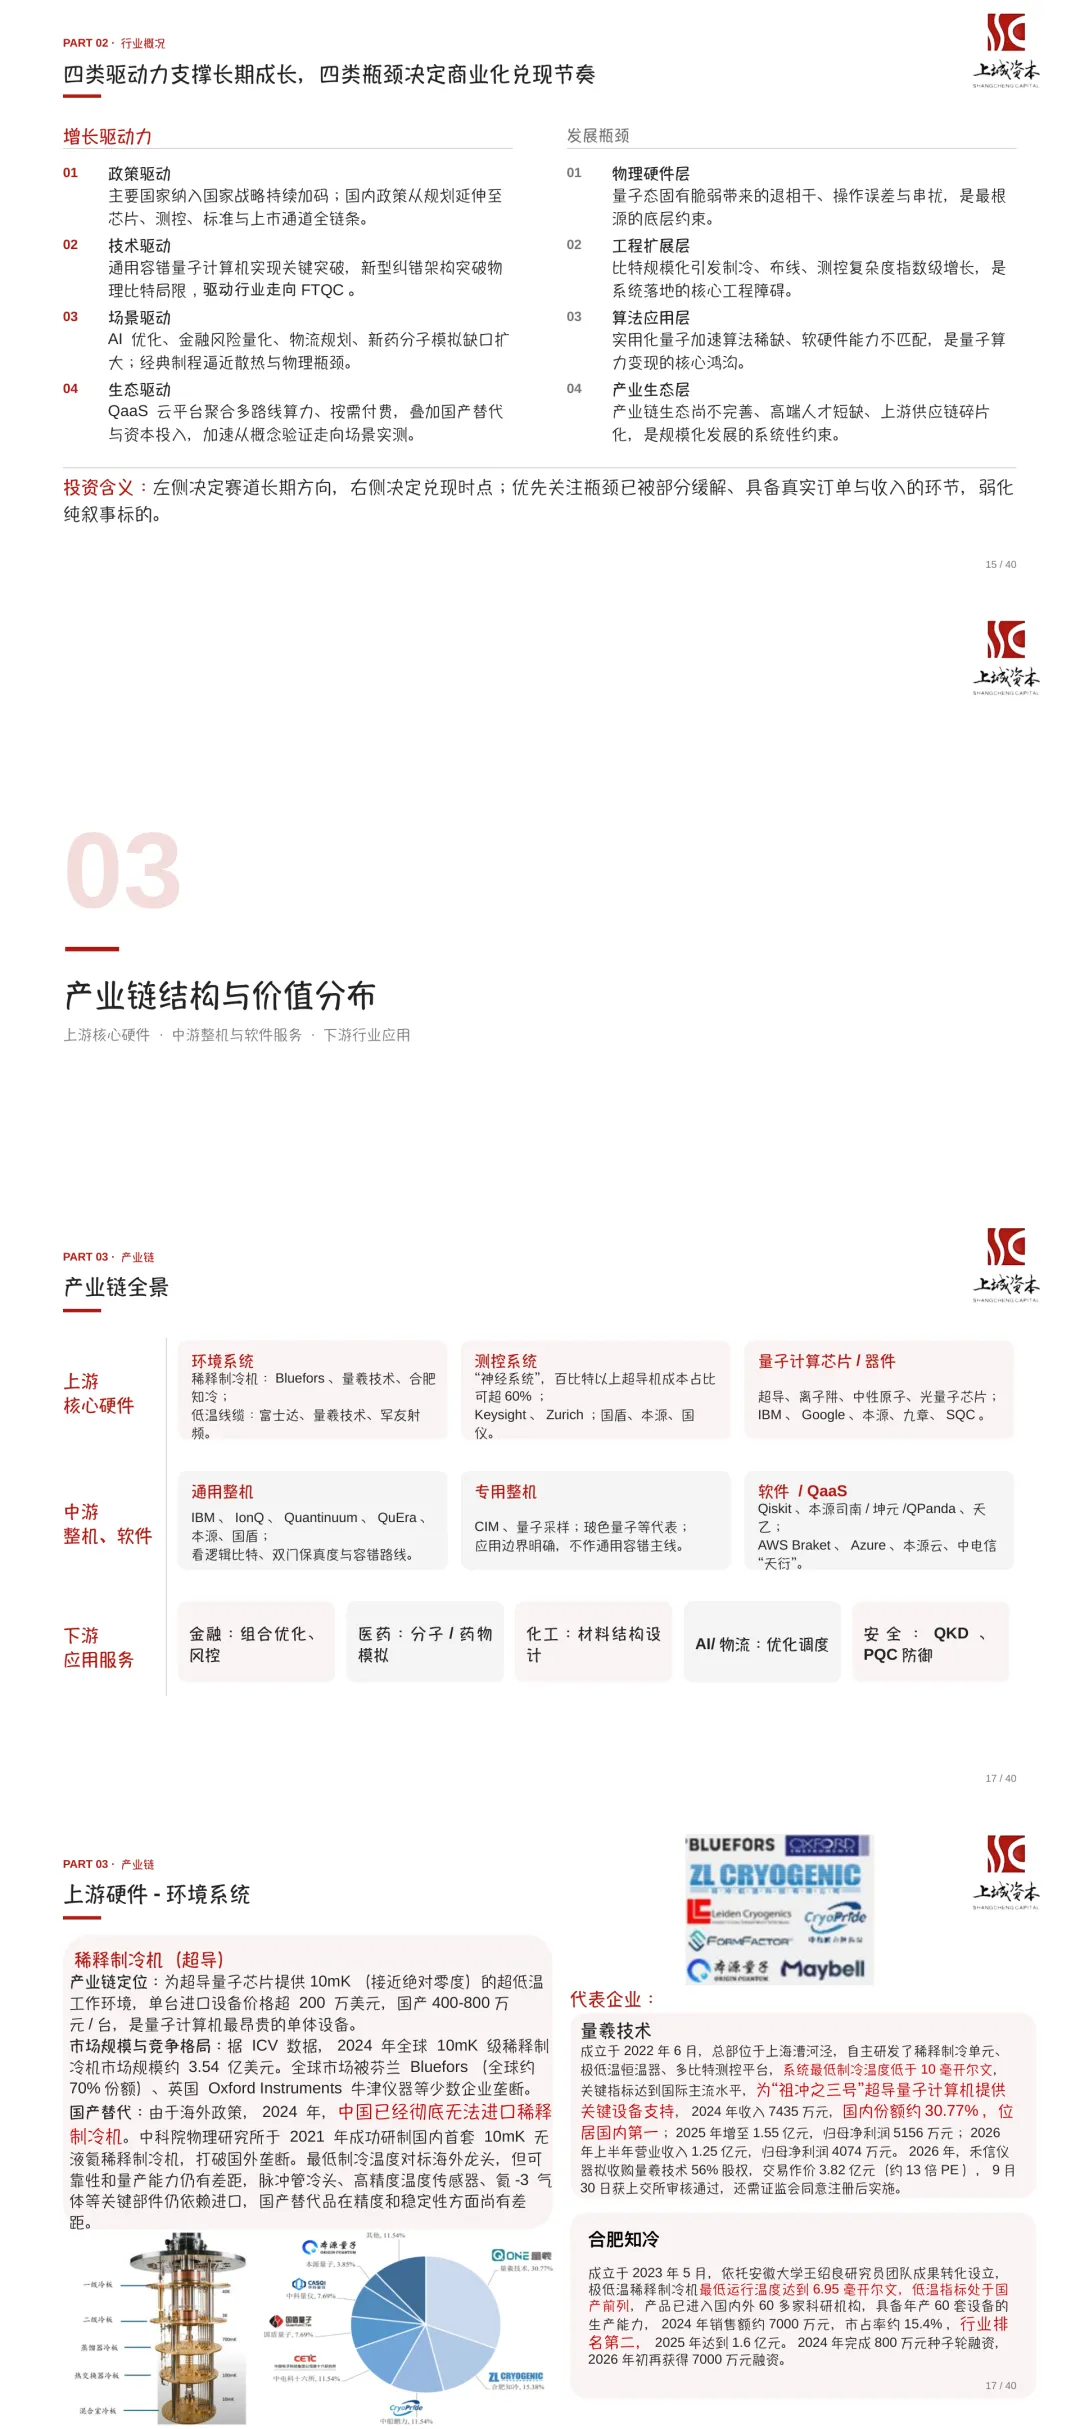
(1)政策驱动。全球主要国家已将量子计算纳入国家战略并持续加码。美国通过《国家量子倡议法案》及《芯片和科学法案》,七年累计投资超60亿美元,并实施出口管制。欧盟推出“量子旗舰”计划,十年投入约11亿欧元,整合六国超算资源建设量子计算网络。中国连续三年将量子科技写入政府工作报告,量子科技被正式列入未来产业布局的首位,2026年进一步提出建立未来产业投入增长和风险分担机制,政策已扩展至芯片、测控、标准等全链条。
(2)技术驱动。硅光芯片集成度提升、光子损耗持续降低、多光子同步操控技术迭代,推动系统稳定性与算力性能大幅升级,通用容错量子计算机实现关键突破,新型量子纠错架构规模化商用,突破物理比特局限,打开气候模拟、核聚变研发等超大规模场景的市场空间。
(3)场景驱动。AI大模型优化、金融风险量化、物流路径规划、新药分子模拟等场景算力缺口持续扩大,随着晶体管尺寸逼近原子尺度,制程持续微缩,经典计算在性能提升上遭遇算力瓶颈、量子隧穿效应、散热问题三大限制,而量子计算通过量子比特实现信息的叠加与纠缠,使得可编码信息量上呈指数级增长,从而能够快速高效求解经典计算难以处理的复杂问题,成为最受关注的替代/补充路径。
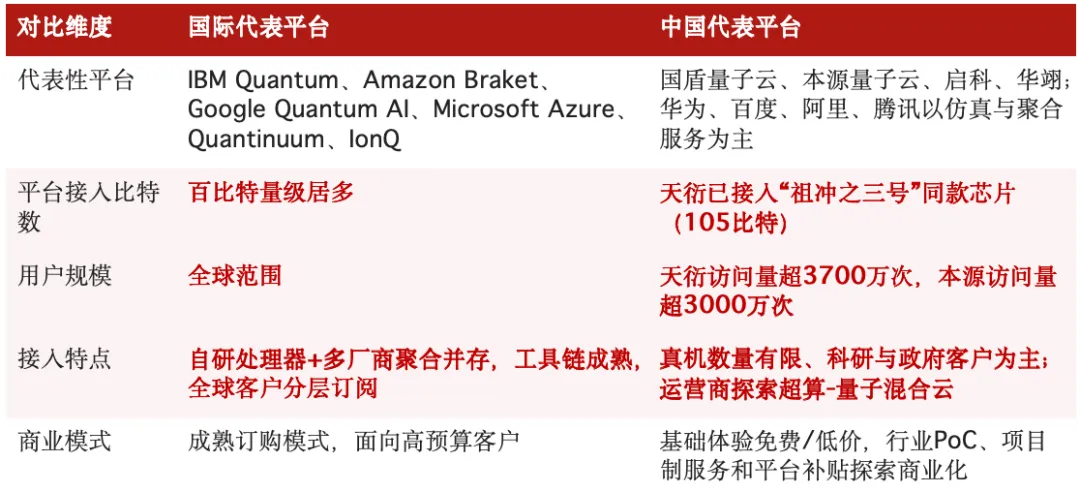
(4)生态驱动。量子云平台普及、产业链国产化替代、资本持续加码加速行业商业化闭环形成。量子计算即服务(QaaS)正在重构产业交付模式。IBM、亚马逊、微软等科技巨头通过云平台聚合超导、离子阱、中性原子等多条技术路线的量子处理器,用户无需自建基础设施即可远程调用真实量子算力。云平台通过“按需付费”模式和图形化编程工具,大幅降低了企业和开发者的试用门槛,使金融、医药、化工等行业的应用探索从“概念验证”转向“场景实测”,加速了技术从实验室向产业端的迁移。
产业链结构与价值分布
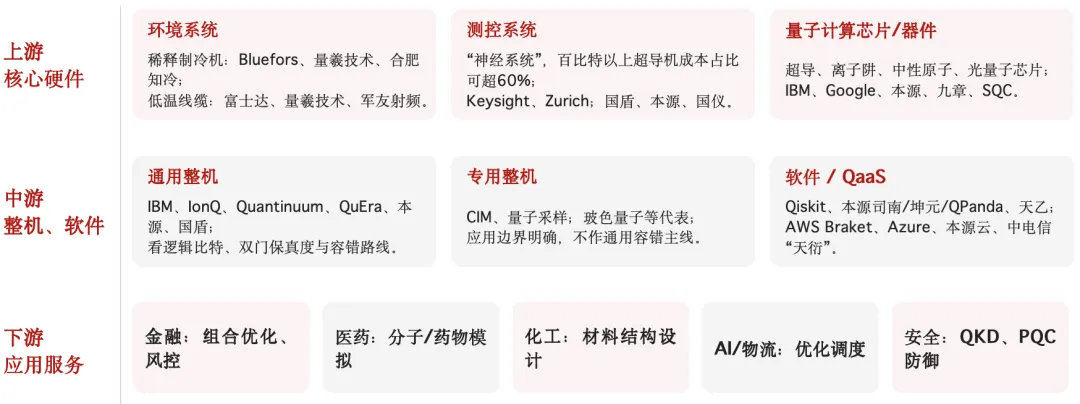
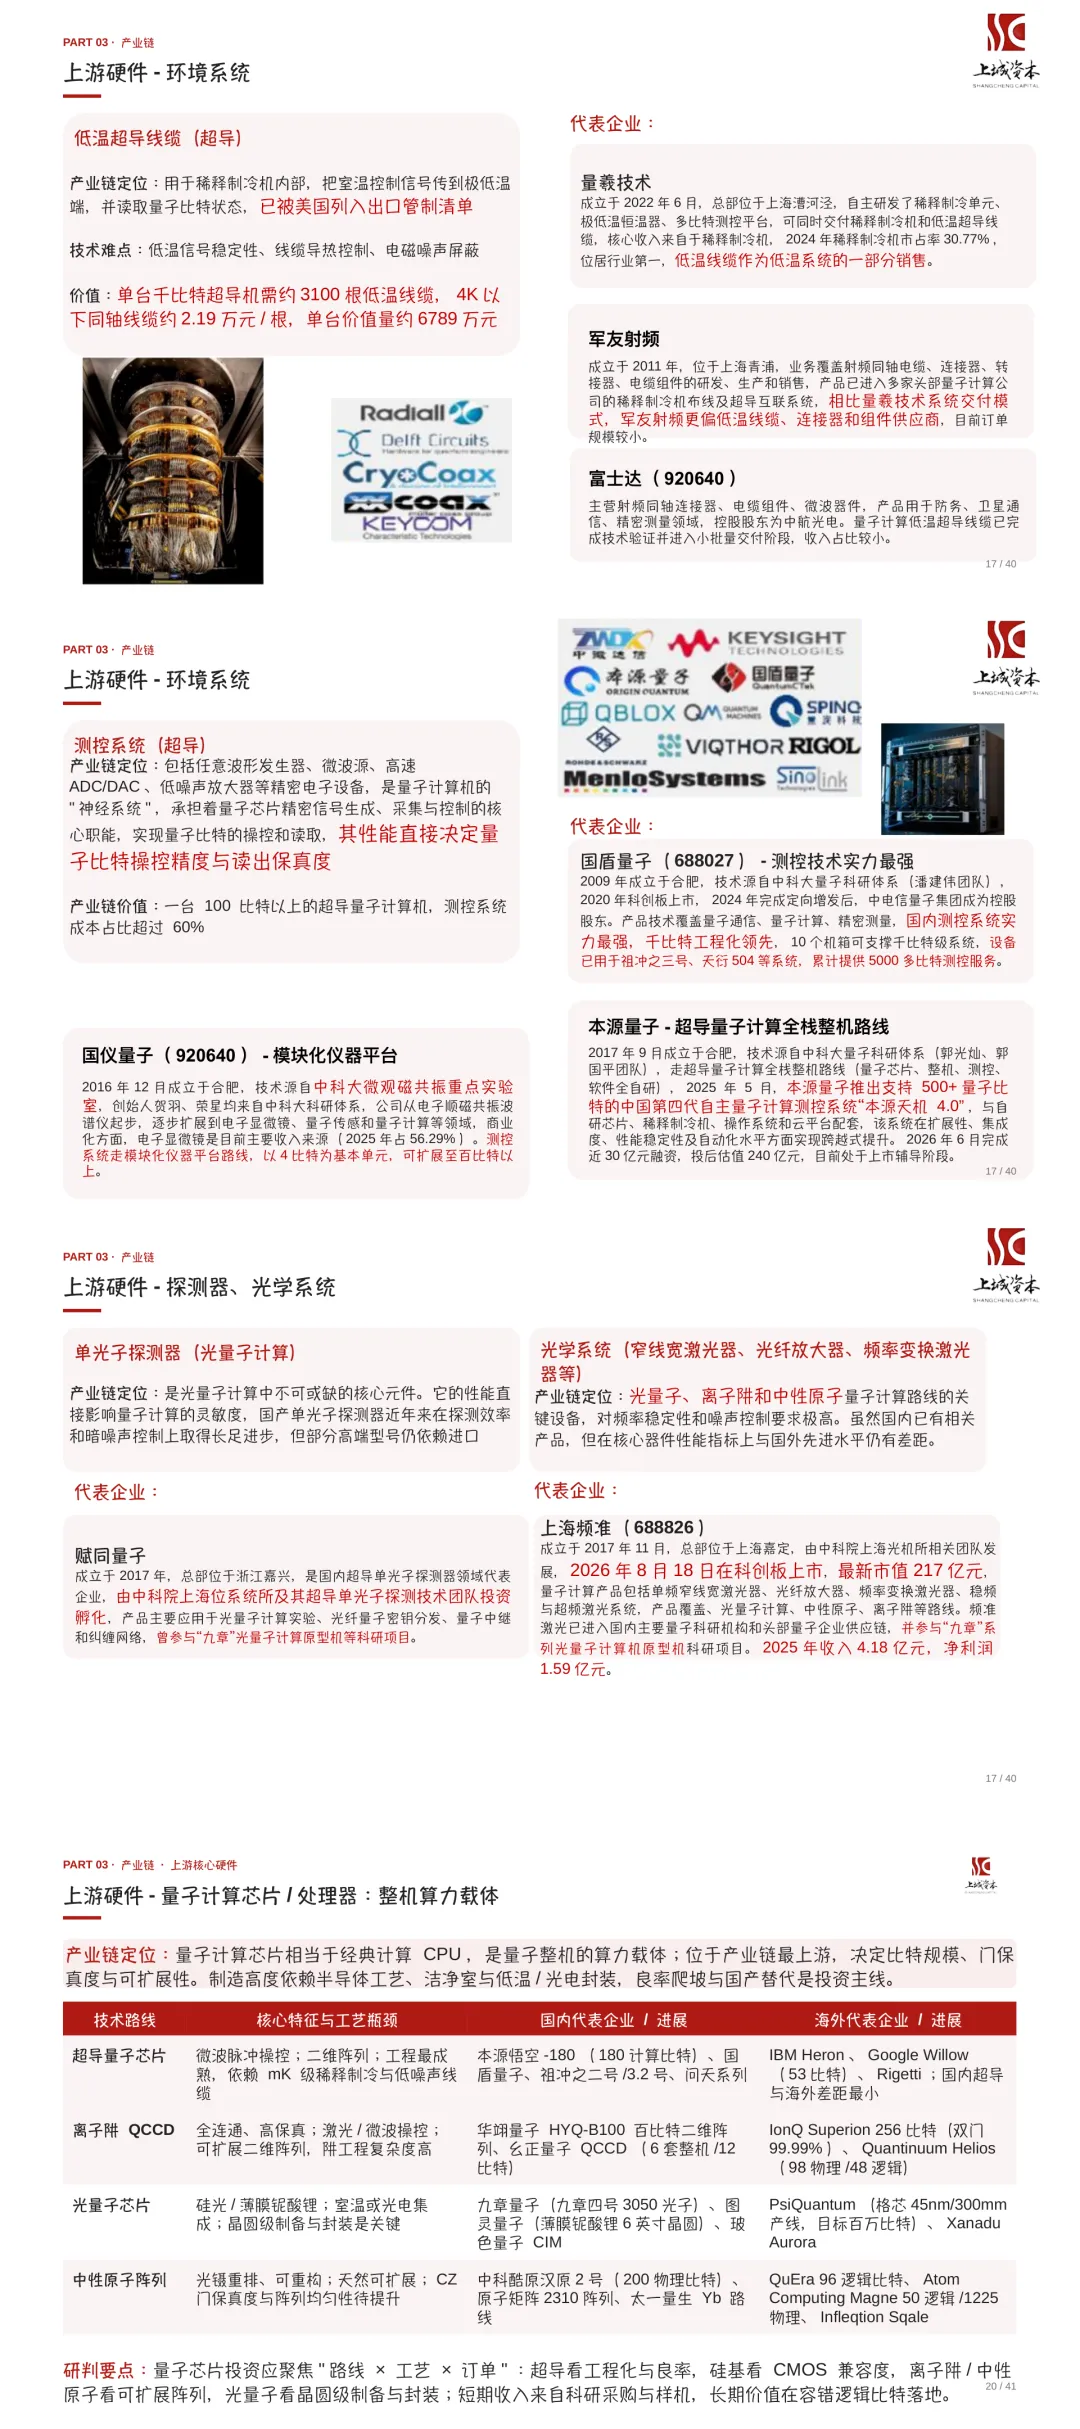
(2)环境系统。量子计算环境系统包括低温系统、真空系统等,量子低温系统保障量子芯片在绝对零度(零下273.15摄氏度)附近运行,核心设备为稀释制冷机,据 ICV 数据,2024 年全球 10mK 级稀释制冷机市场规模约 3.54 亿美元。全球市场被芬兰 Bluefors(全球约70%份额)、英国 Oxford Instruments 牛津仪器等少数企业垄断。由于海外政策,2024 年,中国已经彻底无法进口稀释制冷机。中科院物理研究所于 2021 年成功研制国内首套 10mK 无液氦稀释制冷机,打破国外垄断。目前国内主要供应商包括中科院物理所、量羲技术、合肥知冷、中电科16所、中船鹏力、国盾量子、本源量子等,最低制冷温度对标海外龙头,但可靠性和量产能力仍有差距,脉冲管冷头、高精度温度传感器、氦-3 气体等关键部件仍依赖进口,国产替代品在精度和稳定性方面尚有差距。
(3)测控系统。测控系统是量子计算机的 "神经系统",承担着量子芯片精密信号生成、采集与控制的核心职能实现量子比特的操控和读取,一台 100 比特以上的超导量子计算机,测控系统成本占比超过 60%,测控系统包括任意波形发生器、微波源、高速 ADC/DAC、低噪声放大器等精密电子设备,其性能直接决定量子比特操控精度与读出保真度。海外代表企业有 Keysight、Zurich Instruments,国内代表企业有国盾量子、本源量子、国仪量子。
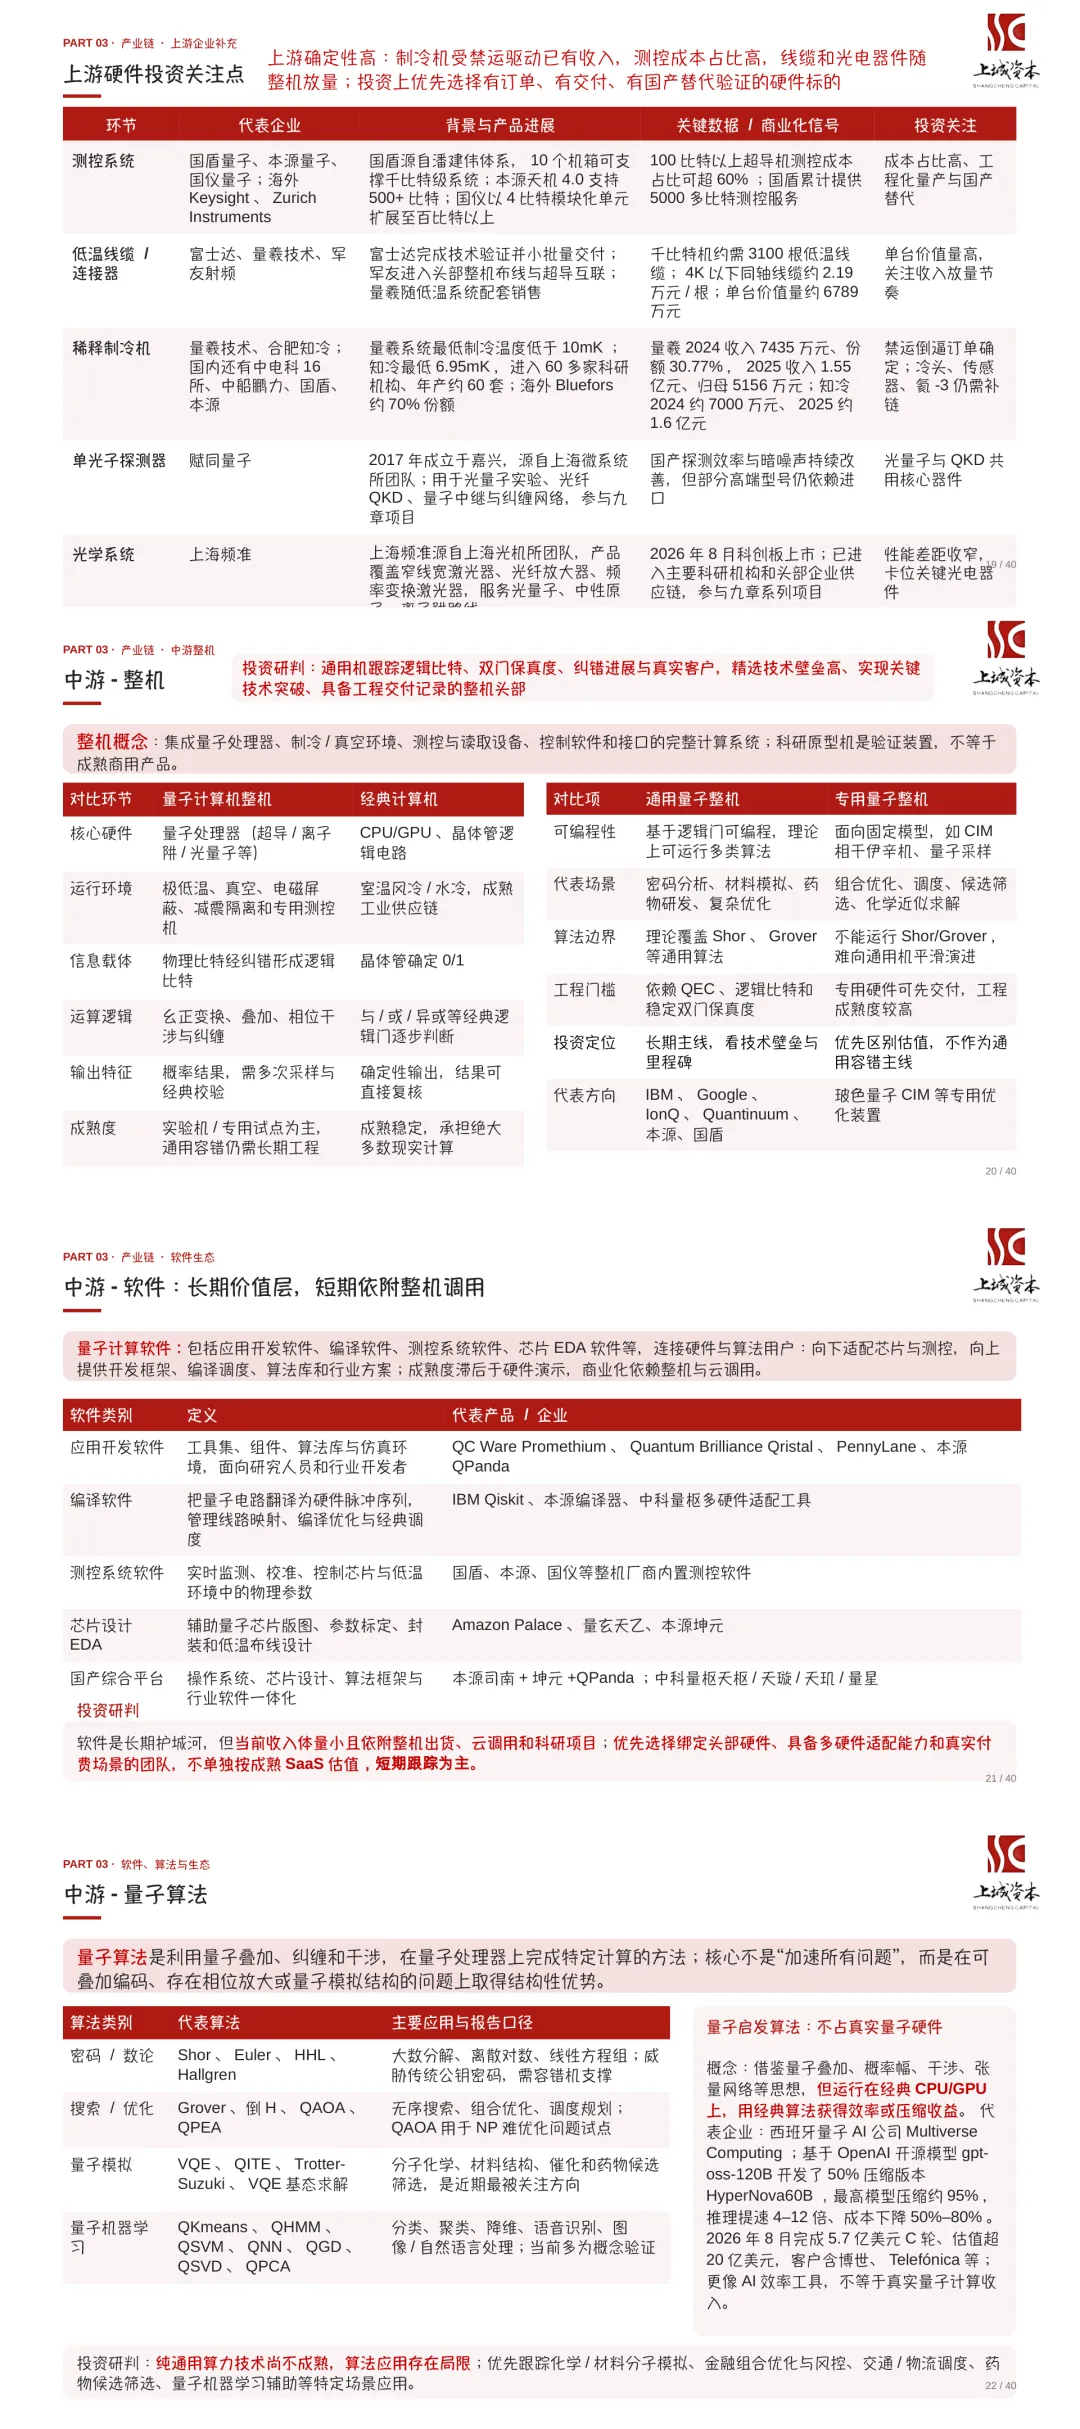
2.中游整机、平台
中游是产业链核心环节,企业将上游设备和材料集成为完整的量子计算系统,并开发配套的软件栈。可细分为量子计算机整机、量子计算软件、量子计算算法、云平台。
(1)量子计算整机:集成量子处理器、制冷环境、测控系统、读取设备和软件的完整量子计算系统。根据适配算法分为通用计算机和专用计算机;通用计算机按技术路线分为超导、离子阱、光量子、中性原子等类型。
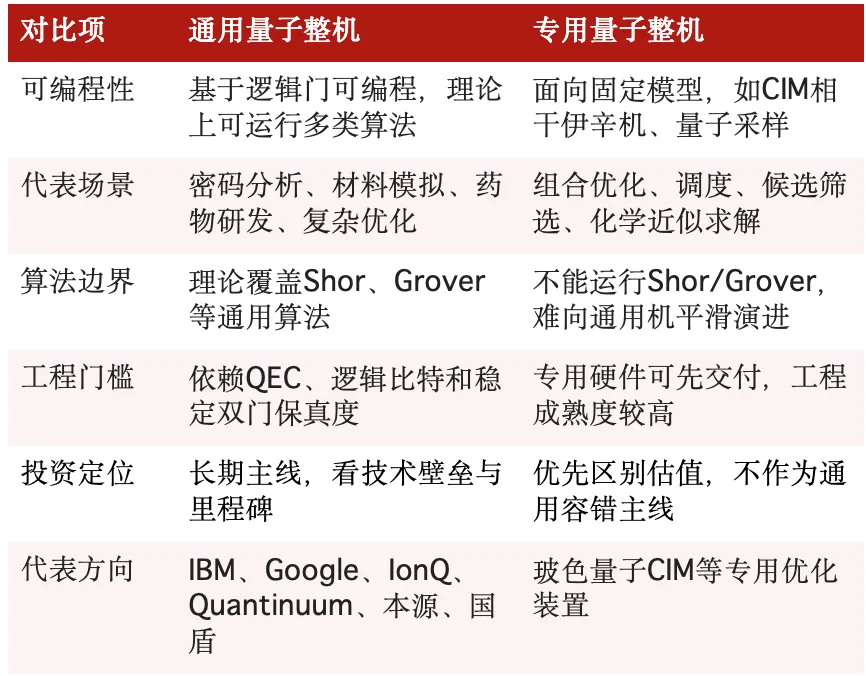
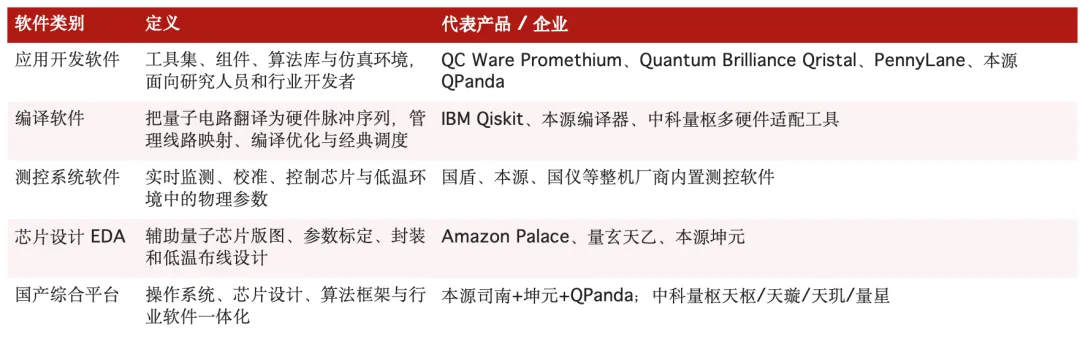
(2)量子计算软件:包括应用开发软件、编译软件、测控系统软件、芯片EDA软件等,连接硬件与算法用户,向下适配芯片与测控,向上提供开发框架、编译调度、算法库和行业方案,成熟度滞后于硬件演示,商业化依赖整机与云调用。
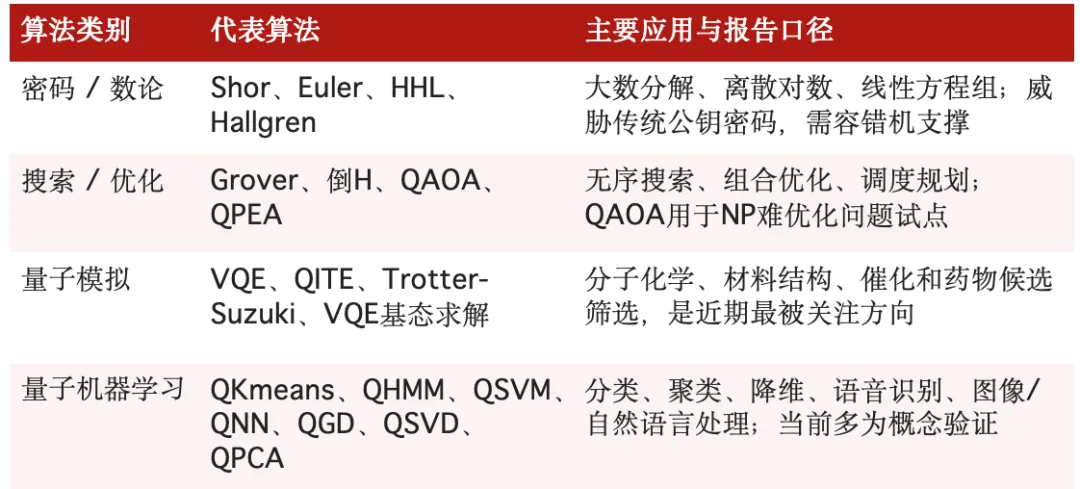
(3)量子计算算法:利用量子力学原理在量子硬件上进行计算的方法,其核心在于利用量子比特和量子门等基本单元来实现超越经典计算机的计算能力。
(4)量子计算云平台:把量子处理器、经典调度、开发框架和行业解决方案封装为可远程调用服务,降低硬件购买门槛;当前收入仍依赖调用量、项目制试点和政府/科研客户。
3.下游应用
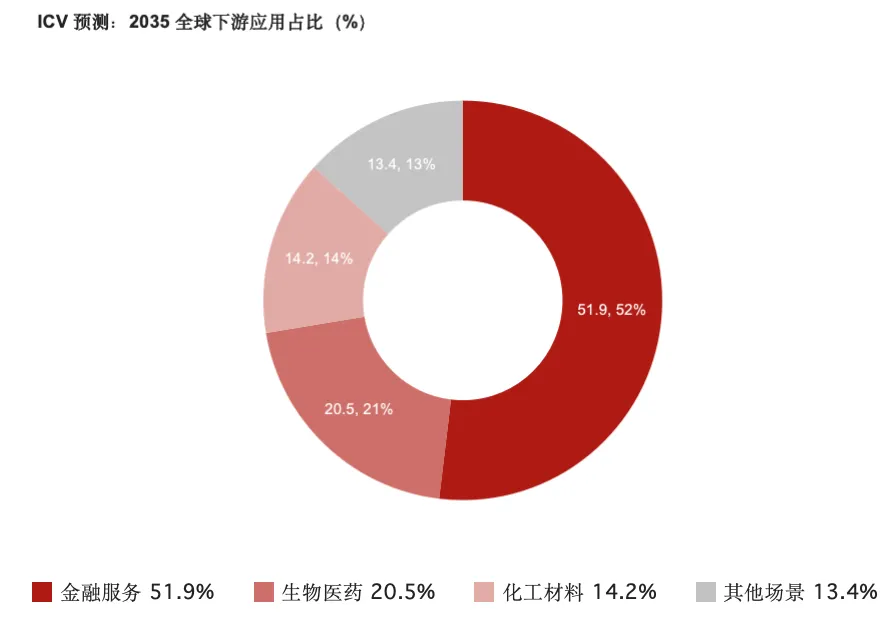
量子计算的主要行业应用领域包括金融服务、生物制药、材料科学、物流运输、人工智能和气候能源。其中,量子计算在金融与物流领域的产业化进度最快,未来金融、制药、人工智能潜在市场空间巨大。根据 ICV的预测,2035 年全球量子计算下游应用占比中,金融领域的市场份额最高,将达到 51.9%。
量子计算技术路线比较与代表企业
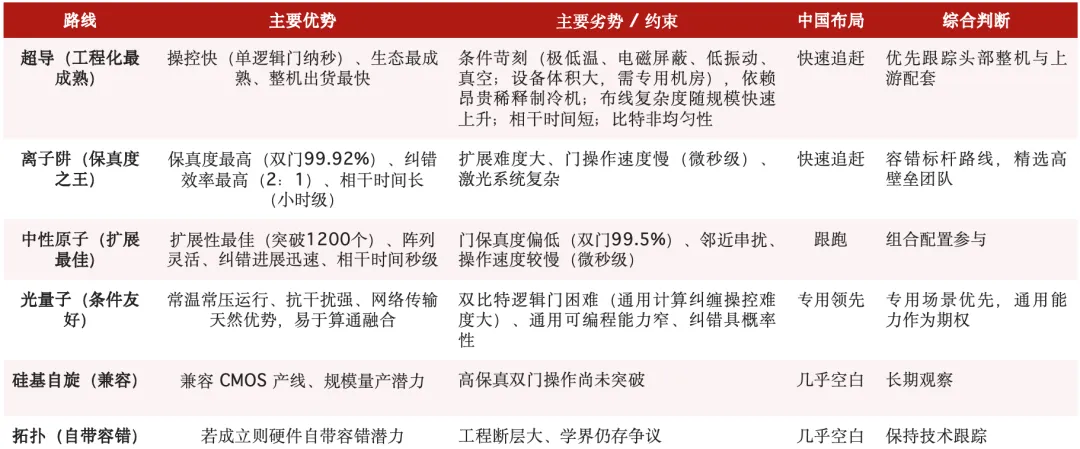
1.技术路线比较
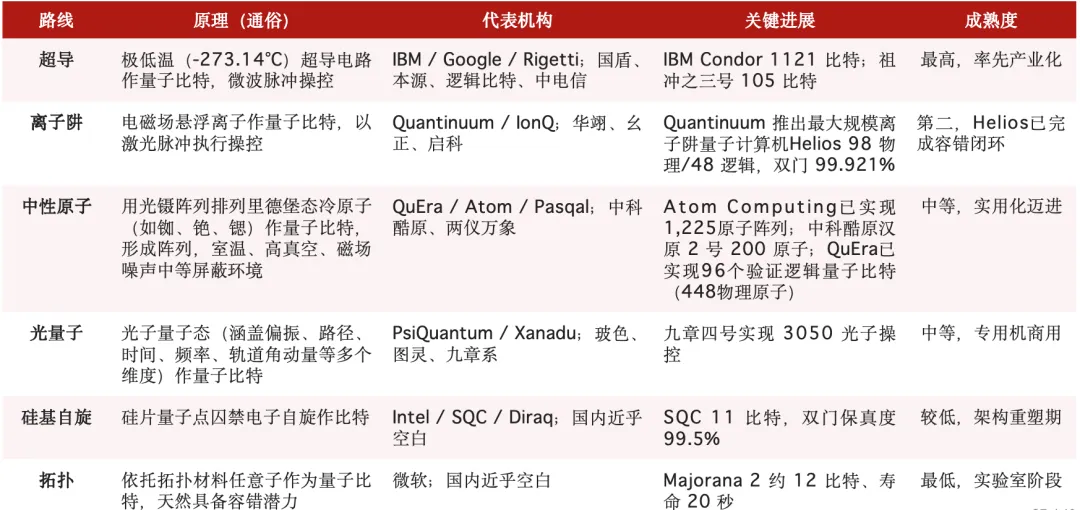
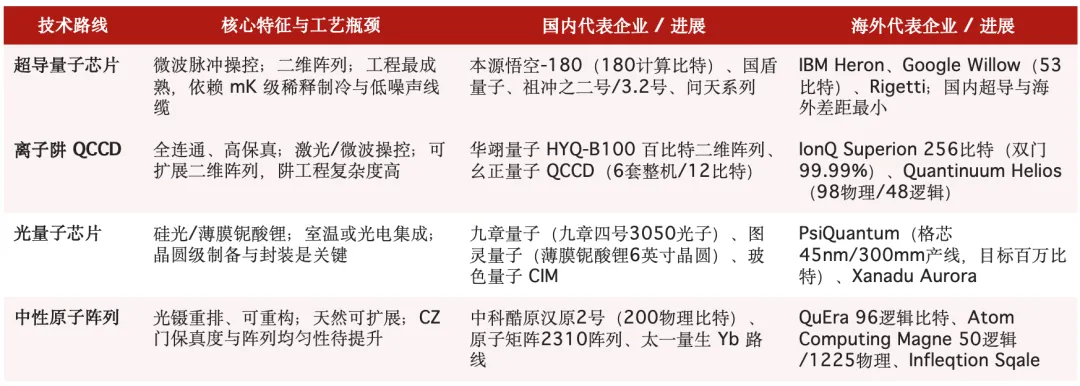
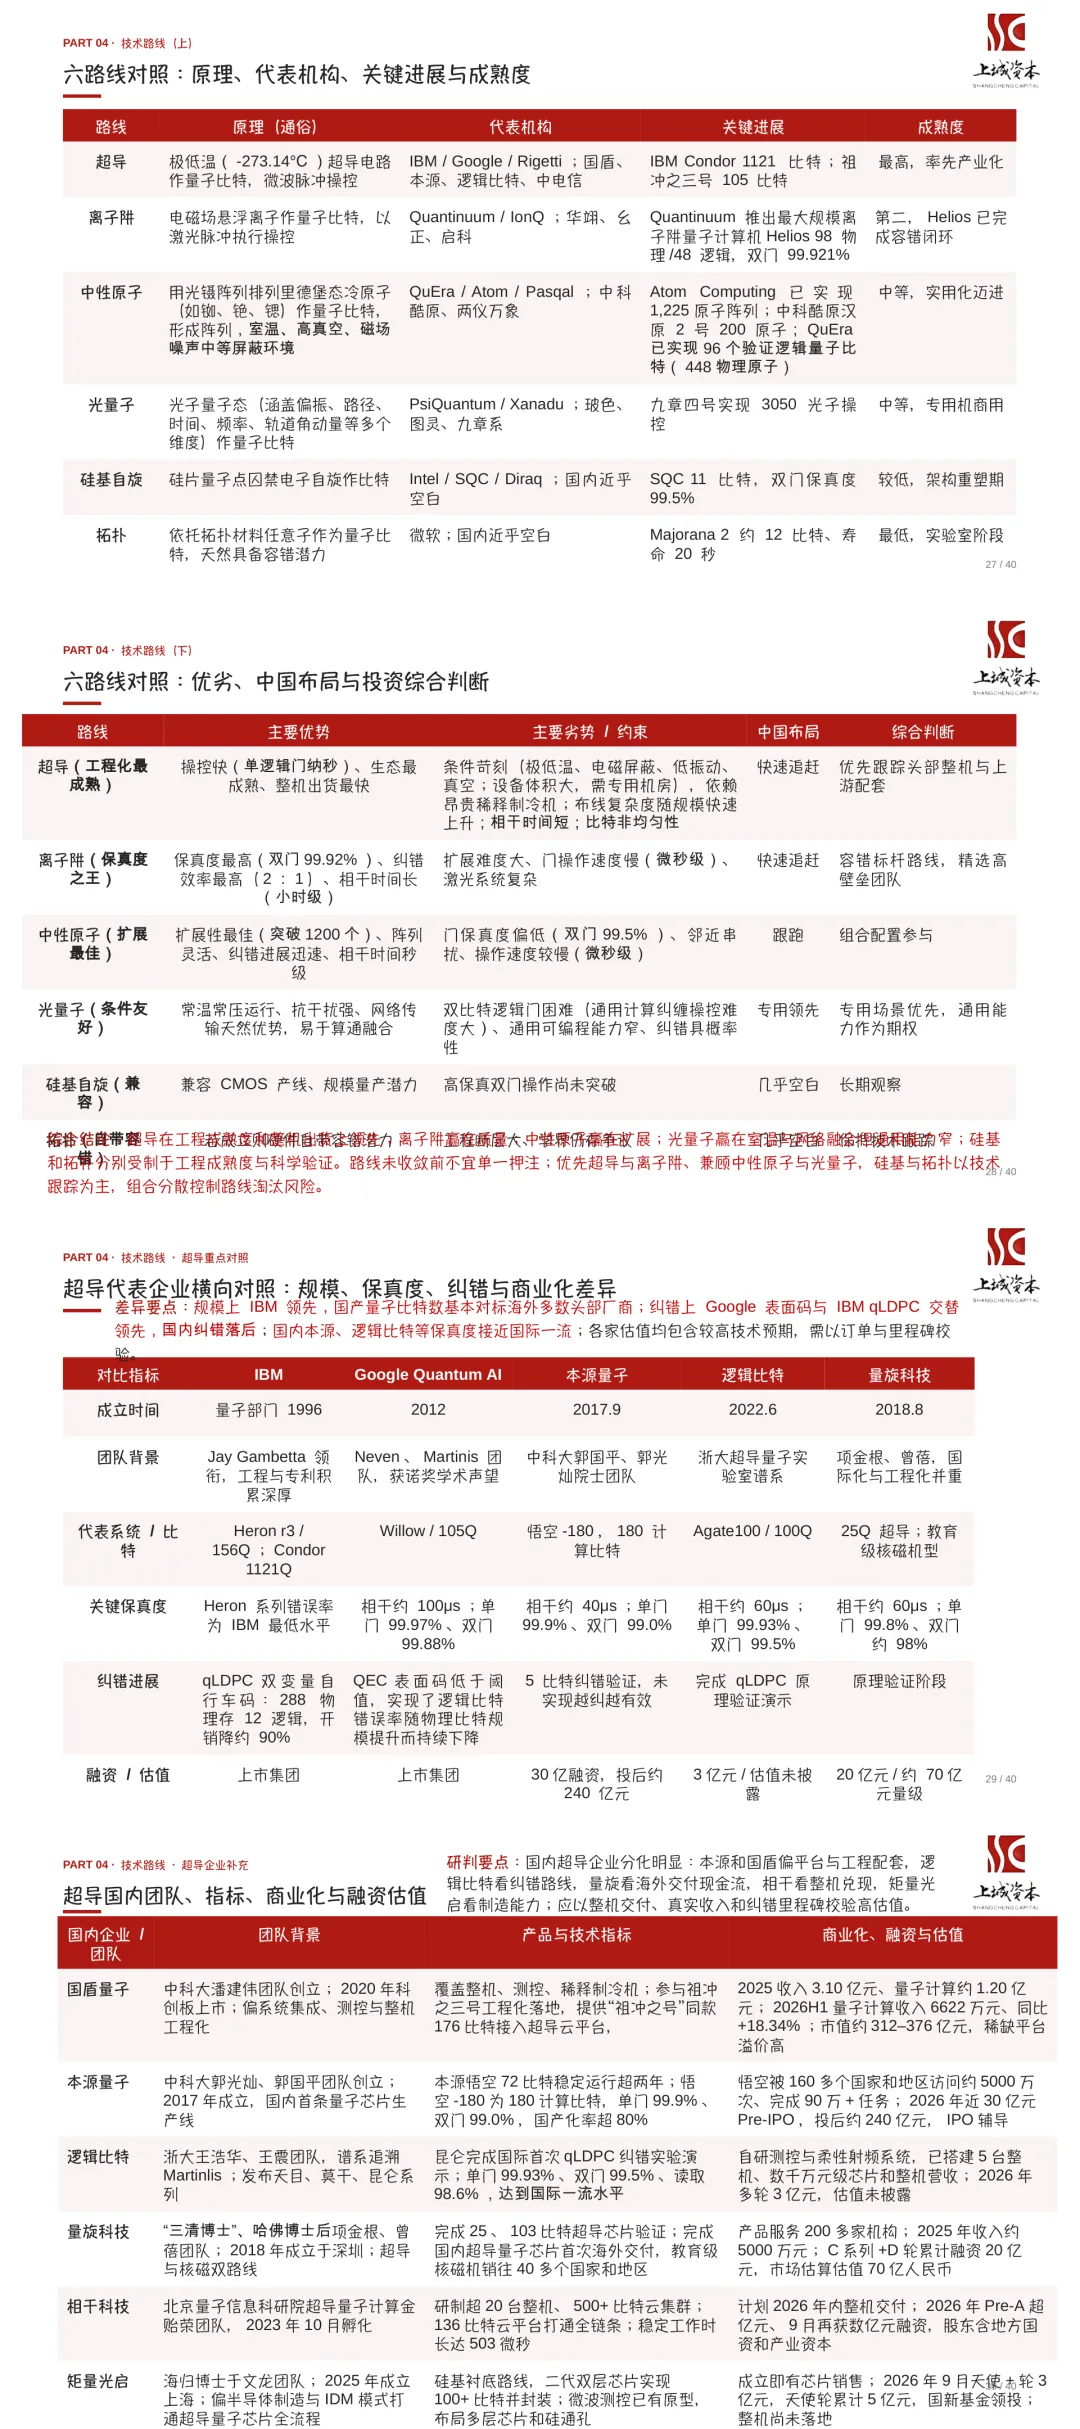
(1)超导量子计算。原理是把微型超导电路冷却到约10mK(即-273.14℃),用“约瑟夫森结”(两层超导体夹一层纳米绝缘膜)为量子比特载体运算,单次逻辑门操作仅需纳秒级别,速度在各类技术路线中最快,可采用成熟的半导体微加工技术制备二维量子比特阵列,IBM已实现1,121比特芯片。该路线部署条件苛刻,部署环境需极低温,电磁屏蔽、低振动、真空,还存在低温控制瓶颈,由于必须在10-20mk稀释制冷机中运行,传统方案每个比特需要多根同轴线缆(一般为2根)把微波信号送进冷区,当比特数达到数千甚至百万级时,线缆数量将呈爆炸式增长,不仅硬件成本极高,制冷机的热负载也无法承受,此外还会带来电磁干扰影响量子比特质量,这就是行业俗称的“线缆爆炸”。超导量子计算相干时间短,易受噪声干扰,退相干时间在微秒到毫秒量级。由于是人造量子比特,存在比特非均匀性/一致性问题,因制备工艺波动,每个比特性能有差异,产生校准复杂问题。
(2)离子阱量子计算。在真空腔中用电磁场把单个带电离子“悬浮”排成一列,用激光脉冲精确翻转其状态,利用离子的内部能级(如基态和激发态)作为量子比特,通过激光和微波等手段进行量子操作和信息处理。其核心优势是量子比特质量/保真度高,Quantinuum Helios钡离子单门保真度高达99.9975%,双门保真度高达99.921%;此外离子阱路线相干时间极长,可达小时级别;纠错效率表现优异,Quantinuum Helios 98个全连接物理比特已实现48个逻辑量子比特,PQ:LQ比率仅2:1,为目前最高效的纠错方案之一,也是首个完成容错运算闭环的路线。离子阱路线缺点主要有:1)扩展性难,离子数量增加后,激光操控系统变得极其复杂,离子阵列也易混乱;2)系统复杂,需要超高真空、精密激光和光学系统,集成难度大;3)操作速度相对慢(微秒级门操作),门操作速度比超导路线慢2-3个数量级。
(3)中性原子量子计算。将激光冷却后中性原子(如铷、铯、锶)激发到里德堡态为量子比特载体,用光镊阵列把成千上万个超冷原子隔空抓起排成任意形状阵列。优势有:1)扩展性强,原子间距仅为微米级,可在真空中紧密排列数千个原子,Atom Computing已实现1,225原子阵列;2)纠错进展迅速:QuEra已实现96个验证逻辑量子比特(448物理原子),编码效率达4.7:1;3)相干时间秒级。劣势主要是:1)门保真度仍有差距,双量子门保真度(~99.5%);2)里德堡态串扰:邻近原子间的里德堡阻塞效应可能导致不期望的相互作用;3)门操作速度相对较慢:中性原子双比特门操作时间通常在百纳秒至微秒级,超导量子比特门操作可达纳秒级,较慢的门速度限制了量子计算的算力密度。
(4)光量子计算。将光子量子态(涵盖偏振、路径、时间、频率、轨道角动量等多个维度)作为量子比特载体,分为逻辑门型光量子计算、面向特定问题的光量子计算。优势主要有:1)室温常压运行、成本低:无需昂贵低温设备,成本显著降低;2)抗干扰能力强,光子与环境相互作用极弱,相干时间长期;3)兼容现有产业链,可利用成熟的光通信/半导体制造工艺;4)网络传输天然优势,与光纤网络兼容,易于构建分布式量子计算网络,可实现算通融合。劣势主要为:1)光子间天生相互作用极弱,实现双比特逻辑门困难,通用计算的光子纠缠操控难度大;2)光路固定不可拓展,更换算法、扩容算力需要重构光路,通用可编程能力窄;3)纠错难度大,制备GKP态(即光量子纠错码)往往是概率性的。
2.主流技术路线代表企业
(1)超导量子计算代表企业横向比较
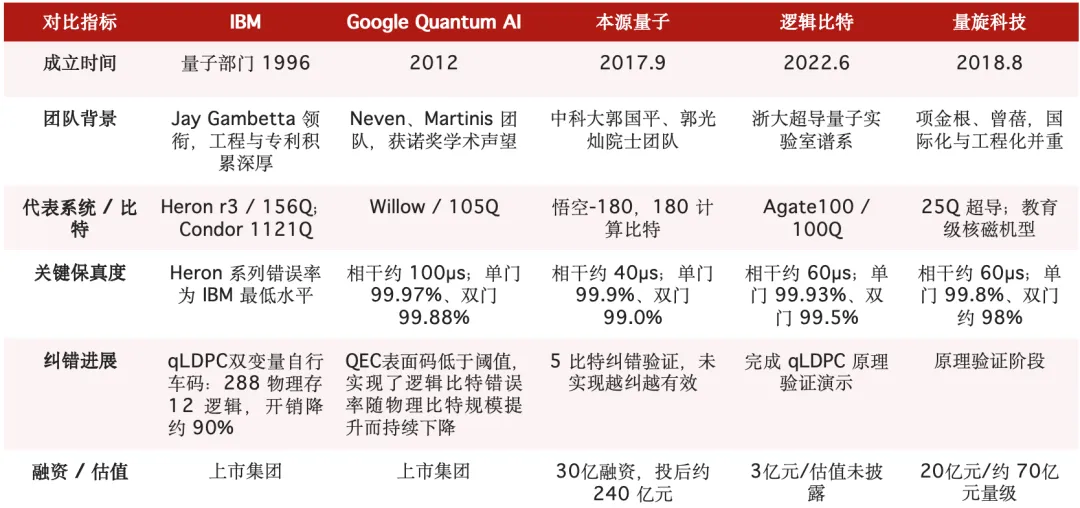
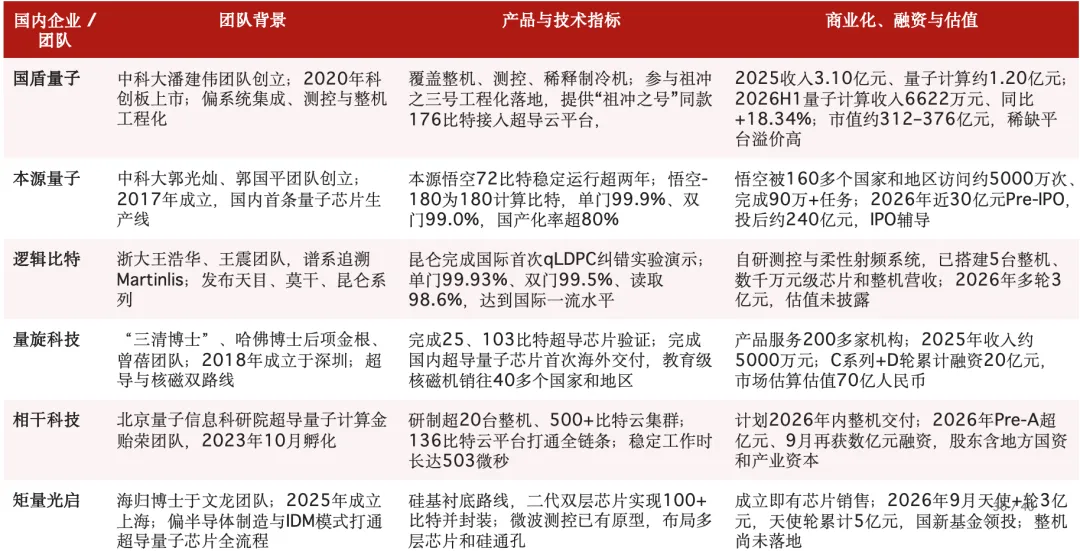
1)技术方面:在超导量子处理器比特数上,美国IBM公开规模最大(1121量子比特),Google与本源量子、逻辑比特等均在百比特级别;量子纠错角度Google 表面码与 IBM qLDPC 呈现交替领先态势,2024年12月Google willow实现码距3、5、7的表面码逻辑比特,从原理上验证了表面码方案的扩展性,国内相关企业在跟进qLDPC等纠错码的研发;门保真度看国内本源量子、逻辑比特等保真度已接近国际一流水平。
2)商业化方面:国内外均处于早期应用阶段,IBM从云端提供量子算力;量旋科技是唯一有大规模海外整机交付记录的公司(40+ 国家、200+ 客户);逻辑比特和本源量子已有芯片/整机营收和具体客户项目;相干科技在整机交付的前夜;矩量光启有芯片销售但整机尚未落地;国盾量子则以工程配套和整机搭建参与国家级原型机。
3)估值方面:国内则呈现“Pre-IPO 预期定价”特征,本源 240 亿投后估值、国盾 300亿+市值,都包含了强烈的上市平台稀缺性;量旋科技半年20亿融资和矩量光启5亿天使轮融资,则是一级市场对“工程化交付能力”和“制造端差异化”的提前下注。
(2)离子阱量子计算代表企业横向比较
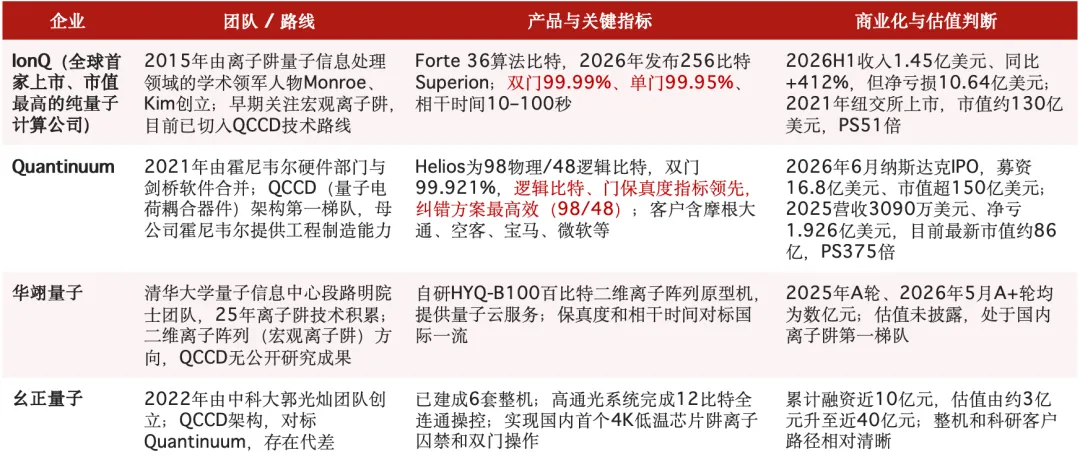
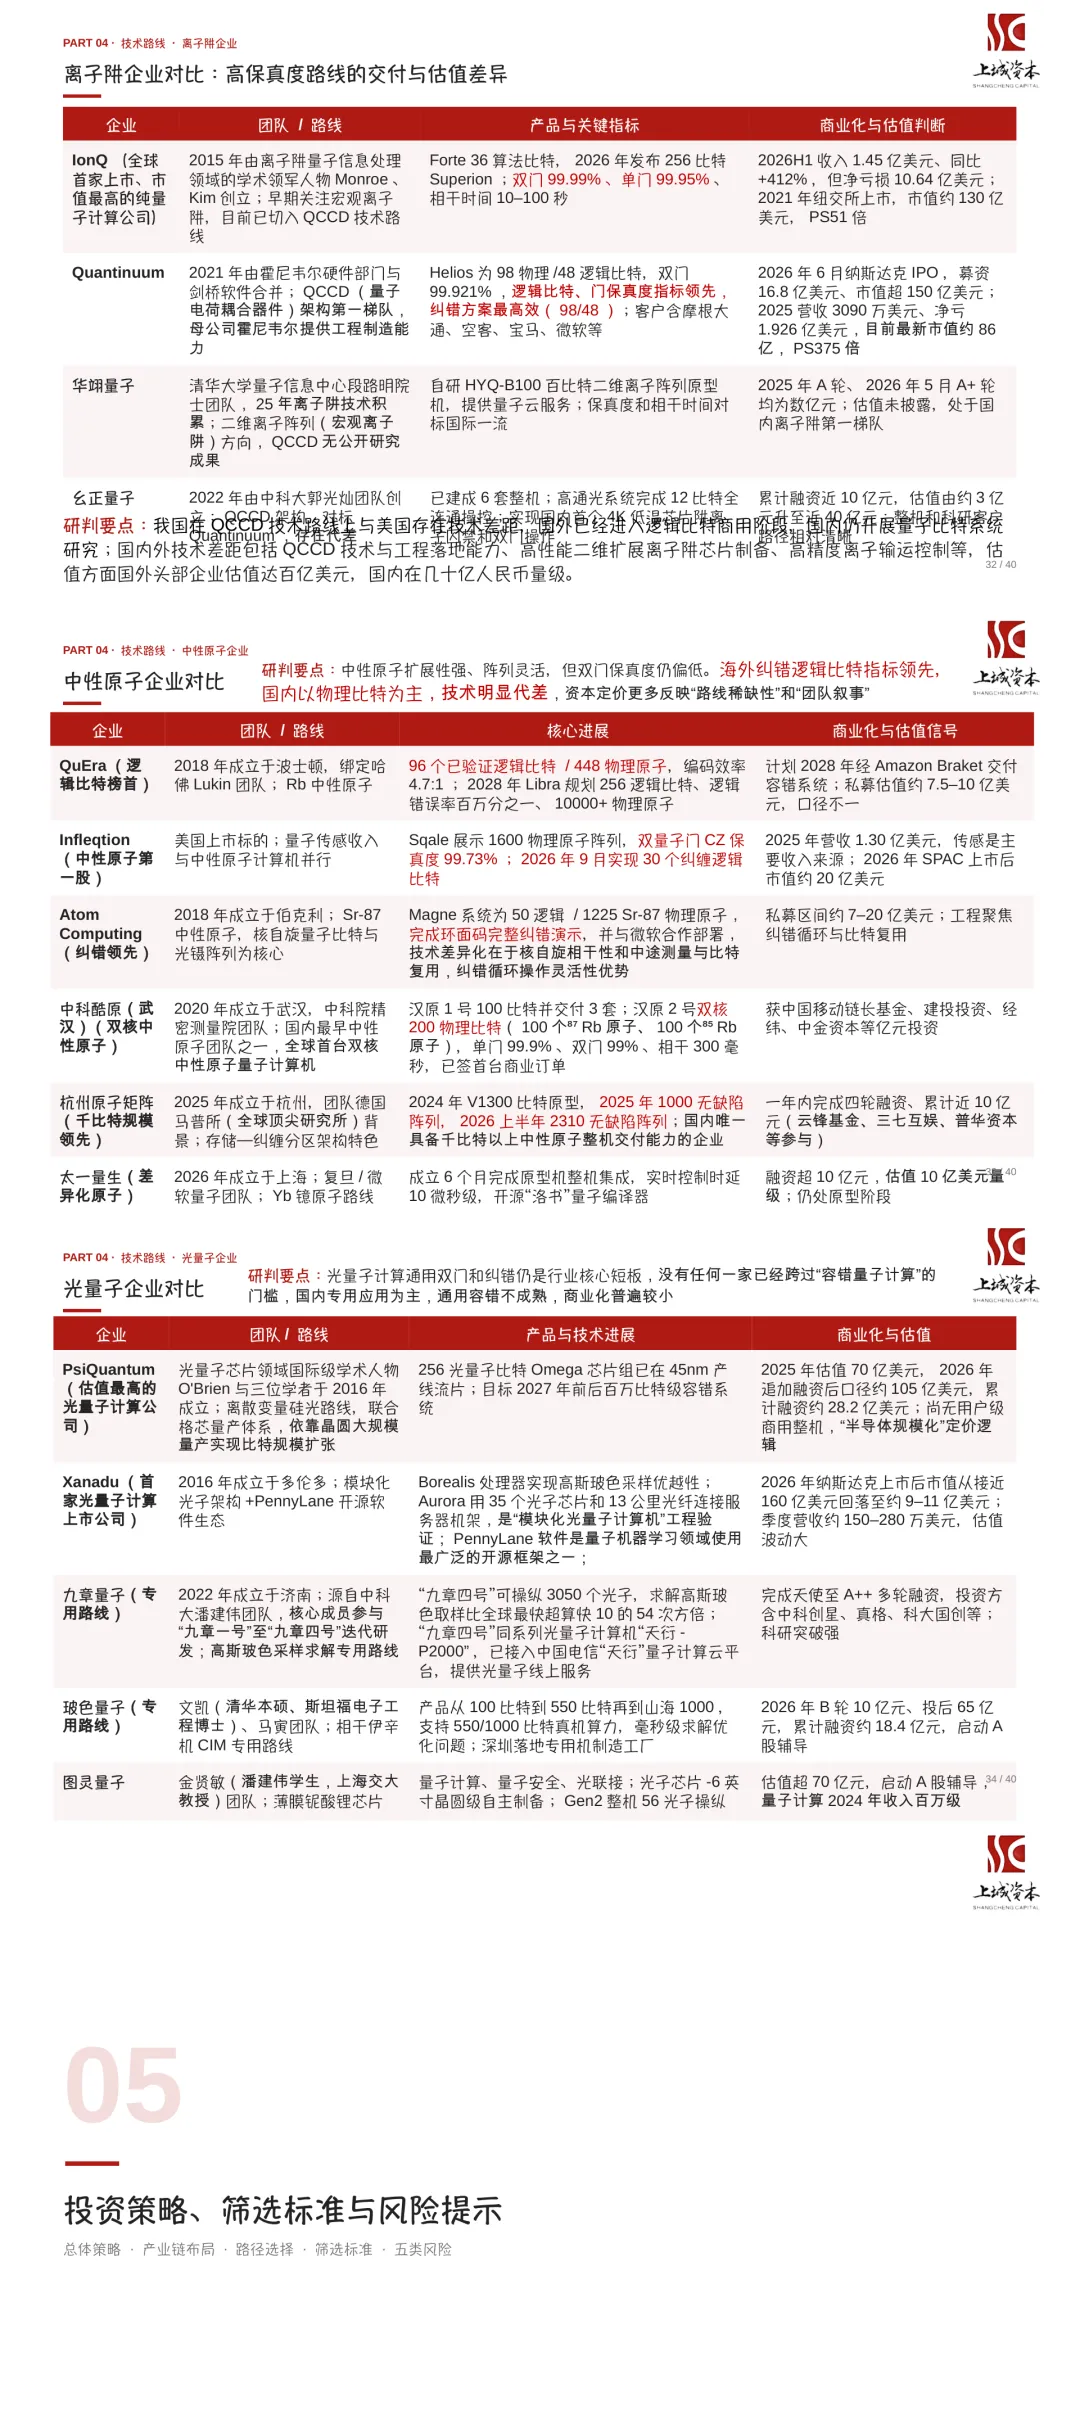
1)技术方面:控制系统分为“电子化”与“光学精进”两类差异技术, IonQ 选择用半导体电子控制替代激光,关注系统可制造性和可扩展性;Quantinuum 和 AQT 则选择在激光控制框架内把保真度和量子体积推到极致,纠错阈值附近每一点保真度的提升都能显著降低逻辑比特开销,幺正的 QCCD 路线在逻辑上与 Quantinuum 同源,纠错上国内与海外相比存在技术差距,海外已经进入逻辑比特商用阶段,国内仍开展量子比特系统研究。
2)估值方面:IonQ(约 155 亿美元)和 Quantinuum(IPO 后超 150 亿美元)的市值/估值包含了对电子控制路线成功、政府背书和纯标的稀缺性的叠加定价;离子阱国内第一梯队(华翊、幺正)的估值量级大致在数十亿元人民币,与海外已上市纯标的的百亿美元级别之间存在两个数量级的差距。
(3)中性原子量子计算代表企业横向比较
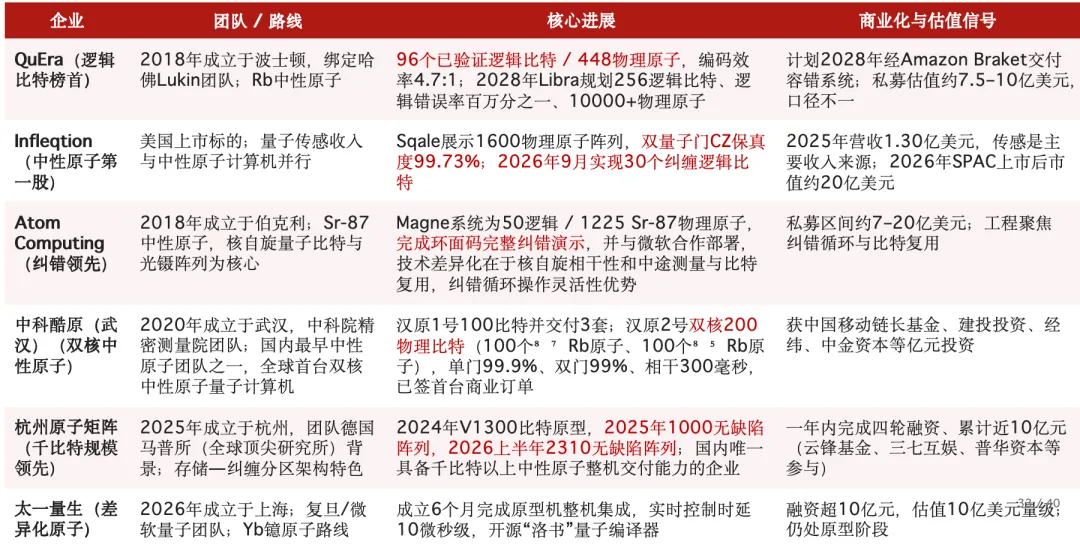
1)技术方面:Atom Computing和中科酷原走多同位素/双核路线(Sr-87核自旋、Rb-87+Rb-85双核协同),试图用不同原子种类的物理特性分工来提升相干性和操控灵活性;QuEra和Pasqal以Rb或Sr单物种为主,把工程重心放在纠错编码和光镊阵列的规模化上;太一量生选择Yb,在原子种类上做差异化;原子矩阵则把创新放在架构层,用“存储—纠缠”分区和可移动光镊实现2,310比特无缺陷阵列。原子种类的选择决定相干时间和操控波段,架构选择决定扩展路径。纠错方面,QuEra以96个已验证逻辑比特和10⁻⁶逻辑错误率的Libra路线图设定了中性原子纠错的行业参照;Atom Computing完成了环面码的完整纠错演示,并将其嵌入Magne的50逻辑比特商用系统;国内阵营中,中科酷原的指标停留在物理比特保真度和相干时间(99.9%单比特、99%双比特、300ms相干),原子矩阵的叙事在无缺陷阵列规模上,尚无一家公开披露经过独立验证的逻辑比特数量或逻辑错误率。
2)估值方面:Pasqal有公开市场定价(约15亿美元市值),但上市后较20亿美元投前估值有所收缩;QuEra和Atom Computing处于私募高估值区间(QuEra约7.5亿—10亿美元、Atom约7亿—20亿美元,口径不一);太一量生8个月融资超10亿并被称独角兽,原子矩阵一年四轮近10亿,两者的估值节奏跑在工程验证之前,中性原子赛道的资本定价目前更多反映“路线稀缺性”和“团队叙事”,而非可比的营收或纠错指标。
(4)光量子计算代表企业横向比较
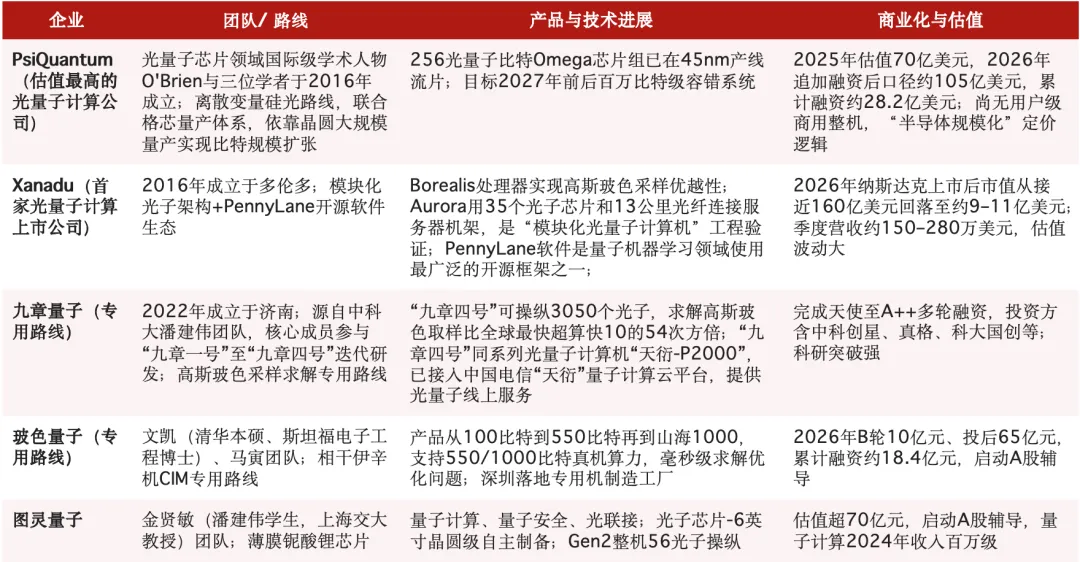
1)技术方面: PsiQuantum 用半导体工业的制造能力来生产光量子芯片,目标实现百万比特容错;图灵量子用薄膜铌酸锂替代硅作为集成平台,突出调制带宽和片上密度优势;玻色量子用相干伊辛机在专用优化问题上换取工程成熟度,代价是放弃通用性;Xanadu 用模块化光纤互联 + 全栈软件来绕开单芯片规模瓶颈。
2)工程与商业化方面:PsiQuantum 有 GlobalFoundries 的 45nm 流片和百亿美元级设施动工,但尚未交付一台可运行的用户级系统;Xanadu 有 Aurora 的模块化运行演示和 PennyLane 的广泛采用,但季度营收仍在百万美元量级;国内玻色量子实现专用整机交付和制造工厂落地;图灵量子完成通用整机产品化;国内外相关企业都处于“从工程验证向规模交付过渡”的同一阶段,但没有任何一家已经跨过“容错量子计算”的门槛。
3)估值方面:PsiQuantum 70 亿美元估值锚定“半导体代工范式在量子硬件上成功”的概率,并叠加了美国政府的深度背书;Xanadu 公开市场市值在 9 亿至 160 亿美元之间剧烈摆动,说明市场尚未就“一家营收数百万美元的纯光量子上市公司值多少钱”形成稳定共识;国内玻色量子估值独角兽级别,图灵量子估值相当(约70 亿人民币),均已处于IPO辅导阶段,市场不是在为当期财务表现定价,本质上是在为“哪一条工程路径最有可能率先把光子从实验室装置变成可制造、可交付、可维护的计算产品”投
投资策略、筛选标准与风险提示
1.投资策略
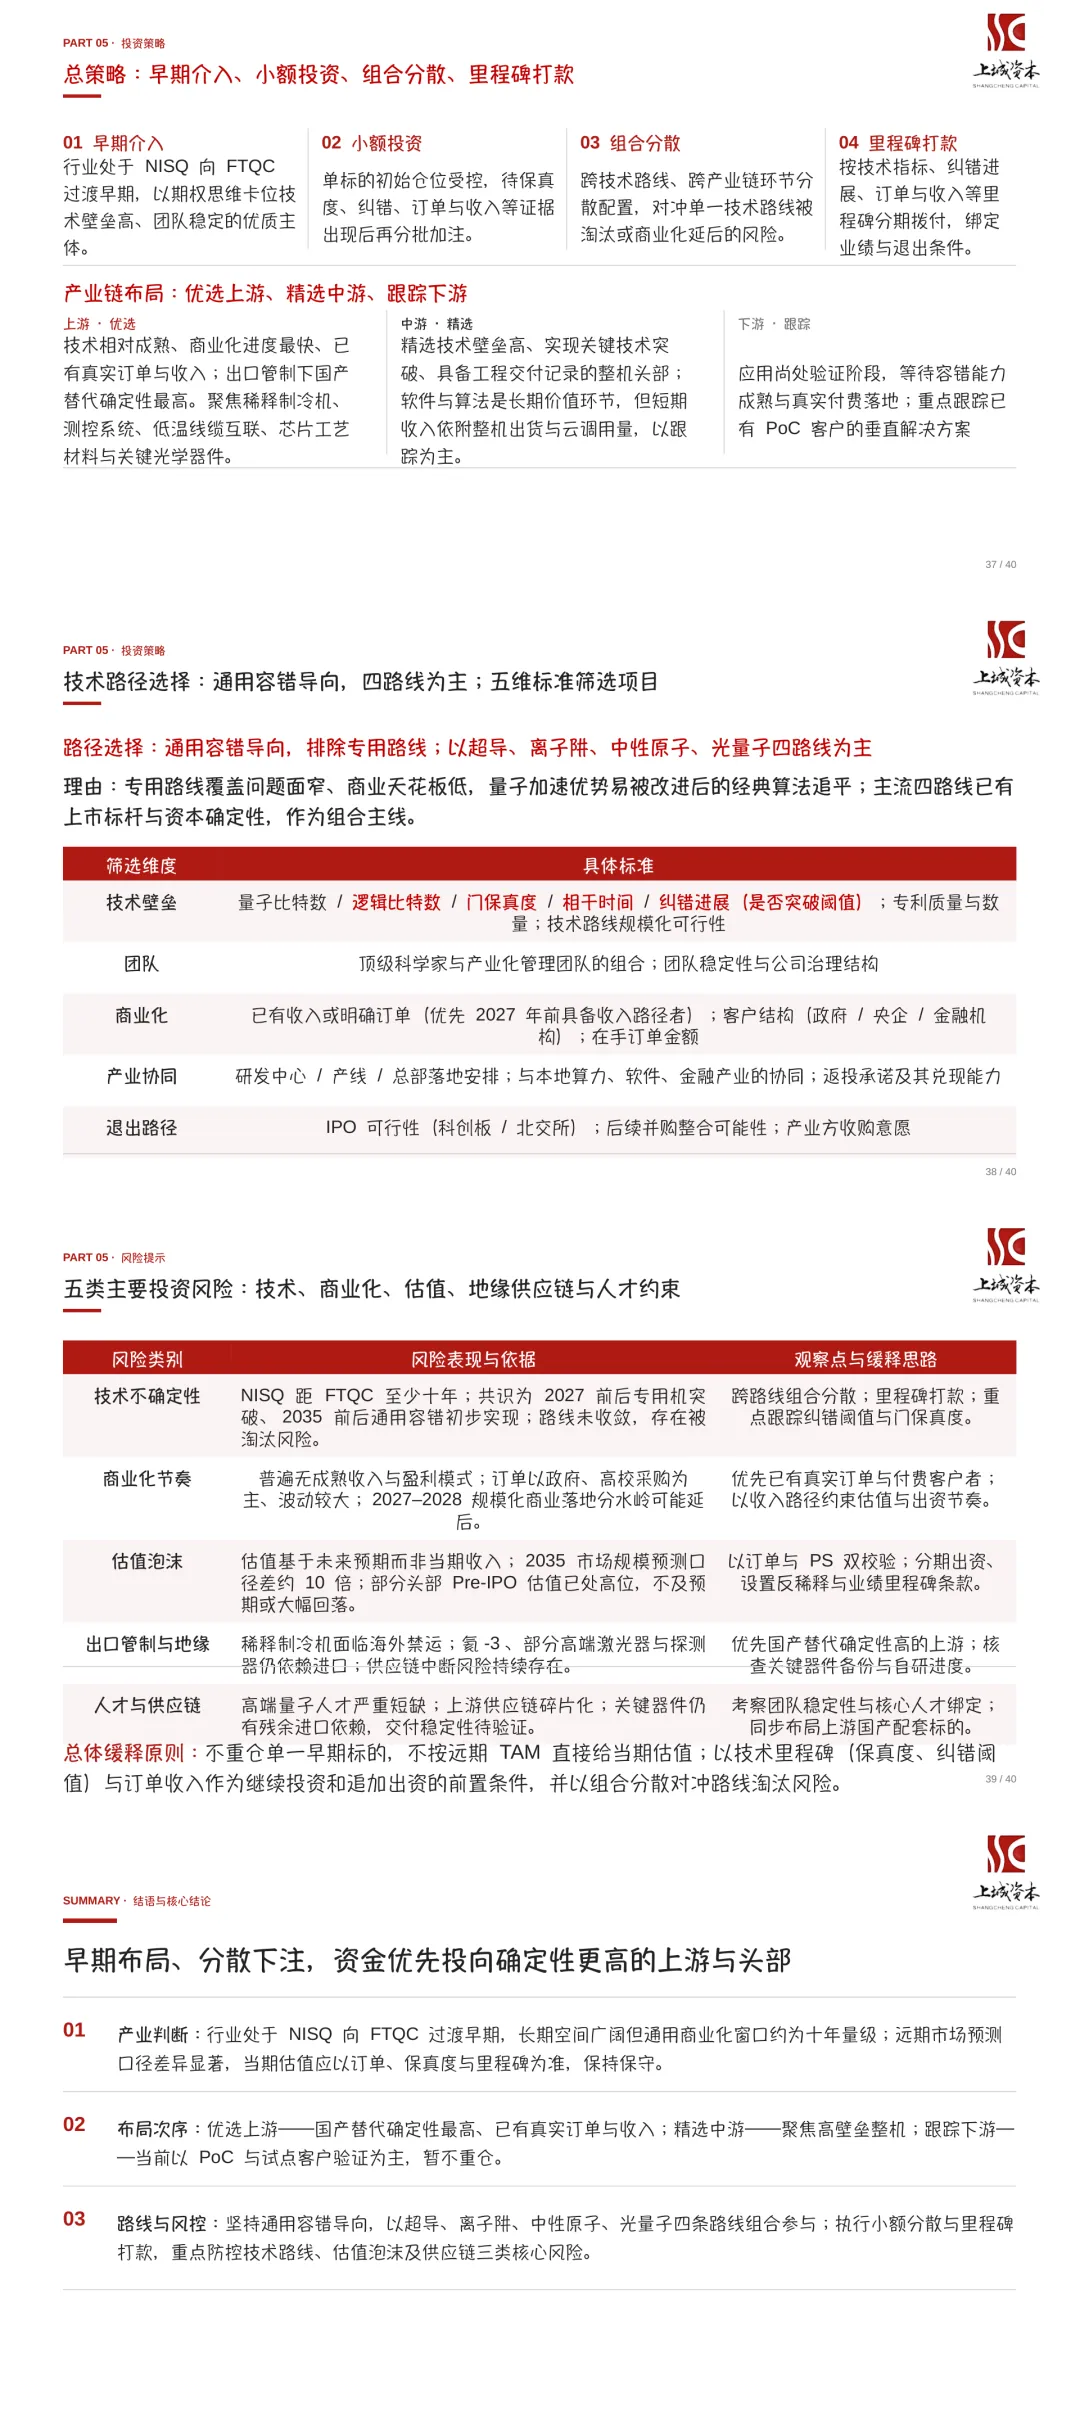
(1)总策略:早期介入、小额投资、组合分散、里程碑打款
核心理由:量子计算处于NISQ(含噪声中等规模量子)向容错量子计算过渡的早期阶段,通用商业化兑现窗口在十年量级,行业发展阶段偏早期,技术路径未达成共识,为控制投资风险,建议以“早期进入、小额投资、组合分散、里程碑打款”为基调开展投资。
(2)产业链布局建议:优选上游、精选中游、跟踪下游
核心理由:稀释制冷机及低温组件、测控系统与低温电子学、低温线缆互联、窄线宽激光器、超导芯片工艺材料等上游产业技术相对成熟,商业化进度最快,已有真实订单收入,海外出口管制国产替代逻辑确定性最高;中游整机精选技术壁垒高、实现技术突破、工程落地优质标的,软件、算法是长期价值环节,但短期收入依附整机出货与云调用量,以跟踪为主;下游应用尚处于验证阶段,以跟踪为主。
(3)技术路径选择建议:通用容错导向,排除专用路线,四大技术路线为主
核心理由:专用技术路线覆盖问题面窄,商业天花板低,量子计算加速优势易被改进后的经典算法追平;超导、离子阱、中性原子、光量子四大技术路线已有上市标杆,资本确定性强。
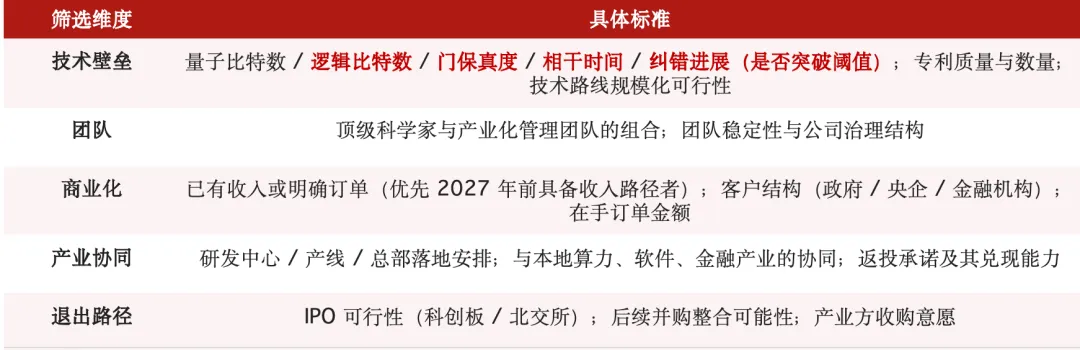
2.筛选标准
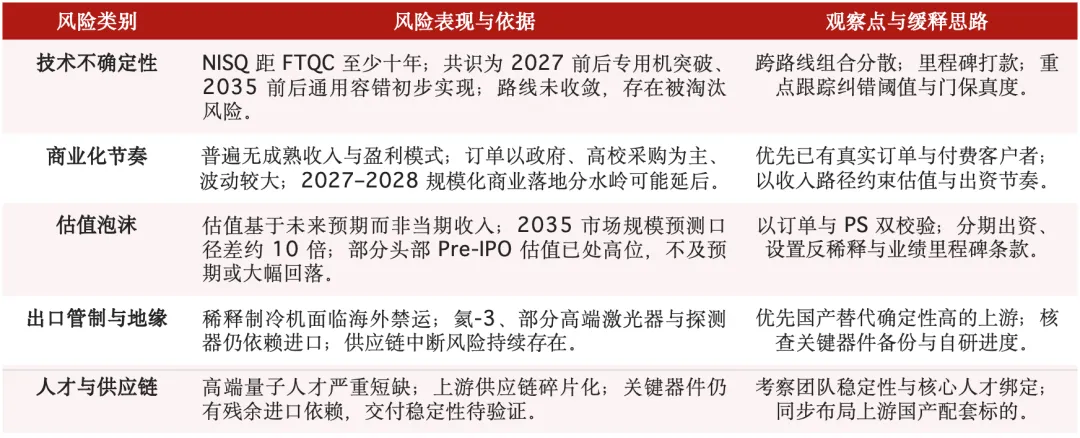
3.风险提示
以下为完整行研报告:
供稿 | 董智洋
审稿 | 谢林挺