研报速递
产业结构 · 产品布局 · 行业格局 · 业绩预判 · 股价走势情景推演行情截至 2026-11-11 收盘 | 财报截至 2026 年三季报 | 报告生成 2026-11-12
买这家公司,本质上买的是「商业航天需求兑现 + 盈利能力修复」的后续弹性,而不是当期盈利。
收入端:近三年营业收入由 2.87 亿元变为 4.05 亿元(区间波动);利润端:归母净利润由 0.80 亿元变为 1.17 亿元(区间波动)。2026 年前三季营收 3.15 亿元。按流通市值口径 PE(TTM) 约 152.6 倍;因缺少长周期估值序列,无法判定历史分位。
我的判断(中等置信度):本文只给区间推演与观察信号,不给目标价;结论的置信度取决于下一期财报能否验证收入与利润的同向改善。
铖昌科技(001270.SZ)为同花顺「商业航天」概念板块成分股。板块归属来自公开概念板块清单,代表市场对其业务与商业航天产业链存在关联,不等同于公司主营收入主要来自商业航天。本文不臆测具体产品型号、客户与订单,产品与业务构成一律以公司定期报告为准。
商业航天产业链通常分为:上游特种材料与宇航级元器件、中游火箭与卫星制造及发射、下游地面设备、卫星运营与数据应用。公司所处的具体环节,需以年报披露的主营业务构成判断;在缺少一手分部数据时,本文只用财务与行情数据定位其在板块中的相对位置。
研报定位说明:本系列以可复核的财务与行情数据为主轴,对板块内公司采用统一框架横向比较,避免用未经核实的叙事填补信息空白。
存量部分来自既有客户与配套体系的稳定需求,节奏受订单交付确认影响,通常体现为收入平稳、利润随产品结构与费用率波动。这一部分是当期财报的基本盘。
2026 年国内低轨星座进入规模化组网阶段,可回收火箭、卫星批量制造、星间激光通信与太空算力是券商研报反复提及的方向。增量能否落到公司报表,取决于资质、产能与客户结构,本文不对订单规模、市占率做数量假设。
概念板块成分、行业规模测算与公司实际收入是三套不同口径,不可横向加总或直接比较;行业综述属非一手资料,需以原始研报与公司公告核实。
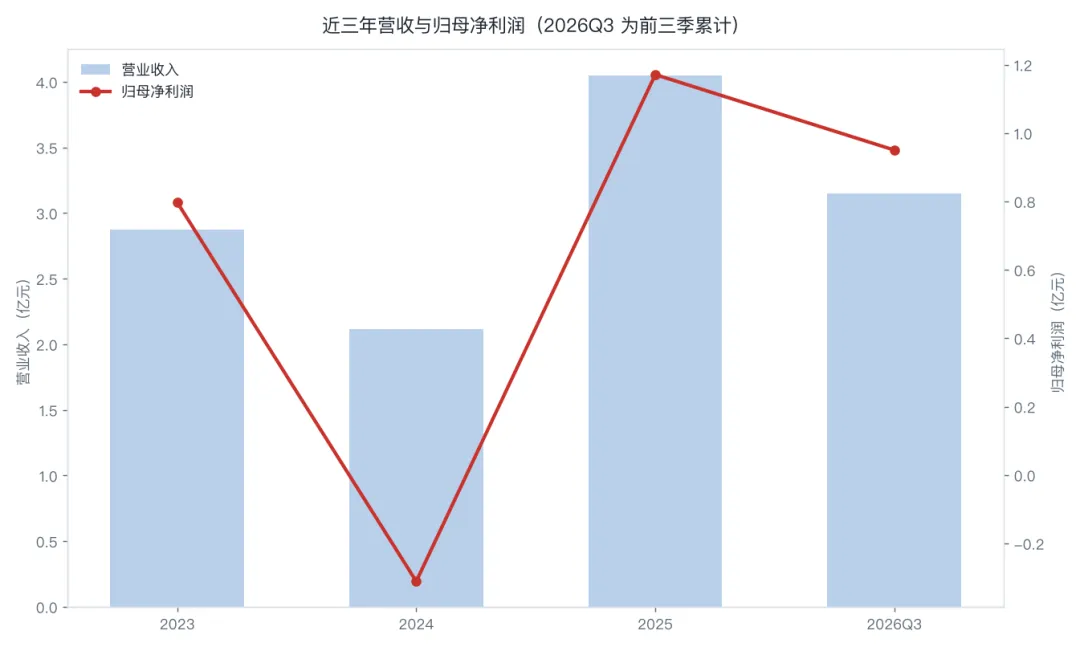
变化趋势:营收区间波动,归母净利润区间波动。2024 年营收同比 -26.38%,2025 年营收同比 +91.28%;2025 年归母净利同比 +476.34%。同比数据取自财务摘要的成长能力分组,与按上表数值自行计算的结果在四舍五入范围内一致。
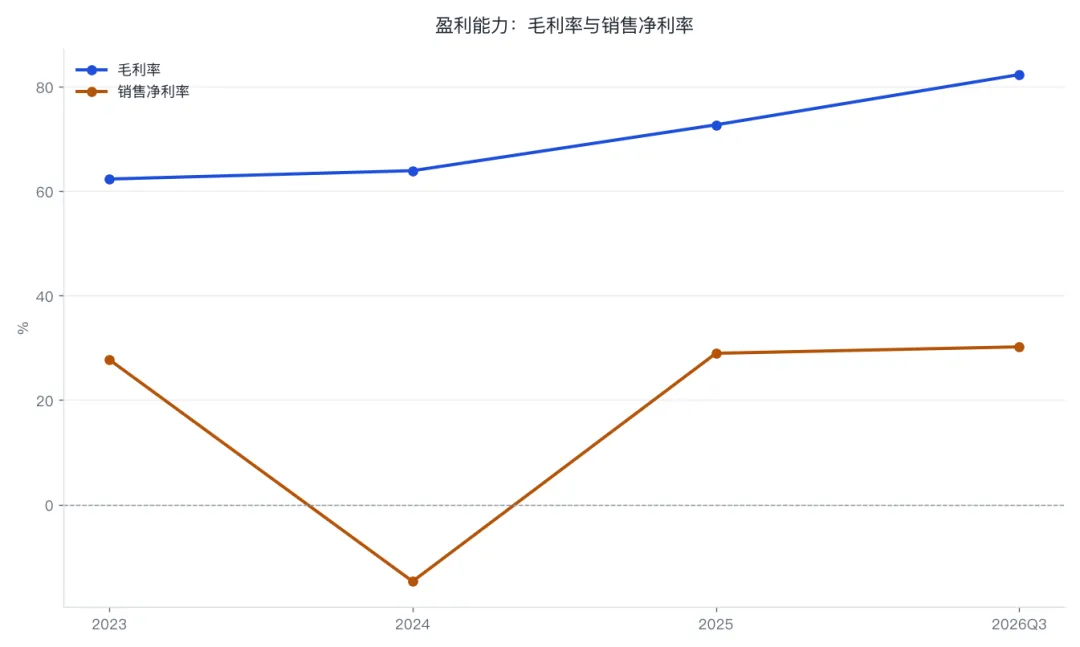
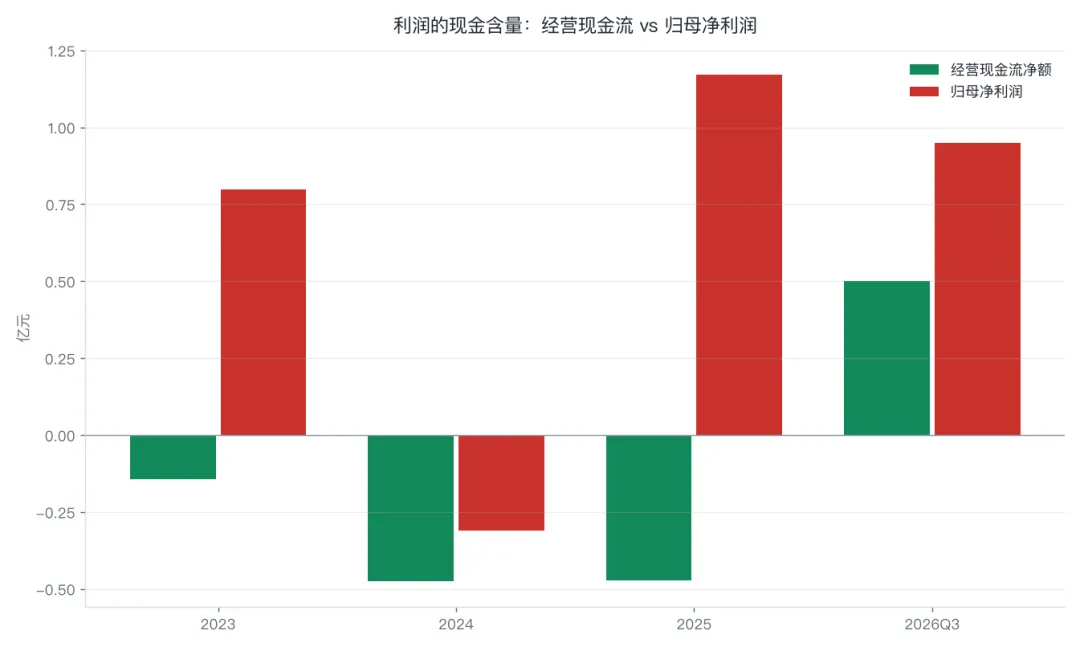
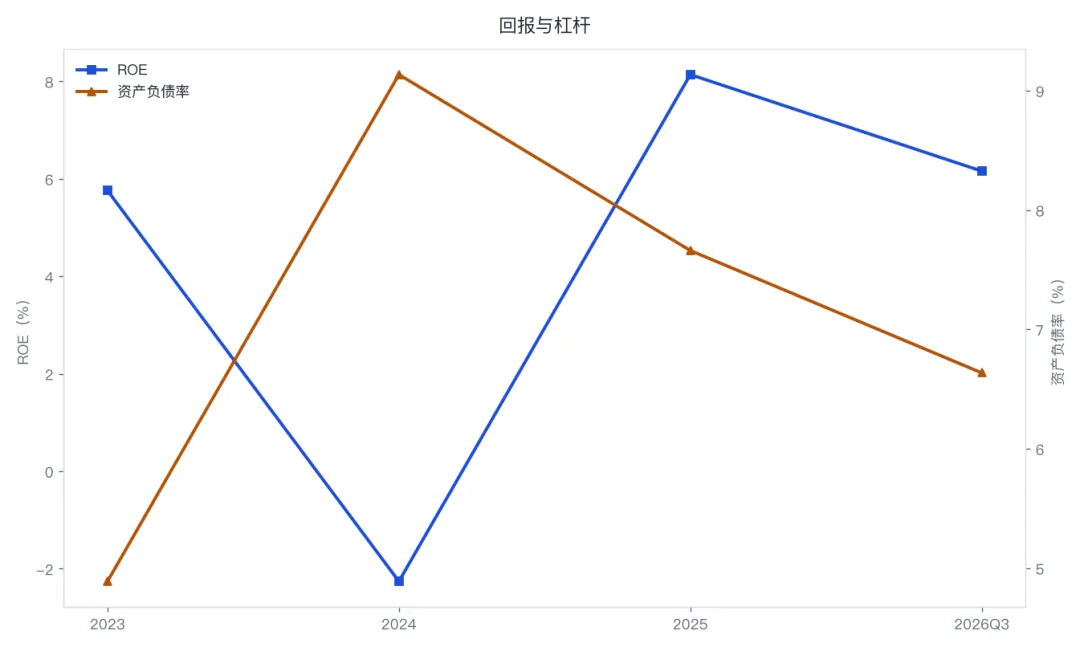
毛利率由 2023 年 62.30% 到 2025 年 72.68%,三年间逐年上行;经营现金流与归母净利润的匹配程度是判断利润质量的关键,图中两者背离时应优先核查应收与存货变动。
真问题:利润的现金含量偏低:2025 年经营现金流净额低于归母净利润。
改善信号:收入端改善:2026 年前三季营收同比 +2.86%;利润端改善:2026 年前三季归母净利同比 +5.18%。
季度数据为累计口径,2026Q3 指 2026 年前三季累计,与全年数据不可直接比较。
方法说明:以下为本文基于已披露数据做的情景假设,不是机构一致预测,也不是公司指引。以 2025 年归母净利润 1.17 亿元为基数,按 2026Q3 累计同比 +5.18% 的一半折算 2026E 约 1.20 亿元,再分别给 −15% / +10% / +40% 的 2027 年变动假设。
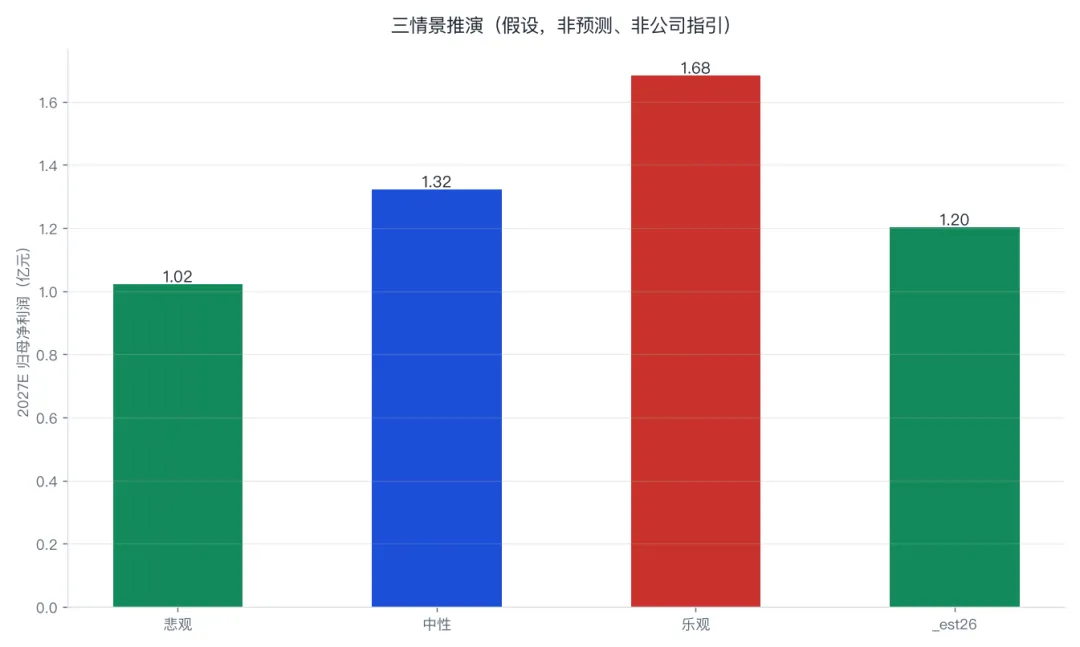
三情景 2027E 归母从 1.02 亿元到 1.68 亿元,散布幅度反映的是「利润修复斜率」的不确定性。把任何单一情景当作基准都是危险的。
情景数值由固定公式生成,便于复核;基数若为负或接近零,本表的经济含义有限,应结合公司实际经营判断。
按 2026-11-11 收盘价 90.73 元与流通股本估算,流通市值约 185.8 亿元,TTM 营收 4.13 亿元、TTM 归母 1.22 亿元,对应 PE(TTM) 152.6 倍、PB 11.62 倍、PS(TTM) 44.95 倍。 该口径为流通市值而非总市值,与行情软件显示的总市值可能存在差异。
股价里已经定价了:板块归属带来的成长预期,以及当期已披露的盈利水平;尚未定价的是增量订单能否转化为可持续的利润率。
估值区间推演(不是目标价):以第四章三情景 2027E 归母 1.02–1.68 亿元为锚,在给定 PE 区间下可反推隐含市值范围;因缺少一致预期与长周期估值序列,本文不给出点位。
关键验证时点:下一期定期报告的收入增速、毛利率与经营现金流三项是否同向改善。
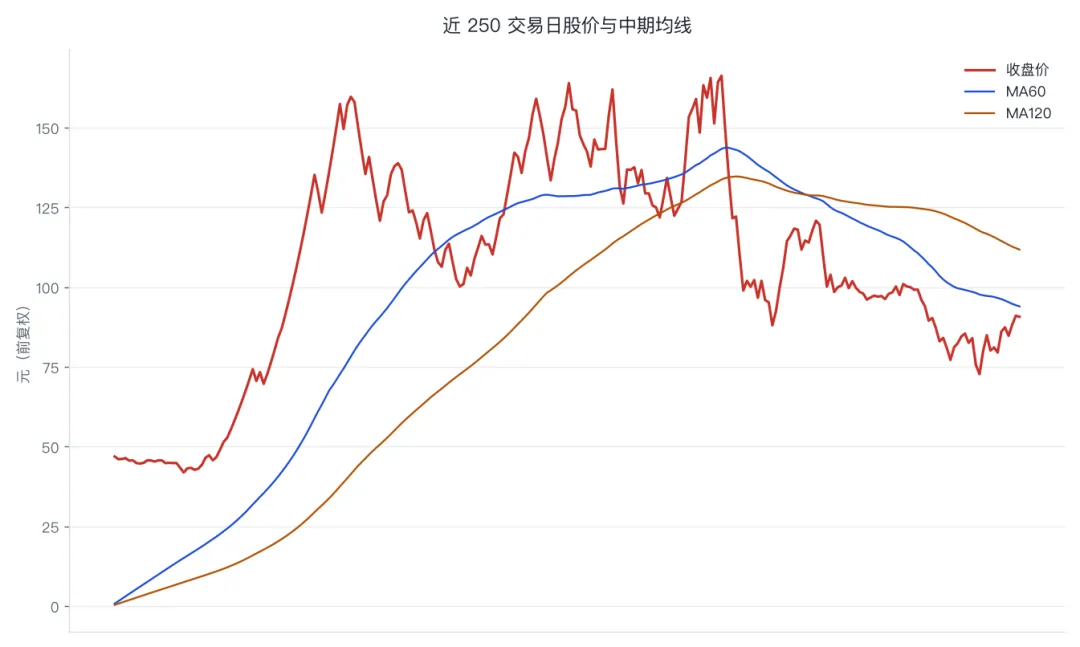
以上为情景描述,不含目标价;股价受市场情绪、流动性与政策影响,历史波动率不代表未来。
市场已普遍知道的:公司属于商业航天概念板块,板块景气度与政策方向已被反复讨论。
可能的正向预期差:若 2026 年前三季的收入改善延续到全年,且毛利率企稳,利润弹性会大于收入弹性。
可能被忽视的负向预期差:概念板块归属不等于收入贡献;若订单确认节奏后移,高估值将先于基本面承压。
一句反向声音:当 PE(TTM) 达 152.6 倍(或利润口径不适用)时,最需要证伪的不是成长故事,而是「盈利能否兑现」这一前提。
• 财务数据口径风险:季度为累计口径,与全年不可直接比较;不同数据源科目定义可能不同。
• 板块归属风险:概念板块成分不等于主营收入来源,商业航天业务占比需以公司年报为准。
• 盈利波动风险:军工与航天订单交付确认节奏波动,单季数据不宜线性外推。
• 估值风险:若 TTM 利润为负或偏低,PE 失真,应结合 PB/PS 与现金流判断。
• 流动性风险:中小市值标的波动率高,近 250 日最大回撤已在技术结构表中列示。
• 数据时效:行情与财务截至 2026-11-12 取数,后续公告可能改变结论。
• akshare stock_financial_abstract(东方财富财务摘要)
• akshare stock_zh_a_daily(新浪前复权日线)
• 同花顺商业航天概念板块 309130 / 券商产业链研报(板块归属)
• 情景推演、估值倍数、均线与技术指标均由本脚本按公开数据计算,公式见正文说明。
• 本文未引用未经核实的券商目标价、订单或市占率数据;行业综述为非一手资料。
• 所有金额为人民币、合并报表口径;百分比保留两位小数,四舍五入可能产生尾差。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
铖昌科技(001270.SZ)· 商业航天板块系列研报 · 生成于 2026-11-12 · 数据截至 2026-11-11 收盘 / 2026 年三季报