研报速递
本月重磅政策
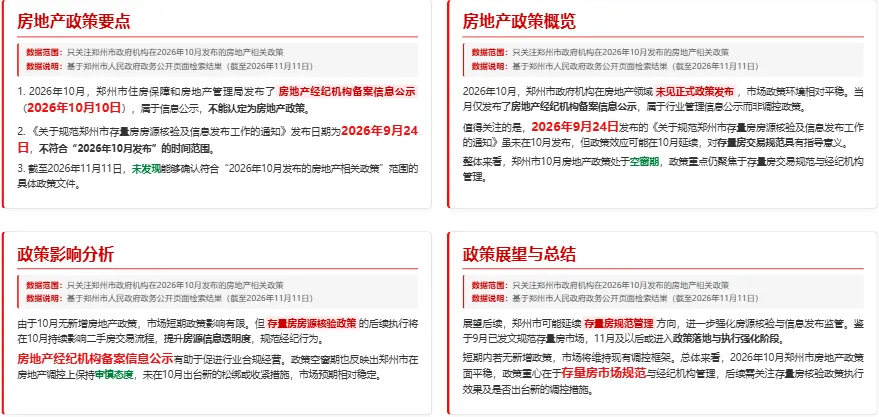
展望后续,郑州市可能延续存量房规范管理方向,进一步强化房源核验与信息发布监管。鉴于9月已发文规范存量房市场,11月及以后或进入政策落地与执行强化阶段。
短期内若无新增政策,市场将维持现有调控框架。总体来看,2026年10月郑州市房地产政策面平稳,政策重心在于存量房市场规范与经纪机构管理,后续需关注存量房核验政策执行效果及是否出台新的调控措施。
ANALYSIS
整体市场分析
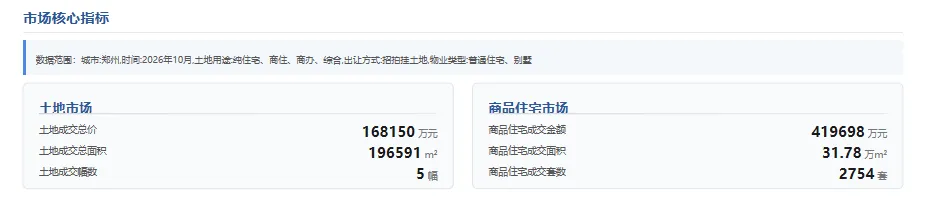
2026年10月,郑州商品房市场成交2748套,成交金额41.72亿元,普通住宅占比超99%。土地市场成交5幅,以纯住宅用地为主(3幅),纯住宅用地溢价率达8.62%,显著高于商办用地的0%溢价率,表明住宅用地竞争激烈。整体来看,住宅市场活跃但供应缺位,土地市场对住宅用地青睐明显。
ANALYSIS
招拍挂土地量价
郑州2026年10月招拍挂土地市场整体活跃,供应6幅、成交5幅,成交总价16.82亿元,溢价率7.68%。月度走势显示,供应面积峰值在2025年11月(113.6万㎡),成交面积峰值在2025年12月(125.7万㎡);楼板价2026年4月达8802元/㎡高点,10月为8553元/㎡。供求占比中,纯住宅成交占比70.2%,楼板价10967元/㎡,远高于商办2881元/㎡。2026年8月溢价率52.91%高位后回落,市场趋于理性。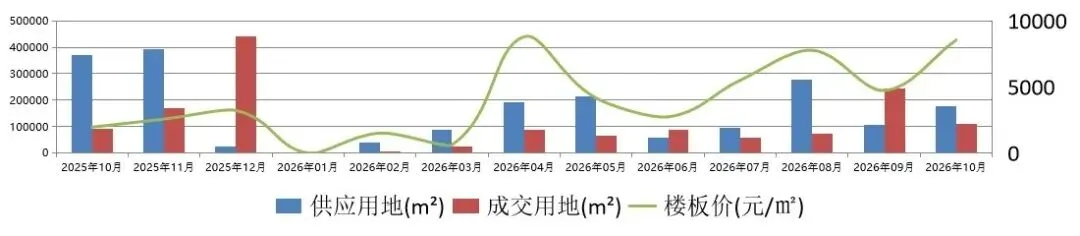
ANALYSIS
涉宅用地土地量价
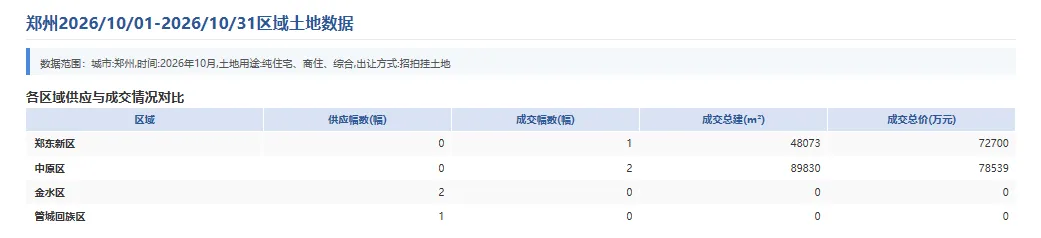
2026年10月郑州涉宅用地市场供应4幅,成交3幅,成交总建13.79万㎡,成交总价15.12亿元,溢价率8.62%。全年供应总建在2026年8月达到46.87万㎡峰值,成交总建9月最高42.07万㎡。楼板价自4月冲高19,072元/㎡后回落,10月为10,967元/㎡,仍处高位。整体市场热度回升,住宅用地需求旺盛,综合用地表现平淡。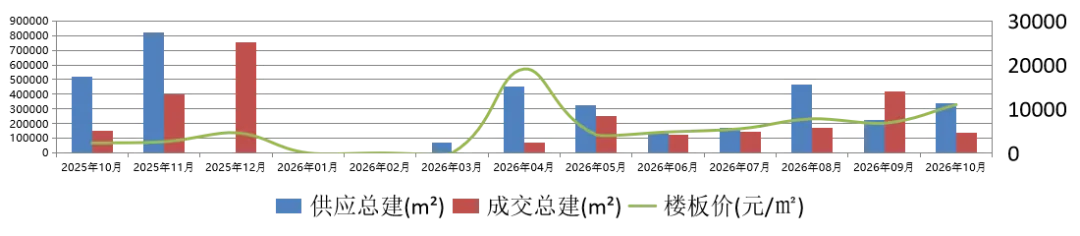
「涉宅用地区域分析」
ANALYSIS
新房市场
商品住宅月度供求
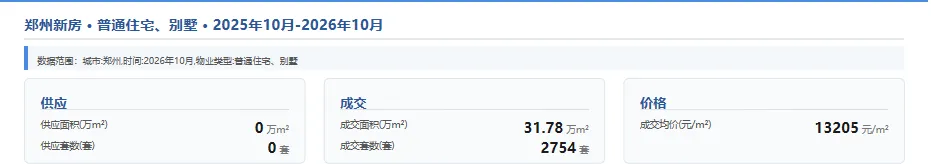
商品住宅成交供求月度走势
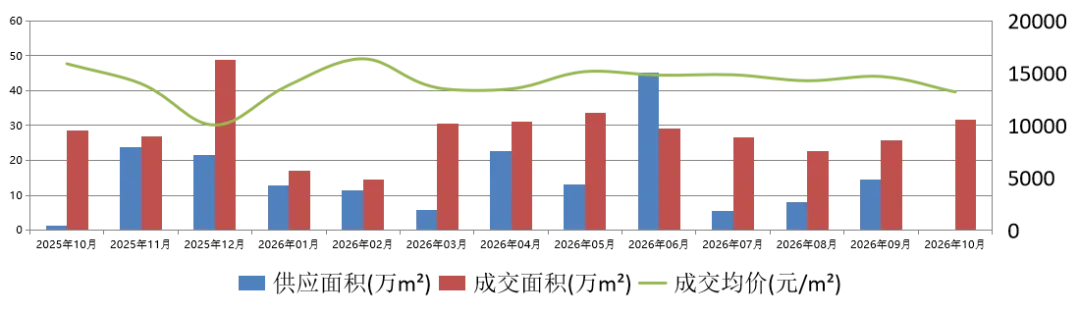
商品住宅月度供求数据
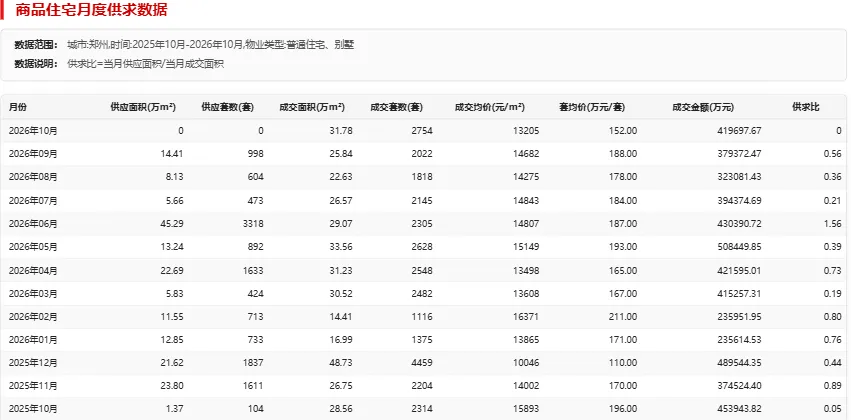
商品住宅区域供求
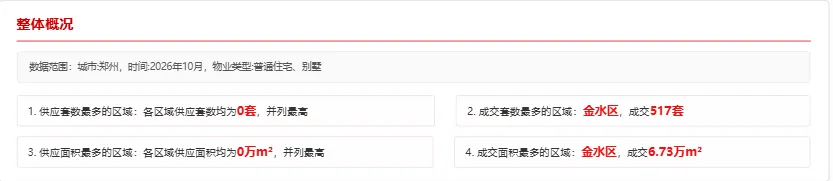
各区域供求比分析
商品房住宅区域供求数据
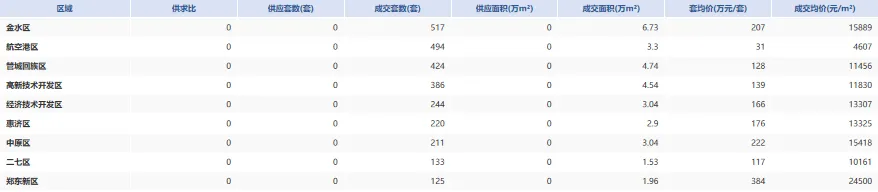
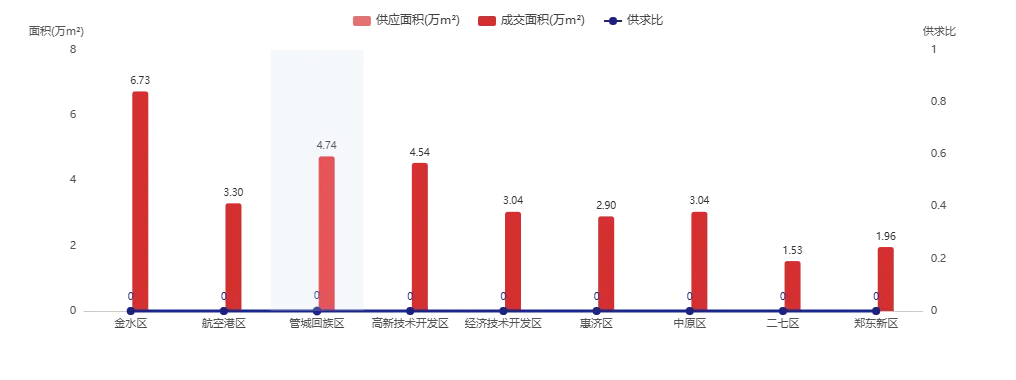
2026年10月,郑州商品住宅市场呈现典型的"零供应、高去化"特征。全市9个区域新增供应面积与供应套数均为0,各区供求比均为0,市场完全依赖存量房源。
成交端表现显著分化:金水区以成交517套、成交面积6.73万m²双重领跑,套均价206.73万元/套居首;航空港区以494套、3.30万m²紧随其后,但成交均价仅4607元/m²,形成明显价格洼地;郑东新区成交均价24500元/m²为全市最高,但成交套数仅125套。
整体来看,核心区域量价齐升,远郊区域以价换量,市场结构性分化态势显著。
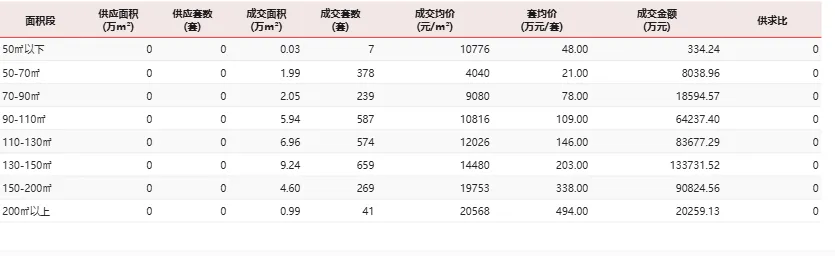
商品住宅面积段供求
商品住宅成交供求月度走势
商品房住宅面积段供求数据
ANALYSIS
商办市场
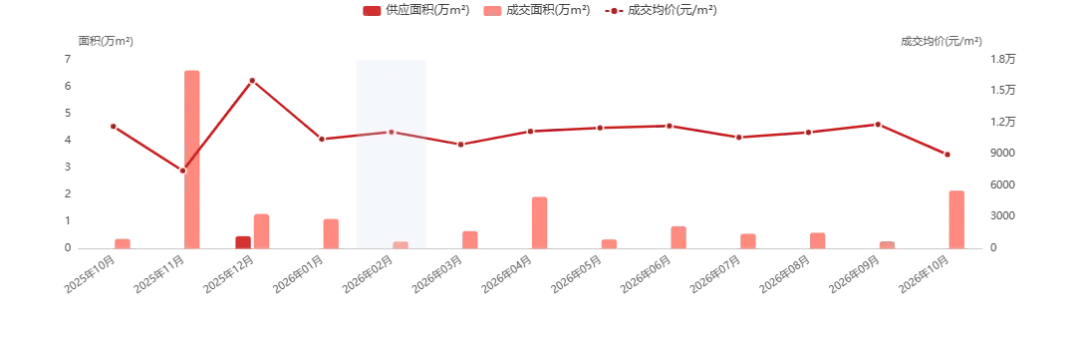
办公市场成交供求月度走势
商业市场成交供求月度走势
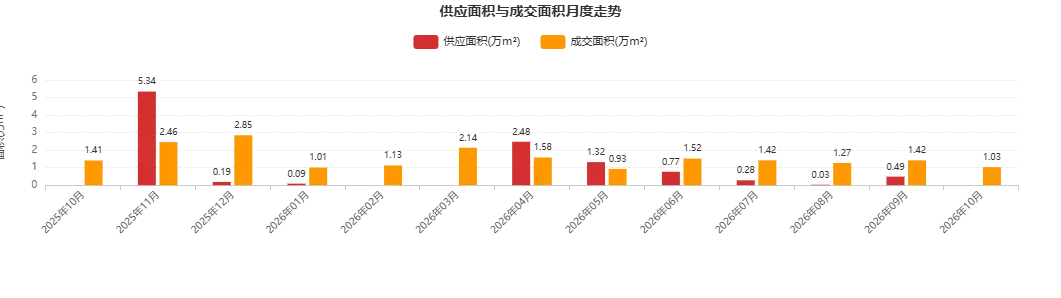
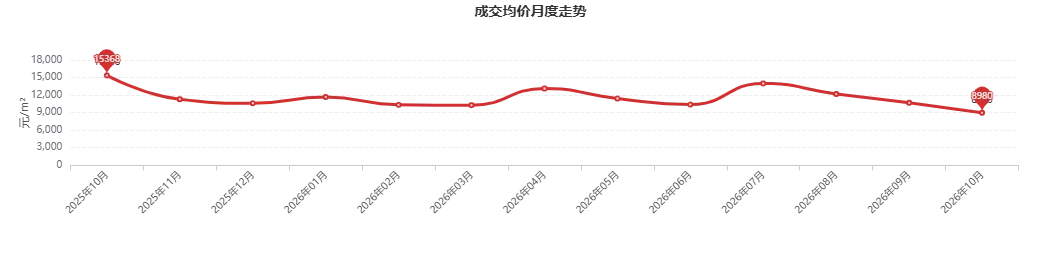 郑州商业市场近13个月整体呈现供小于求格局,2026年10月单月供应为零,成交1.03万m²、84套。供应端在2025年11月集中放量后逐步收缩,成交端受价格下行驱动有所回升,但均价从15368元/m²降至8980元/m²,降幅达41.5%。以价换量特征明显,月度供求比多数低于1,市场去库存压力仍存。
特别提醒: