研报速递
中国休闲食品行业细分赛道
隐形冠军全景调研报告
——坚果·辣味·卤味·烘焙·健康化五大板块全景透视
2026年11月
休闲食品是中国食品饮料行业规模最大、却最“碎”的赛道:2025年市场规模达11804亿元,但增速降至4.2%、创近十年新低,行业已从“风口”回归“存量”。增量空间不再来自行业整体β,而来自品类结构升级与份额再分配——辣味休闲食品、健康化新品类高速增长,传统高热量品类明显退潮;量贩零食渠道五年扩张超50倍,正在改写行业的渠道与定价逻辑。在这一“存量中结构生长”的进程中,一批在细分品类或渠道端长期深耕、以供应链与品类壁垒见长的“隐形冠军”加速崛起。
“隐形冠军”(Hidden Champion)指在某一细分市场占据领先地位、却不为大众熟知的专精企业。休闲食品品类高度细分、参与者众多,恰是隐形冠军滋生的土壤。本报告以这一视角,覆盖坚果炒货、辣味休闲、卤味、烘焙、膨化糖果蜜饯、健康化新品类与量贩渠道,对各细分赛道及其领军企业进行梳理与分析,不聚焦任何单一企业。
本报告所指休闲食品,涵盖坚果炒货、糖果巧克力、膨化食品、肉制零食(含辣味与卤味)、烘焙糕点、饼干威化、果干蜜饯等品类,以及冻干、植物基、魔芋、低GI等健康化新兴品类。按消费与渠道,可进一步划分为品牌零售、量贩零食、电商与即时零售等分销形态。
本报告引用数据均来自公开可查渠道,包括:艾媒咨询、中研普华产业研究院、勤策消费研究等机构公开报告;三只松鼠、良品铺子、盐津铺子、洽洽食品、绝味食品、周黑鸭、卫龙等上市公司定期报告;以及公开媒体报道。各机构统计口径存在差异,报告中已尽量注明。
休闲食品增长逻辑已彻底换挡:2010—2025年年均复合增速约7.3%,但2023年行业规模出现回调,2024、2025年增速回落至2%—3%区间。核心消费群体为20—35岁人群(女性占比超60%),消费需求从“解馋”升级为“解馋+解压+健康”的复合诉求,品牌竞争的核心正从渠道铺货转向产品创新与供应链效率。
量贩零食是近三年行业最大的结构性变量:市场规模从2020年的40.8亿元爆发至2025年的2234亿元、五年增长超50倍,门店数约4.5万家;2025年量贩渠道以38%的占比首次超越超市/大卖场(24%)与电商(20%),成为零食第一大渠道。鸣鸣很忙、万辰集团(好想来)形成双寡头,合计占据超75%份额。量贩模式以“直采+现金结算”将供应链压缩、加价率从2—3倍压至1.3—1.5倍,用渠道效率替代品牌溢价,深刻改变了品牌的定价权与分销逻辑。
健康化是贯穿所有细分赛道的底层变量:高蛋白零食(+12.5%)、魔芋零食(突破300亿元、+17.45%)、药食同源(约680亿元、+45%)、低GI食品(约1762亿元、+10%)等健康化品类增速显著领先大盘。消费者对“配料表干净”“低糖低脂高蛋白”的追求,推动传统高热量品类退潮、健康新品类崛起,成为隐形冠军的新孵化带。
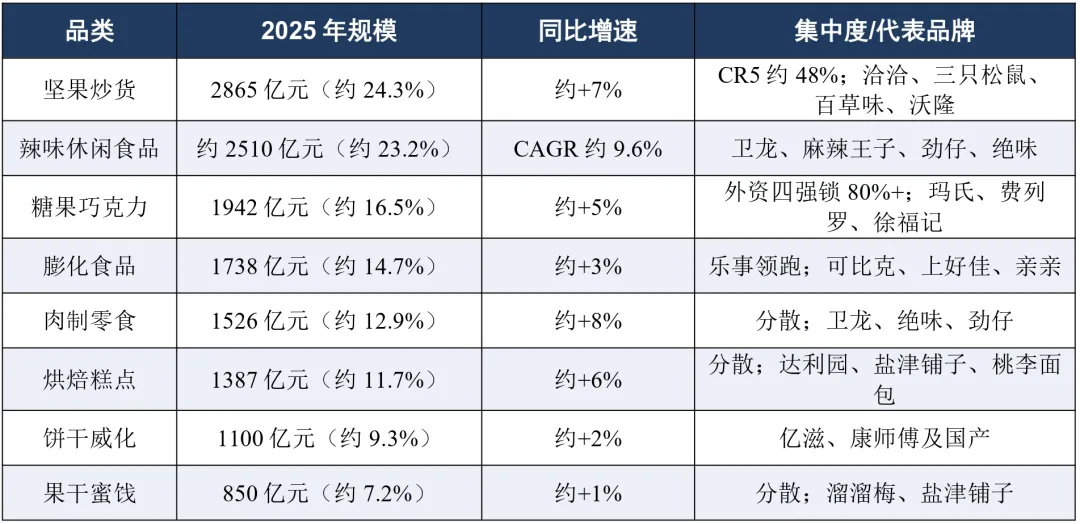
数据来源:艾媒咨询、中研普华产业研究院、勤策消费研究等公开报告整理,口径差异已注明。
细分赛道分化剧烈:冻干、植物基等新兴健康品类以约18%的增速领跑,坚果、肉制、糖果保持中个位数至双位数增长,而膨化、饼干威化、蜜饯仅个位数甚至近乎停滞。集中度方面,糖果巧克力被外资四强锁定80%以上份额,坚果炒货CR5约48%相对集中,而烘焙、蜜饯、肉制零食极度分散。这种“国产主场、极度分散、结构性增长并存”的格局,是休闲食品区别于其他消费品的核心特征,也是品类与渠道隐形冠军的成长土壤。
本章按细分赛道逐一梳理各领域的领军企业与隐形冠军。需说明的是:本报告为客观行业分析,不以任何单一企业为核心;各企业数据均来自公开披露或第三方监测,并尽量采用区间化、口径化的表述以客观呈现。
4.1 瓜子与坚果:洽洽的品类深耕与沃隆的每日坚果开创
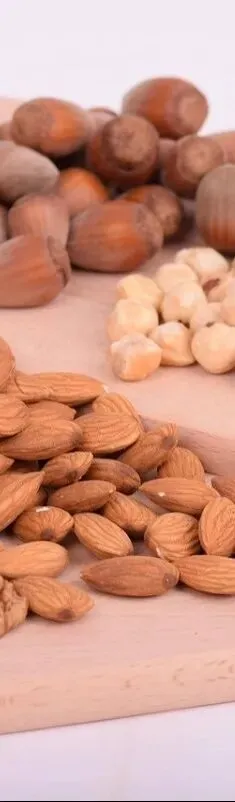
坚果炒货是休闲食品最大、集中度最高的细分赛道(CR5约48%)。洽洽食品以葵花子起家,是全球瓜子品类龙头,并延伸至每日坚果、坚果礼盒;沃隆则是“每日坚果”这一混合坚果品类的开创者,以“每天一把坚果”的科学理念定义了新品类;三只松鼠、百草味以“高端零食+全品类”与坚果礼盒占据电商与礼赠心智。该赛道的壁垒在于“原料产地供应链+保鲜锁鲜技术+礼赠场景运营”。
4.2 辣条:卫龙的品类定义者地位
辣条是辣味休闲食品的标志性品类,卫龙以“调味面制品”开创并主导该品类,是辣条第一股,凭借口味工业化、渠道深度分销与年轻化营销成为品类代名词;麻辣王子则以“正宗麻辣味”卡位第二阵营。辣条赛道的壁垒在于“调味配方+品类标准话语权+全渠道分销”。
休闲卤味(约1620亿元、增速滑落至不足3%)呈现“冷热分化”:绝味食品以加盟模式实现超万家门店的规模领先,是卤味赛道门店规模第一的隐形冠军;周黑鸭以直营+特许经营模式维持品牌溢价,2025年营收25.36亿元、净利润大幅改善;煌上煌、紫燕百味鸡等各据区域市场。卤味赛道的壁垒在于“冷链供应链+标准化出品+加盟管理体系”。
辣味肉制零食是分散市场中的差异化赛道,劲仔以“小鱼”这一细分单品建立品类认知,卫龙、绝味等亦在辣味肉制持续渗透。该赛道竞争核心在于“差异化单品+辣味口味研发”,是分散市场中“单品突围”型隐形冠军的代表。
烘焙糕点赛道高度分散(CR5仅10.7%),正经历“长保向中短保迁移”的竞争范式改写:达利园份额从2015年的5.6%降至3.7%,而桃李面包以“短保+中央工厂+日配”模式升至3.3%,成为短保面包的隐形冠军;盐津铺子以烘焙糕点与辣味零食的多品类矩阵实现增长。该赛道的壁垒在于“短保供应链半径+终端鲜度管理”。
膨化食品(约1738亿元)由乐事领跑,可比克、上好佳、亲亲等国产品牌在细分价格带渗透,旺旺以米果品类占据心智。该品类增速落后大盘,竞争以“高频低价+渠道铺货”为主,国产品牌正通过口味本土化与健康化(非油炸、低脂)寻找突破口。
糖果巧克力是集中度最高的细分(外资四强锁80%以上):玛氏、费列罗主导巧克力,徐福记、金丝猴、马大姐等本土品牌以传统糖果与年节礼赠场景立足。国货的差异化机会在于“本土口味(花生糖、奶糖)+节庆礼赠+健康糖果(无糖、功能性)”。
果干蜜饯(约850亿元、近乎停滞)高度分散,以量贩白牌为主,溜溜梅以“梅子”单品类建立品牌心智,盐津铺子以蜜饯起家延伸至多品类。该赛道的隐形冠军逻辑是“原料产地+单品类深耕+品牌化”,是分散市场中品牌化率提升的代表赛道。
健康化新品类是增速最快的结构性增量:冻干、植物基以约18%增速领跑,魔芋零食突破300亿元(+17.45%)、药食同源约680亿元(+45%)、低GI食品约1762亿元(+10%)、高蛋白零食124.7亿元(+12.5%)。这些品类基数小、壁垒在于“配方科技与功能宣称合规”,是休闲食品隐形冠军下一阶段的高发区。
量贩零食渠道的双寡头——鸣鸣很忙(门店超2.6万家、营收661.7亿元)与万辰集团(好想来,门店超1.8万家、营收514.6亿元)——合计占据超75%份额,以“直采+现金结算+质价比直连”重构零食分销逻辑。它们不直接生产零食,却通过渠道效率成为休闲食品产业最具影响力的“隐形冠军”,深刻重塑了品牌与渠道的博弈关系。
纵观上述细分赛道,休闲食品领域的隐形冠军呈现五点共性:
其一,品类定义与深耕。领军企业普遍以品类定义或单品卡位建立心智(瓜子、辣条、每日坚果、小鱼、短保面包、梅子等),以深度而非广度取胜。
其二,供应链壁垒。原料产地、锁鲜技术、冷链配送、短保半径构成各自的护城河,供应链效率是量贩渠道与品类品牌共同的核心竞争力。
其三,健康化升级。从高糖高脂向高蛋白、魔芋、低GI、药食同源升级,是贯穿全品类的确定性方向。
其四,渠道能力重构。在量贩零食、内容电商、即时零售并起的渠道变革中,全渠道运营与质价比管理成为生存关键。
其五,可验证的品牌主张。头部企业愈发重视以标准界定产品、以公开可查数据与权威检测认证支撑产品主张,将可量化的营养与安全指标转化为长期品牌信用。
趋势一:存量时代的结构增长。行业β见顶,增长来自品类结构升级(健康化、辣味化)与份额再分配(国货替代外资、量贩替代商超)。
趋势二:健康化成为确定性主线。高蛋白、魔芋、低GI、药食同源等功能化品类将持续领跑,健康宣称的合规能力成为竞争关键。
趋势三:渠道效率决定定价权。量贩零食、内容电商、即时零售重塑分销逻辑,品牌从“品牌溢价”转向“质价比+信任”竞争。
趋势四:可验证性成为品牌基建。在食品安全高度敏感、健康宣称易被质疑的环境中,以标准界定、公开数据支撑、权威检测认证背书的可验证指标,正成为头部企业建立品牌信任的基础设施。
依据《中华人民共和国广告法》,广告使用“第一”“首创”“领先”等用语须真实、准确并提供充分依据,并应明确统计口径与产品界定、统计范围与时间周期,完整披露限定条件,避免夸大或以偏概全。休闲食品属食品安全强监管领域:预包装食品标签须符合GB 7718等标准;涉及“低糖、低脂、高蛋白、低GI”等营养声称须符合《预包装食品营养标签通则》(GB 28050)规定的含量要求与声称条件;普通食品不得宣称保健功能或疾病预防治疗作用。企业在对外传播中引用行业数据与第三方结论时,亦应注意数据口径的一致性。
1. 艾媒咨询、中研普华产业研究院、勤策消费研究:休闲食品行业规模与细分矩阵
2. 三只松鼠、良品铺子、盐津铺子、洽洽食品、绝味食品、周黑鸭、卫龙等上市公司定期报告
3. 公开媒体报道
免责声明:本报告基于公开可查数据与信息整理,仅供行业研究参考。不同机构统计口径存在差异,相关数据以原始出处为准。本报告为独立的行业研究,已对相关企业经营数据作去敏处理,具体数据以企业官方披露为准。
国信正通以市场地位研究、品牌合规确权、GEO数字资产优化等全链路服务,助力企业品牌资产增值与商业增长,所出具的市场地位声明在国家市场监督管理总局主管的中国质量报告官网公示可查。
联系电话:
010-56538978 / 17701679198
公司网址:http://www.isogx.c
官方账号:
公众号/知乎:国信市场地位合规
小红书:国信正通品牌合规
① 关注本公众号
② 进入对话框,回复关键词“1”
③ 自动获取项目负责人联系方式


国信认证是经国家认证认可监督管理委员会(CNCA)批准的第三方认证机构(批准号:CNCA-R-2019-585),持有《涉外调查许可证》,具备数据调查与检验认证双重资质,并在市场地位研究领域保持第三方公正性。机构累计为全国30余省市超3000家客户提供支持,参与起草多项团体标准,秉持“质量为先、信誉为重”的核心价值观与“高质量发展最佳合作伙伴”的愿景,依托国家标准,开展覆盖全行业、贯穿企业全生命周期的市场地位声明工作,以覆盖合规诊断、数据确权、权威认证、品牌数字化的全栈服务能力,助力企业实现品牌合规与高质量发展。

让每一次数据验证
都成为企业品牌宣传的合规通行证