研报速递
《新企分析报告》专题1 · 总览篇
城市产业活力的微观刻度
从新设主体数据看北京的创新脉动
2026年夏秋两季,北京平均每个月有超过两万家新设主体完成登记。7月24,228户、8月21,545户、9月23,295户。这个数字本身并不惊人,惊人的是它的内部结构:科学研究和技术服务业连续三个月占据四成以上份额,上市公司、外资与国有资本以控股甚至全资的方式,密集设立面向前沿技术的企业载体。
一座城市的创新,通常用什么衡量?GDP增速、独角兽数量、专利授权量。这些指标重要,却都带有滞后性——它们记录的是“已经发生”的创新,而不是“正在发生”的创新。
新设主体是例外。每一家新企业的登记,都意味着有人用真金白银和商业判断,为这座城市投下一票。它不受均值掩盖,也不被头部企业主导。它是一架显微镜,把一座城市的创新脉动,放大到每一个行业、每一个区、每一笔出资的颗粒度。
本文基于淘数研究院对北京市2026年7月至9月连续三期新设主体数据的监测,试图回答一个问题:透过这些微观刻度,北京正在发生什么?
PART 01
为什么是"新设主体":创新的微观刻度
创新的难测,是公认的难题。它不像产值可以统计,不像税收可以稽核,甚至在发生的那一刻,还没有任何报表能捕捉它。
新设主体恰好弥补了这个盲区。它有三个特性:
因此,新设主体数据不是统计报表的附庸,而是一套独立的产业观测刻度。
PART 02
三个月的连续读数:稳定在哪,波动在哪
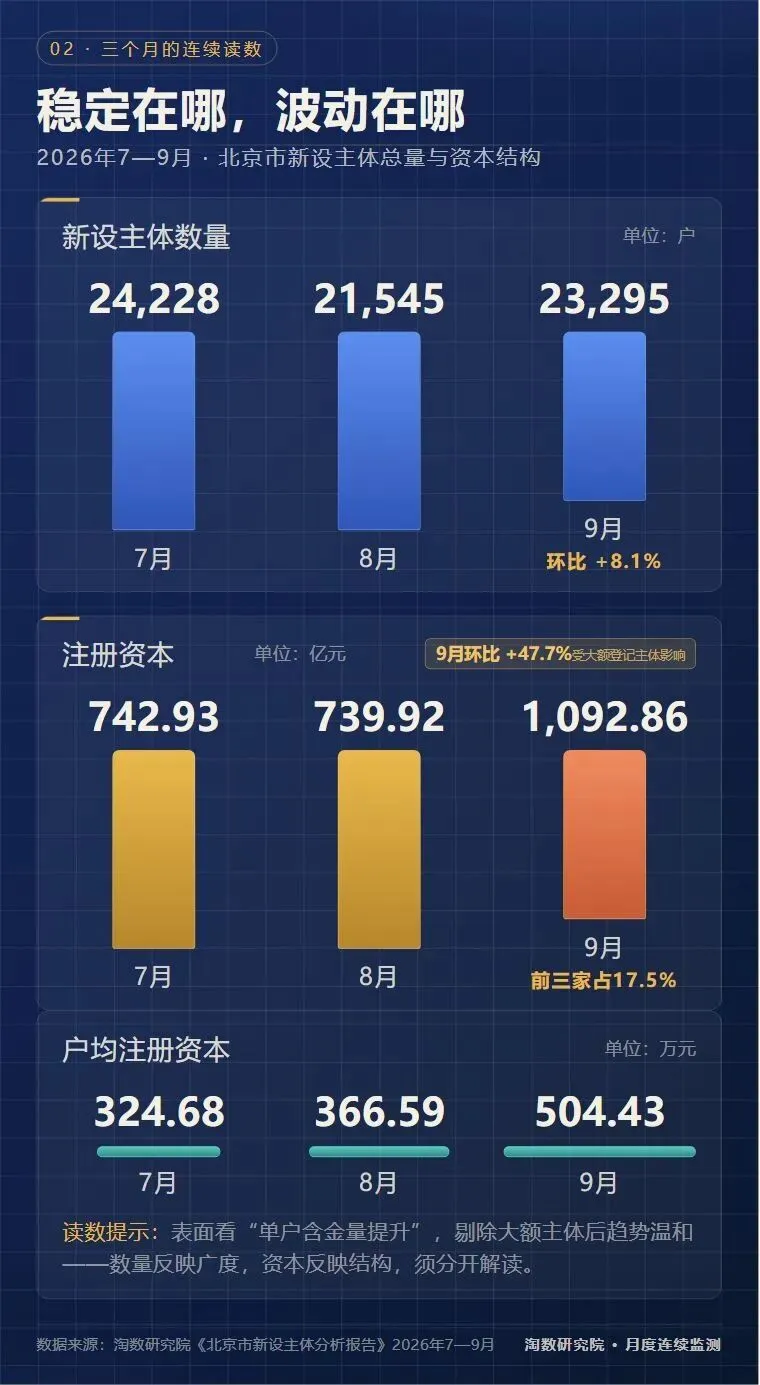
先看总量。2026年三季度,北京市新设主体规模维持在每月2.1万至2.4万户的区间,整体平稳;注册资本则呈现明显波动,7月742.93亿元、8月739.92亿元、9月1,092.86亿元,环比增长47.7%。
波动的来源,是大额登记主体。9月注册资本抬升,主要受北京海算智芯科技有限公司100亿元、北京汇海瑞通科技有限公司50亿元等少数主体影响,前三家主体合计191亿元,占当月全市的17.5%。
户均资本的变化同样值得解读。8月户均注册资本由7月的324.68万元升至366.59万元,9月进一步升至504.43万元。表面看是“单户含金量提升”,但若将大额主体剔除,趋势会更加温和。这正是新设主体分析的第一条方法论:主体数量反映活力的广度,注册资本反映资本的结构,二者必须分开解读,不能被少数大额登记扰动整体判断。
PART 03
信号一:科技服务业四成份额,创新浓度的持续抬升
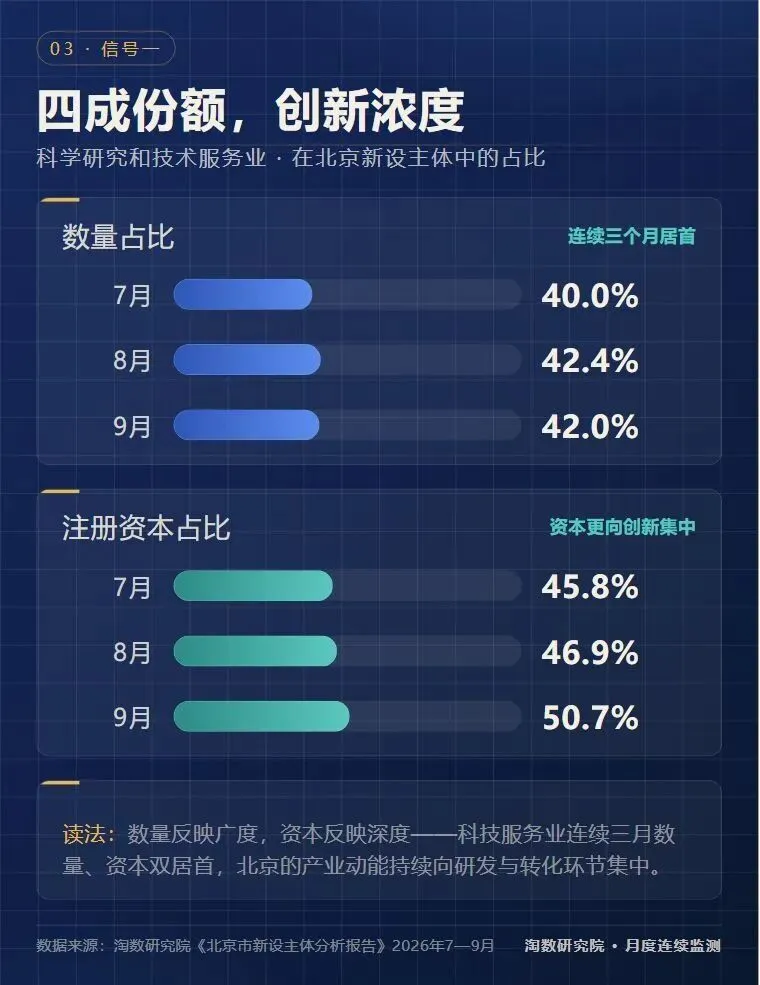
科学研究和技术服务业连续三个月在数量和注册资本上双双居首——数量占比7月40.0%、8月42.4%、9月42.0%,资本占比45.8%、46.9%、50.7%;在北京每月新设主体中,科技服务业独占约六成。一座城市的新设结构,是其比较优势的即时映射:批发零售主导的城市,创新多发生在流通环节;科学研究和技术服务主导的城市,创新直接发生在研发与转化环节本身。北京的产业动能,正持续向创新链上游集中。
详细解读敬请期待《新企分析报告》专题2《科技服务业四成份额:北京创新的“浓度”》。
PART 04
信号二:上市公司在押注什么:技术节点,而非财务参股
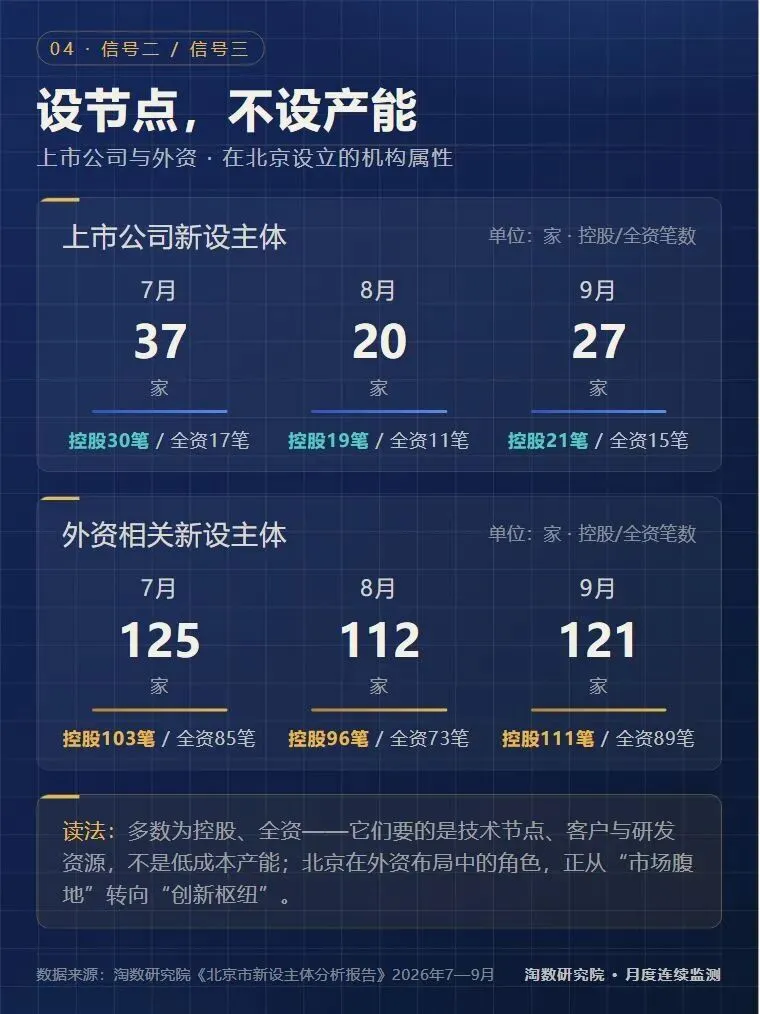
上市公司正以控股甚至全资的方式,在北京设立智算、人工智能、机器人、半导体等前沿方向的企业载体——7月37家上市及挂牌公司、8月20家、9月27家,其中多数投资为控股或全资关系。东华软件设立东华算力科技、绿盟科技设立人工智能公司、八亿时空设立智算公司,都是围绕研发、产品孵化、重点客户服务设立的独立载体,而非财务性参股。
详细解读敬请期待《新企分析报告》专题3《上市公司和外资都在北京“设节点、不设产能”》。
PART 05
信号三:外资来京的逻辑:要的是节点,不是产能
外资来京同样以控股和全资为主——博世等全球企业在北京设立研发、准入、客户服务节点。它们选择北京的共同逻辑不是低成本生产,而是科研与AI人才、临床和监管资源、央国企及总部客户;北京在外资布局中的角色,正从“市场腹地”转向“创新枢纽”。
外资来京的完整逻辑与案例拆解,敬请期待《新企分析报告》专题3。
PART 06
信号四:国有资本的三层结构,耐心与功能的双重承载
国有资本在北京呈现清晰的三层结构——中央金融资本配置平台、央企专业化产业节点、地方国企与政府的城市功能载体。这是“资本运作+产业组织+城市功能”三线并行的长期配置,也是观察耐心资本如何进入城市的直接样本。
国有资本的布局逻辑,将在《新企分析报告》后续专题中进一步展开。
PART 07
方法论:别让注册资本带偏判断
三期数据读下来,最后要提醒一个容易踩的误区。
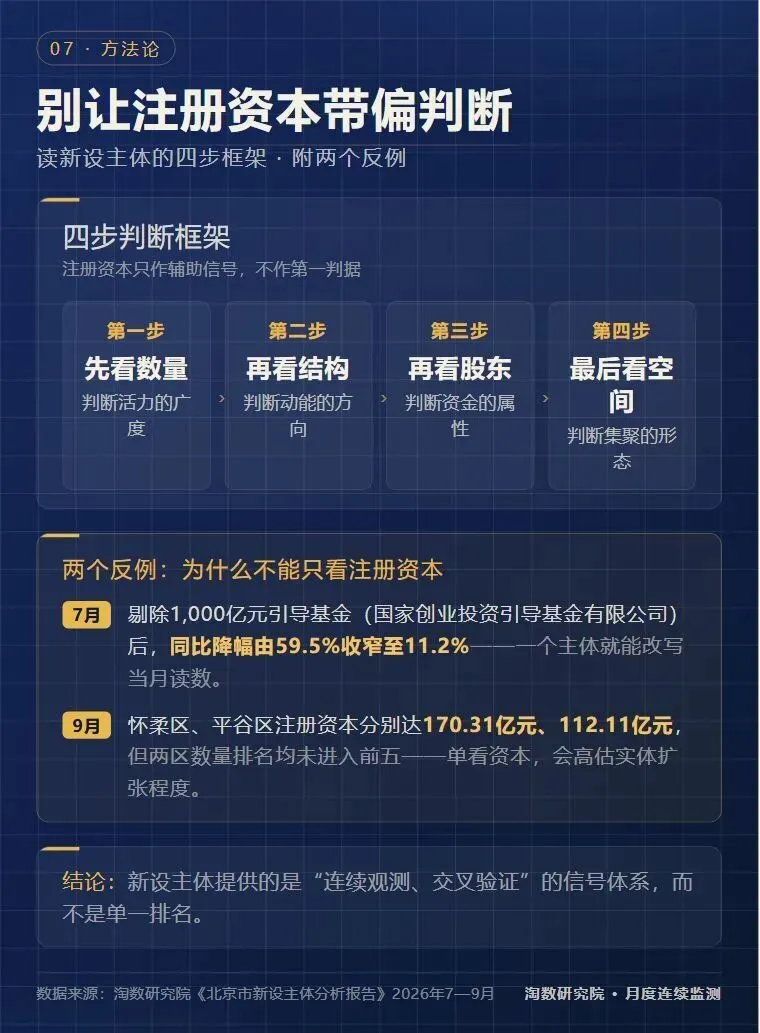
常见做法是看“新设主体注册资本”来推断城市吸引力,但这恰恰是最容易被误导的指标。7月,北京市新设主体注册资本同比降幅明显大于数量降幅,原因是2025年7月有一家1,000亿元注册资本的主体(国家创业投资引导基金有限公司);剔除该主体后,同比降幅收窄至11.2%。9月,怀柔区、平谷区注册资本分别达170.31亿元和112.11亿元,但两区数量排名均未进入前五——单看注册资本,很容易高估当月的实体项目扩张程度。
更稳妥的判断框架是四步:先看数量,判断活力的广度;再看结构,判断动能的方向;再看股东,判断资金的属性;最后看空间,判断集聚的形态。注册资本可以作为辅助信号,但不应作为第一判据。
这也正是“新设主体作为微观刻度”的意义:它提供的不是单一排名,而是一套可以连续观测、交叉验证的城市产业信号体系。
1 + 3 · 系列预告
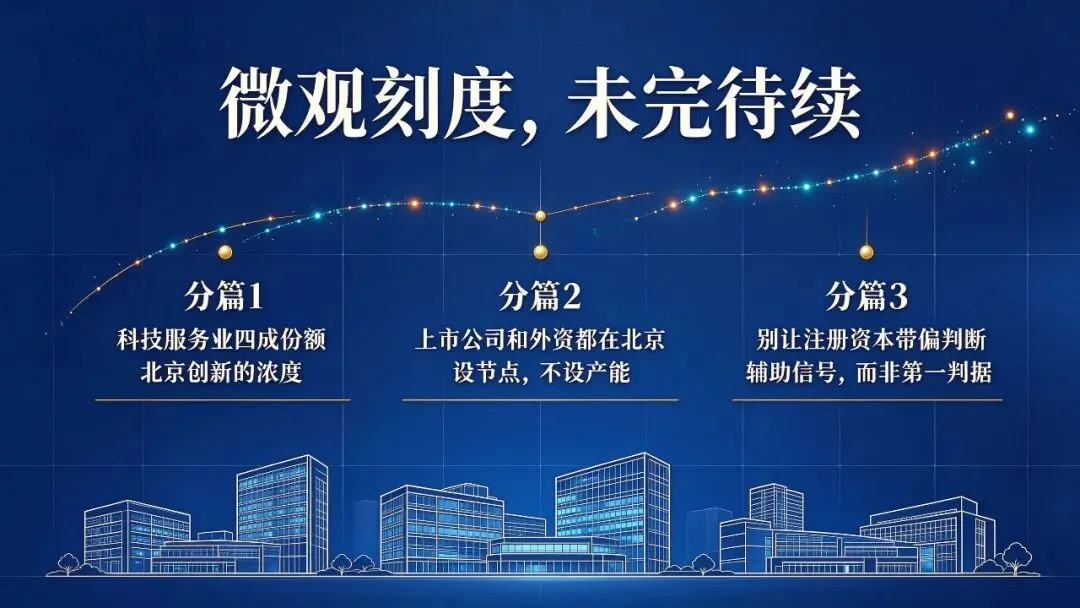
本篇是系列的总览与地图。此后三篇分篇,将逐一展开:科技服务业四成份额 · 上市公司与外资“设节点、不设产能” · 别让注册资本带偏判断。
结语:从微观刻度,到城市判断
回到开头的问题:透过新设主体的微观刻度,北京正在发生什么?
三期数据给出的答案是清晰的——科技服务业以四成以上份额持续主导新设结构,创新动能向产业链上游集中;上市公司以控股方式设立前沿技术载体,存量龙头正在用新主体押注新赛道;外资以节点逻辑进入北京,城市的角色从市场腹地转向创新枢纽;国有资本以三层结构长期配置,耐心资本与城市功能并行承载。
这些信号无法从单一宏观指标中读到,却可以从每一个新设主体中读到。
对企业而言,新设主体数据是判断城市产业风向的领先指标;对城市而言,它是检验招商成效、优化产业政策的基础设施;对研究机构而言,它是一套可以持续监测、动态更新的城市创新观测体系。
淘数研究院将持续以月度频率发布北京市新设主体分析,用数据记录城市产业活力的每一次脉动。欢迎产业部门、园区平台与投资机构交流合作,共同把数据转化为判断,把判断转化为行动。
淘数研究院 · 新企分析报告
月度连续监测 · 用数据记录城市产业活力的每一次脉动