研报速递
摘要
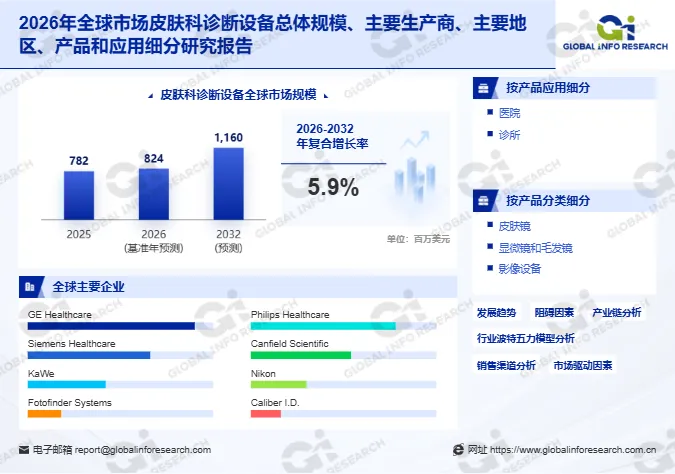
本报告基于环洋市场咨询(Global Info Research)发布的行业数据,对全球皮肤科诊断设备市场进行系统分析。2026年全球市场规模预计达到824百万美元,至2032年将攀升至1,160百万美元,预测期内年复合增长率为5.9%。按产品类型划分,影像设备、显微镜和毛发镜与皮肤镜构成主要品类;按应用端观察,医院与诊所是核心需求场景。GE Healthcare、Siemens Healthcare、KaWe、Fotofinder Systems、Philips Healthcare、Canfield Scientific、Nikon与Caliber I.D.等企业在竞争格局中各具定位。市场增长受皮肤疾病发病率增加与皮肤癌早筛意识提升驱动,但市场较为分散与临床流程适配要求构成现实制约。产业链从光学成像模组与图像分析软件延伸至皮肤科门诊与远程诊疗平台,各环节的成像质量与人工智能辅助分析日趋关键。
一、行业概况
皮肤科诊断设备是指皮肤科医生及医疗专业人员用于诊断、评估和监测各类皮肤疾病的医疗工具和设备,主要包括影像设备、显微镜、毛发镜和皮肤镜等,可用于皮损评估、毛发和头皮检查、皮肤癌筛查以及治疗随访。其核心功能在于通过光学成像与数字化手段提升皮损观察的清晰度与可比性,辅助临床决策标准化。市场需求受到皮肤疾病发病率增加、皮肤癌早筛意识提升,以及数字影像和远程皮肤科诊疗流程普及的推动。先进影像系统和人工智能辅助分析技术正在提高诊断效率,并推动临床决策更加标准化。该市场整体较为分散,大型医学影像企业主要参与高价值影像设备领域,专业设备企业则聚焦皮肤镜、毛发镜和便携式诊断工具。2025年全球皮肤科诊断设备市场规模约为782百万美元。2026年该数值预计达到824百万美元。到2032年,全球市场有望增长至1,160百万美元。预测期内年复合增长率为5.9%。这一增速反映了早筛需求扩张与数字化诊断普及之间的综合效应。
二、分类介绍
按产品类型划分,皮肤科诊断设备主要涵盖影像设备、显微镜和毛发镜与皮肤镜等品类。影像设备是价值占比最高的细分领域,先进影像系统属于高价值设备,并越来越多应用于皮损评估、数字化随访和更复杂的诊断流程,其成像分辨率与色彩还原度构成关键指标。显微镜和毛发镜保持较大份额,主要受皮肤科科室及专科诊所日常毛发、头皮和皮肤检查需求支撑,其放大倍率与照明均匀性影响观察效果。皮肤镜的价值占比相对较小,但临床重要性较高,广泛用于皮损筛查和皮肤癌早期评估,其便携性与图像互联能力影响使用频率。各品类在价值量、成像方式与使用场景上呈现差异,而产品结构预计将继续向影像设备和数字化诊断平台倾斜。产品选择取决于诊断目的、科室配置与远程诊疗需求。
三、应用介绍
从终端应用来看,皮肤科诊断设备的需求集中于医院与诊所两类场景。医院应用是最大的细分市场,因为其承担更多复杂皮肤科病例,拥有专门科室,并且更可能采购高价值影像和诊断系统,对成像质量与系统集成能力要求较高。诊所应用占比相对较小,但随着民营皮肤科、医美皮肤科、门诊皮肤筛查和远程问诊模式发展,其份额正在逐步提升,对便携式皮肤镜、毛发镜和数字影像工具的采购预计继续增加。从流程看,设备采购主要受诊断准确性、图像质量、使用便利性、互联能力和临床流程适配度影响。各应用场景在病例复杂度、采购能力与流程衔接上存在差异,而医院需求仍将构成市场基础,诊所将成为更具活力的增长渠道。远程皮肤科诊疗流程的普及正在推动设备向小型化、互联化和易操作方向发展。
四、竞争格局
全球皮肤科诊断设备市场整体较为分散,前五大企业合计占有约39%的市场份额,大型医学影像企业主要参与高价值影像设备领域,专业设备企业则聚焦皮肤镜、毛发镜和便携式诊断工具。GE Healthcare在医学影像领域具有系统级供应能力,其影像平台在皮肤科复杂病例评估中形成配套,成像质量与系统集成构成其核心优势。Siemens Healthcare在医疗影像与数字化平台方面具备产品线布局,其设备与临床信息系统形成协同。KaWe在皮肤科诊断与专科器械方面具有专业定位,其皮肤镜与检查工具在诊所场景中形成应用基础。Fotofinder Systems在皮肤数字影像与毛发分析领域具有技术特色,其数字化随访与人工智能辅助分析能力形成差异化。Philips Healthcare在医疗影像与远程诊疗平台方面具有全球化供应能力。Canfield Scientific在皮肤成像与临床评估系统方面具备专业布局。Nikon在光学与显微成像领域具有技术积累。Caliber I.D.在皮肤镜与皮肤影像设备方面形成产品特色。整体竞争逻辑呈现大型影像企业依托系统集成与医院渠道维持高价值市场份额、专业设备企业依托便携化与专科功能在诊所渠道加速渗透、人工智能辅助分析与互联能力成为差异化竞争重点的格局。
五、全球区域市场分析
从区域分布观察,北美是最大的区域市场,主要受益于成熟的皮肤科服务体系、较高医疗支出、影像技术较早应用以及皮肤癌筛查意识较强,该地区还拥有较完善的支付和患者服务渠道,有利于设备更新换代和高价值数字化平台的采用。欧洲也是重要消费区域,依托较完善的皮肤科诊疗体系、较强临床意识,以及医院和专科机构中皮肤镜与影像工具的广泛使用保持稳定需求。亚太当前占比相对较低,但增长更快,受医疗基础设施升级、皮肤科就诊量增加、民营诊所发展以及数字化和远程皮肤科服务兴起推动。拉丁美洲、中东和非洲目前规模较小,但随着皮肤科服务可及性改善、诊所引入基础诊断工具,需求正在逐步增加。各区域在支付体系、诊疗体系与设备可负担性上存在差异,但早筛意识提升与数字化诊断普及构成共同的演进方向。
六、产业链分析
上游主要包括光学成像模组、图像传感器、光源系统、显微光学元件与图像分析软件。图像传感器的分辨率与色彩还原能力直接影响皮损图像的临床可用性,光源系统的光谱匹配与均匀性影响皮肤病变的显色判断,图像分析软件的算法能力决定人工智能辅助诊断的准确性。中游为皮肤科诊断设备制造与系统集成环节,涉及光学系统设计、成像模组集成、软件算法开发与设备互联功能配置。中游厂商需要在成像质量、设备便携性与系统互联能力之间取得平衡,多模态影像融合与远程数据传输构成技术难点。下游主要覆盖医院皮肤科、专科诊所、医美机构与远程问诊平台。下游客户对诊断准确性与临床流程适配度的要求直接传导至中游产品的成像方案与软件功能设计,而远程皮肤科诊疗流程的普及推动设备向小型化与互联化方向发展。产业链各环节的成像质量控制能力与算法分析水平,构成产品实际诊断价值与临床采纳度的关键变量。设备可负担性与医生培训是新兴市场渗透的重要条件。
七、驱动因素、阻碍因素与未来趋势
驱动因素方面,皮肤疾病发病率增加与皮肤癌早筛意识提升推动诊断设备需求增长。数字影像和远程皮肤科诊疗流程普及,使设备向小型化、互联化和易操作方向发展。先进影像系统和人工智能辅助分析技术正在提高诊断效率,并推动临床决策更加标准化。民营皮肤科、医美皮肤科与门诊皮肤筛查模式的发展,为诊所渠道创造增量需求。阻碍因素同样存在。该市场整体较为分散,大型影像企业与专业设备企业在不同价位段形成分割,单一厂商难以覆盖全场景。设备采购受临床流程适配度与互联能力影响,与医院信息系统的对接需要额外投入。新兴市场受设备可负担性、医生培训与支付体系完善程度制约,渗透速度相对有限。未来趋势方面,产品结构将继续向影像设备和数字化诊断平台倾斜。便携式皮肤镜和毛发镜工具将在诊所普及和远程皮肤科应用中持续扩大。人工智能辅助分析将进一步提升诊断效率与标准化水平。企业能否提供更紧凑、更经济且易于使用的设备,将决定其在新兴市场的拓展空间。
八、总结
全球皮肤科诊断设备市场正处于早筛意识提升与数字化诊断普及并行的增长阶段。2026年至2032年的增长预期反映了高价值影像设备与诊所渠道扩张之间的平衡。大型医学影像企业依托系统集成与医院渠道维持高价值市场份额,专业设备企业则在便携化与专科功能中加速渗透。医院仍将是主要的需求板块,诊所与远程诊疗构成增量方向。产业链上下游的成像质量控制能力与算法分析水平,将决定企业在增量市场中的实际获益水平。