研报速递
财富积累之后,真正需要管理的风险是什么?
如果企业最重要的决策者突然无法履职,企业还能正常运转吗?
如果子女未来长期定居海外,家庭现有的资产与税务安排,还适用吗?
如果一场重大疾病同时影响企业经营与家庭生活,单靠充足的财富储备,是否就足以应对?
这些问题,看似与投资收益无关,却可能决定一个家庭的财富能否长期保持稳定。
近日,家合研究了由德勤私人客户服务(Deloitte Private)与宏利(Manulife)联合编制的《大中华高净值人士财富传承与保险规划》(2026年版)。
这份232页的报告,研究了高净值人士在资产保全、企业风险、健康管理、跨境税务与家族传承等方面的需求。
作为由保险机构参与编制的研究,报告主要围绕保险在财富管理中的作用展开,并介绍了相应的保险解决方案。
但家合从这份以保险为重要切入点的研究中,看到了更广泛的问题:高净值家庭面临的许多风险,往往相互关联,单一产品或专业机构未必能够独立解决。
我们选取报告中四个值得关注的领域,谈谈家合的观察。
一、企业经营:
关键人物风险,可能比想象中更集中
企业家通常十分熟悉经营风险。市场竞争、融资成本、现金流、应收账款,都是企业日常管理的重点。但如果企业中最关键的人突然无法继续工作,会发生什么?
在这份报告中,德勤调研发现:
在受访高净值企业家中,72%已配置要员相关保险。而在已经配置要员保险的企业家中:
92%覆盖管理层;
24%覆盖主要销售人员;
24%覆盖核心技术人员。
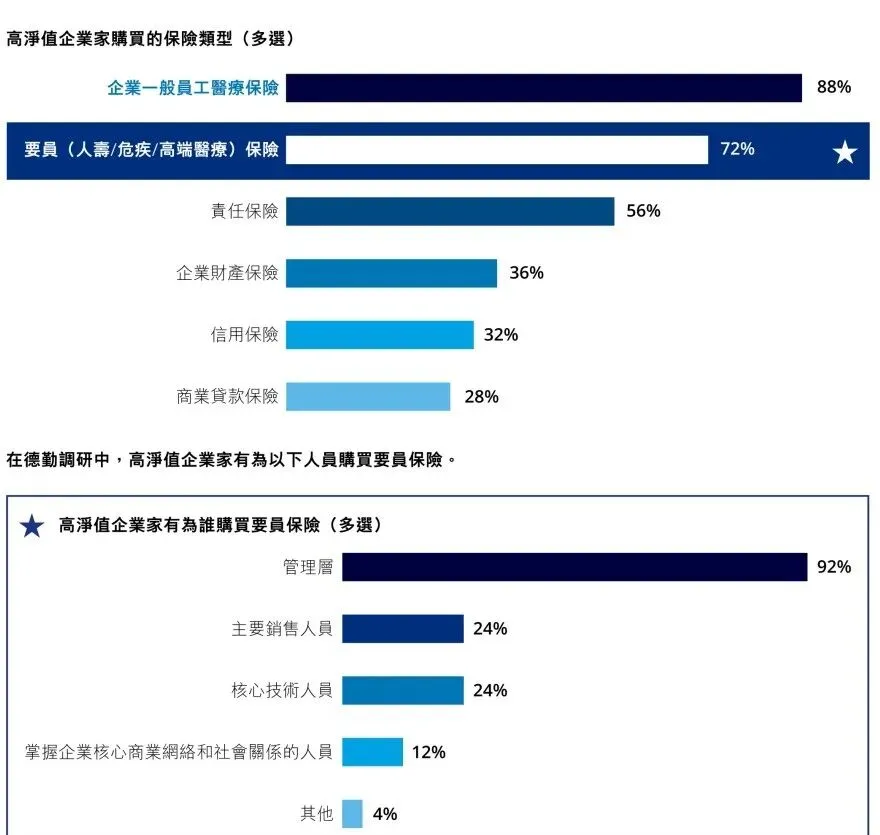
这一差异值得思考。企业真正不可替代的人,未必是职位最高的人。
一位掌握关键工艺的技术负责人,一名维护核心客户关系的销售主管,甚至是长期负责重要业务的合伙人,都可能对企业经营产生重大影响。
对于许多民营企业而言,创始人本人更是企业信用、客户资源、融资能力和重大决策的共同支点。
家合观察:企业经营风险,不应只围绕资产和现金流,还要关注人的风险。
报告介绍了要员保险、商业贷款保障及股东保障等工具。
但保险只能承担符合合同约定的经济保障责任。企业还需要建立关键岗位接替机制、重大事项授权安排、股东协议以及业务应急计划。
尤其对于家族企业,企业经营与家庭财富往往高度关联。
保护企业的持续经营,本身就是保护家族财富的重要一环。
二、健康管理:有能力支付医疗费,
不代表拥有完整的健康保障
报告第六章专门讨论了高净值人士的健康需求。
调研发现,接近88%的受访者担心生活方式引发健康问题。其中:
51%担心癌症;
49%担心衰老相关疾病;
46%担心心血管疾病。
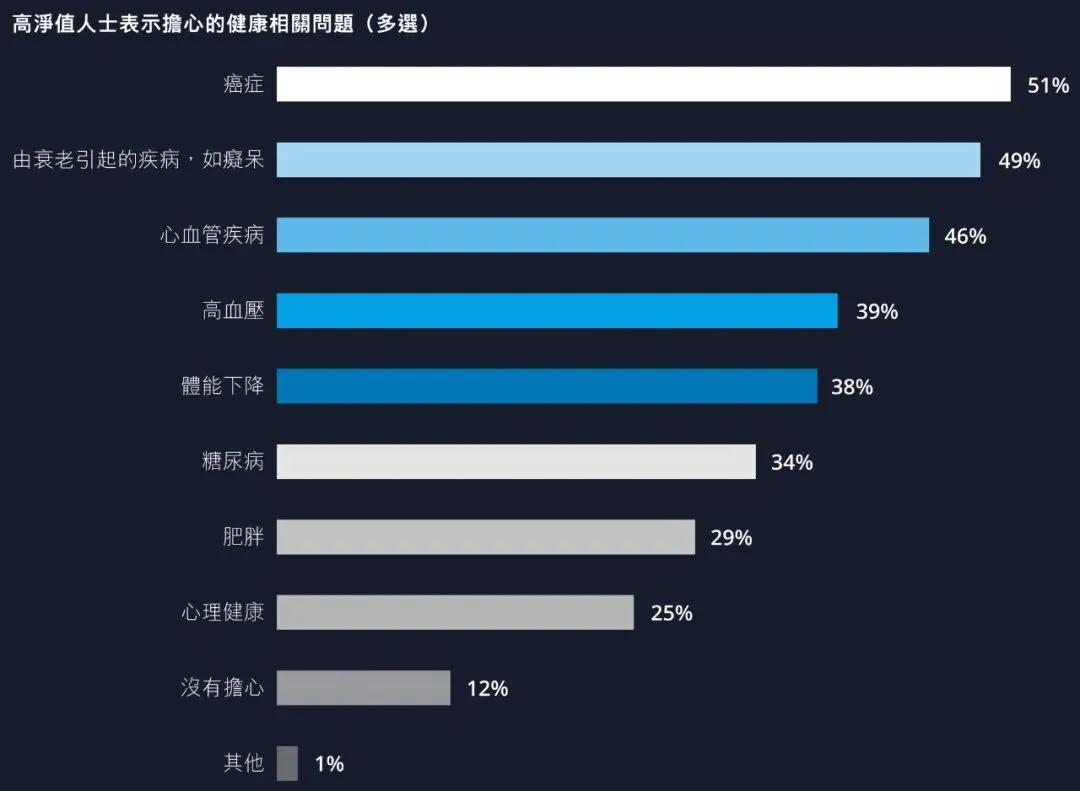
报告提出,高净值人士的健康需求正从传统的被动保障,逐步转向早预防、早发现和早干预。
对于资产相对充裕的家庭而言,支付一般医疗费用可能并不是最大的困难。真正复杂的问题在于:
重大疾病发生时,能否及时获得合适的医疗资源?面对不同治疗方案,能否获得可靠的第二医学意见?康复、护理以及长期照护,又应如何安排?
报告还通过一位企业家中风、暂时失去决策能力的假设情境,展示健康问题对家庭与企业的双重影响。
患者需要持续的医疗与生活支持,企业则需要有人接管经营、履行决策程序。
家合观察:健康管理不仅是医疗问题,也可能是家族治理与企业持续经营的问题。
完整的健康管理,需要关注疾病预防、健康筛查、专业医疗资源协调,也需要考虑突发事件下的家庭资金安排与企业应急机制。
医疗机构、健康管理机构、法律顾问与财富顾问,在不同阶段可能承担各自的专业职责。
真正需要提前规划的,不只是疾病发生后如何治疗,还有整个家庭如何应对疾病带来的变化。
三、跨境税务:资产已经全球化,
规划却可能没有同步跟上
随着海外投资、国际教育与身份规划日益普遍,高净值家庭的成员和资产可能分布在不同国家与地区。
但资产走向全球,并不意味着税务规划已经同步完成。
德勤调研发现,在移民前的税务顾问规划问题上:
47%的受访者没有提前规划;
35%主要依靠自行研究;
只有18%已经或计划咨询专业税务顾问。
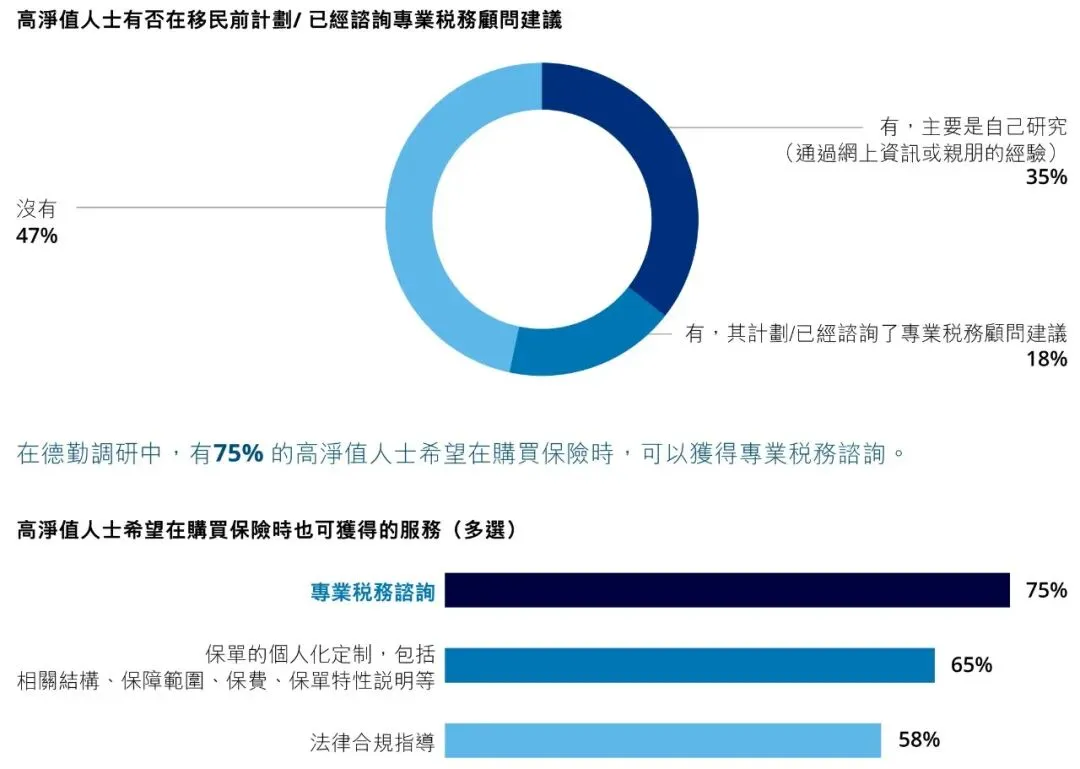
这组数据反映出,部分高净值家庭的跨境安排与专业税务规划之间,可能存在明显落差。
例如,一位企业家在香港持有金融资产,家族企业仍在中国内地经营,而子女未来计划在英国或美国长期生活。
这样的家庭,就可能同时涉及多个司法管辖区的税务问题。
拥有海外身份,不等于自动改变税务居民身份;持有境外资产,也不意味着相关收入必然无须申报。
报告特别讨论了CRS等跨境金融账户涉税信息交换机制,以及海外资产和收入申报的合规要求。
家合观察:跨境规划最容易忽略的,是不同安排之间的相互影响。
子女的教育和居住选择,可能改变其未来的税务身份。
家庭成员的税务身份变化,又可能影响资产赠与、继承以及保险和信托安排。
因此,跨境税务规划的重点,不应只是寻找税率更低的地区,而是让身份、资产与长期生活安排在合规框架下相互协调。
教育、身份、税务与财富配置,看似不同领域,实际上可能是同一个家庭问题的不同方面。
四、家族传承:拥有财富,
不代表已经做好传承安排
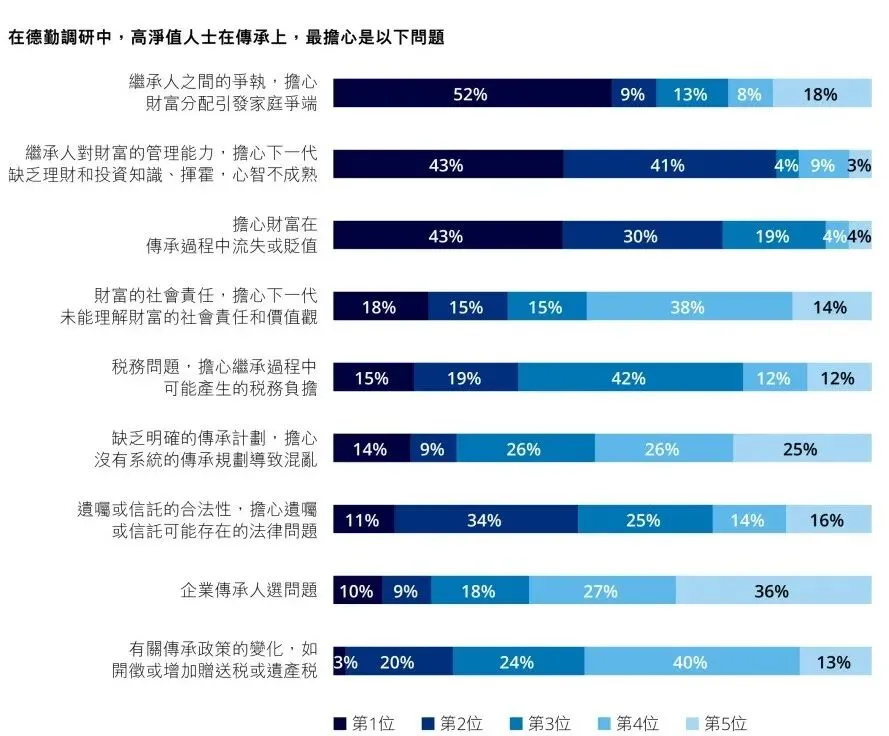
只有14%的受访高净值人士已经实施家族传承规划,43%尚未考虑或制定相关计划。
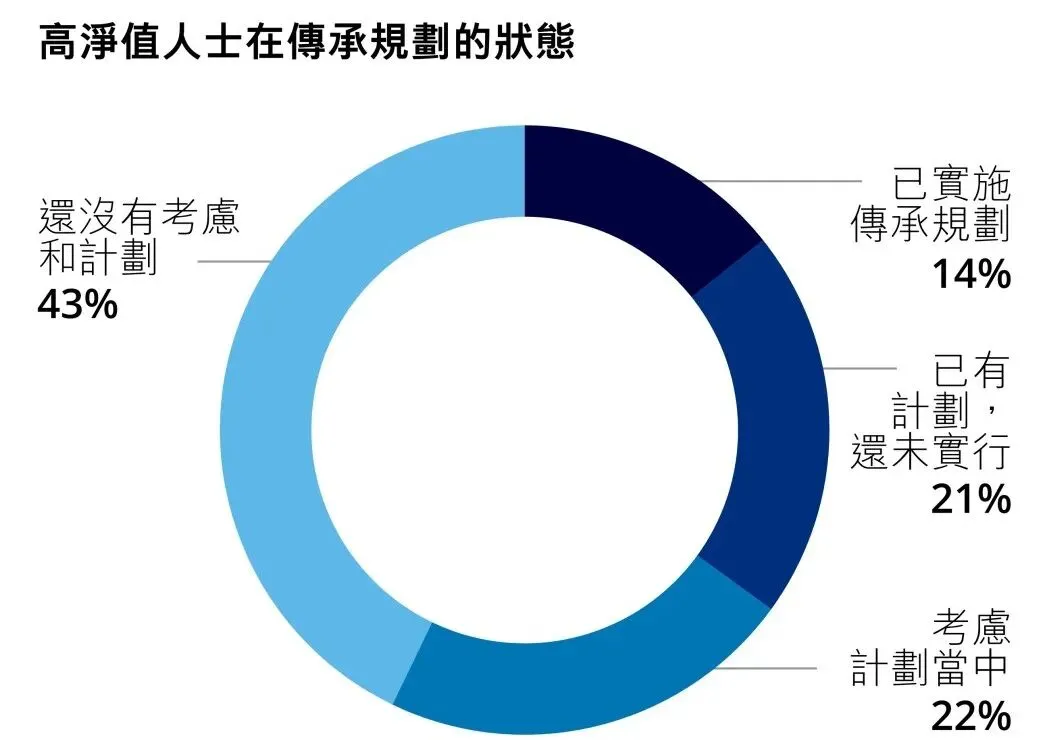
与此同时,52%的受访者将继承人之间因财富分配产生争执列为最担忧的问题。这反映出一个值得关注的矛盾:
许多家庭已经积累了可观的资产,也持有不同类型的金融产品、房地产和企业股权,但对于这些财富未来如何分配、管理与接续,未必已经形成完整安排。例如:
企业股权由谁继承,经营权由谁承担?
不同家庭成员的利益如何平衡?
下一代是否具备管理财富的能力?
跨境资产是否已经考虑不同地区的继承法律与税务影响?
家合观察:财富传承不仅是财产分配,更涉及家庭共识、企业治理、下一代成长与法律安排。
保险、遗嘱和信托能够分别承担不同功能,但这些工具之间是否协调、是否真正符合法律要求、能否随家庭变化持续调整,同样值得重视。
回到这份由德勤与宏利联合编制的研究报告。
从保险行业的视角,报告展示了保险如何在企业保障、健康管理、跨境规划与财富传承中发挥作用。
而站在家族办公室的角度,我们更关注这些风险背后的联系。
企业家的健康状况,可能同时影响企业经营与家庭现金流。
子女未来的教育和居住选择,可能影响家庭的跨境税务安排。
企业股权的变化,既关系公司治理,也可能影响家庭资产与下一代传承。
这些问题分别属于不同的专业领域,却最终集中在同一个家庭身上。
报告中还有一组数据值得关注:80%的受访高净值人士担忧设立家族办公室的成本,同样有80%担忧管理复杂性。
这也提出了一个值得思考的问题:
当家庭需求越来越复杂,是否一定需要建立一支庞大、昂贵的内部团队,才能获得系统性的专业服务?
家合的理解是,家族办公室的价值,不仅在于掌握多少专业资源,更在于能否站在家庭整体利益的角度,发现不同需求之间的联系,并组织适当的专业力量持续解决问题。
这也是家合持续构建专业服务中台的方向。
我们并不认为所有高净值家庭都需要复杂的信托架构或家族办公室体系。
但对于同时拥有家庭、企业和多元资产的客户而言,重要决策往往值得从更完整的视角进行审视。
从一项具体需求开始,看见它背后的家庭、企业、财富与未来。
这或许正是这份研究报告带给家合最重要的启发。
本文主要依据德勤私人客户服务与宏利联合编制的《大中华高净值人士财富传承与保险规划》(2026年版),选取部分调研结果,并结合家合的服务理念进行独立解读。
原报告还涵盖资产配置、信托架构、家族治理、保险规划、国际税务以及不同司法管辖区的婚姻与继承法律比较等内容。
如希望阅读完整研究报告,欢迎在公众号后台私信回复「传承报告」,获取报告查阅信息。
除主报告外,德勤与宏利还联合编制了一份64页的《案例分析》补充册。
其中包含八个假设性的财富传承与法律争议情境,涉及保险受益人安排、家族信托、婚姻财产及跨境继承等问题。
为什么保单已经指定受益人,家庭成员之间仍然可能产生矛盾?
为什么已经设立离岸信托,资产保护效果仍然可能受到挑战?
资产转移至境外,是否就能够避免婚姻财产争议?
下一篇《家合视角|保单、信托都安排了,为什么还会争产?》,我们将选取三个案例情境进行深度解析。
研究来源:德勤私人客户服务与宏利,《大中华高净值人士财富传承与保险规划》(2026年版)。主要调研开展于2024年下半年,受访者以中国香港居民为主。文中数据仅反映相应受访群体的调查结果。本文由家合家族办公室独立整理与解读,并非德勤或宏利官方观点,不构成投资、保险、法律、税务或医疗建议。