研报速递
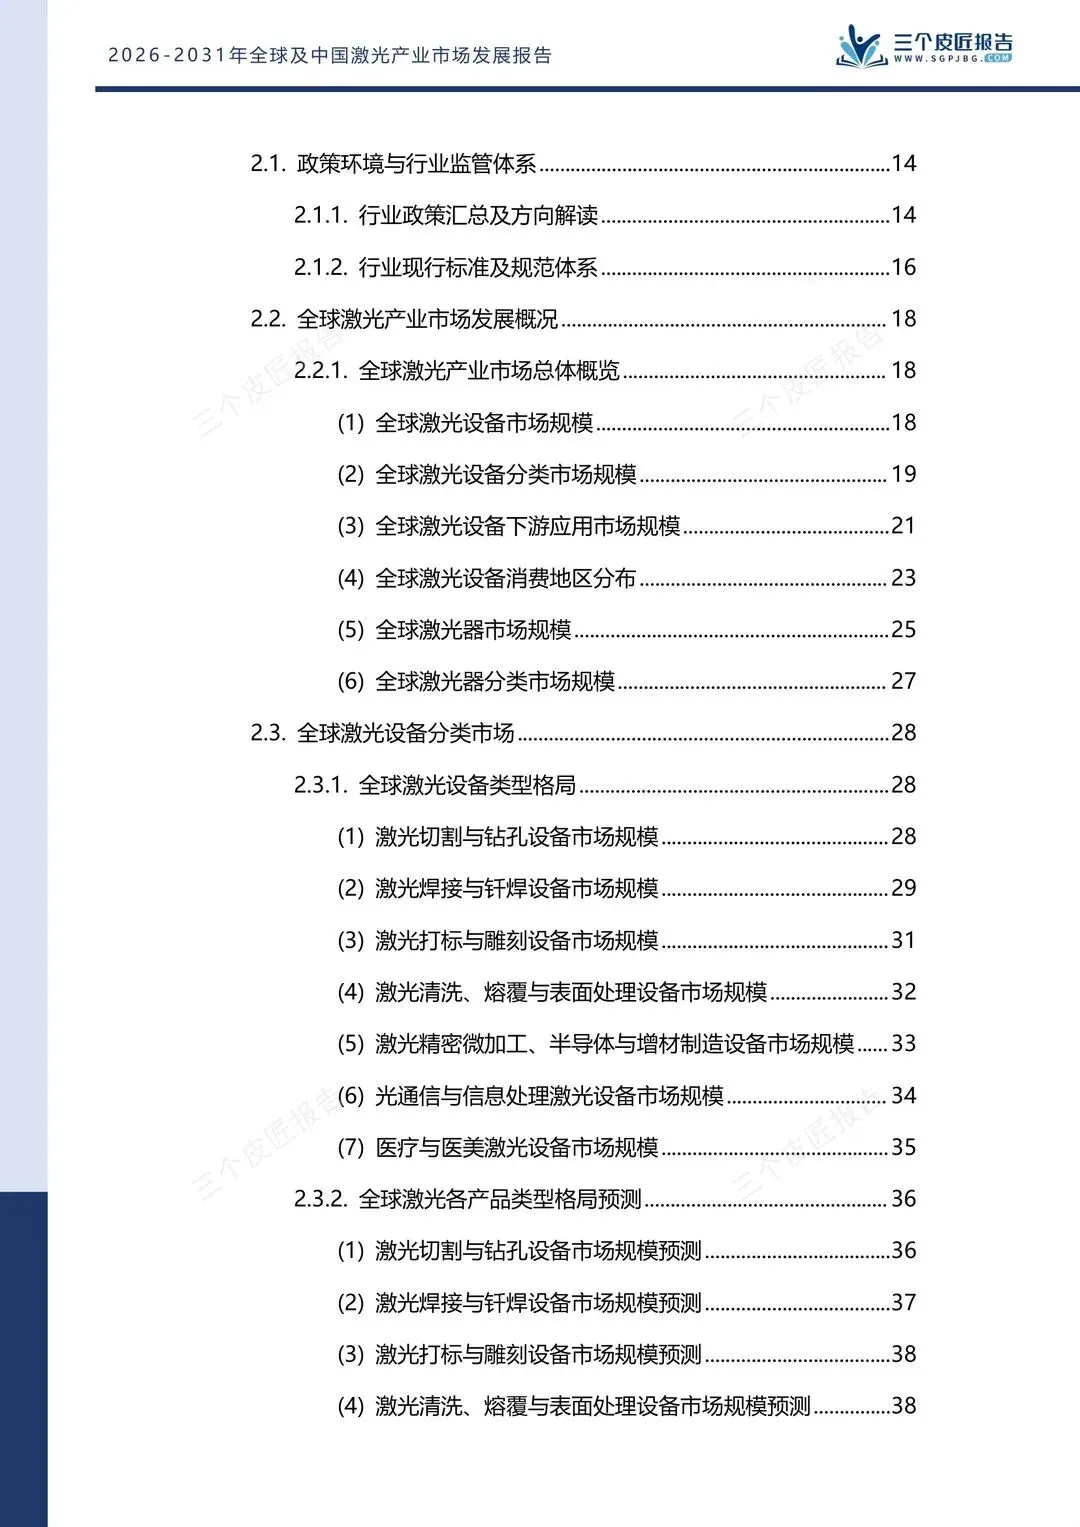
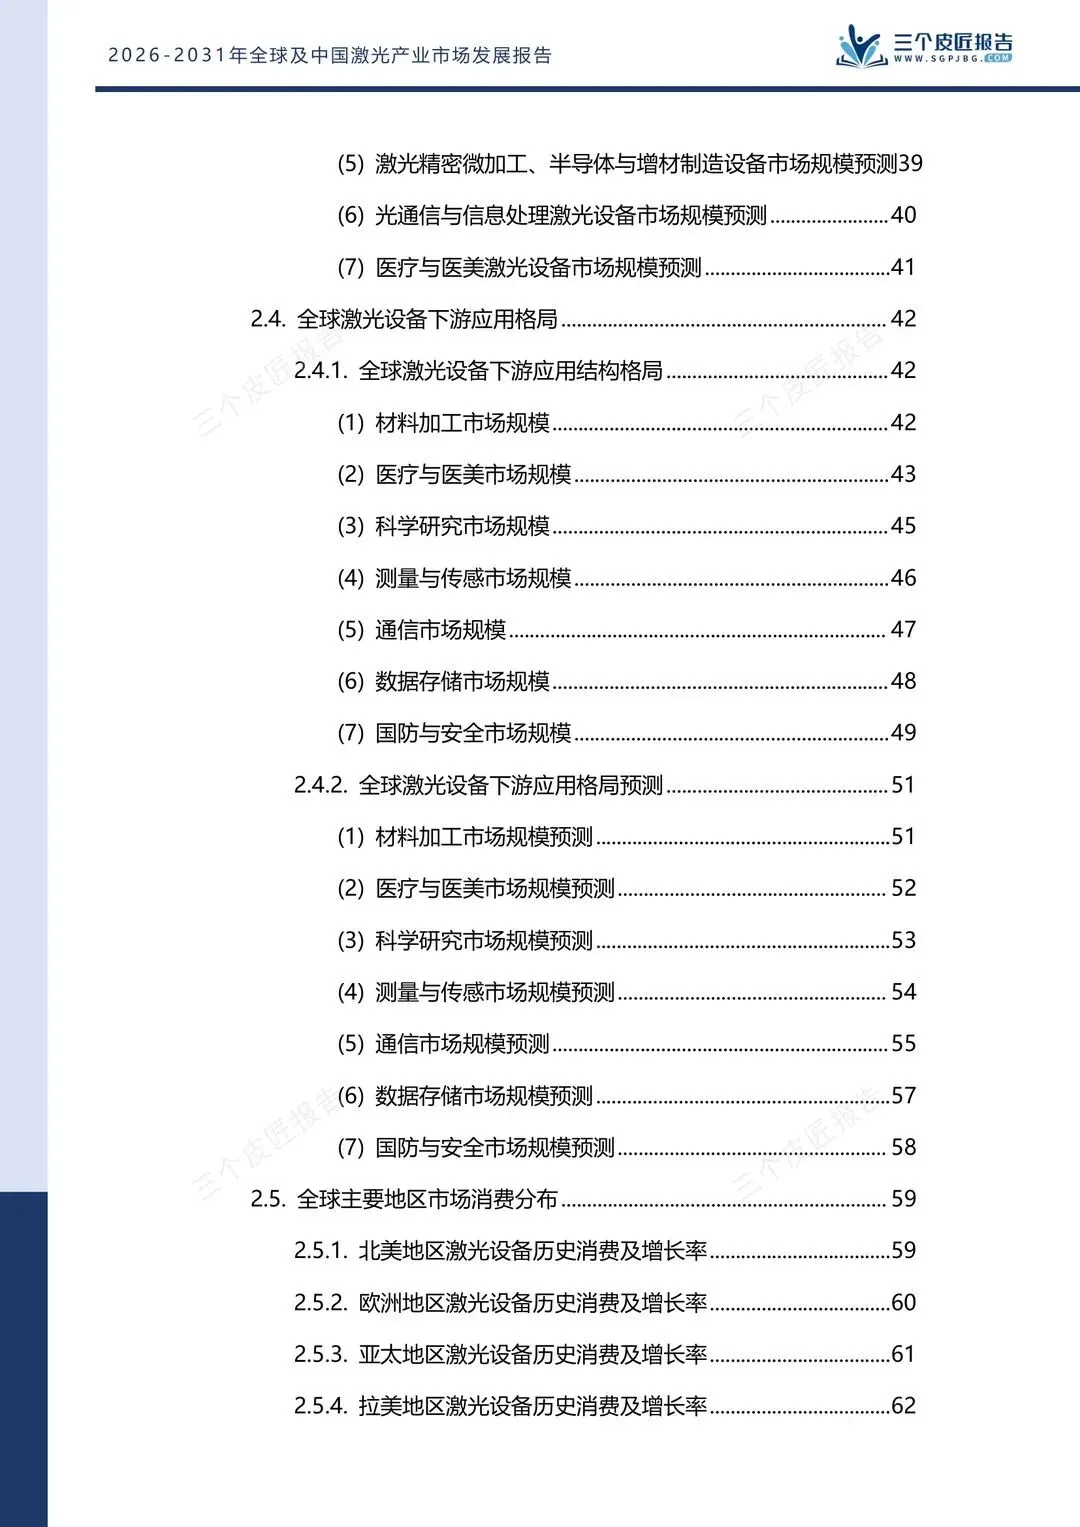
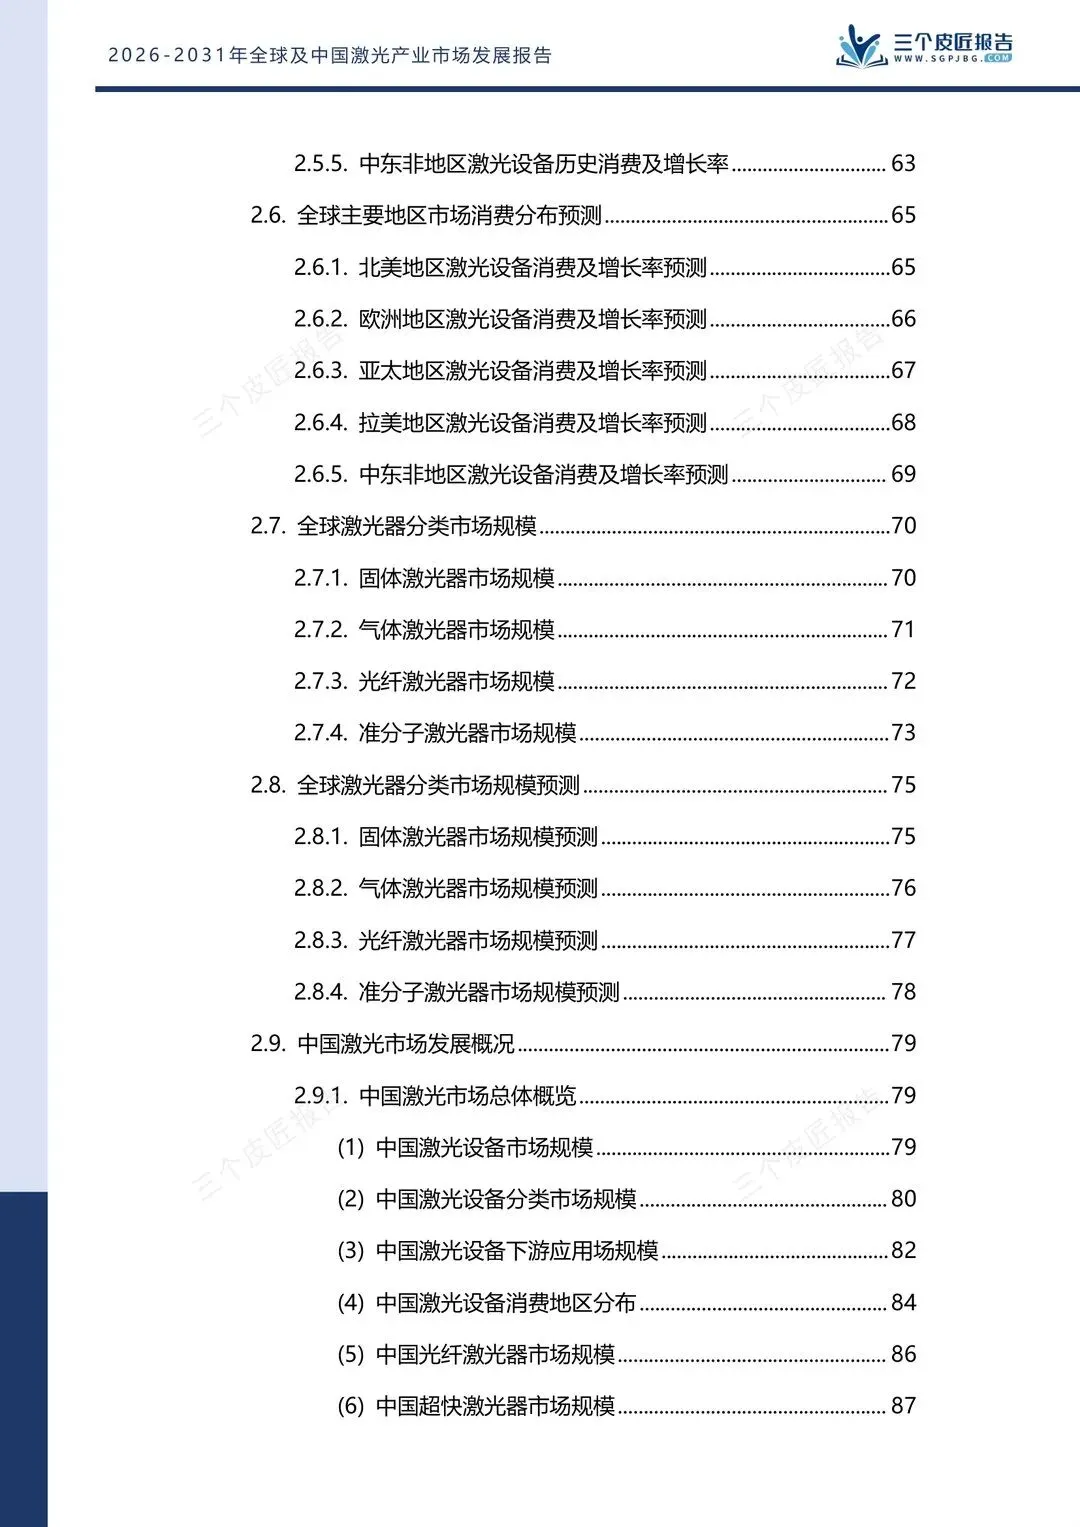
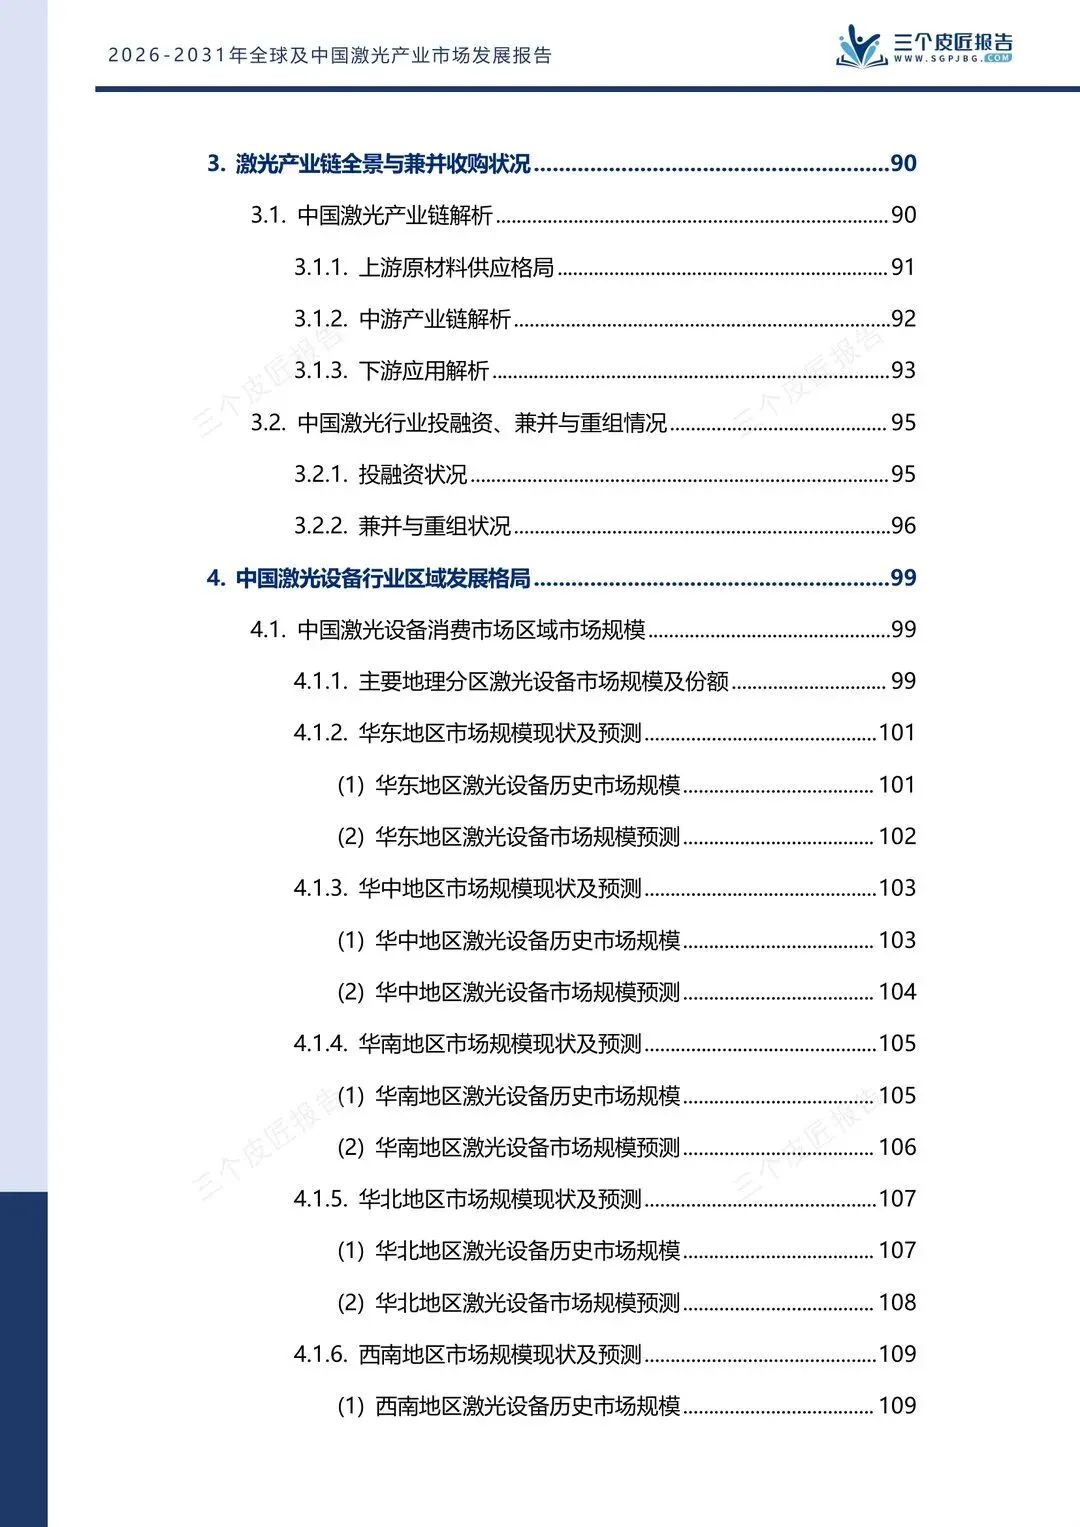
报告名称:《2026-2031年全球及中国激光产业市场发展报告》-文末附下载方法
报告出品:三个皮匠报告
曾经,全球工业激光市场有着相对稳定的竞争格局。IPG Photonics凭借高功率光纤激光器建立起市场优势,通快(TRUMPF)则在高端激光加工设备和工业应用领域积累了深厚的技术与客户资源。
中国激光企业进入市场后,这种格局开始松动。
从光纤激光器到激光切割设备,国产厂商逐步扩大产品覆盖范围。依托国内庞大的制造业市场和较为完整的供应链,中国企业在生产成本、交付速度和产品迭代方面形成优势,过去由海外品牌占据较大份额的通用市场,开始出现新的竞争者。
不过,海外企业并没有失去所有优势。通用工业市场的竞争压力在增加,高端制造、精密加工和核心技术领域仍有不少门槛。中国企业把产品卖出去之后,还要面对海外客户认证、服务网络和品牌认可等问题。
海外巨头失去的是部分通用市场份额,仍然掌握着不少高端市场的技术和客户资源。对中国企业来说,进入全球市场只是第一步,能否在高端应用中获得稳定订单,才是更难的考验。
01
IPG和通快
正在面对不同的市场压力
IPG的崛起,曾经改变了工业激光器市场的竞争格局。
在光纤激光器大规模应用之前,工业加工领域存在多种技术路线。IPG将双包层光纤、高功率泵浦源等技术整合到商用产品中,推动光纤激光器向更高功率和更高效率发展。凭借技术积累和规模化生产能力,IPG一度占据全球光纤激光器市场的重要份额。
中国企业进入这一领域时,面对的不只是产品性能差距,还有供应链配套和客户认可等问题。经过多年研发投入,锐科激光、创鑫激光等国内厂商逐步扩大产品功率覆盖范围,开始在更多工业加工场景中与海外品牌竞争。
国产厂商的优势也不只是价格。中国拥有规模庞大的工业制造市场,激光设备应用场景丰富,厂商能够在大量客户需求中积累产品经验。与此同时,光学、机械、电气和自动化等配套产业较为完整,缩短了产品开发和交付周期,也降低了生产成本。
这些条件让国产激光器逐渐具备规模化竞争能力。随着产品性能提升,中国厂商开始进入海外市场,IPG等海外品牌在通用光纤激光器领域面临的竞争也随之加剧。
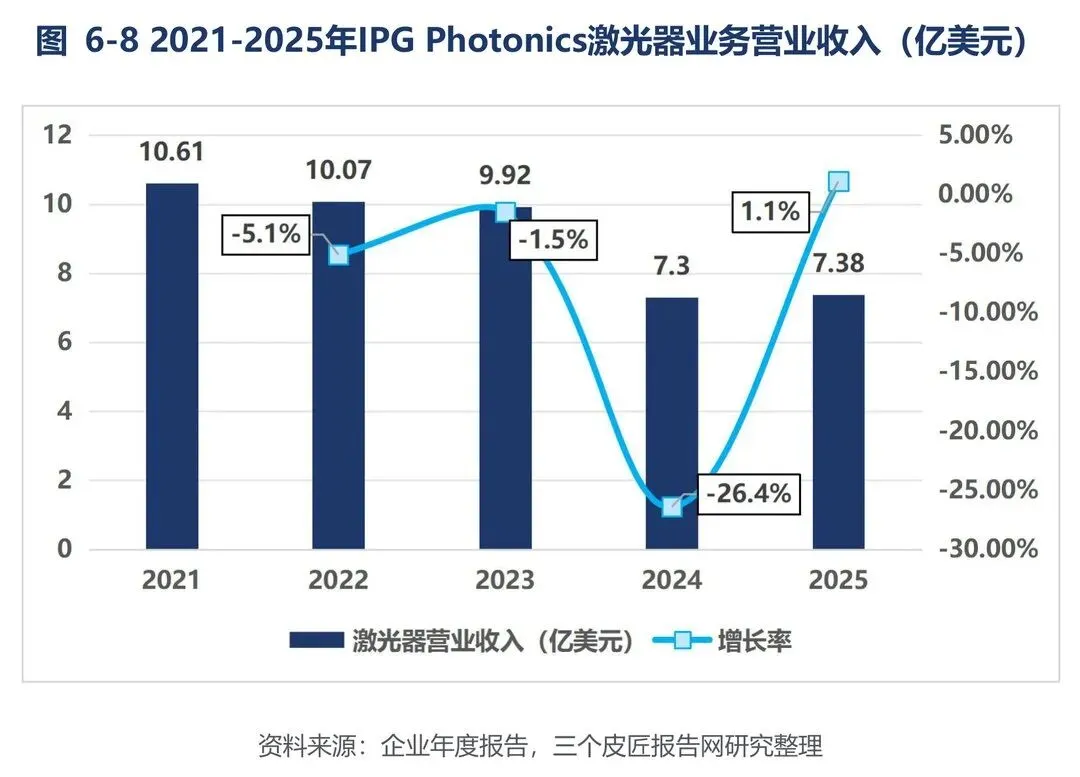
图:2021-2025年IPG Photonics激光器业务营业收入(亿美元)
通快面对的情况有所不同。
2025年,通快激光器业务收入为12.5亿欧元,低于2021年的13.2亿欧元。该业务收入曾在2023年达到20.6亿欧元,随后连续两年回落。
中国厂商在通用切割市场的快速发展,是通快面临的竞争压力之一。不过,通快业务收入变化还受到欧洲制造业景气度、汽车产业转型和设备资本开支放缓等因素影响,不能将其业绩回落简单归因于中国企业。
两家企业面临的压力并不完全相同。IPG的核心业务与光纤激光器市场联系紧密,国产光纤激光器的崛起直接改变了这一市场的竞争环境;通快的业务则覆盖高端激光器和加工设备,竞争范围更广,受到不同制造业应用市场的影响。
中国厂商已经在部分通用市场取得优势,但海外企业在高端应用中的积累,并不会因为市场份额变化而迅速消失。
02
高端市场
仍然是海外企业的优势所在
如果把目光从通用切割设备转向高端制造,海外企业的技术优势仍然明显。
通快在碟片激光器、远程扫描焊接和三维五轴切割等领域积累了较长时间的技术与应用经验。其环形光斑焊接技术、BrightLine焊缝追踪系统,主要服务于汽车、航空航天等对加工质量和生产效率要求较高的场景。
宝马新一代电动平台的白车身产线,采用了通快远程扫描焊接系统,焊接速度提升50%,飞溅减少90%。
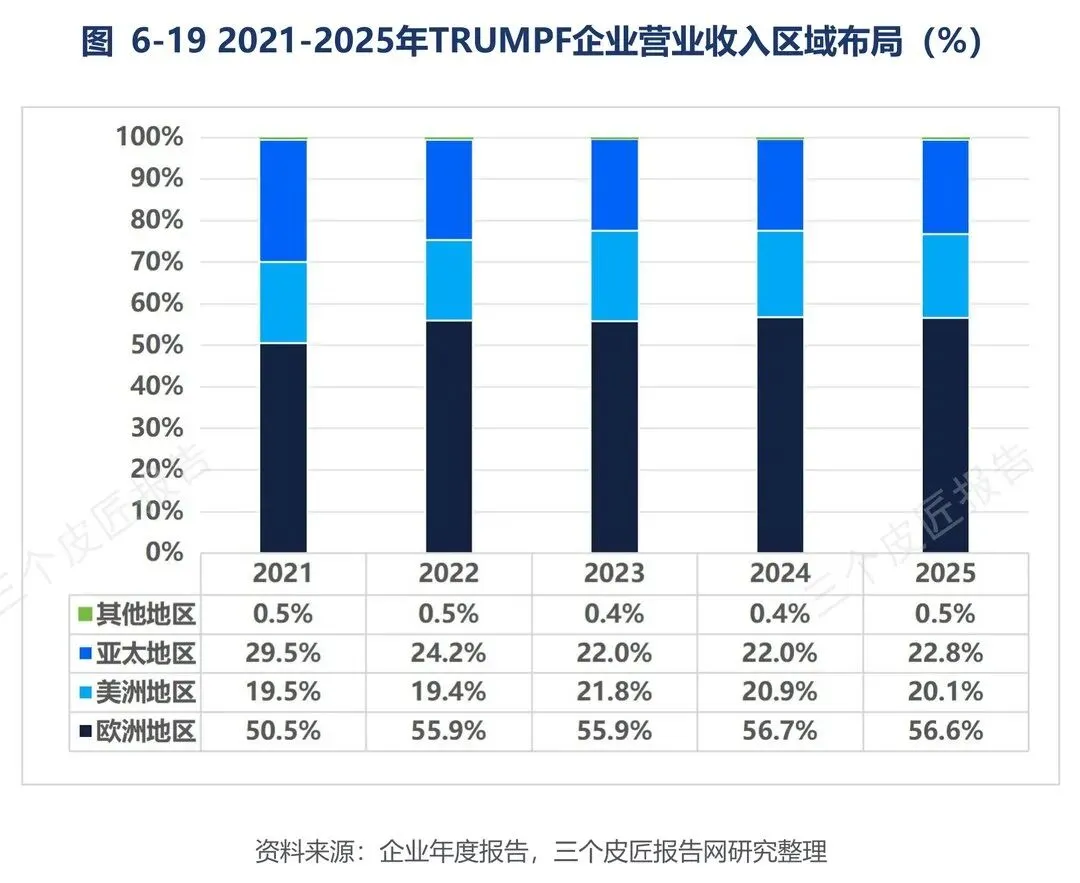
图:2021-2025年TRUMPF企业营业收入区域布局(%)
这类应用对设备商的要求远不止激光器本身。汽车白车身焊接涉及材料特性、焊接路径、热输入控制、在线检测和整条产线的协同。设备商需要根据客户的生产工艺调整加工方案,还要经过长时间的生产验证。设备一旦进入量产线,客户更换供应商也需要重新评估工艺稳定性和生产效率。
因此,高端设备的竞争往往延伸到加工工艺和产线集成层面。设备性能是一道门槛,客户项目经验和持续交付能力同样重要。
超快激光器也是海外品牌仍具优势的领域。
在消费电子精密微加工、半导体晶圆切割和显示面板加工中,皮秒、飞秒激光器能够减少加工过程中的热影响,满足更精细的加工要求。国内企业已经在工业皮秒激光器领域取得进展,但高端飞秒科研激光器仍主要由相干(Coherent)、光谱物理等海外品牌占据优势。
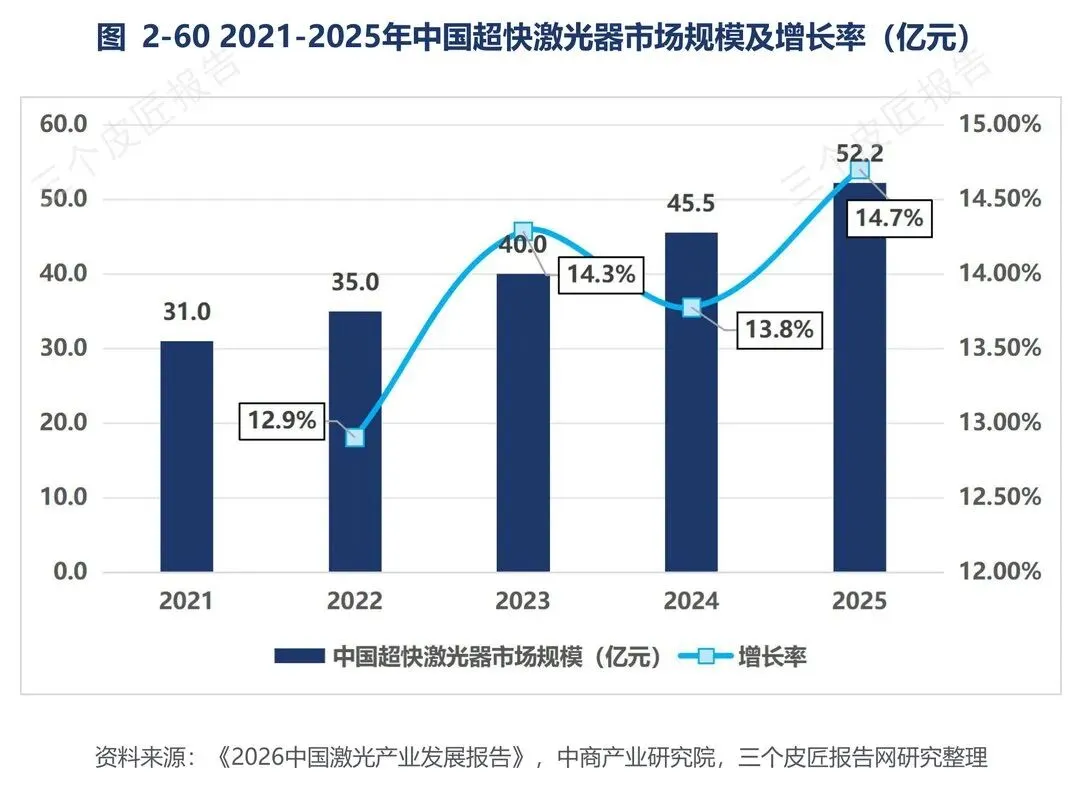
图:2021-2025年中国超快激光器市场规模及增长率(亿元)
不同应用对激光器的要求差异很大。通用切割设备需要兼顾功率、稳定性和成本;半导体加工更关注精度和加工一致性;科研领域则可能对脉冲宽度、峰值功率和参数控制提出更高要求。某一类产品实现国产替代,并不代表其他产品也已具备相同水平。
中国企业进入这些市场,需要经过产品研发、客户测试和应用验证等多个环节。即使关键性能指标达到要求,也还要证明产品能够长期稳定运行,并适应客户现有的生产体系。
海外企业积累的工艺经验和客户关系,正是中国厂商需要花时间追赶的部分。
03
国产设备走向海外
还要补上服务这一课
国内市场竞争加剧后,海外市场成为激光设备企业寻找新增量的方向。
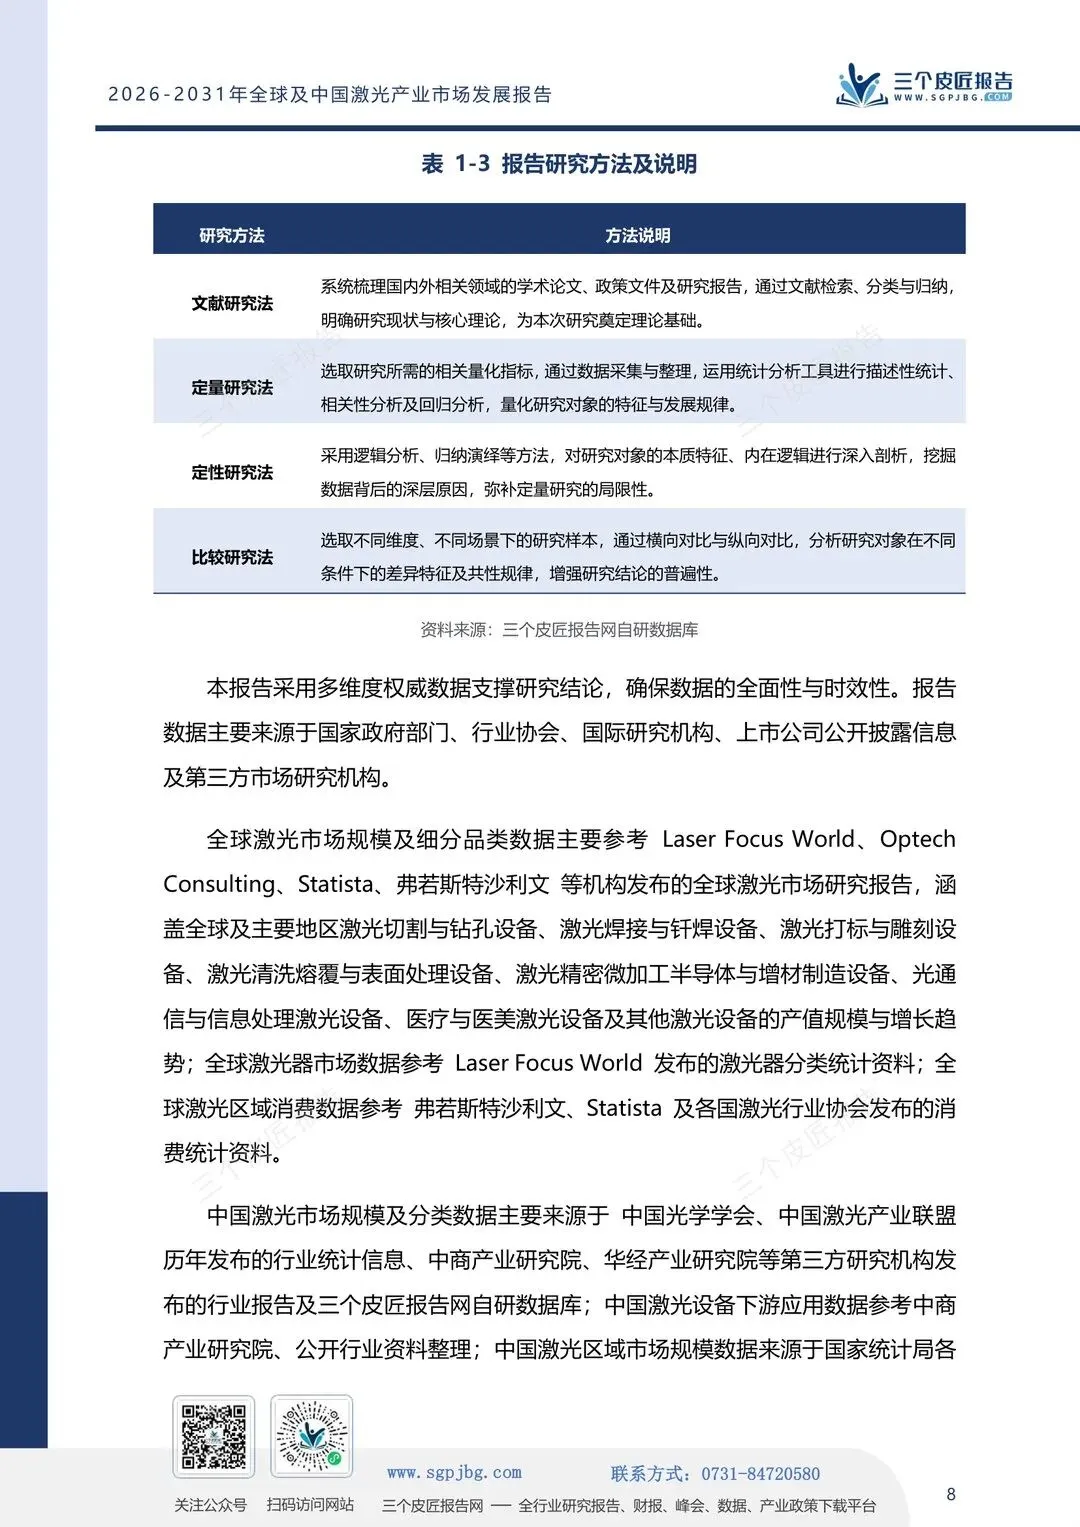
中国激光设备在全球市场的份额由2021年的不足10%提升至2025年的约15%,预计到2031年有望达到20%。东南亚、中东、拉美等市场的制造业发展,为国产设备提供了新的销售空间。中国企业在供应链、产品价格和交付效率方面具备一定优势,也更容易切入对设备性价比要求较高的市场。
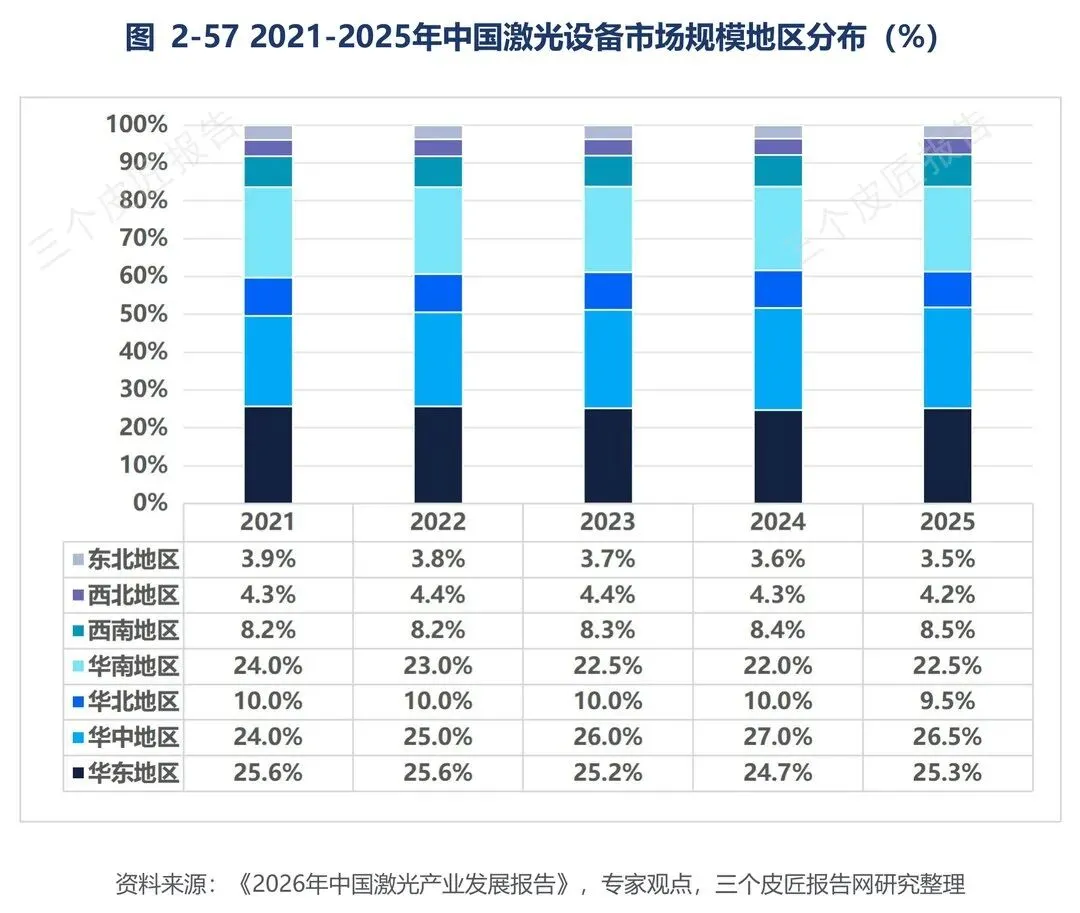
图:2021-2025年中国激光设备市场规模地区分布(%)
大族激光、锐科激光、宏山激光等企业已经开展海外业务,但各自的国际化程度和业务结构有所不同。
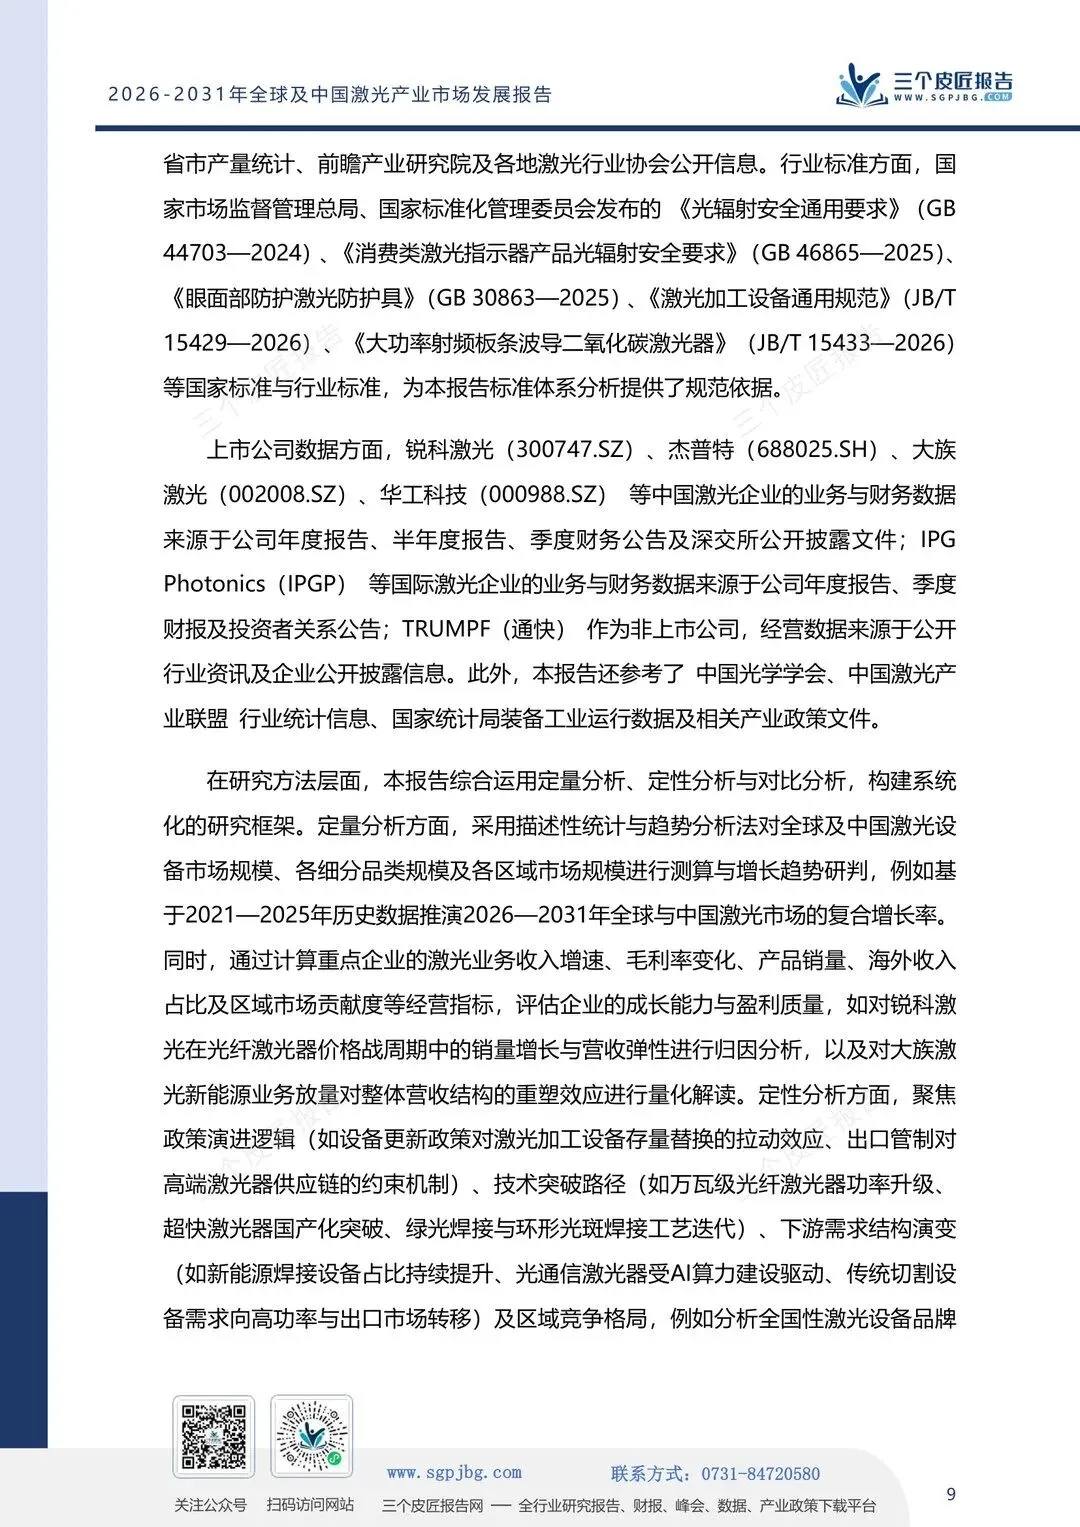
以大族激光为例,2025年公司境外收入占比为11.8%。其产品出口至欧洲、东南亚、中东和拉美等40多个国家和地区,并在德国、美国、新加坡、越南等地设立研发与服务中心。产品也从早期的打标机、中低端切割机,逐步向高功率切割机和焊接设备延伸。
锐科激光的海外业务规模相对较小。2025年公司国内收入占比为94.5%,海外收入占比为5.5%。公司正尝试通过在东南亚、欧洲等地建设服务网点,扩大海外市场覆盖。
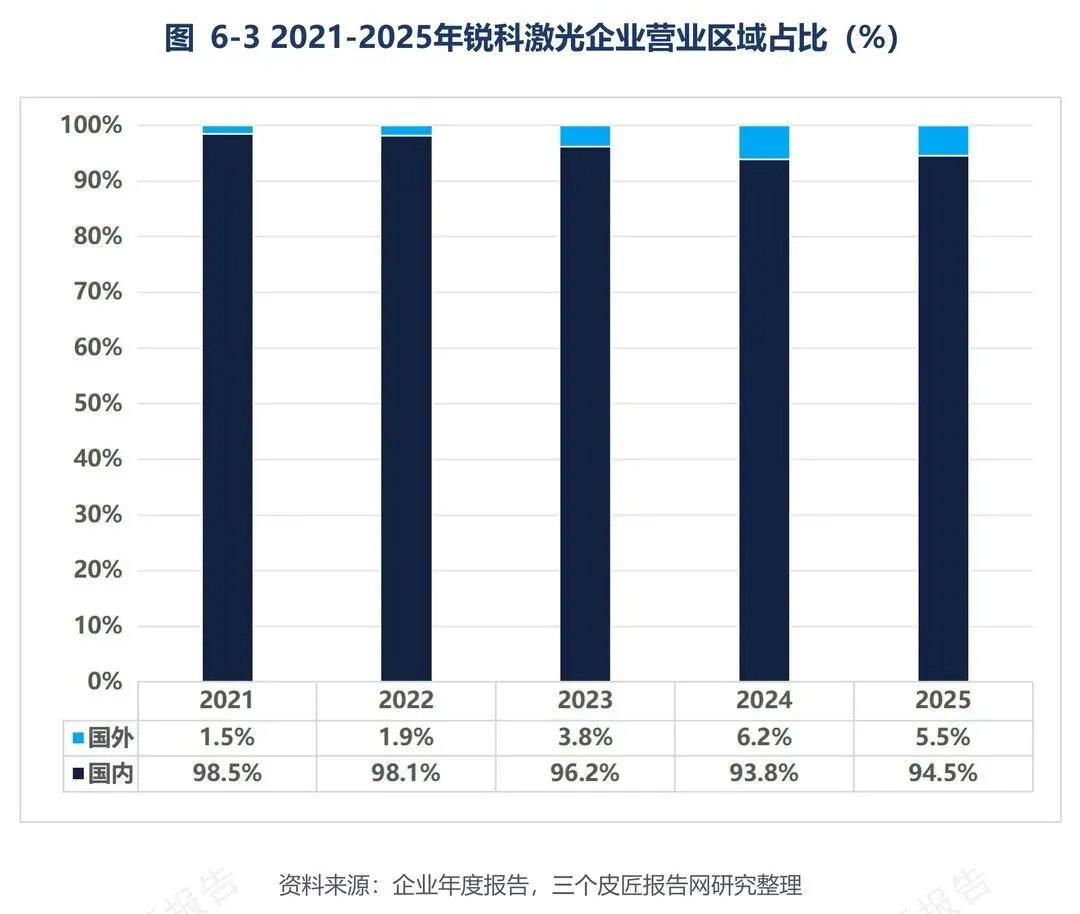
图:2021-2025年锐科激光企业营业区域占比(%)
从这些企业的布局可以看出,中国激光设备已经进入多个海外市场,但不同厂商之间的国际化进度存在差异。出口产品和海外收入的增加,也不能直接等同于全球竞争力的形成。
激光设备属于生产型工业装备。客户采购设备后,还需要安装调试、工艺培训、故障维修和备件供应。对于连续生产的工厂来说,设备停机可能影响整条生产线,售后响应速度会直接影响客户对供应商的评价。
在国内,设备厂商可以依靠密集的销售网络和工程师团队响应客户需求;到了海外,服务半径拉长,语言、法规、认证和当地商业习惯都会增加经营成本。没有本地服务团队和稳定的备件供应体系,即使设备价格有优势,也很难长期留住客户。
此外,中国企业出海还会遇到两类竞争。一类来自国内同行,部分中低端市场可能再次陷入价格竞争;另一类来自通快、IPG等海外品牌,它们在高端客户关系、品牌认知和工艺积累方面仍有优势。
因此,海外市场并不是国内市场的简单延伸。企业需要根据不同地区的产业结构和客户需求调整产品,也需要投入资源建设渠道、服务和本地化团队。
04
竞争的差距
已经延伸到核心器件和加工工艺
通用激光设备市场的价格竞争日趋激烈,企业如果只依靠规模和成本,很难长期维持较高利润。对中国厂商来说,继续向产业链上游和高端应用拓展,已经成为绕不开的课题。
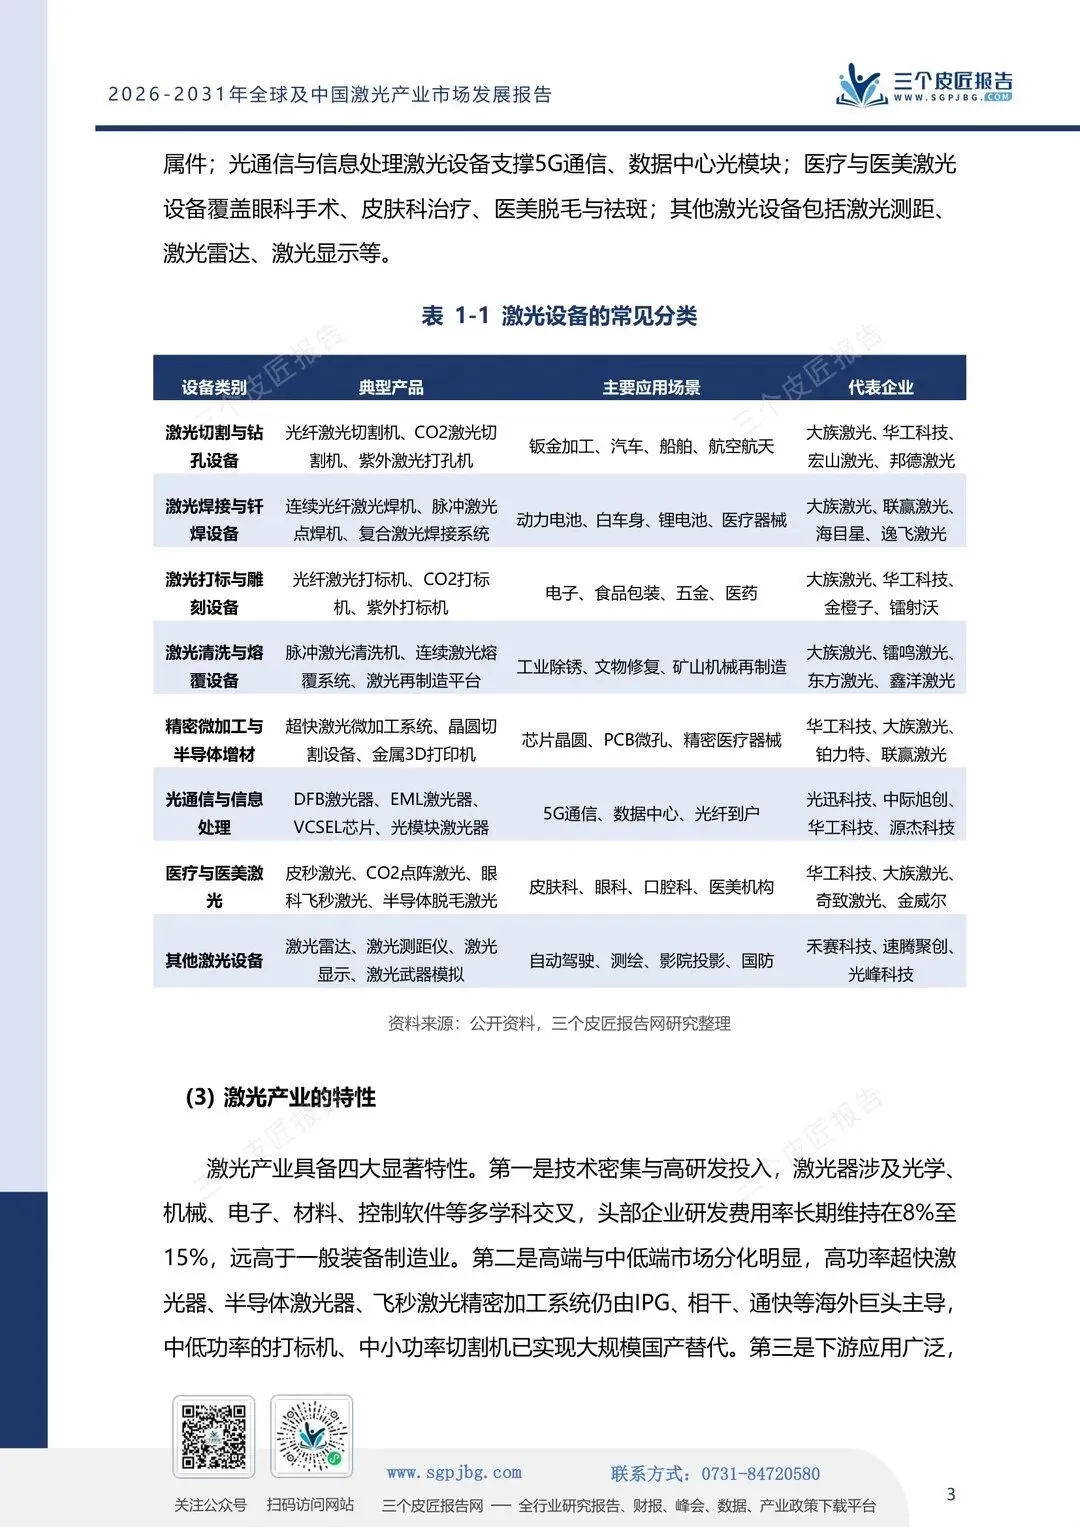
特种光纤、高功率半导体泵浦源、光学镜片和低损耗镀膜元件,都会影响激光器的输出功率、光束质量、稳定性和使用寿命。部分高端产品仍存在国产化不足的问题。核心器件供应能力不仅关系到激光器性能,也影响企业的成本控制和交付稳定性。
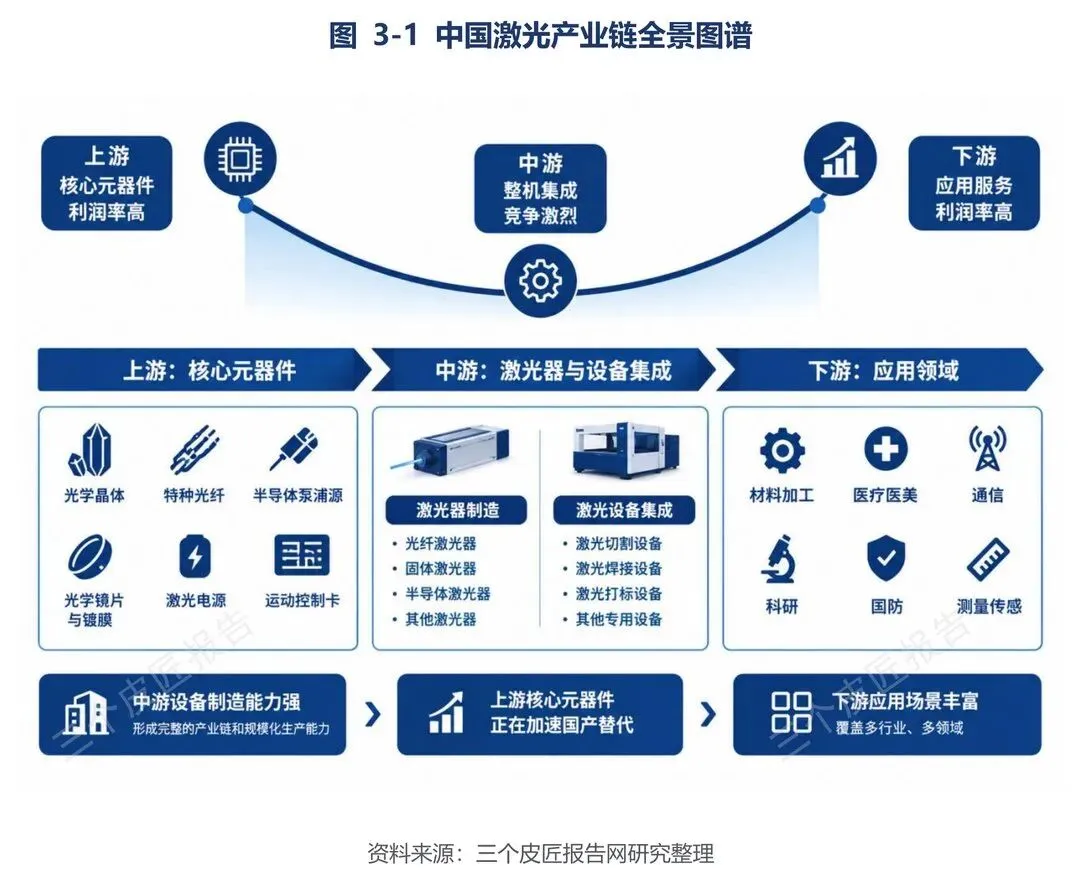
图:中国激光产业链全景图谱
高端激光器同样需要持续投入。超快激光器、碟片激光器和高功率半导体激光器面向的应用更加专业,对加工精度和设备可靠性的要求也更高。国内企业在部分工业应用中已经取得进展,但进入高端科研、半导体和精密制造领域,还需要完成更多技术验证。
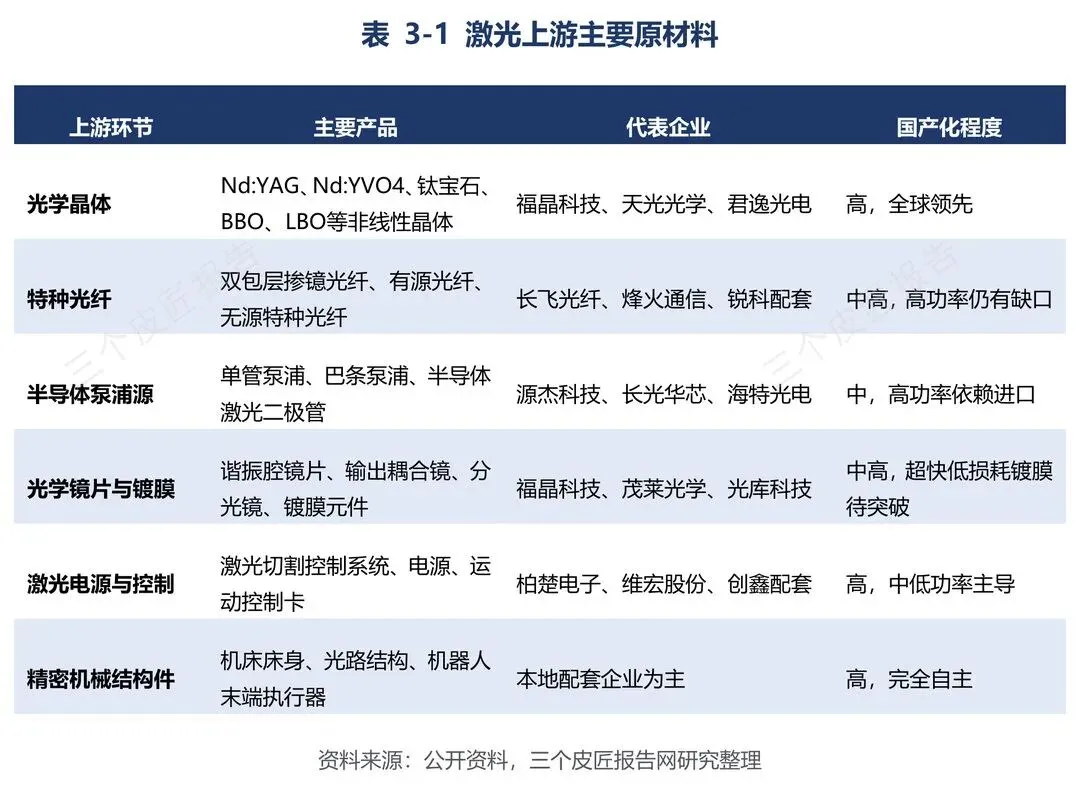
图:激光上游主要原材料
设备商之间的差距,也体现在整套加工方案上。
动力电池、汽车制造、半导体和精密电子等领域,对激光设备的要求往往不止于单一加工功能。客户更关心设备能否适应现有产线,能否稳定控制加工质量,出现异常时能否及时检测和处理。
工艺数据库、在线检测、自动化控制和产线集成能力,都会影响设备商的项目交付水平。对于已经积累大量客户应用经验的企业来说,这些经验能够反过来改善产品性能和加工效率,也会增加新进入者的追赶难度。
中国企业正在通过自主研发、产业链整合和客户项目验证补齐这些短板。与通用设备市场相比,这些环节的突破周期更长,但也关系到企业能否进入附加值更高的市场。
05
从卖设备到进入产线
中间隔着什么
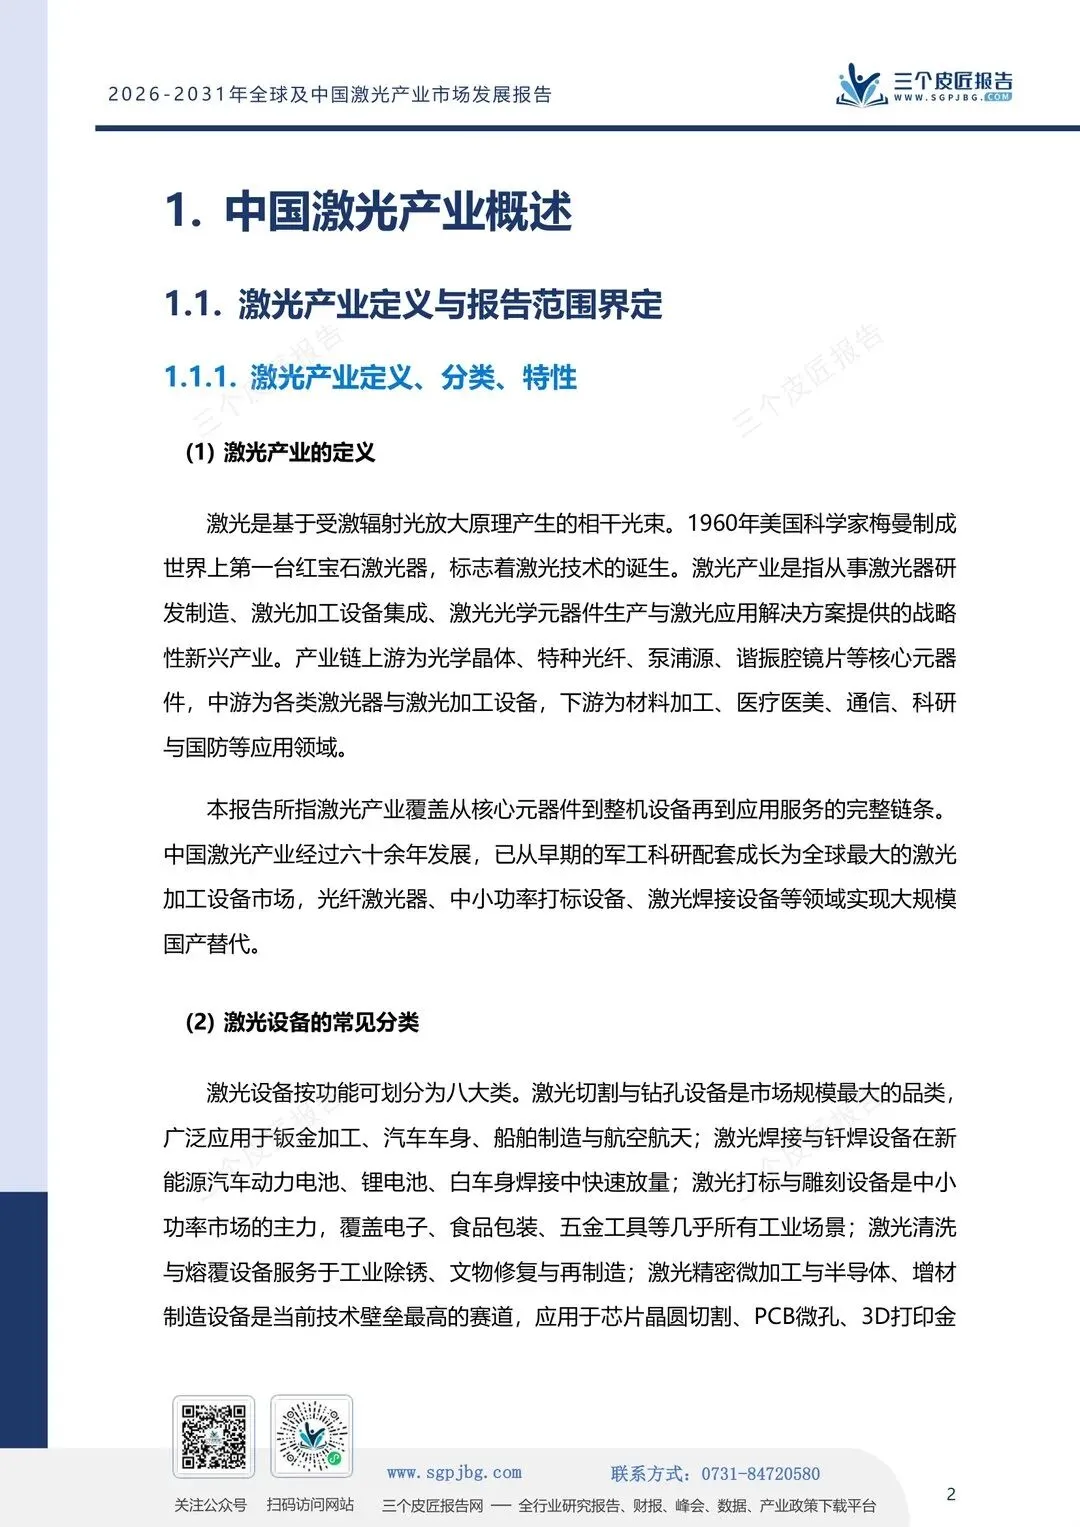
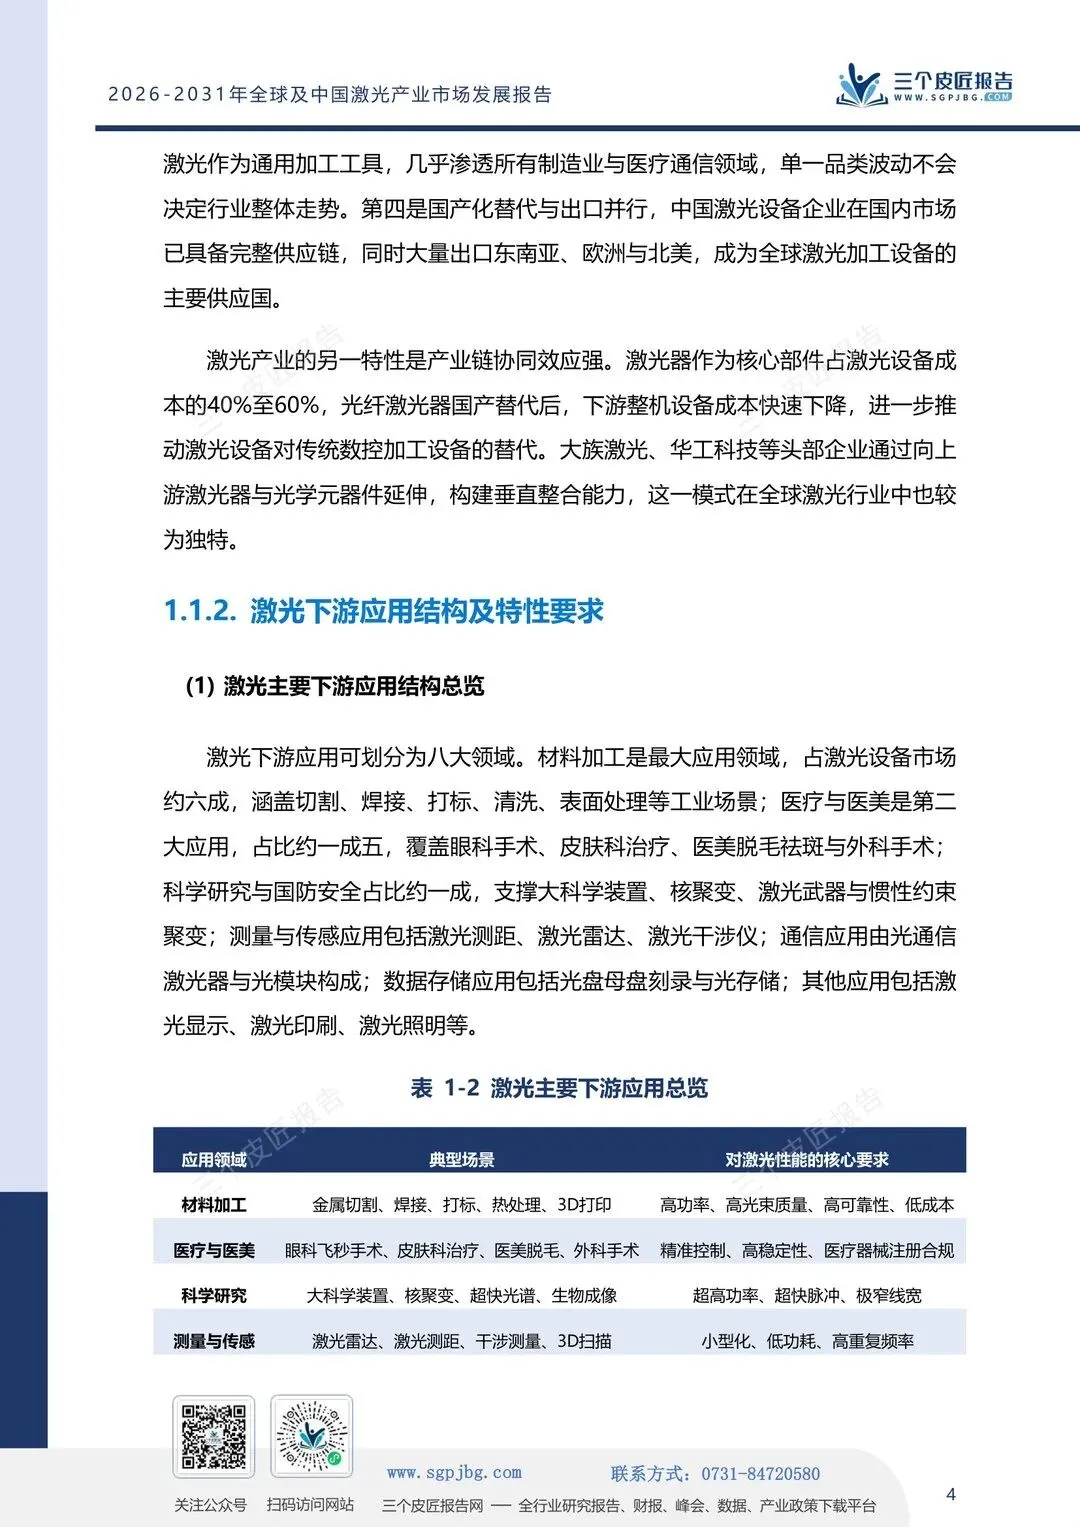
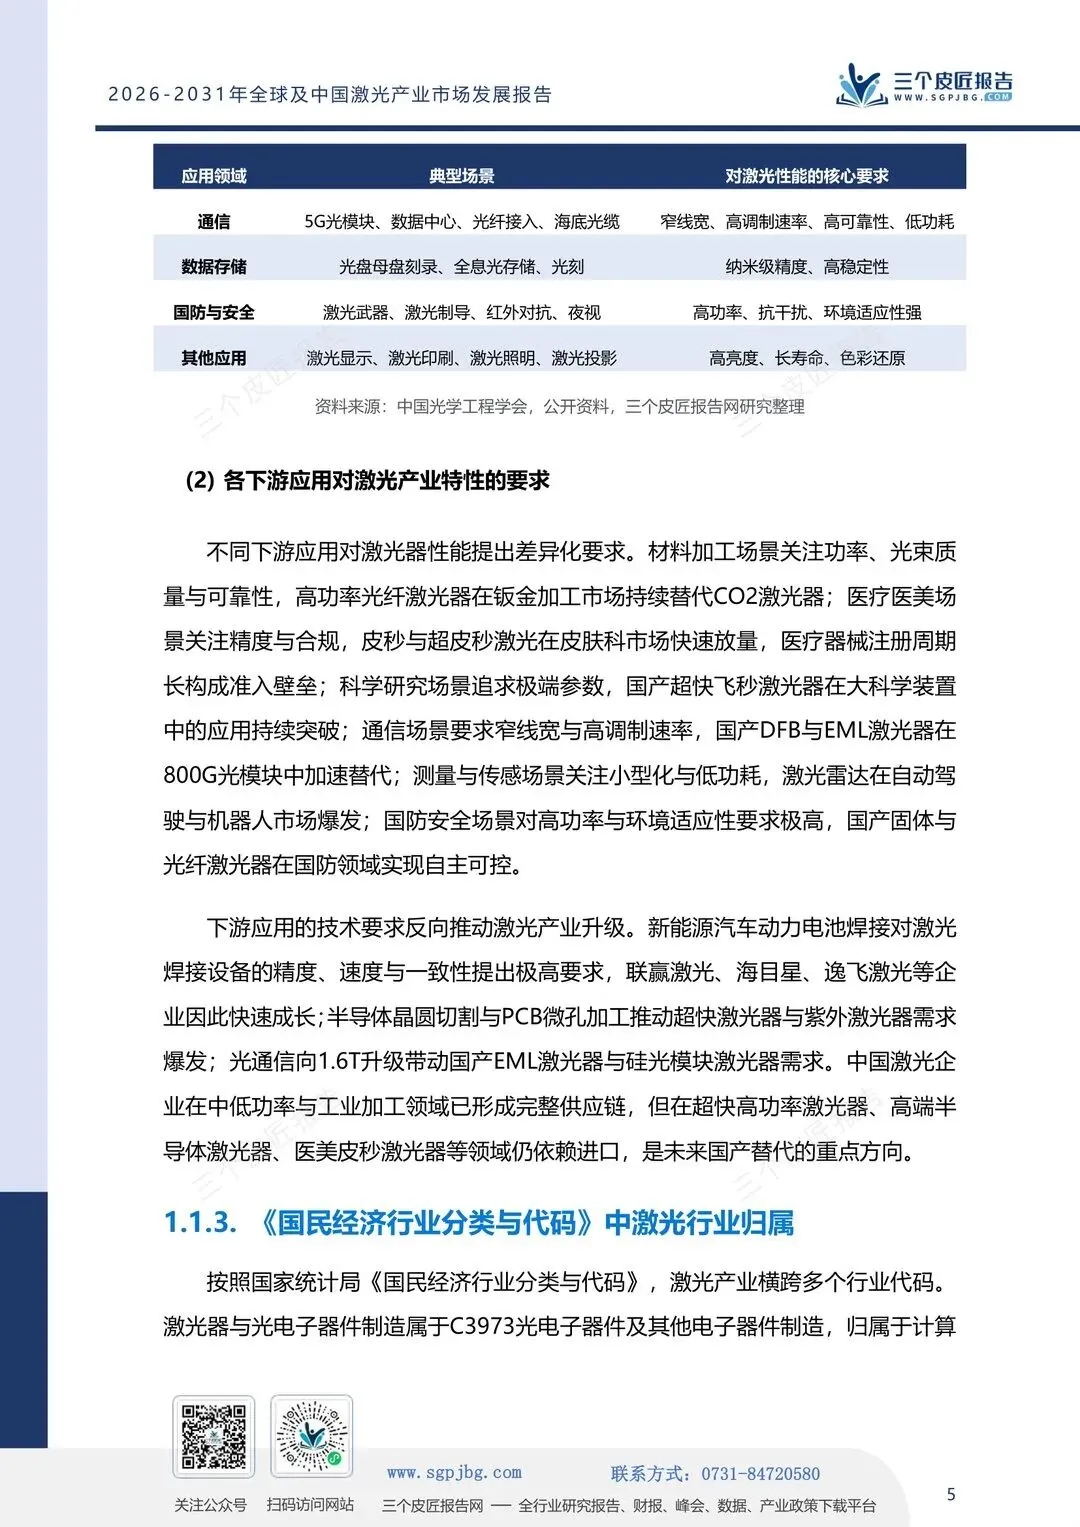
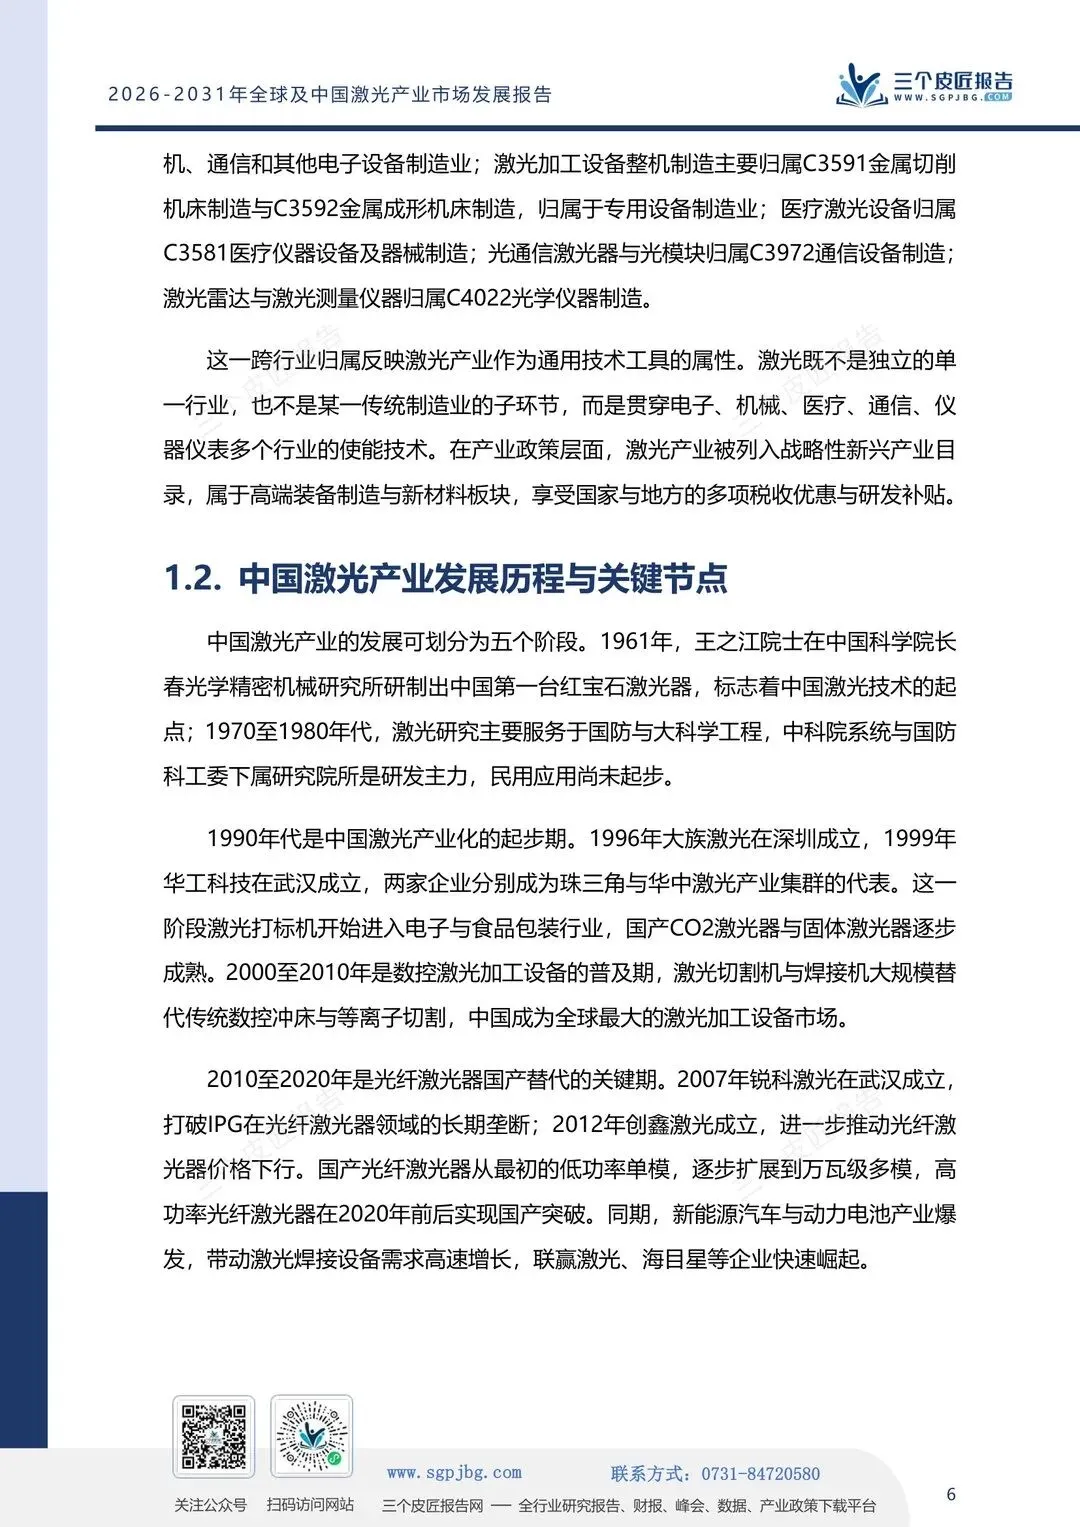
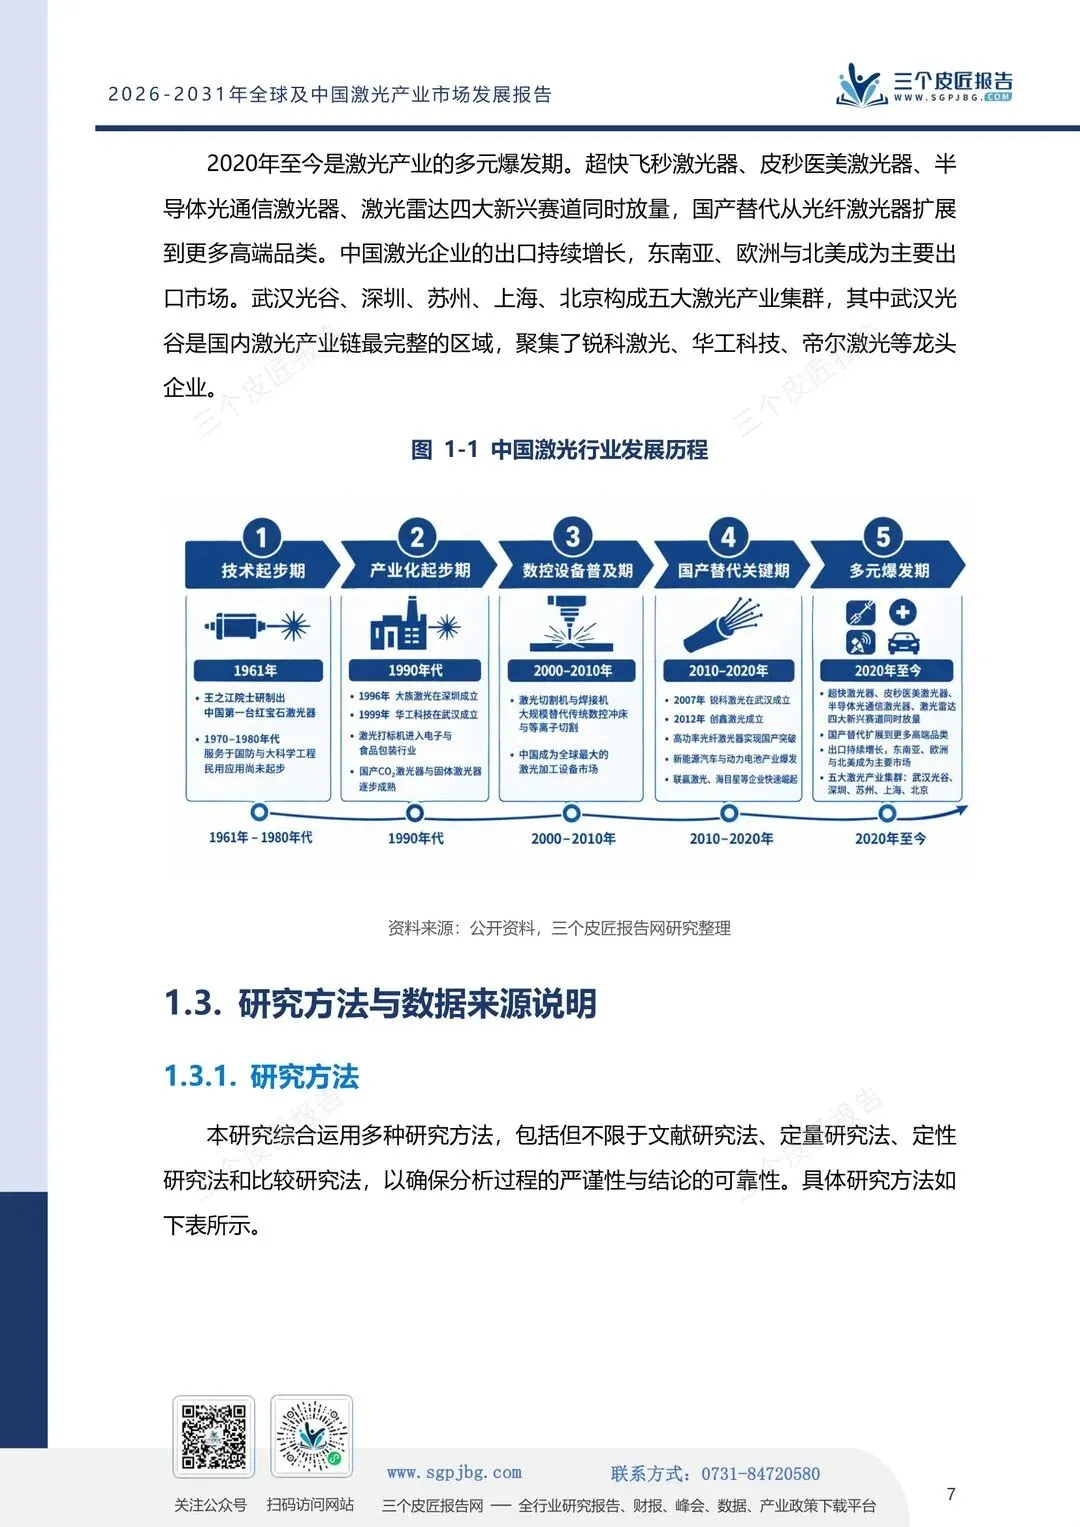
中国激光产业已经改变了全球通用工业激光市场的竞争格局。光纤激光器和通用加工设备领域,国产厂商凭借规模、成本和供应链优势取得了明显进展,海外品牌原有的市场优势受到冲击。
但这并不意味着全球激光产业的竞争已经结束。
在高端飞秒激光器、精密加工、核心光学元器件和复杂工艺解决方案等领域,海外企业仍有技术和客户积累。中国企业要进一步扩大国际影响力,需要从产品制造能力延伸到核心技术、工艺开发、全球服务和品牌建设。
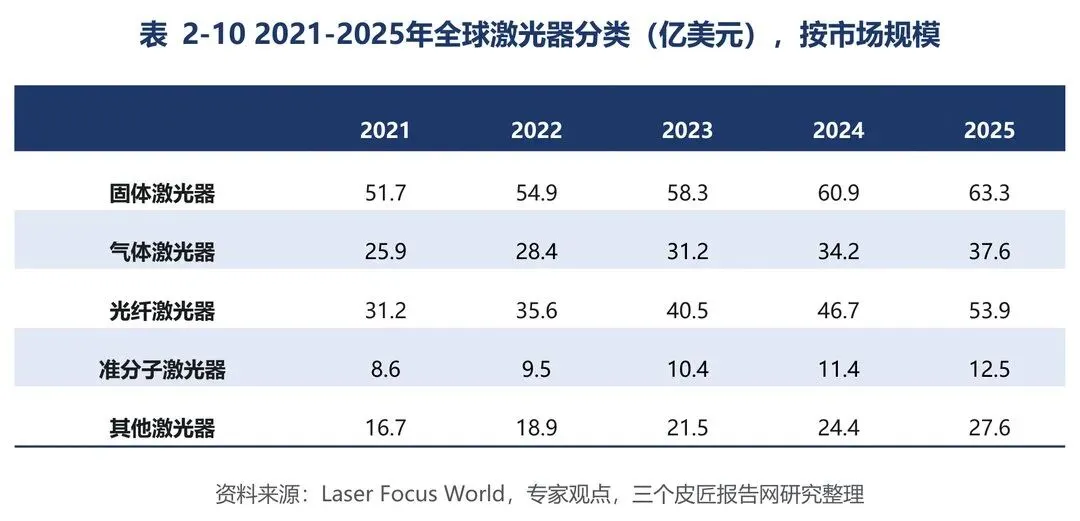
图:2021-2025年全球激光器分类(亿美元),按市场规模
出海也不只是把国内产品卖到海外。企业需要建立本地化销售与服务体系,适应不同市场的认证要求和客户习惯,并在高端客户项目中积累长期经验。
从卖出一台设备,到成为客户产线上长期稳定的供应商,中间隔着工艺验证、服务响应和持续交付等多道门槛。这个过程比价格战更长,也更难。
06
写在最后
中国激光企业已经在光纤激光器和通用加工设备领域改变了全球市场格局,但高端市场的竞争远没有结束。
海外企业在部分通用产品上承受着更大的竞争压力,在高端激光器、精密加工和复杂工艺应用中仍然拥有积累。中国企业要继续向上突破,需要解决核心器件、高端产品、加工工艺和海外服务等一系列问题。
通快在汽车白车身焊接中的应用案例,恰好说明了高端设备竞争的复杂性:客户购买的不只是激光器或加工设备,还包括经过验证的工艺方案和产线应用经验。
国产企业已经有能力参与这场竞争,但从产品进入客户工厂,到成为长期稳定的供应商,中间还有很长一段路要走。
全球市场份额的变化已经发生。接下来值得关注的,是中国企业能否把已有的制造优势转化为高端产品和长期客户关系。
数据来源:三个皮匠报告《2026-2031年全球及中国激光产业市场发展报告》。
报告节选
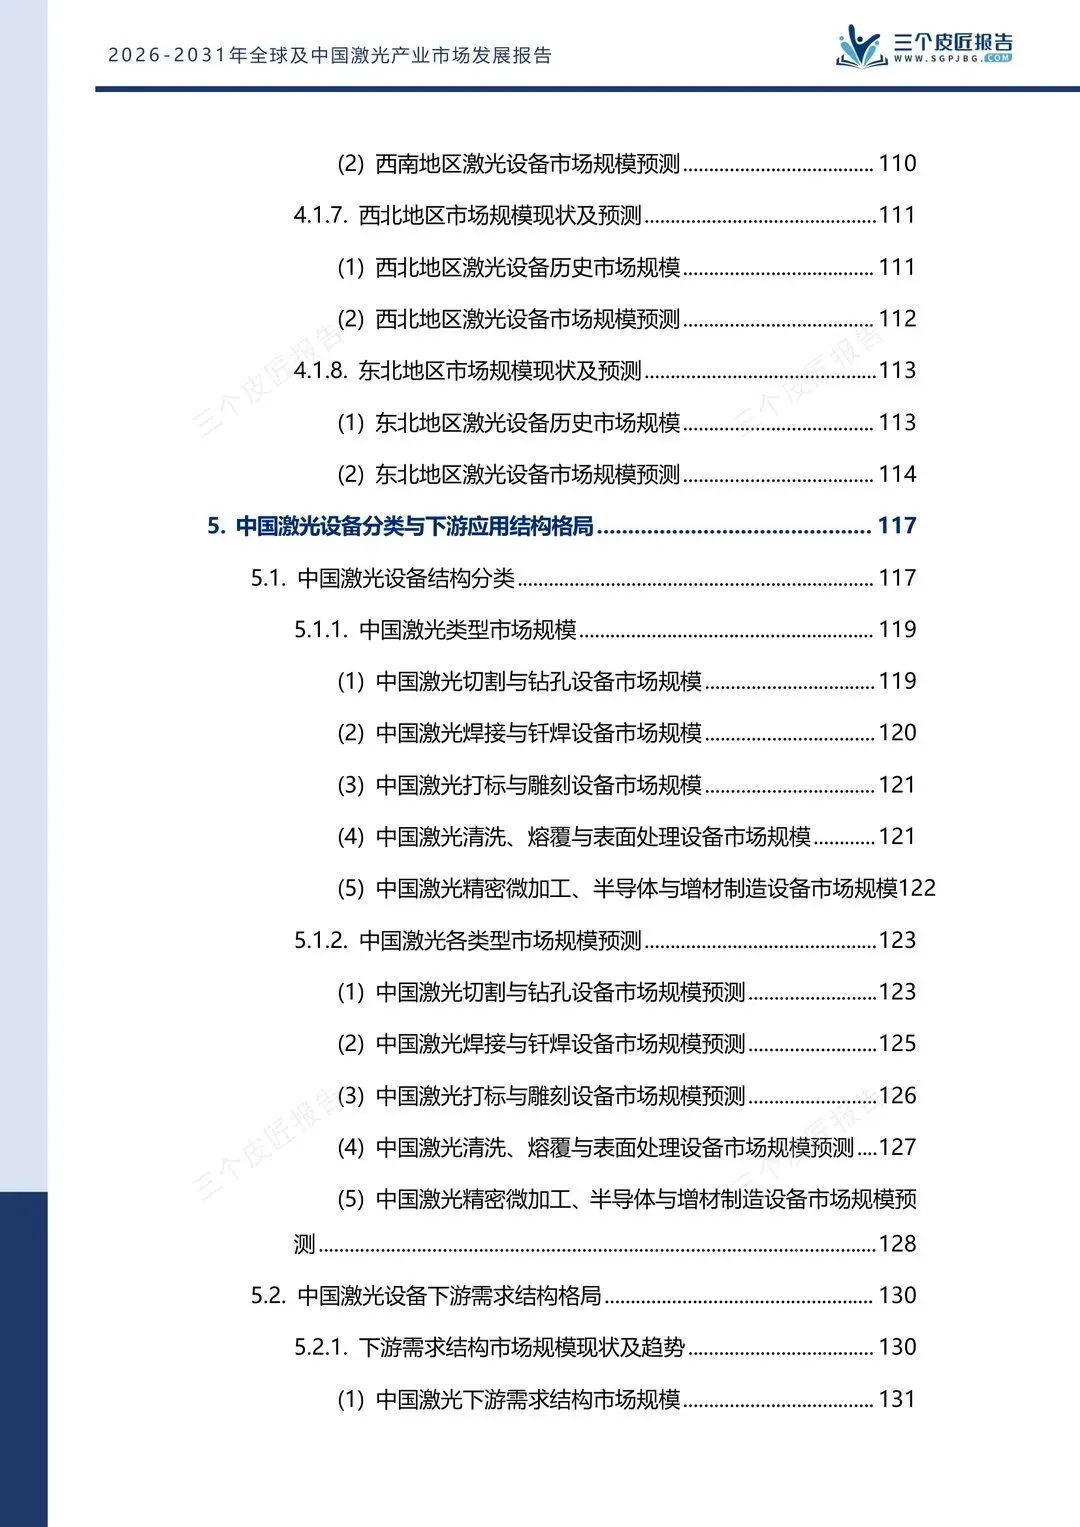
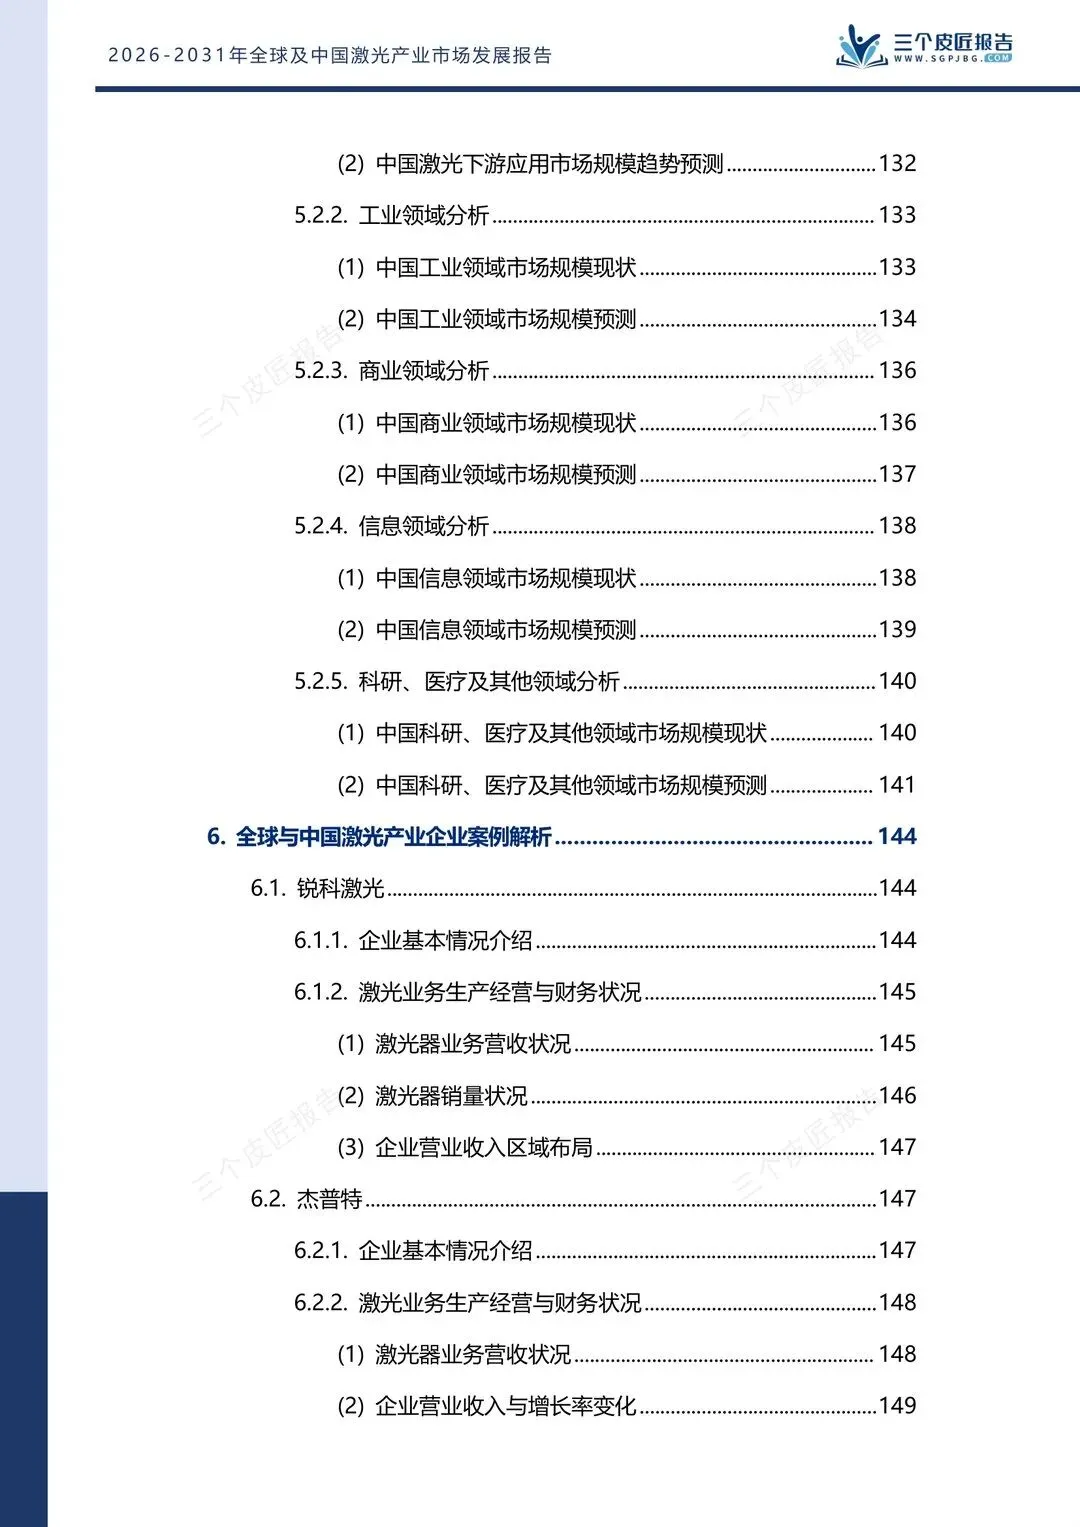
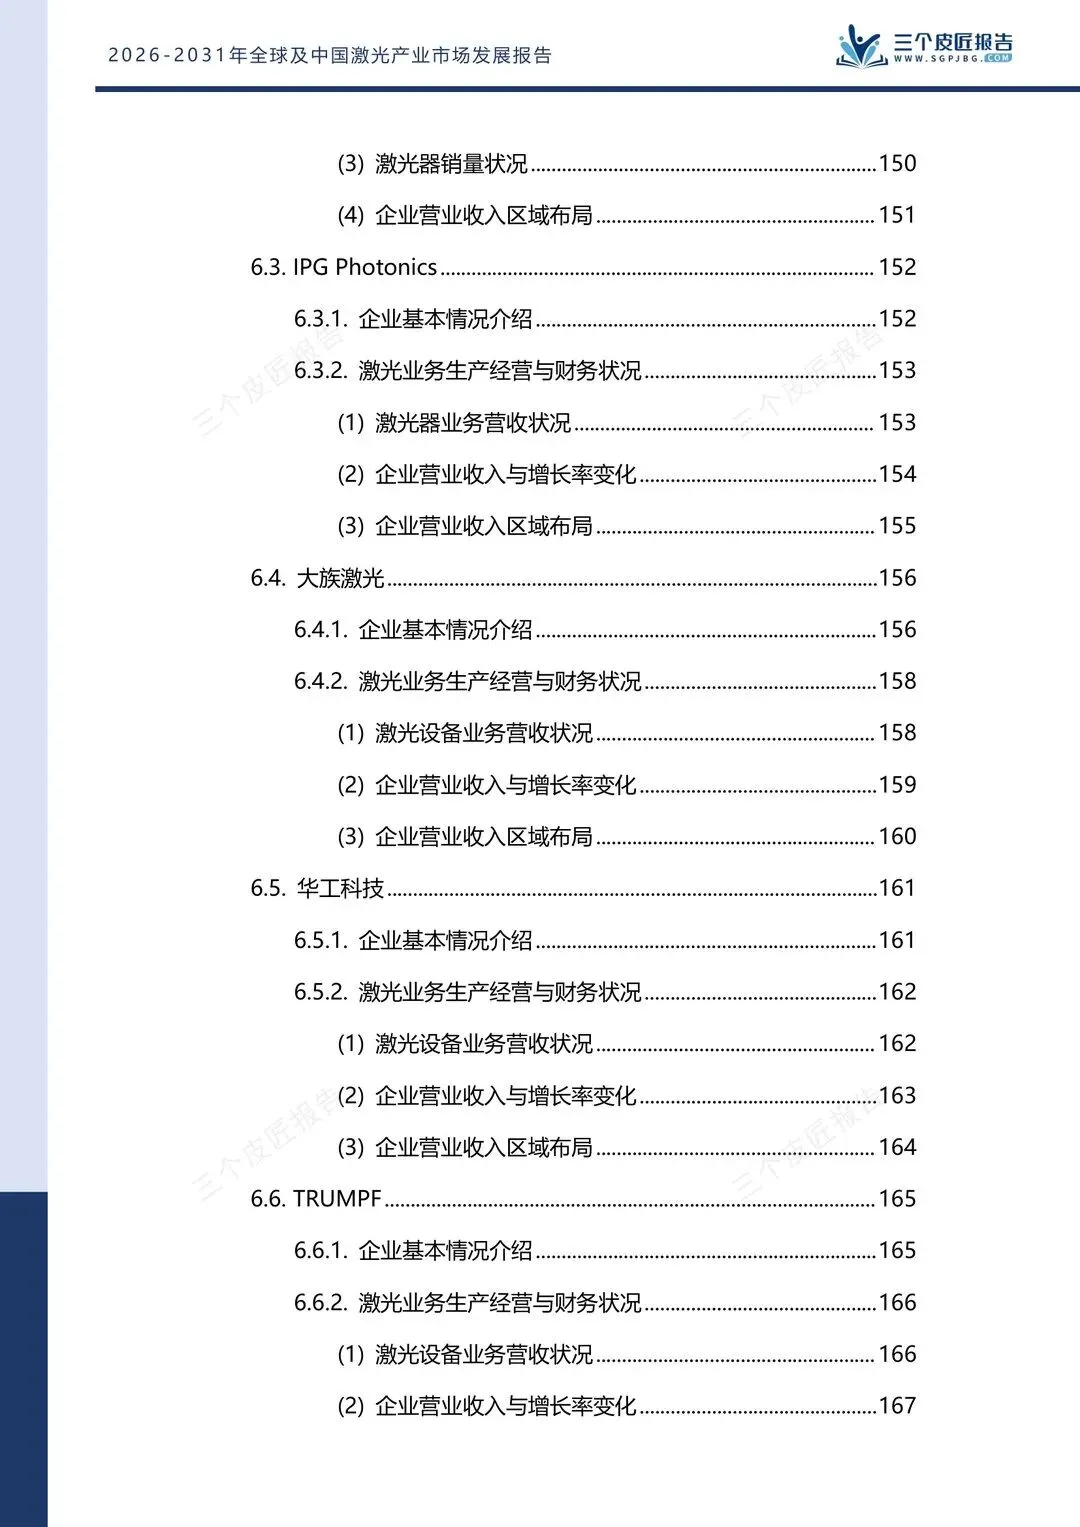
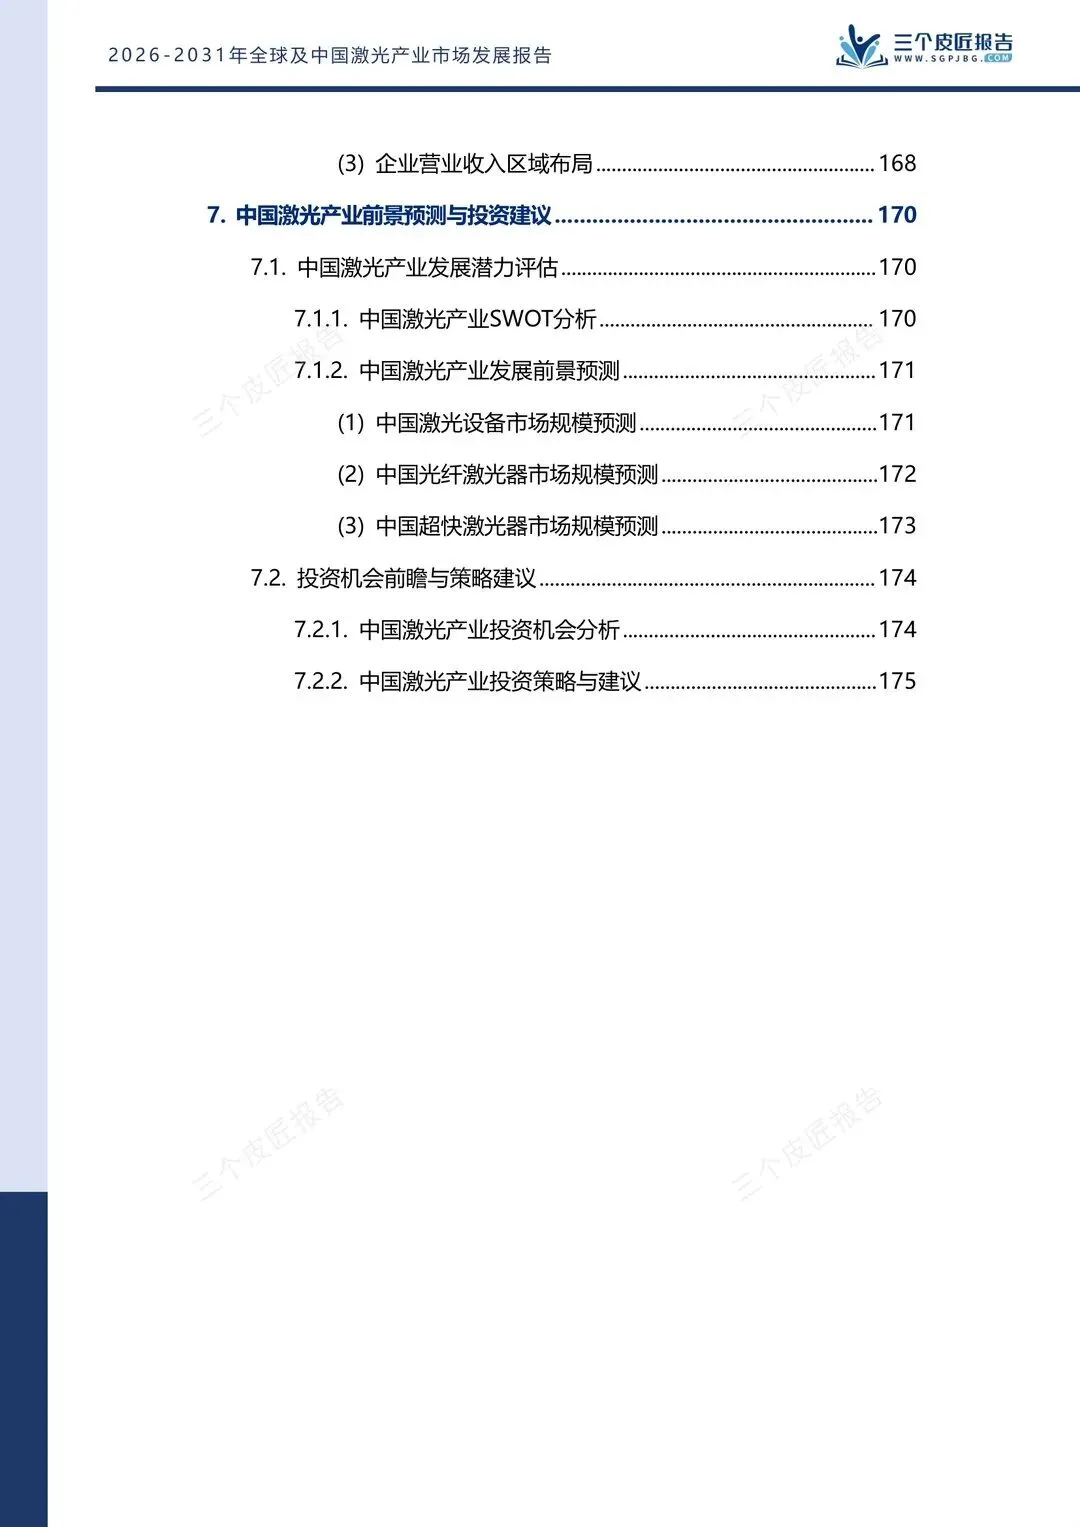
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告