研报速递
丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,AI行业必备工具
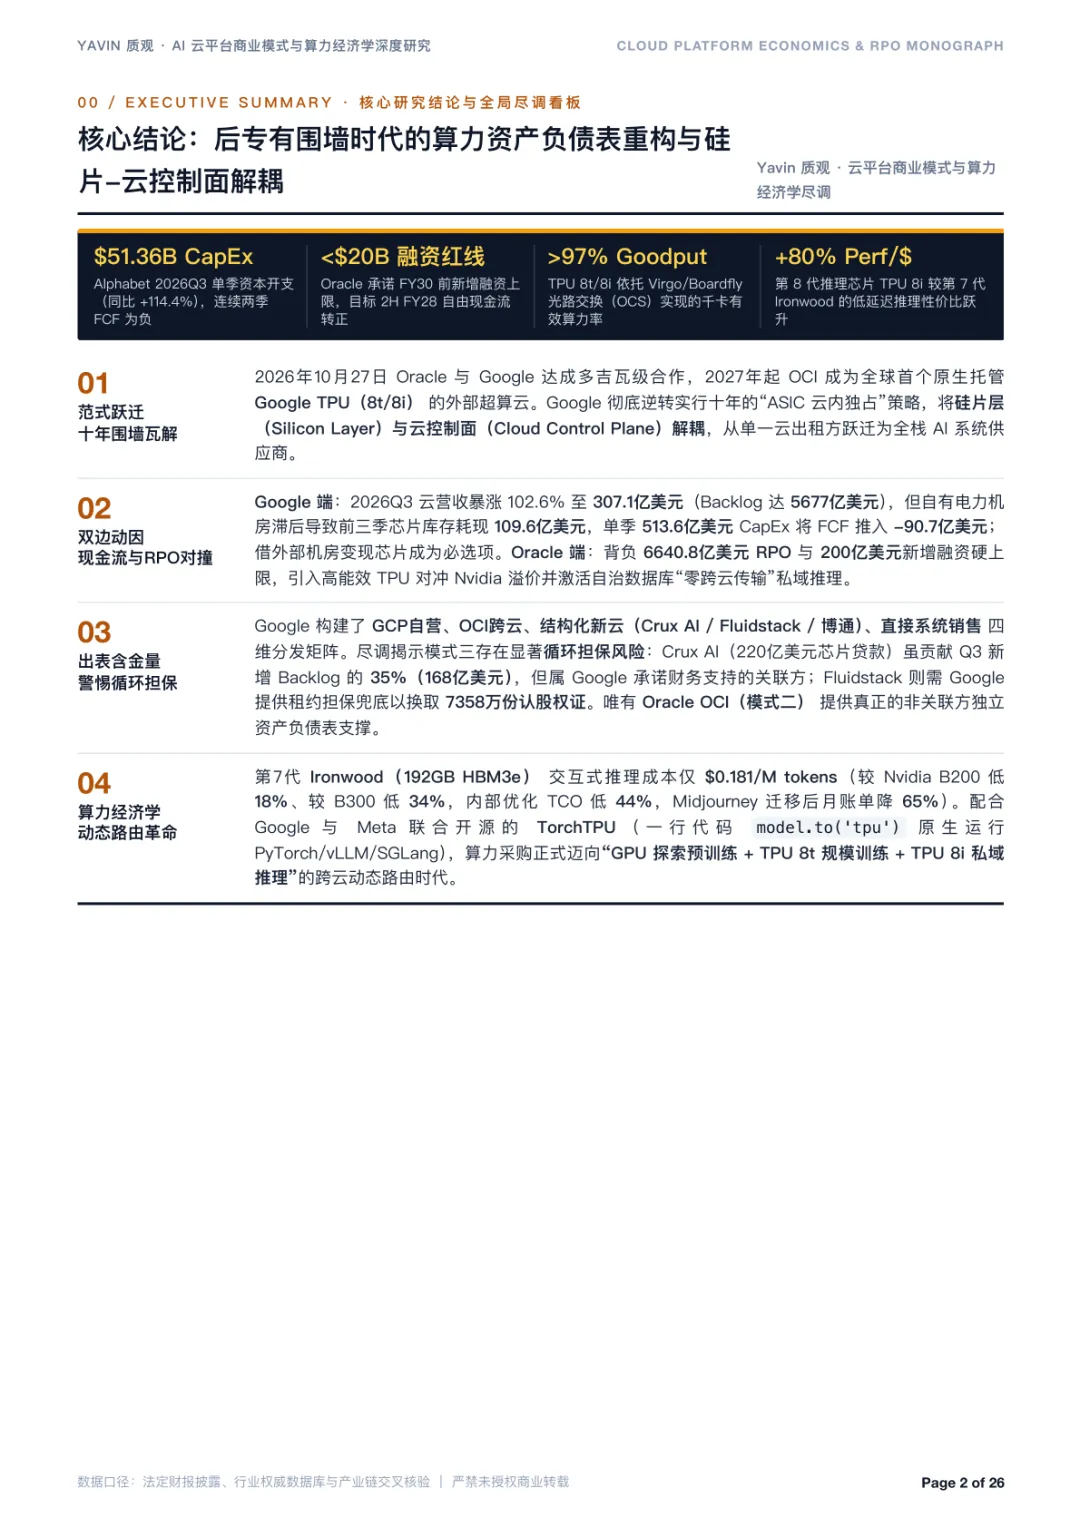
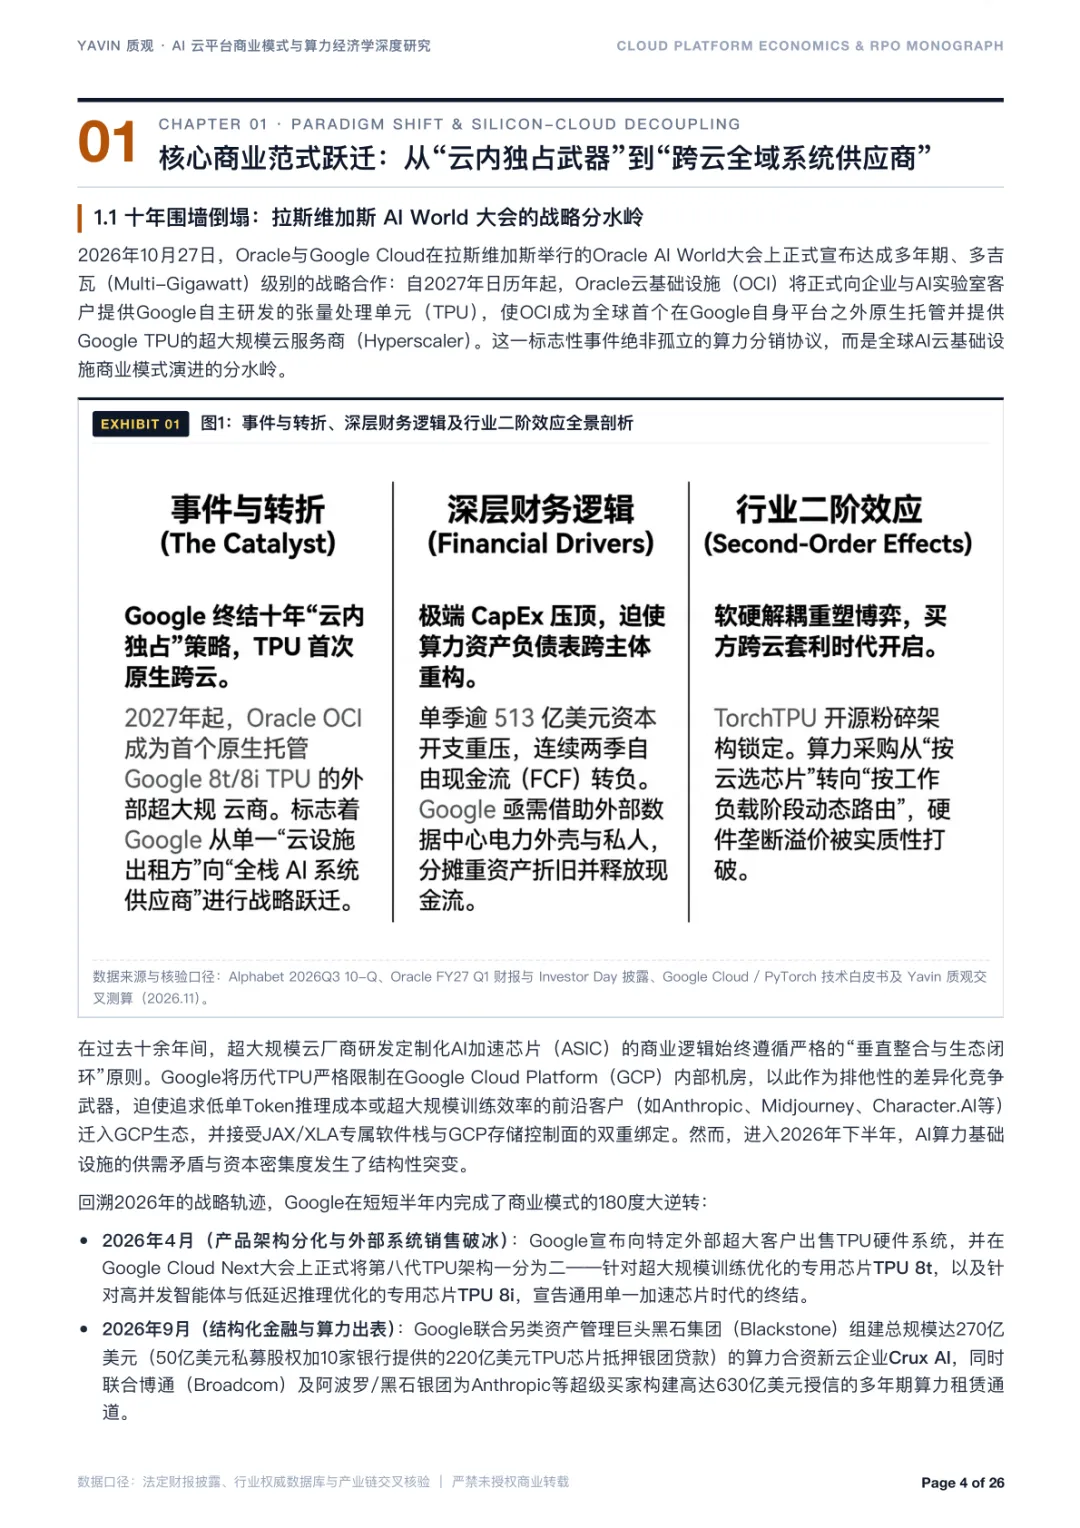
导读:AI 云平台商业模式变革深度研究材料,调研记录过往十年,自研 AI 加速芯片普遍限定在厂商自有云环境内部使用,硅硬件与云管控体系深度绑定。2026 年出现硬件向外输出的范式转变。
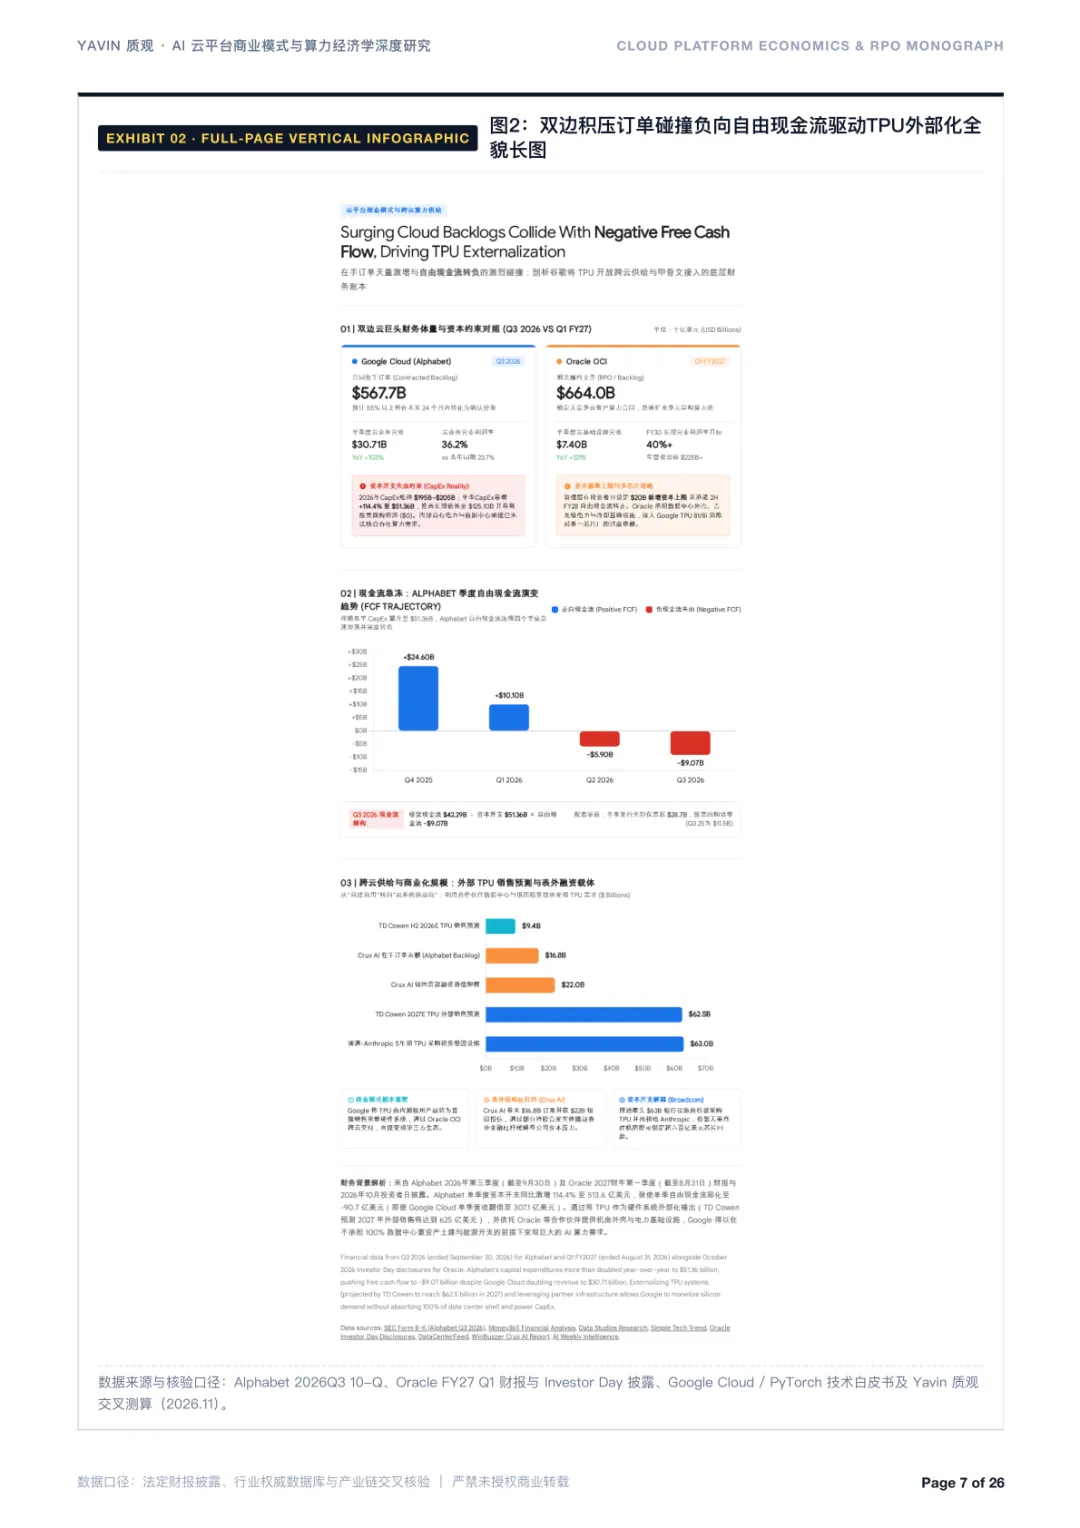
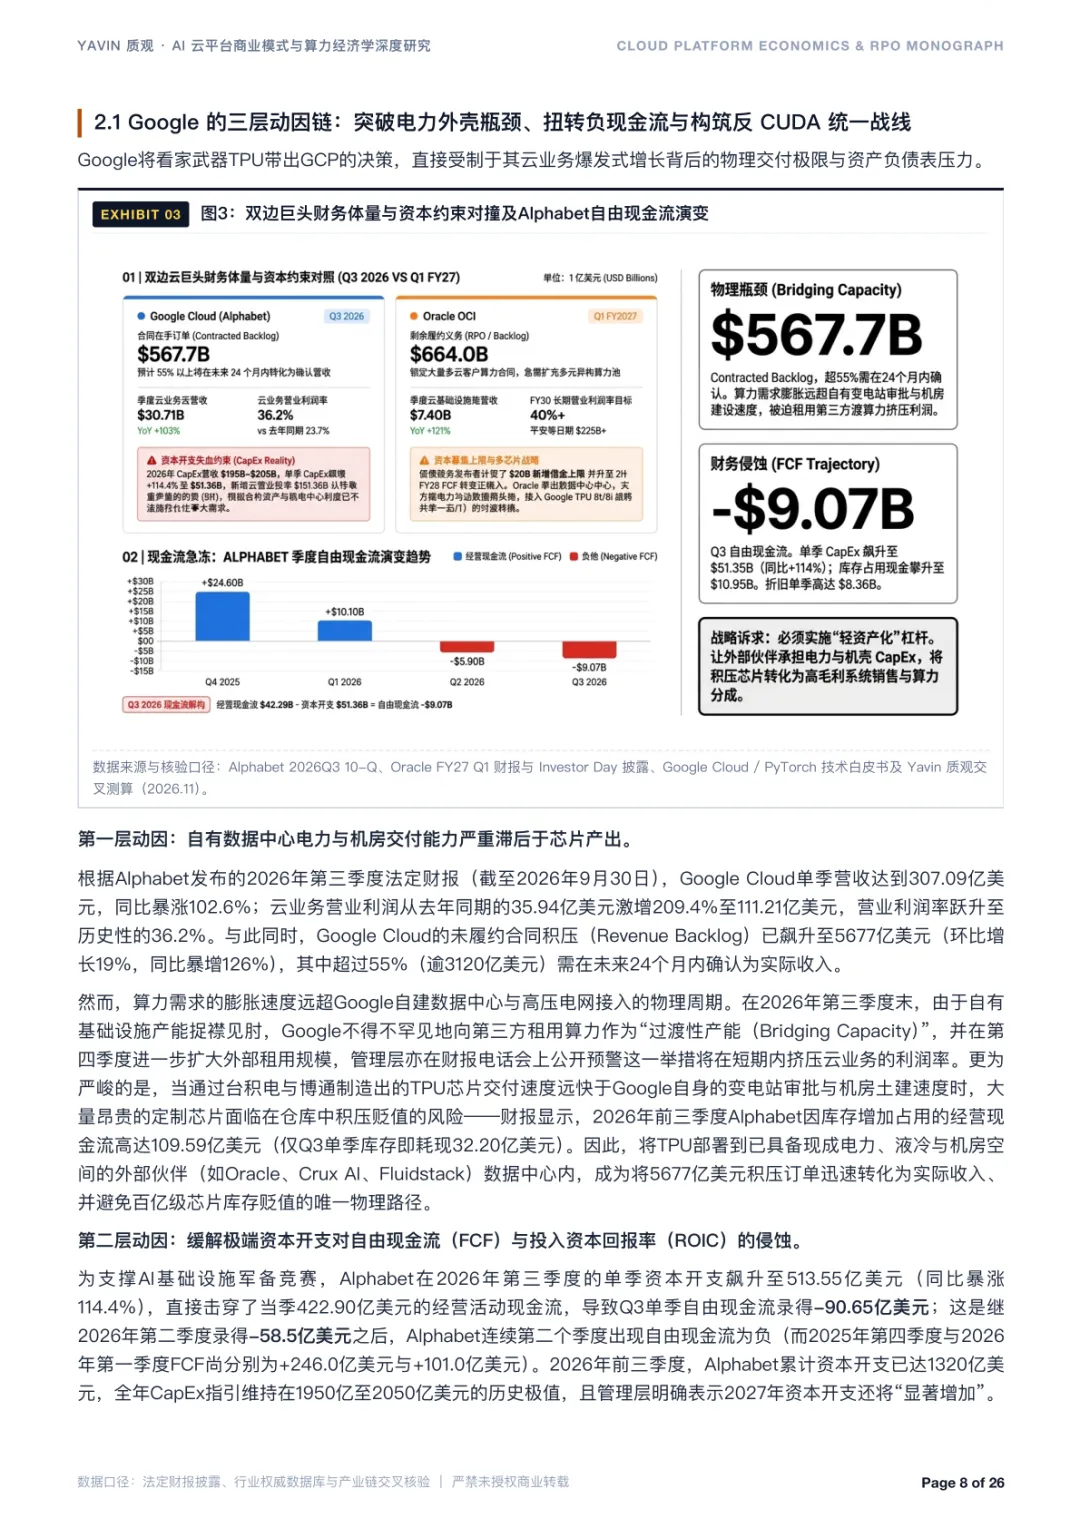
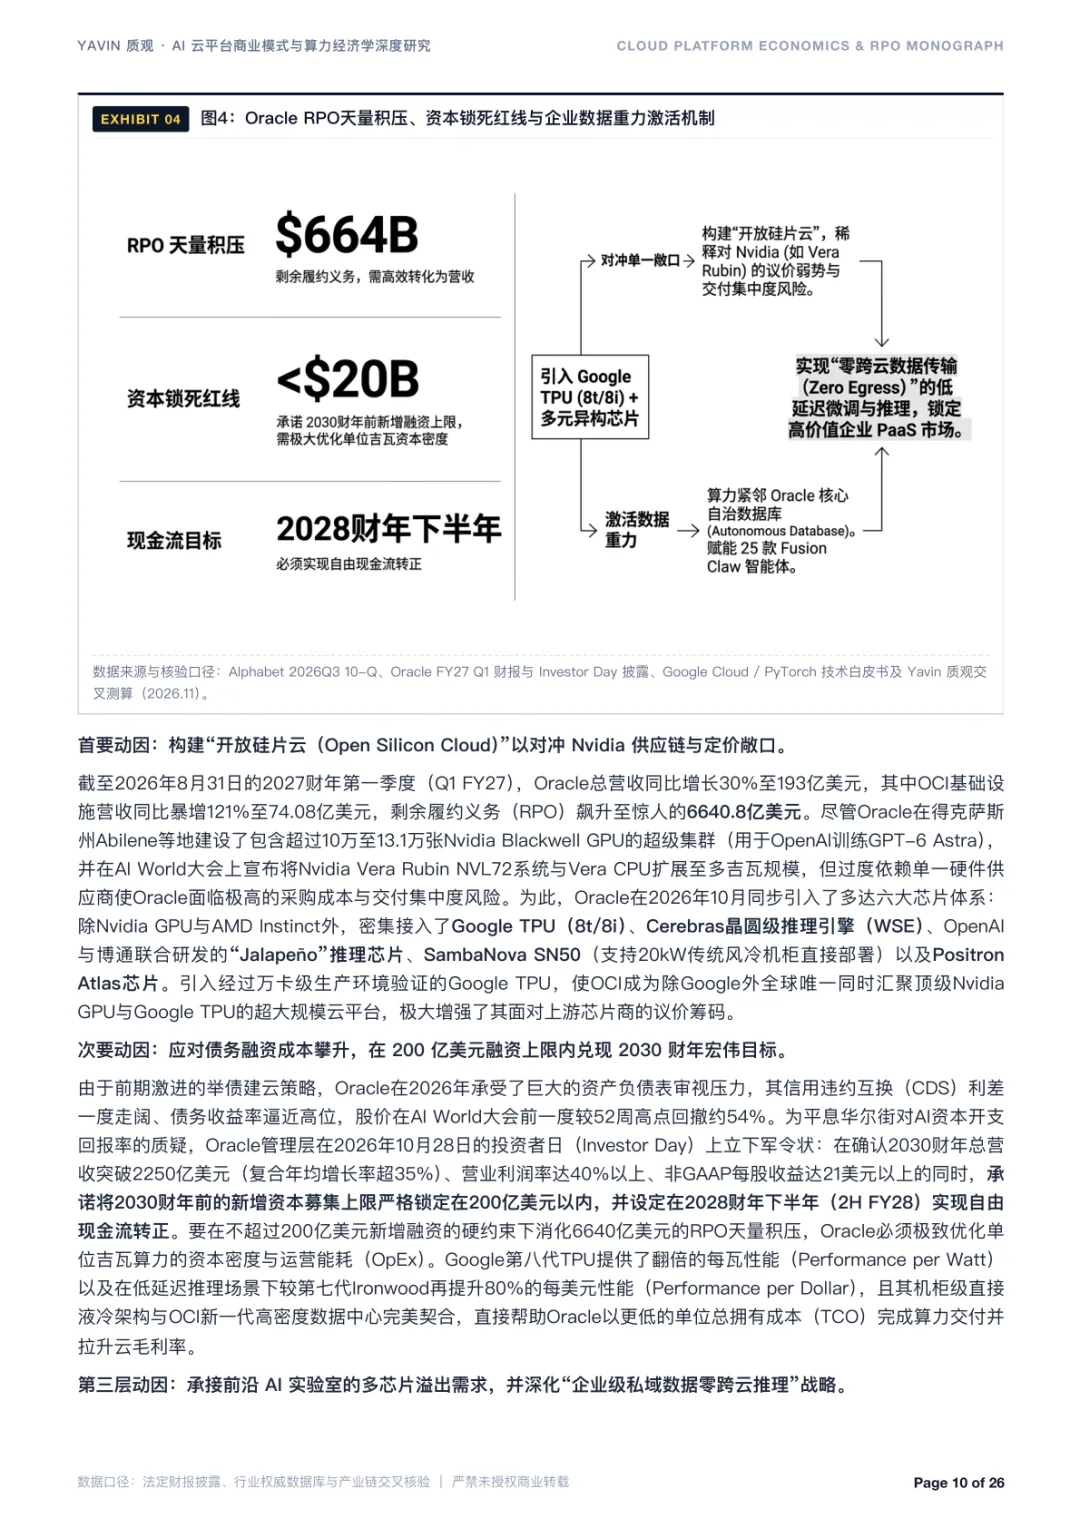
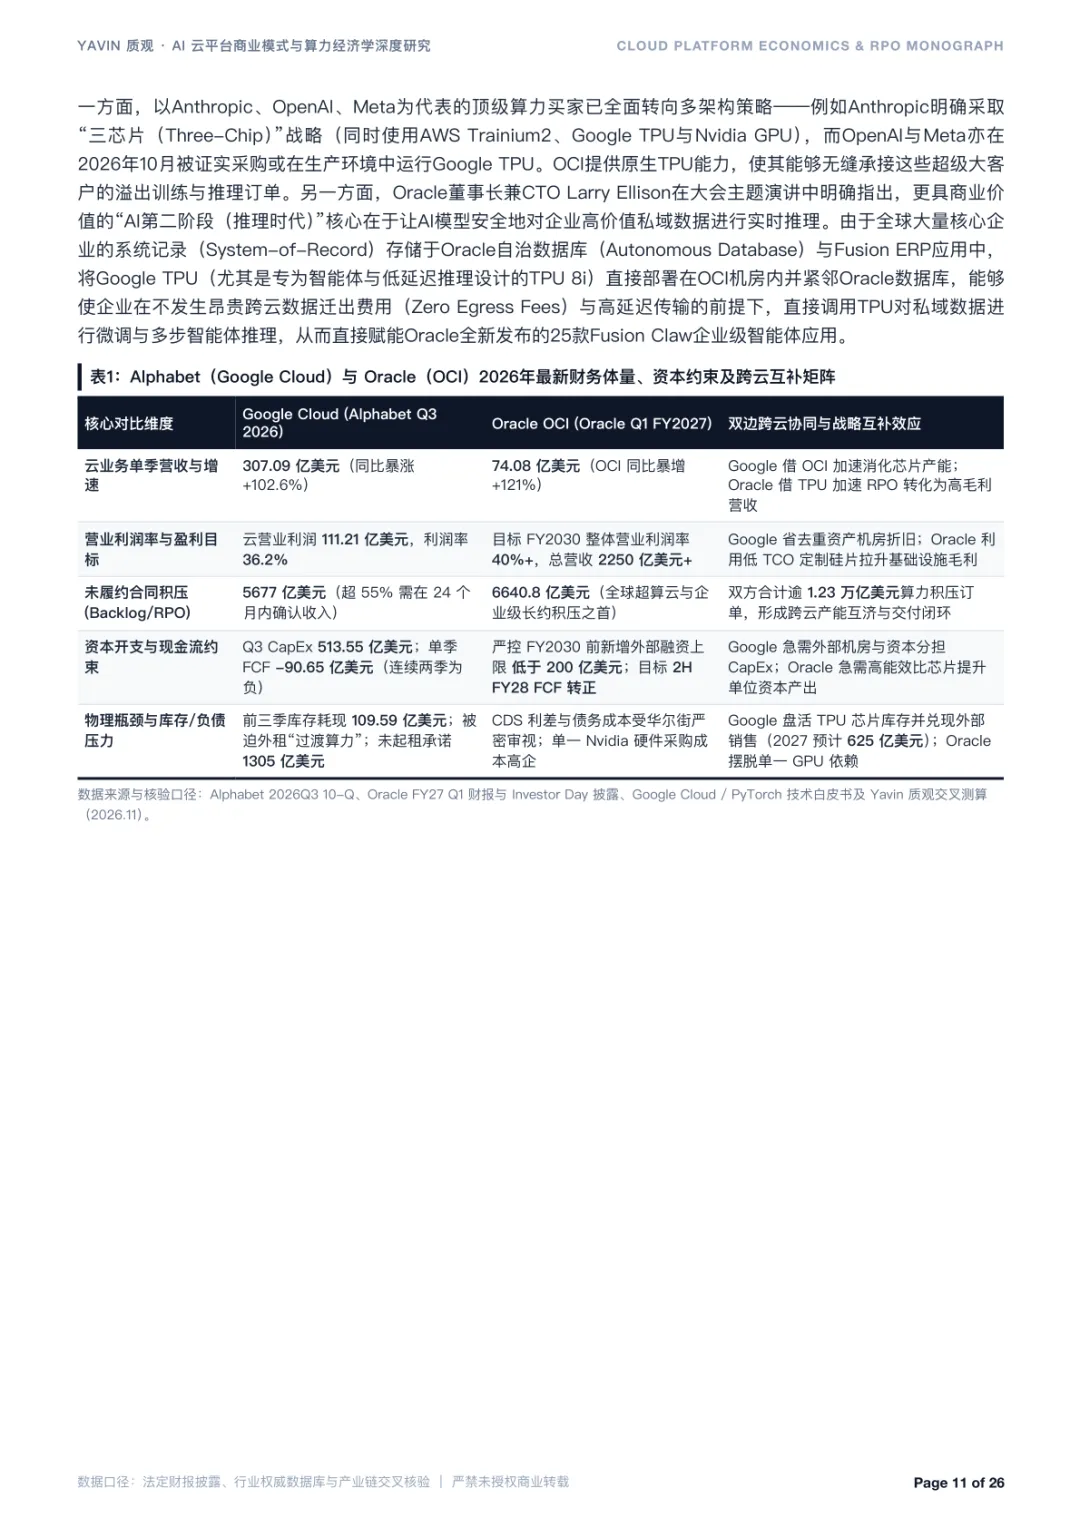
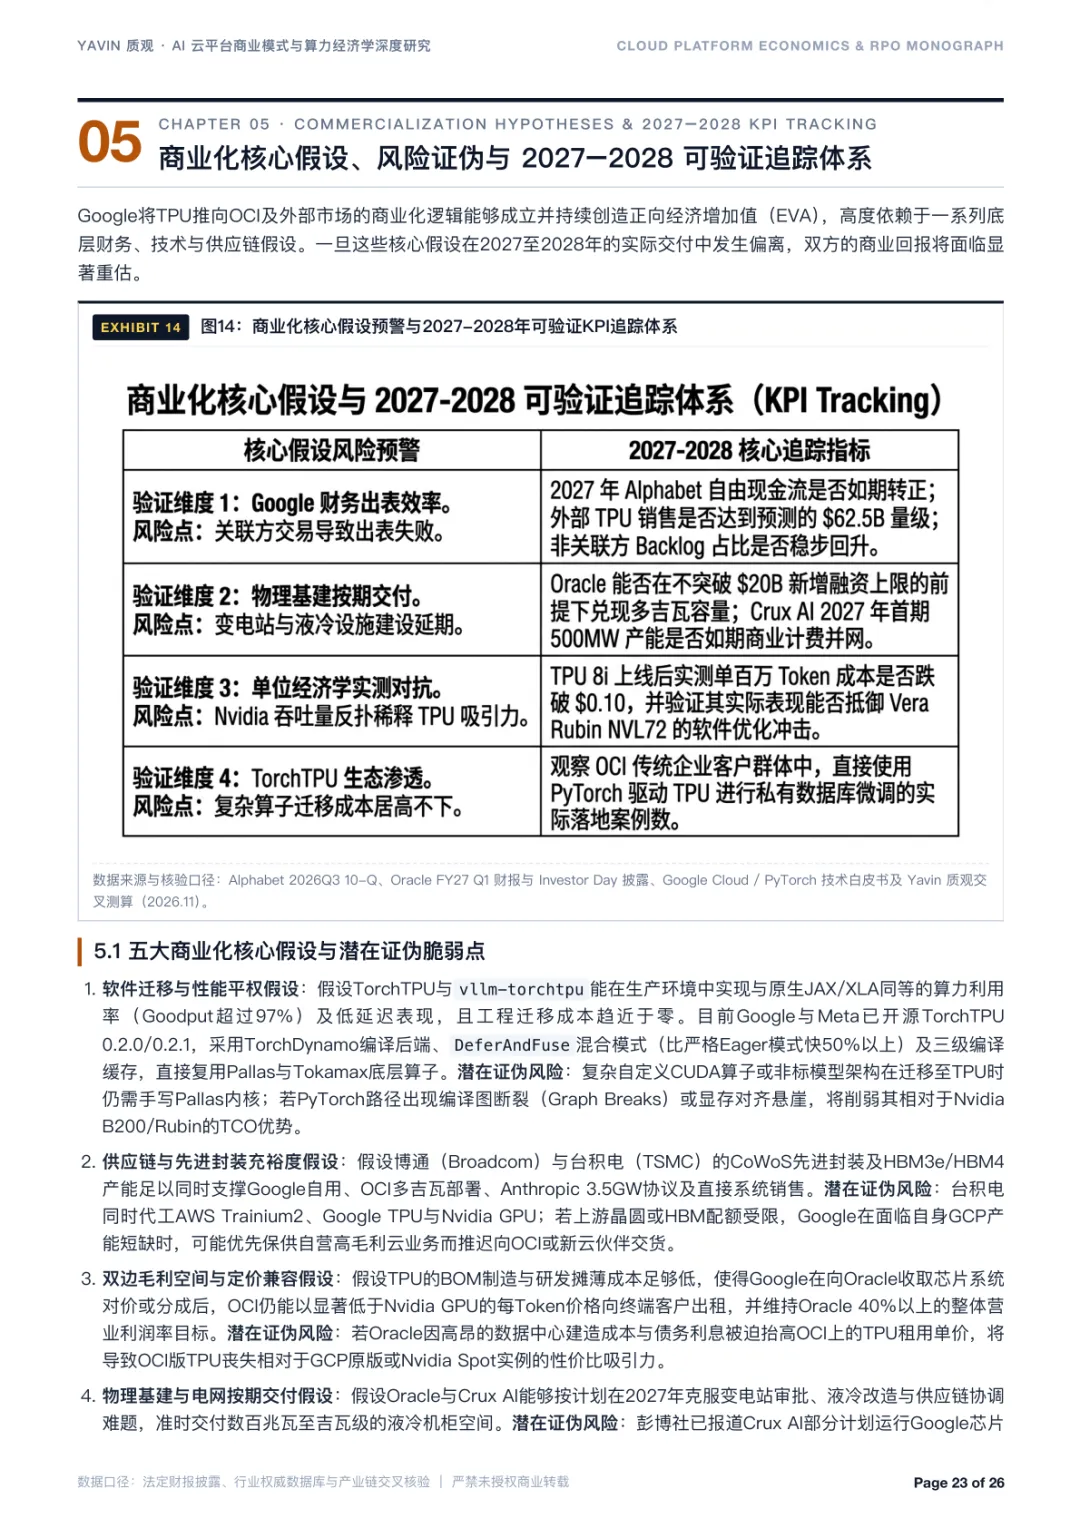
调研显示 Alphabet 单季资本开支规模冲高,连续两个季度录得负自由现金流。云业务合同积压体量庞大,但自有变电站、机房建设进度跟不上芯片产出速度,出现芯片库存占用大量现金的客观状况。
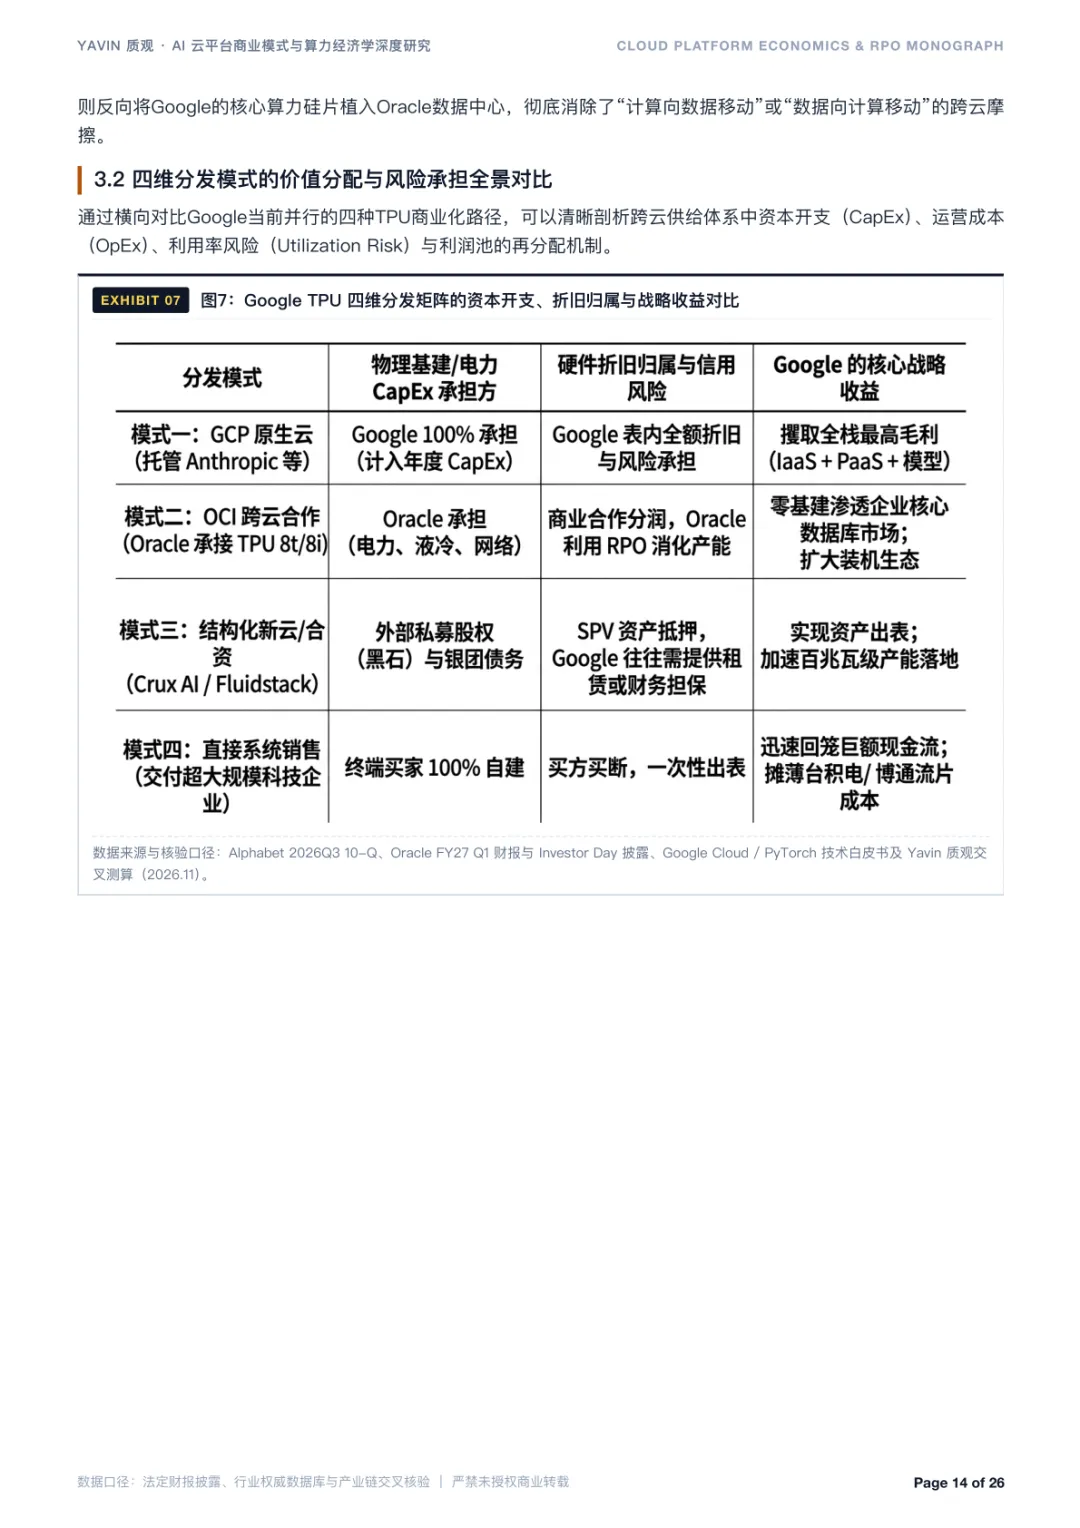
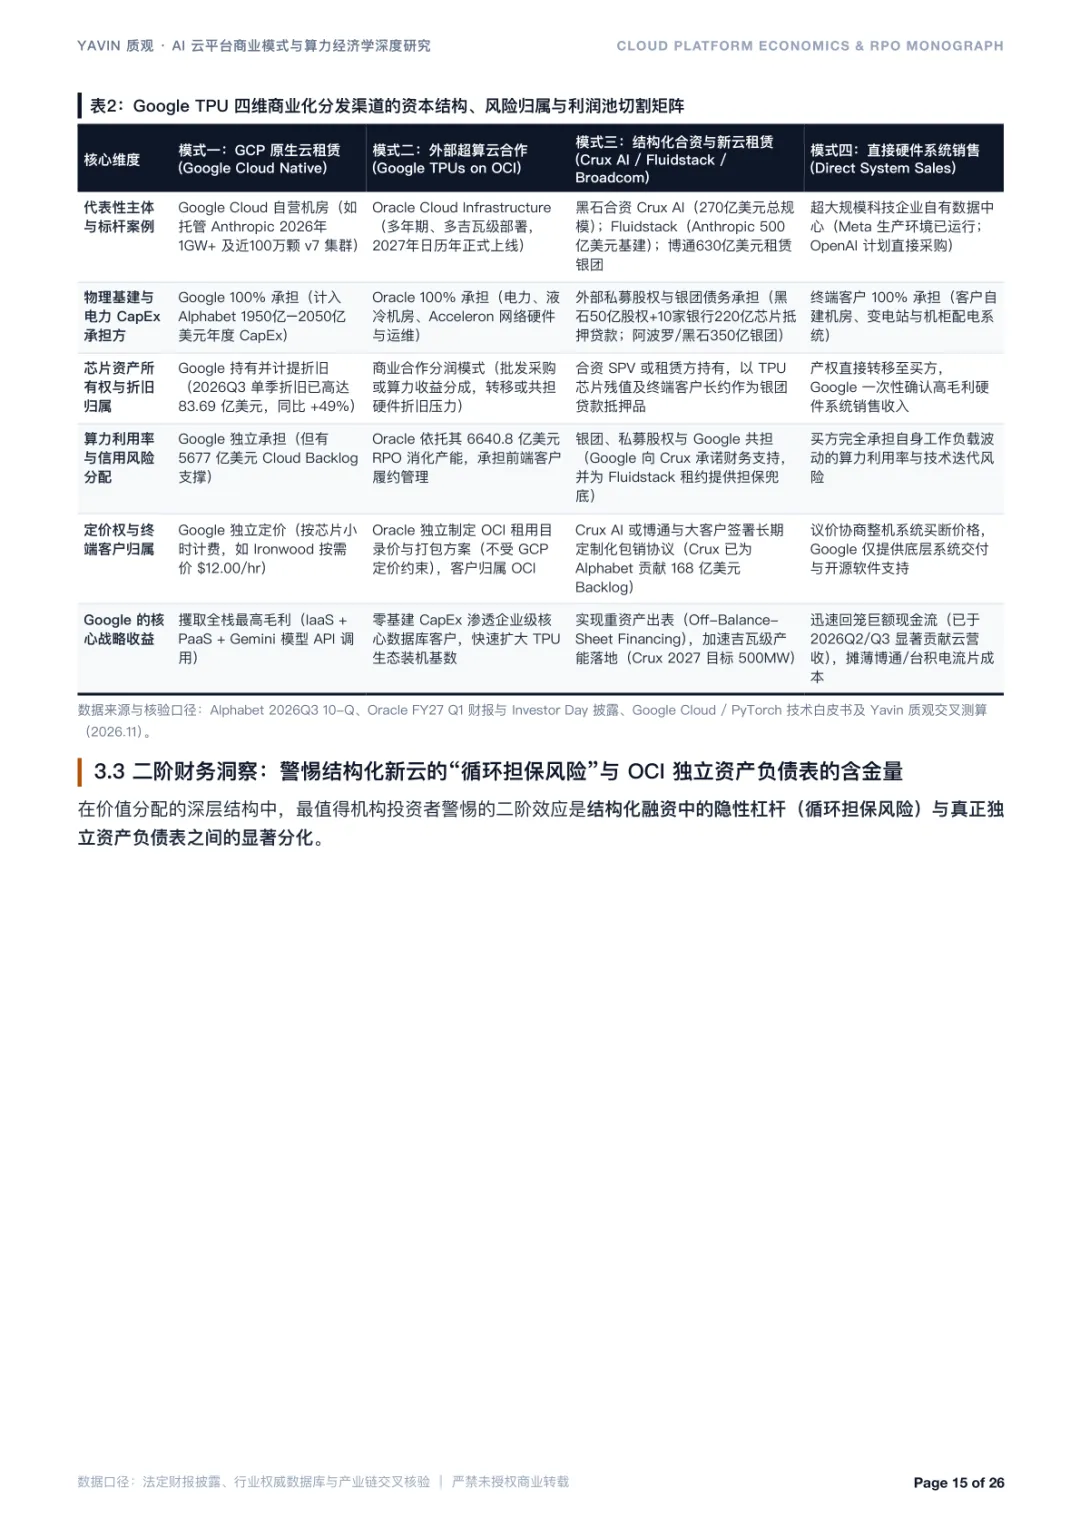
调研记录为消化芯片产能,硬件供给分化成四条并行路径,包含自有云托管、外部大型云合作、联合资本机构搭建新算力平台,还有直接向大型科技企业做硬件系统售卖。
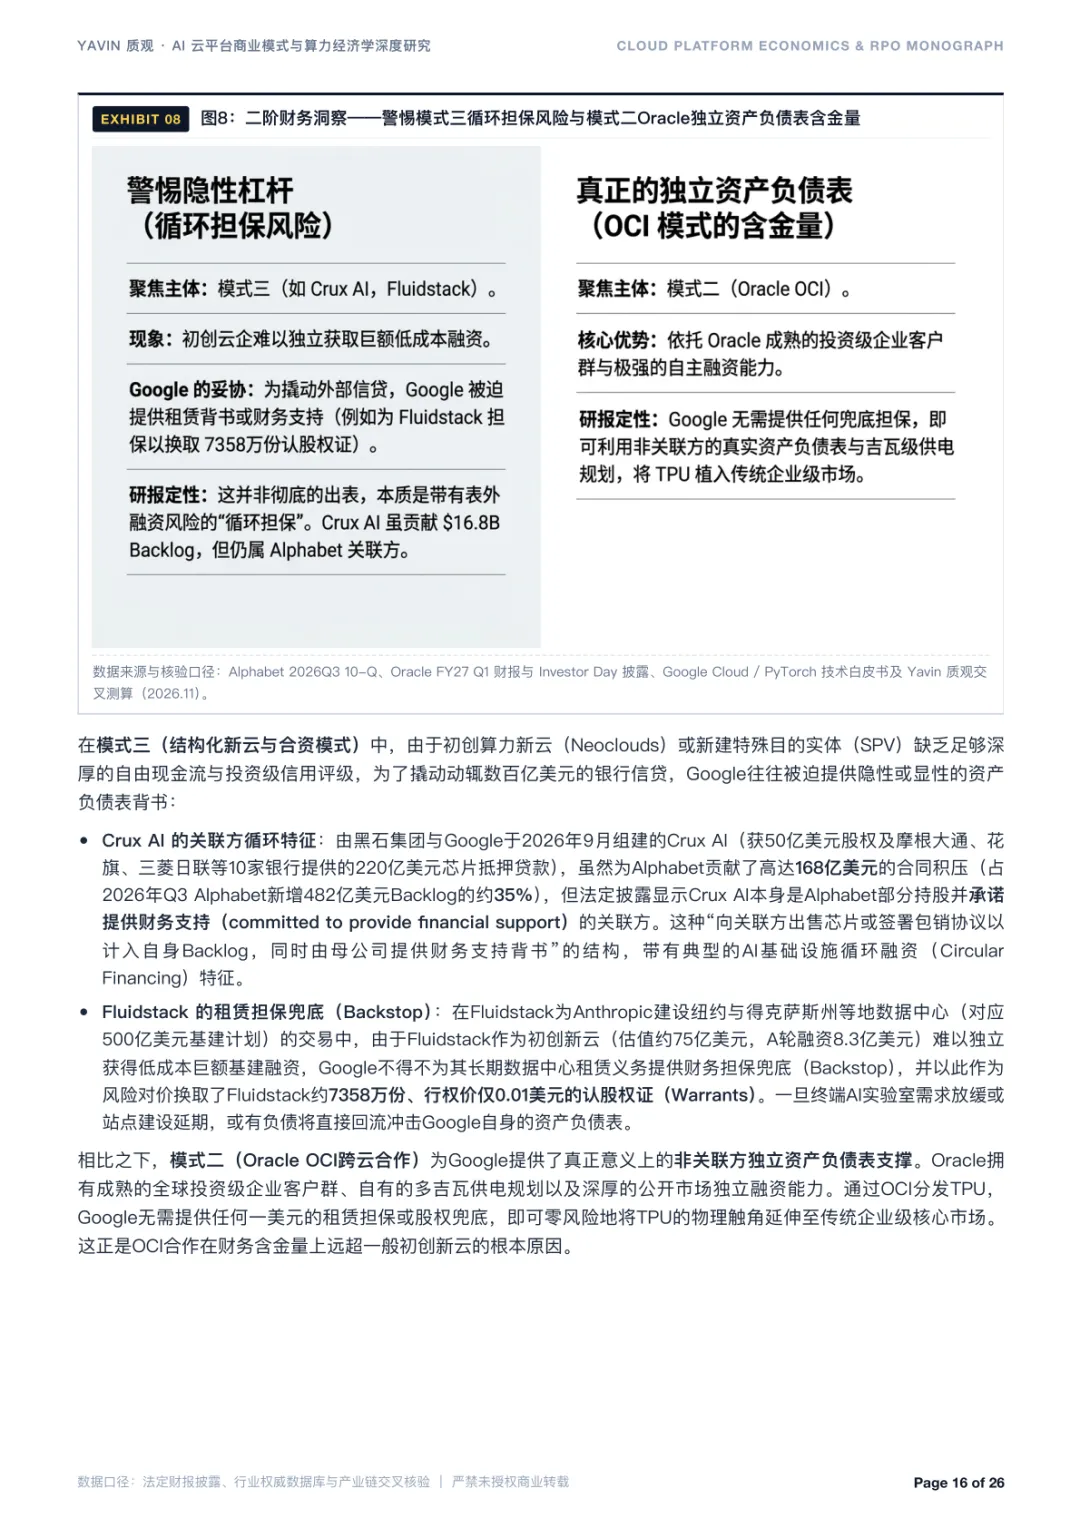
调研记录部分联合资本搭建的算力平台,存在关联担保的客观现实。相关主体拿到大额银团信贷,但是背后需要原始芯片厂商提供财务承诺,并非完全脱离母体风险的资产出表。只有外部大型云合作模式,使用非关联方独立资产负债表。
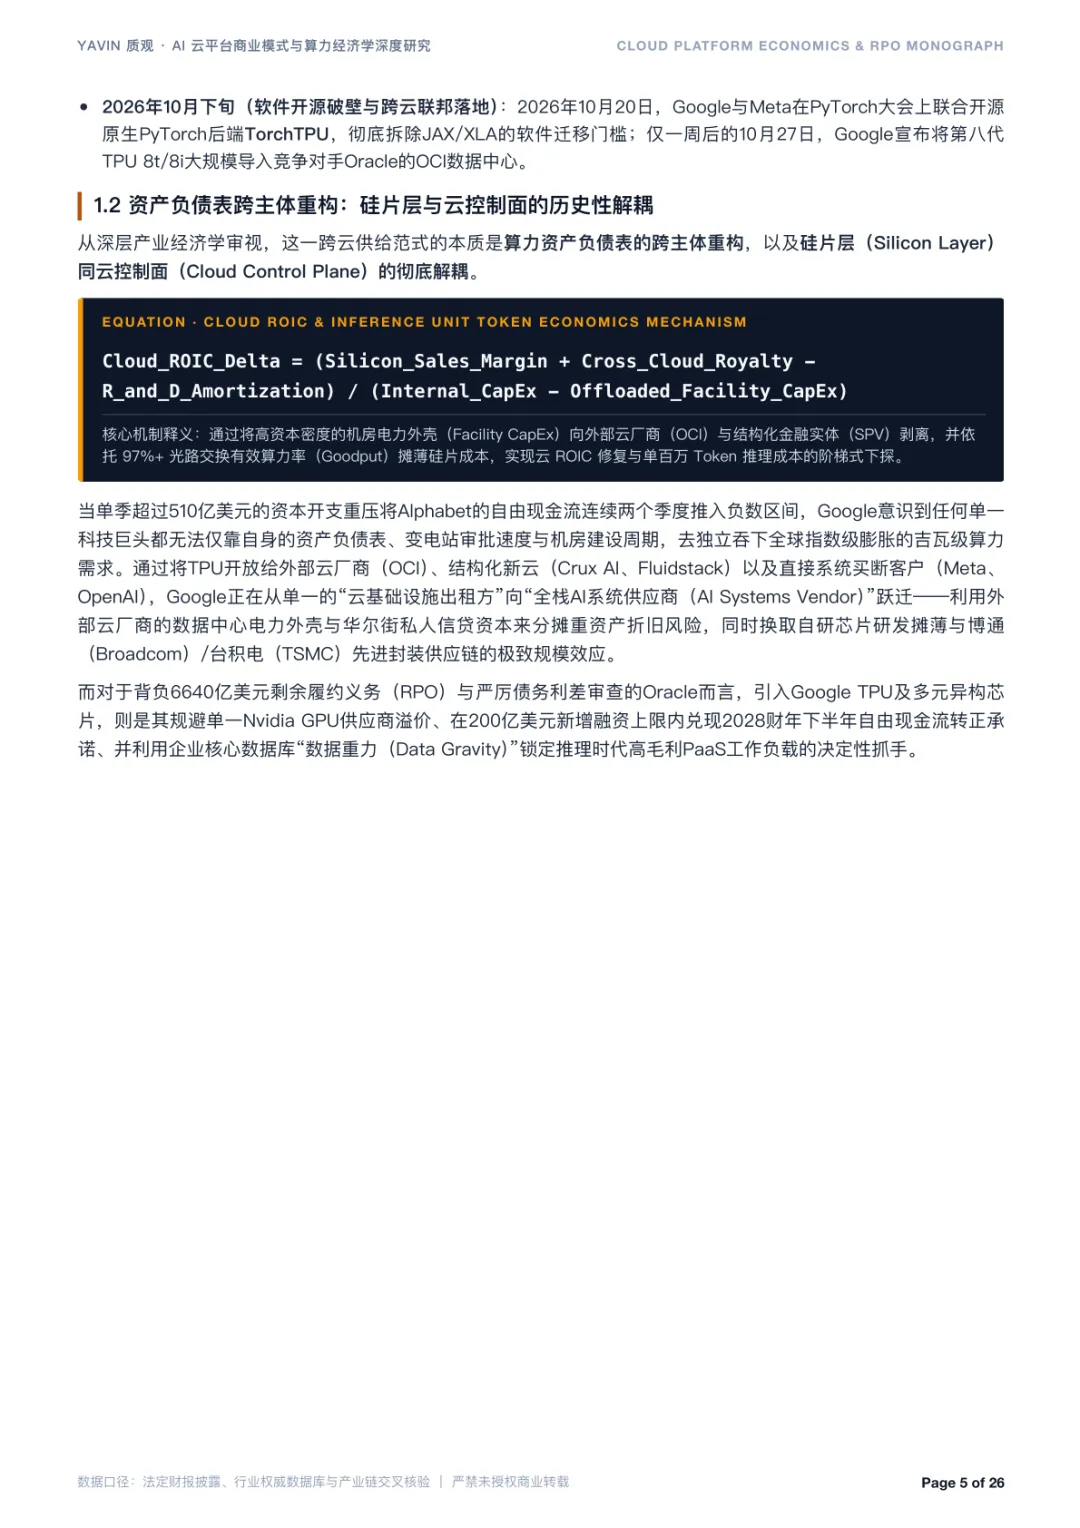
调研记录 Oracle 方面手握体量庞大的剩余履约义务,同时设置新增融资额度的硬性上限。引入外部异构芯片,用来降低对单一硬件供应商的依赖,同时服务企业私有数据库就近推理的业务场景。
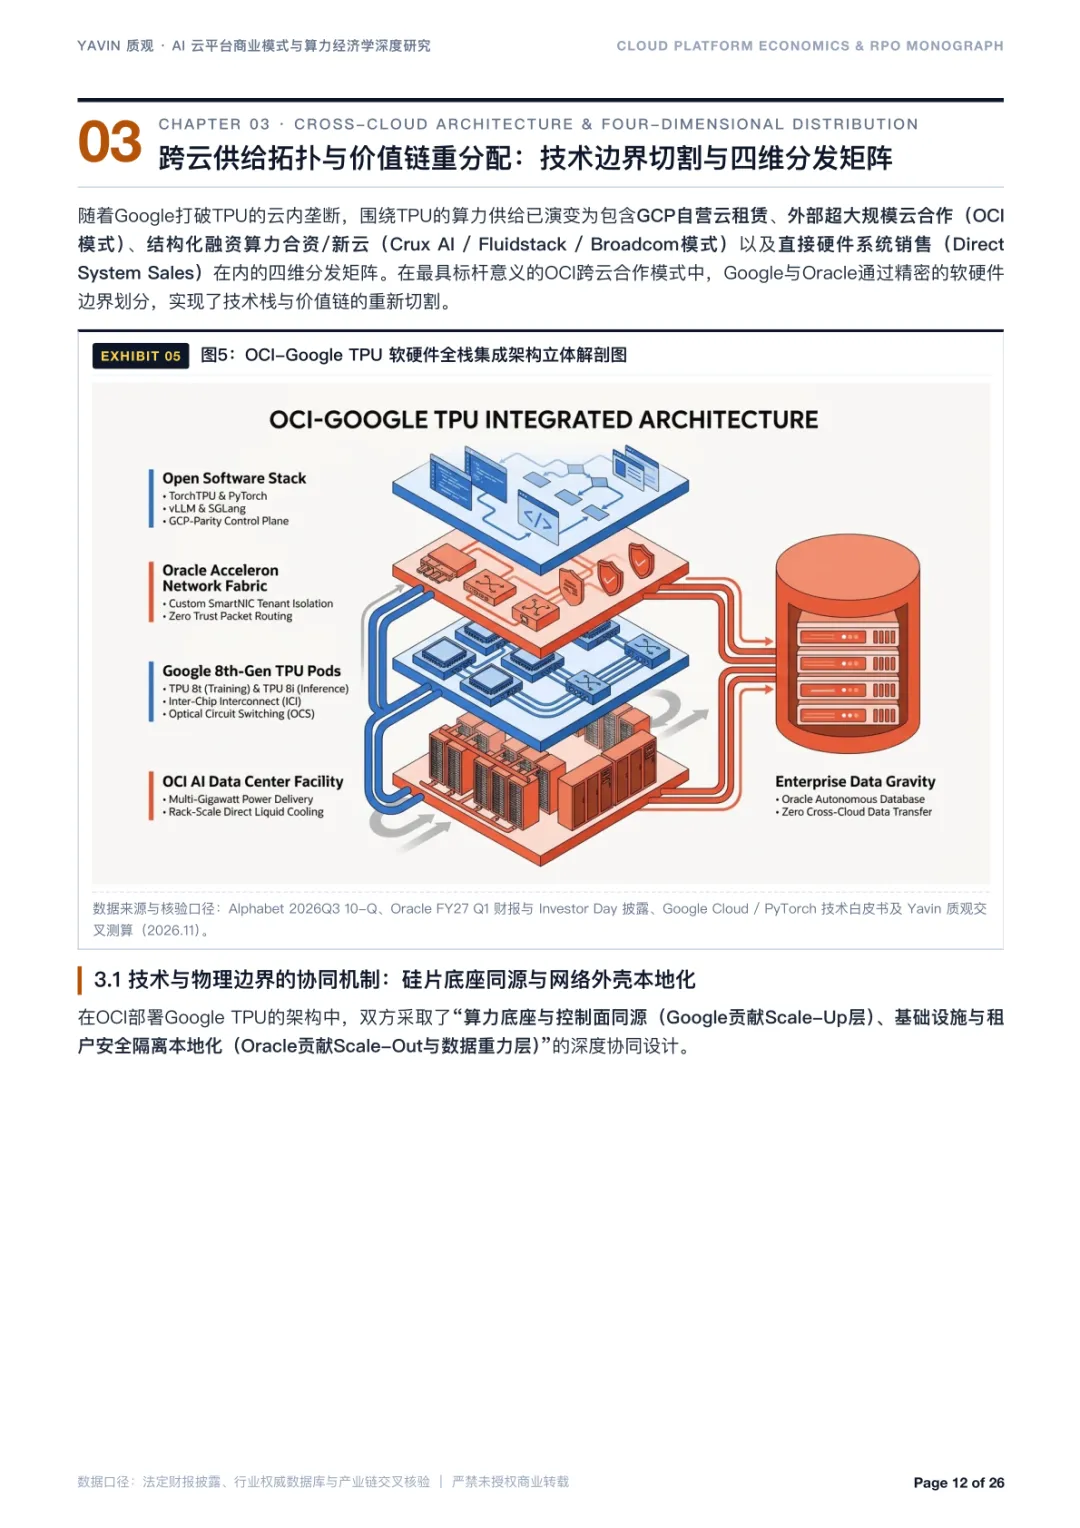
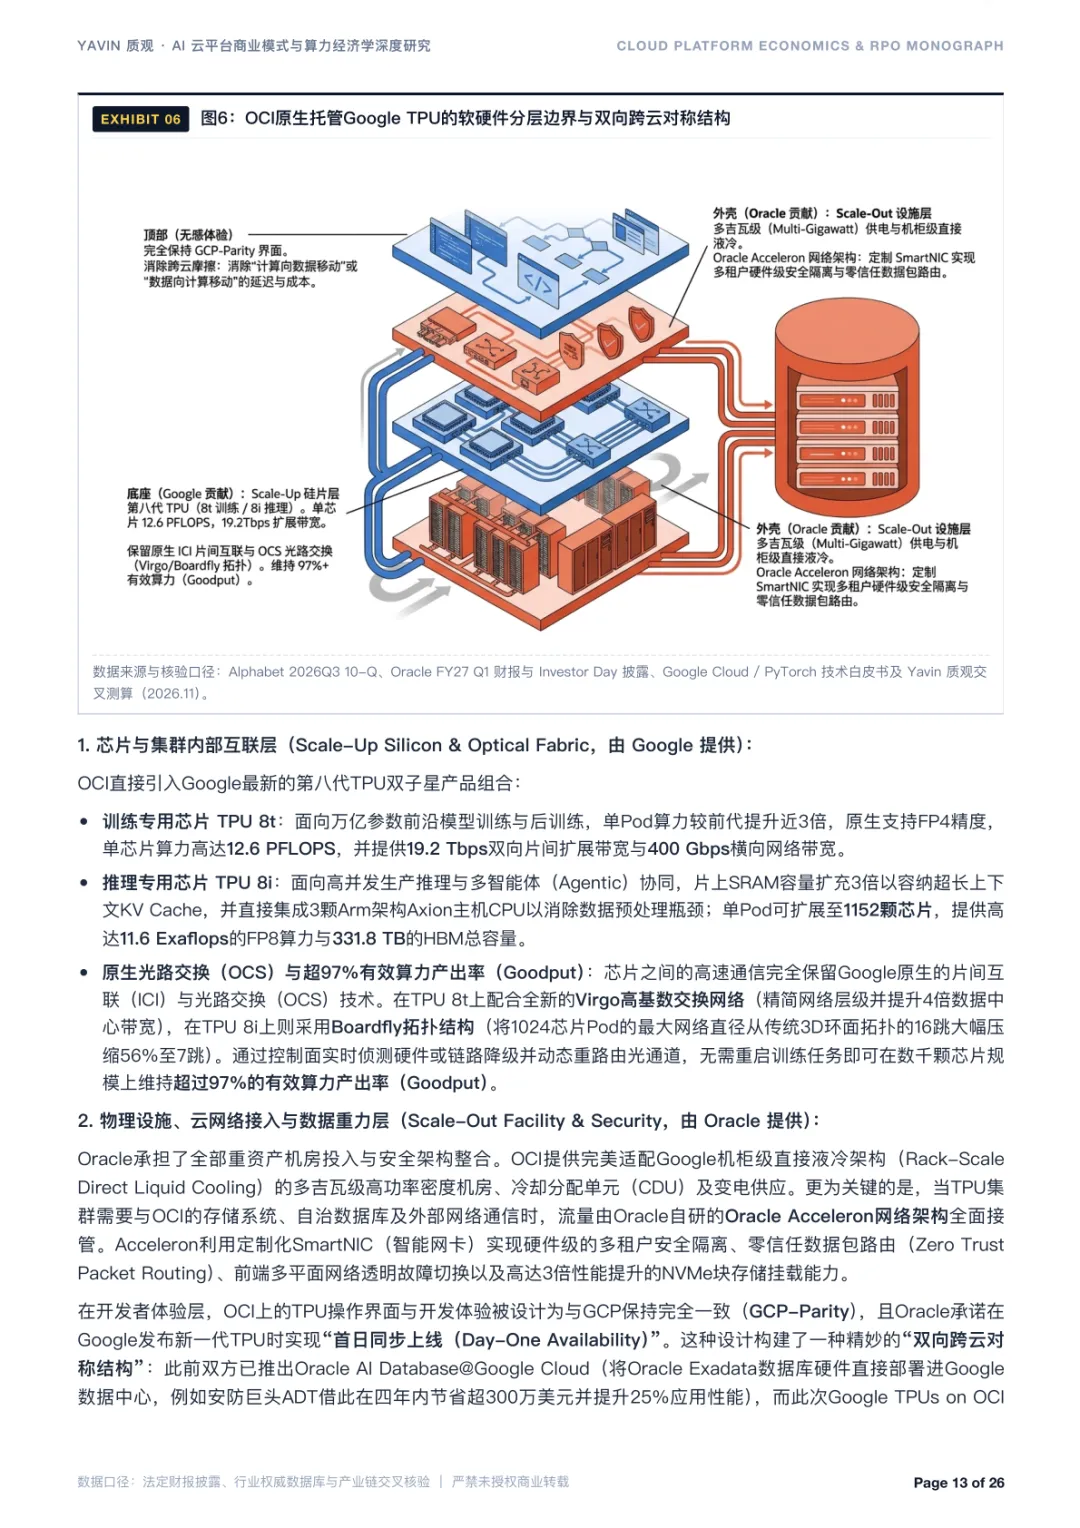
调研记录双方跨云合作形成分层架构,芯片、高速互联模块由芯片方提供,液冷机房、供电、租户隔离网络由云合作方承担,对外开发的操作界面维持和原生平台一致的使用体验。
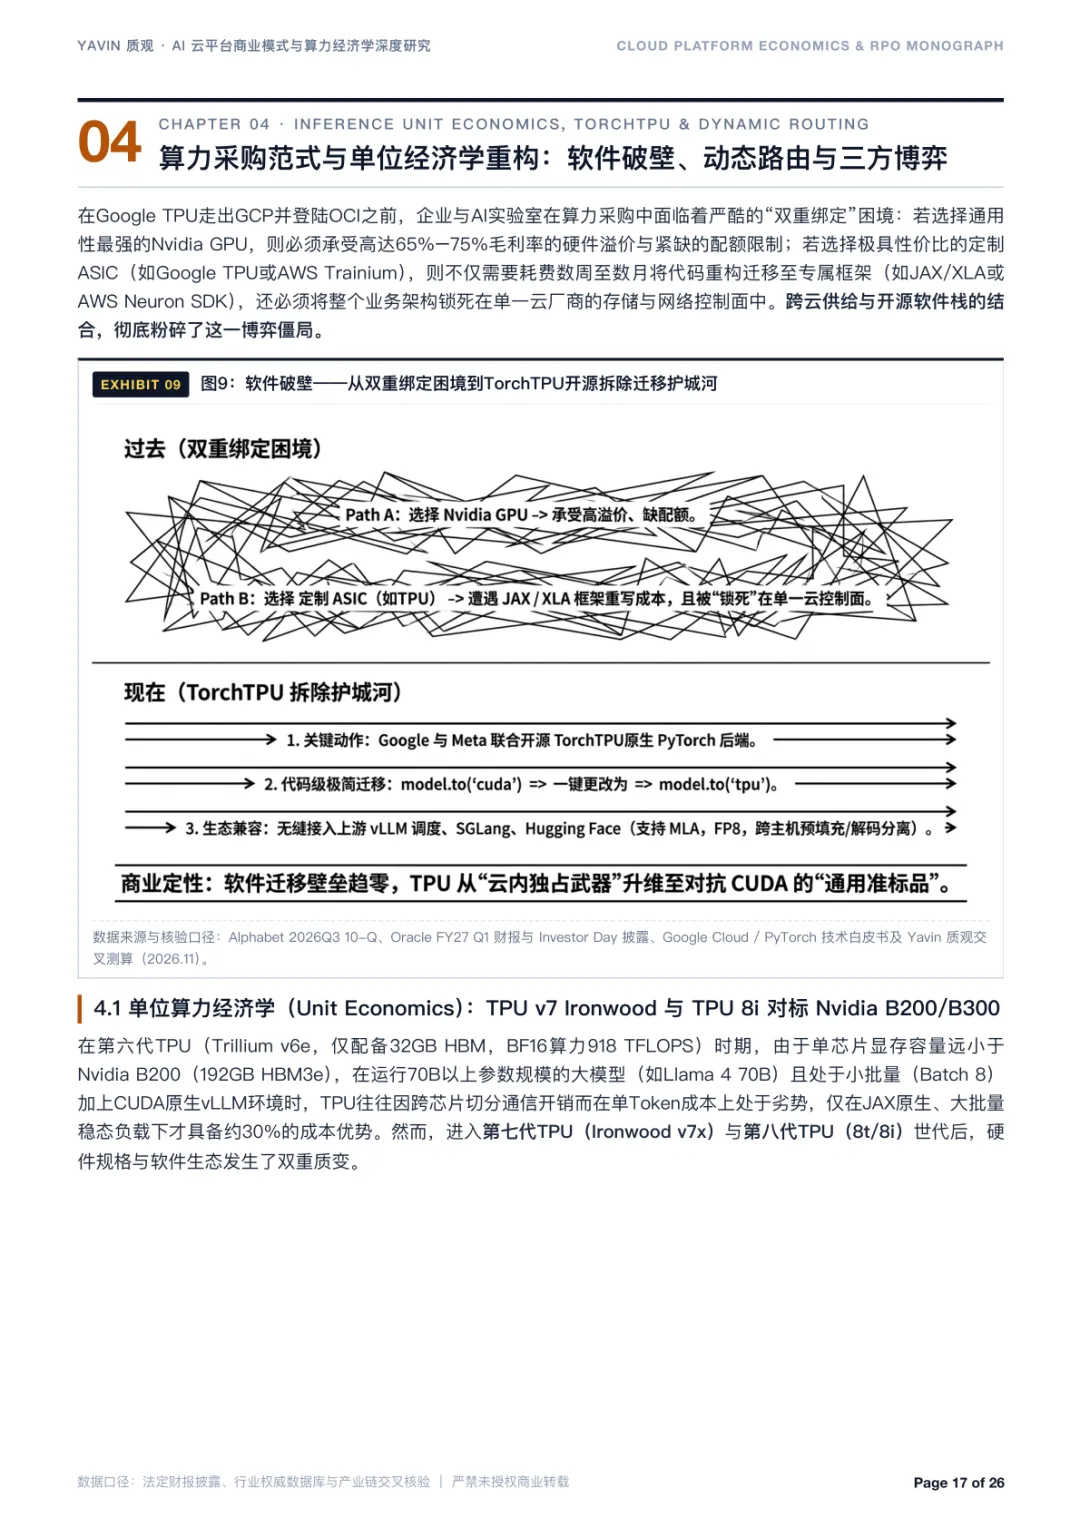
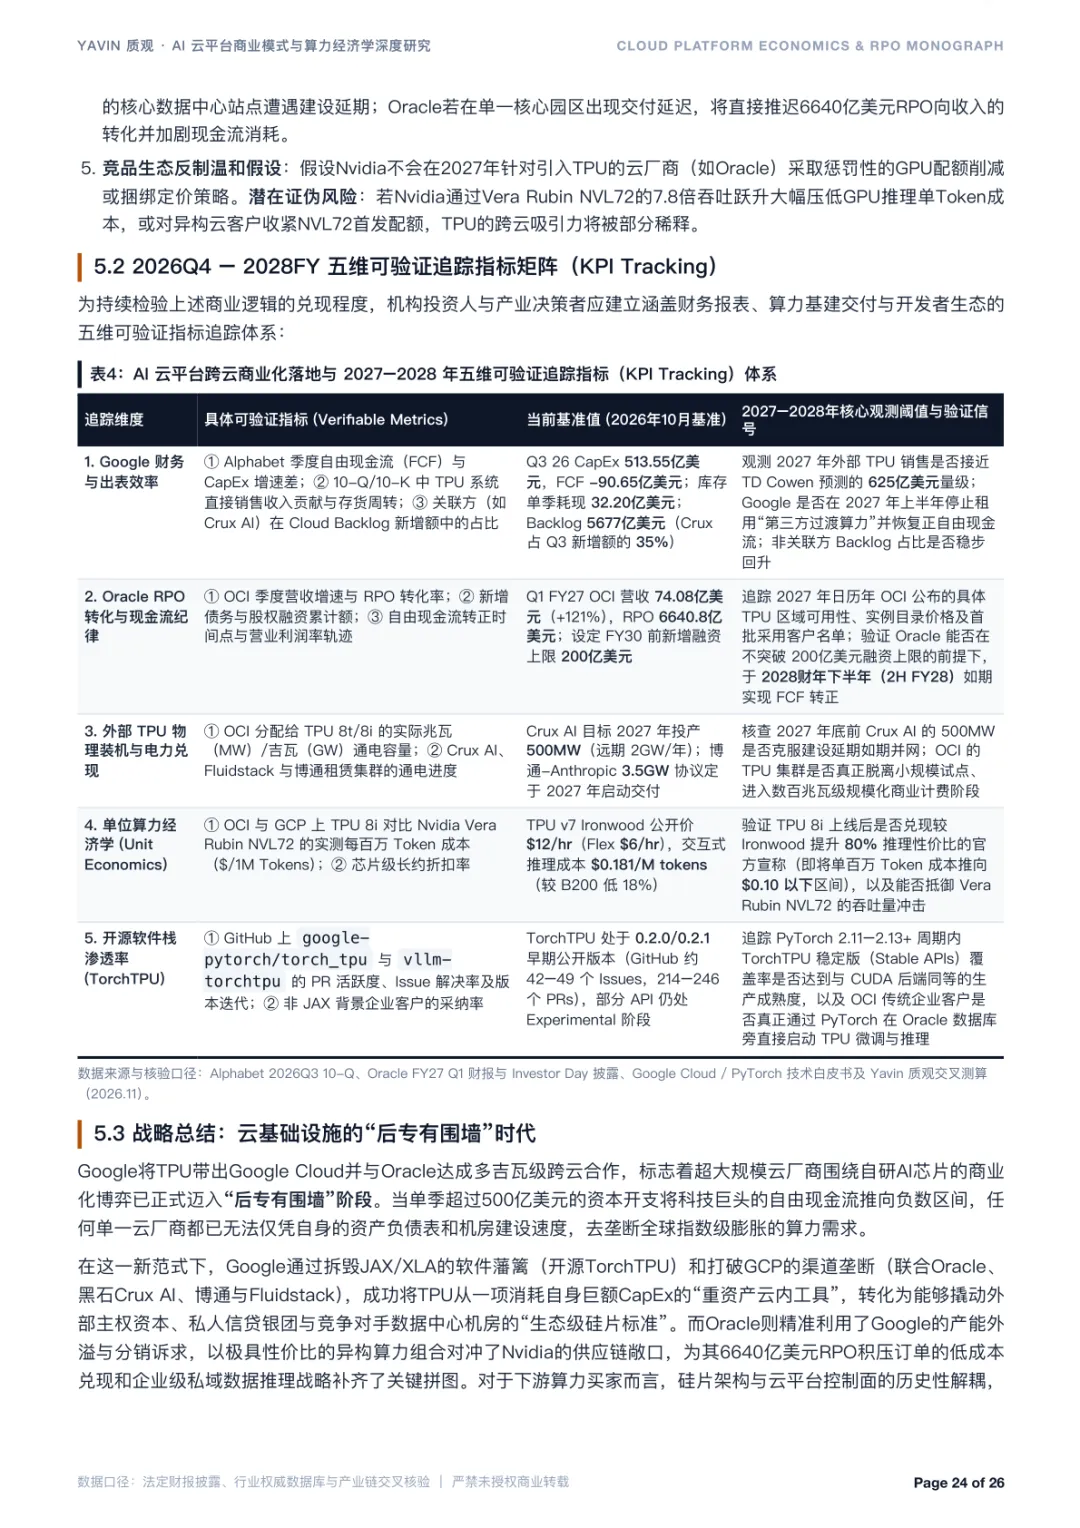
调研记录 TorchTPU 完成开源,改变过往代码迁移成本高的现状。开发者只需要简单修改设备指向代码,主流大模型推理调度工具就可以直接在这套芯片上面运行,降低跨硬件切换的工程门槛。
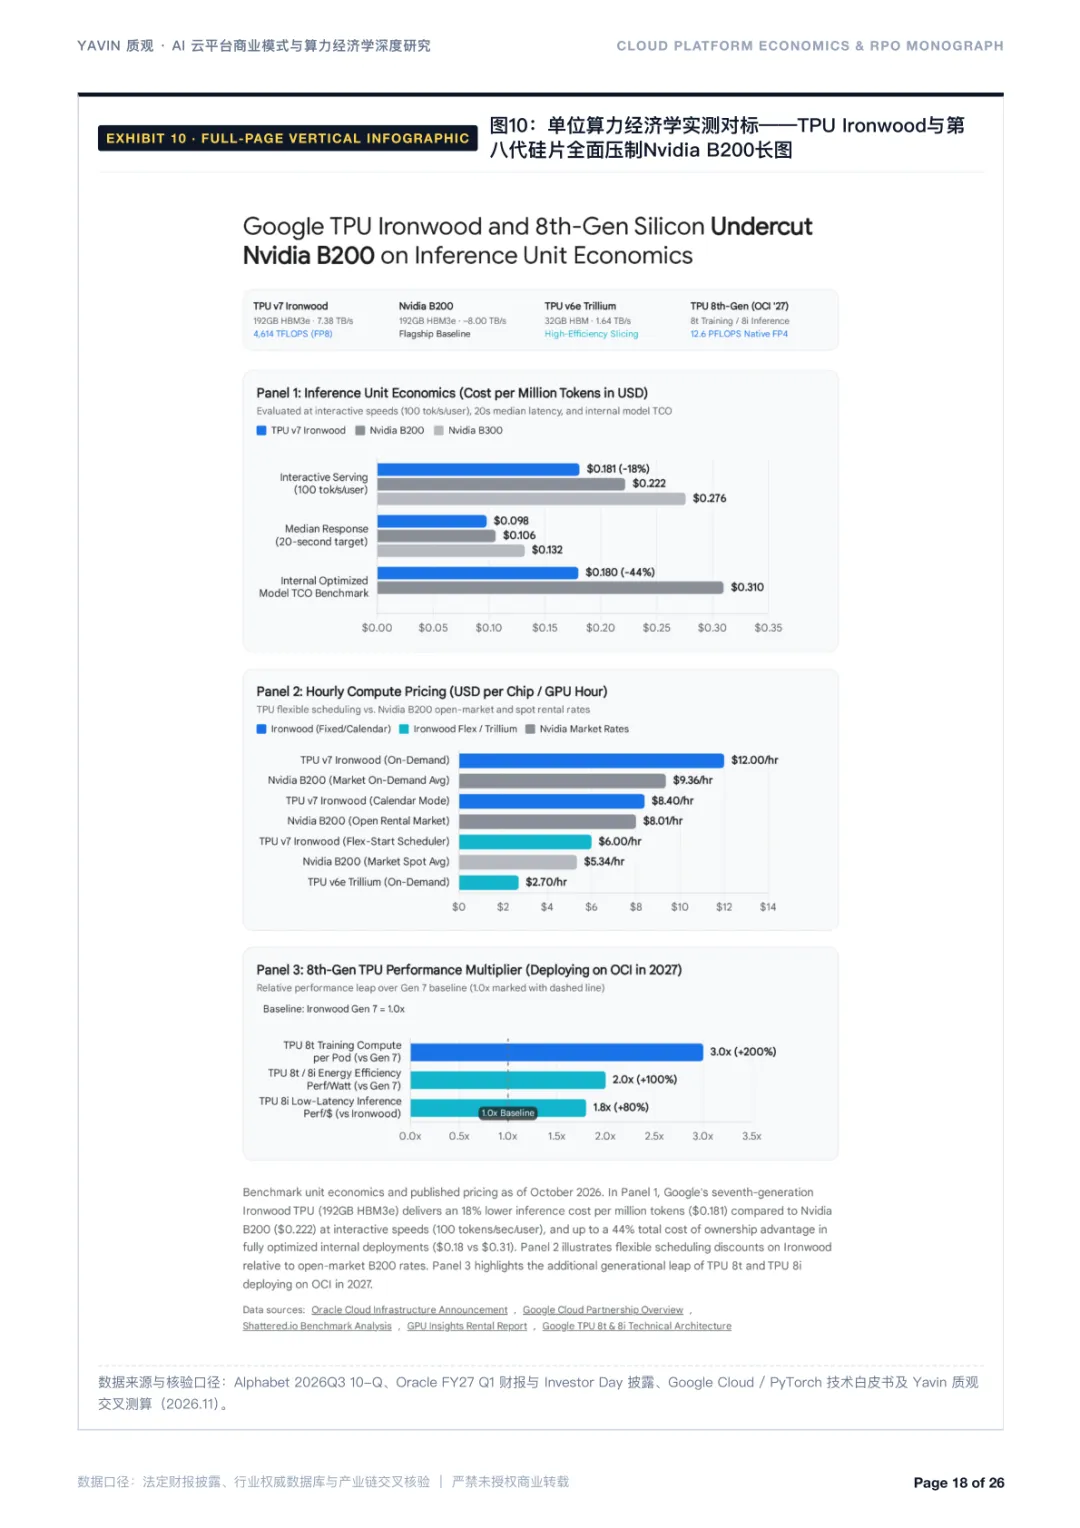
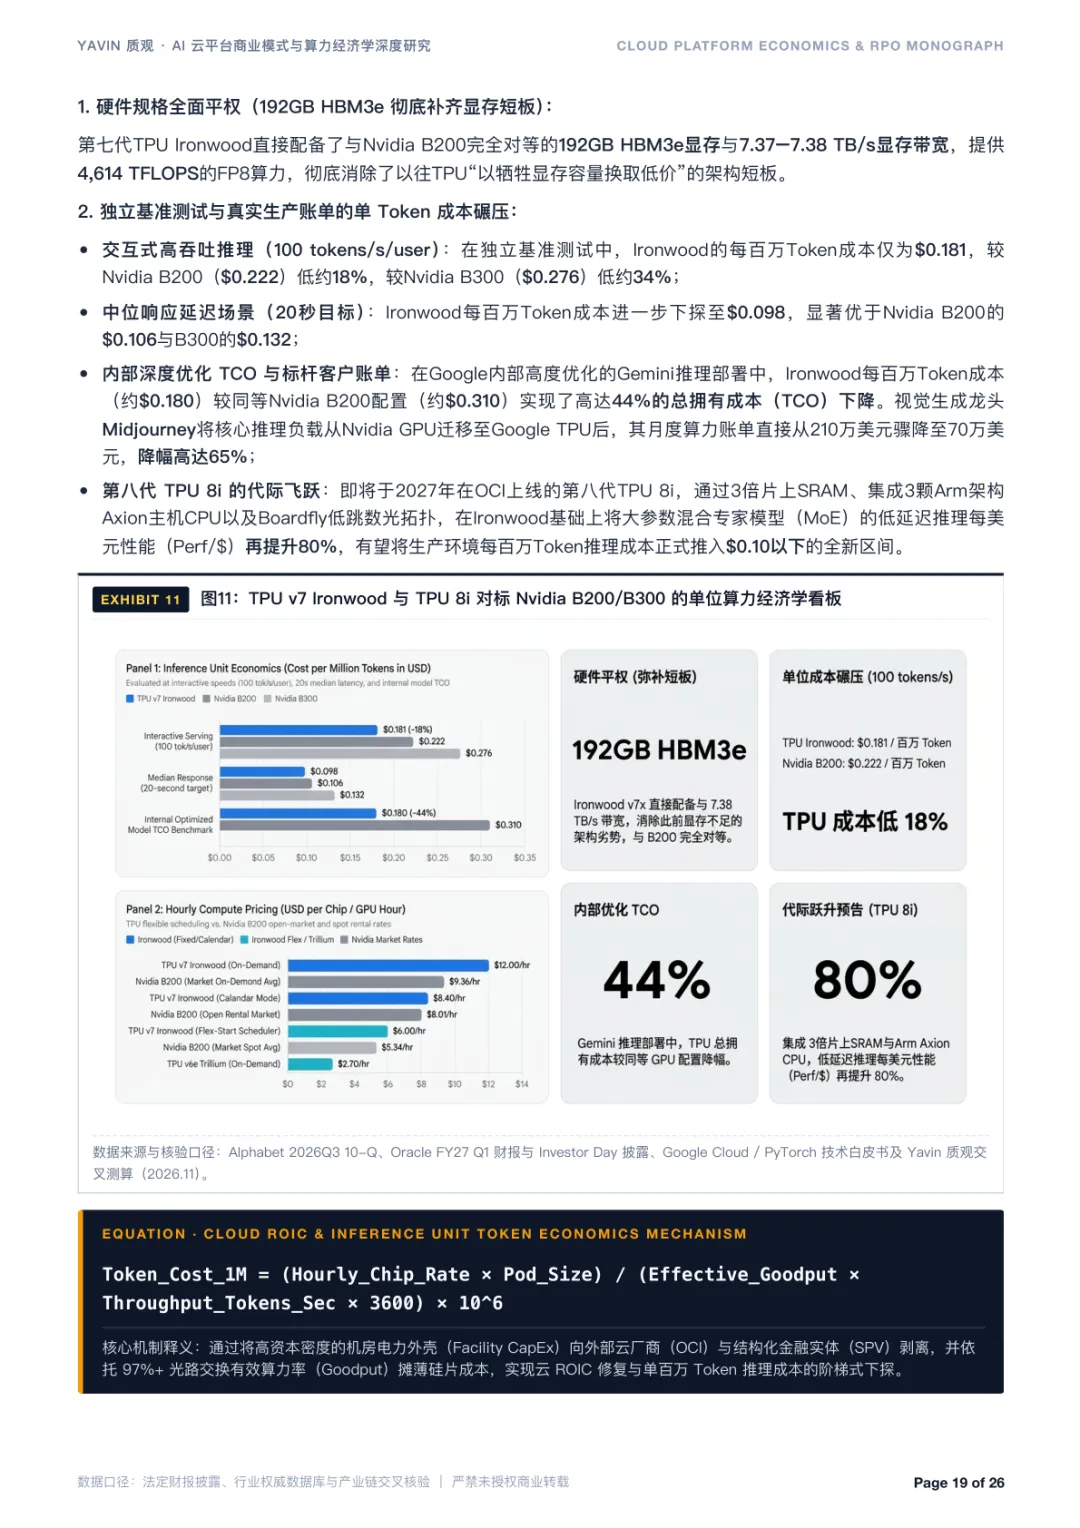
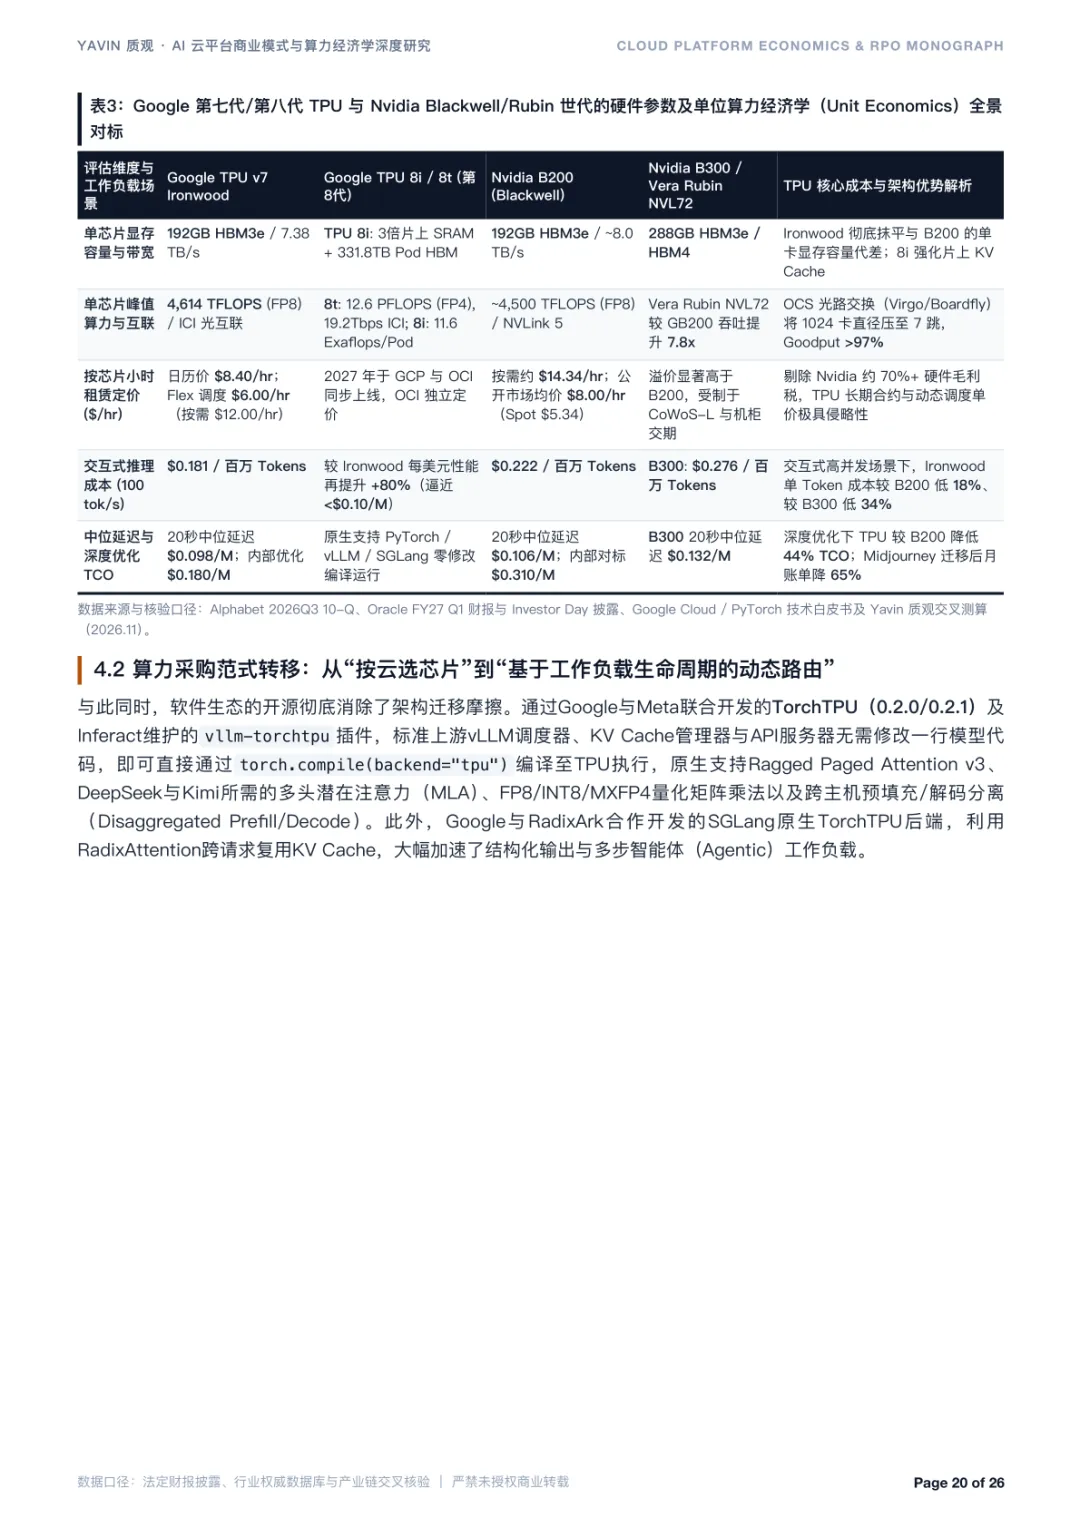
调研记录硬件实测推理成本出现差异,第七代芯片在交互式推理场景对比同类 GPU 具备成本优势。新一代推理芯片,进一步拉高每单位资金可以换取的推理性能上限。
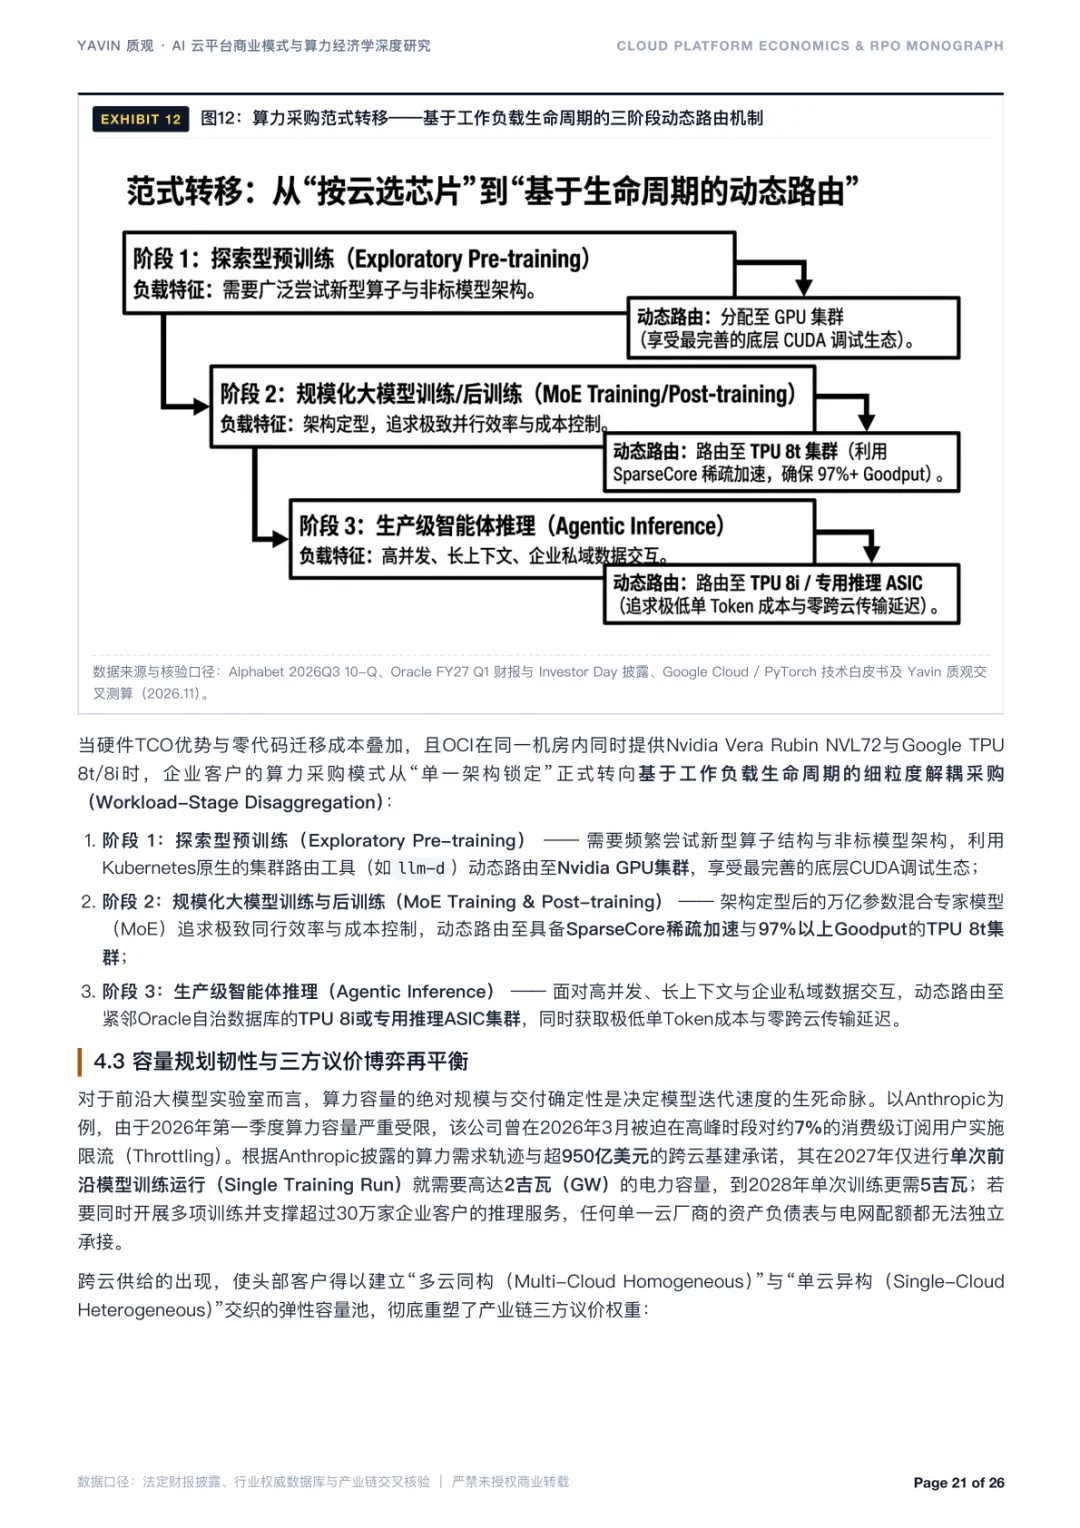
调研记录算力采购的逻辑发生变化,不再绑定单一云厂商硬件。按照任务所处的不同阶段,探索预训练、大规模训练、线上推理,分别调度适配特性的硬件集群,形成动态路由的采购模式。
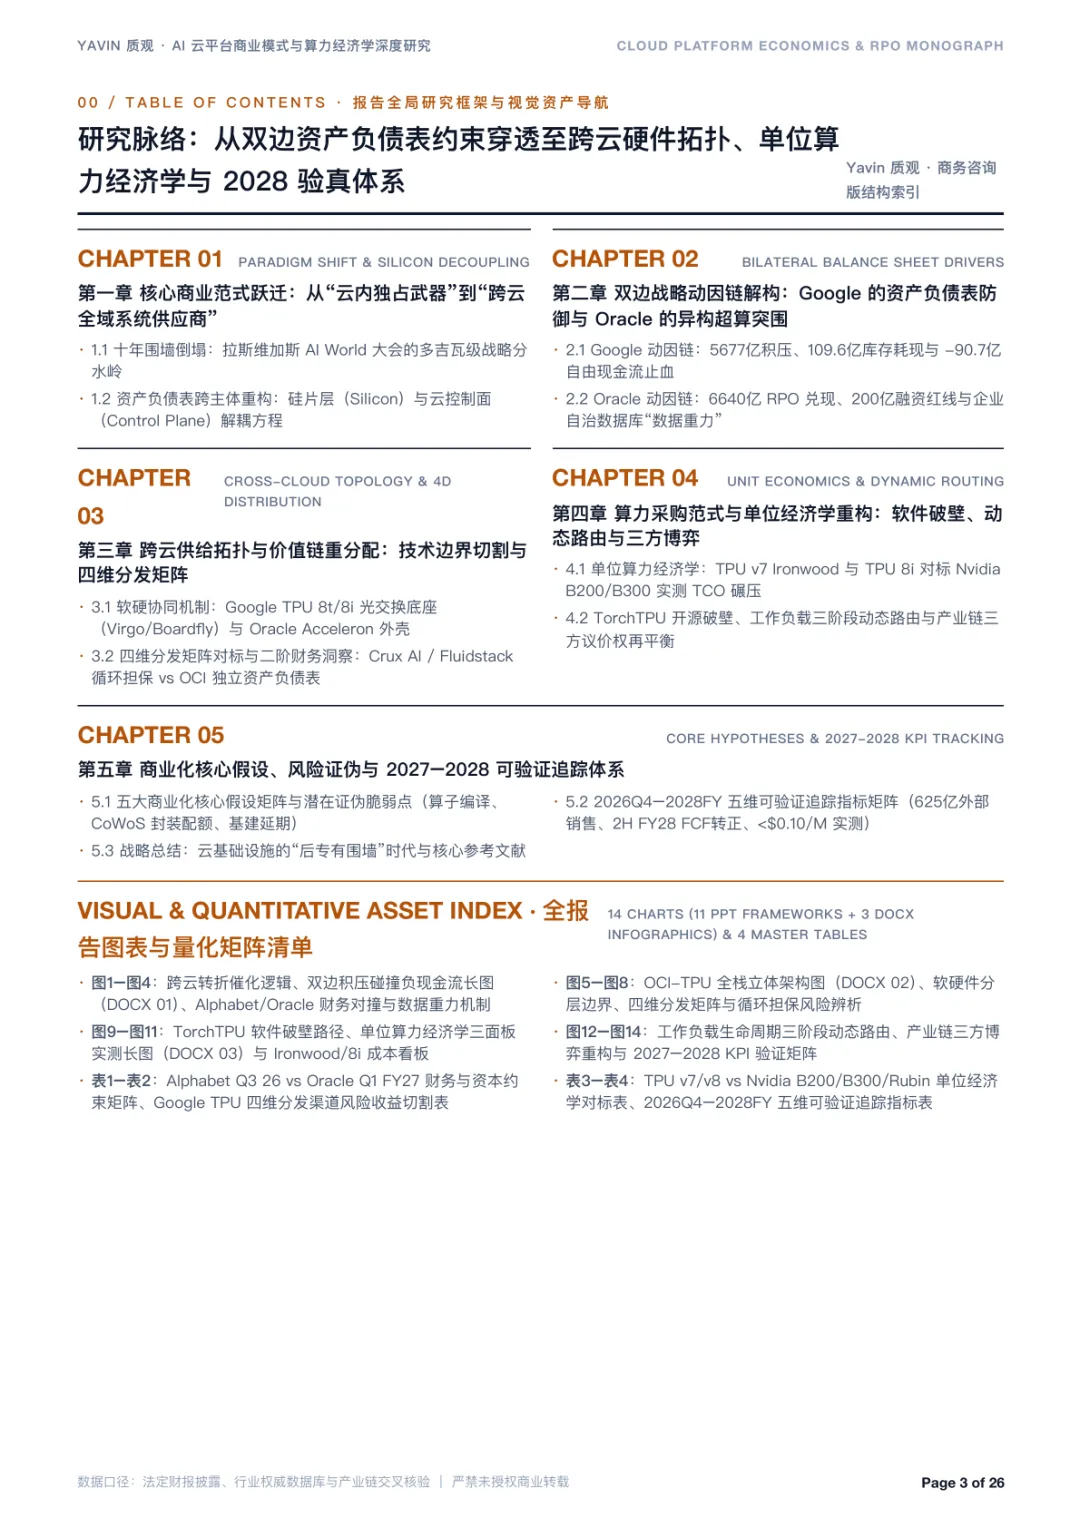
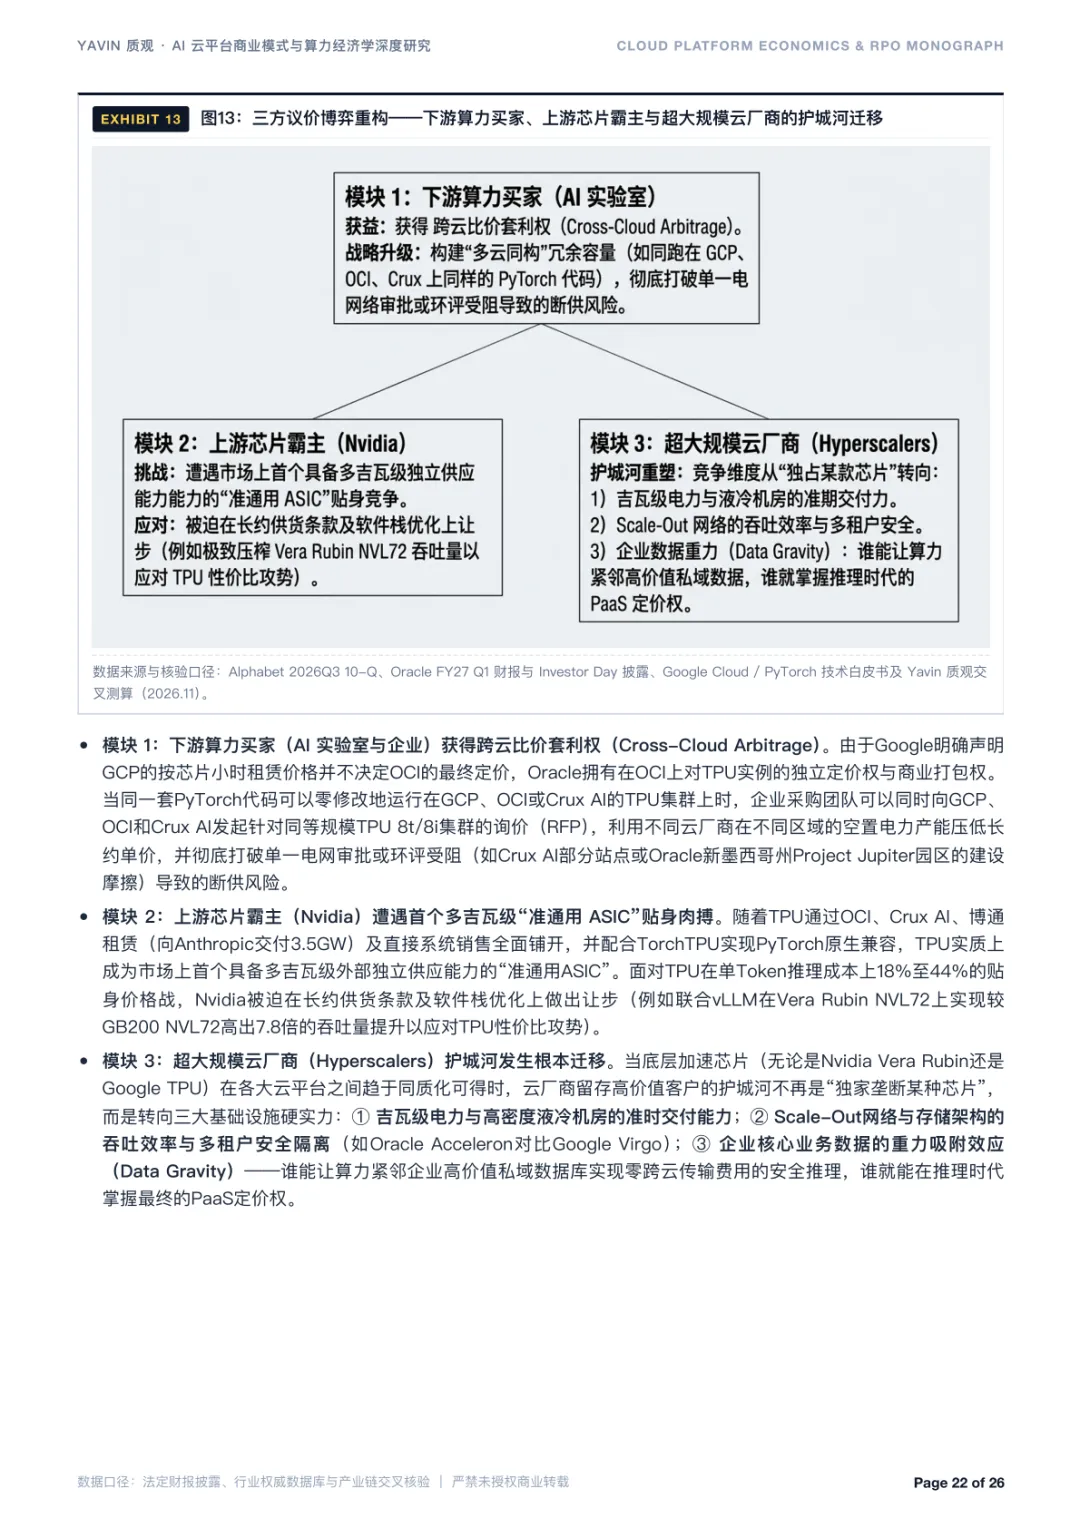
调研记录产业链三方博弈格局发生改变。下游算力采购方拿到跨云比价的空间,上游芯片供应商迎来新的竞争对手,云厂商竞争重心转向电力机房交付、网络能力、企业数据就近计算的配套能力。整套报告依托企业公开财报、技术白皮书、产业访谈台账,记录资本压力、四维分发渠道、担保风险、跨云硬件架构、开源软件变化、算力成本实测、动态采购模式、产业链博弈变化的各类客观现实。
来源:互联网
往期推荐
今日报告分享
免责声明:本平台只做内容的收集及分享,报告版权归原撰写发布机构所有,AI行业星球通过公开合法渠道整理,仅供学习研究参考,不构成任何建议,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。