研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/32822abad6f2
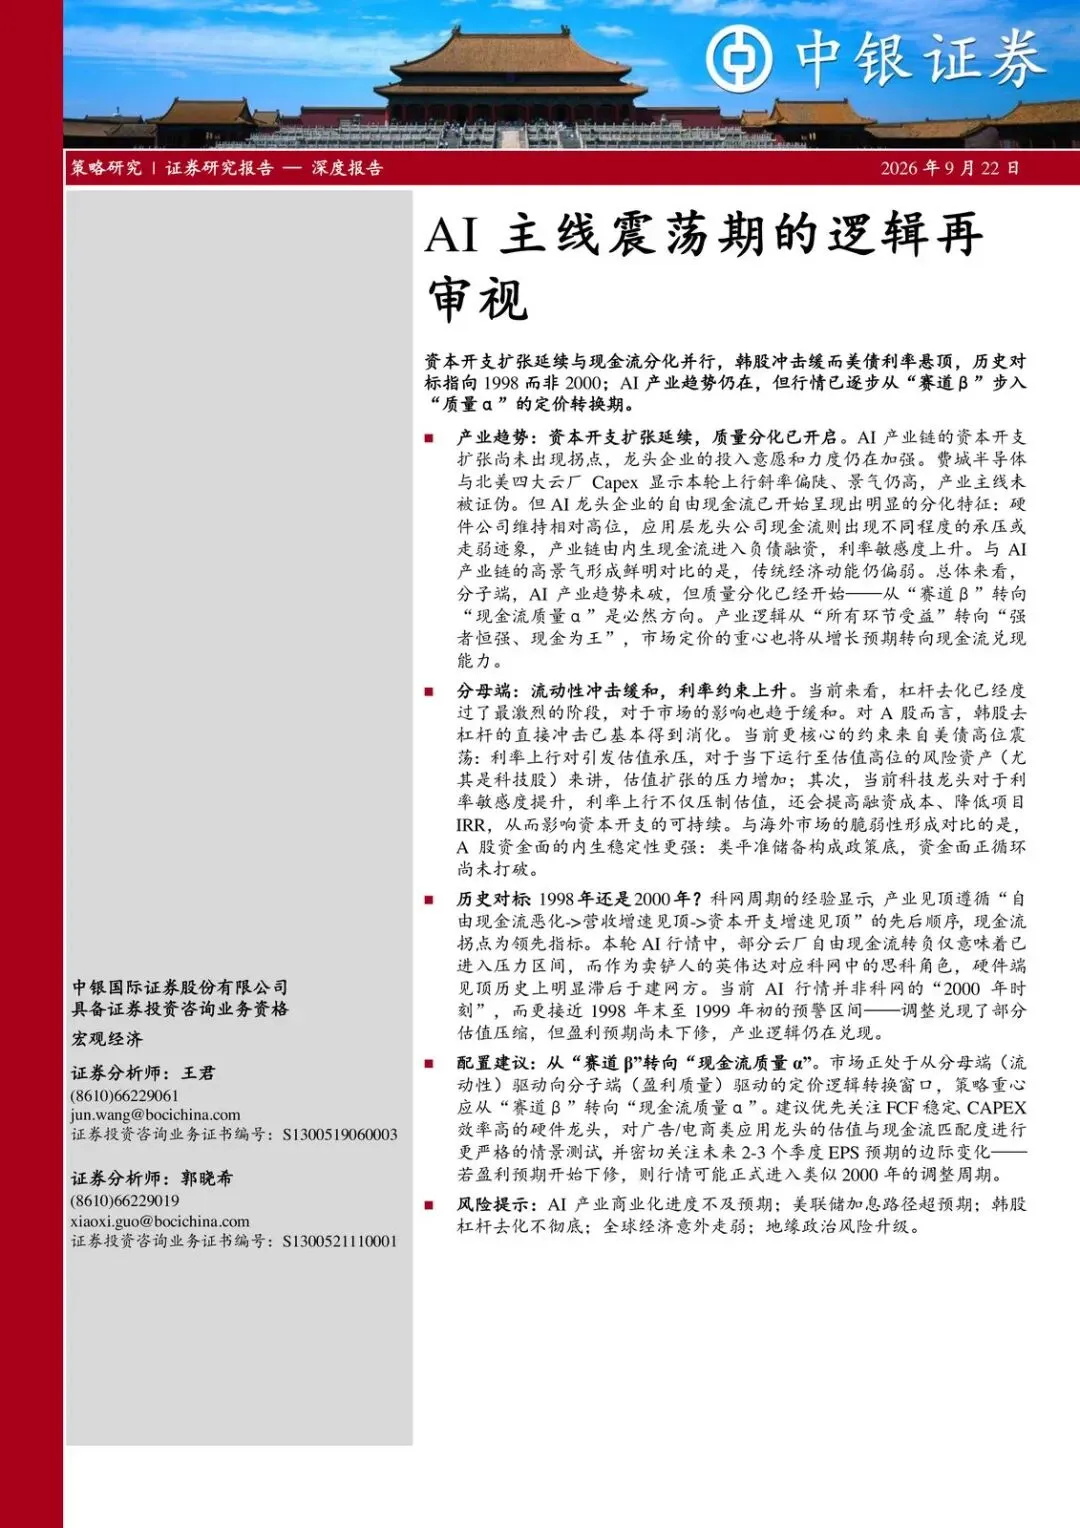
AI 主线还没被证伪,但定价已经从“赛道β”切到“现金流质量α”。
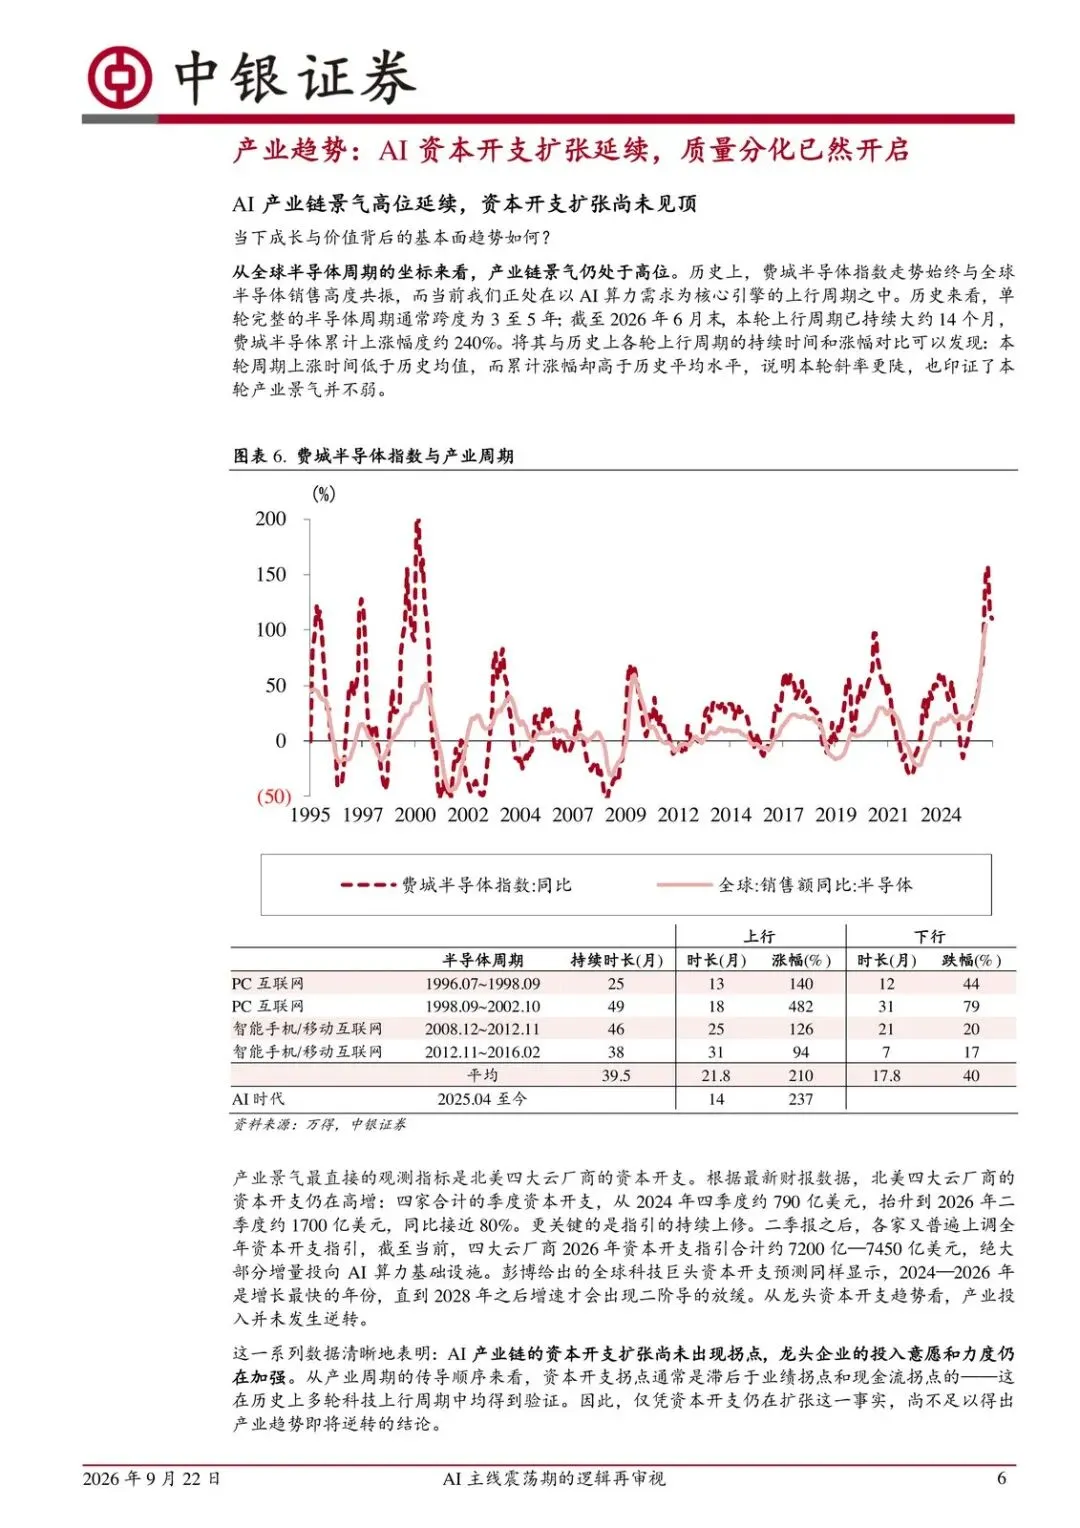
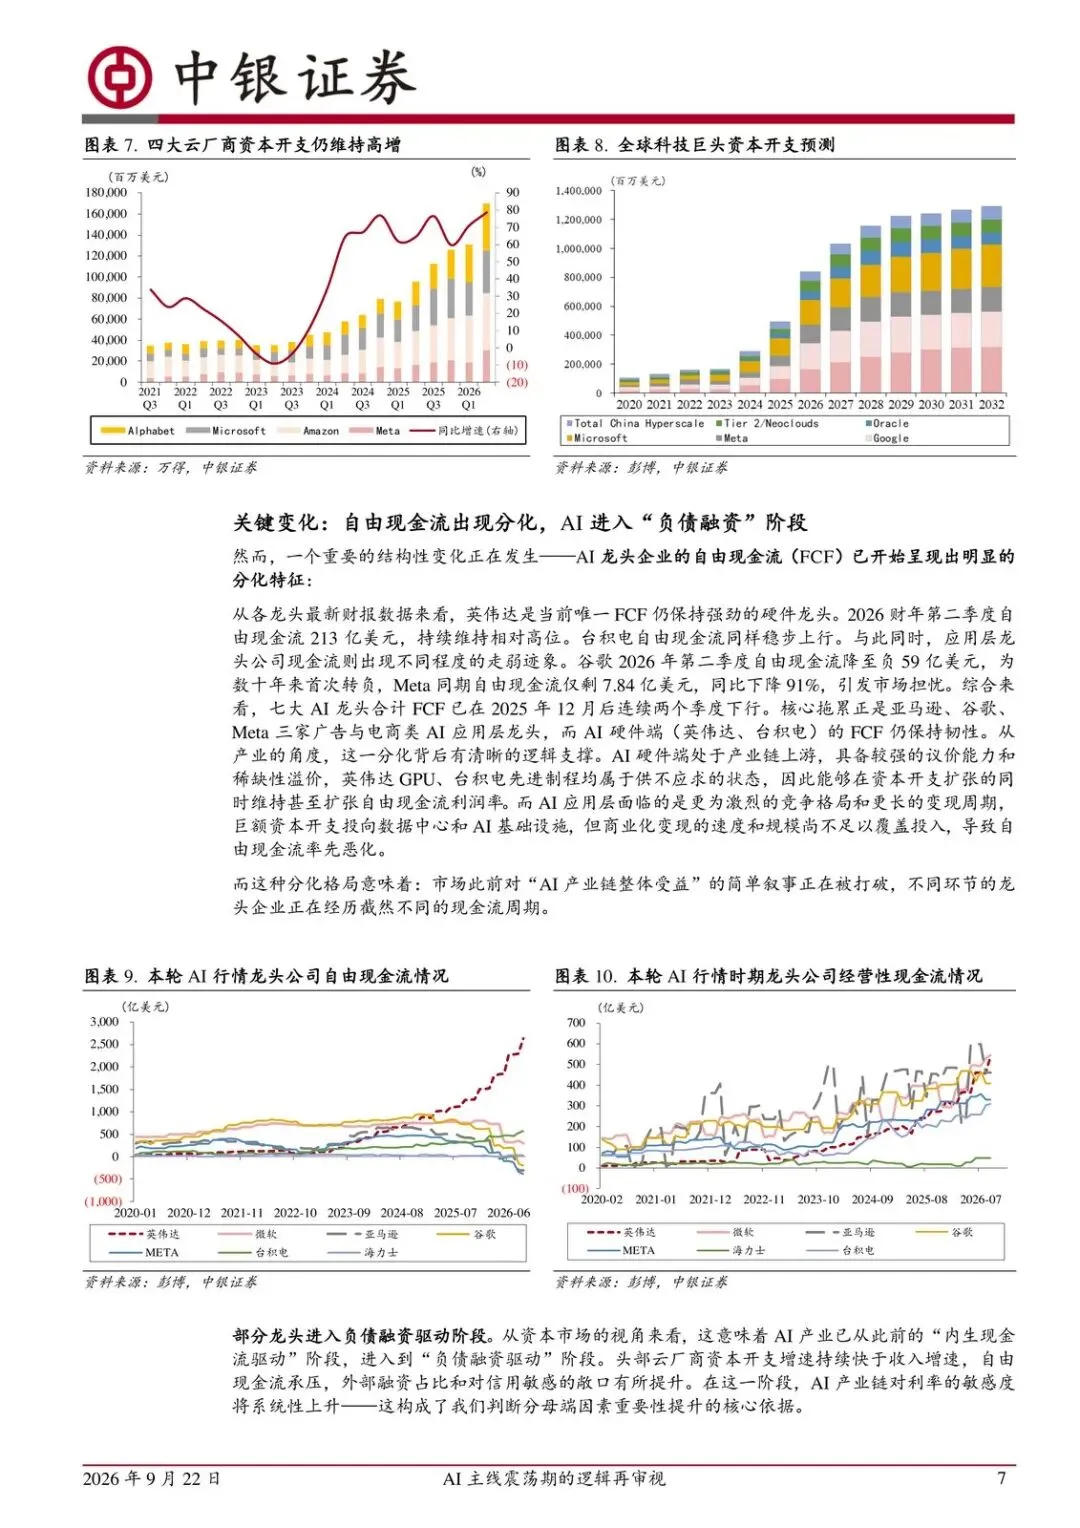
四大云厂 2026 年资本开支指引合计约 7200 亿—7450 亿美元,增量几乎全砸向算力。费城半导体这轮上行大约 14 个月、累计涨幅约 240%,时间短于历史均值、斜率却更陡。产业投入没掉头。真正变了的是:硬件还能靠内生现金流撑着,应用层开始承压,产业链从“自己赚钱扩产”滑向“负债融资”,利率开始咬到项目 IRR。
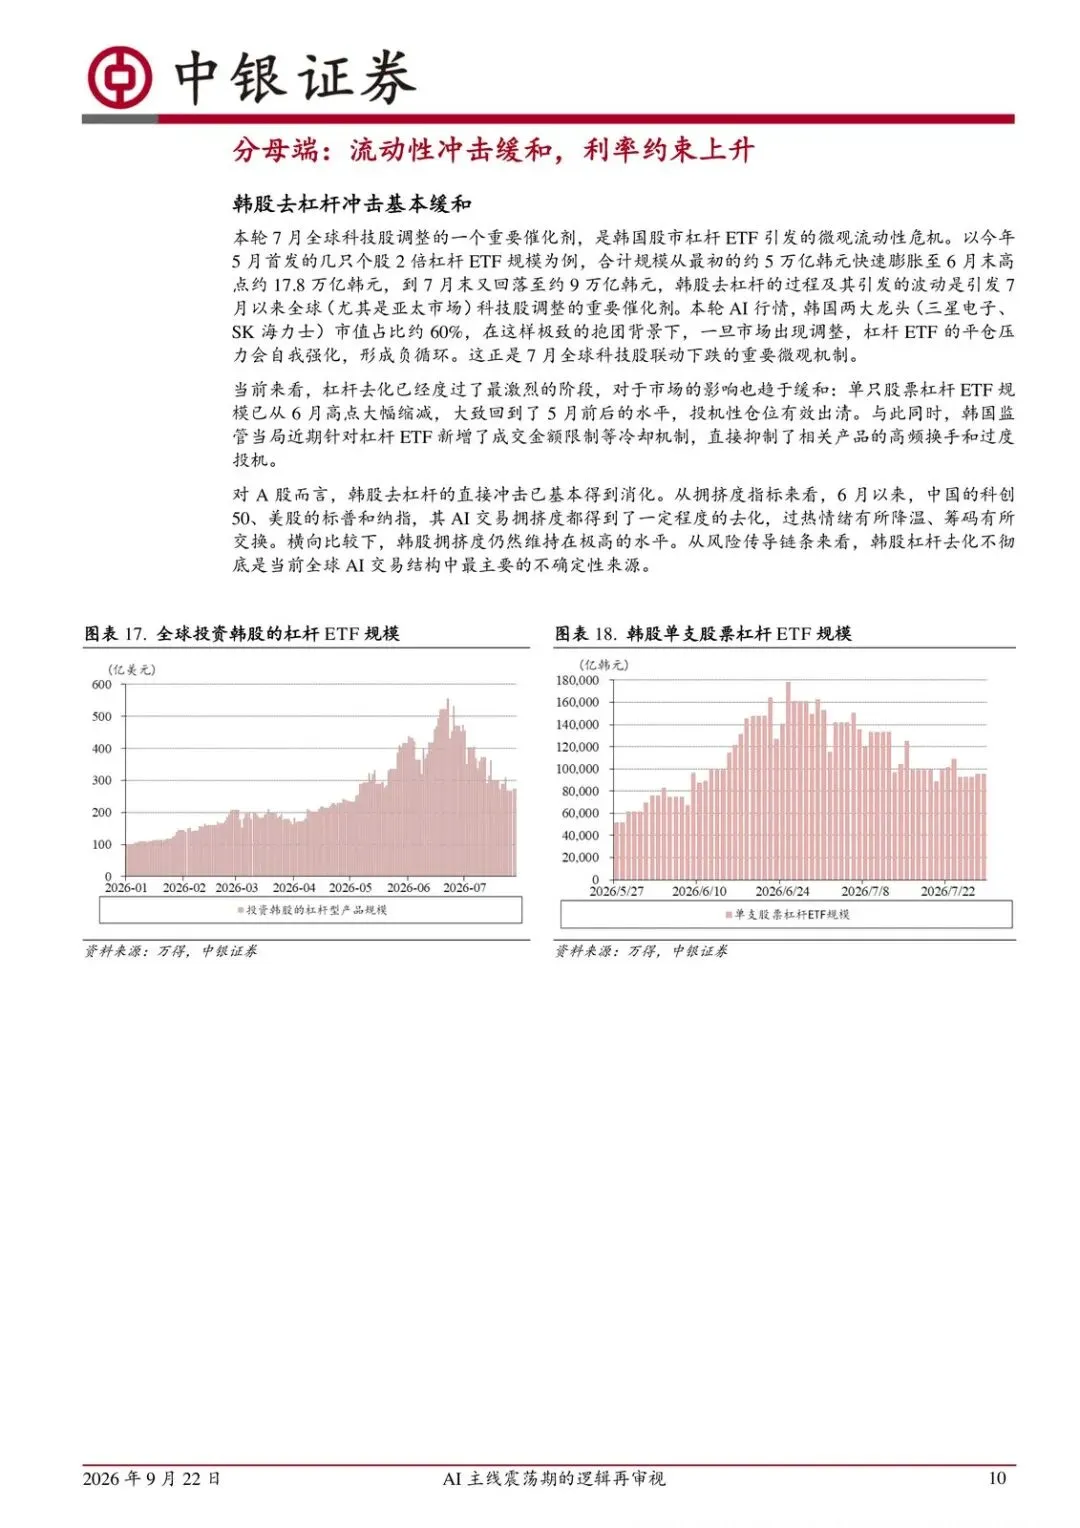
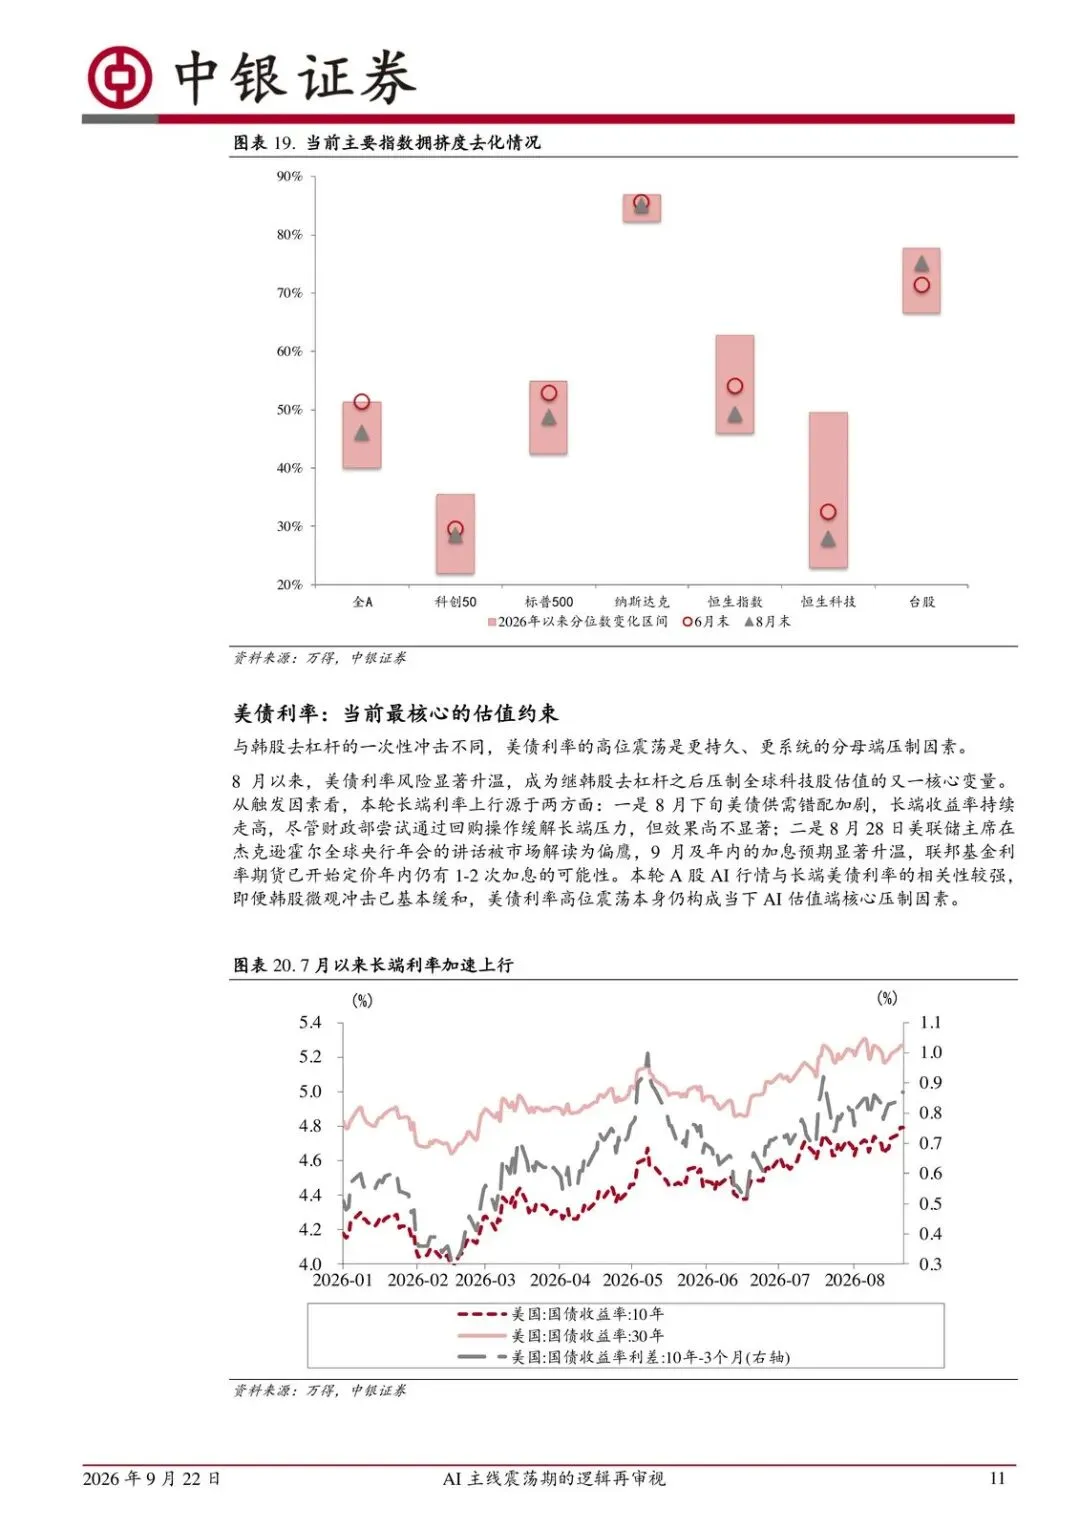
韩股杠杆冲击已经过了最狠的阶段,A 股更该盯美债高位震荡,以及未来两三个季度 EPS 会不会下修。
资本开支还在加,质量已经分叉
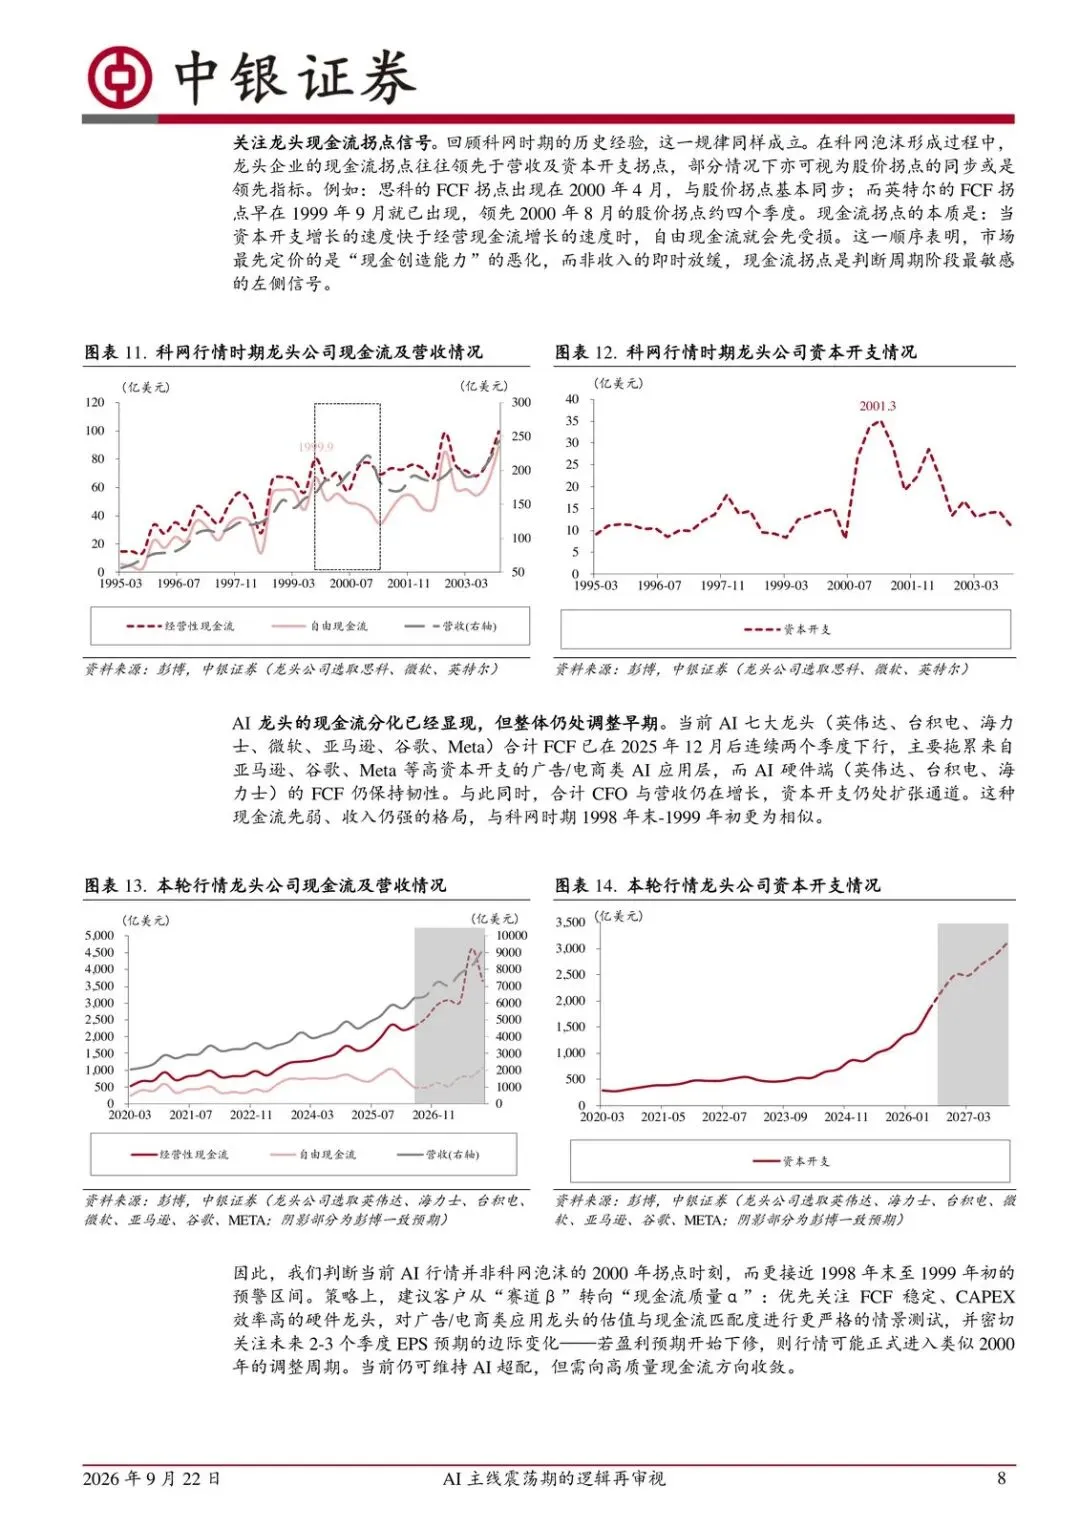
产业见顶的历史顺序是:自由现金流先坏,营收增速再顶,资本开支最后才拐。现在卡在第一步。
硬件龙头 FCF 仍相对高位,广告、电商类应用龙头现金流走弱。卖铲人(英伟达对应当年思科)见顶,历史上明显滞后于建网方。Capex 还在扩,只能说明趋势没破,说明不了所有环节还能一起涨。
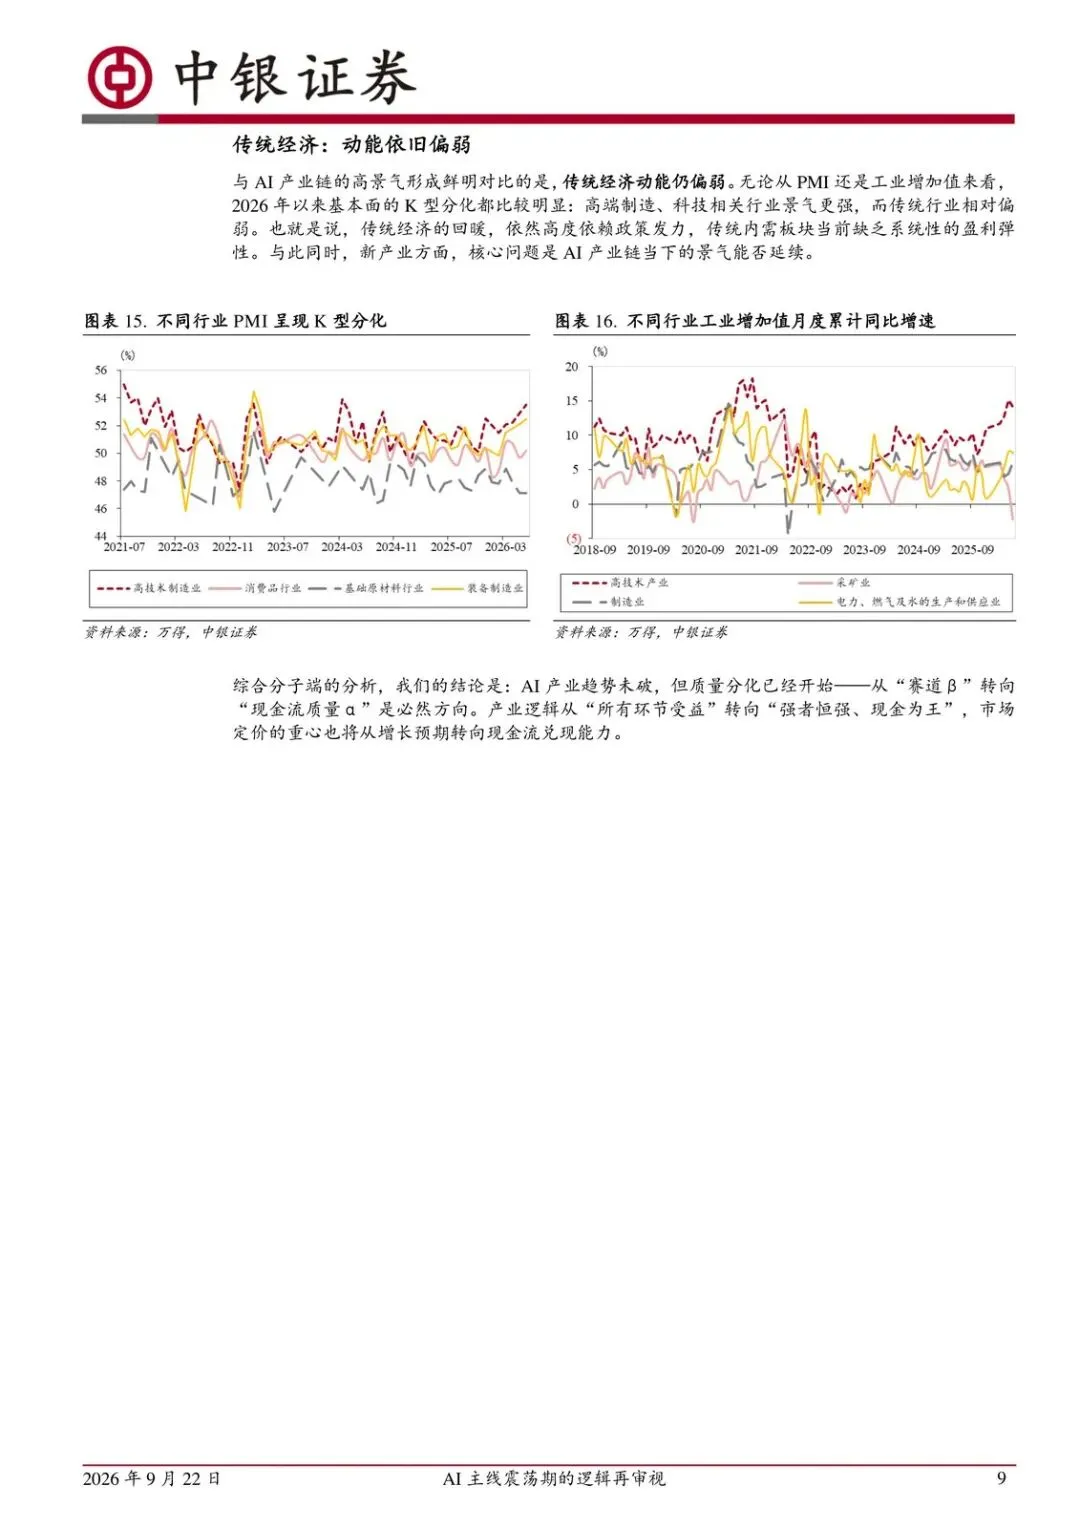
传统经济这边,2026 年以来 PMI 和工业增加值都是 K 型:高端制造、科技更强,传统内需缺系统性盈利弹性。市场钱往 AI 挤,交易已经缩圈、拥挤度上行——这正是从“所有环节受益”切到“强者恒强、现金为王”的定价土壤。
韩股冲击缓了,美债才是分母
7 月全球科技调整的催化剂,是韩国个股 2 倍杠杆 ETF:规模从约 5 万亿韩元胀到 6 月末高位,去杠杆把微观流动性砸了一下。对 A 股,这笔直接冲击基本消化完了。
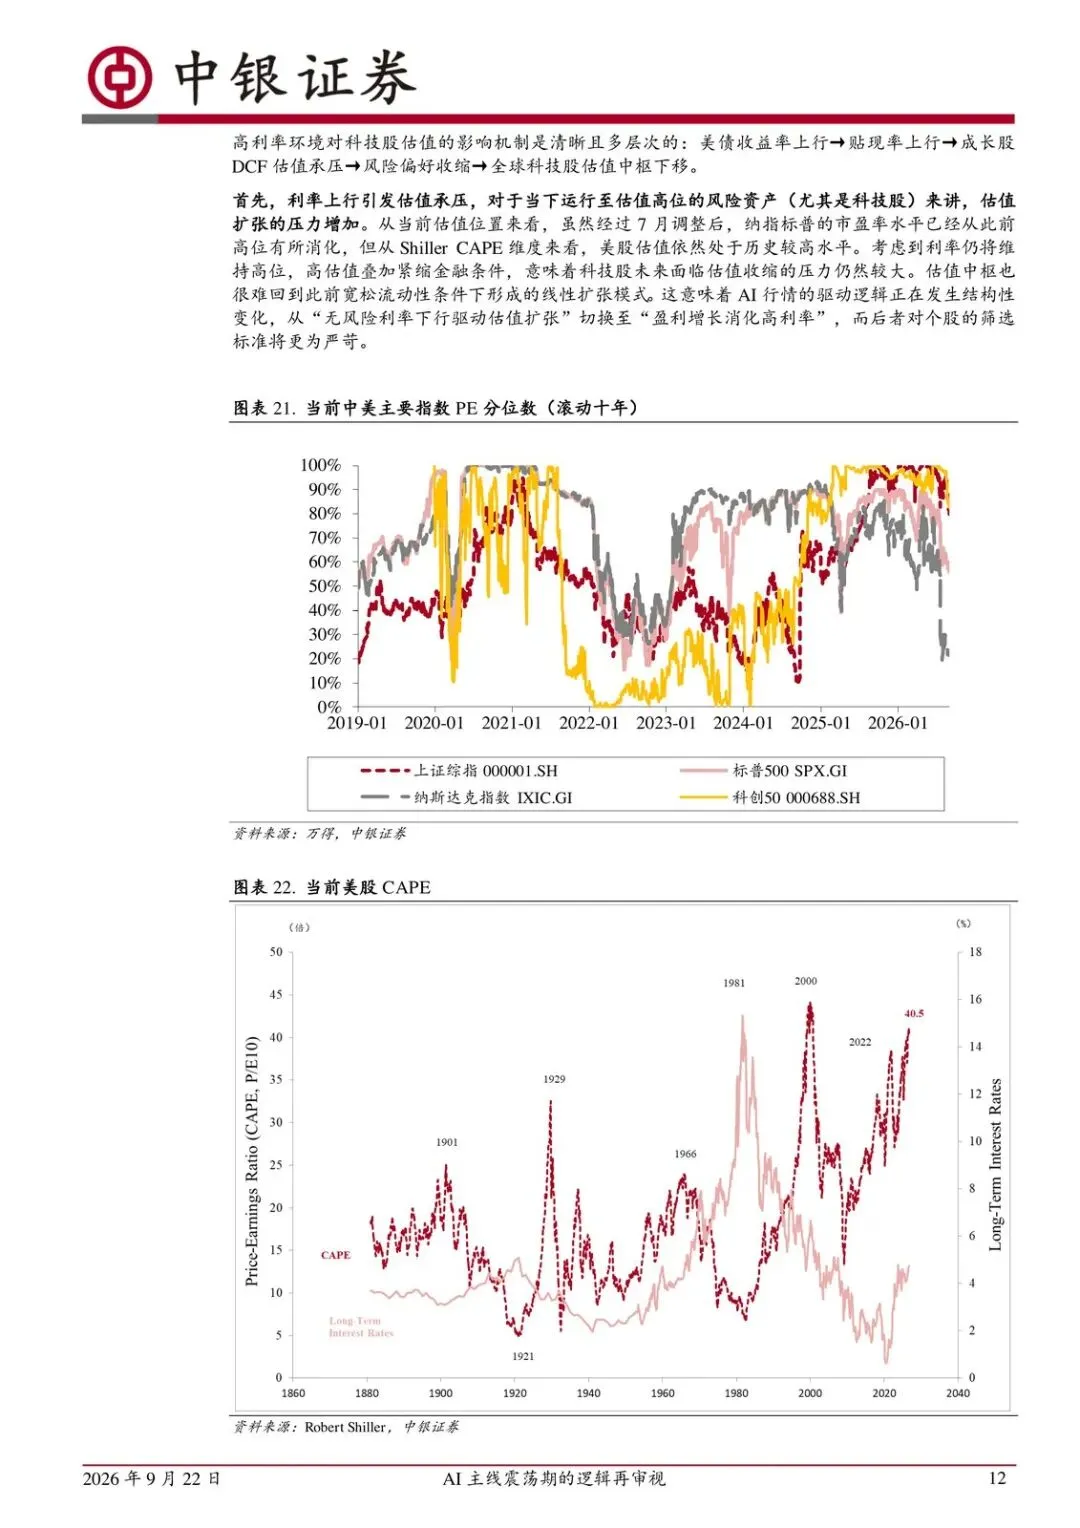
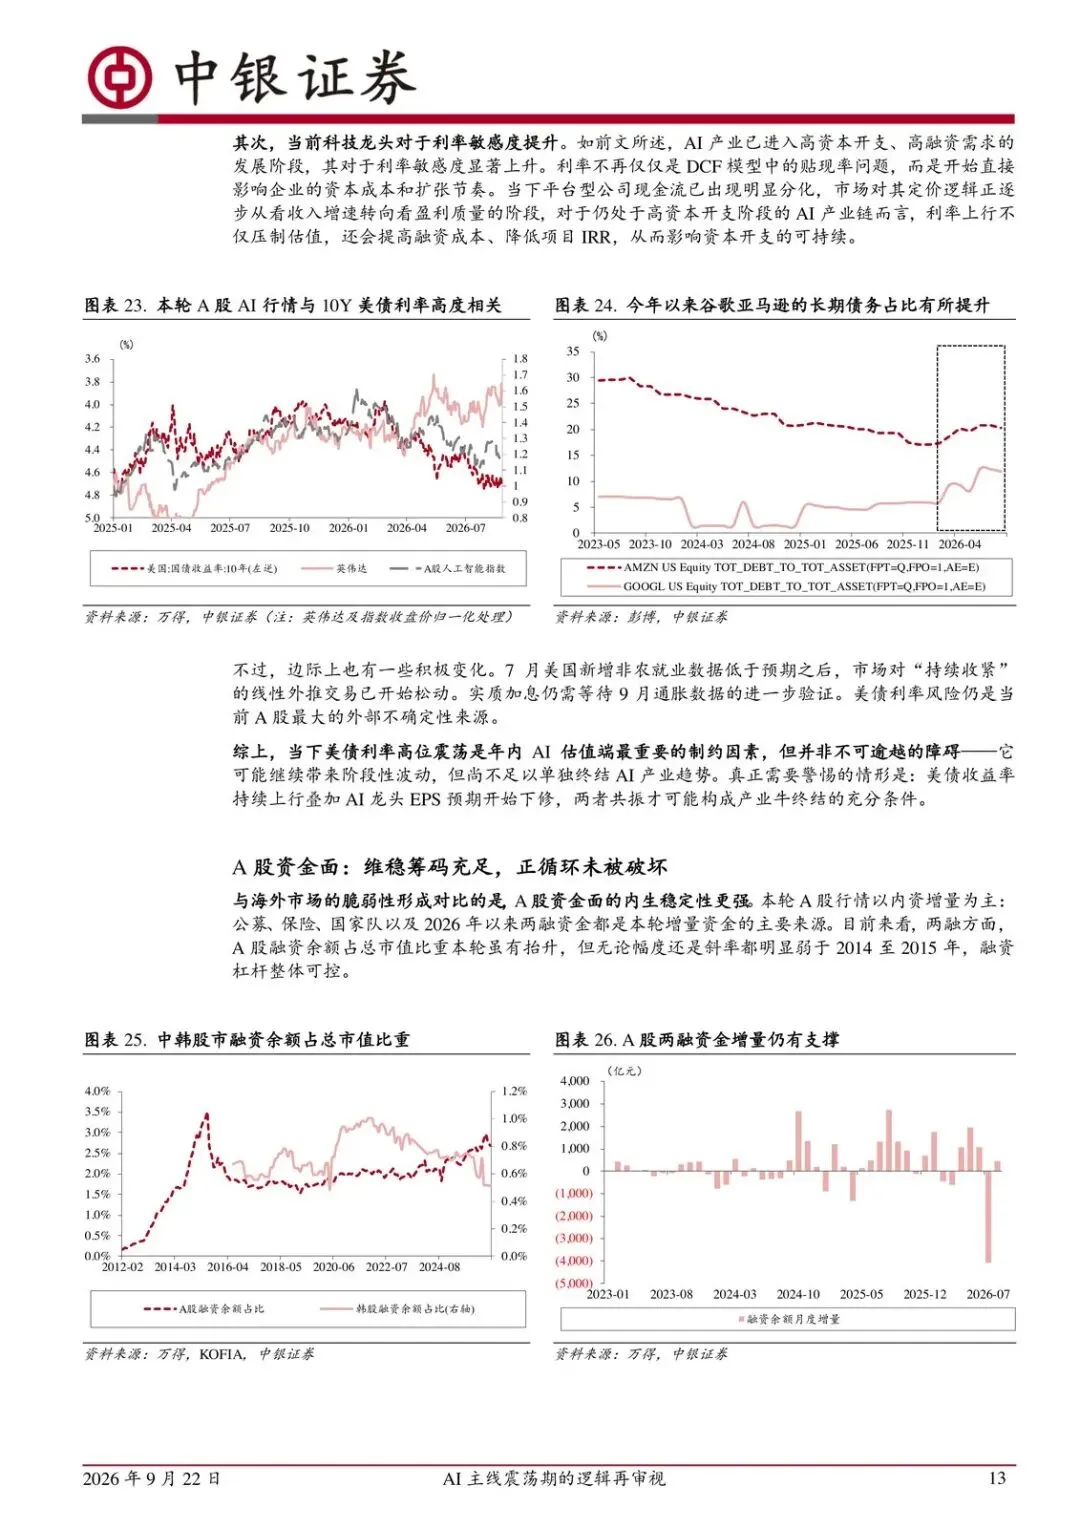
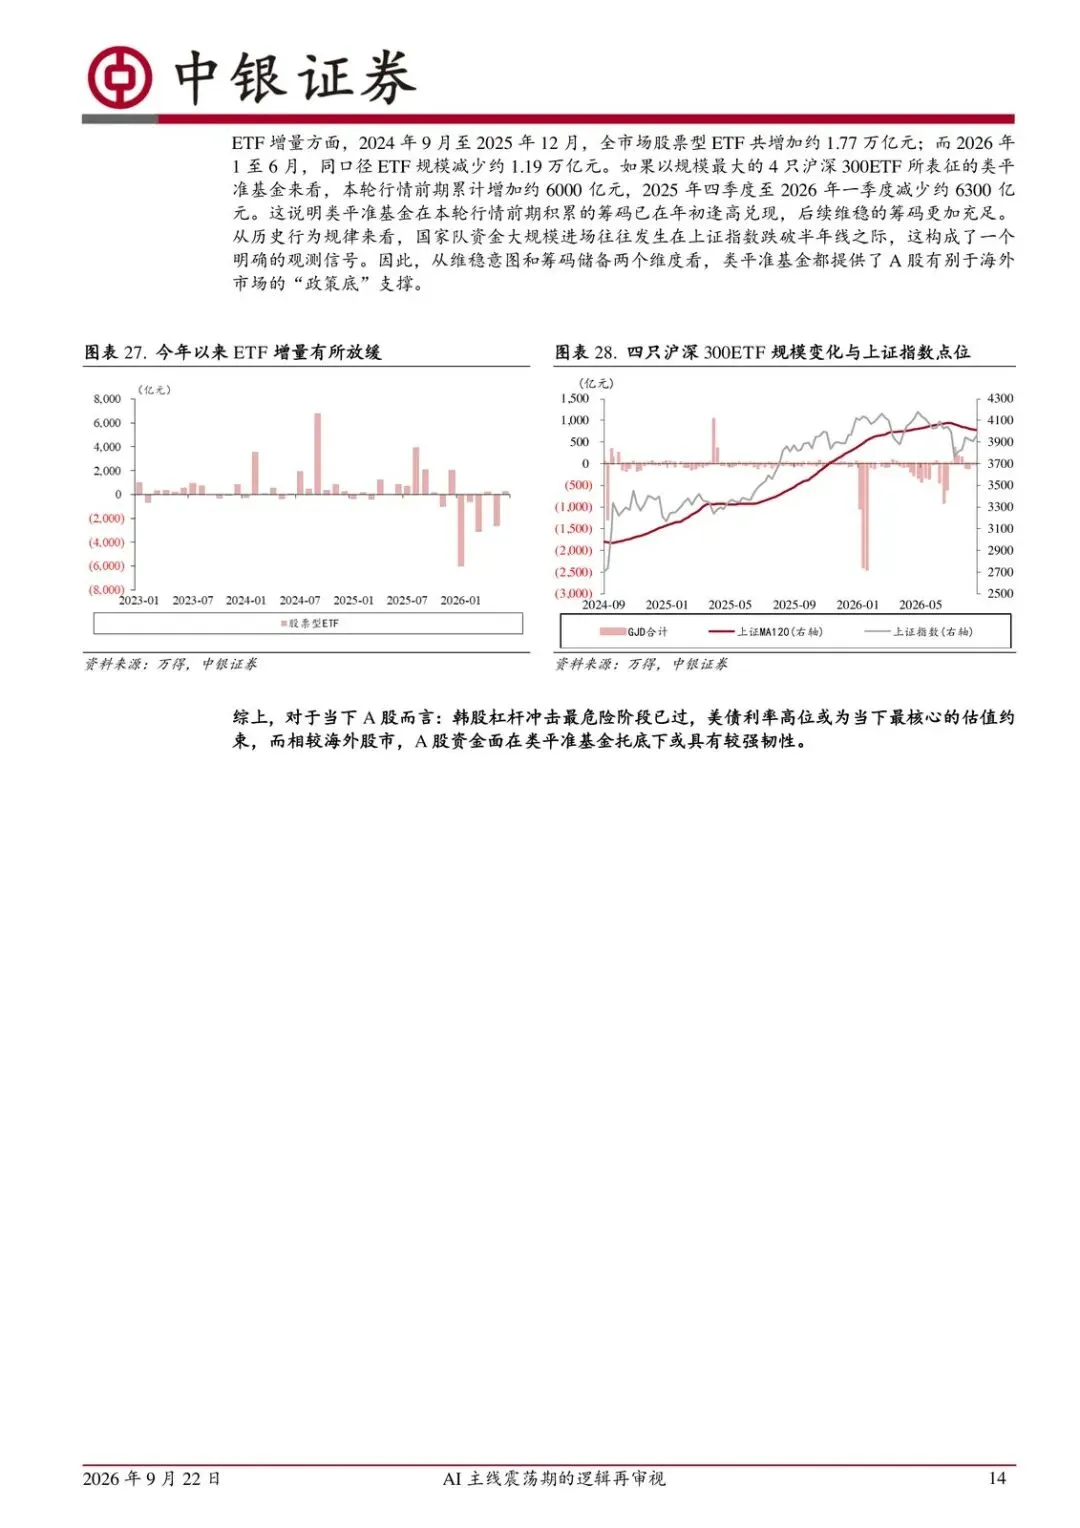
更硬的约束是美债。估值已在高位的科技股,利率上行先压估值倍数;龙头又进入负债融资阶段,利率再抬一点,融资成本升、项目 IRR 降,Capex 可持续性跟着晃。海外更脆,A 股这边类平准储备还在垫底,资金面正循环还没断。
更像 1998,不像 2000
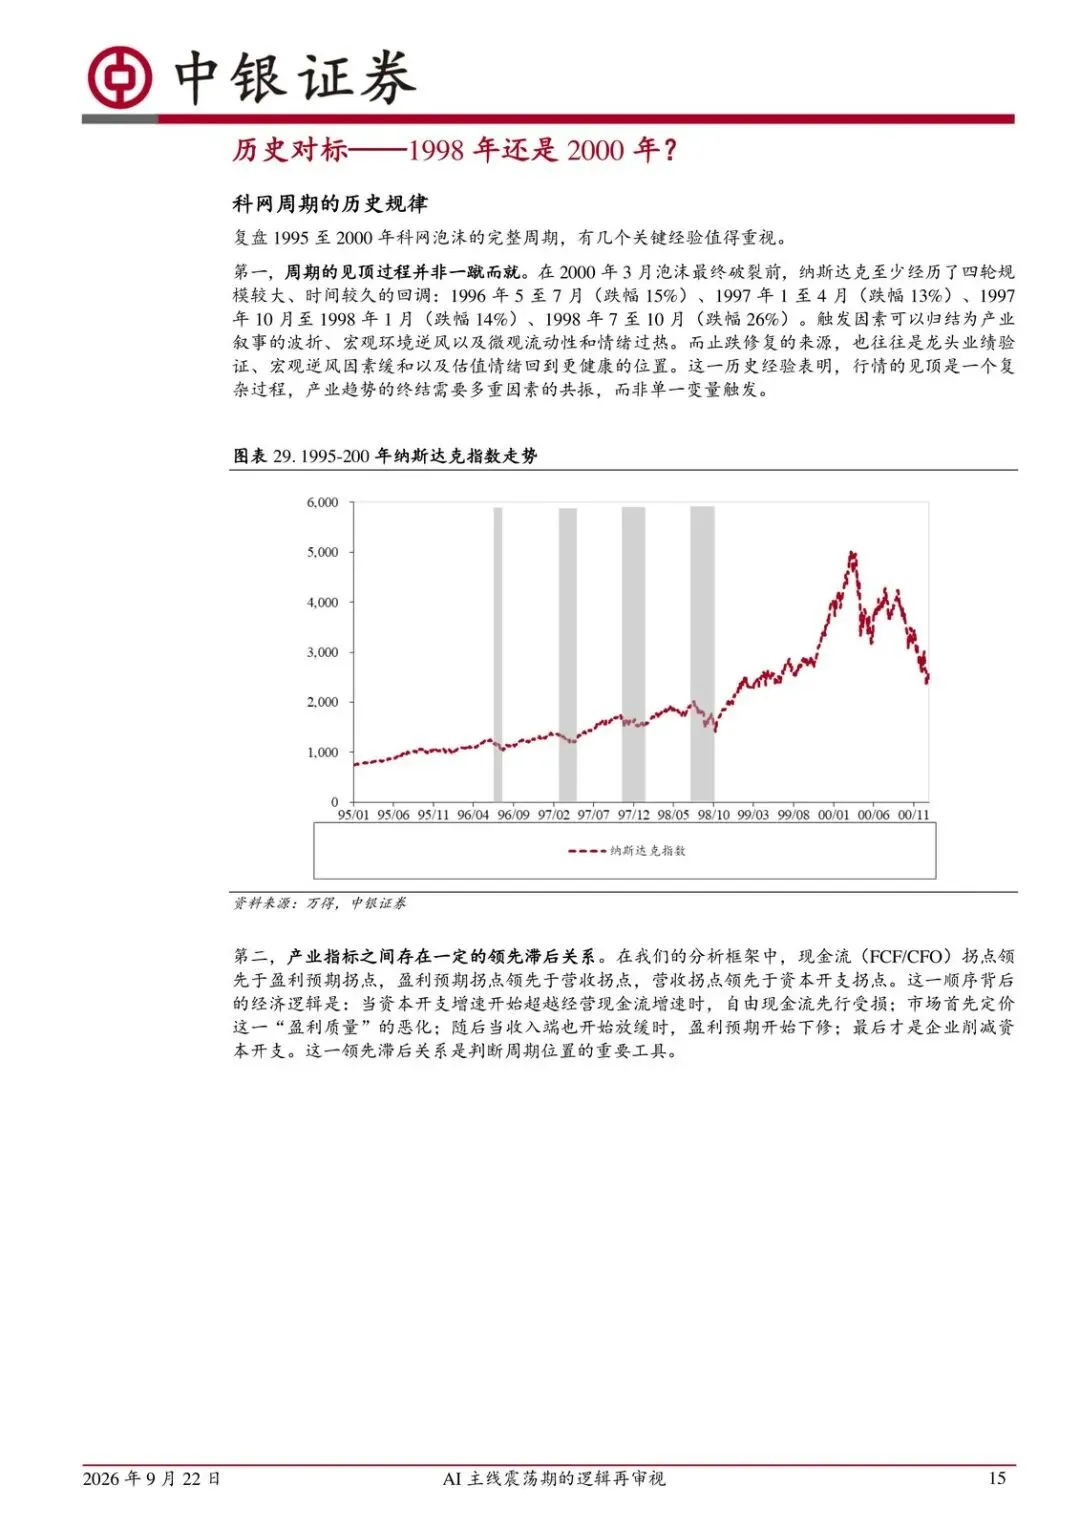
科网经验里,2000 年是盈利预期下修、产业逻辑一起裂。当前:部分云厂 FCF 转负,只说明进了压力区间;调整兑现了一部分估值压缩,盈利预期还没系统性下修,产业逻辑仍在兑现。位置更接近 1998 年末到 1999 年初的预警带——能震、能切结构,还没到趋势终结。
若未来 2—3 个季度 EPS 预期开始下修,才可能滑向类似 2000 年的调整周期。彭博对全球科技巨头 Capex 的预测也显示,2024—2026 仍是增长最快的年份,增速二阶导放缓要等到 2028 年之后。
配置上:优先 FCF 稳、Capex 效率高的硬件龙头;对广告/电商应用龙头,把估值和现金流匹配度做更严的情景测试。受益的是能用内生现金把算力扩下去的卖铲人;受损的是增长故事还在、现金流已经对不上的应用层。
观察清单
- 四大云厂与全球科技巨头后续 Capex 指引是否仍锚定 7200 亿—7450 亿美元量级、增量是否仍集中在 AI 算力
- 硬件龙头 FCF 是否维持高位,应用层(广告/电商)经营性现金流与自由现金流是否继续走弱
- 美债利率高位震荡是否同步压科技估值、抬融资成本,费城半导体拥挤度与交易缩圈是否加剧
- 未来 2—3 个季度一致预期 EPS 是否出现系统性下修(下修则对标从 1998 预警滑向 2000)
- A 股类平准与资金面正循环是否还在,韩股杠杆 ETF 规模是否二次膨胀再去化
以下为原文预览:
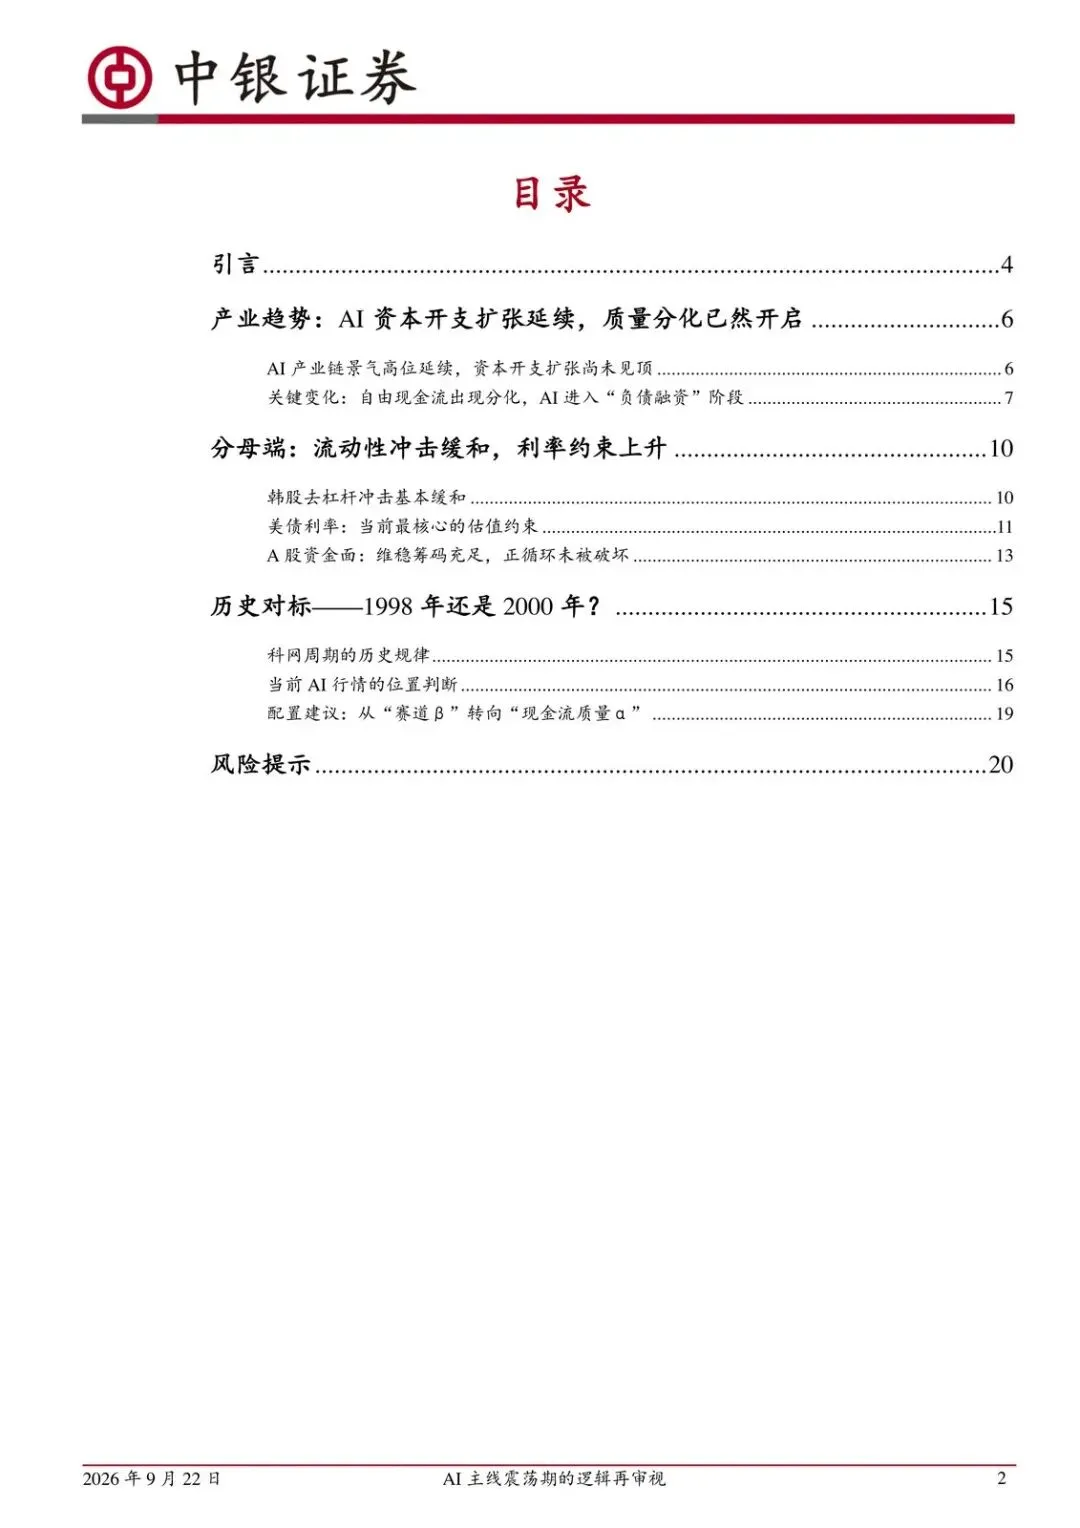
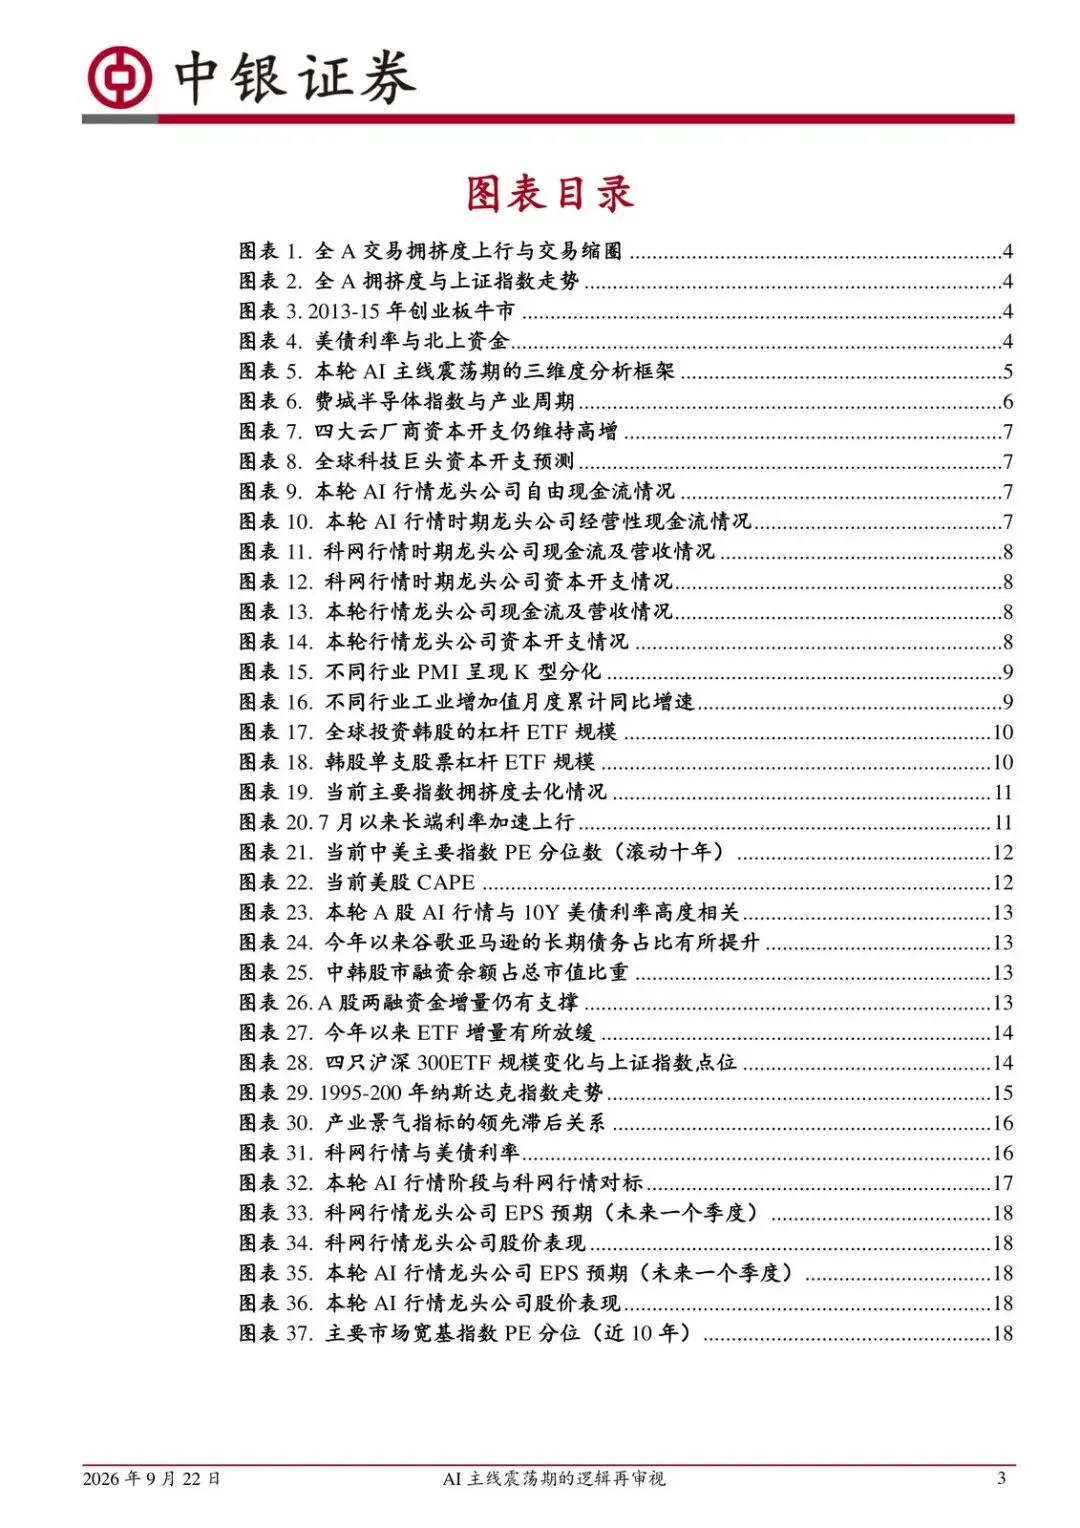
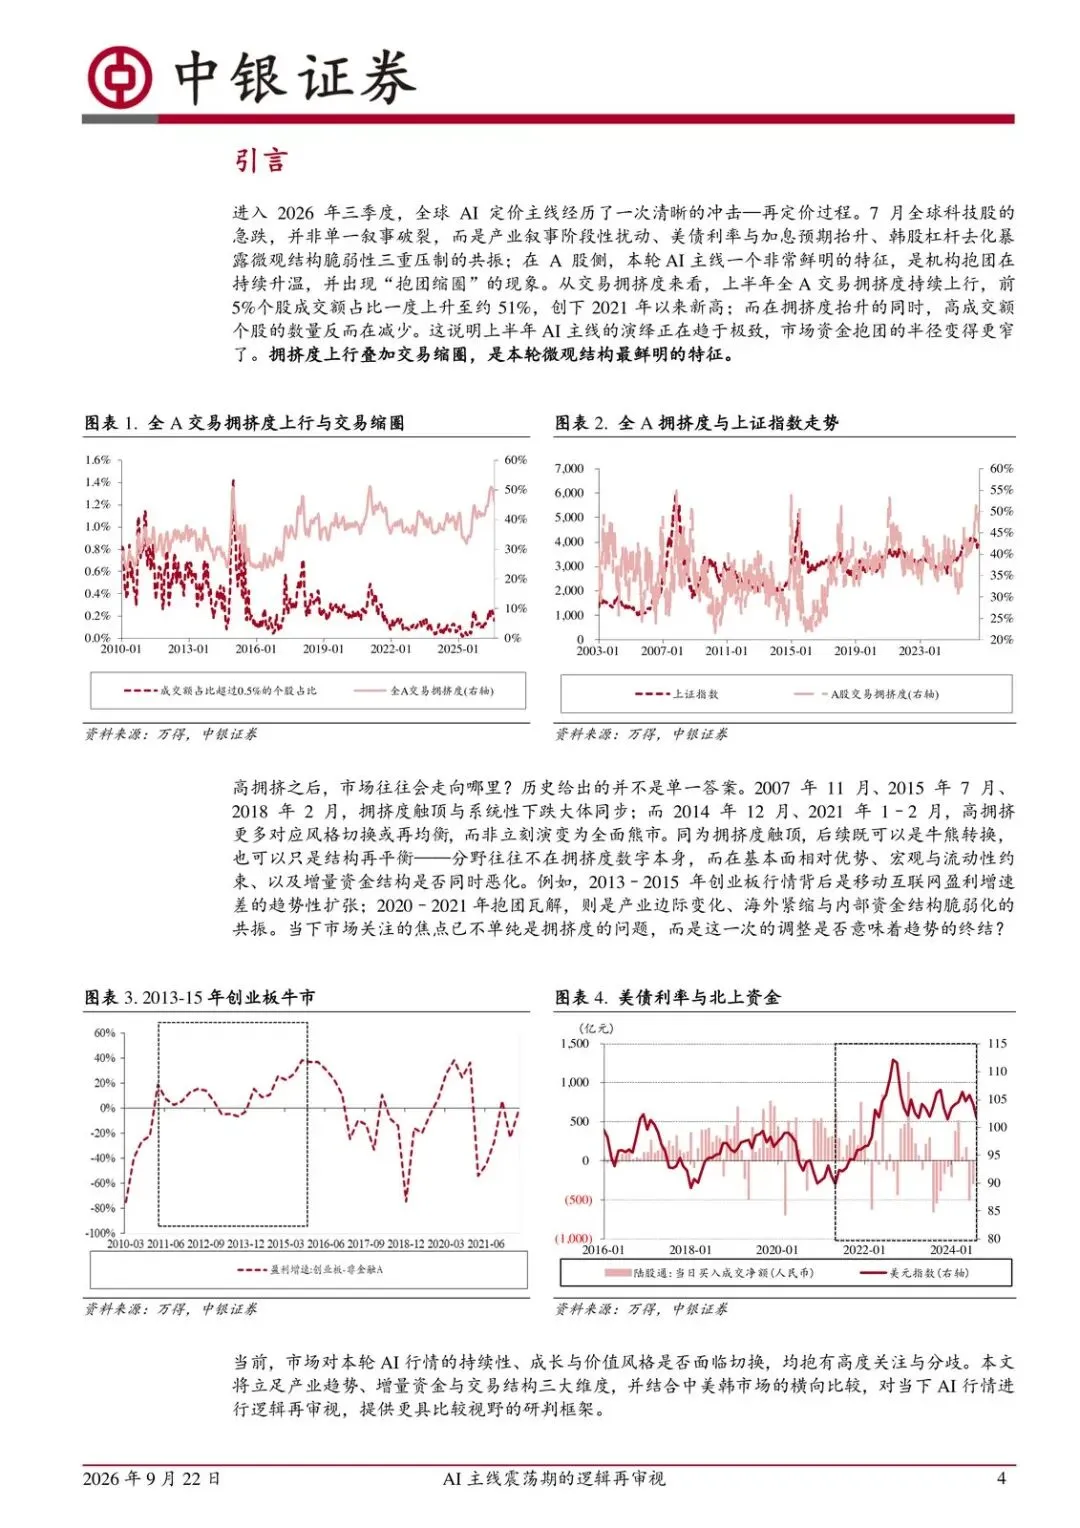
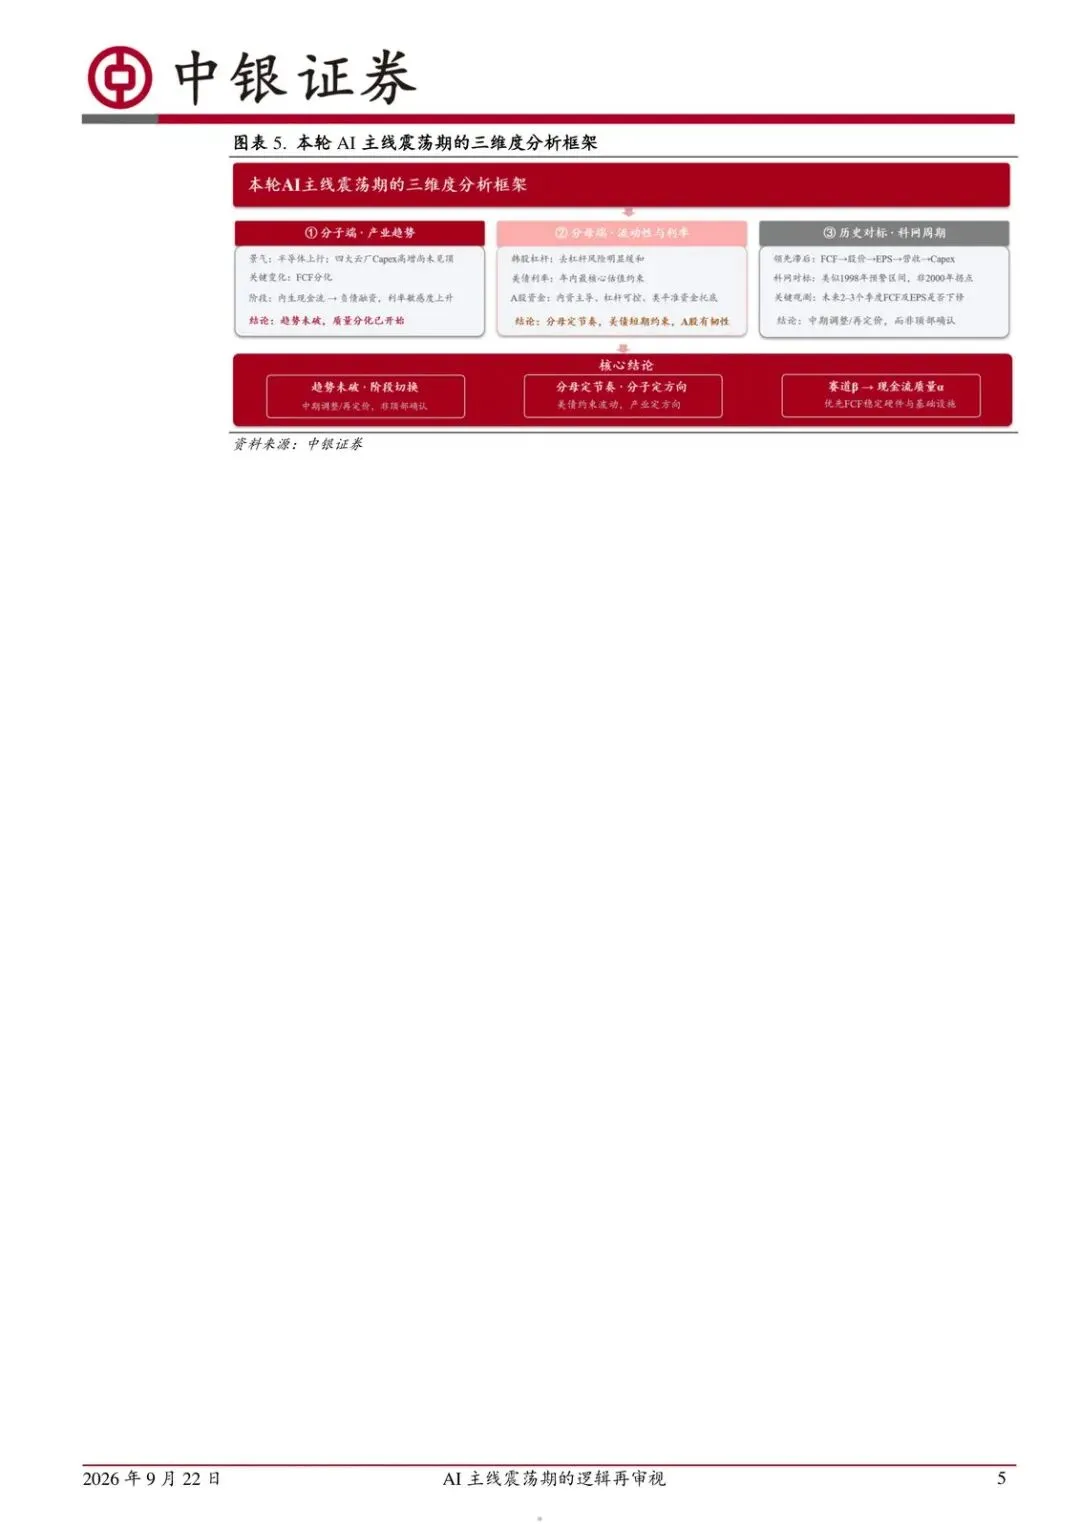
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告