研报速递
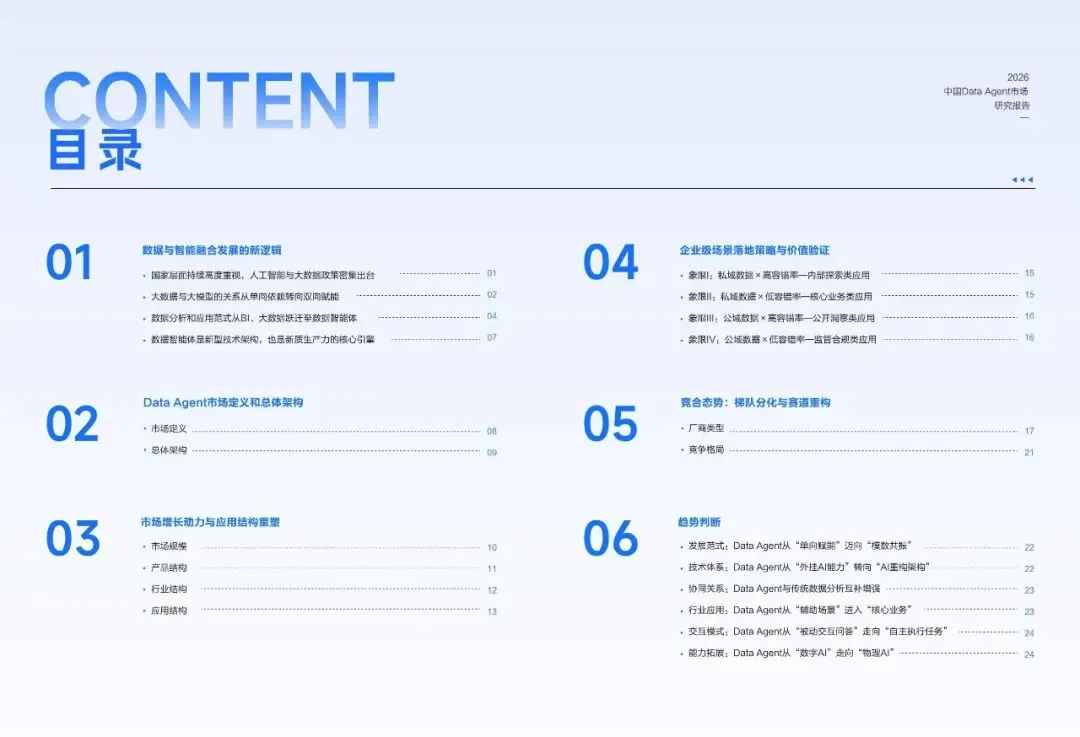
这份赛迪顾问发布的《2026中国 Data Agent 市场研究报告》,立足国内数据要素改革与大模型技术迭代的产业背景。报告厘清Data Agent(数据智能体)的定义、技术架构,对比 BI、传统大数据平台的代际差异,结合市场规模、产品与行业结构,提出四象限企业落地评估模型,梳理厂商竞合格局,研判六大未来演进方向,为政企开展数据智能体选型、场景落地、技术建设提供体系化参考。
关注公众号:【互联互通社区】,回复【AI1249】获取全部报告内容。
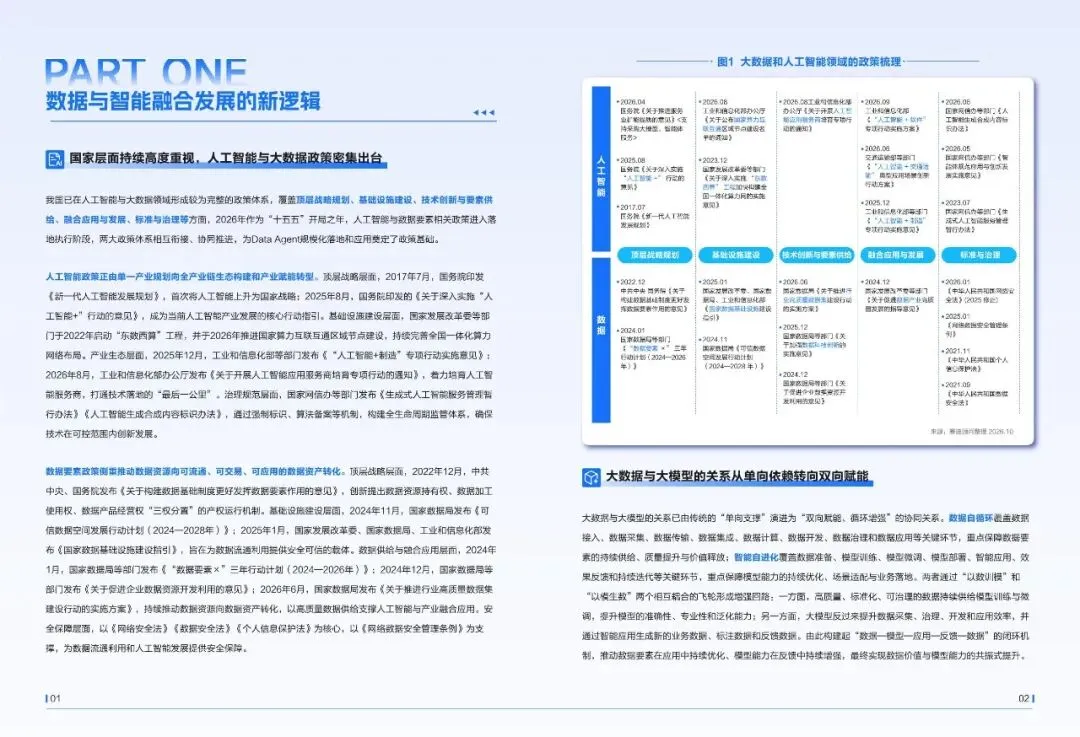
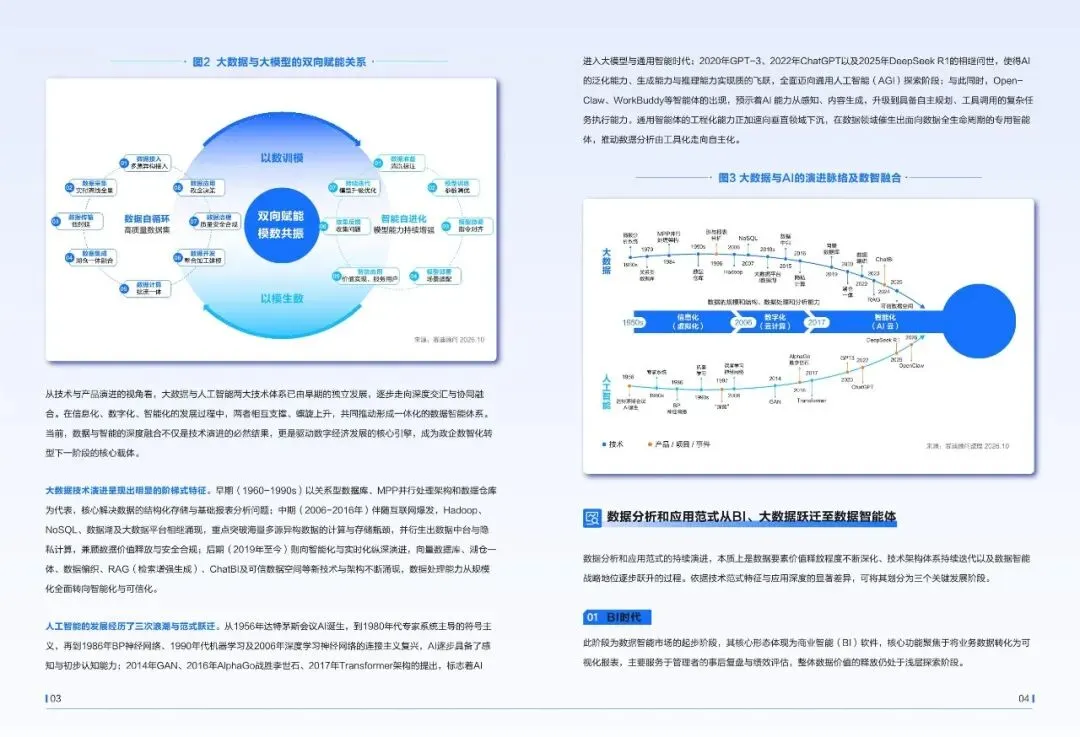
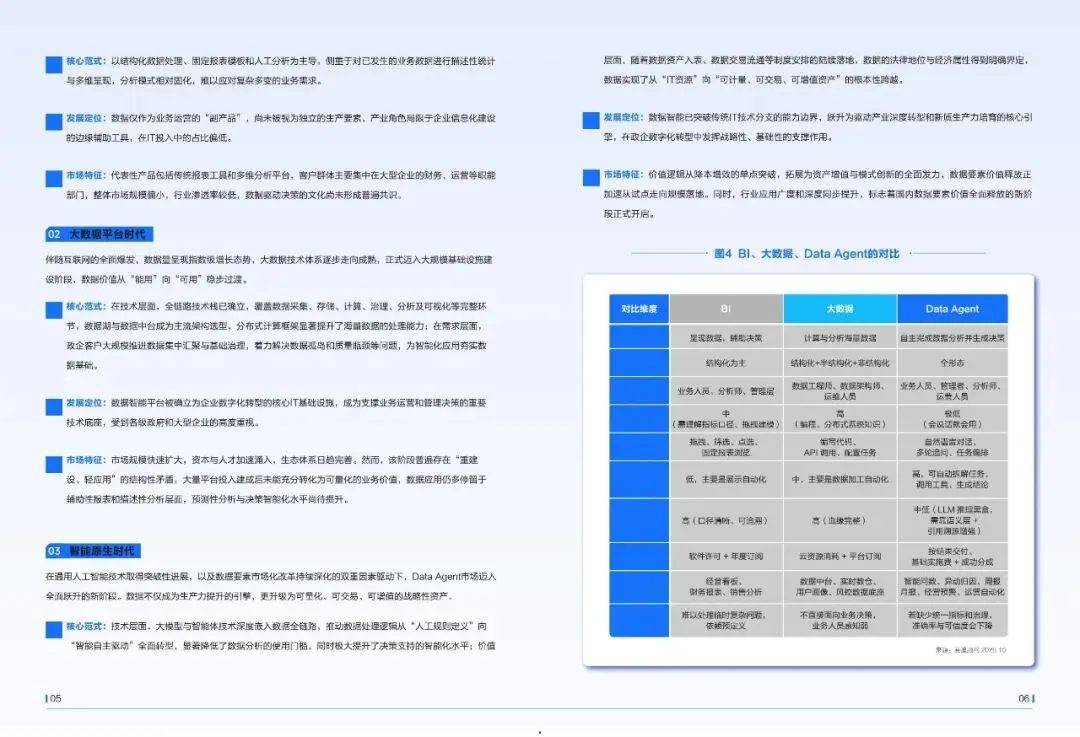
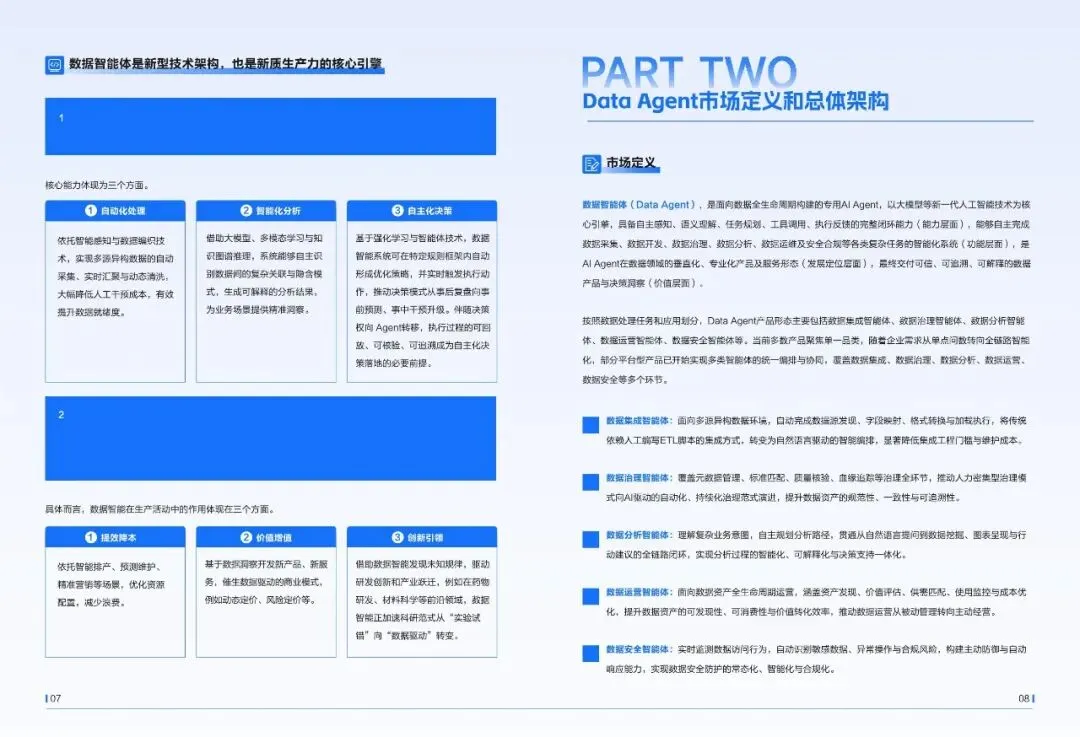
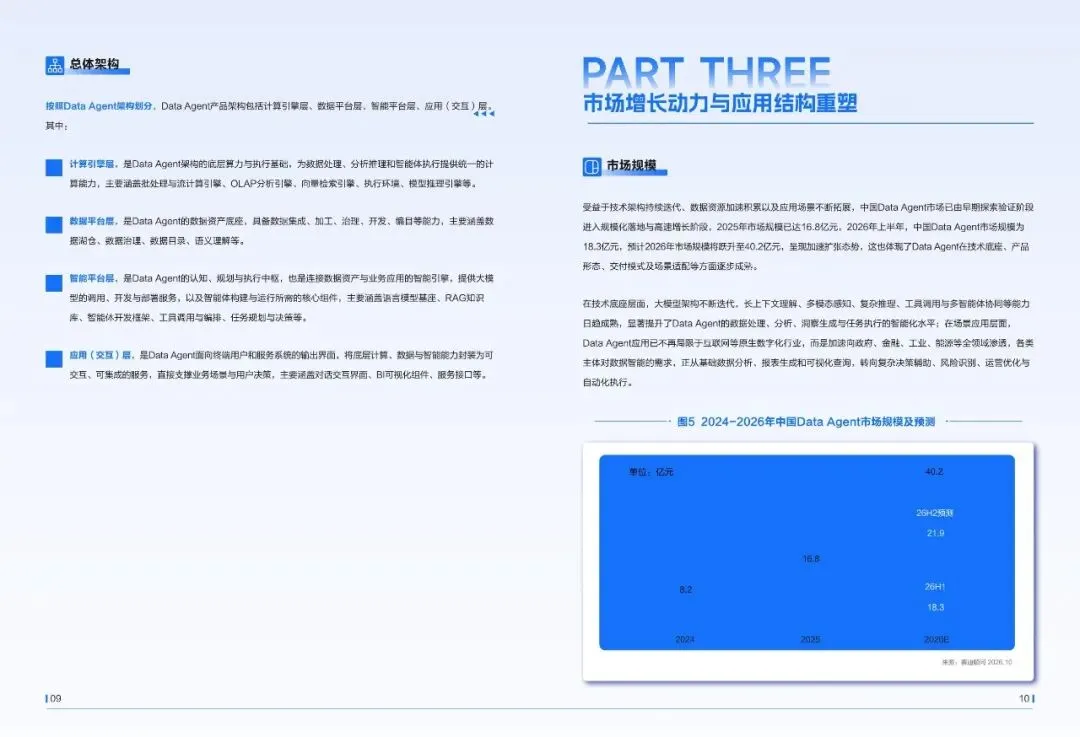
报告第一部分梳理产业宏观背景,解析数智融合的底层逻辑。国家层面 “人工智能 +” 与 “数据要素 ×” 两套政策体系协同落地,为 Data Agent 发展筑牢制度基础。大数据与大模型已经从单向支撑进化为双向赋能、模数共振的闭环飞轮,形成 “以数训模、以模生数” 的循环。报告复盘数据分析技术演进三阶段:BI 时代聚焦固定报表可视化;大数据平台时代重点解决海量数据存储治理,但普遍存在重建设轻应用;Data Agent 智能原生时代,依靠智能体实现任务自主拆解、工具调用、自主分析决策,大幅降低数据使用门槛。报告明确 Data Agent 是面向数据全生命周期的垂直专用 AI Agent,具备自动化处理、智能化分析、自主化决策三大核心能力,同时划分数据集成、数据治理、数据分析、数据运营、数据安全五大产品类别。整体技术架构自下而上分为计算引擎层、数据平台层、智能平台层、应用交互层。
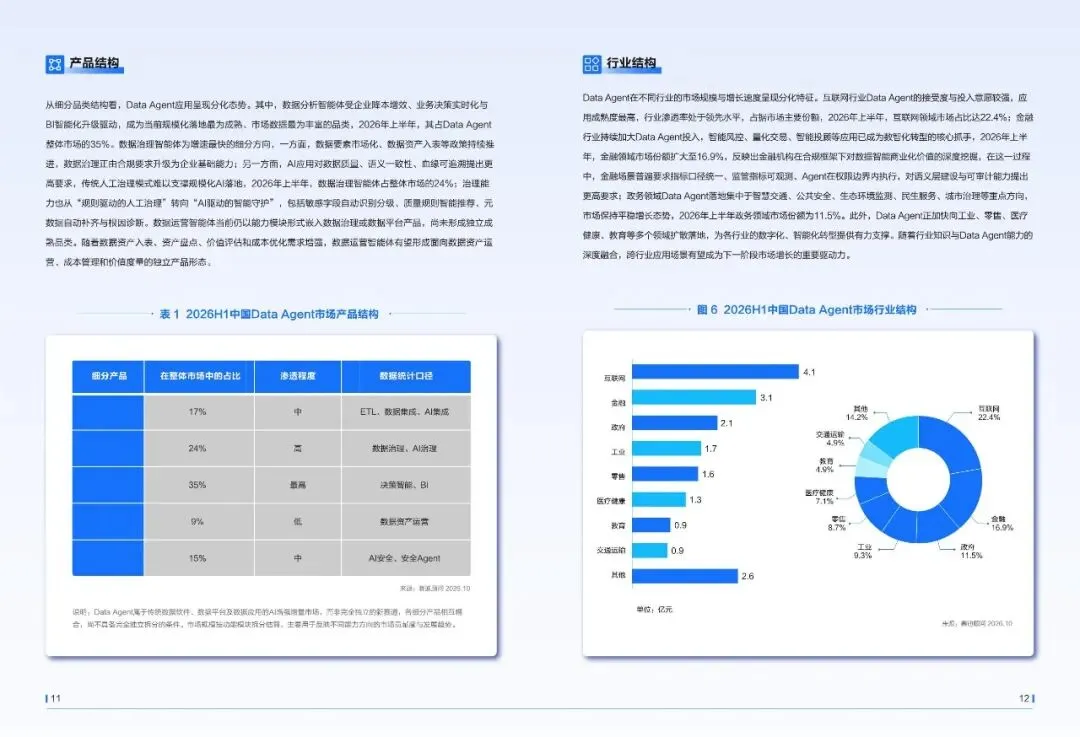
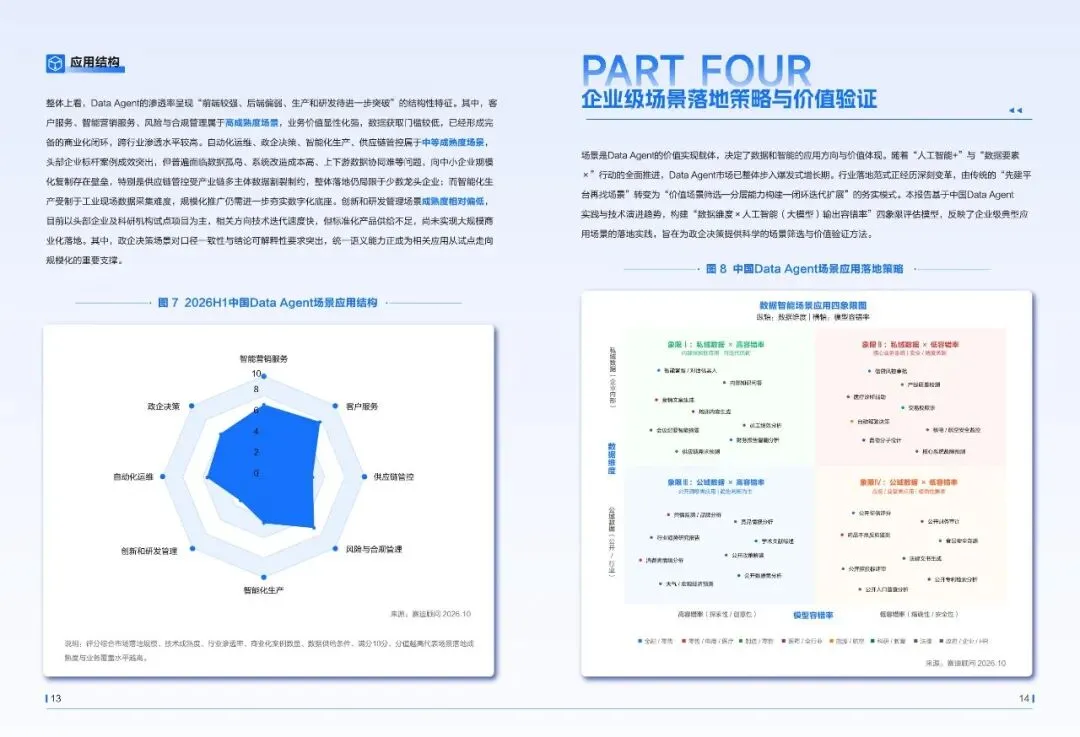
报告第二部分剖析市场规模、产品、行业、应用四大维度的市场结构。2025 年国内 Data Agent 市场规模 16.8 亿元,2026 年预计达到 40.2 亿元,进入高速扩张期。产品结构上,数据分析智能体占比最高,数据治理智能体增速最快,数据集成、数据安全稳步发展,数据运营尚在培育阶段。行业分布上互联网、金融占据市场前两位,政务、工业、零售等行业持续渗透。在应用成熟度上呈现 “前端高、后端生产研发偏低” 的特点,客户服务、营销、风控商业化成熟;供应链、生产制造受数据孤岛制约;创新研发类以试点项目为主。
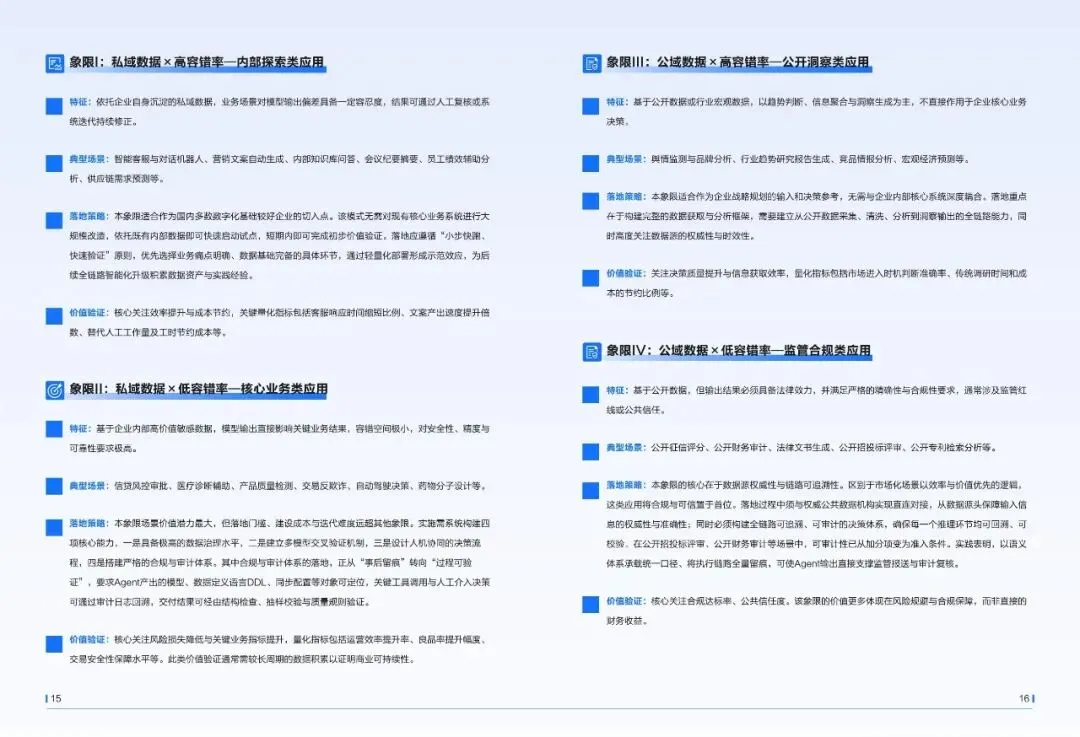
报告第三部分提出企业落地的数据维度 × 容错率四象限场景评估框架,给出分象限落地策略。象限 I 私域数据‑高容错(内部探索类),适合作为企业切入起点,如智能客服、会议纪要,优先验证效率收益;象限 II 私域数据‑低容错(核心业务类),例如风控、产线质检,要求完善数据治理、交叉验证、人机协同、全链路审计;象限 III 公域数据‑高容错(公开洞察类),行业情报、舆情分析,重点保障数据源权威;象限 IV 公域数据‑低容错(监管合规类),审计、招投标评审,合规可追溯是准入底线。报告改变过去 “先建平台再找场景” 思路,倡导先筛选价值场景、分层构建能力、闭环迭代扩展的务实落地路径,并且针对每个象限给出对应的业务指标与价值验证方法。
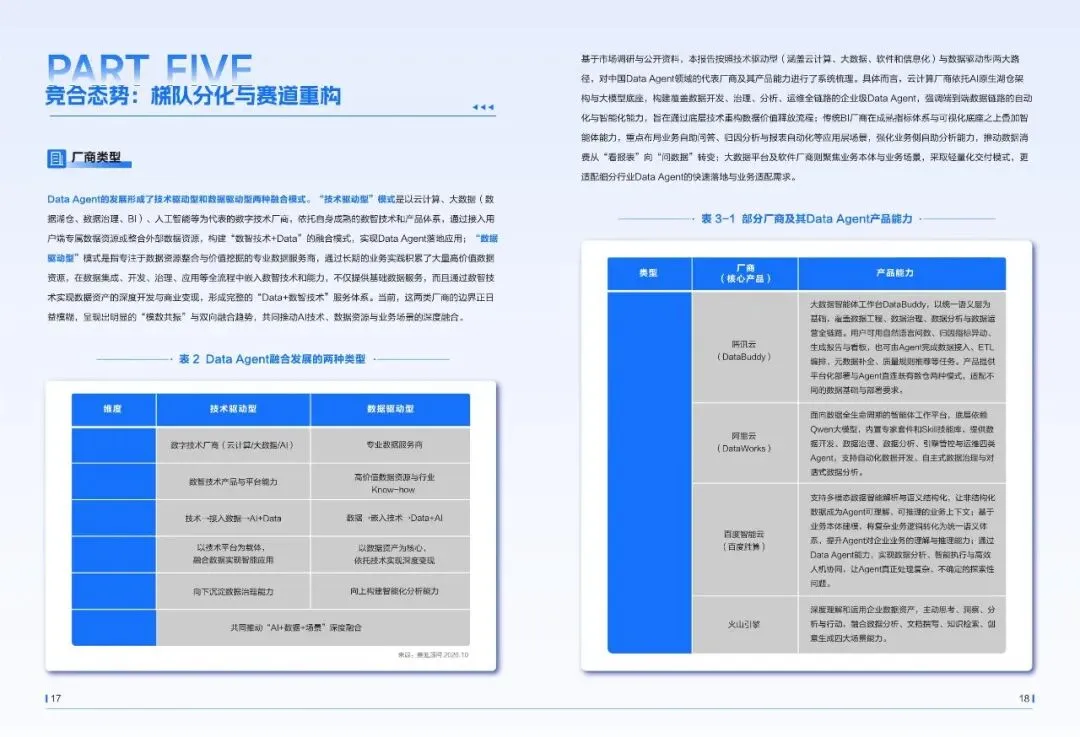
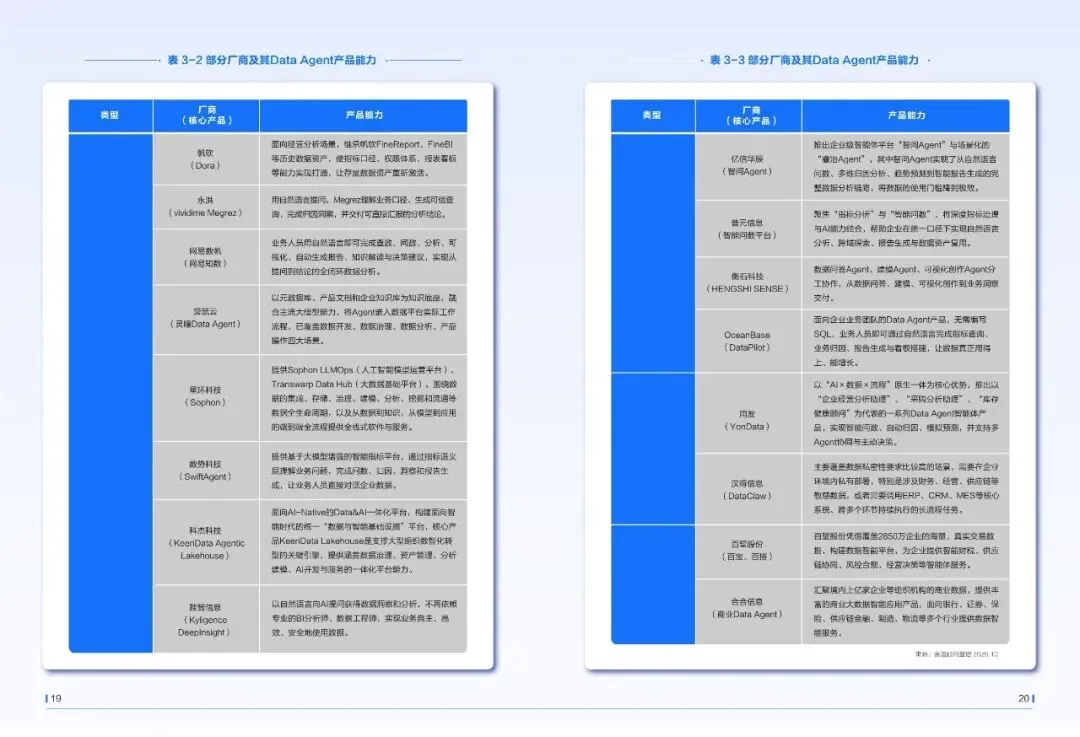
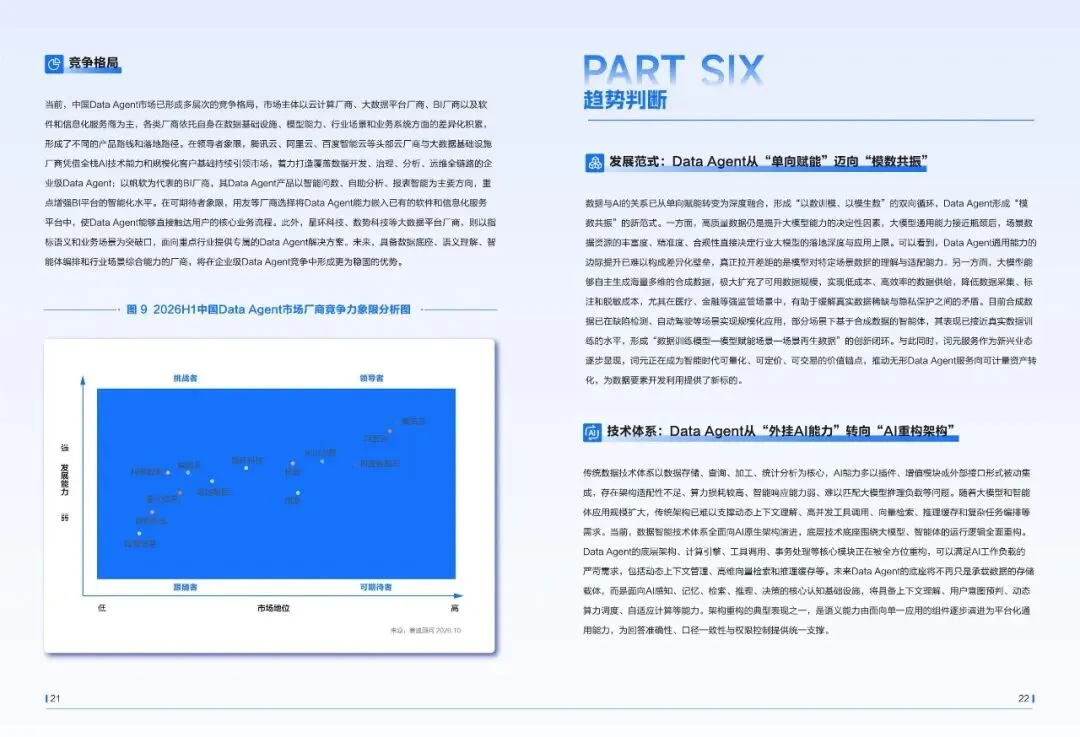
报告第四部分分析产业竞合格局,划分两大厂商发展路线。市场分为技术驱动型(云厂商、大数据 BI 厂商,以技术底座为基础对接数据资源)与数据驱动型(专业数据服务商,依托行业数据资源向上叠加 AI 能力),两类厂商边界正在消融。报告梳理云厂商、传统 BI、大数据平台、行业软件、数据服务商多条赛道代表产品,构建厂商竞争力象限。领导者以头部云厂商、大型大数据底座厂商为主;挑战者多为专注垂直场景的平台企业;可期待者深耕业务系统与数据智能的融合;跟随者聚焦细分赛道机会。
报告最后研判六大产业发展趋势。一是发展范式走向模数共振,数据和模型双向循环,合成数据、词元计量成为新方向;二是技术体系从外挂 AI 插件升级为 AI 原生重构底层架构,语义层成为平台通用基础能力;三是 Data Agent 不会完全替代传统 BI,二者互补协同,复用现有指标、权限体系;四是应用从辅助分析场景深入金融、制造等核心业务流程;五是交互模式从被动问答转向完整自主任务执行;六是能力边界从纯数字信息处理,逐步延伸对接机器人、产线设备,开启数字 AI 向物理 AI 拓展的通道。报告同时提示可信审计、人机分工、数据底座质量是规模化落地的关键前提,报告属于产业研究材料,不构成采购与投资建议。
以下是报告部分内容
声明 来源:赛迪顾问,互联互通社区推荐阅读,版权归作者所有。文章内容仅代表作者独立观点,不代表互联互通社区立场,转载目的在于传递更多信息。如涉及作品版权问题,请联系我们删除或做相关处理! 
关注公众号:【互联互通社区】,回复【AI1249】获取全部报告内容。