研报速递
研报分享
息差筑底与结构重构:2027年银行业基本面展望及双线配置策略
01
稳者为王:大行稳,富行进——2027年银行行业年度投资策略
(浙商证券 杜秦川 邱冠华 邓贺方 2026.11.10)
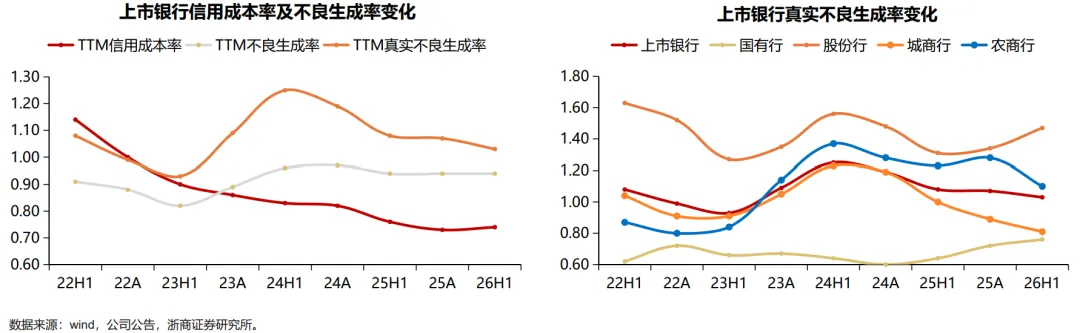
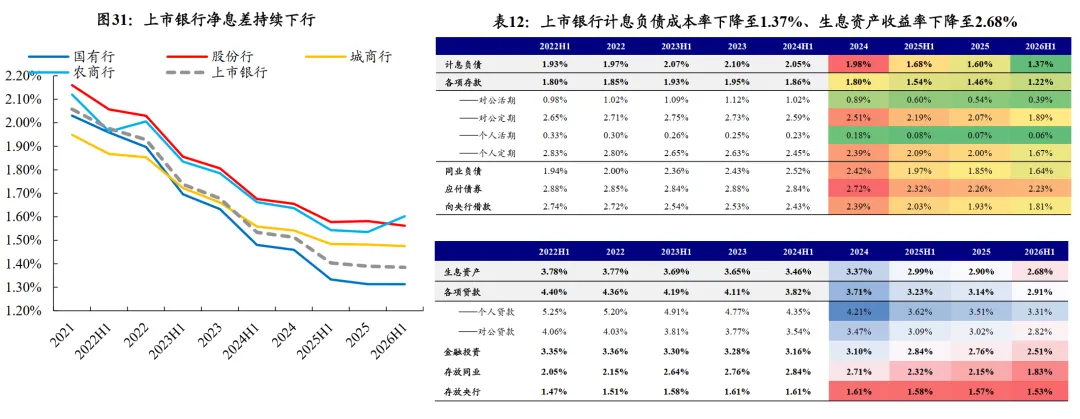
1.基本面筑底与息差止跌企稳:上市银行2026年前三季度营收与净利润实现稳健增长,经营筑底趋势逐步明确。预计2027年上市银行营收同比增长3.5%、归母净利润同比增长3.8%,累计净息差预计维持在1.47%附近实现止跌企稳,高息存款到期重定价红利持续释放将支撑利息净收入成为营收核心引擎。
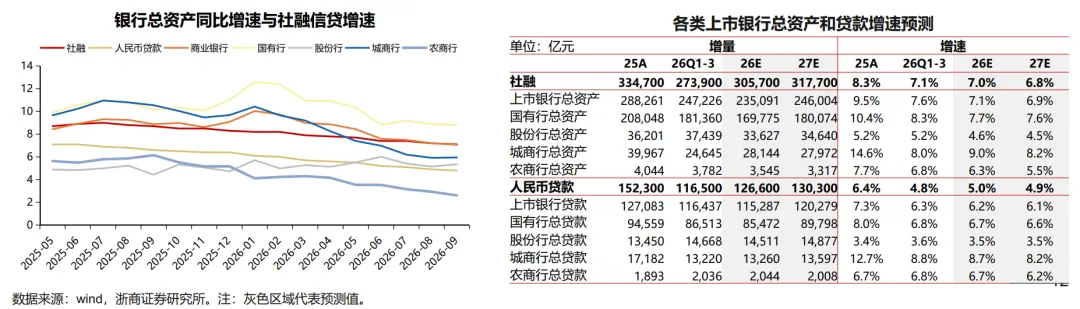
2.资产扩张降速提质与区域结构分化:预计2027年上市银行总资产增速在6.9%附近企稳筑底,整体呈现前低后高走势。信贷结构持续优化,城商行资产增速居各类型银行首位。区域分化沿着财政与产业两条主线展开,长三角、成渝及山东等经济发达地区信贷投放优势将持续显现。
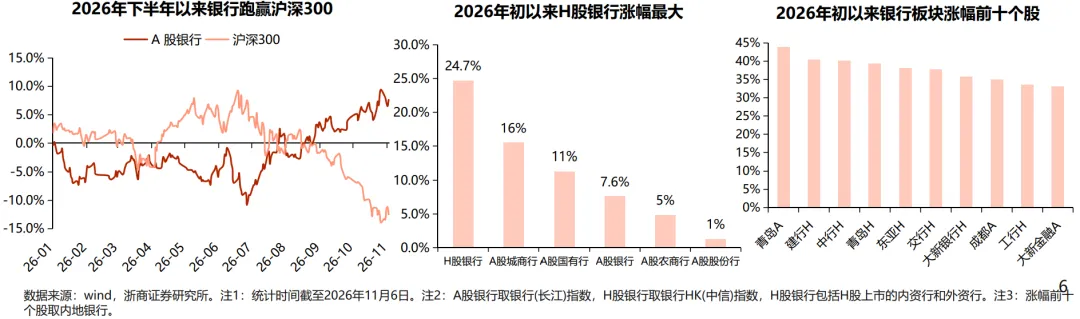
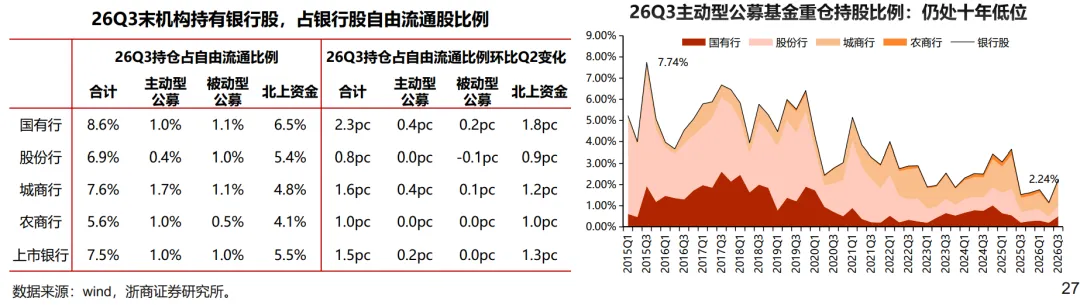
3.筹码低配与固收+属性定位:截至2026年三季度末,主动型公募基金银行股持仓占比仅约2.2%,处于近十年历史低位,长期资金与被动资金仍具备结构性增配空间。低利率与高市场波动环境下,银行股凭借稳定股息与经营韧性更显固收+产品特征,股息贡献稳健收益,股价贡献期权价值。
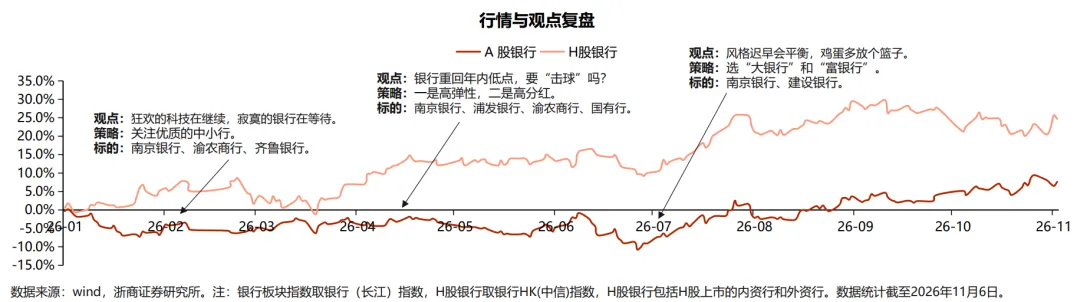
4.大行稳与富行进双线选股:投资策略坚持大行稳与富行进双线逻辑。大行稳侧重类国债属性,核心看股息率,重点推荐国有大行与招商银行;富行进侧重二级债属性,核心看成长性与ROE改善,重点推荐长三角、成渝与山东地区的优质区域银行。综合重点推荐农业银行、浦发银行、南京银行、宁波银行和青岛银行。
02
红利长存,择优而投——银行行业2027年度投资策略
(开源证券 刘呈祥 朱晓云 2026.11.11)
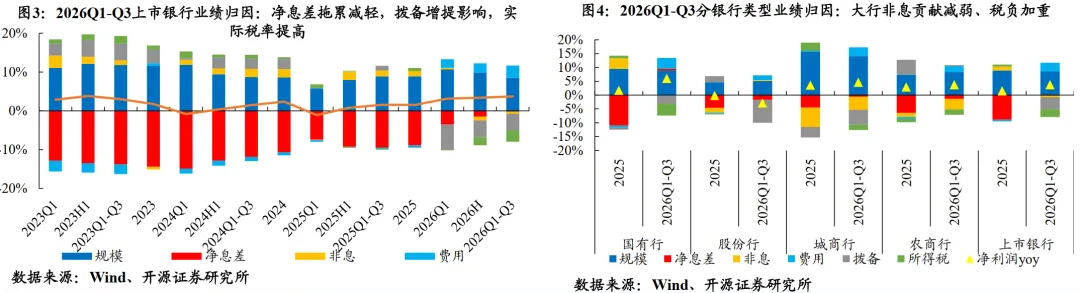
1.业绩景气延续与息差阶段性修复:2.026年前三季度上市银行营收同比增长7.81%、归母净利润同比增长3.78%,净息差降幅大幅收窄并在三季度回升至1.40%。表观利润受拨备增提与所得税约束,真实盈利动能平稳,国有行利润释放较为顺畅。
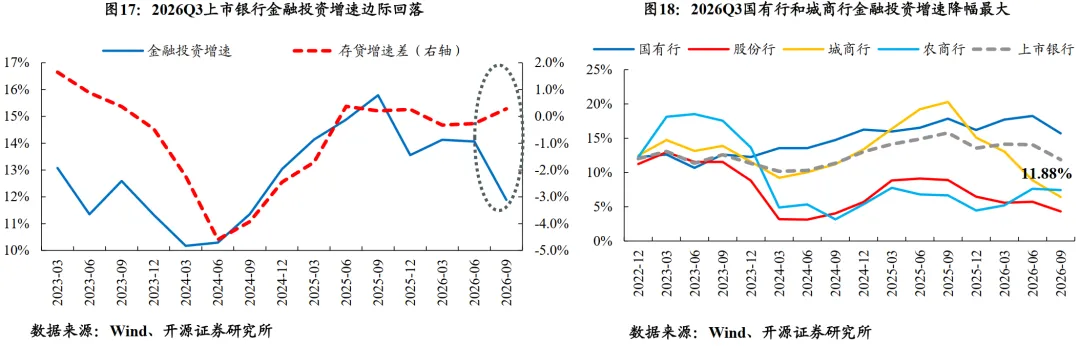
2.信贷减量提质与金融投资被动重构:新增贷款增速放缓至4.8%,信贷投放向科技、绿色等政策导向赛道集中,高新技术企业贷款占新增贷款比重达30.2%,房地产贷款持续收缩。资产荒背景下金融投资营收贡献度升至31.8%,城商行因利差收窄转入高流动性资产观望,国股行则呈现配置与交易双轮驱动模式。
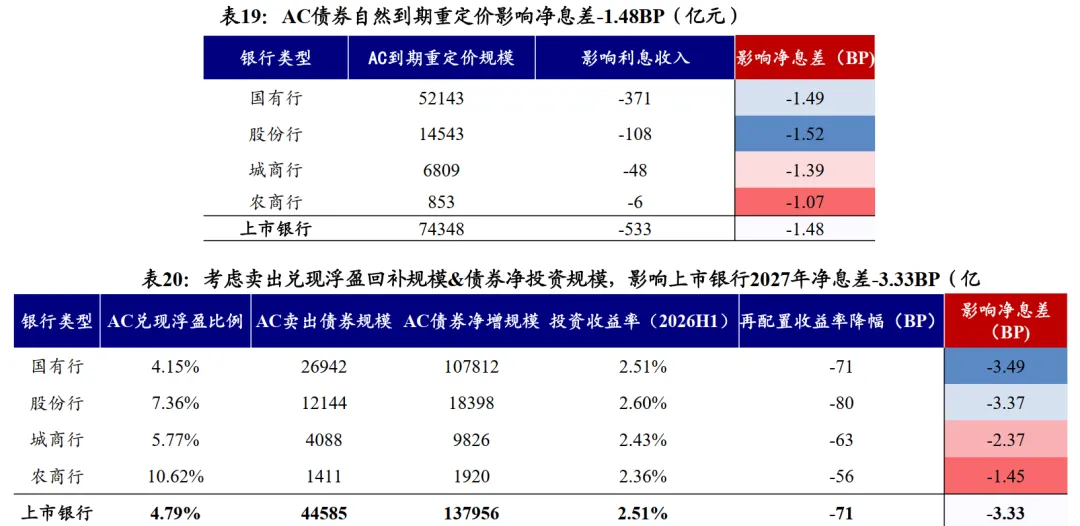
3.货币政策换锚与息差二次触底研判:央行主要政策利率切换至隔夜逆回购并推动贷款定价锚多元化,同业负债成本预计降低3BP至5BP。综合量价测算,2027年上市银行净息差或二次触底、小幅收窄约4.5BP,其中资产端拖累12.2BP,负债端改善7.7BP,整体降幅处于可控范围。
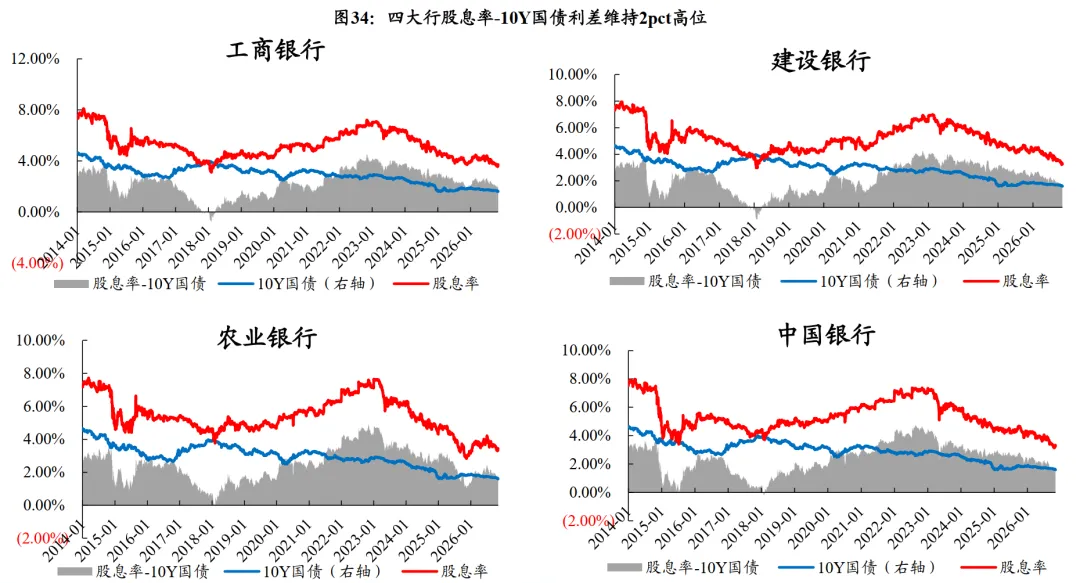
4.RAROC与EVA框架下的双线配置主线:板块PB普遍在1倍以下,国有大行股息率3.5%至4.5%,与10年期国债利差维持在2个百分点的高位,高股息底仓逻辑清晰。引入RAROC与EVA双维框架筛选,坚持红利为底、择优为矛主线,推荐红利底仓(工商银行、建设银行、农业银行、招商银行、沪农商行)与高ROE成长弹性行(杭州银行、成都银行、江苏银行、苏州银行、宁波银行)等。
总结
1. 基本面与净息差筑底共识明确:两篇研报均认为商业银行经营业绩正处于筑底修复通道,净息差下行最快的阶段已经过去,存款到期重定价与同业负债成本压降构成了负债端改善的核心支撑,2027年息差将呈现企稳或小幅二次触底的特征。
2. 资产负债结构加速重构与减量提质:信贷扩张由单纯注重规模转向结构优化,资金加速向科技、绿色等重点政策赛道集中。由于贷款定价承压,金融投资与债券配置在银行资产负债表中承担了更加突出的收益对冲与资金调配功能。
3. 高股息溢价与低配修复红利交织:在低无风险利率与资产荒长期趋势下,银行股的高股息率与长端国债收益率保持了较高的利差,类债属性与防御价值凸显。叠加机构持仓普遍处于历史低位,板块具备确定性较高的低配修复动力。
4. 国有大行底仓与优质区域行弹性的选股模式:两家机构在选股逻辑上高度统一,均建议采取双线配置:一方面配置高股息、低成本、资本充足的国有大行作为稳健底仓;另一方面精选长三角、成渝等高景气区域、高ROE且具备较高RAROC与EVA增速的优质城农商行作为成长矛头。
免责声明:以上报告均系本报告通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如有侵权,请联系作者删除,本报告为推荐阅读,仅供参考学习,不构成投资建议,如对报告内容存疑,请与撰写/发布机构联系。
图文 :闫芷敬
排版 :林雨翔
审核 :陈思翀、董志华、宋玥