研报速递

本周沪铜的核心矛盾在于“现货极度紧张与宏观预期转空之间的撕裂”:产业端,铜精矿加工费(TC)深陷-247美元/干吨的历史极值、冶炼厂集中检修令10月电解铜产量环比下滑3%至108.67万吨、上期所可交割仓单仅剩2844吨、国内社会库存降至6.25万吨的年内新低,极端低库存与高升水(一度2600元/吨)共同锁死了价格下方空间;而宏观端,美国10月CPI超预期走高、美联储官员接连释放鹰派信号、12月加息25个基点预期升温,叠加美国AI需求叙事降温与铜关税预期走弱,美元偏强持续压制估值上限。多空由此形成“产业托底、宏观压顶”的对峙格局,价格表现为上下两难的高位震荡。站在更长周期,AI与能源转型的中长期需求叙事已被高位价格充分定价,而矿端收缩、冶炼减产等利多属“已被交易的旧信息”,一旦进口货源持续补充、升水退潮、美铜库存回流兑现,支撑短期价格的低库存逻辑将边际瓦解,届时宏观与需求的向下驱动将占据主导,故维持短期震荡、中长期偏空的整体判断。

本周沪铜先抑后稳、重心下移。主力合约CU2612周初受宏观避险情绪冲击大幅低开,11月6日单日重挫1.94%,随后在极低仓单与高升水支撑下于低位反复修复。截至11月11日,主力合约收报104510元/吨,当日跌1.29%,盘中最高105250、最低104500元/吨;较11月2日的107810元/吨周内累计回落约3.1%,周内价格波动区间约104120—108470元/吨。近远月维持深度Back结构,CU2612相对CU2701升水逾千元,近月偏紧格局在盘面充分体现。
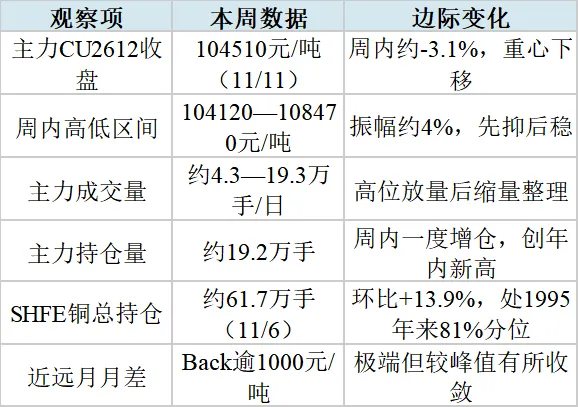
解读:总持仓升至历史高分位而价格重心下移,显示多空分歧显著放大——多头押注低库存逼仓、空头交易宏观转弱,资金在104000—108000区间激烈换手,属典型的“高位分歧、方向待选”形态。

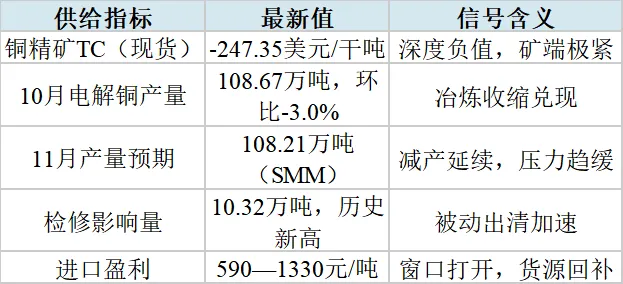
供给端呈现“矿紧、冶缩、进口待补”的三层结构,短期减量确定、中期存在回补预期。
矿端:全球铜矿供应增速持续滞后于冶炼产能扩张,矿紧冶松格局深化。
冶炼:原料紧张叠加盈利下滑,冶炼厂由“以检代停”转向主动压产,10月电解铜产量108.67万吨、环比-3.0%,11家冶炼厂检修影响量达10.32万吨创历史新高;SMM预计11月产量约108.21万吨,Mysteel口径更降至105.23万吨。
进口与到港:内外价差窗口打开,进口盈利一度达590—1330元/吨,非注册铜集中到港,11月进口货源陆续流入,是本周现货升水回落的主因;但美铜运抵中国至少需1个月,短期远水难解近渴。
再生:铜价处历史高位,民间旧铜回收量环比提升约8%,再生铜供应边际增加,对精铜形成部分替代补充。

需求端整体呈现“开工脉冲见顶、订单跟进不足、高价抑制显现”的旺季不旺特征,短期难对铜价形成向上拉动。
下游加工:高升水持续挫伤备料意愿,精铜杆、电线电缆、漆包线开工率分别为73.98%、72.51%、76.27%,涨跌互现、整体边际回落,企业排产从“补库生产”转向“去库生产”,成品库存开始累积。
传统领域:地产投资与新开工继续承压、建筑用铜低迷;空调排产虽11月同比+15.6%,但12月至次年1月回落至+2.1%、-2.5%,后劲不足;新能源车增速放缓。
电力与新兴领域:1—9月电网投资4594亿元、同比+4.93%,已完成全年计划约三分之二,四季度加码空间有限;AI数据中心、高端铜箔等增量属中长期逻辑,已被市场充分定价,短期无超预期拉动。
海外:9月全球制造业PMI录得53.0,连续14个月位于荣枯线上方,对全球需求构成一定对冲,但难以扭转国内淡季走弱的主基调。
小结:需求端对铜价的支撑正在弱化,高升水从价格层面向开工层面传导抑制,11月国内需求预计中性偏弱,构成中长期偏空判断的基本面基础。

库存端最突出的特征是“国内去库、海外累库”的极端地理背离——全球总量并不短缺,但可自由调用的铜在地域上严重扭曲,这是短期价格韧性的核心来源。
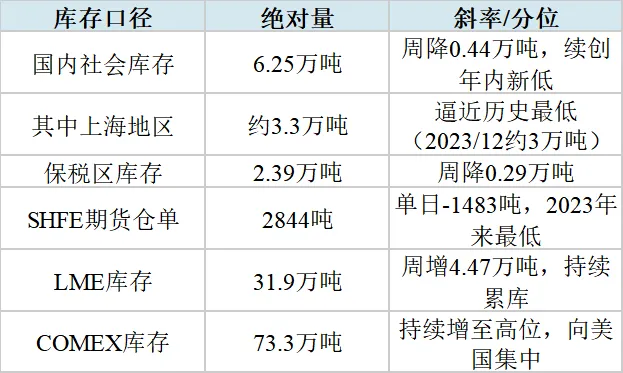
解读:国内社会库存较去年同期约20万吨骤降约14万吨,SHFE可交割库存已不足中国一日消费量,构成“产量收缩→入库减少→仓单低位→高升水与强Back”的自我强化闭环。但需注意,LME与COMEX合计已逾百万吨,全球并不缺铜,只是货源错配于美国;一旦进口补充与美铜回流兑现,这一支撑短期价格的极低库存底座将是最先松动的环节,也是中长期转空的关键观察点。

产业链利润极度向上游矿端集中,冶炼环节在负加工费与副产品回落双重挤压下现金流承压,是冶炼被动减产的底层驱动。
上游成本:2026年长单TC已归零(0美元/吨、0美分/磅),现货TC一度跌至-247至-330美元/干吨,矿山/贸易商与贸易商/冶炼商评估价差扩至81美元的历史最大,冶炼厂需倒贴费用抢矿。
冶炼利润:负TC下冶炼厂采购现货精矿深度亏损,此前依靠硫酸等副产品高价勉强对冲;但10月国内硫酸均价降至1647元/吨、环比-7%,副产缓冲被抽走,亏损进一步扩大,倒逼主动压产。
替代价差:废铜(再生铜)精废价差收窄至约1898元/吨,刺激回收与替代,边际增加供应并压制精铜需求弹性。
判断:成本端为铜价提供“硬底”——深度负TC意味着冶炼产能被动出清,价格难有深跌空间;但成本支撑属于“托而不举”,它能限制下行深度,却无法在需求走弱时驱动价格上行,与短期震荡、中长期偏空的判断相容。

期现结构是本周信息量最大的边际变化:极端撕裂出现本轮行情以来首次实质性收敛,但收敛源于进口补充而非供需反转,近月偏紧底色未改。
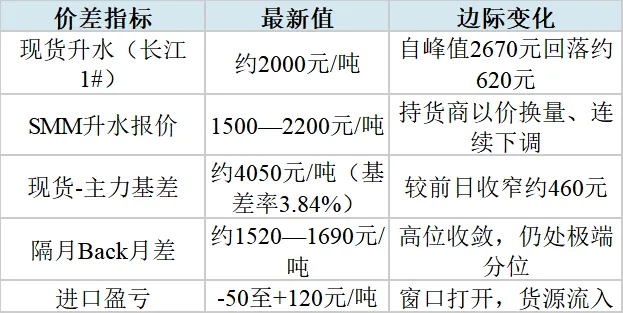
解读:升水从2670元峰值回落至2000元、基差与月差同步收敛,是本轮“货少价高”逻辑边际弱化的首个实质信号,驱动来自进口窗口大开、非注册铜集中到港与持货商积极出货。但2000元/吨的升水仍处历史极端分位,2844吨仓单与6.25万吨社会库存的事实未变——收敛不等于逆转,它更像是定价权阶段性从产业端向宏观端让渡过程中的“摩擦声”,短期支撑仍在,但方向的天平已开始向空方微调。

综合判断:绝对价格偏高,估值处于历史高位区间,向下风险大于向上空间。
价格分位偏高:沪铜主力稳居10万元/吨上方、逼近历史高位,LME铜约13700—14000美元/吨,绝对价格已充分甚至过度反映矿端紧缺与AI/能源转型的中长期叙事。
利多已充分定价:矿端收缩、TC负值、冶炼减产、低库存等核心利多均属“看得见的旧信息”,被高位价格反复交易,边际增量有限。
利空正在累积:宏观转鹰、AI叙事降温、需求旺季不旺、进口回补与美铜回流预期,构成尚未被充分定价的向下驱动。
结构溢价不可持续:极端升水与Back结构本质是库存地理错配的产物,随进口补充与升水退潮,这部分“稀缺溢价”存在均值回归压力。
结论:高位估值缺乏新增利多支撑,而向下催化正在积聚,风险收益比偏向空方,为中长期偏空观点提供估值层面的依据;但极低库存决定了下行路径将是“震荡阴跌”而非“断崖下跌”。

核心运行区间:沪铜主力参考104000—108000元/吨;伦铜3M参考13700—14000美元/吨。整体维持高位震荡思路,中长期择机布空。
操作节奏:短期在区间内以震荡思路对待,不追涨杀跌;重点跟踪升水退潮速度与进口到货节奏,一旦“低库存+高升水”的支撑闭环出现实质性松动(升水跌破1500元、社会库存止跌回升),则中期空单可逐步增仓,把握宏观与需求共振向下的行情。

宏观数据:美国10月CPI后续演绎、12月FOMC加息定价的二次校准,以及美元指数走向,是短期最大扰动源。
美铜回流:COMEX-LME价差再平衡与美国铜关税政策落地节奏,逾百万吨美铜库存的回流时点将决定低库存逻辑能撑多久。
进口补充:进口铜到货对国内现货升水的持续补充力度,是判断短期支撑是否瓦解的最高频领先指标。
TC谈判:11月17—19日2027年度长单TC谈判进展,若长协TC进一步走弱将强化矿紧叙事、利多价格,构成偏空观点的反向风险。
供应扰动:矿端(智利Codelco、Kamoa-Kakula、Caserones等)生产扰动与地缘事件、冶炼超预期减产,可能延长低库存格局。
需求超预期:电网投资年末赶工、AI资本开支重启或政策刺激加码,均可能打破需求偏弱预期。