研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d9ecadaf43d9
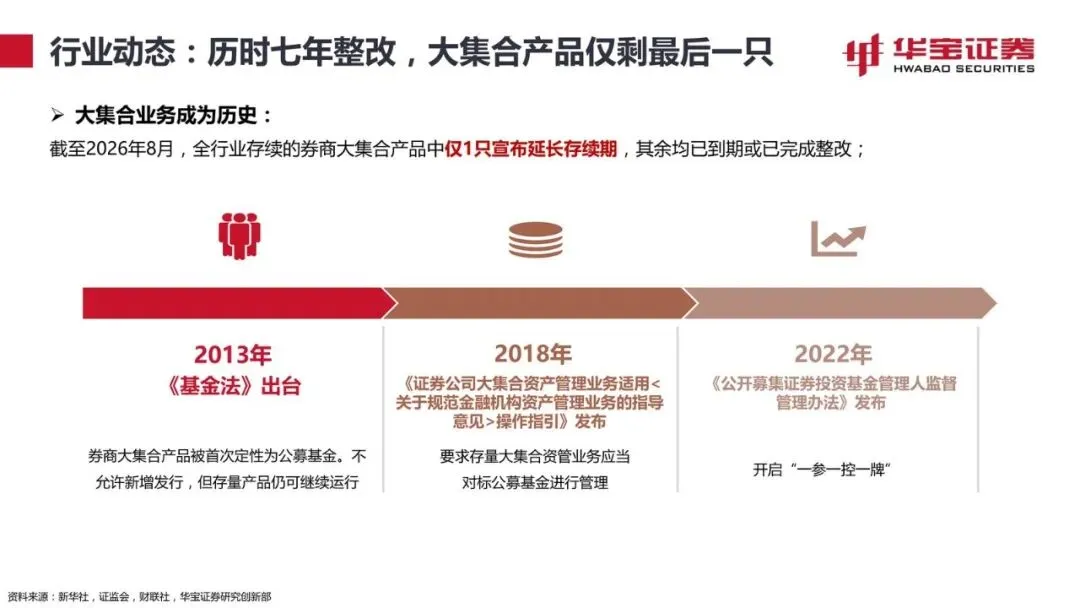
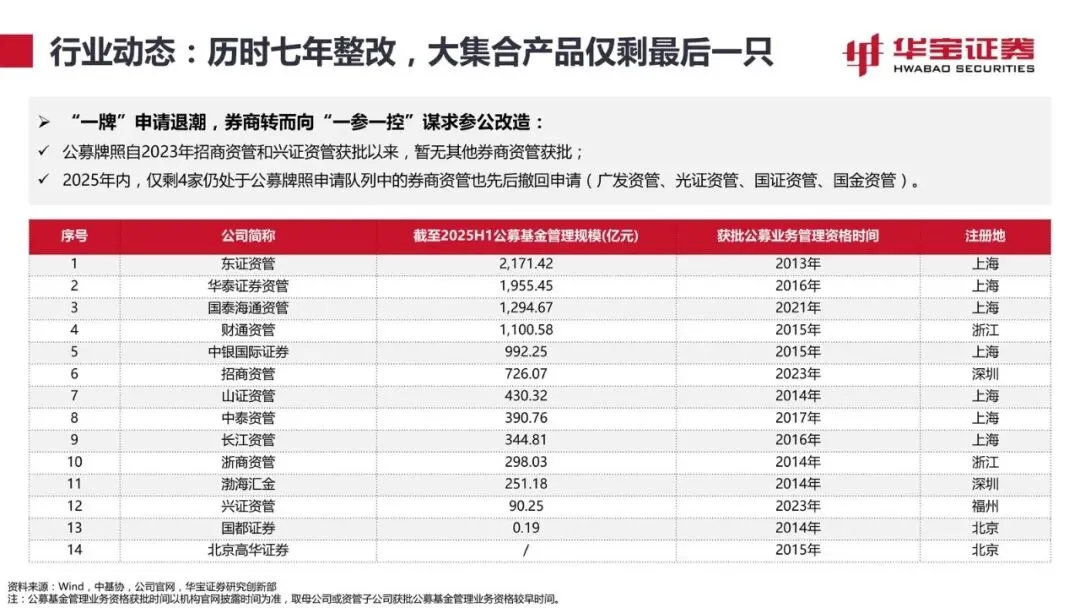
券商资管的“大集合时代”已经走完。截至2026年8月,全行业存续大集合只剩1只宣布延期,其余到期或整改完毕;公募牌照也从2023年招商资管、兴证资管获批后再无新批,2025年广发、光证、国证、国金四家还撤回了申请。真正值得盯的,是收入回暖、规模结构重排、头部更集中这三件事能不能同时站住。
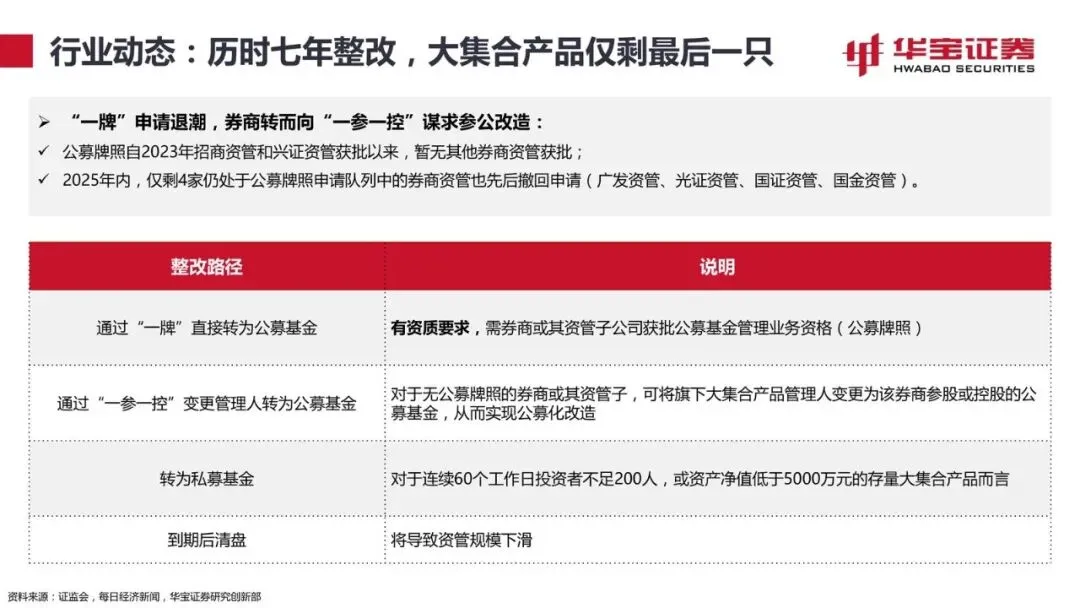
整改收口,路径从“一牌”改成“一参一控”
2013年《基金法》把大集合定性为公募、禁止新增;2018年资管新规要求对标公募管理;2022年“一参一控一牌”落地。七年下来,无牌照机构的改造口子主要剩三条:把管理人改到参股或控股的公募基金、连续60个工作日投资者不足200人或净值低于5000万的转私募、到期清盘。清盘会直接砍规模。
已持牌的名单很短。东证资管2026H1公募规模2171.42亿元,华泰证券资管1955.45亿元,国泰海通资管1294.67亿元,财通资管1100.58亿元;招商资管、兴证资管分别是2023年拿牌,规模726.07亿元和90.25亿元。受益的是这十几家已有公募资格、以及能把产品迁到关联公募的券商;受损的是只能清盘、又补不上新产品的中小资管。
为什么是现在:通道压降基本结束,主动投研能力才开始补。接下来就看无牌照大集合是否彻底清零、还有没有人重新排队申牌。
收入回了,占比还在掉;规模9.79万亿,增长不在传统固收
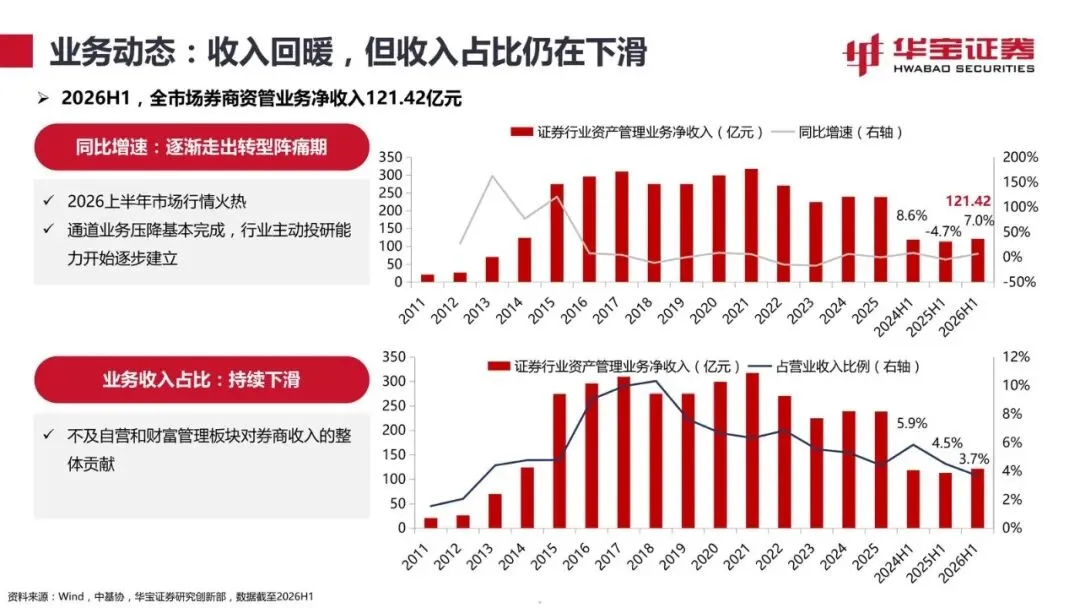
2026H1全市场券商资管净收入121.42亿元,同比走出此前的负增长区间(材料给出过-4.7%、+7.0%、+8.6%这一串增速)。行情偏热是外因,通道压完、主动管理起来是内因。但收入占券商总收入的比重仍在下滑——规模在,定价权还没回来。
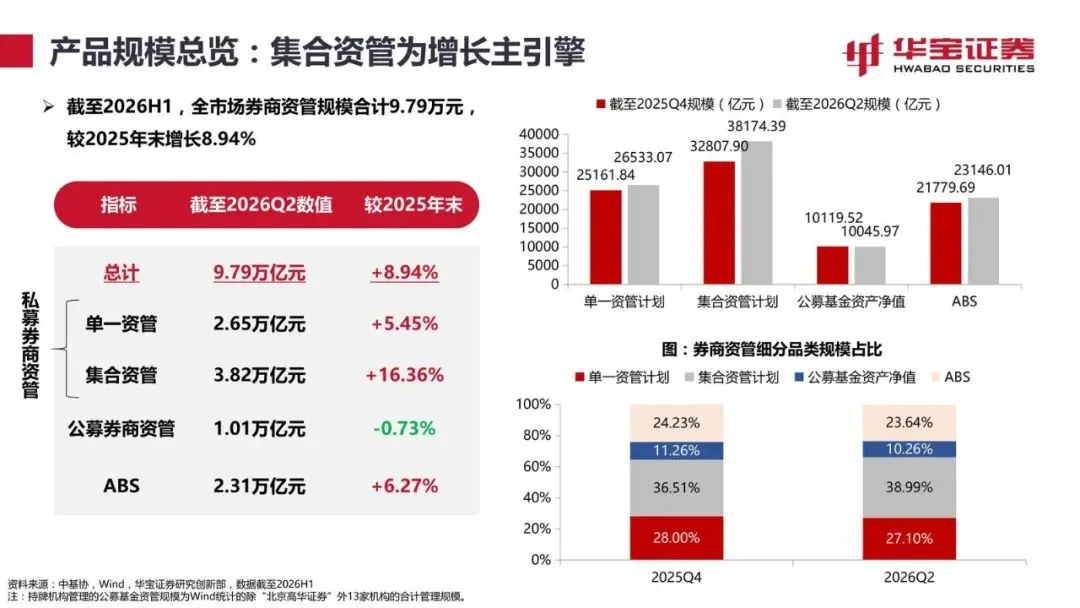
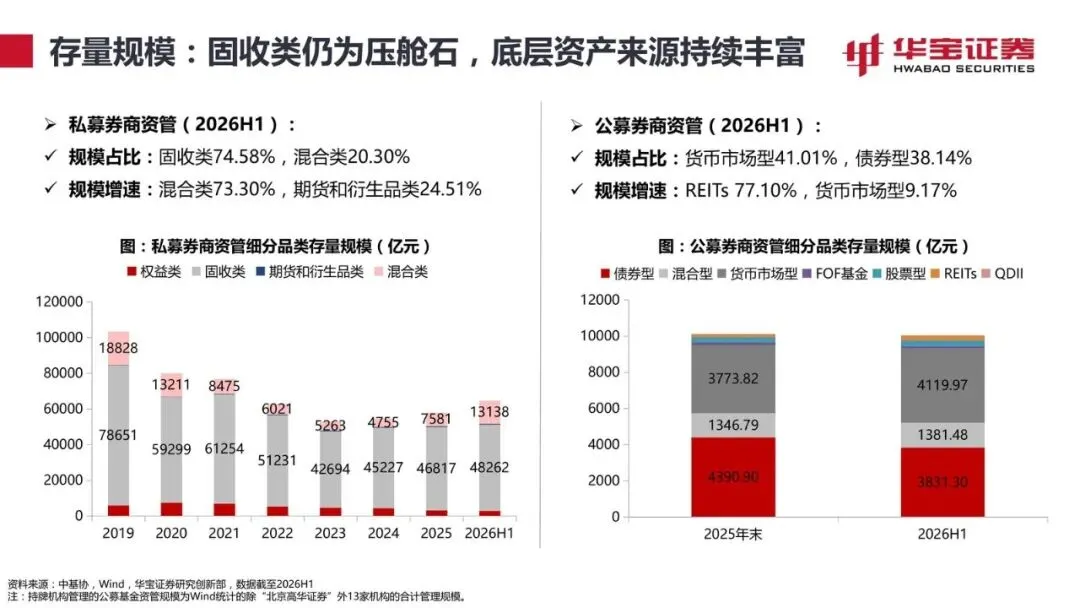
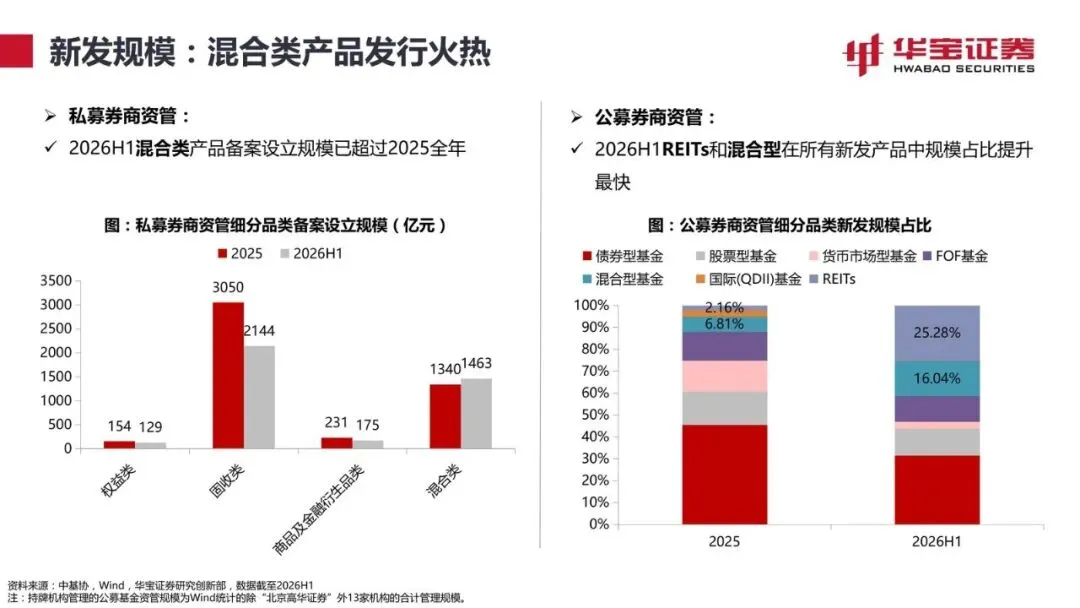
规模口径:截至2026H1合计9.79万亿元。结构上,混合类增速73.30%,期货和衍生品类24.51%;公募侧REITs增速77.10%,货币市场型9.17%。谁受益:能做混合、衍生品、REITs的主动团队。谁受损:仍靠通道和传统固收摊规模的机构。
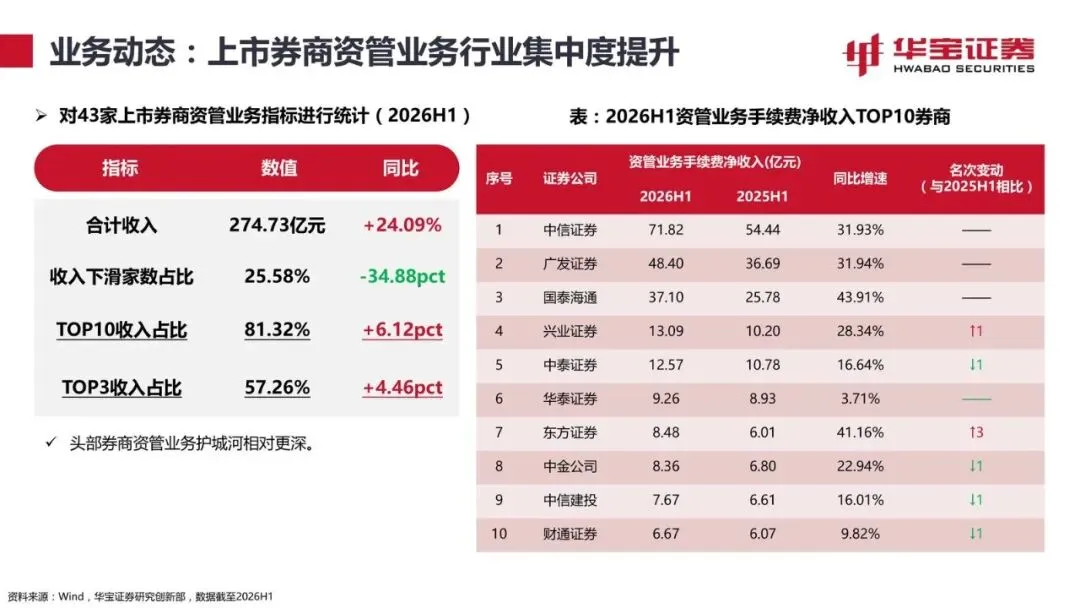
头部更狠。材料给出合计收入274.73亿元、同比+24.09%;TOP10收入占比81.32%,提升6.12个百分点。中信证券71.82亿元、同比+31.93%;兴业证券13.09亿元、同比+28.34%、排名上升1位。集中度还在往上走。
产品业绩别当排名榜用
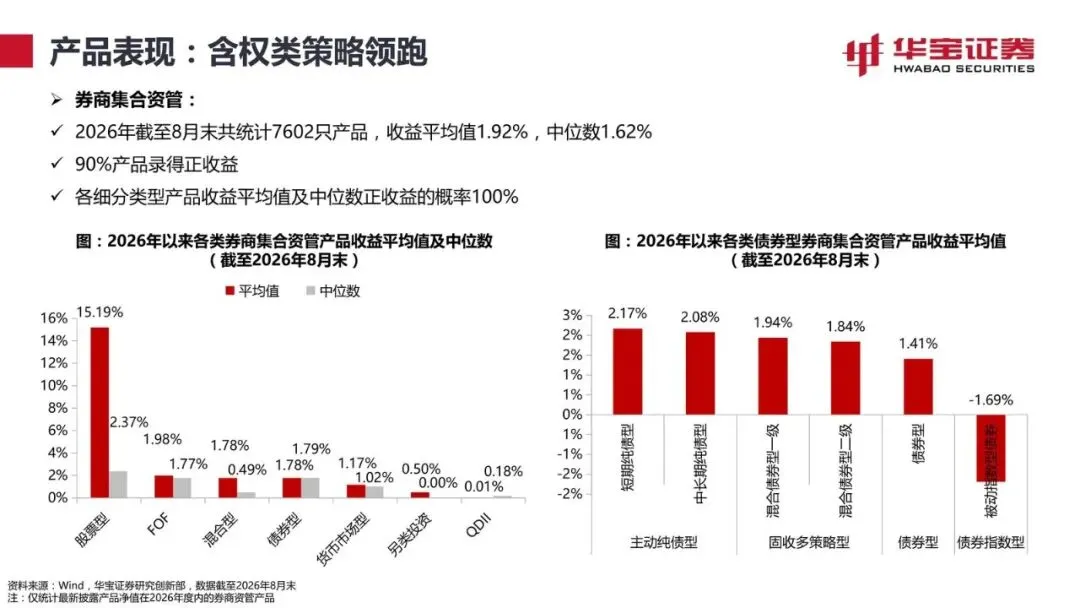
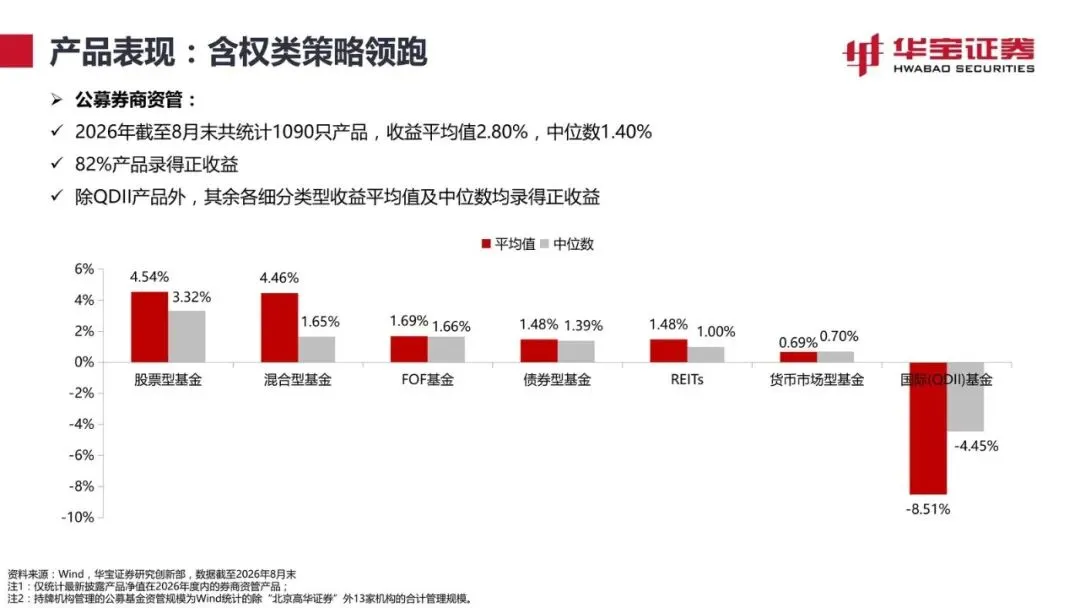
材料统计的是2026年内有最新净值的券商资管产品,持牌公募规模是除北京高华外13家合计。部分类型区间收益出现-4.45%、-8.51%这类回撤,QDII等方向也在表里。过往业绩不代表未来,日历效应也不一定能外推。政策落地和新产品布局如果不及预期,收入回暖这条线会断。
观察清单
- 全行业大集合是否从“仅剩1只延期”变成彻底清零,有无新的延期或转私募公告。
- 2026H1净收入121.42亿元之后,全年净收入和收入占比能否同时止跌;TOP10占比是否继续高于81.32%。
- 混合类、期货衍生品、REITs的规模增速能否维持在材料给出的73.30%、24.51%、77.10%量级附近,而不是只靠货基(9.17%)补规模。
- 公募牌照队列是否继续空窗:2025年四家撤回之后,有无新的受理或获批。
- 中信(71.82亿元)、兴业(13.09亿元)等头部收入增速能否守住20%以上,还是集中度继续向更少几家收。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告