研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/5b342e53e81c
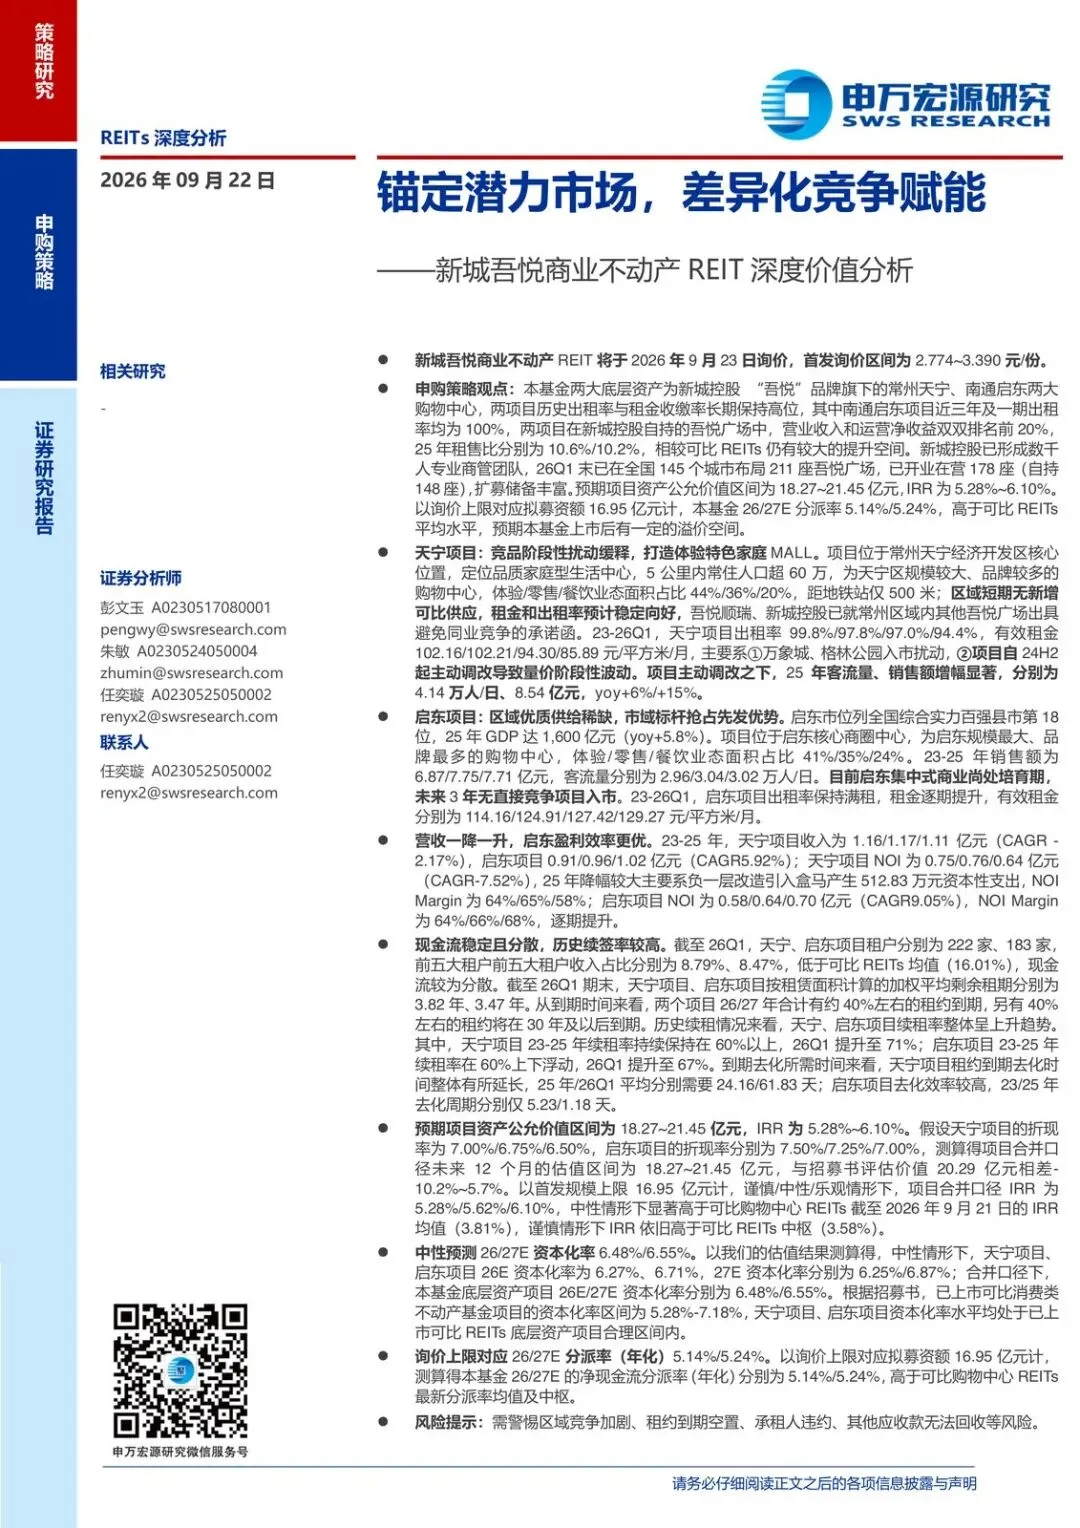
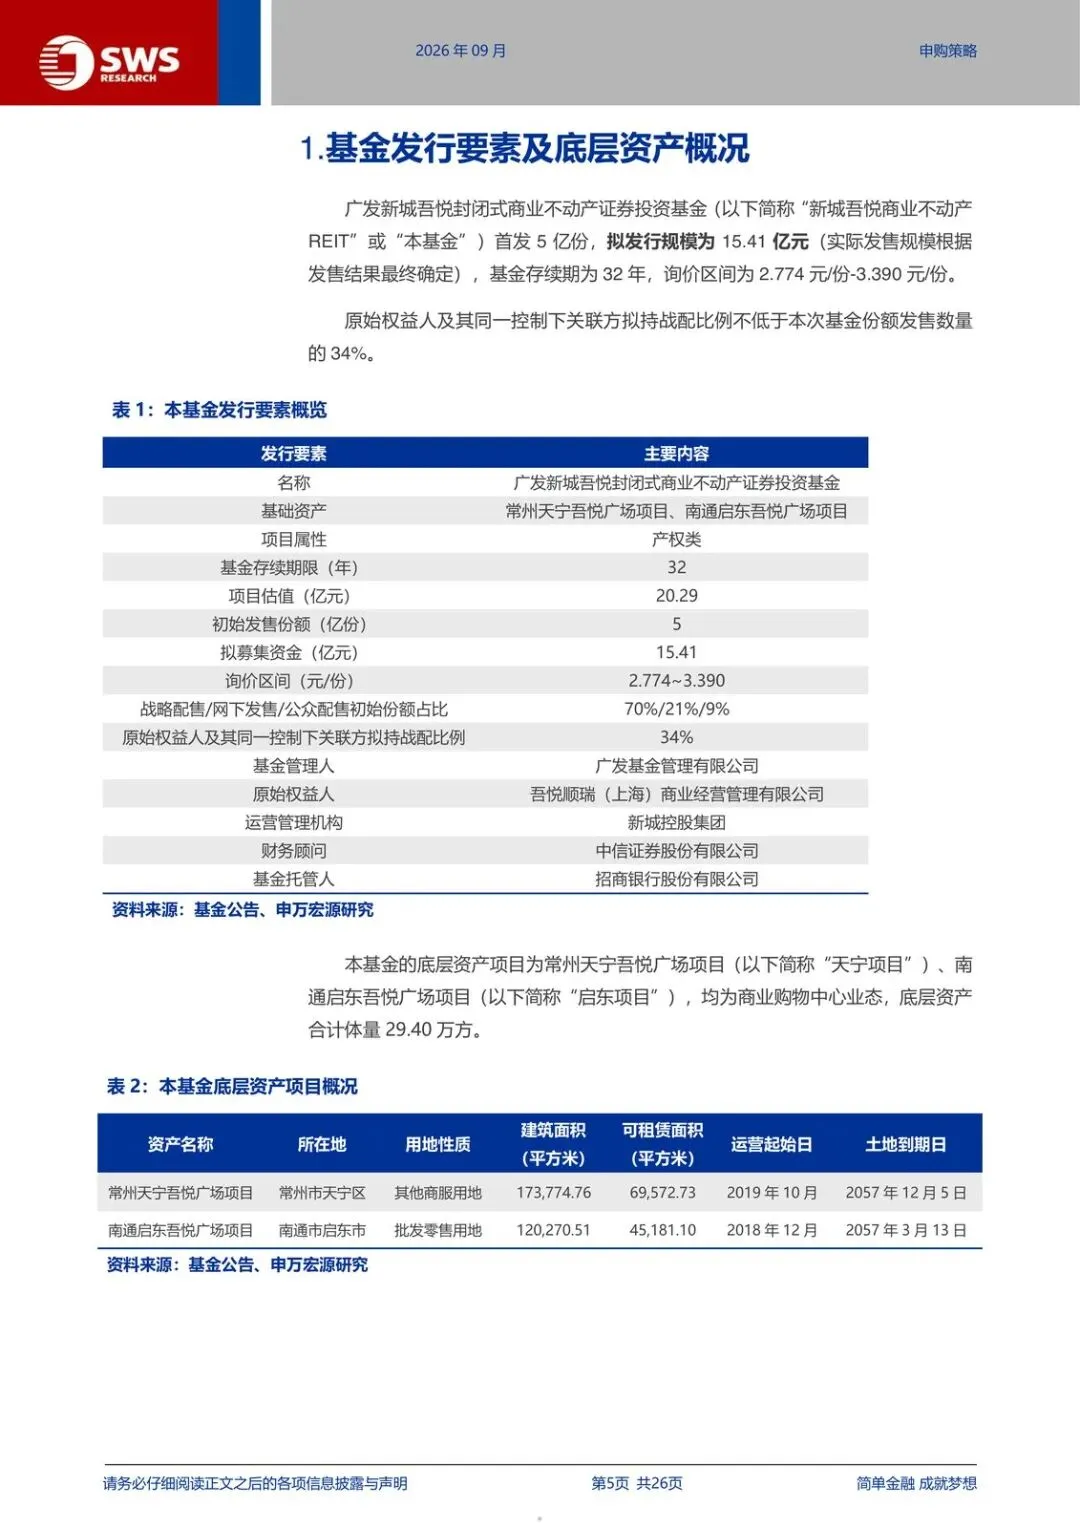
询价上限对应的 26/27E 年化分派率 5.14%/5.24%,已经高于可比购物中心 REITs 均值;中性 IRR 5.62% 也明显高于 9 月 21 日可比均值 3.81%。新城吾悦 REIT 明天询价,定价锚的是分派差,不是故事。
底层只有两座吾悦:常州天宁、南通启东。历史出租和收缴都高,启东近三年及一期出租率 100%。25 年租售比 10.6%/10.2%,相对已上市消费 REIT 还有抬租空间。公允价值区间 18.27~21.45 亿元,首发上限拟募 16.95 亿元。上市后溢价空间,申万是按这条分派差来写的。
两座项目,一个在调改,一个在吃稀缺
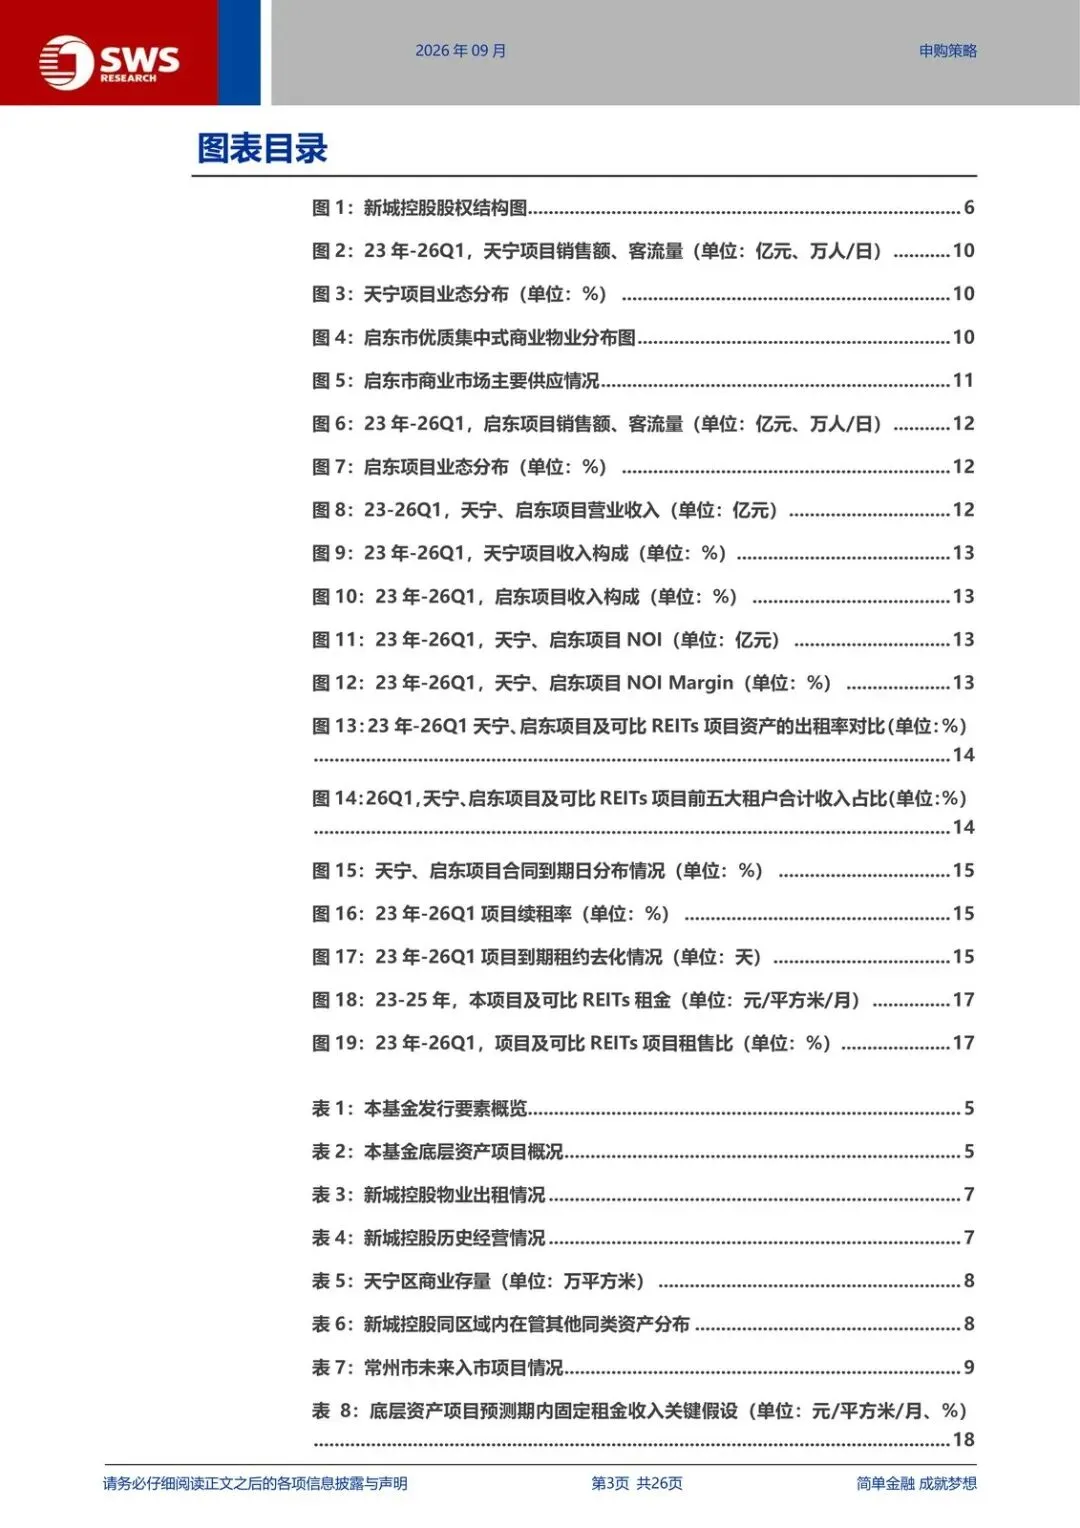
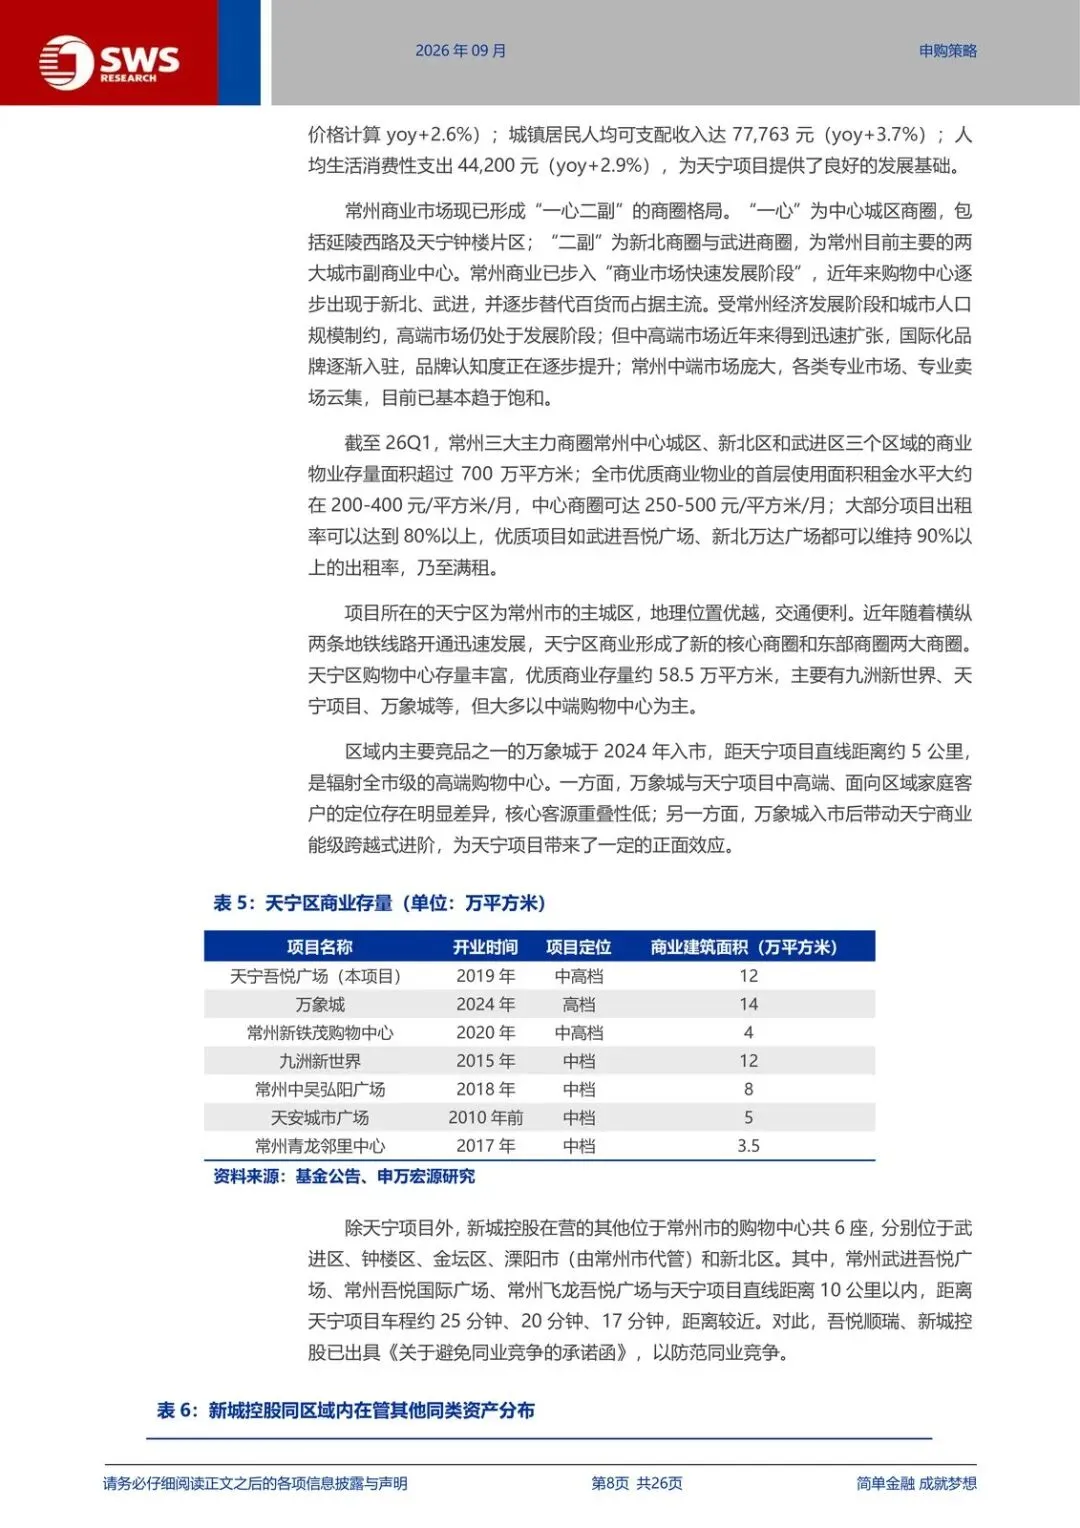
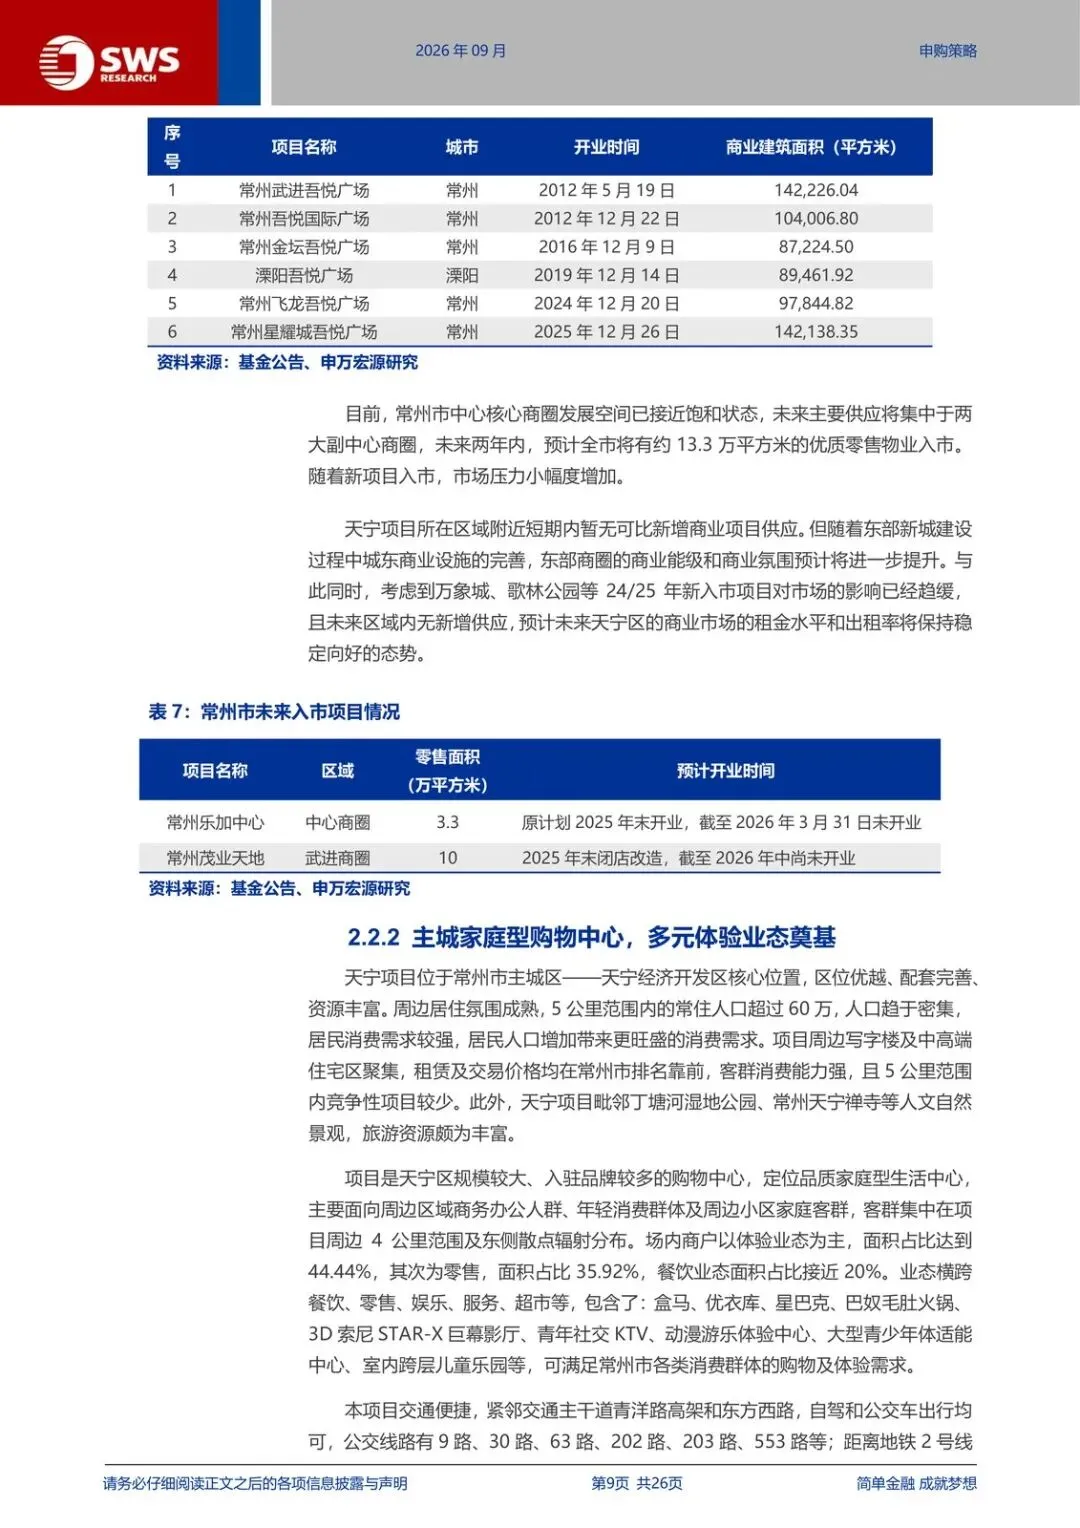
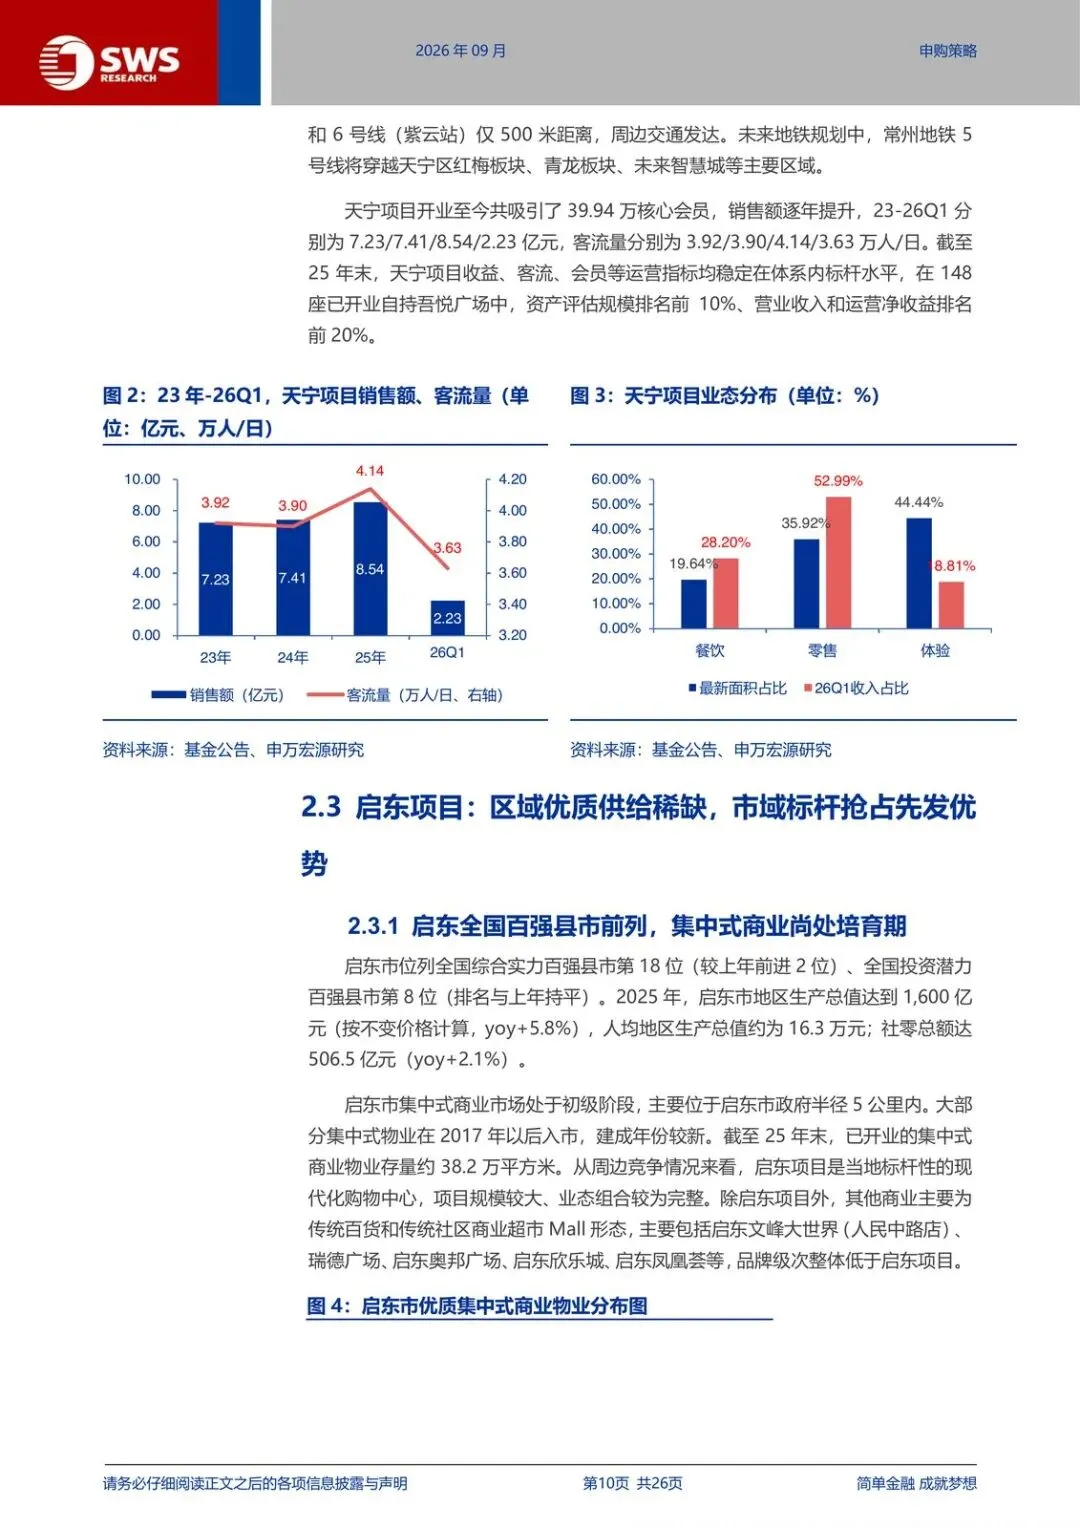
天宁在常州天宁经开区核心,5 公里常住超 60 万,体验/零售/餐饮面积 44%/36%/20%,距地铁 500 米。区域短期无新增可比供应,吾悦顺瑞、新城控股已就常州其他吾悦出具避免同业竞争承诺。
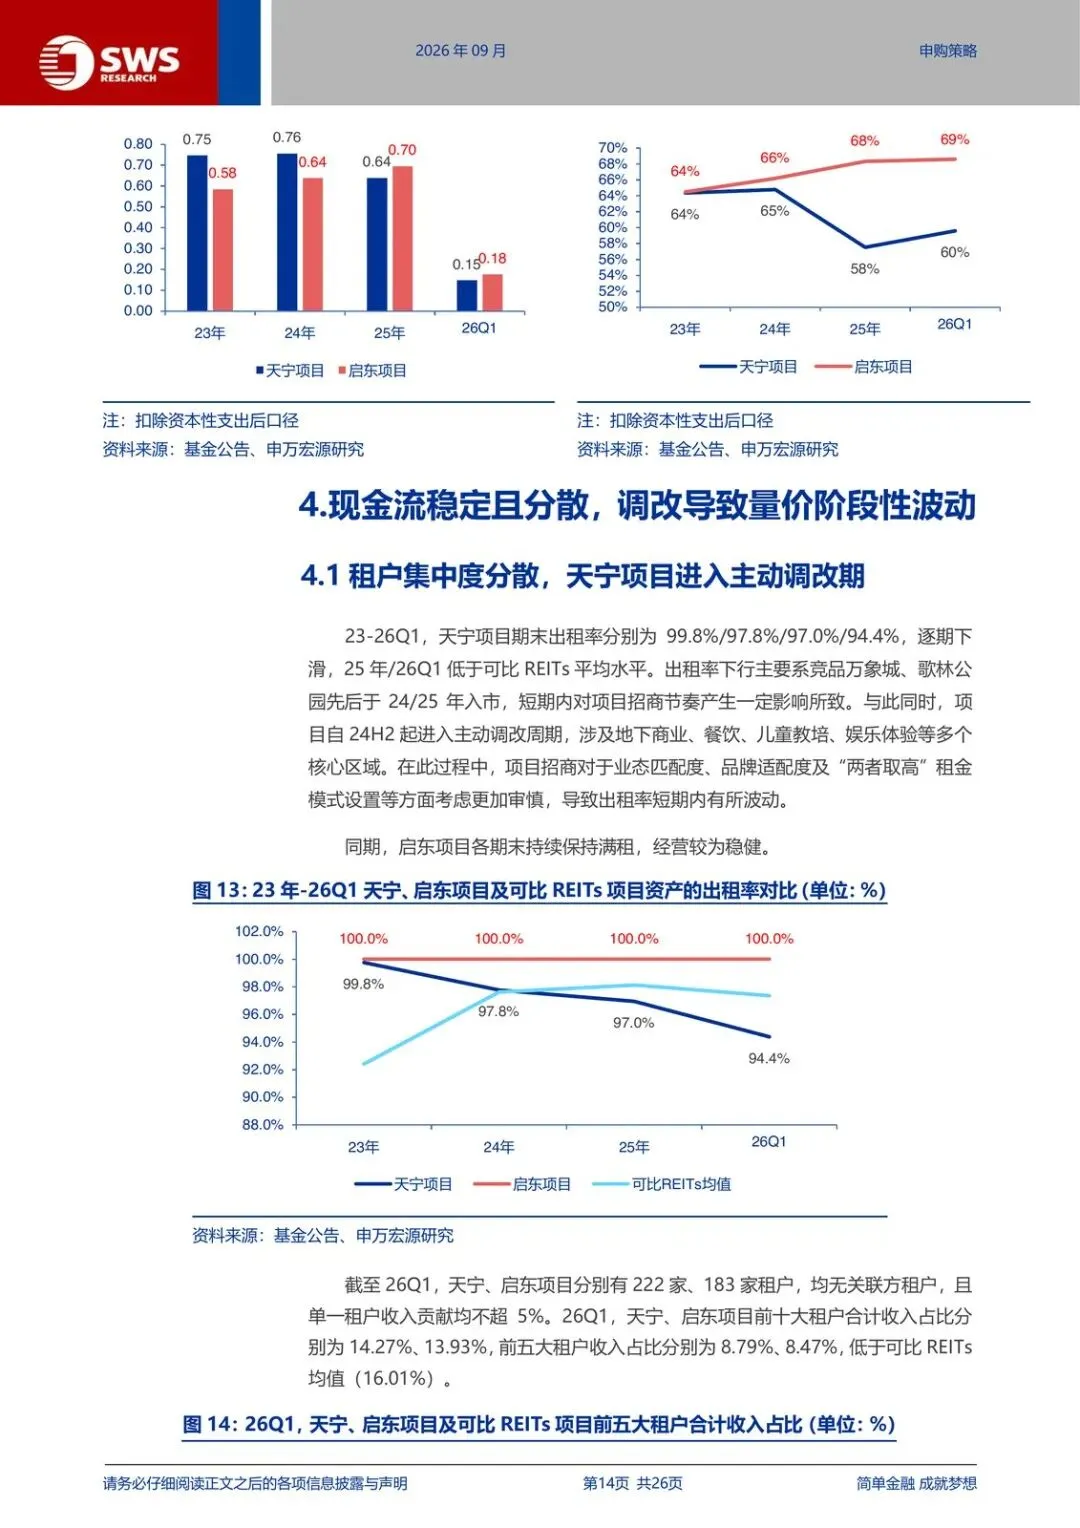
量价确实阶段性走弱:23-26Q1 出租率 99.8%/97.8%/97.0%/94.4%,有效租金 102.16/102.21/94.30/85.89 元/平方米/月。原因两头:万象城、格林公园入市;24H2 起主动调改。调改后 25 年客流 4.14 万人/日、销售额 8.54 亿元,同比 +6%/+15%。万象城距项目约 5 公里、定位全市级高端,客源重叠低,申万还把它写成能级抬升。
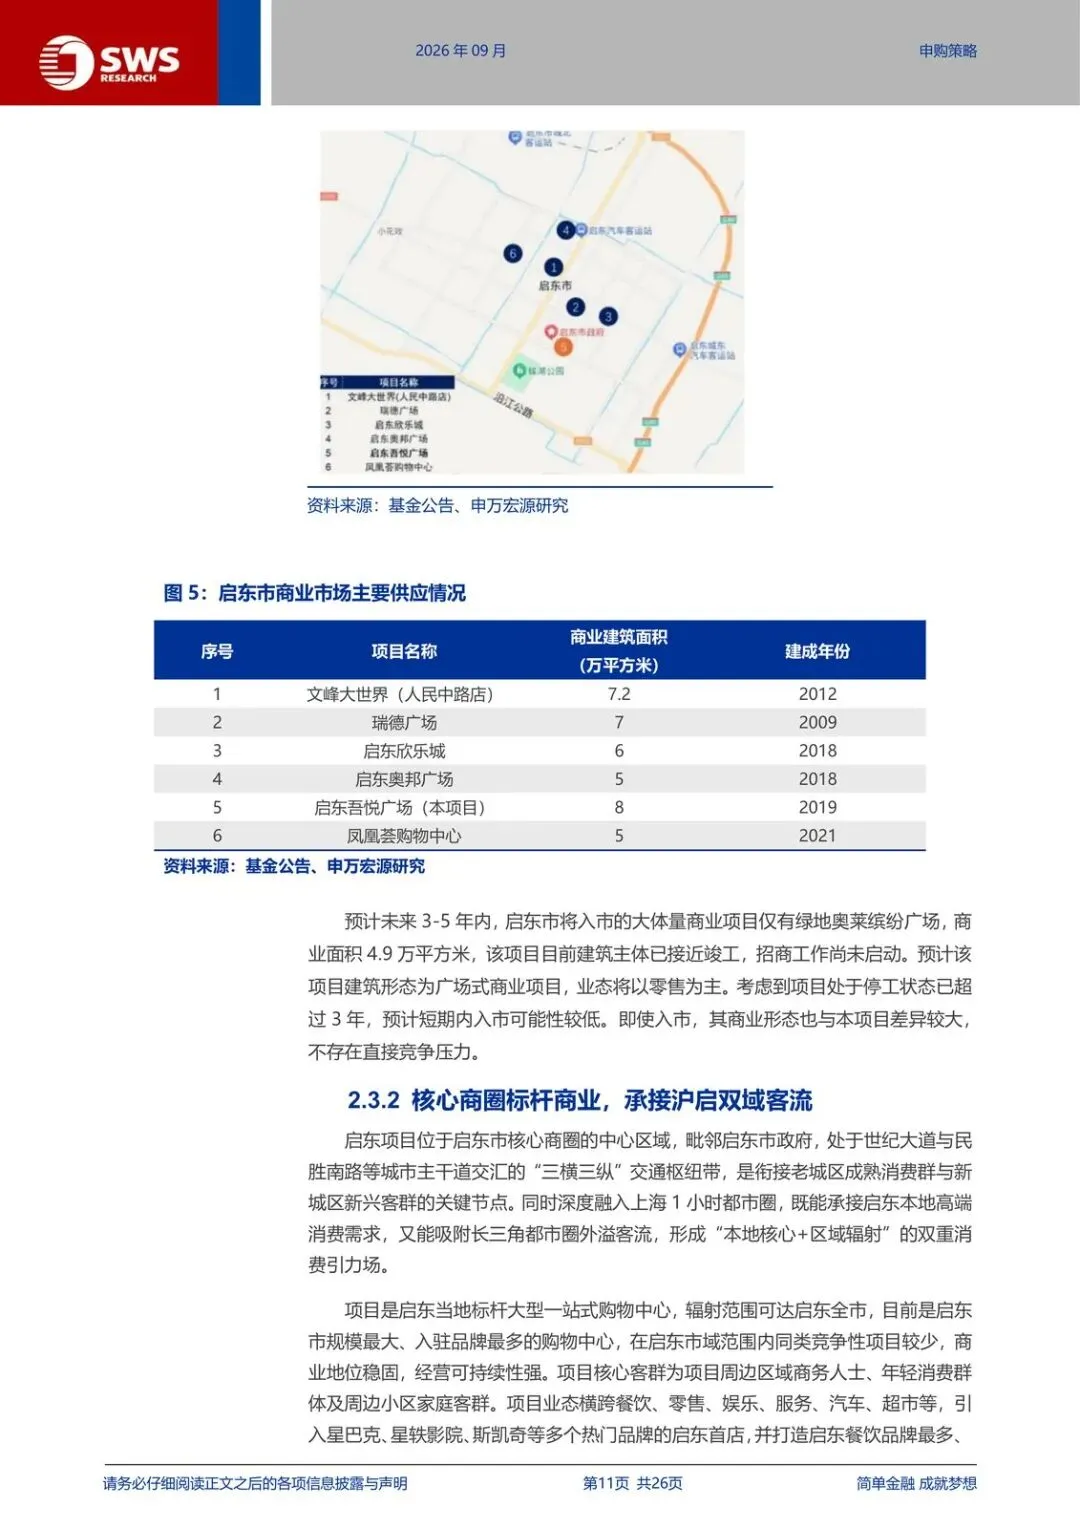
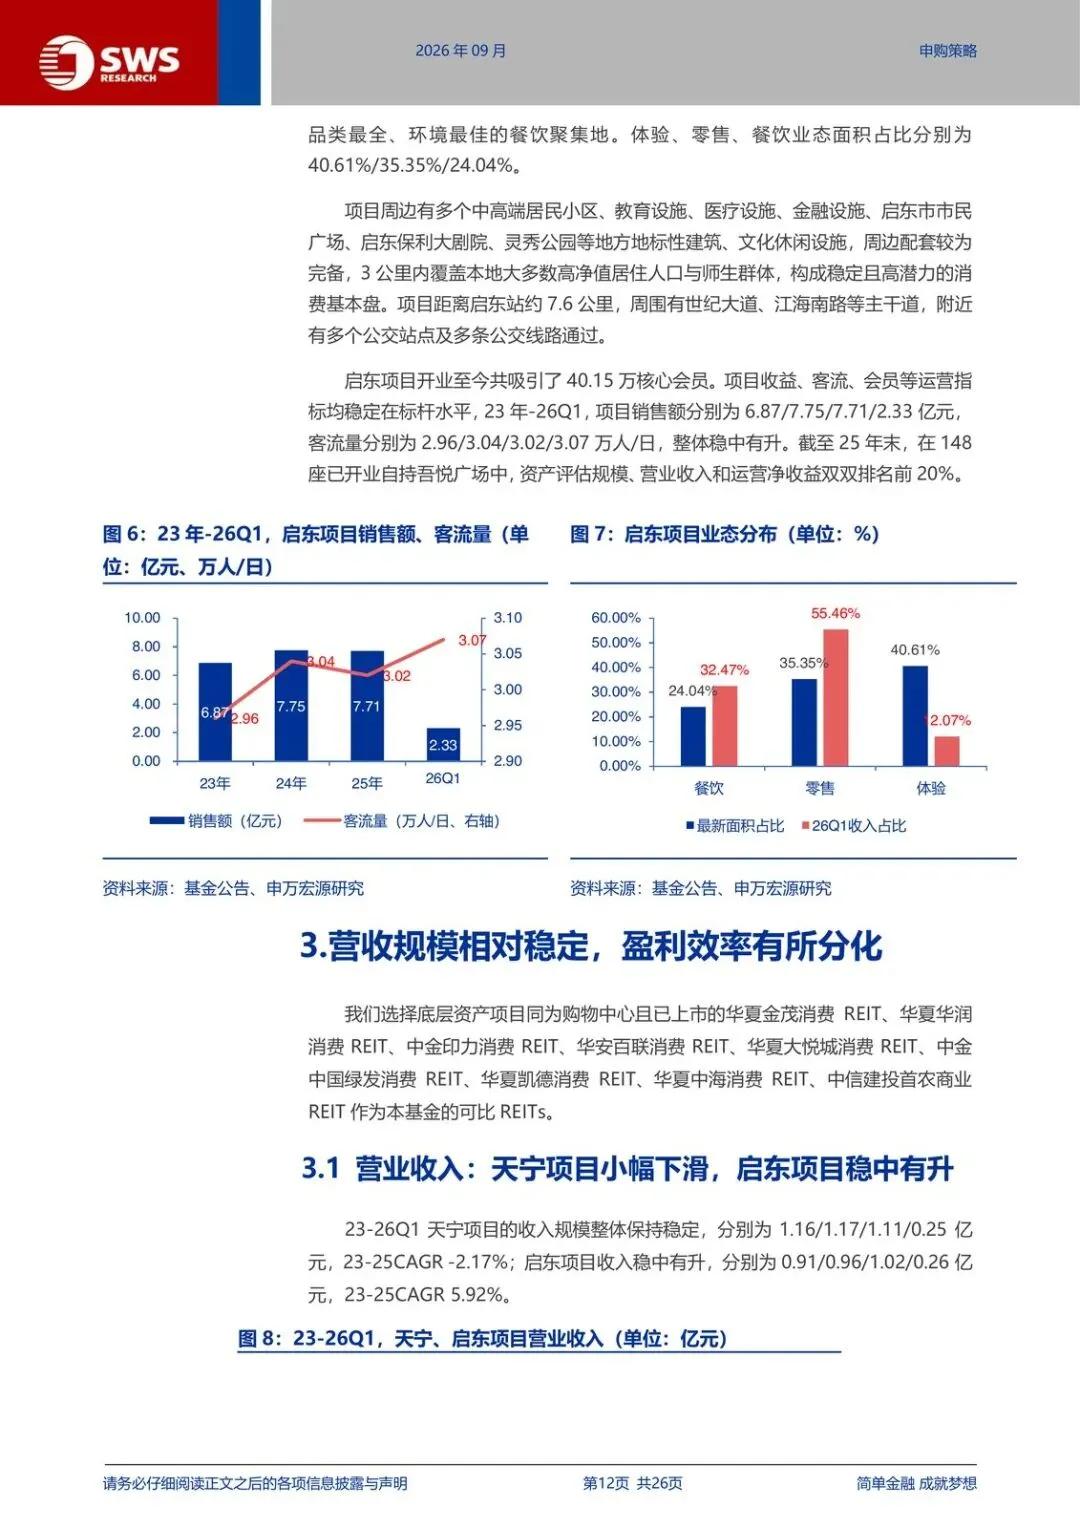
启东是另一条线。百强县第 18,25 年 GDP 1600 亿元、同比 +5.8%。全市最大、品牌最多的购物中心,体验/零售/餐饮 41%/35%/24%。集中式商业仍处培育期,未来 3 年无直接竞品。23-26Q1 满租,有效租金 114.16/124.91/127.42/129.27 元/平方米/月。销售额 6.87/7.75/7.71 亿元,客流约 3 万人/日。
现金流:启东抬 NOI,天宁被改造支出压了一年
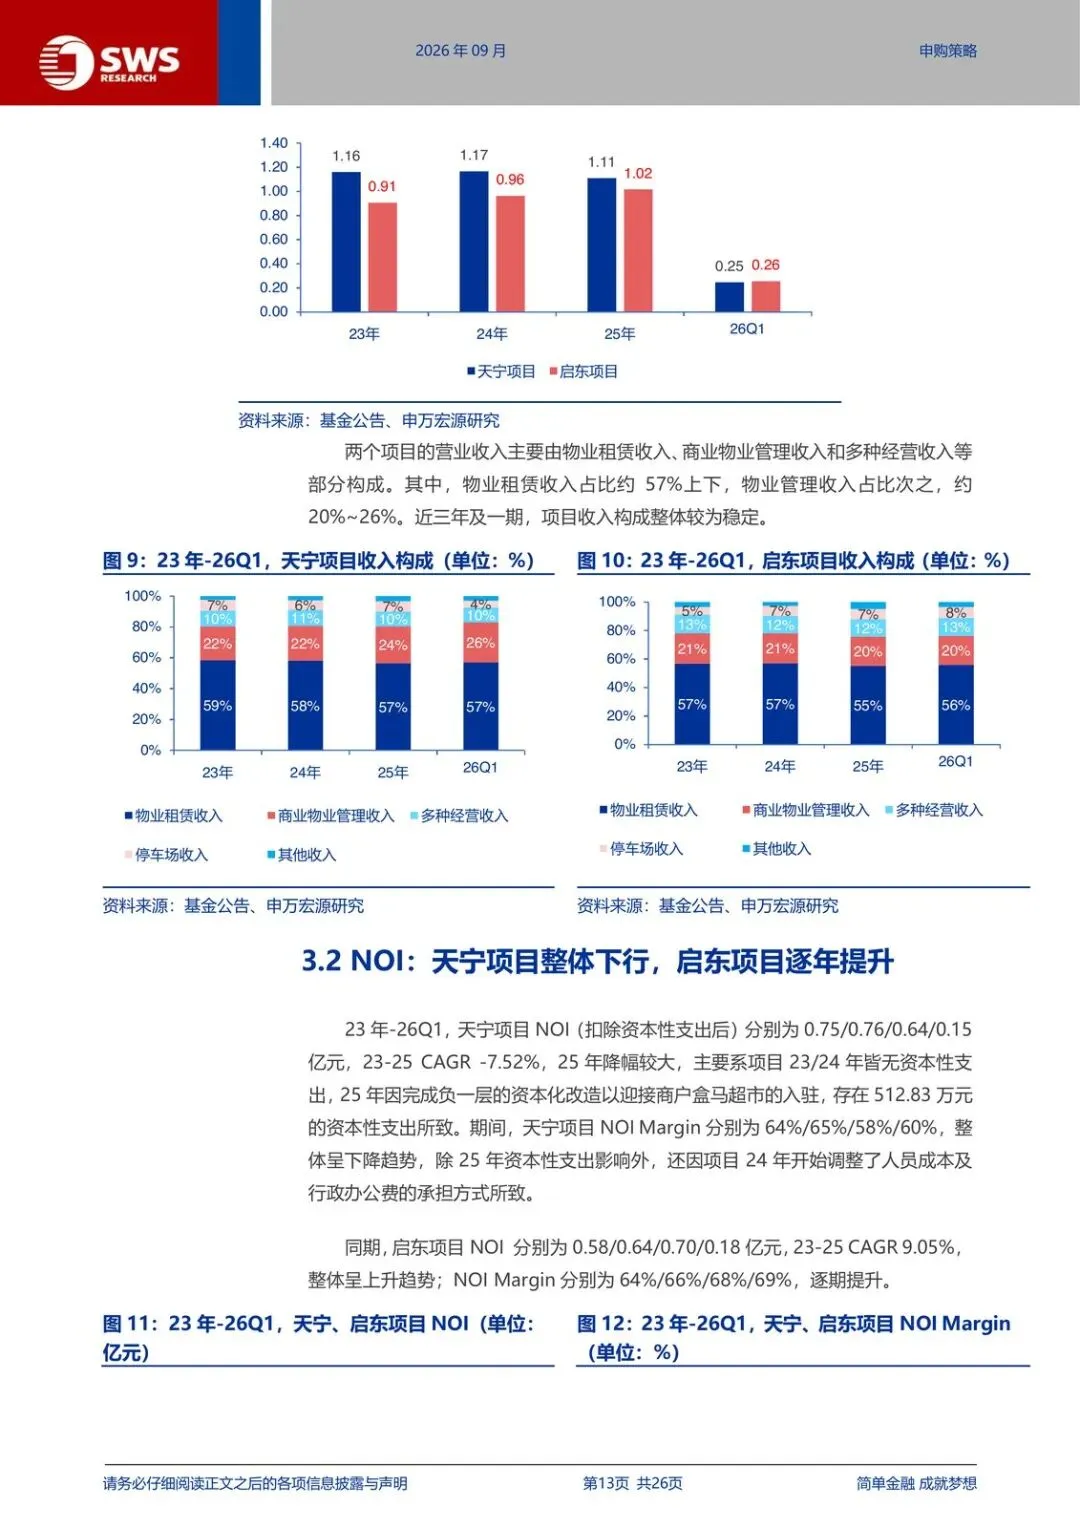
23-25 年天宁收入 1.16/1.17/1.11 亿元(CAGR -2.17%),启东 0.91/0.96/1.02 亿元(CAGR 5.92%)。天宁 NOI 0.75/0.76/0.64 亿元,25 年掉得狠,主因负一层引入盒马的 512.83 万元资本性支出,NOI Margin 64%/65%/58%。启东 NOI 0.58/0.64/0.70 亿元,Margin 64%/66%/68%,一路抬。
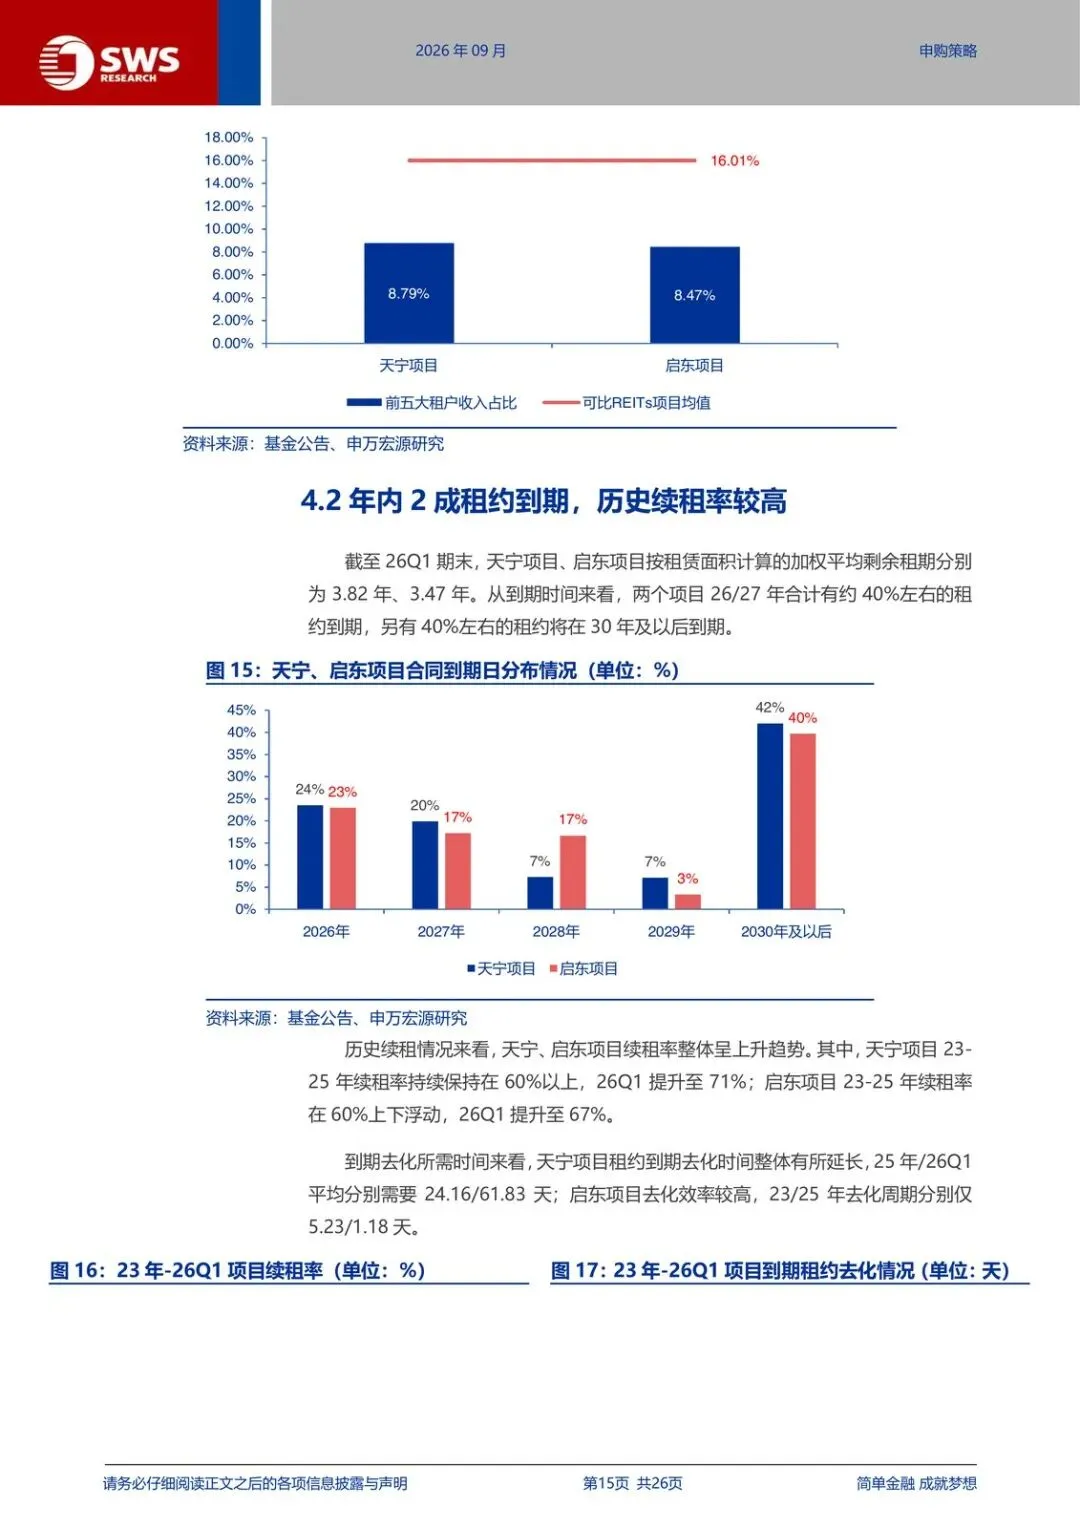
租户结构不集中:26Q1 天宁 222 家、启东 183 家,前五大收入占比 8.79%、8.47%,低于可比均值 16.01%。加权剩余租期 3.82 年、3.47 年。26/27 年合计约 40% 租约到期,另约 40% 在 30 年及以后。续租率在抬:天宁 23-25 年持续 60% 以上、26Q1 到 71%;启东 26Q1 到 67%。去化效率差一截:天宁 25 年/26Q1 平均 24.16/61.83 天,启东 23/25 年仅 5.23/1.18 天。到期空置是天宁这边更该盯的风险。
估值:募资额打在评估价下方,分派差是溢价逻辑
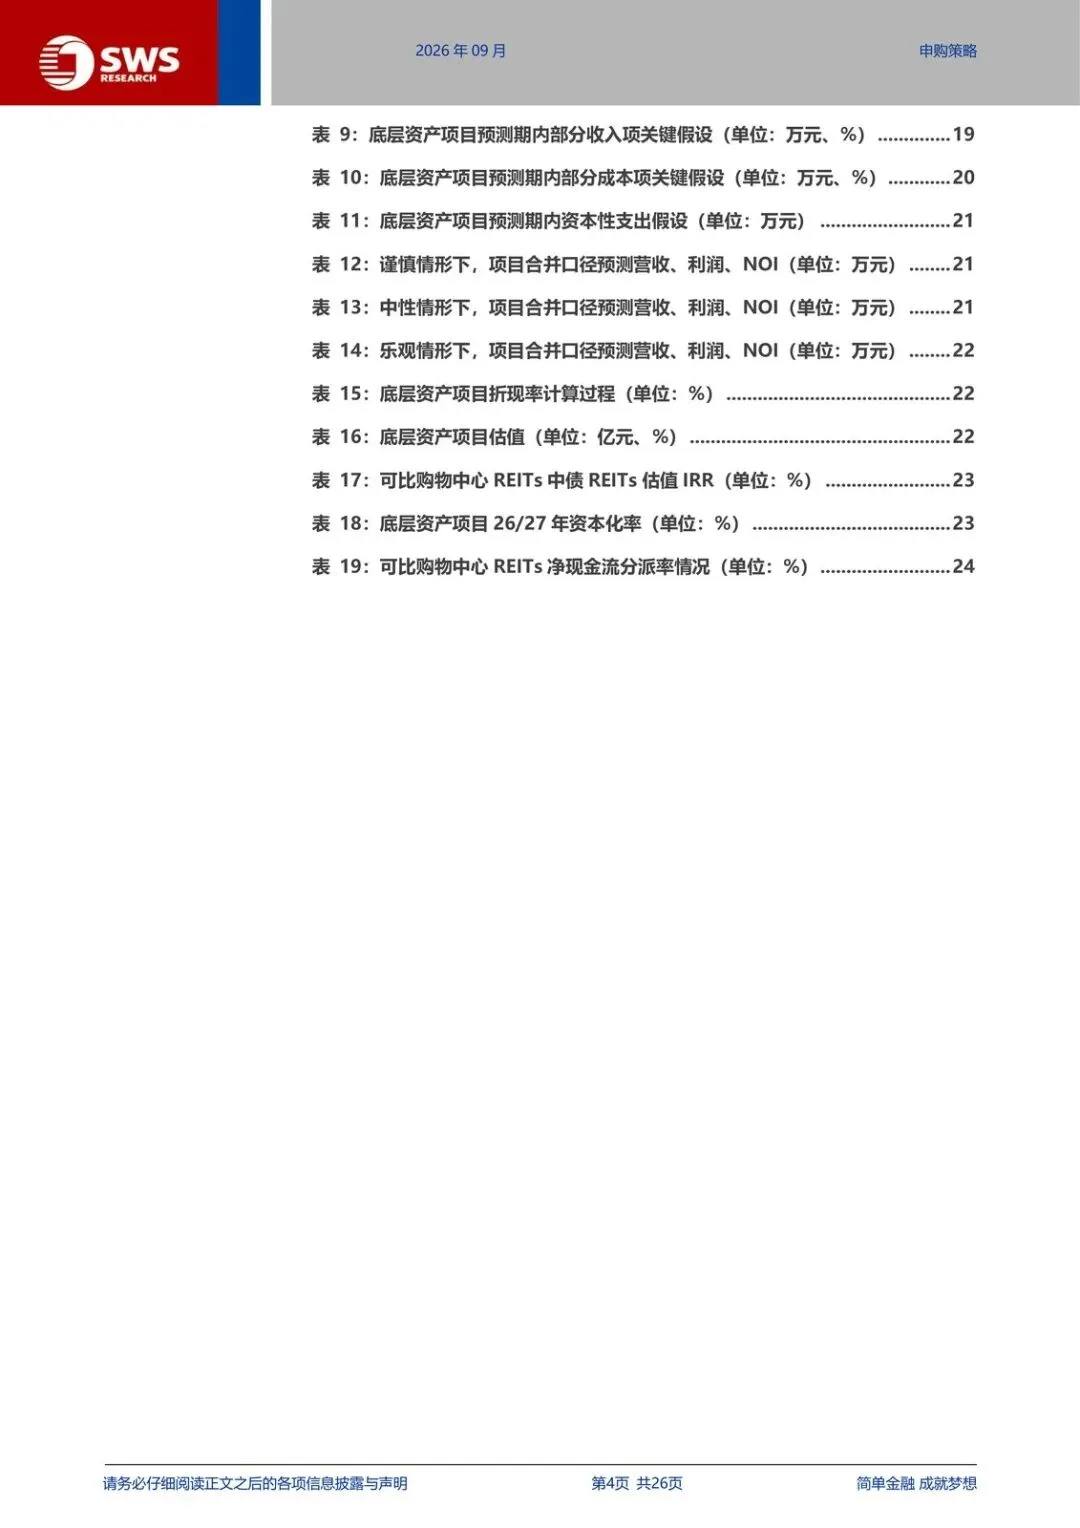
折现率假设天宁 7.00%/6.75%/6.50%、启东 7.50%/7.25%/7.00%,合并未来 12 个月估值 18.27~21.45 亿元,相对招募书评估价 20.29 亿元差 -10.2%~5.7%。上限 16.95 亿元对应谨慎/中性/乐观 IRR 5.28%/5.62%/6.10%,谨慎也高于可比中枢 3.58%。中性 26/27E 资本化率 6.48%/6.55%,落在已上市消费 REIT 5.28%-7.18% 区间内。
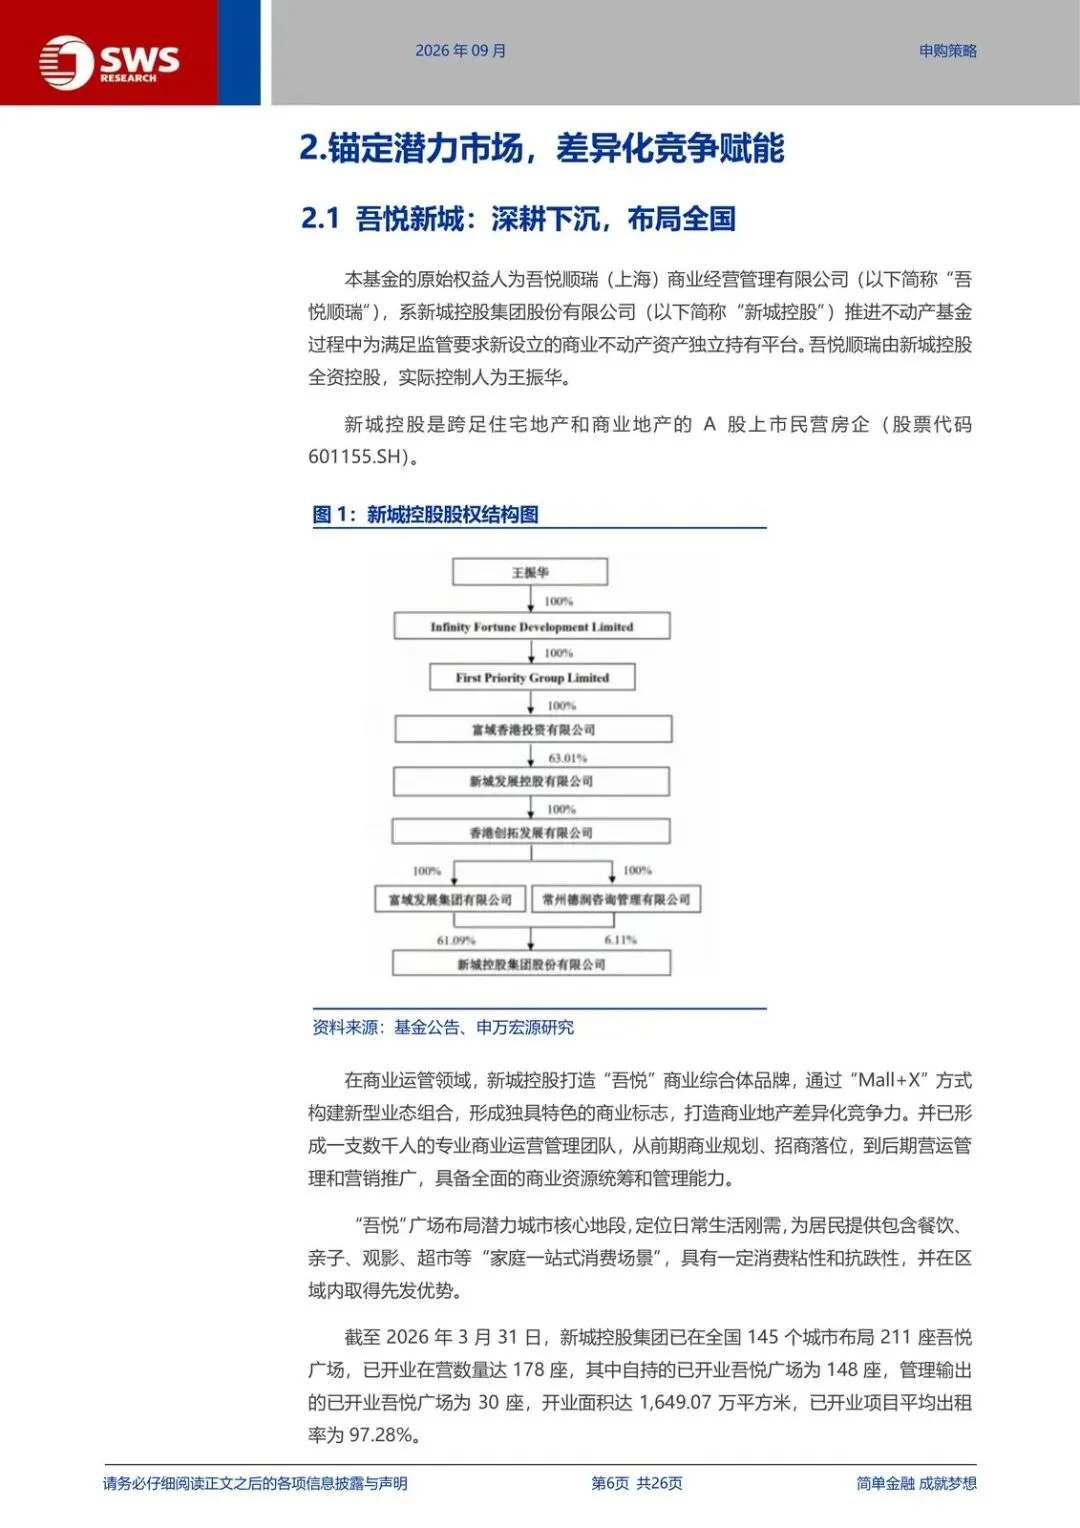
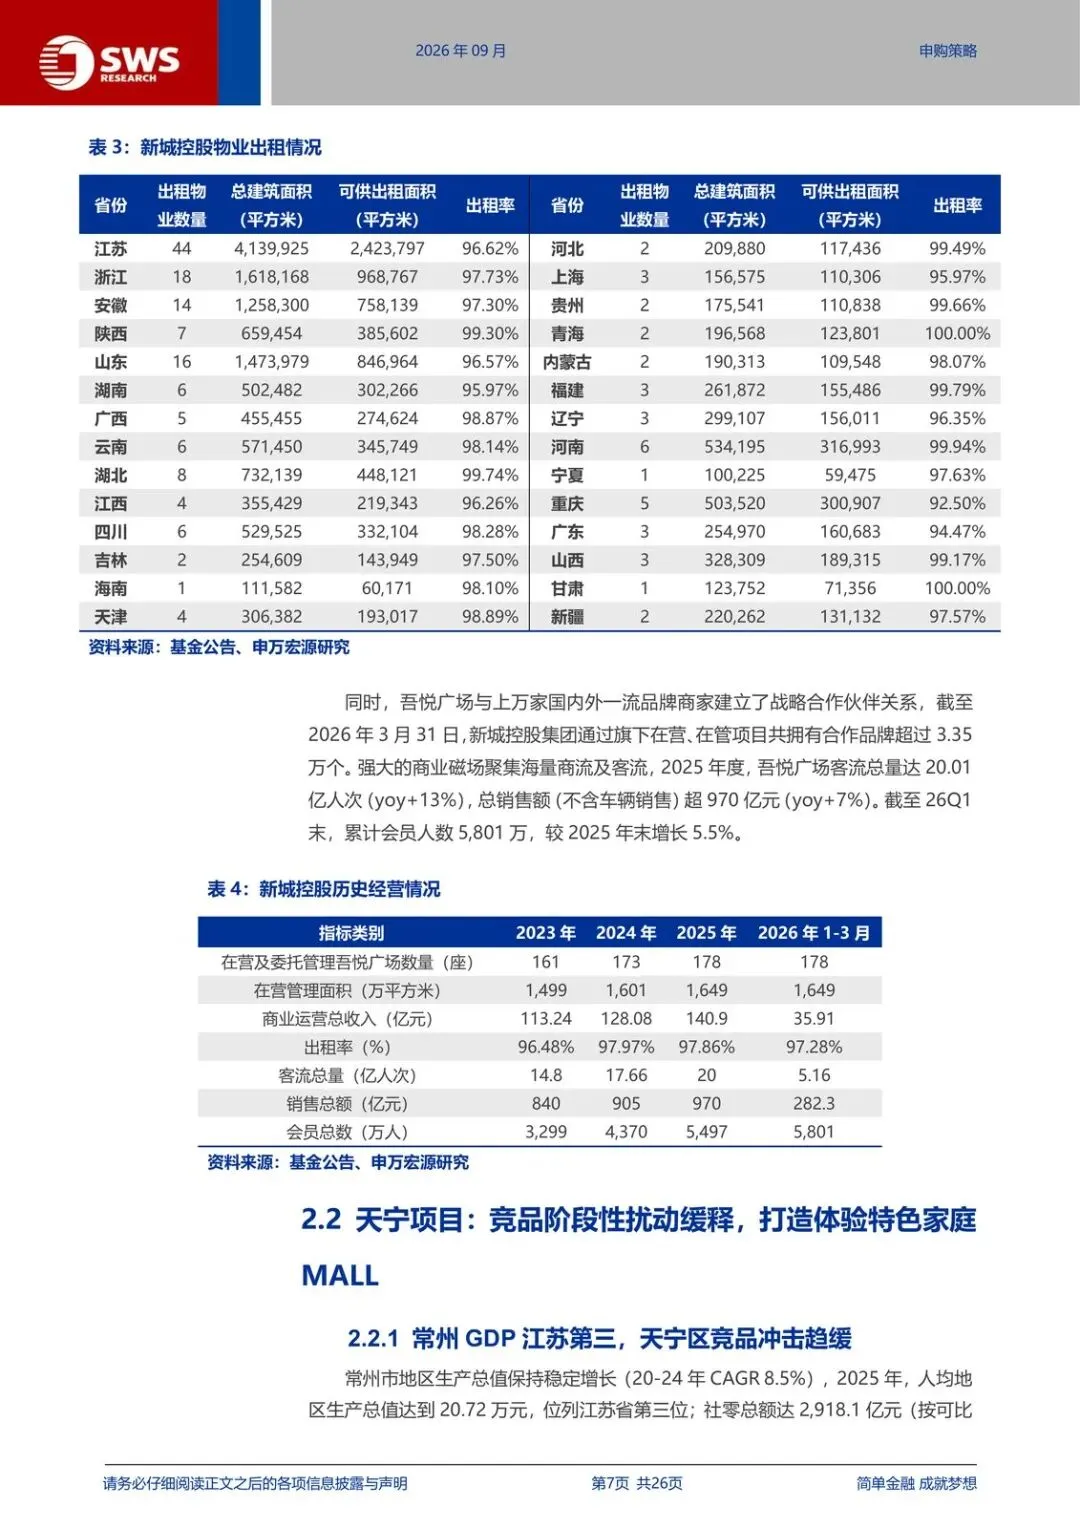
原始权益人是新城控股(601155.SH),实控人王振华。26Q1 末全国 145 城 211 座吾悦,在营 178 座、自持 148 座,开业面积 1649.07 万平方米,平均出租率 97.28%,扩募储备是申万给溢价的第二条腿。
受益的是按上限申购、吃分派差的资金;受损的是把天宁 26Q1 出租率 94.4%、去化拉长当成“调改已结束”的乐观定价。风险写得很直:区域竞争加剧、租约到期空置、承租人违约、其他应收款无法回收。
观察清单
- 询价落点相对 2.774~3.390 元区间、以及相对上限 16.95 亿元募资额的折让,是否仍能保住 26E 年化分派率高于可比均值。
- 天宁出租率能否从 26Q1 的 94.4% 回升、有效租金能否止住从 102 元落到 85.89 元的下行,以及到期去化天数能否从 61.83 天收回到 25 年的 24 天附近。
- 启东能否维持满租、有效租金能否继续高于 129.27 元/平方米/月,以及未来 3 年是否仍无直接竞品入市。
- 26/27 年约 40% 到期租约的续签率,能否守住天宁 71%、启东 67% 的 26Q1 水平。
- 扩募叙事能否落到自持 148 座储备的具体注入节奏,而不是停留在 211 座布局数字。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告