研报速递
摘要
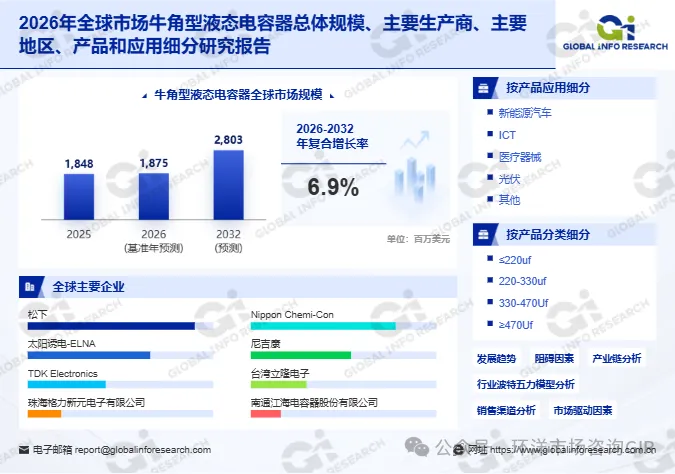
本报告基于环洋市场咨询(Global Info Research)发布的行业数据,对全球牛角型液态电容器市场进行系统分析。2026年全球市场规模预计达到187.5百万美元,至2032年将攀升至280.3百万美元,预测期内年复合增长率为6.9%。按产品类型划分,容量不超过220uf、220至330uf、330至470uf及470uf以上四类产品构成主要品类;按应用端观察,新能源汽车、ICT、医疗器械与光伏是核心需求场景。松下、太阳诱电、TDK、尼吉康、台湾立隆电子、珠海格力新元电子、南通江海电容器等企业在竞争格局中各具定位。市场增长受新能源装备国产化与光伏储能装机扩张驱动,但上游铝箔供应集中与替代技术渗透构成现实制约。产业链从高纯度蚀刻铝箔与液态电解质延伸至逆变器与开关电源,各环节的材料配方与卷绕工艺日趋关键。
一、行业概况
牛角型液态电容器是一种采用卡入式端子的专用铝电解电容器件。其阳极端以高纯度蚀刻铝箔为基材并形成氧化铝介质层,阴极端依赖液态电解质实现离子导电,通过精密卷绕结构构建高容量储能单元。该器件通常配备两个或三个短粗形牛角状引脚,可直接插入印刷电路板并焊接固定,具备大容量、高额定电压及强纹波电流耐受能力。其核心功能包括直流支撑、滤波与能量缓冲,广泛应用于开关电源、变频器、不间断电源、电机驱动与工业逆变器等场景。2025年全球牛角型液态电容器市场销售额约为184.8百万美元。2026年该数值预计达到187.5百万美元。到2032年,全球市场有望增长至280.3百万美元。预测期内年复合增长率为6.9%。这一增速反映了新能源电源设备与工业自动化需求对电容器件的持续拉动。
二、分类介绍
按产品类型划分,牛角型液态电容器主要涵盖容量不超过220uf、220至330uf、330至470uf及470uf以上四个区间。容量不超过220uf的产品适用于空间受限且对容值要求适中的电路场景,在通信设备与小型电源模块中具有配套需求。220至330uf区间覆盖通用型工业电源与消费电子电源的滤波需求,是出货量较为集中的规格段。330至470uf产品面向纹波电流耐受要求较高的变频器与电机驱动场景,其单位体积容值输出构成竞争焦点。470uf以上产品则主要服务光伏逆变器、大功率不间断电源与储能变流器,对高耐压与长寿命特性提出更严格要求。四类产品在容值密度、等效串联电阻与价格区间上呈现差异,而高比容阳极箔与低阻抗设计正在推动各规格段的产品迭代。不同容量区间对应不同的终端工艺与客户群体,容量选择直接关系到电路设计的稳定裕度与成本结构。
三、应用介绍
从终端应用来看,牛角型液态电容器的需求集中于新能源汽车、ICT、医疗器械与光伏等场景。新能源汽车应用涉及车载充电机、直流变换器与电机控制器的直流支撑与滤波环节,对高温工况下的长期可靠性要求较高。ICT应用覆盖通信基站电源与服务器电源模块,对低阻抗与批次一致性提出稳定要求。医疗器械应用依托其高容值密度与稳健电气性能,在诊断设备与治疗设备的电源系统中承担能量缓冲职能。光伏应用是当前需求增量的重要来源,光伏逆变器与风电变流器对大纹波电流承受能力与长寿命电容器件的采购标准持续提升。其他应用包括工业变频器、不间断电源与储能变流器。各应用场景在耐温等级、寿命要求与认证标准上存在差异,而光伏装机扩张与新能源汽车渗透构成当前需求增长的主体。
四、竞争格局
全球牛角型液态电容器市场呈现日本企业主导高端、中国厂商加速中端渗透的格局。松下在铝电解电容器领域具有长期技术积累,其牛角型产品在中高压高可靠性场景中具有较高装机基础,在工业电源与新能源逆变器客户体系中占有重要位置。太阳诱电在电子元件领域具备产品线布局,其电容器产品与电源配套形成协同。TDK在被动元件与电源相关器件方面具有系统级供应能力。尼吉康在铝电解电容器领域具有专业定位,其牛角型产品覆盖工业与新能源应用场景。台湾立隆电子在铝电解电容器制造方面具备规模化供应能力,在通用型与中端应用市场中占有一定份额。珠海格力新元电子在铝电解电容器领域具有产能布局,依托本土供应链配套在消费电子与工业电源市场中形成供应能力。南通江海电容器在铝电解电容器领域具有较完整的产品线,其牛角型产品在光伏逆变器与工业变频器配套中占有重要位置,并持续推进高端工业级产品线延伸。整体竞争逻辑呈现日本企业依托材料配方与高可靠性认证维持高端市场地位、中国本土厂商凭借产能扩张与成本优化在通用型及中端应用市场快速抢占份额、具备垂直一体化能力的厂商在客户认证与长期合作中更占优势的格局。液态电解质配方优化与铝箔腐蚀工艺升级构成厂商差异化竞争的主线。
五、全球区域市场分析
从区域分布观察,中国是全球牛角型液态电容器主要的生产与消费区域,本土厂商凭借产能扩张在通用型与中端应用市场快速提升份额,并逐步向高端工业级产品线延伸。日本企业在中高压高可靠性产品领域积累深厚,在工业电源与新能源逆变器高端配套中具有供应优势。东南亚地区依托电子制造产业转移形成一定的生产与配套能力。欧洲与北美市场则主要通过光伏逆变器、工业自动化与医疗器械整机厂商形成采购需求,对环保合规与批次一致性要求较为严格。各区域在技术层级、成本结构与认证标准上存在差异,但光伏储能装机扩张与新能源装备国产化构成共同的拉动方向。
六、产业链分析
上游环节主要包括高纯度蚀刻铝箔、电解液、电解纸、引出端子与铝壳等原材料。高纯度蚀刻铝箔的比容水平直接影响单位体积容值输出,其供应集中度较高且价格波动直接影响制造成本。电解液配方决定电容器的等效串联电阻与高温负载寿命,其挥发与性能衰减风险对密封结构提出苛刻要求。中游为牛角型液态电容器制造厂商,围绕铝箔腐蚀、卷绕、浸渍、封装与老化筛选展开生产。中游环节需要在容值密度、耐压等级与低阻抗特性之间取得平衡,自动化卷绕工艺的精度影响产品一致性与批次稳定性。下游主要包括光伏逆变器厂商、风电变流器厂商、工业变频器与不间断电源制造商、新能源汽车电驱与车载电源供应商以及通信基站电源厂商。下游整机对高温高湿工况下长期可靠性的要求直接传导至中游产品的规格选择与寿命验证标准。产业链各环节的材料配方能力与卷绕工艺积累,构成产品实际性能与成本竞争力的关键变量。
七、驱动因素、阻碍因素与未来趋势
驱动因素方面,新能源电源设备与储能系统需求持续扩张,光伏逆变器与风电变流器对高压大容量电容器的单机用量稳步提升。工业自动化与智能电网改造推动变频器与不间断电源的配套需求增长。新能源汽车电驱与车载电源系统的渗透为车规级牛角型电容器创造增量空间。阻碍因素同样存在。高纯度蚀刻铝箔原材料供应集中度较高,价格波动直接影响制造成本与利润空间。液态电解质在长期高温工况下存在挥发及性能衰减风险,对密封结构与老化筛选工艺提出苛刻要求。固态铝电解电容器与薄膜电容器在特定高频低阻抗应用中的渗透,对牛角型液态产品构成替代压力。未来趋势方面,头部企业将通过高比容阳极箔和低等效串联电阻设计提升单位体积容值输出,并兼顾高温负载寿命测试标准。车规级认证及新型储能系统专用型号开发将成为企业构建竞争壁垒的方向。具备垂直一体化能力的厂商在客户认证与长期合作中预计更占优势。
八、总结
全球牛角型液态电容器市场正处于新能源装备扩张与工业自动化需求稳步增长的阶段。2026年至2032年的增长预期反映了光伏储能装机与产品技术迭代之间的协同效应。日本企业依托材料配方与高可靠性认证维持高端地位,中国本土厂商则在通用型与中端应用市场中加速份额提升。光伏与新能源汽车应用构成需求增量的主体,工业电源与通信电源提供稳定的需求基础。产业链上下游的铝箔供应保障与电解液配方能力,将决定企业在增量市场中的实际获益水平。
九、常见问题
问:2026年全球牛角型液态电容器市场规模是多少?答:根据环洋市场咨询数据,2026年全球市场规模预计为187.5百万美元。
问:牛角型液态电容器主要有哪些产品类型?答:主要包括容量不超过220uf、220至330uf、330至470uf和470uf以上四个区间,其差异主要体现在容值规格与耐压等级上。
问:牛角型液态电容器的核心应用领域是什么?答:光伏与新能源汽车是增量最快的应用方向,ICT与医疗器械构成稳定需求场景,工业变频器与不间断电源提供基础配套需求。
问:哪些企业是全球牛角型液态电容器市场的主要参与者?答:松下、太阳诱电、TDK、尼吉康、台湾立隆电子、珠海格力新元电子与南通江海电容器等企业在市场中占据重要位置。
问:全球牛角型液态电容器市场的增长预期如何?答:2026年至2032年预测期内年复合增长率为6.9%,至2032年市场规模预计达到280.3百万美元。