研报速递
解读:
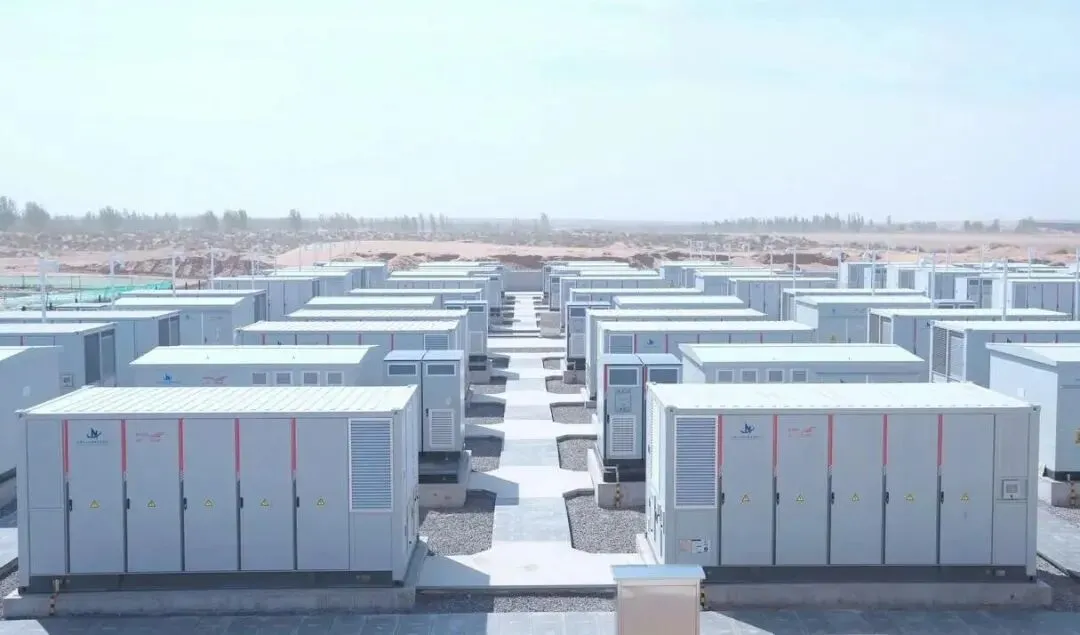
近期,国网能源发布《新型储能发展分析报告2026》,这是继国家能源局7月30日《中国新型储能发展报告(2026)》后,行业层面第二份年度系统研判。
前者是主管部门的"官方向",后者是研究机构的"市场向",两者交叉比对可看清"十五五"开局之年的真实坐标。
指标 | 2026年1—6月 | 同比 | 含义 |
在运新型储能装机 | 1.53亿千瓦/3.96亿千瓦时 | +61% | 较"十四五"初期300万千瓦增约40倍 |
综合利用小时数 | 573小时(国网经营区) | +9小时 | 利用率随装机同步抬升 |
参与现货电站规模 | 已建现货省份全部放开 | +2.4倍 | 储能转为独立市场主体 |
现货交易电量 | — | +2.9倍 | 参与深度快于装机增速 |
参与调频电站规模 | 除京津冀北、西藏外各省均设辅助服务市场 | +1.3倍 | 调频仍是辅助服务主战场 |
报告预计2026年底国网经营区装机约1.4亿千瓦,"十五五"年均新增4000万千瓦以上;主线是市场化、长时化、规范化、国际化,落点从"规模驱动"转向"可靠保供、系统友好、多元协同"。
装机高增与新增回落并存,行业已过抢装峰值。
报告口径下装机同比增61%,但CNESA数据显示上半年新增21.64吉瓦/58.20吉瓦时,规模同比回落超15%。两者不矛盾:累计装机释放的是过去三年抢装红利,新增回落是2025年"531"抢装潮透支后的回归。行业矛盾已从"建不建得起"转向"建了能不能挣钱"。
收益从"一条腿"变"三条腿",但每条都不够长。
报告把独立储能收益拆为容量电价、电能量、辅助服务三块,容量电价约覆盖三成收益需求。约束同样清晰:容量补偿仅覆盖固定成本约三成,容量租赁价从200—300元/kW·年跌至50—150元/kW·年,存量项目内部收益率一度降至2.2%—3.5%。省际分化远大于预期——内蒙古部分项目收益率超10%,湖南33座电站单月亏损超2100万元。价差仍是收益生命线,而价差中枢下移、连续性负电价阻断循环、容量底薪覆盖有限三重压力正同时挤压它。
竞争焦点从设备参数转向"按需定制+市场化运营"。
新增装机中磷酸铁锂占约83%,2小时与4小时项目中标容量占比41.94%和49.52%,EPC均价降至1.02元/Wh和0.87元/Wh,硬件同质化压缩了设备溢价。报告判断项目成功取决于动态运营与前瞻性区位布局:设备可靠性是底线,市场化运营能力是杠杆,跨领域资源整合是护城河。
测算必须下沉到"省—节点—场景"。电力交易仍以省为单位组织,各省电源结构、负荷特性、节点电价分化显著,简单复制外地模式失败概率正在上升。独立储能、新能源配储、绿电直连、虚拟电厂各有各的盈利逻辑,没有一套度电收益模型能通算。
长时化是政策方向,也是技术路线的分水岭。容量电价按"满功率放电时长÷最长净负荷高峰持续时长"折算,等于把持续时长变成可定价的技术参数。全钒液流电池国内已投运项目平均时长6.4小时,百兆瓦级项目增至47个,中标均价降至1.62元/Wh,度电成本压至0.42元/Wh以下——技术经济性与政策导向首次同向。电解液租赁与残值回收模式铺开,把运维价值重心推向电解液在线再生与全生命周期成本管控。
报告最值得注意的不是61%的增速,而是"容量+电量+辅助服务"三维收益结构的确立——储能正式成为独立市场主体,利润来源第一次被制度化拆解、定价与考核。后续值得跟踪的是容量电价折算参数的省级差异、现货价差中枢的下行斜率,以及长时储能成本曲线与容量补偿兑现速度的赛跑。
—END—
图文来源:国网能源 仁廷能源观察