研报速递
更多行业资讯
关注联合资信
山东省交通发达,区位及港口优势助力重点产业发展,“新旧动能转换”持续推进,“十强产业”集群体系正式形成,服务业对经济增长贡献突出。作为全国重要的工业基地和北方地区经济发展的战略支点,山东省持续获得中央政策支持,积极落实稳增长政策,争取专项资金并陆续推出多批政策清单,以助力经济发展。2025年山东省经济总量稳居全国第三,一般公共预算收入在全国排名前列;受土地及房地产市场下行影响,政府性基金收入承压。
债务方面,2025年,山东省各地级市政府债务余额及债务率均有所增长,且增速普遍较快。山东省持续推进“一揽子化债方案”,近三年来发行大规模隐性债务置换债券,“退平台”工作稳步推进。山东省加大对下转移支付力度,部分地市还从争取金融资源支持和盘活存量资产等方面进行风险防控。
从城投企业看,2023-2025年末,山东省各地级市城投企业全部债务规模整体上呈上升趋势,但增速放缓,部分地市略有下降。从债务结构看,银行借款和债券融资为主要融资方式,其他融资渠道占比有所下降。2025年,山东省整体债券发行数量和规模同比均略有下降,2026年1-9月,省本级、潍坊市与济宁市债券融资净流出规模较大。2026年6月末,大部分地级市发债城投企业短期偿债指标较2025年末有所回升,但青岛市、日照市和德州市发债城投企业仍存在较大的短期偿债压力,济宁市债券集中兑付压力相对较大,潍坊市和日照市筹资活动净现金流持续为负。青岛市、威海市、济南市和淄博市“发债城投企业全部债务+地方政府债务”/综合财力指标超过500%。
(一)山东省区域特征及经济发展状况
山东省区位条件良好,陆路交通和水路交通较发达,海洋资源及港口优势明显,为经济发展奠定基础;山东省“新旧动能转换”持续推进,已形成“十强产业”集群体系,且服务业对经济增长贡献突出,2025年经济总量稳居全国第三。“十五五”时期,山东省将继续以实体经济支撑区域经济增长,构建以先进制造业为骨干的现代化产业体系。
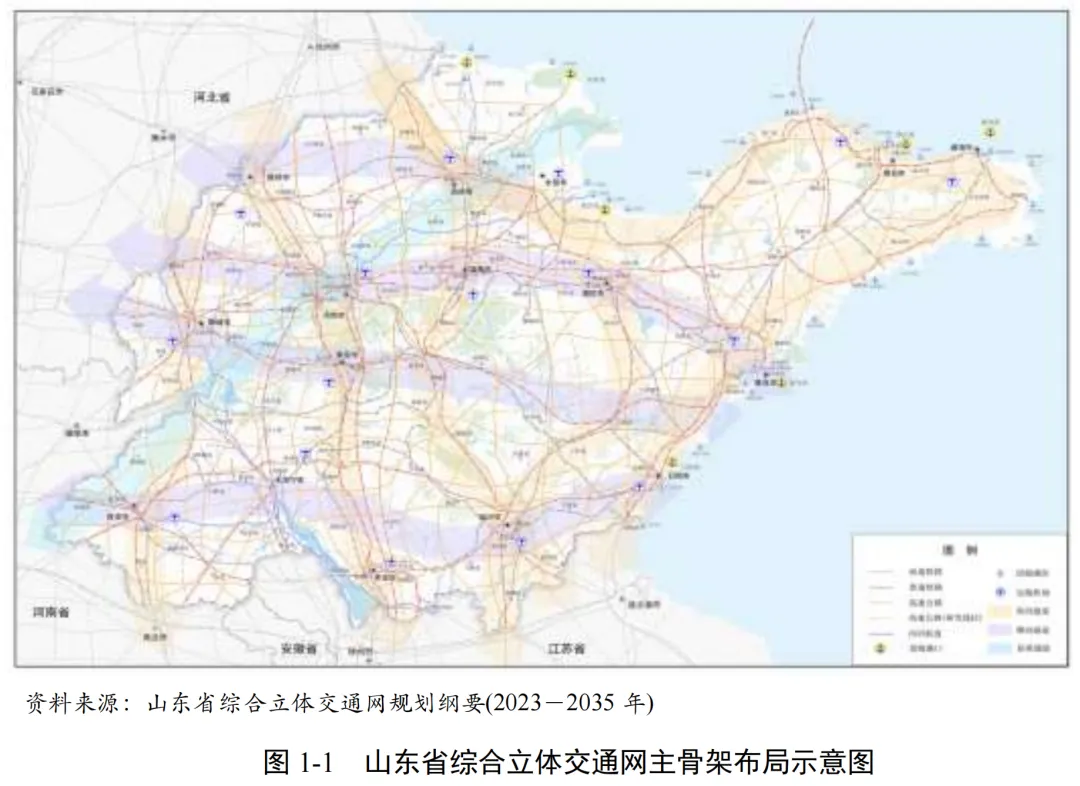
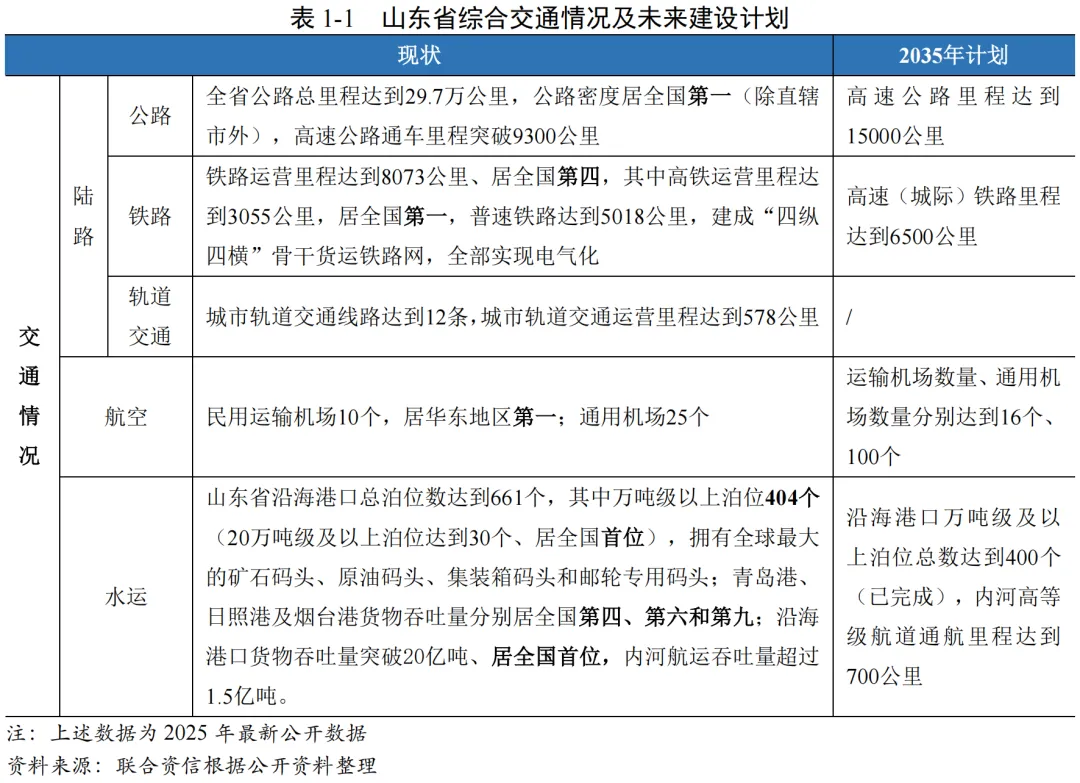
山东省陆海资源禀赋优越,可承接京津冀、长三角经济辐射,依托交通强国示范区建设持续完善水陆空综合交通网络,巩固北方重要交通枢纽地位。区位方面,山东省地处我国东部沿海,地形以平原丘陵为主,可承接京津冀及长三角经济辐射;境内跨淮河、黄河、海河、小清河和胶东五大水系,海洋面积15.96万平方公里,近海海域占渤海和黄海总面积的37%,滩涂面积占全国的15%,海洋资源丰富。交通方面,山东省具备较为完善的水陆空综合交通运输体系,港口优势显著。“十四五”期间,山东省建成全国首个交通强国省域示范区,“四横五纵”综合运输通道主骨架加速完善,现代化机场群加快建设,世界级海洋港口群优势彰显;至2025年,山东省基础设施主骨架基本成型,实现“市市通高铁、县县双高速、户户硬化路”。“十五五”阶段,山东省将持续推进交通强国示范区建设,全面加密高铁网、巩固“县县双高速”布局、激活海河水运、做强双航空枢纽,构建“轨道上的半岛、畅行齐鲁公路、海河联运枢纽”,稳固北方交通核心地位。
山东省人口基数大,但常住人口继续负增长,城镇化率略低于全国平均水平。根据《2025年山东省国民经济和社会发展统计公报》,2025年末,山东省常住人口10043万人,人口自然增长率为-3.05‰,继续负增长,总人口数仅次于广东省,居全国第二位;山东省城镇化率较上年末提高1.06个百分点至67.54%,但仍低于全国城镇化率(截至2025年末全国常住人口城镇化率为67.89%)。
山东省经济稳步增长,经济总量居全国第三,人均GDP处于全国中上游水平。2025年,山东省完成地区生产总值103197.5亿元,GDP总量稳居全国第三;2025年山东省GDP增速为5.5%,较上年增速小幅下降,略高于全国平均水平;固定资产投资(不含农户)较上年下降8.6%,低于全国固定资产投资增速(-3.9%)4.7个百分点,重点投资领域中制造业投资下降0.5%,基础设施投资下降7.7%。2025年,山东省人均GDP进一步提高至约10.28万元,排名全国第十二,处于中上游水平。2026年上半年,山东省实现地区生产总值53173亿元,同比增长5.6%,经济稳步发展。
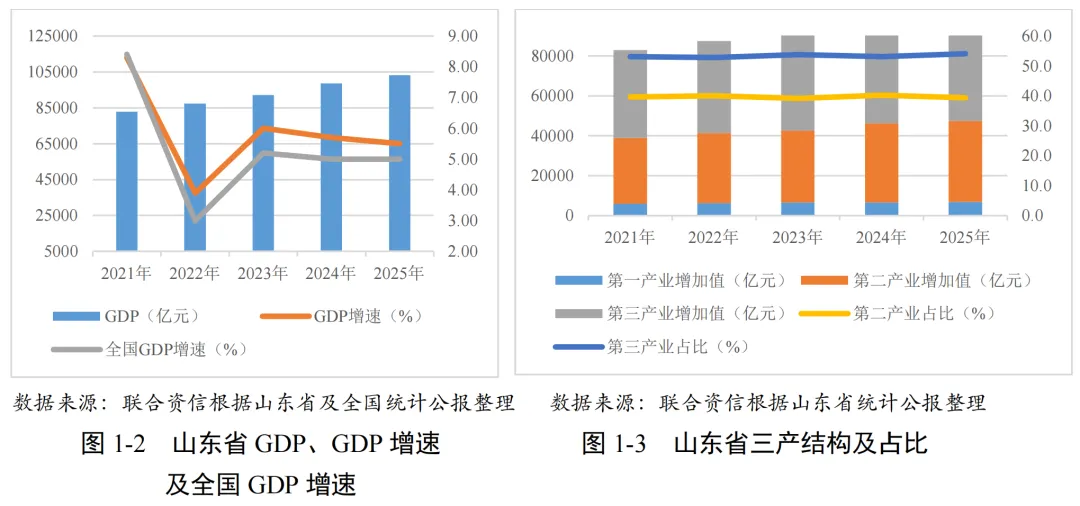
山东省“新旧动能转换”持续推进,“十强产业”集群体系正式形成,服务业对经济增长贡献突出。山东省作为中国工业大省,近年来产业结构不断转型升级,2025年三次产业结构由上年的6.7:40.2:53.1调整为6.6:39.3:54.1,仍以第二、三产业为主导。二产经济方面,山东省进一步推进“新旧动能转换”,化解钢铁、煤炭、电解铝等过剩产能,着力布局“十强1”新兴产业,以新技术、新产业、新业态和新模式为代表的“四新”经济逐步成为经济增长的源动力。2025年,山东省规模以上工业增加值同比增长7.6%,其中装备制造业增加值比上年增长11.4%,占规模以上工业增加值的比重为26.6%。新能源汽车产量110.5万辆,增长50.3%;工业机器人产量2.8万套,增长26.6%;锂离子电池产量8614.1万千瓦时,增长103.1%。2025年,山东省“十强产业”集群体系正式形成200个雁阵形产业集群、300家集群领军企业的总体格局。三产经济方面,2025年山东省实现服务业增加值55881.1亿元,对经济增长的贡献率为59.1%,其中租赁和商务服务业、居民服务修理和其他服务业、文化体育和娱乐业营业收入分别增长13.9%、11.7%和9.7%。
2025年山东省海洋经济总量位居全国第二,海洋产业对经济形成有力支持。2025年,山东省海洋经济实现生产总值19001.5亿元,稳居全国第二位,较上年增长5.5%,占山东省GDP的18.4%,占全国海洋生产总值的17.2%,对全国沿海经济发展具有较为明显的推动作用。2025年,全省海洋产业增加值8346.7亿元,比上年增长6.0%;其中,海洋渔业、海洋化工业、海洋交通运输业和海洋旅游业共实现增加值6224.8亿元,占全省主要海洋产业增加值的74.6%。
交通强国山东示范区及港口建设将助力重点产业发展。作为港口强辐射省份,2023年8月山东省首次提出世界级港口群建设三年行动方案,打造服务全球的一流港口基础设施,推进港口产业融合发展。2024年12月,山东省印发《交通强国山东示范区建设方案(2025-2035年)》,对未来十年交通强国山东示范区建设进行了科学谋划和顶层设计,将锚定打造交通强国山东示范区、率先实现交通运输现代化的总目标,加快构建现代化综合交通运输体系。整体看,交通基础设施的完善一方面直接降低了“十强产业”的物流成本,另一方面通过临港、临铁产业布局强化了产业链集聚效应和招商引资吸引力,是山东省重点产业保持竞争力的重要支撑。
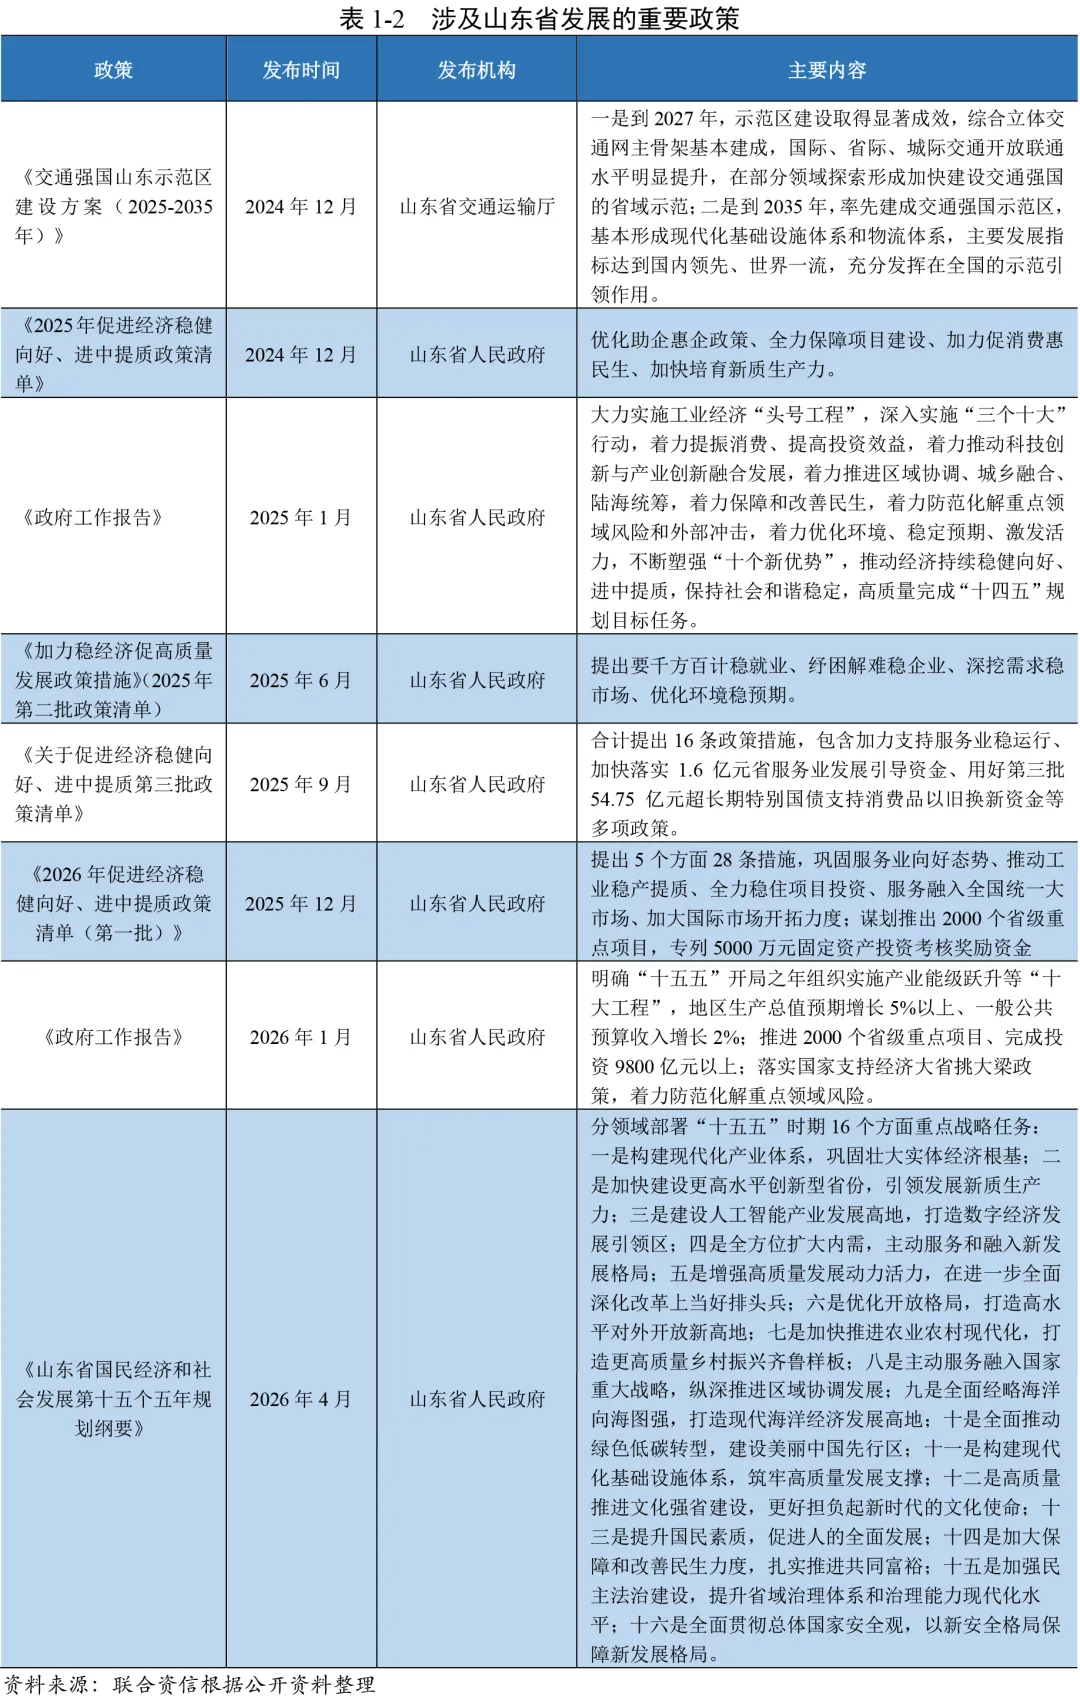
中央政策支持下,山东省新旧动能转换持续深化。2022年以来,国务院印发《国务院关于支持山东深化新旧动能转换推动绿色低碳高质量发展的意见》(国发〔2022〕18号)等文,进一步明确山东作为我国重要的工业基地和北方地区经济发展的战略支点,需进一步深化新旧动能转换,推动绿色低碳转型发展。2024年,山东省积极落实中央政治局会议部署的一揽子增量政策,争取新增专项债资金3903亿元和超长期特别国债资金383亿元。2026年山东省《政府工作报告》明确“十五五”开局之年组织实施产业能级跃升等“十大工程”,推进2000个省级重点项目、完成投资9800亿元以上;落实国家支持经济大省挑大梁政策,着力防范化解重点领域风险。山东省接续推出多批政策清单,以促进经济稳健向好、进中提质。2026年4月,山东省人民政府印发《山东省国民经济和社会发展第十五个五年规划纲要》,山东省将构建现代化产业体系,巩固壮大实体经济根基,引领发展新质生产力,加快新一代信息技术、新能源、新材料、智能网联新能源汽车、机器人、生物医药、高端装备、航空航天等战略性新兴产业发展,因地制宜建设各具特色、优势互补的战略性新兴产业集群。
(二)山东省财政实力及债务情况
2025年山东省一般公共预算收入排名全国第五;受土地及房地产市场环境影响,政府性基金收入继续下降;上级补助收入规模对区域财力有一定贡献。山东省综合财力居全国前列,政府债务率位居全国前列。
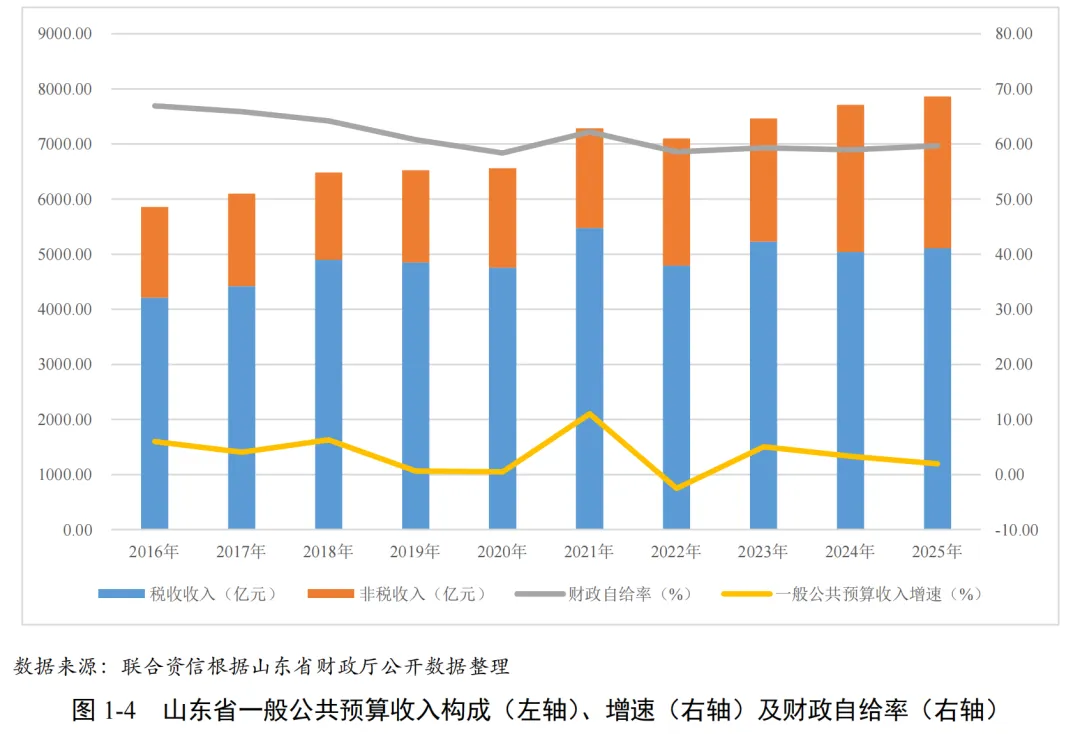
2025年山东省一般公共预算收入保持小幅增长,规模居全国前列,财税质量及财政自给率一般。2025年,山东省实现一般公共预算收入7864.32亿元,全国排名第五,增长2.0%;税收收入占比小幅下降至64.97%,财税质量一般;财政自给率保持在60%左右。2026年上半年,山东省实现一般公共预算收入4513亿元,同比增长1.7%。
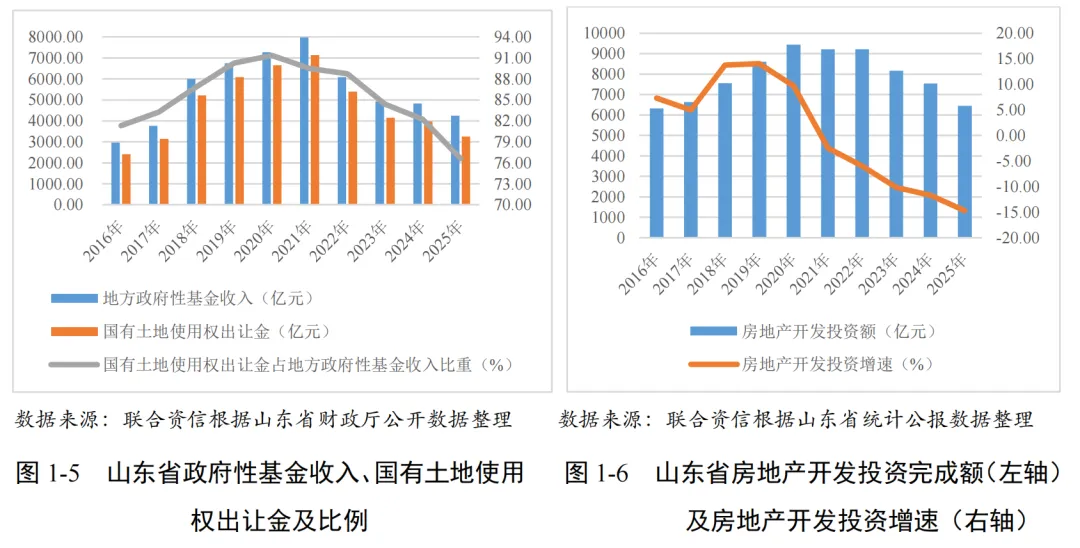
受土地及房地产市场环境影响,山东省2025年及2026年上半年政府性基金收入持续下降,规模居全国前列。2025年,山东省政府性基金收入实现4254.49亿元,居全国第三,较上年下降12.0%,主要系房地产市场低迷所致,其中国有土地使用权出让收入占比为76.59%。2026年上半年,山东省实现政府性基金收入1072.7亿元,同比下降8.5%,主要仍系土地出让收入不及预期所致。
山东省综合财力规模变动不大,居全国第五。山东省获得的上级补助收入规模较大,2025年为4300.06亿元,约占综合财力的25%。同期,山东省综合财力规模较上年变动不大,在全国排名第五。
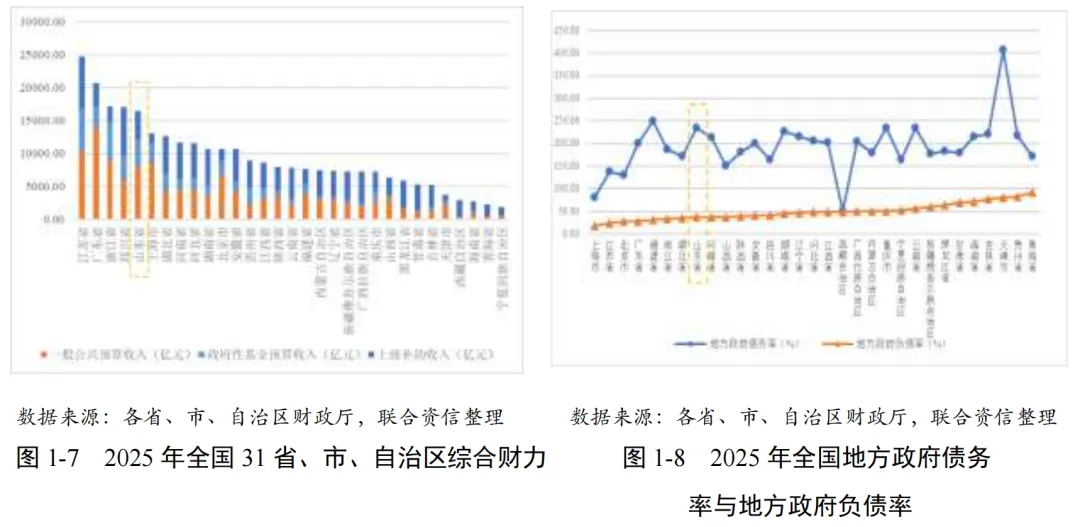
山东省政府债务率位居全国前列,负债率位居全国中下游。2025年,山东省政府债务规模、债务率和负债率均较上年有所上升,地方政府负债率(地方政府债务余额/GDP*100%)和债务率(地方政府债务余额/综合财力*100%)分别为37.35%和234.75%,分别位居全国第二十四位和第三位。
山东省持续推进“一揽子化债方案”,强化“三债统管”及“遏增化存”,近三年来持续发行大规模隐性债务置换债券,“退平台”工作稳步推进。2025年以来,“一揽子化债方案”进入“遏增化存”与“融资平台出清”并行推进阶段。2025年6月,山东省人民政府印发《关于推进财政科学管理的意见》,以省级文件明确严格落实一揽子化债方案、确保2028年年末前存量隐性债务“清零”。该目标配套建立政府债务、隐性债务、城投经营性债务“三债统管”全口径穿透式监管体系,同步推进融资平台市场化转型、高息存量债务系统性置换、省级化债资金统筹调度等系列配套举措,坚决遏制隐性债务增量、有序化解存量,构建起债务风险全流程闭环管控的长效机制。2026年《政府工作报告》进一步将“化解融资平台经营性债务风险”与“分类有序推动改革转型”并列,并提出优化债务监测考核指标、构建统一的政府债务管理长效机制。根据山东省决算报告及公开资料,2024年、2025年和2026年1-10月,山东省分别发行1255亿元、1255亿元和1256亿元新增专项债券用于置换存量隐性债务。2024年以来山东省已有多家城投企业实现隐性债务清零,根据企业预警通数据,截至2026年10月21日,山东省已有88家融资平台发布“市场化说明”。
山东省与金融机构加强合作,多渠道统筹资源为城投企业提供流动性支持。在金融机构合作方面,山东省搭建了以实体平台为载体、以银行信贷为主渠道的省级化债体系。2024年11月,由山东财金集团牵头组建山东省普惠齐鲁投资有限公司,主要通过信保基金、周转基金等业务模式,对市县城投公司提供流动性支持;通过增信担保、资产盘活等模式,增强城投公司“造血”功能。在山东省“三债统管”制度框架下,依托省银行业长期形成的“不抽贷、不压贷”行业自律公约,省政府协调多家金融机构与地方城投平台签署战略合作协议并保持稳定信贷投放,构建政府牵头、金融机构自律、银企协同的债权人协调机制。
(一)山东省各地级市发展状况
山东省核心城市济南和青岛经济实力远超其他地级市且人口虹吸效应强,胶东经济圈整体产业基础较好、区位优势明显,省会经济圈中济南总部经济效应明显,鲁南经济圈经济实力相对较弱。
山东省共辖16个地级市,并构建了“一群两心三圈”的区域发展格局:“一群”即打造具有全球影响力的山东半岛城市群;“两心”即支持济南、青岛市建设成为国家中心城市;“三圈”即推进省会经济圈、胶东经济圈和鲁南经济圈一体化发展。
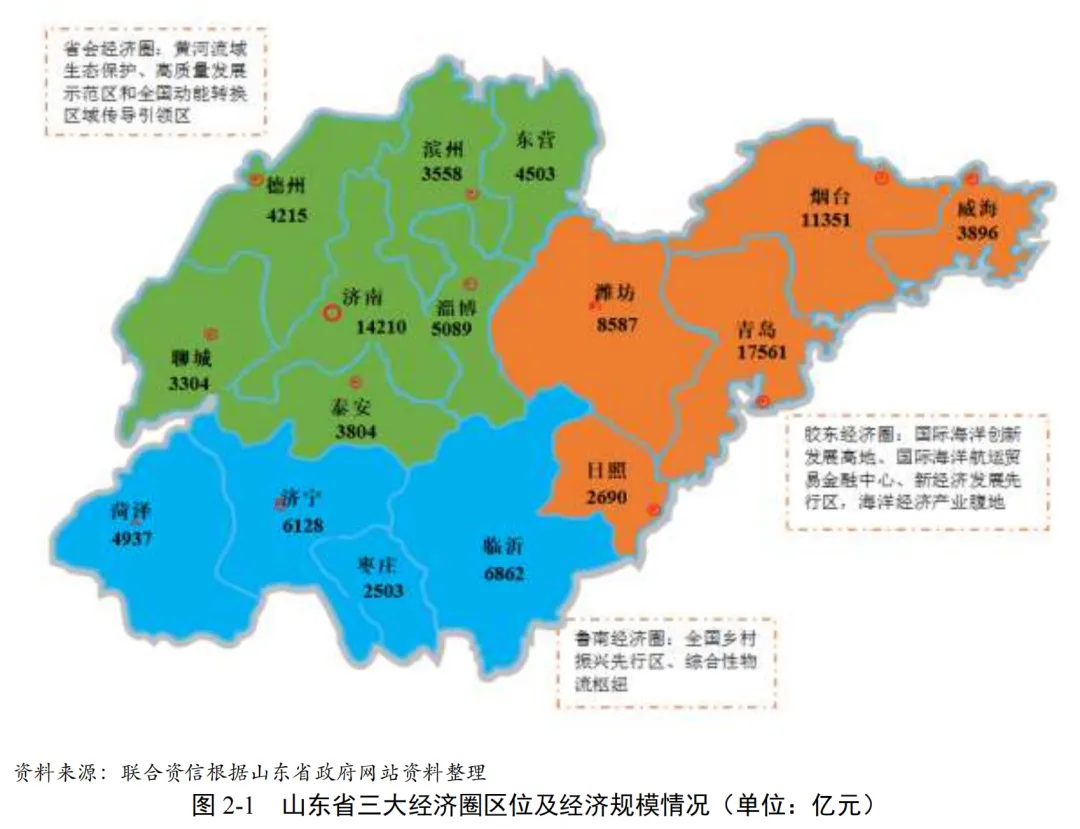
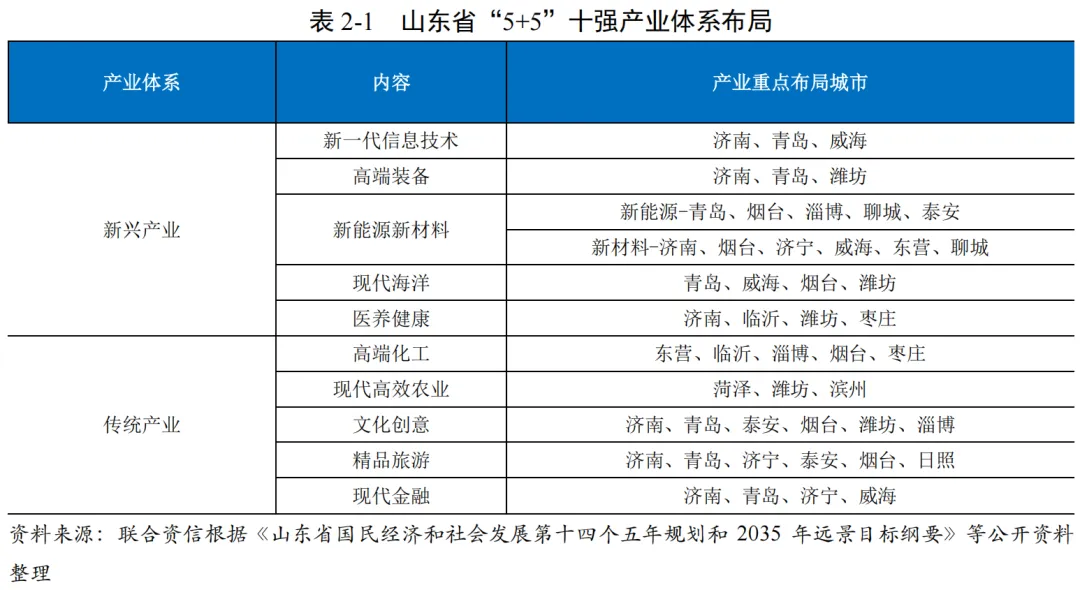
省会经济圈和胶东经济圈产业基础较好。从产业分布来看,山东省各地级市依托自身资源优势等发展相关产业,拥有1个国家级新区,29个国家级高新区/经开区以及上市公司333家。山东省各地级市针对“5+5”十强现代优势产业体系进行布局,其中青岛、济南及烟台市受益于本身产业基础及交通枢纽优势,其产业集群相对更为丰富。
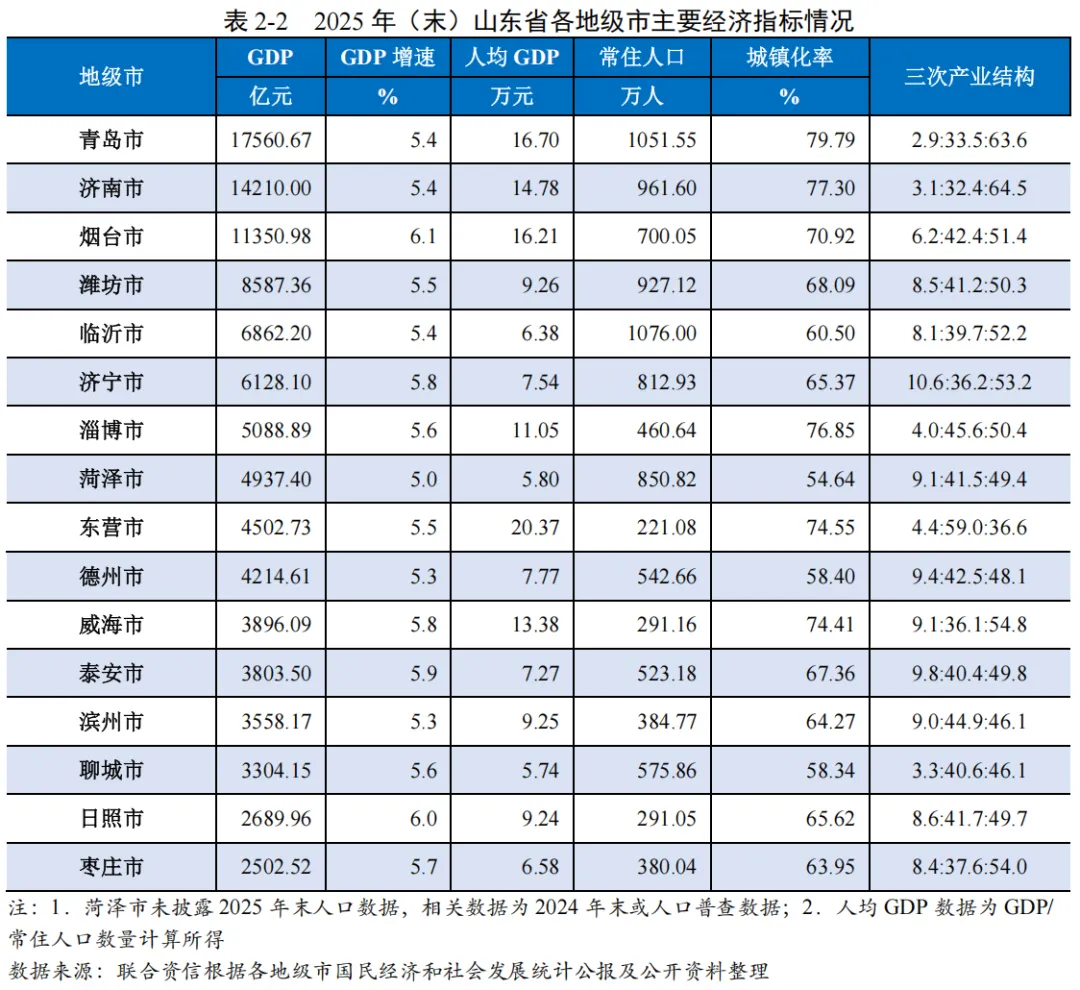
省会经济圈和胶东经济圈经济实力较强,核心城市济南和青岛市经济规模处于领先水平,烟台市GDP突破万亿,鲁南经济圈经济实力相对较弱。从各地级市经济总量上来看,青岛市和济南市GDP规模均超过1.4万亿元,烟台市GDP规模超过万亿,分别约占山东省GDP的17.02%、13.77%和11.00%。省会经济圈中济南总部经济效应明显,产业体系完善,但其他地级市经济实力普遍位于山东省中下游。胶东经济圈中青岛区位优势显著,形成了港口物流、现代渔业、海水利用等特色经济为支撑的海洋经济产业,烟台及潍坊经济实力较强。鲁南经济圈中临沂、济宁及菏泽均位于中游以上水平,枣庄市GDP位于全省末位。2025年,山东省各地市GDP增速仍普遍保持在5~6%左右。2026年上半年,各地市GDP继续增长,增速变化不大。
青岛和人口最少的东营人均GDP在全省处于前列。2025年,东营、青岛、烟台、济南和威海市人均GDP较高。临沂、菏泽、聊城、枣庄人均GDP处于偏低水平。
临沂和青岛市常住人口超千万,核心城市青岛和济南人口虹吸效应强。截至2025年末,临沂和青岛常住人口均超千万。从人口增速看,2025年,仅青岛和济南人口呈净流入状态,其他地级市均表现为人口数量较为稳定或净流出状态,核心城市人口虹吸效应强。
(二)山东省各地级市财政实力及债务情况
1、财政收入情况
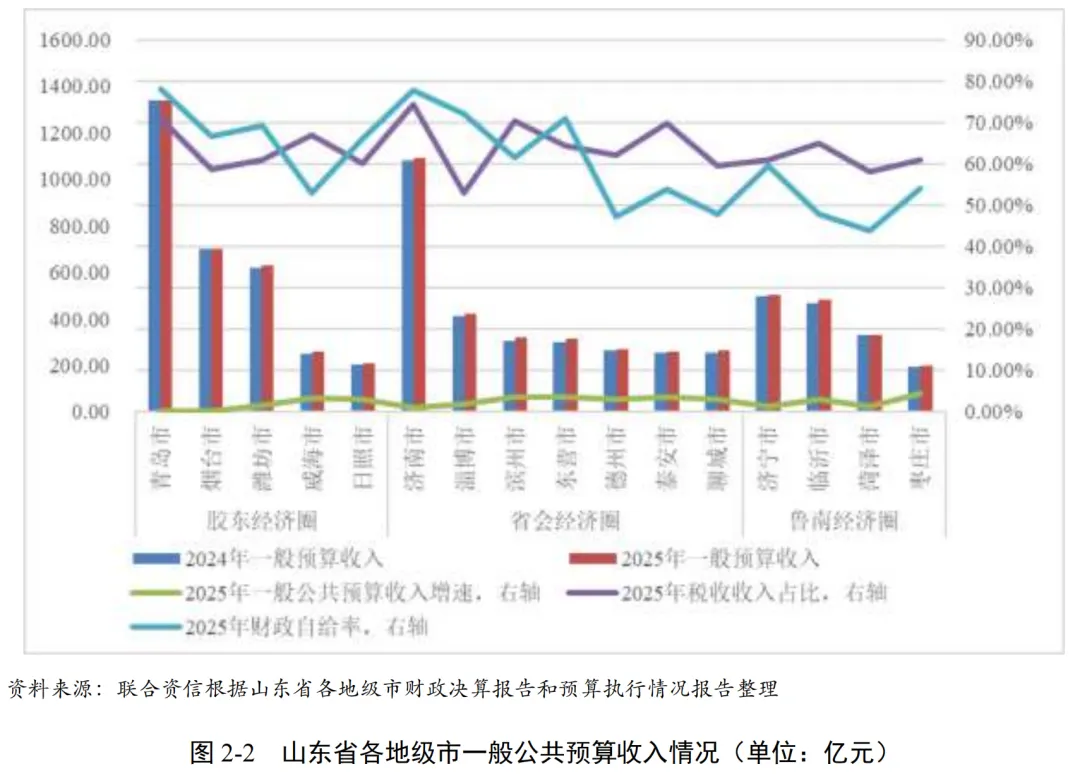
2025年,山东省各地市一般公共预算收入均小幅增长,规模分化明显;除淄博市税收占比较低外,其他各地级市税收占比主要在60%~70%之间;济南市、青岛市、淄博市和东营市财政自给率超过70%,财政自给能力相对较好,部分地级市财政自给率低于50%;2026年上半年山东省地级市一般公共预算收入增速普遍放缓,青岛市非税收入下降导致一般公共预算收入呈负增长。受房地产市场低迷影响,部分地市政府性基金收入持续大幅下降,2026年上半年青岛市和东营市政府性基金收入大幅回升。
依托于经济优势,2025年,核心城市青岛及济南一般公共预算收入处于省内前列。省会经济圈中,除济南外的其他地市一般公共预算收入规模比较均衡。胶东经济圈中,青岛一般公共预算收入仍处于领头地位,烟台和潍坊居于其后,威海及日照的一般公共预算收入规模相对较小。鲁南经济圈中,各地市一般公共预算收入排名基本与其经济排名相对应。一般公共预算收入增速方面,2025年山东省各地市一般公共预算收入均有所增长,其中青岛和烟台2025年一般公共预算收入增速仅为0.1%和0.2%,潍坊、济南、淄博、济宁和菏泽一般公共预算收入增速在1~2%之间,其他各地市增速普遍在3~4.5%之间。2026年上半年,山东省各地市一般公共预算收入增速普遍在2.0~3.5%之间,增速有所放缓,其中青岛市一般公共预算收入同比下降1.8%,其中税收收入增长0.3%,非税收入下降6.8%。
从一般公共预算收入构成看,2025年,山东省各地级市税收占比有所变动,其中滨州、济南、青岛和聊城市税收占比小幅提升,其他各地级市税收占比小幅下降。除淄博市税收占比仅为53.10%外,其他各地级市税收占比主要在60%~70%之间,财税质量较好。财政自给率方面,2025年,受收窄一般公共预算支出影响,滨州市和德州市财政自给率分别上升7.76和6.46个百分点,其他各地级市财政自给率整体变动不大,临沂市、聊城市、菏泽市和德州市财政自给率相对较低,在40%~50%之间,济南市、青岛市、淄博市和东营市财政自给率超过70%,财政自给能力较好。
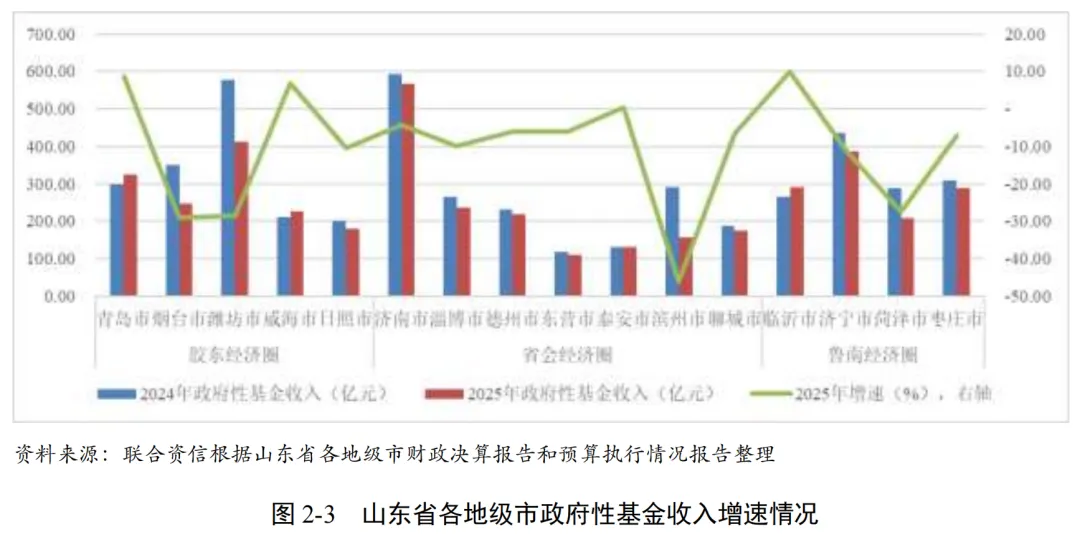
2025年以来,受房地产市场低迷影响,部分地市政府性基金收入继续大幅下降。从规模上来看,2025年,济南市政府性基金收入规模为567.26亿元,位居各地市首位,潍坊市政府性基金收入略高于400亿元,其余各地市政府性基金收入规模均低于400亿元,泰安市和东营市政府性基金收入规模较小,分别为130.77亿元和110.71亿元。受房地产市场低迷影响,2025年滨州市政府性基金收入较上年下降46.12%,烟台市、潍坊市和菏泽市政府性基金收入降幅接近30%,日照市和济宁市政府性基金收入降幅略高于10%,其他各地市变动幅度在10%以内,变化较小。2026年上半年,山东省部分地市政府性基金收入波动较大,其中青岛市和东营市政府性基金收入分别同比增长205.30%和92.88%,枣庄市和泰安市政府性基金收入同比增长35.2%和22.6%,威海市政府性基金收入同比下降66.4%,潍坊市政府性基金收入为74.8亿元,仅完成预算的16.6%,其他已披露政府性基金收入的地级市数据变动相对较小。
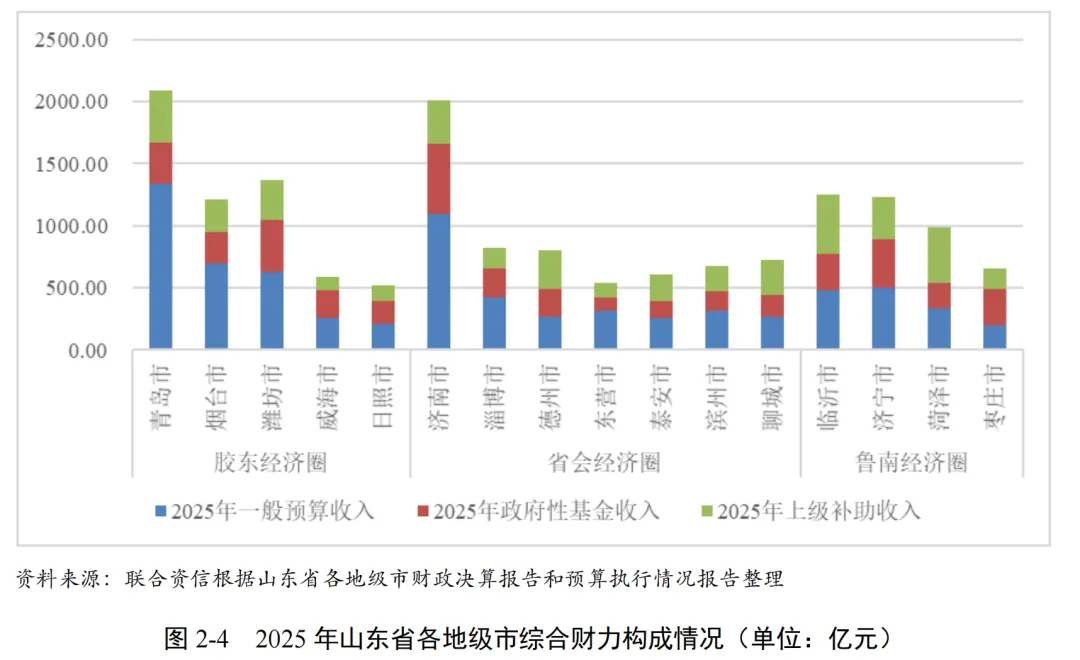
山东省城镇化率较低的地级市上级补助收入占比较高,上级补助收入对综合财力的贡献度分化较明显。临沂、菏泽、聊城及德州市城镇化率均相对较低,但临沂市及菏泽市为革命老区,聊城市为农业大市,此外,泰安市上级补助收入占比也较高,上述各市上级补助收入占比超过35%,其他地级市上级补助收入对综合财力贡献一般(不超过30%)。从综合财力看,山东省各地级市综合财力规模差异明显,50%以上地级市综合财政收入均未破千亿。
2、债务情况
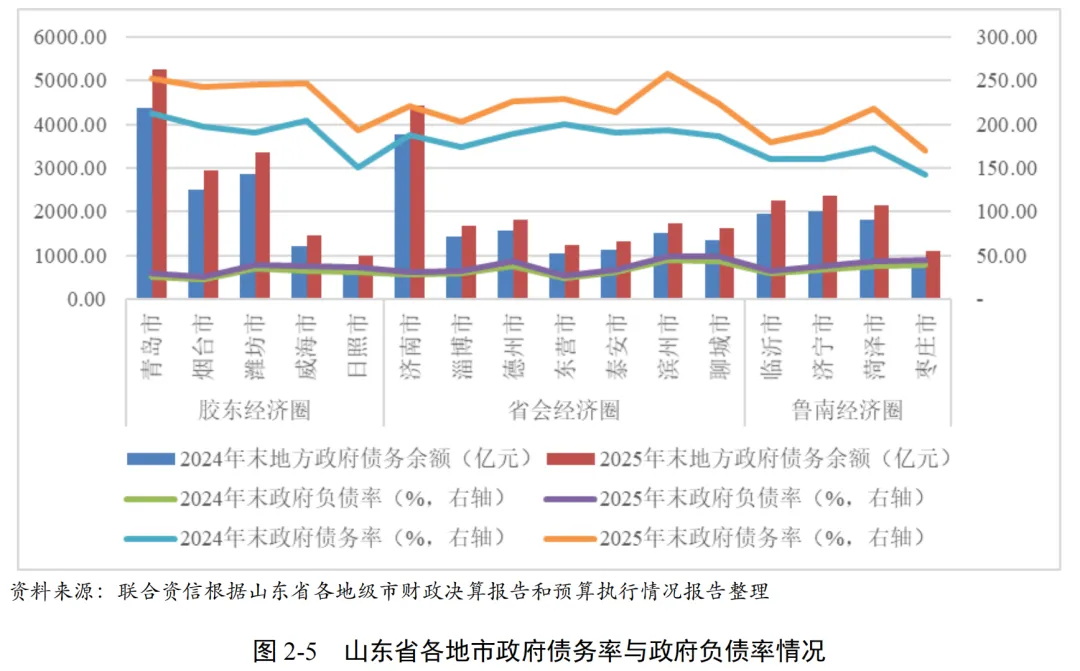
2025年,山东省各地级市政府债务余额及债务率均有所增长,滨州和青岛政府债务率相对较高。山东省加大对下转移支付力度,各地级市还从争取金融资源支持和盘活存量资产等方面进行债务化解。
2025年,山东省各地级市政府债务余额及政府债务率均保持较快增长,且政府债务率涨幅普遍超过20个百分点,政府债务率较高的地级市集中在胶东经济圈及省会经济圈。2025年,受政府性基金收入下降影响,滨州市政府债务率大幅上升至258.42%,滨州和青岛政府债务率超过250%,日照、济宁和临沂政府债务率在180~200%,枣庄政府债务率最低,为169.19%,其他各地级市政府债务率在200~250%之间。
山东省加大对下转移支付力度,支持基层兜牢“三保”和债务风险防控底线。《关于山东省2025年决算和2026年上半年预算执行情况的报告》中提及,加强基层“三保”全过程管理,通过压实分级责任、加大财力下沉等一系列有力举措,省市县一体兜牢“三保”底线。2025年和2026年1—6月,山东省分别下达市县税收返还和各类转移支付3969亿元和3161亿元,支持基层兜牢“三保”底线。
除转移支付收入外,山东省各地级市还从争取金融资源支持和盘活存量资产等方面进行债务化解。青岛市作为计划单列市,2023-2026年单独发行特殊再融资债及特殊新增专项债规模合计750.54亿元。2024年12月,四大资产管理公司(AMC)在青岛联合举办助力青岛高质量发展对接会,在不良资产的收购与处置、国有企业主辅业务剥离、存量资产的激活、企业重组与困境纾解、地方债务风险的防范与化解等多个方面,与青岛市开展全面合作。济南市成立金融支持国企发展和化债协调机制工作小组,牵头制定金融化债“十二条”措施;会同中央驻济金融监管部门,指导银行机构探索组建“银团”,按照“借新还旧、借长还短、借低还高”原则置换高息城投债务;同时积极协调省级应急转贷资金,帮助资金周转暂时困难的部分城投公司接续资金链。2025年2月,济南市发行首单市政供热公募REITs,底层资产为济南能源集团持有的232段城区供热管网,实现了存量资产变现反哺新增项目建设。从潍坊市情况看,在“14号文”指引下,2024年7月,国务院将潍坊市纳入重点省市化债体系,享受“35号文”重点区域的化债政策。根据《关于潍坊市2024年预算执行情况和2025年预算草案的报告》,2024-2026年,潍坊市争取置换债券额度达590亿元,居全省第一,获批财政部隐债化解试点特殊再融资债196.20亿元,占全省试点额度的70.00%。从金融资源支持来看,2024年下半年以来,潍坊市城投企业已陆续有多笔通过国有银行贷款成功置换非标债务的案例落地。潍坊市城投企业还发行“24潍经03”用于“统借统还”,以短期内缓解弱资质平台的流动性风险。从金融政策来看,2025年6月,由山东省普惠齐鲁投资有限公司和潍坊市财金发展集团有限公司出资成立潍坊市财金普惠投资发展合伙企业(有限合伙),注册资本100.00亿元,推动化解潍坊地区债务风险。临沂市聚焦“为县域发展服务,支持县域经济提质;为国企发展服务,支持城投债务化解;为财源建设服务,支持财政增收节支”目标,在全市范围内组织开展全方位的国有资产统筹盘活改革。2024年以来,全市已处置批而未供土地3.1万亩。
(一)城投企业概况
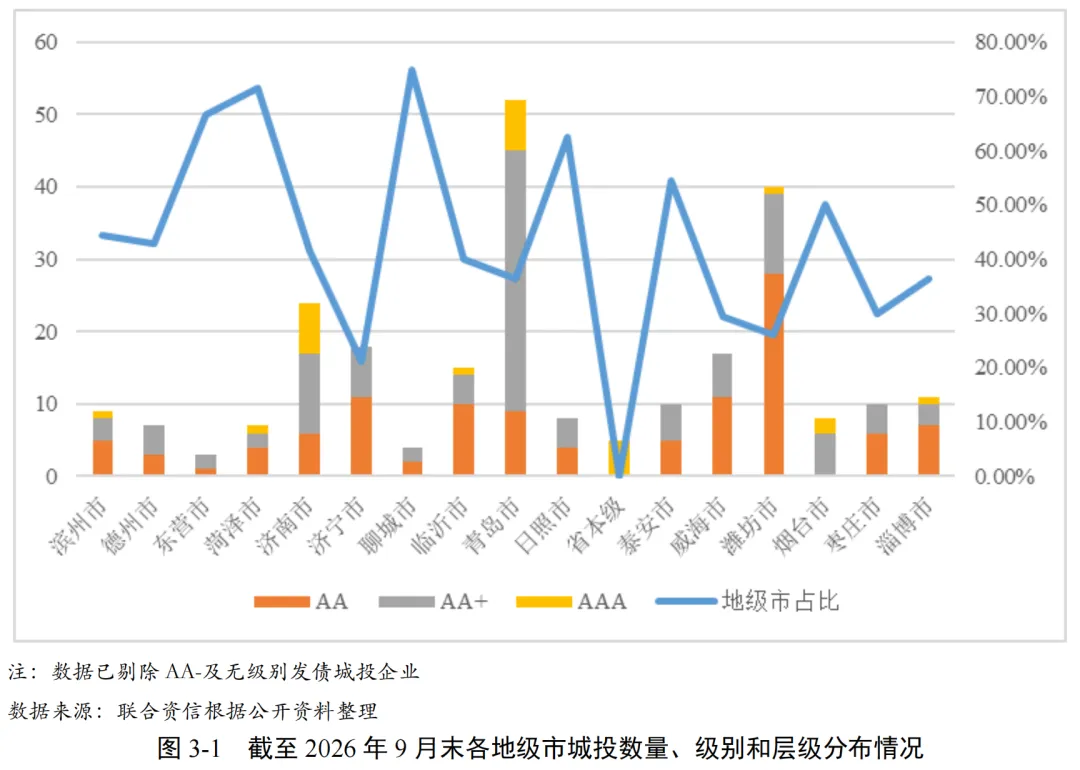
青岛市及潍坊市发债城投企业数量明显多于其他地市;山东省发债城投企业主体信用级别以AA和AA+为主,AAA级别城投企业主要集中在山东省本级、青岛市和济南市。
截至2026年9月末,山东省内有存续债券的城投企业共252家。从各地级市发债城投企业数量看,青岛市及潍坊市发债城投企业数量较多,分别为52家及42家;其次,济南市、济宁市、临沂市、威海市发债城投企业均超15家;其他各地级市发债城投企业数量在15家以下。从级别分布看,最新主体级别为AAA的城投企业共26家,主要集中在省本级(5家)、济南市(7家)和青岛市(7家);AA+和AA城投企业分别为110家和112家,其余为无级别发债企业。从企业层级来看,山东省省级城投企业5家、地市级城投企业94家、区县级城投企业153家,其中东营市、菏泽市、聊城市、日照市、烟台市和泰安市的城投企业以地市级为主,其余城市的区县级城投数量相对较多。
(二)城投企业发债情况
2025年,山东省整体债券发行数量和规模同比均略有下降,省本级、青岛市及济南市城投企业债券净融资规模较大。2026年1-9月,省本级、潍坊市与济宁市债券融资净流出规模较大。
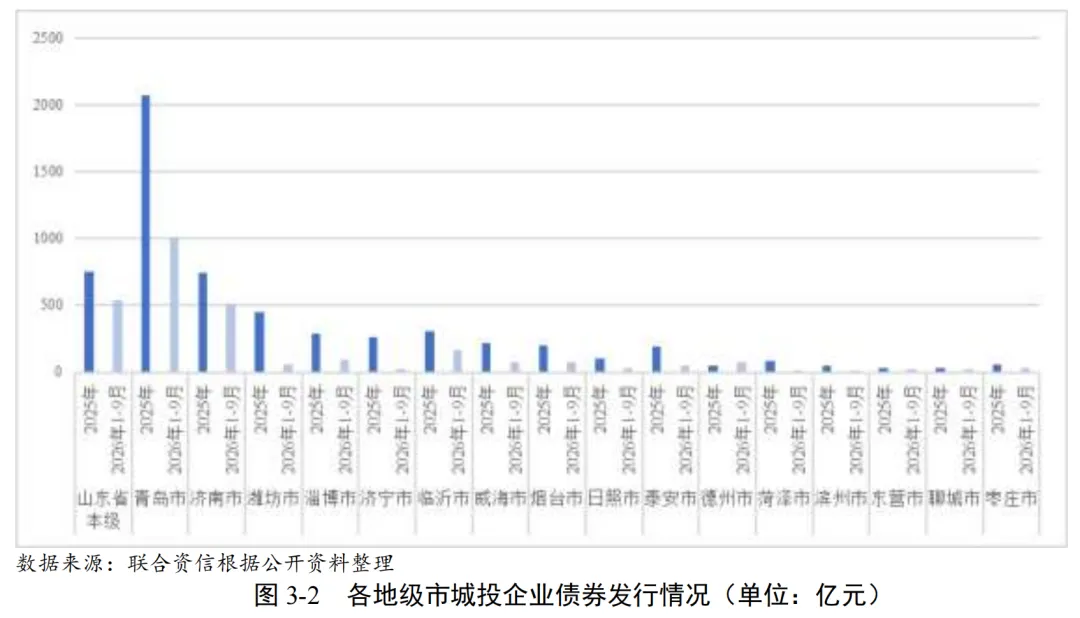
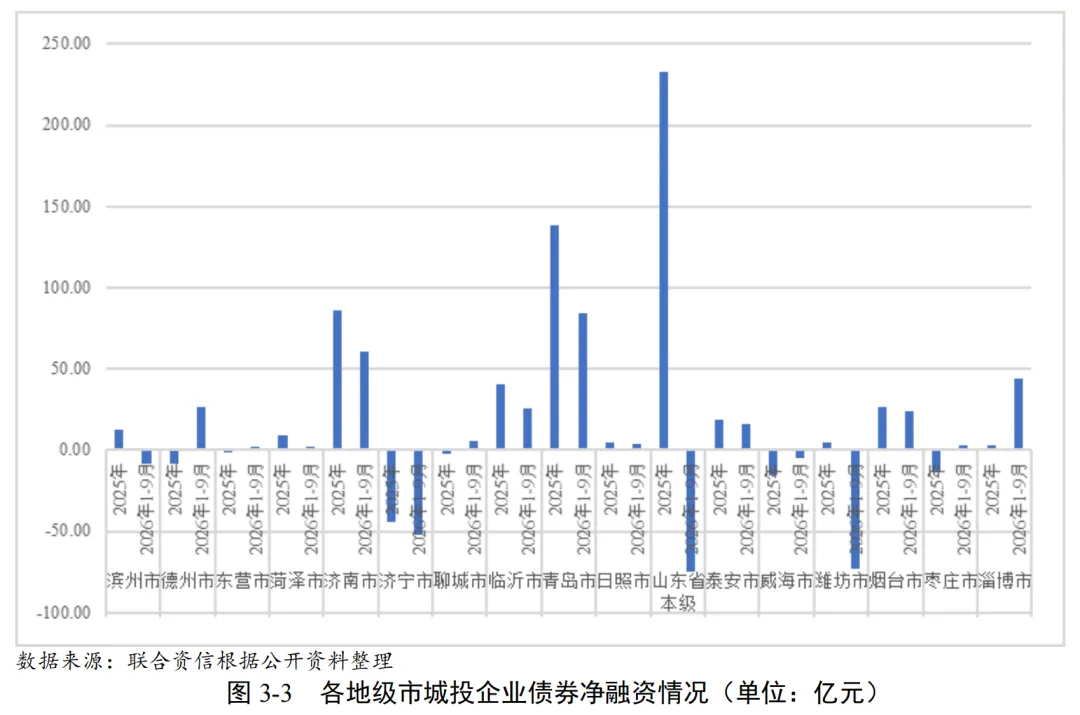
2025年,山东省共有170家城投企业发行债券,发行数量合计831只,规模为5902.01亿元,相较2024年的发行数量和规模(847只,6165.20亿元)均略有下降,青岛市发债城投企业发债规模最大,占全省的35.11%;省本级、青岛市和济南市债券融资净流入规模较大,同时多地呈现债券融资净流出状态,其中济宁市净流出规模超过40亿元,威海市净流出规模超过15亿元。2026年1-9月,济宁市维持净流出态势,省本级、潍坊市与济宁市债券融资净流出规模较大。
(三)城投企业偿债能力分析
山东省各地级市城投企业全部债务规模整体呈增长趋势,但增速略有放缓。从融资渠道看,银行借款和债券融资为主要融资方式,其他融资渠道占比有所下降。2026年6月末,大部分地级市发债城投企业短期偿债指标较2025年末有所回升,但青岛市、日照市和德州市发债城投企业仍存在较大的短期偿债压力,济宁市债券集中兑付压力相对较大,潍坊市和日照市筹资活动净现金流持续为负。
2023-2025年末,山东省各地级市城投企业全部债务规模整体呈上升趋势,但潍坊市、日照市城投企业全部债务规模略有下降。2025年城投企业全部债务增速由2023年的8.15%下降至7.66%,略有放缓。从融资渠道来看,银行借款和债券融资为山东省城投企业主要融资方式,2023-2025年末,银行借款占全部债务的比重由50.38%上升至52.95%,债券融资占比由29.90%上升至30.73%,其他融资渠道占比有所下降。
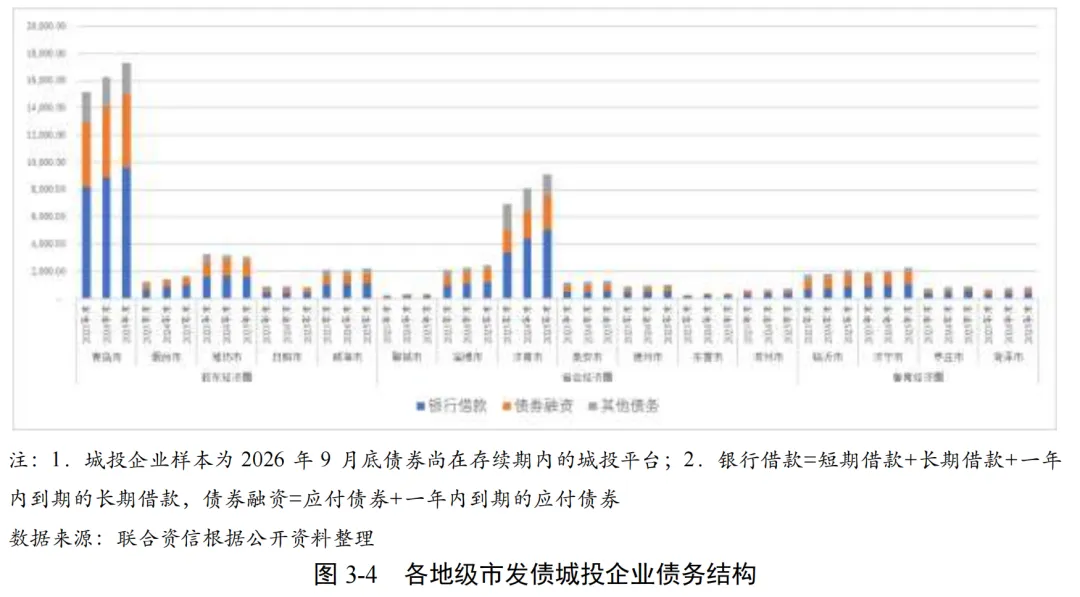
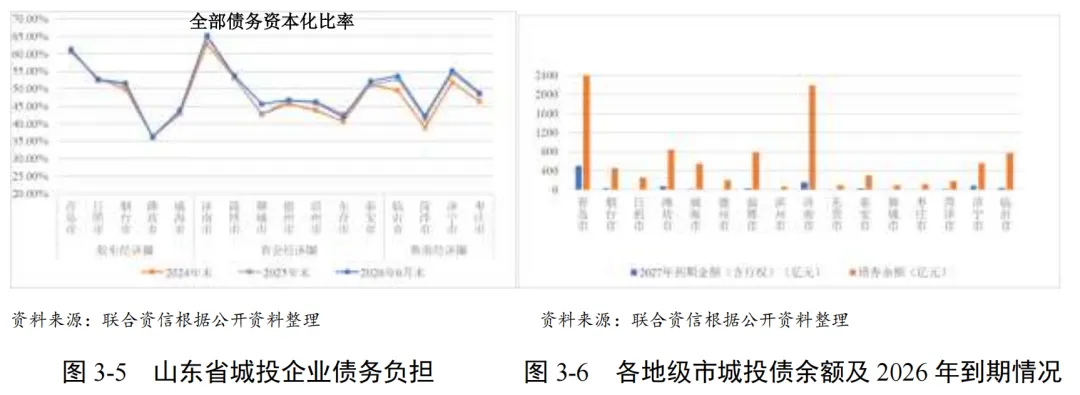
截至2025年末,青岛市发债城投企业全部债务规模超万亿,济南市和省本级发债城投企业全部债务规模均接近万亿,潍坊市、淄博市、济宁市、威海市、临沂市、烟台市、德州市和泰安市发债城投企业全部债务规模均超过千亿。债务负担方面,截至2025年末,山东省发债城投企业全部债务资本化比率整体略有上升,省本级、青岛市和济南市发债城投企业全部债务资本化比率超过60%,债务负担相对较重。债券集中兑付方面,2027年,山东省发债城投企业(不含省本级)到期债券(在考虑行权的情况下)规模为1064.34亿元,济宁市2027年到期债务占债券余额比例为15.41%,集中兑付压力相对较大,除济宁市、青岛市和菏泽市外,2027年到期债务占债券余额比例均小于10.00%。
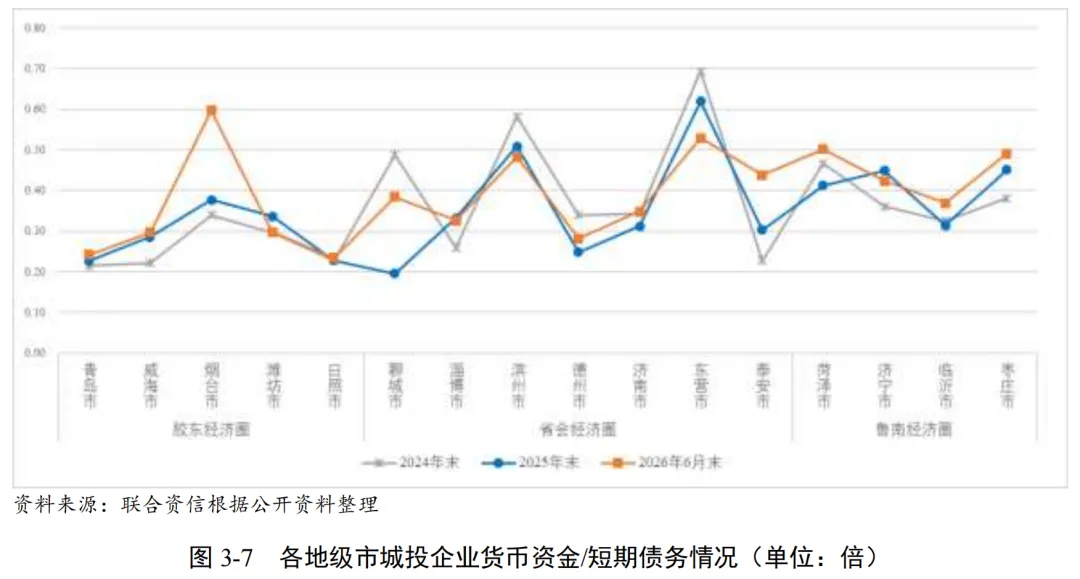
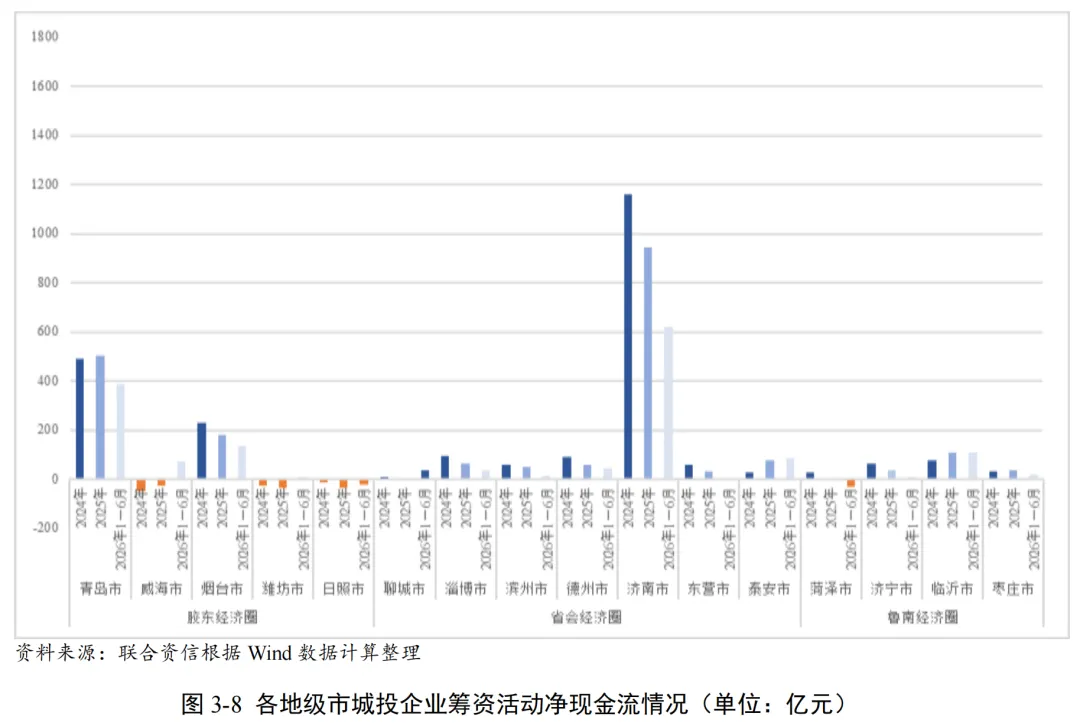
短期偿债指标方面,2025年末山东省各地市发债城投企业货币资金对短期债务的覆盖倍数均小于0.7倍,其中聊城市下降较明显。2026年6月末,大部分地市发债城投企业货币资金对短期债务的覆盖倍数有所回升,其中聊城市、烟台市回升较明显,但青岛市、日照市和德州市货币资金对短期债务的覆盖倍数仍小于0.3倍,存在较大的短期偿债压力。再融资方面,2025年及2026年上半年山东省大多数地市发债城投企业筹资活动现金流表现为净流入,净流入规模整体呈下降趋势。其中,潍坊市和日照市筹资活动净现金流持续为负,威海市2026年上半年筹资活动现金流转为净流入,菏泽市2026年上半年筹资活动现金流转为净流出。
(四)财政收入对发债城投企业债务的支持保障能力
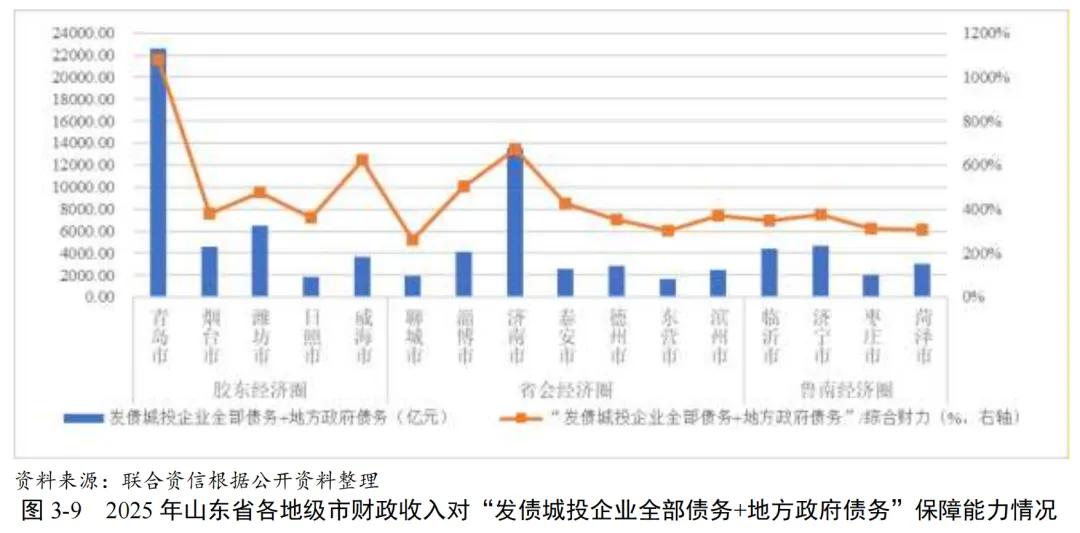
山东省地级市的“发债城投企业全部债务+地方政府债务”/综合财力皆超过200%,其中青岛市超过1000%,威海市、济南市和淄博市超过500%,潍坊市和泰安市超过400%。考虑到青岛市、济南市金融资源集聚且化债政策多项并举,发债城投企业风险整体较为可控。
[1]“十强”产业包含新一代信息技术产业、高端装备产业、新能源新材料、智慧海洋产业、医养健康产业、绿色化工产业、现代高效农业、文化创意产业、精品旅游产业和现代金融产业。
公用评级三部
谢艺菲 马成