研报速递
摘要EXECUTIVE SUMMARY
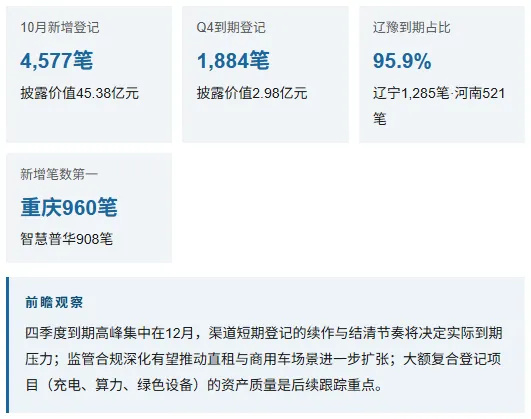
- 10月新增登记4577笔、披露财产价值45.38亿元:
笔数主力为乘用车零售(3259笔,占71.2%),价值主力为商用车与「新能源汽车+基础设施」复合登记——乘用车披露价值约6.1亿元,商用车约18.3亿元,充电桩/算力/绿色设备等复合登记贡献约20.9亿元(占披露价值46%)。 - 区域高度集中:
重庆960笔居首(浙江智慧普华贡献908笔),广东389笔、河南368笔居次,前三省份合计占比约37.5%;辽宁、江苏、浙江、山东、四川、上海均在190笔以上。 - 商用车电动化租赁放量:
干线运输494笔、城市配送421笔;四川(干线73笔)、广东(城配108笔)、浙江(城配72笔)为商用车投放高地,与重卡电动化渗透加速的市场趋势相互印证。 - 2026年11—12月到期登记1884笔、2.98亿元:
辽宁(1285笔)+河南(521笔)合计占95.9%,主因上海畅途渠道3个月短期登记集中到期;12月为到期高峰(1253笔)。 - 展期登记42笔集中于广东、海南、山东:
承租人中负面信息比例高(海南16/17、山东6/7),展期与失信、被执行等风险信号并发,相关回款风险需关注。 - 行业背景:
9月融资租赁登记环比降28.9%而直租占比11.7%创近一年新高;监管持续强调「融资融物」本源,租赁物适格性审查趋严。
目录CONTENTS
- 一、数据口径与总体格局
- 1.1 数据口径说明
- 1.2 10月新增登记总体格局
- 1.3 租赁物结构:乘用车撑量、商用车与复合项目撑价
- 二、重点区域投放格局
- 2.1 区域分层
- 2.2 重点区域画像
- 2.3 商乘结构:物流通道省份的商用车投放高地
- 2.4 披露价值结构:大额复合项目的区域拉动
- 三、2026年四季度到期登记分析
- 3.1 到期总量与区域集中
- 3.2 到期结构:初始短期登记为主、展期集中于沿海省份
- 3.3 展期登记与负面信息风险
- 四、租赁市场10月重要信息
- 4.1 政策与监管:回归「融资融物」本源
- 4.2 行业与市场:商用车电动化是主线
- 4.3 资金面与资本运作
- 五、总结与展望
一数据口径与总体格局
1.1数据口径说明
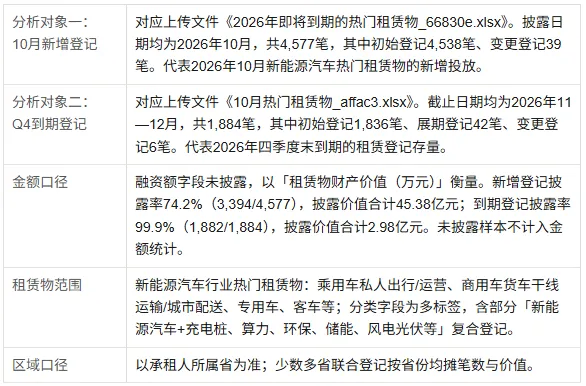
本报告基于两份租赁融资登记明细展开分析。经逐笔核查,两份上传文件的实际筛选口径与文件名存在对调:名为「10月热门租赁物」的文件,其截止日期全部落在2026年11—12月,实为2026年四季度到期登记;名为「2026年即将到期的热门租赁物」的文件,其披露日期均为2026年10月,实为10月新增登记。本报告按数据实际口径分析,并分别标注。
1.210月新增登记总体格局
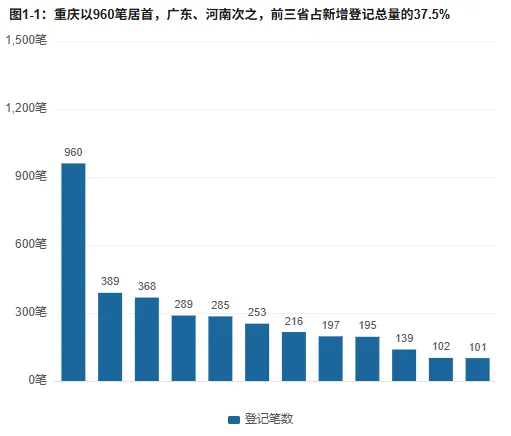
2026年10月,新能源汽车热门租赁物新增登记4,577笔,披露财产价值45.38亿元(基于3,394条披露记录,1,183条未披露价值)。区域分布上,重庆以960笔断层领先,广东(389笔)、河南(368笔)、辽宁(289笔)、江苏(285笔)、浙江(253笔)、山东(216笔)、四川(197笔)、上海(195笔)构成第二至第十位;前三省份合计占37.5%。
需要说明的是,本口径为「热门租赁物」专项筛选(新能源汽车行业),与全市场租赁登记总量不可直接对比。行业侧,财汇资讯发布的9月融资租赁登记环比下降28.9%、直租占比11.7%创近一年新高——在全市场总量收缩背景下,新能源汽车热门租赁物10月仍录得4,500余笔新增,反映该场景的相对活跃度。
1.3租赁物结构:乘用车撑量、商用车与复合项目撑价
从笔数结构看,乘用车私人出行类3,259笔占71.2%,是登记笔数的绝对主体;商用车合计1,105笔(干线运输494笔、城市配送421笔、专用车133笔、客车57笔)占24.1%。但从披露价值看,结构显著反转:乘用车(含运营及其他)约6.1亿元,商用车约18.3亿元,其余约20.9亿元(占披露价值46%)来自充电桩、算力、环保、储能、风电光伏等「新能源汽车+基础设施」复合登记——该类登记单笔均值约2,755万元(披露口径),集中在天津、安徽、江苏、浙江、湖北等省。
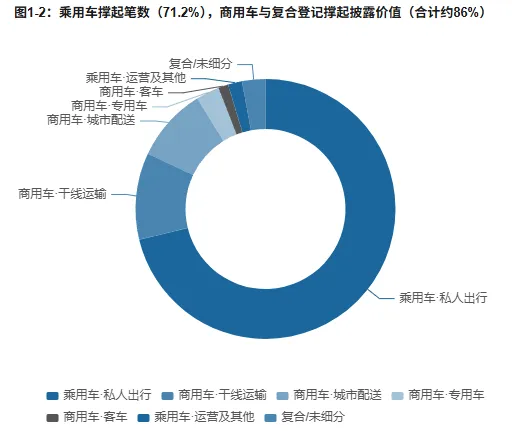
由此形成10月热门租赁物的双轨特征:零售端「批量、小单」(乘用车单笔披露价值均值约1.1万元—4.5万元),基础设施端「少量、大额」(单笔千万至亿元级)。这一结构与出租人结构高度对应:笔数端由车企系融资租赁公司与渠道型租赁公司主导,价值端由金融租赁公司与大型融资租赁公司主导。
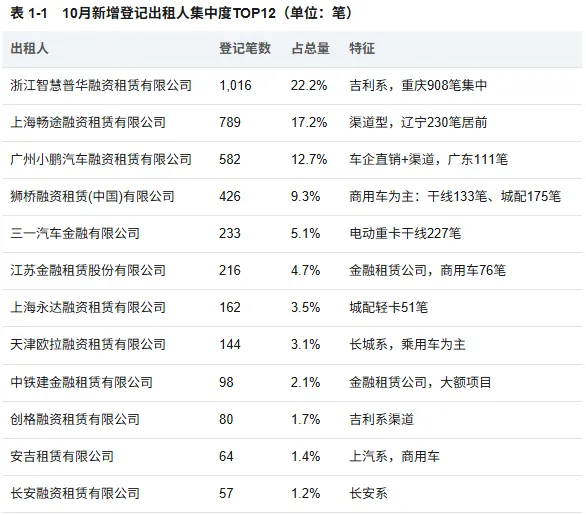
出租人CR12(前12家)约84.5%,市场集中度较高。车企系(吉利系智慧普华/创格、小鹏、欧拉、长安、蔚来等)与商用车金融专业机构(狮桥、三一、江苏金租)构成两条主线:前者承接乘用车零售与渠道铺货,后者承接电动重卡、城配轻卡的经营租赁与售后回租。
二重点区域投放格局
2.1区域分层
按10月新增登记笔数,可将各省划分为三个梯队:第一梯队为重庆(960笔)独一档;第二梯队为300—400笔的广东(389笔)、河南(368笔);第三梯队为190—290笔的辽宁、江苏、浙江、山东、四川、上海,以及河北(139笔)、云南(102笔)、福建(101笔)、湖南(100笔)、湖北(100笔)、安徽(99笔)。区域分布与汽车消费大省、商用车物流枢纽及车企经销商渠道布局高度相关。
2.2重点区域画像
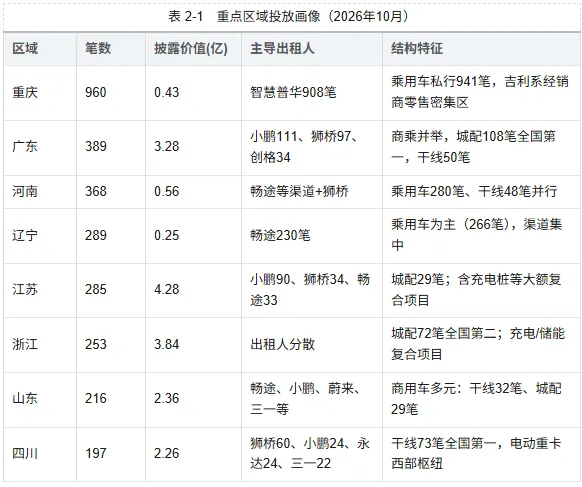
重点区域呈现三类模式:一是车企渠道型(重庆、辽宁、河南),由车企系或渠道型租赁公司在经销商网络内批量登记,笔数大、单笔小、以乘用车为主;二是商乘并举型(广东、四川、山东、河北),乘用车与电动商用车投放并行,出租人多元;三是项目驱动型(江苏、浙江、天津、安徽),受充电设施、算力与绿色设备等大额复合登记拉动,披露价值显著高于笔数排名。
2.3商乘结构:物流通道省份的商用车投放高地
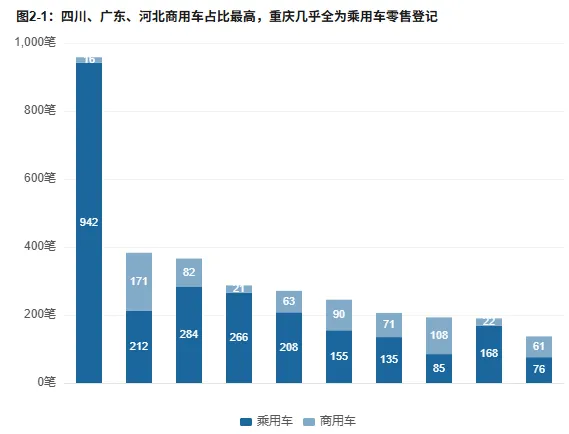
分省份看,商用车登记占本省新增的比重:四川约54.8%(108/197)、广东约44.0%(171/389)、河北约43.9%(61/139),明显高于全国平均24.1%;重庆最低(约1.7%)。商用车电动化租赁投放集中在物流通道省份——四川(干线73笔)对应西部公路货运枢纽,广东(城配108笔)对应大湾区城市配送网络,河北(干线50笔)对应京津冀运输通道,浙江(城配72笔)对应长三角城配密集区。这一分布与新能源重卡渗透率突破50%分水岭的市场讨论(中国电池工业协会网,2026-10-30)及老旧营运货车报废更新补贴的落地节奏相互印证。
2.4披露价值结构:大额复合项目的区域拉动
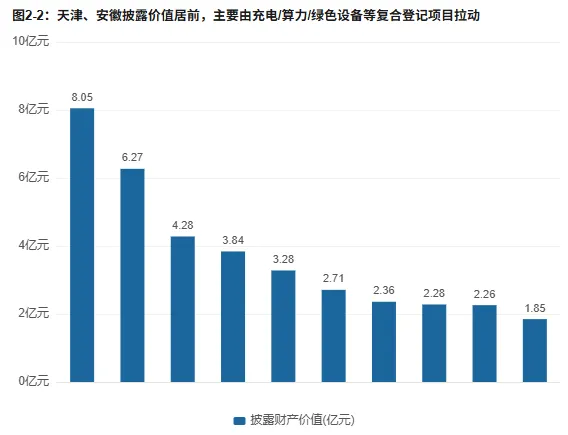
披露财产价值TOP10省份为天津(8.05亿元)、安徽(6.27亿元)、江苏(4.28亿元)、浙江(3.84亿元)、广东(3.28亿元)、湖北(2.71亿元)、山东(2.36亿元)、福建(2.28亿元)、四川(2.26亿元)、湖南(1.85亿元)。省份披露价值排名不等于汽车投放强度——天津53笔披露价值8.05亿元、单笔均值约1,518万元,主要来自环保/算力/新能源复合项目(单笔3亿元)及客车批量项目(单笔2.34亿元);安徽99笔披露6.27亿元,含风电、算力、光伏等复合登记。解读各省投放需同时看笔数、价值与分类三重口径。
三2026年四季度到期登记分析
3.1到期总量与区域集中
2026年11—12月到期的新能源汽车热门租赁物登记共1,884笔,披露财产价值2.98亿元(1,882条披露)。区域分布高度集中:辽宁1,285笔(占68.2%)、河南521笔(占27.7%),两省合计1,806笔占95.9%;其余省份合计仅78笔。到期月份上,11月631笔、12月1,253笔,12月为到期高峰。
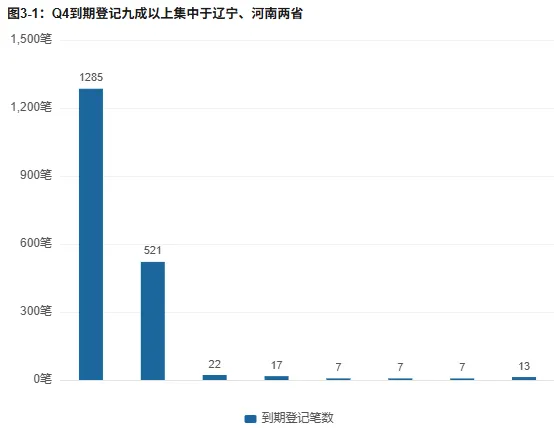
到期集中度与出租人结构高度吻合:到期登记中上海畅途融资租赁有限公司1,821笔(占96.7%),其登记集中在辽宁、河南的汽车经销/零售企业(承租人行业为零售业1,403笔、批发业420笔),期限以0.25年(3个月)为主(1,796笔)。这类登记属于经销商渠道的短期周转性质登记,批量续作或结清节奏将决定实际到期压力;若渠道销售顺畅则到期即结清或展期,若库存滞销则可能转为展期甚至违约,需持续跟踪。
3.2到期结构:初始短期登记为主、展期集中于沿海省份
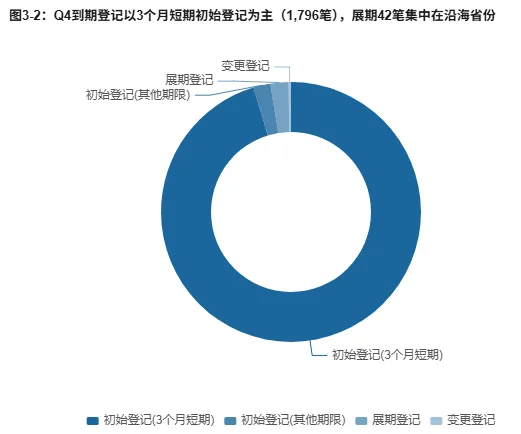
到期登记中,初始登记1,836笔(其中3个月短期1,796笔)、展期登记42笔、变更登记6笔。展期登记的空间分布与初始短期登记完全不同:广东20笔、海南16笔、山东5笔(其余1笔分布于河南),出租人以欧力士融资租赁(8笔)、海发宝诚(33笔)为主,租赁物以乘用车为主,亦含氢能加氢设备等特种租赁物,原租期2.5—3.5年。
3.3展期登记与负面信息风险
到期登记中的风险信号集中在展期样本:42笔展期登记里,海南17笔中16笔承租人带负面信息,山东7笔中6笔带负面信息,且山东展期登记单笔价值高(7笔披露价值3,385.91万元,其中5笔为展期)。负面信息以失信、限高消费、被执行人、终本案件为主(全样本统计:限高消费23条、被执行人9条、失信6条、终本案件6条)。
展期与负面信息并发通常意味着承租人偿付能力承压,出租人通过展期避免即期违约;叠加监管近期对「租前调查不尽职、租赁物适格性管理不到位」的处罚(江南金租被罚70万元,2026-10-31),到期资产的风险排查应重点关注海南、山东、广东三个展期集中省份。辽宁、河南的1,806笔到期以3个月短期渠道登记为主,风险性质与展期不同,更取决于渠道销售与续作安排。
四租赁市场10月重要信息
4.1政策与监管:回归「融资融物」本源
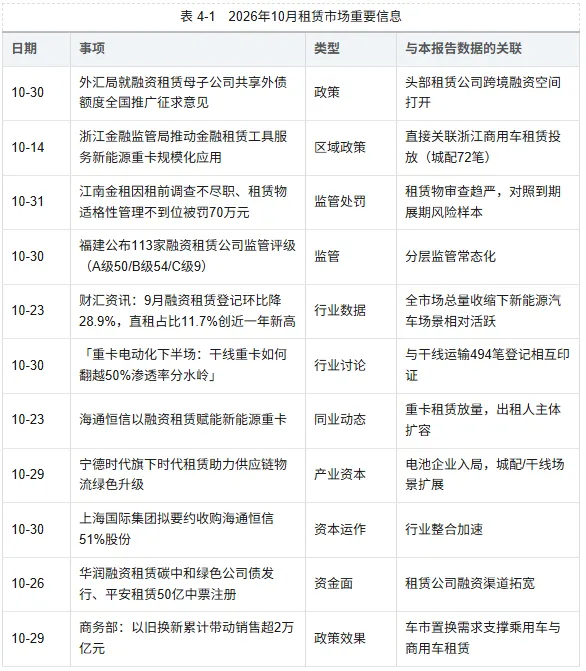
10月租赁市场政策与监管信息密集。一是国家外汇管理局就「全国推广融资租赁母子公司共享外债额度」公开征求意见(2026-10-30),拟拓宽融资租赁公司跨境融资渠道,利好头部机构降低资金成本;二是深圳市融资租赁行业协会举办「金规25号文背景下融资租赁企业合规案例学习」活动(2026-10-23),再次强调回归「融资融物」本源;三是江南金融租赁因租前调查不尽职、租赁物适格性管理不到位被罚款70万元(常州金融监管分局,2026-10-31);四是福建省公布2025年度113家融资租赁公司监管评级结果(A级50家、B级54家、C级9家),分层监管常态化。监管导向与10月数据相互印证:到期登记中承租人的负面信息提示、展期高发样本,正是「租前调查」与「租赁物适格性」审查所要拦截的风险类型。
4.2行业与市场:商用车电动化是主线
行业侧,浙江金融监管局推动金融租赁工具服务新能源重卡规模化应用(2026-10-14)是10月最贴近本报告数据的政策信号,直接支持浙江等省电动重卡租赁投放;海通恒信以融资租赁赋能新能源重卡「轻装上阵」(2026-10-23)、宁德时代旗下时代租赁助力供应链物流绿色升级(2026-10-29),反映产业资本与租赁机构的协同。市场侧,9月新能源乘用车渗透率达67%(「新能源车渗透率连破60%」,每日经济新闻,2026-10-30),干线重卡「如何翻越50%渗透率分水岭」成为行业讨论焦点(中国电池工业协会网,2026-10-30);老旧营运货车报废更新补贴在多地开放申请额度(阜阳、聊城等地通告),叠加以旧换新累计带动相关商品销售超2万亿元(商务部,2026-10-29),为商用车置换需求提供支撑——这与10月干线运输494笔、城配421笔的新增登记形成印证。
4.3资金面与资本运作
资金端,10月租赁公司融资动作活跃:平安国际融资租赁(天津)50亿元中期票据注册完成、中航国际融资租赁债务融资工具注册、华润融资租赁发行碳中和绿色公司债、建信资本—康富租赁绿色ABS项目通过;资本运作端,上海国际集团拟要约收购海通恒信51%股份(2026-10-30)、渤海租赁2026年前三季度净利润约44.91亿元(同比+427.23%)。行业融资渠道拓宽与整合加速,为新能源汽车租赁投放提供资金面支撑。
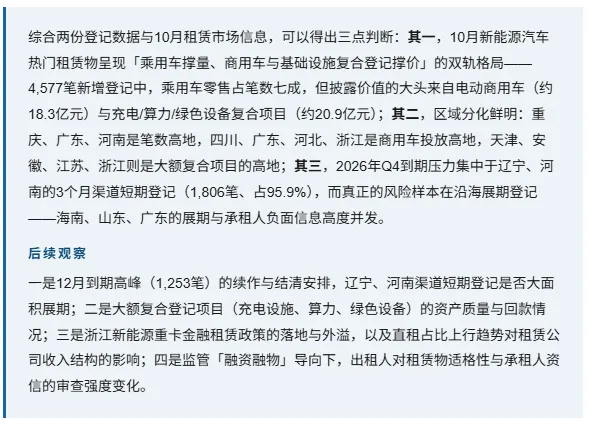
五总结与展望
附录 A 各省10月新增登记关键指标
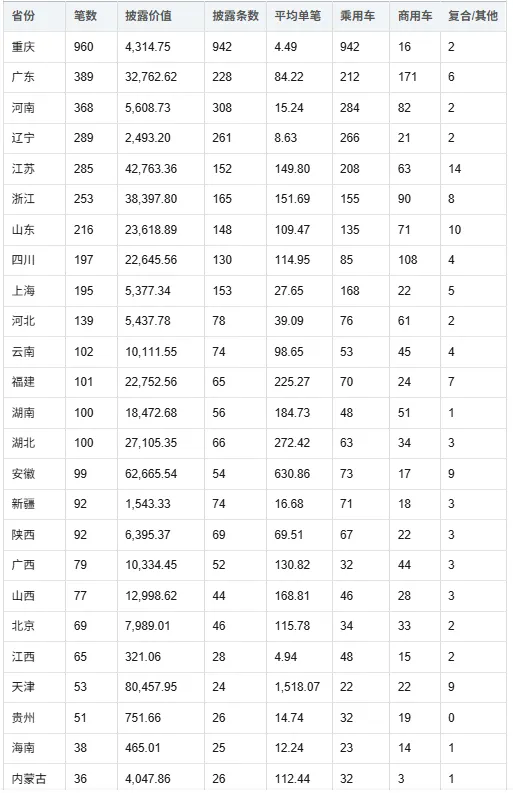
注:平均单笔=披露价值÷笔数(披露部分),单位万元;乘用车/商用车/复合其他按租赁物分类多标签归并,笔数合计与总量可能因多标签拆分存在小幅差异;未披露财产价值的1,183条记录不计入金额。
合规声明DISCLAIMER
本报告基于【租赁融资事件】专题数据统计分析,仅供研究参考,不构成任何投资建议。 报告中的财产价值为登记披露部分,未披露样本不计入金额统计;多标签分类与多省联合登记按既定口径处理,具体见正文口径说明。 文中事实性数据均标注口径与数据时点(截至2026-11-05);判断性内容为基于现有数据的分析推断,可能随后续披露变化。 内容由通晓AI 辅助生成,重要信息请以企业预警通产品显示为准。
来源:企业预警通
声明:本文仅供学习参版权归原作者所有,如有侵权请联系告知,将在规定时间内予以删除