研报速递
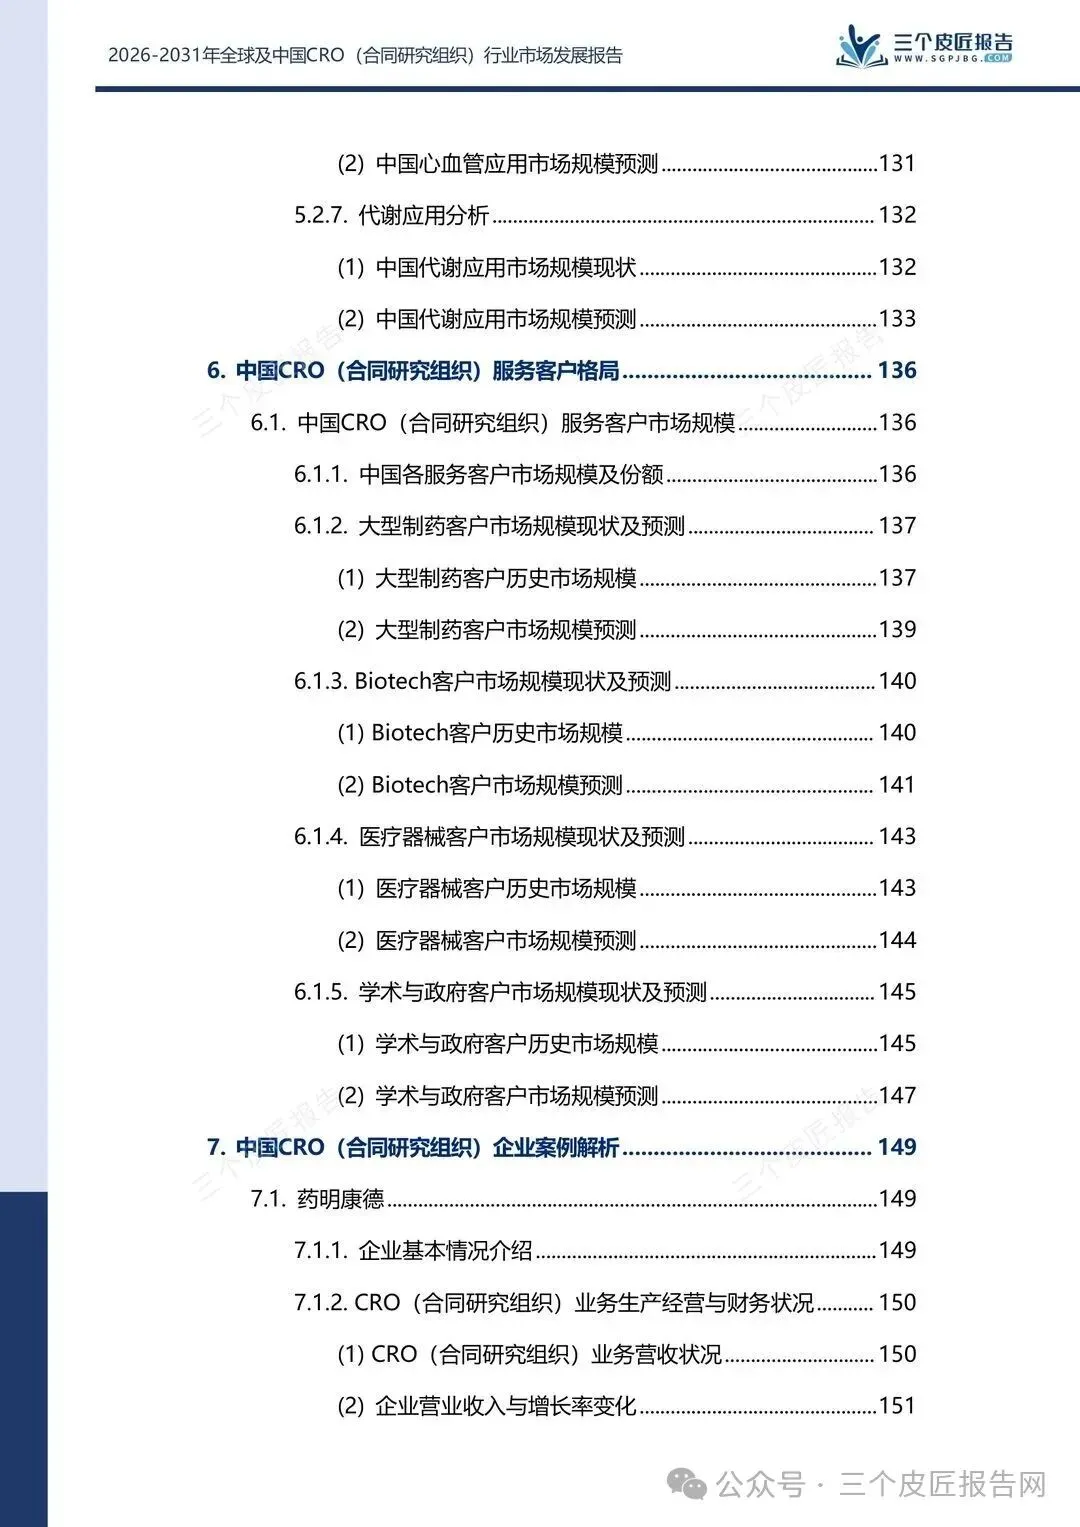
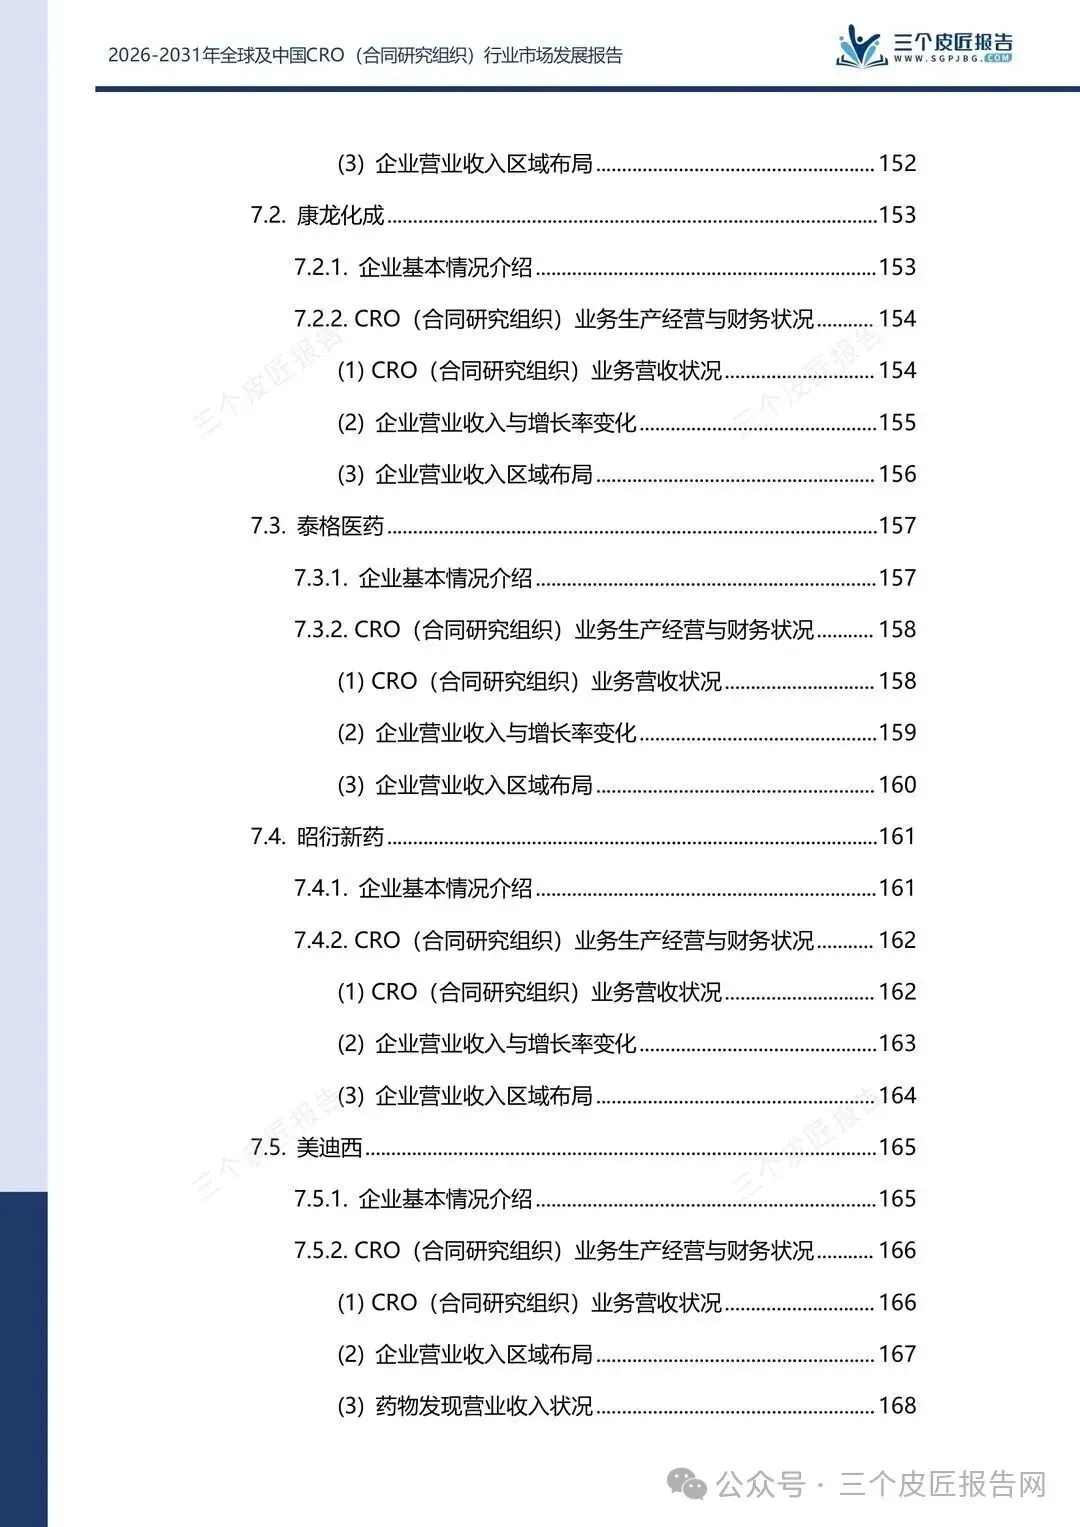
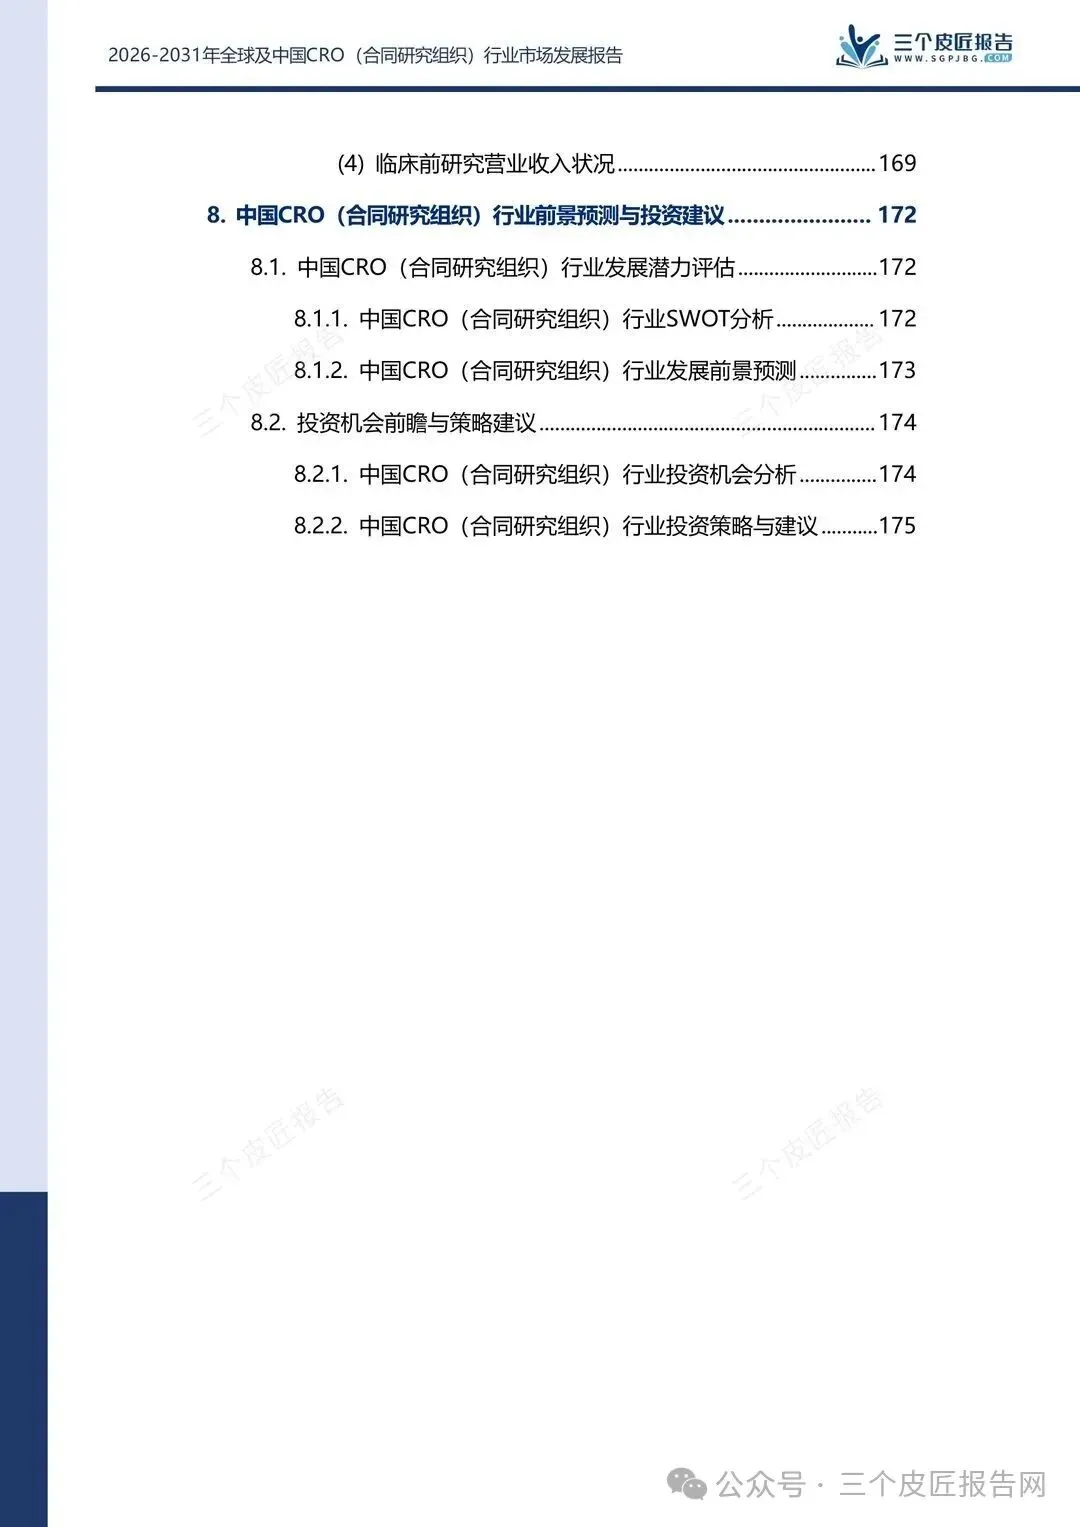
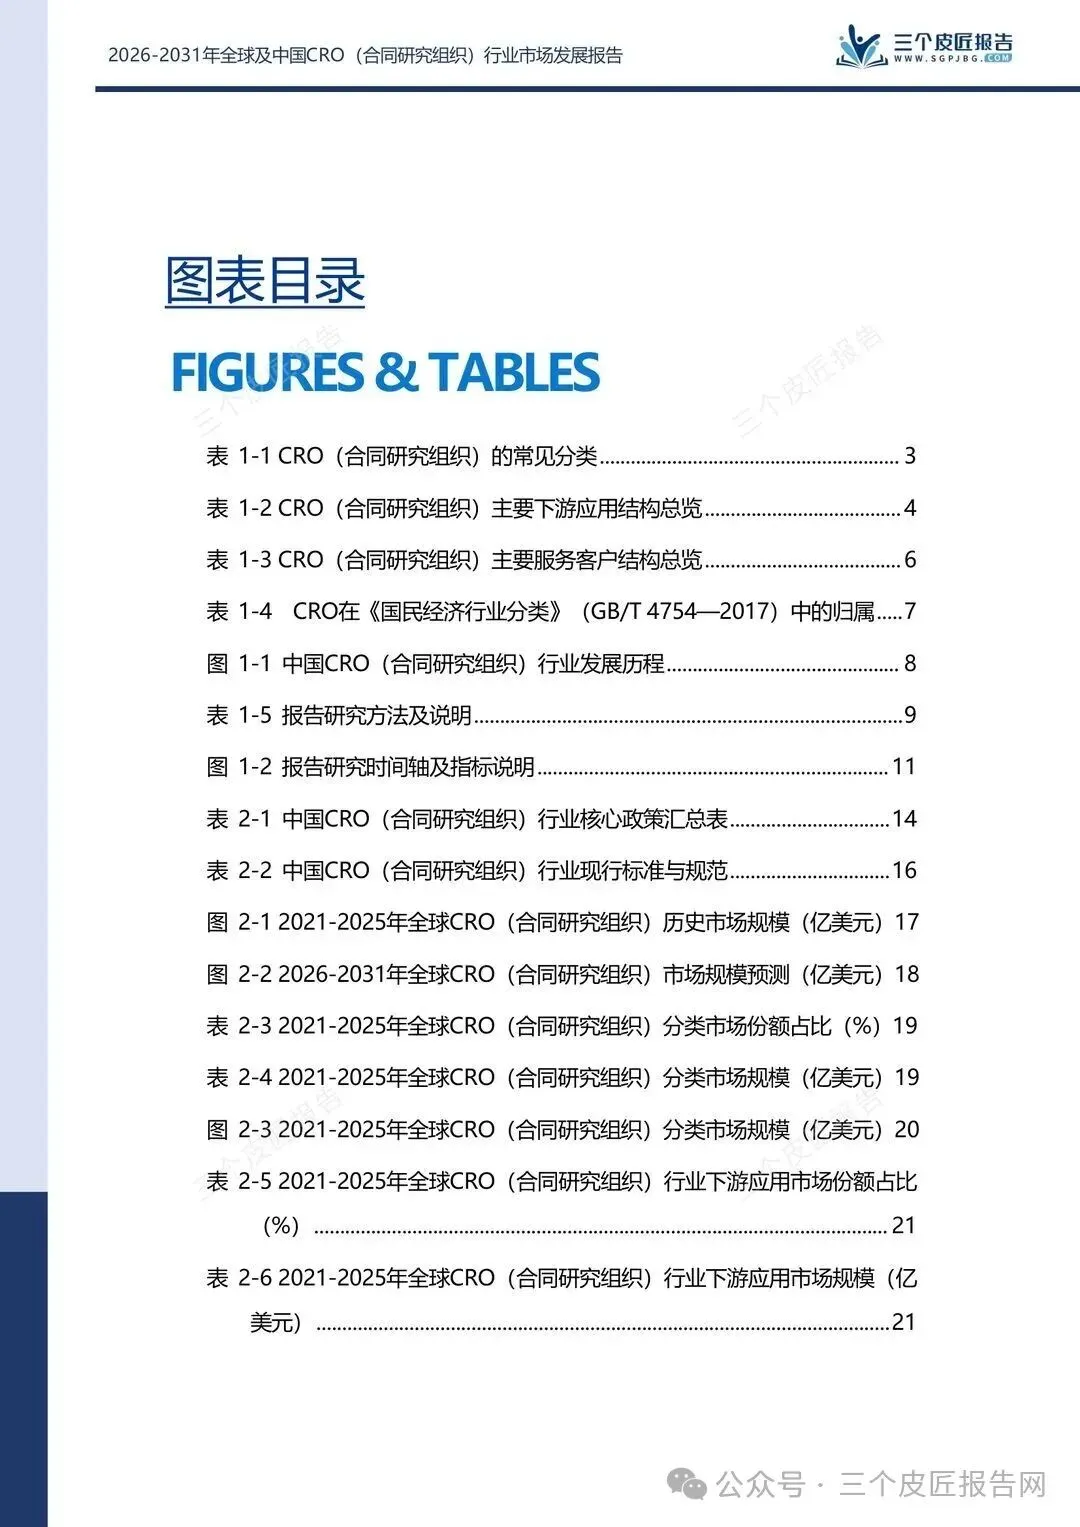
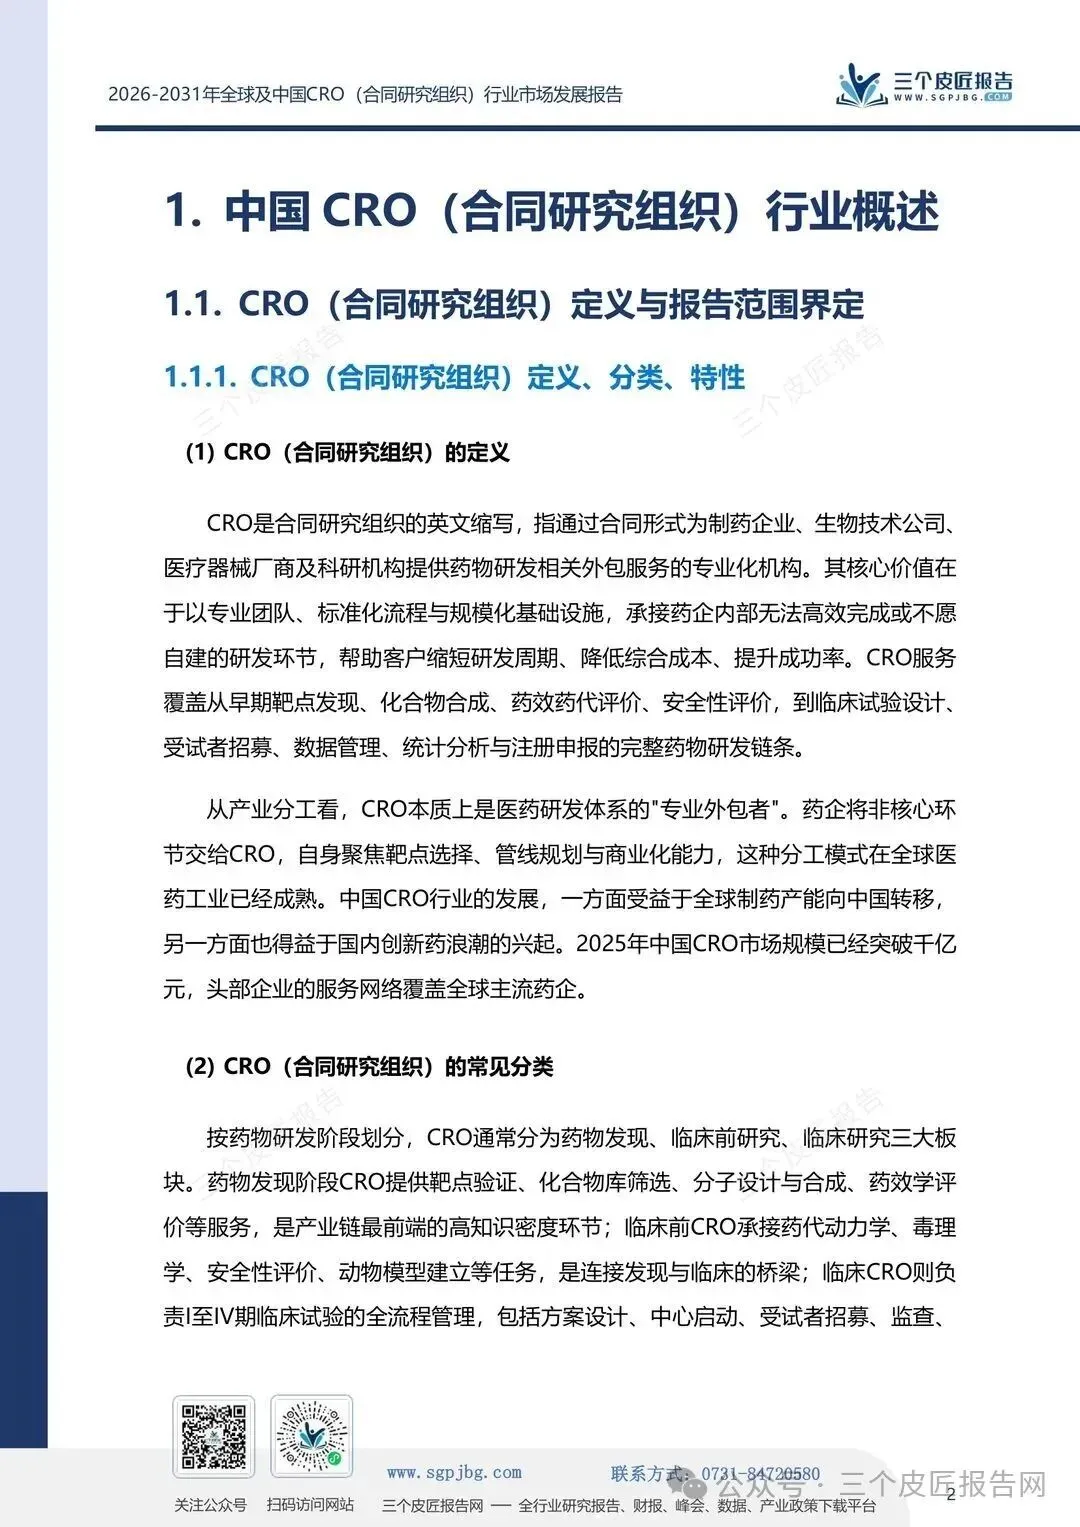
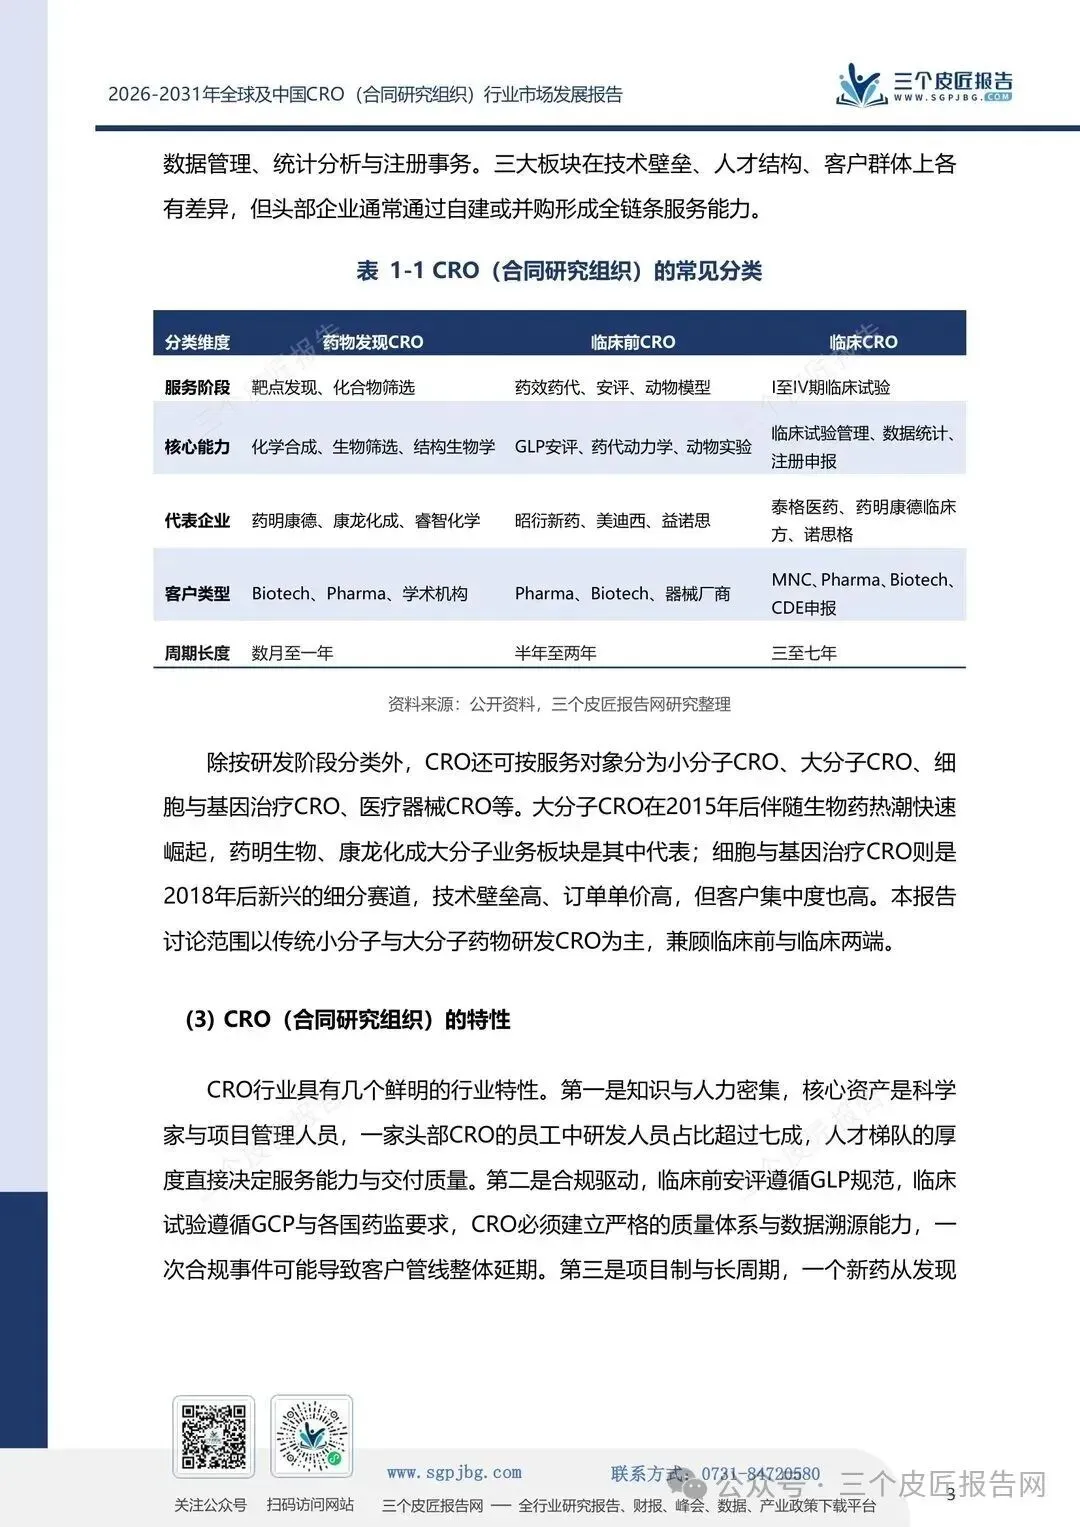
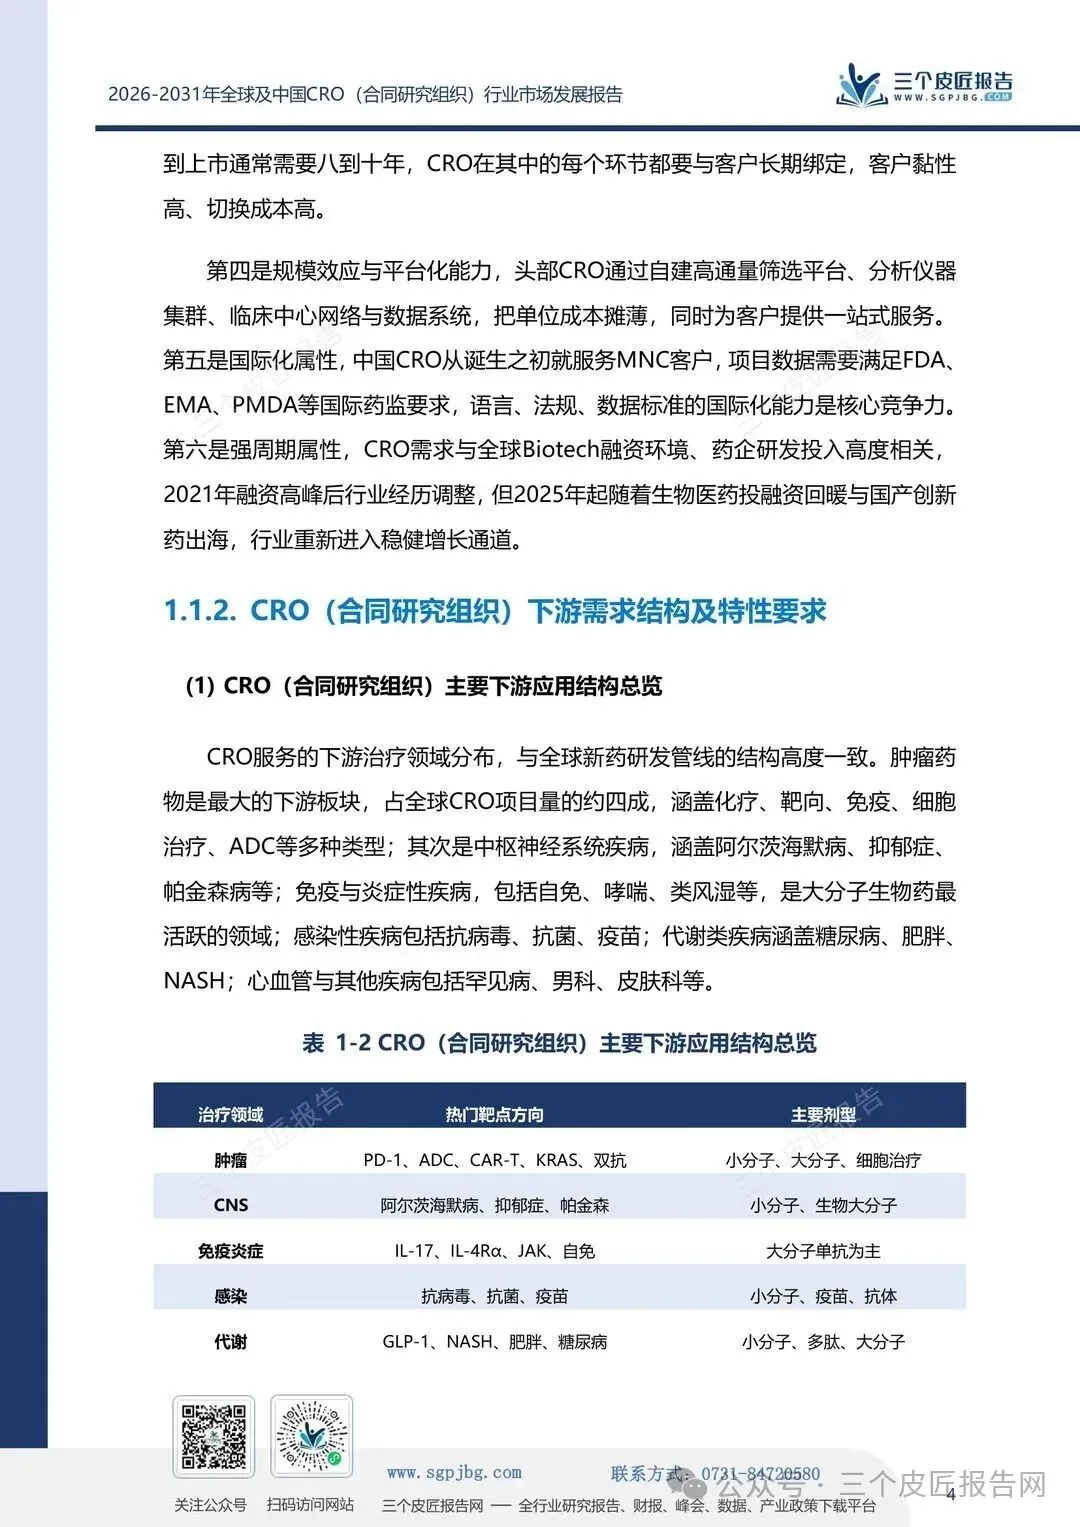
报告名称:《2026-2031年全球及中国CRO(合同研究组织)行业市场发展报告》-文末附下载方法
报告出品:三个皮匠报告
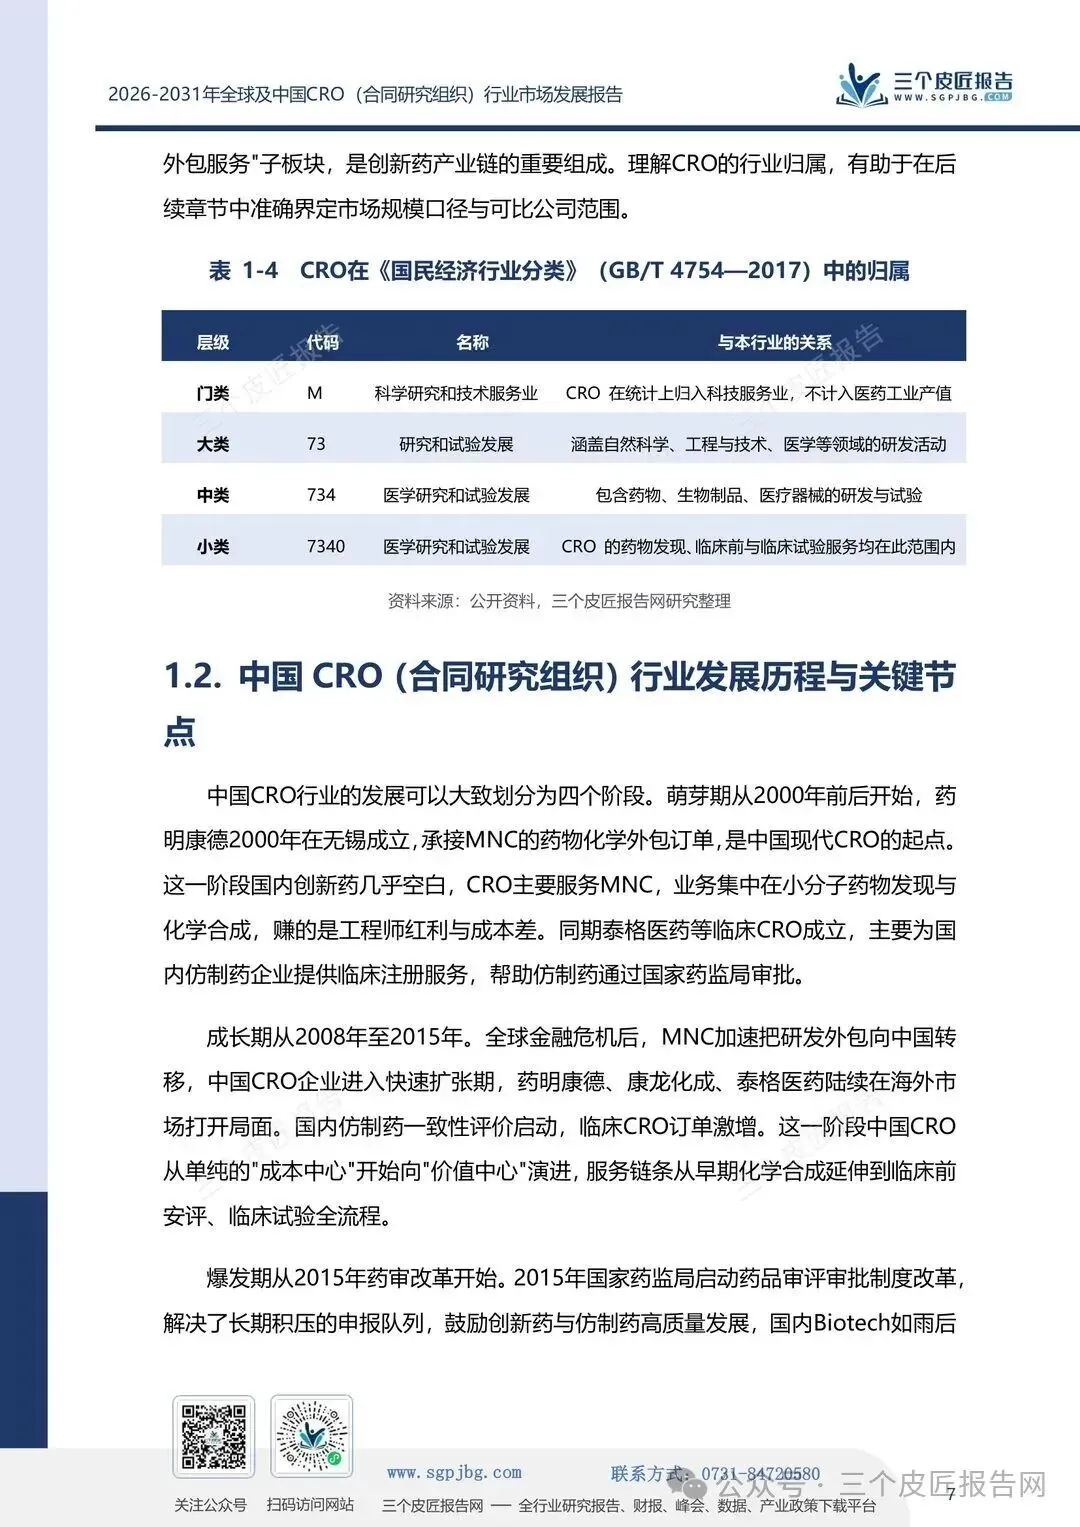
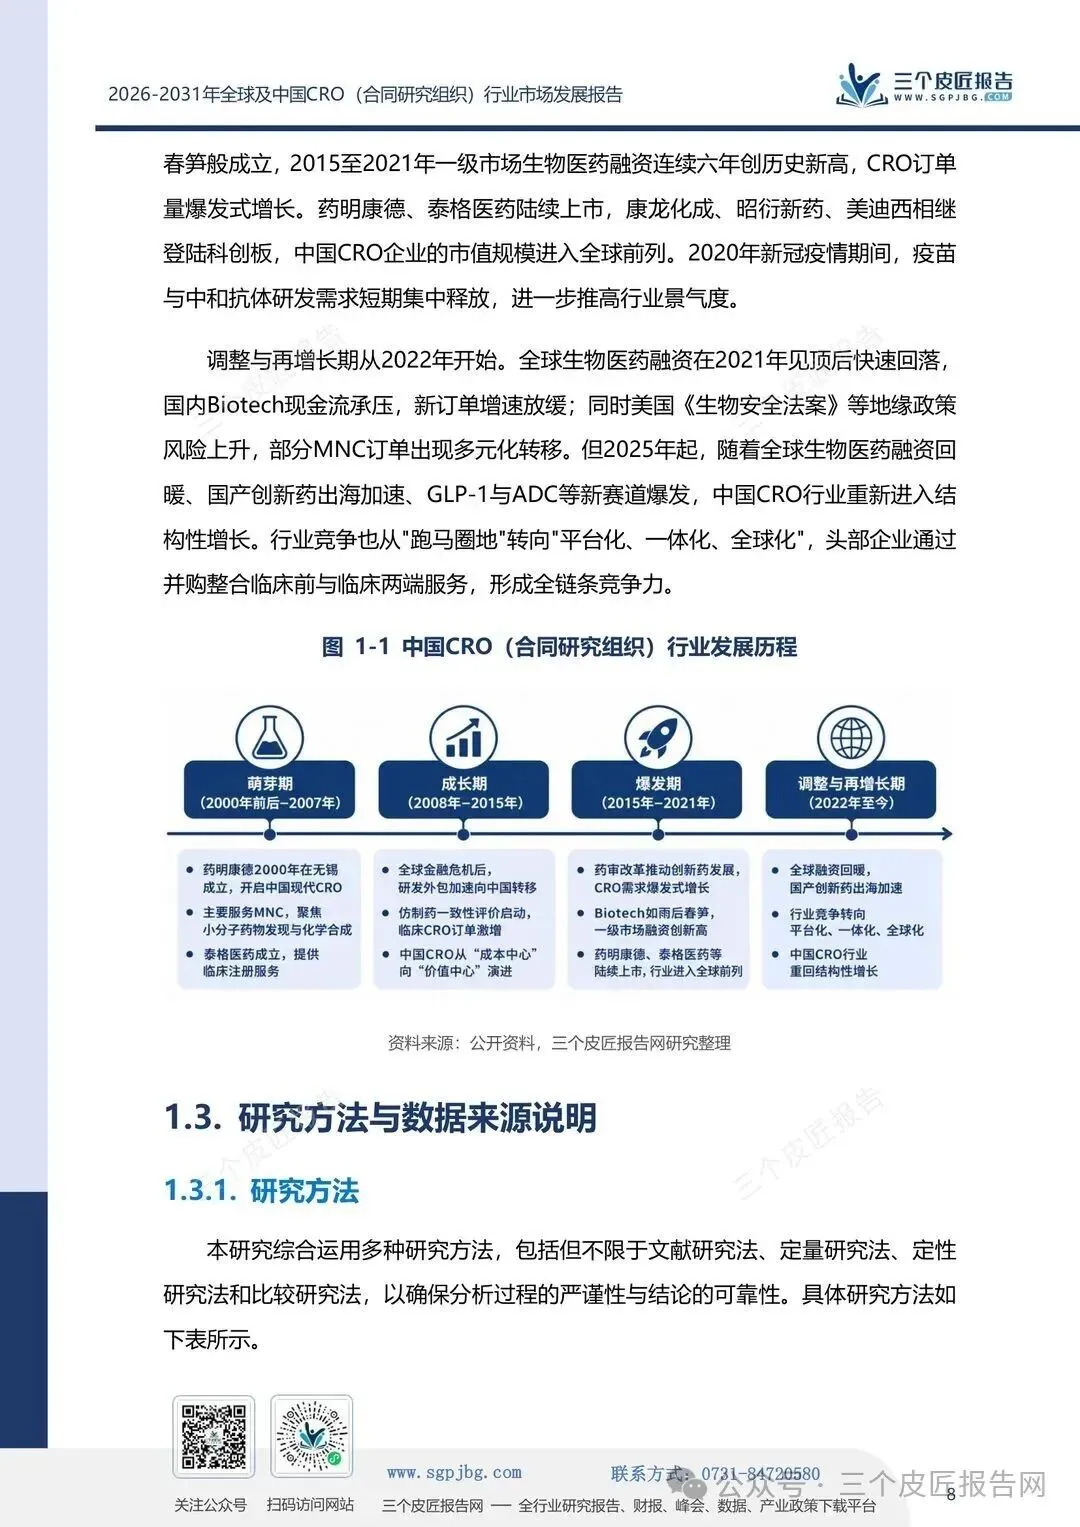
2025年,中国CRO市场规模约999.1亿元,同比增长12.0%,结束了2023至2024年的低速增长期。
整体来看,行业似乎已经走出融资寒冬。
但把增速拆开看,复苏的分布并不均匀。
药物发现CRO增速9.7%,临床前CRO增速11.0%,临床CRO增速13.4%。
平台型龙头药明康德总营收增长15.9%,而以国内临床为主的泰格医药只增长3.4%,以临床前安评为主的昭衍新药还在负增长,2025年营收下滑17.8%。
同一个行业,不同的环节,复苏节奏相去甚远。
本文基于三个皮匠《2026-2031年全球及中国CRO行业市场发展报告》,从“复苏的温差”切入,拆解中国CRO行业正在发生的结构性差异。
01
复苏温差
海内外、研发环节的景气错配
CRO的需求端有两类客户,一类是海外MNC和Biotech,一类是国内药企和Biotech。2025年的复苏,海外订单的弹性明显强于国内,早期研发环节的弹性明显强于临床环节。海外订单以早期研发为主,国内订单以临床为主。
药明康德2025年总营收454.6亿元,同比增长15.9%,2026年上半年增速进一步加快至38.9%。这家公司境外收入占比87.4%,客户以海外Biotech为主。
海外生物医药融资在2024年下半年开始回暖,美股IPO市场复苏,Biotech拿到钱之后迅速推进管线,药明康德的订单随之放量。CRO营收存在确认周期,2026上半年的高增速,部分来自前期新签订单的逐步结转。
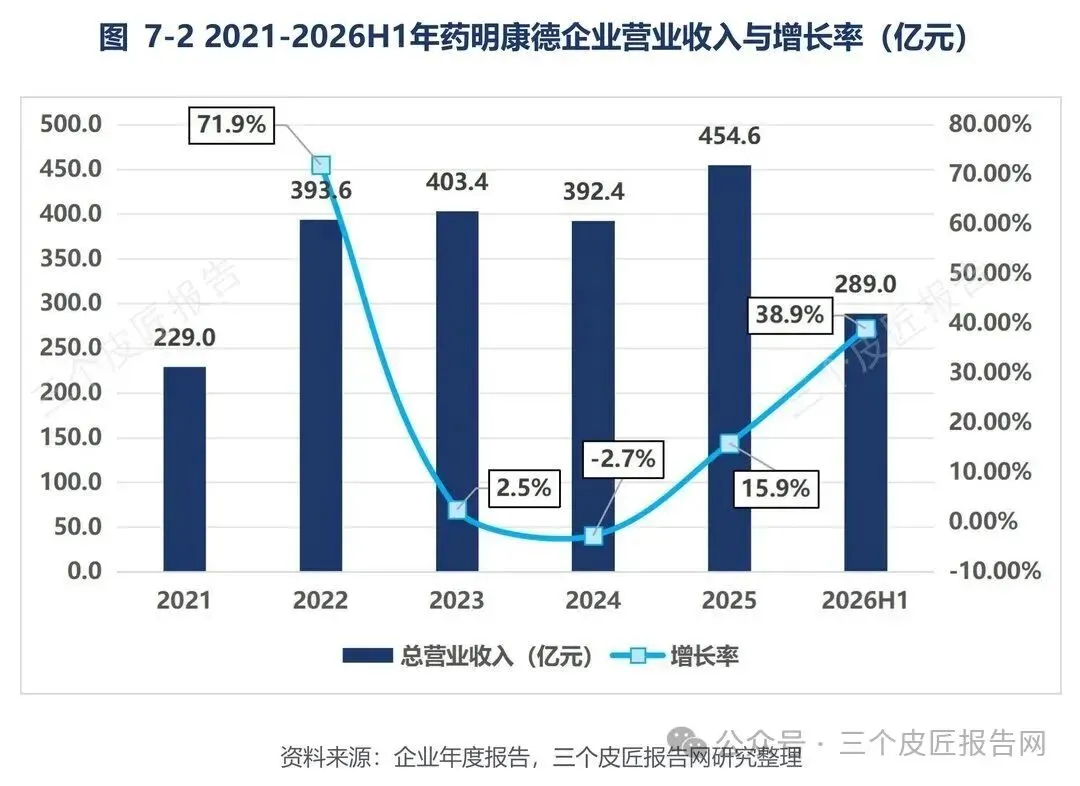
图:2021-2026H1年药明康德企业营业收入与增长率(亿元)
泰格医药2025年总营收68.3亿元,同比增长3.4%,2024年还出现过10.5%的负增长。这家公司境内收入占比54.2%,客户以国内创新药企和Biotech为主。
国内生物医药融资的复苏节奏慢于海外,国内Biotech的现金流压力尚未完全缓解,临床项目的启动和推进相对谨慎。
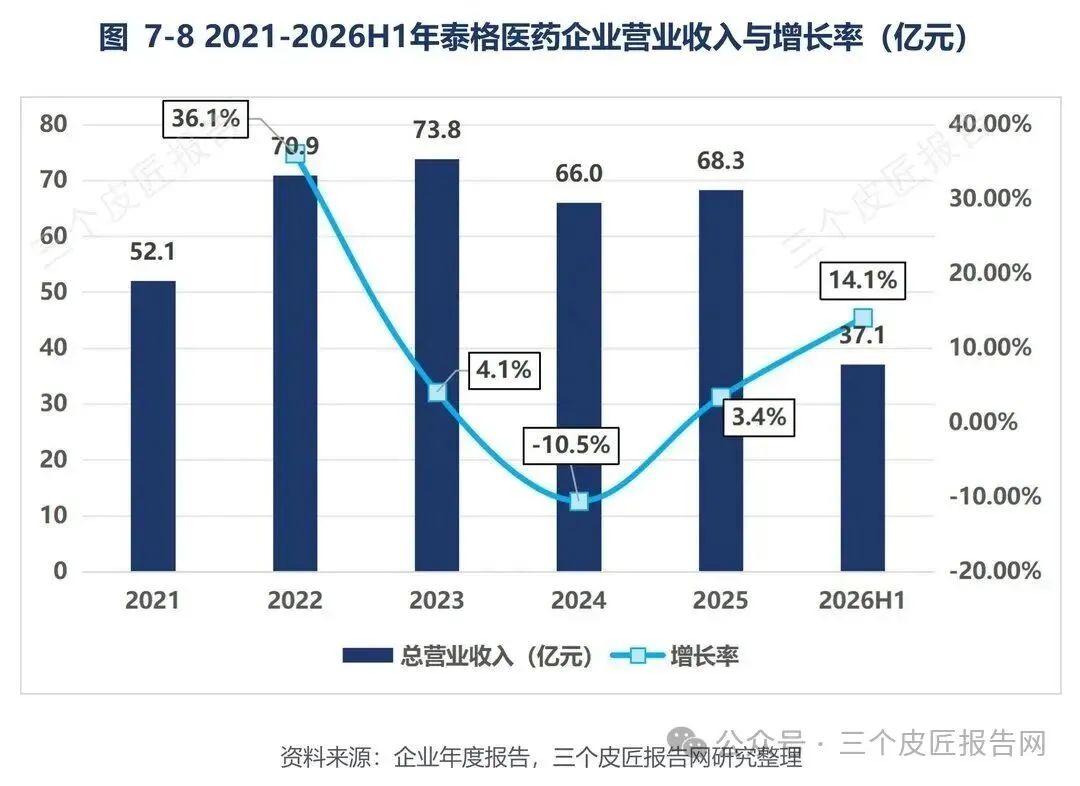
图:2021-2026H1年泰格医药企业营业收入与增长率(亿元)
昭衍新药2025年总营收16.6亿元,同比下滑17.8%,连续两年负增长。这家公司几乎全部收入来自GLP安评业务,客户以国内Biotech为主。
临床前安评是新药研发链条里最容易被延后的一环,Biotech一旦收紧预算,最先压缩安评等前置研发投入;同时叠加实验猴供给波动、生物资产估值扰动,双重压力下,企业订单与营收直接承压。
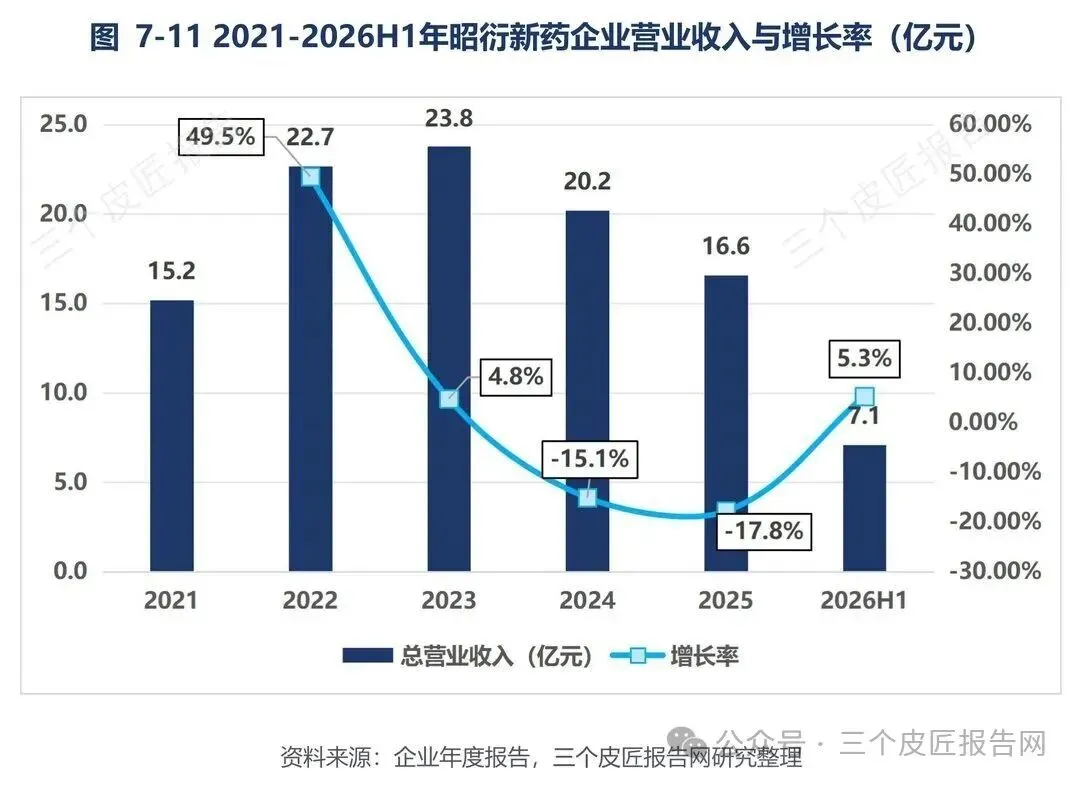
图:2021-2026H1年昭衍新药企业营业收入与增长率(亿元)
药明康德的客户在海外,泰格的客户在国内,昭衍的客户在临床前。客户结构不同,感受到的复苏温度就不同。
从环节数据看,2025年中国药物发现CRO市场规模209.9亿元,同比增长9.7%;临床前CRO 263.7亿元,同比增长11.0%;临床CRO 525.5亿元,同比增长13.4%。2025单年临床CRO增速最高,但拉长2021-2025完整周期,临床前板块复合增速14.6%,高于临床的12.6%、药物发现的7.0%。
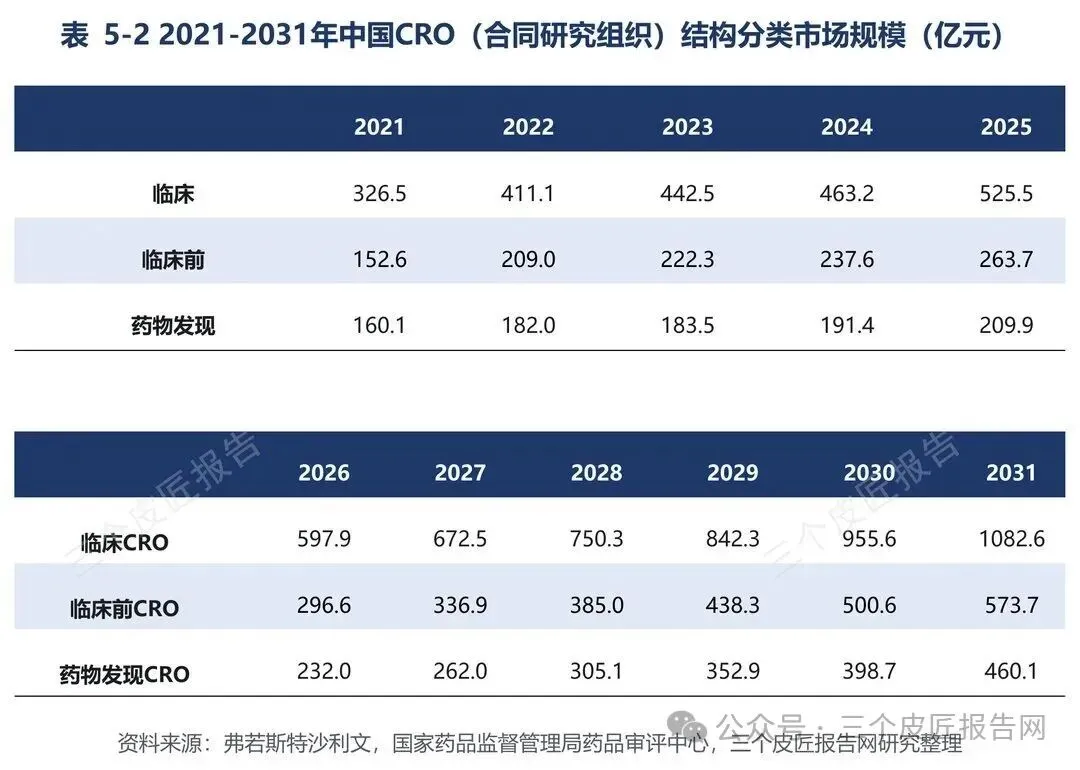
图:2021-2025年中国CRO(合同研究组织)分类市场规模(亿元)
早期研发环节的订单弹性更大,融资回暖时最先放量;临床环节的项目周期长、合同金额大,订单的确认和收入转化相对滞后,但一旦启动就具有较强的持续性。药明康德的CRO业务以药物发现和临床前为主,2025年增长16.9%,增速较2024年明显回升;泰格医药以临床CRO为主,2025年只增长3.6%。弹性差异在财报上体现得很直接。
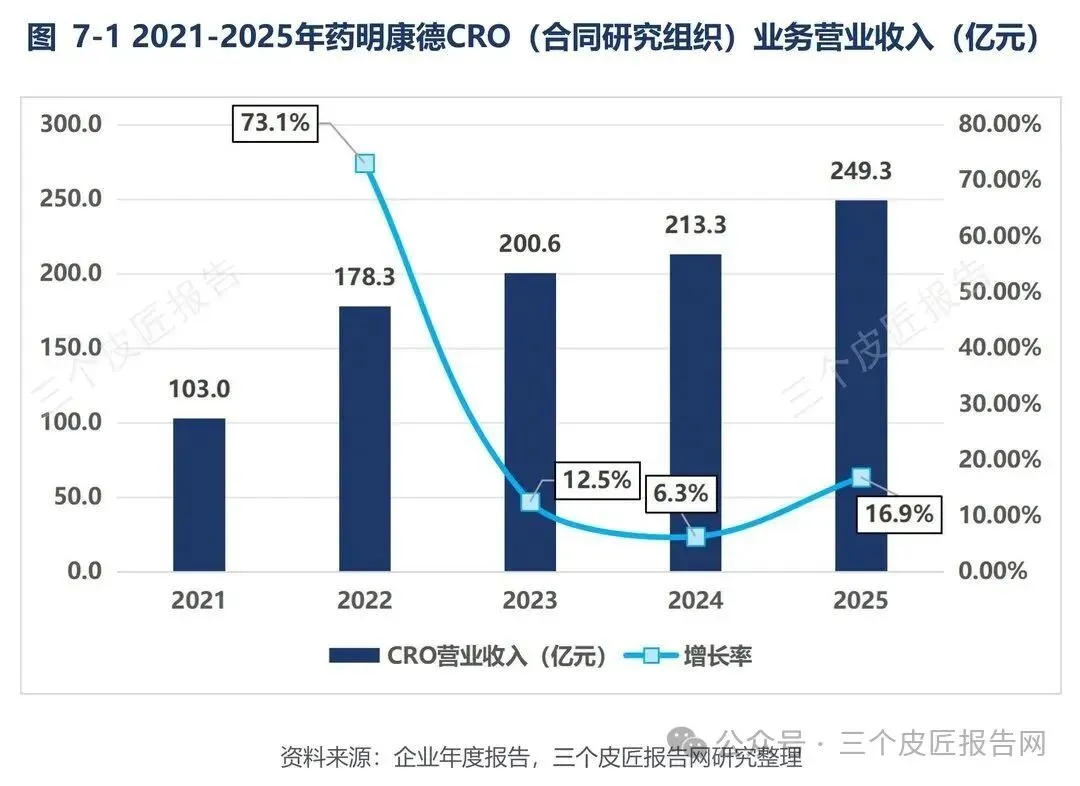
图:2021-2025年药明康德CRO(合同研究组织)业务营业收入(亿元)
临床前CRO的国内份额也在提升。据报告数据推算,2021年中国临床前CRO占全球比重约15%,2025年提升至约18%。中国在GLP安评环节的成本优势(同等质量报价比美国低三到四成)和动物资源丰富度,使海外订单持续向国内转移。昭衍新药、益诺思等企业的海外收入占比持续提升,就是这个趋势的直接体现。
02
客户底色
Biotech高弹性,大型药企做压舱石
按客户类型拆,Biotech客户的增速弹性远高于大型制药客户。
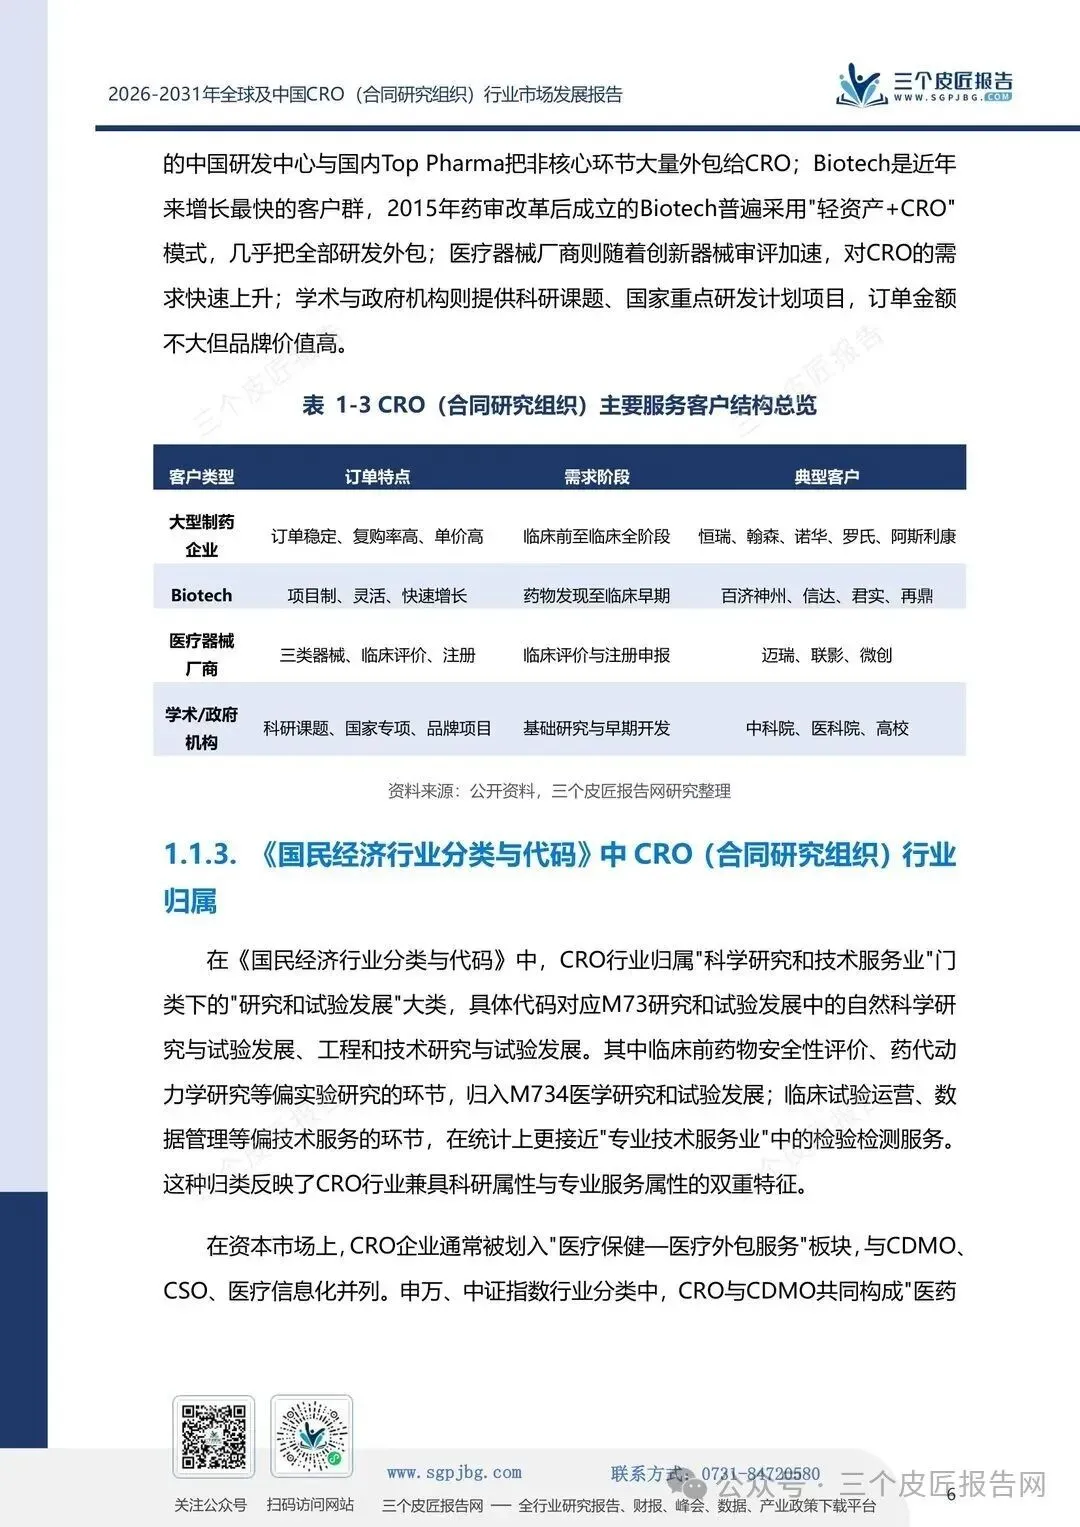
2025年中国Biotech客户CRO支出321.7亿元,同比增长19.7%;大型制药客户410.9亿元,同比增长8.4%;医疗器械客户114.1亿元,同比增长13.6%;学术与政府客户152.4亿元,同比增长5.8%。
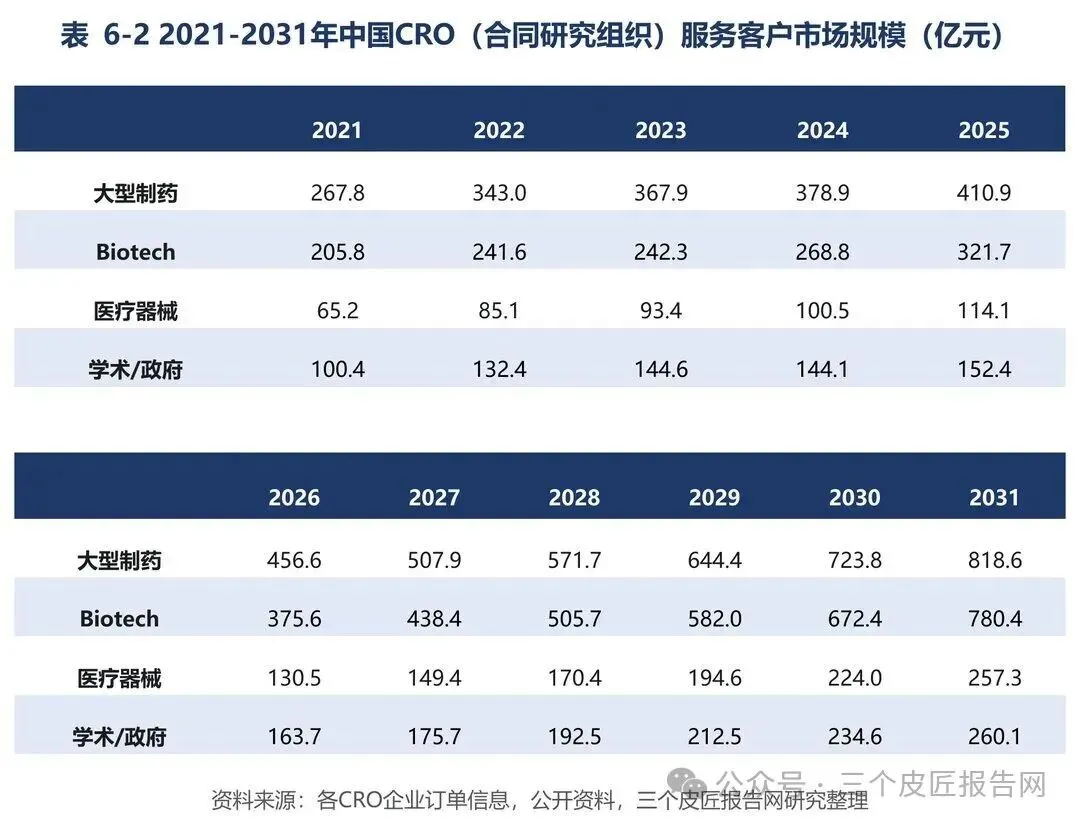
图:2021-2025年中国CRO(合同研究组织)服务客户市场规模(亿元)
Biotech客户的高弹性来自其商业模式:轻资产、全外包、融资驱动。一旦融资到位,Biotech会迅速推进管线,把靶点验证、化合物合成、临床前安评、临床试验全链条外包给CRO。2025年国内创新药License-out交易超过百起,首付款总额创历史新高,拿到首付款的Biotech迅速推进后续临床开发,直接转化为CRO订单。
但这种高弹性也意味着高风险。Biotech客户订单高度绑定一级市场投融资,早期项目失败率高,不少项目中途终止。2023年融资寒冬,Biotech对应的CRO支出仅增长0.3%。行业内承接这类项目普遍设置严格预付款,对冲项目终止风险。
大型制药客户的增速虽然只有8.4%,但订单稳定性强、复购率高、回款确定性好。恒瑞、翰森等国内头部药企的临床项目长期由泰格医药、药明康德等头部CRO承接,这类订单是CRO企业平滑周期波动的压舱石。
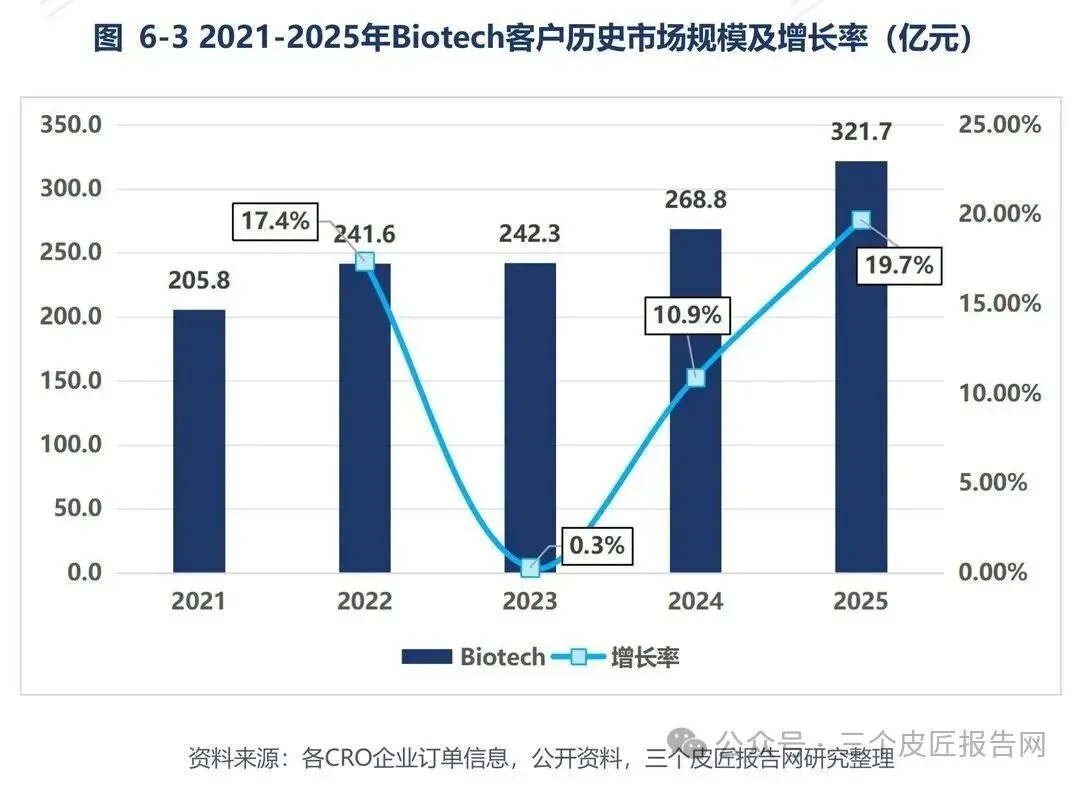
图:2021-2025年Biotech客户历史市场规模及增长率(亿元)
客户结构的差异,决定了CRO企业的业绩弹性。Biotech客户占比高的企业,在融资回暖时增速更快;大型制药客户占比高的企业,在融资寒冬时抗跌性更强。药明康德的客户结构高度多元化,单一客户收入占比不超过5%,这种分散结构使其既能享受Biotech的弹性,又能保持整体的稳定性。
03
产业地域迁徙
长三角守总部,多区域承接细分增量
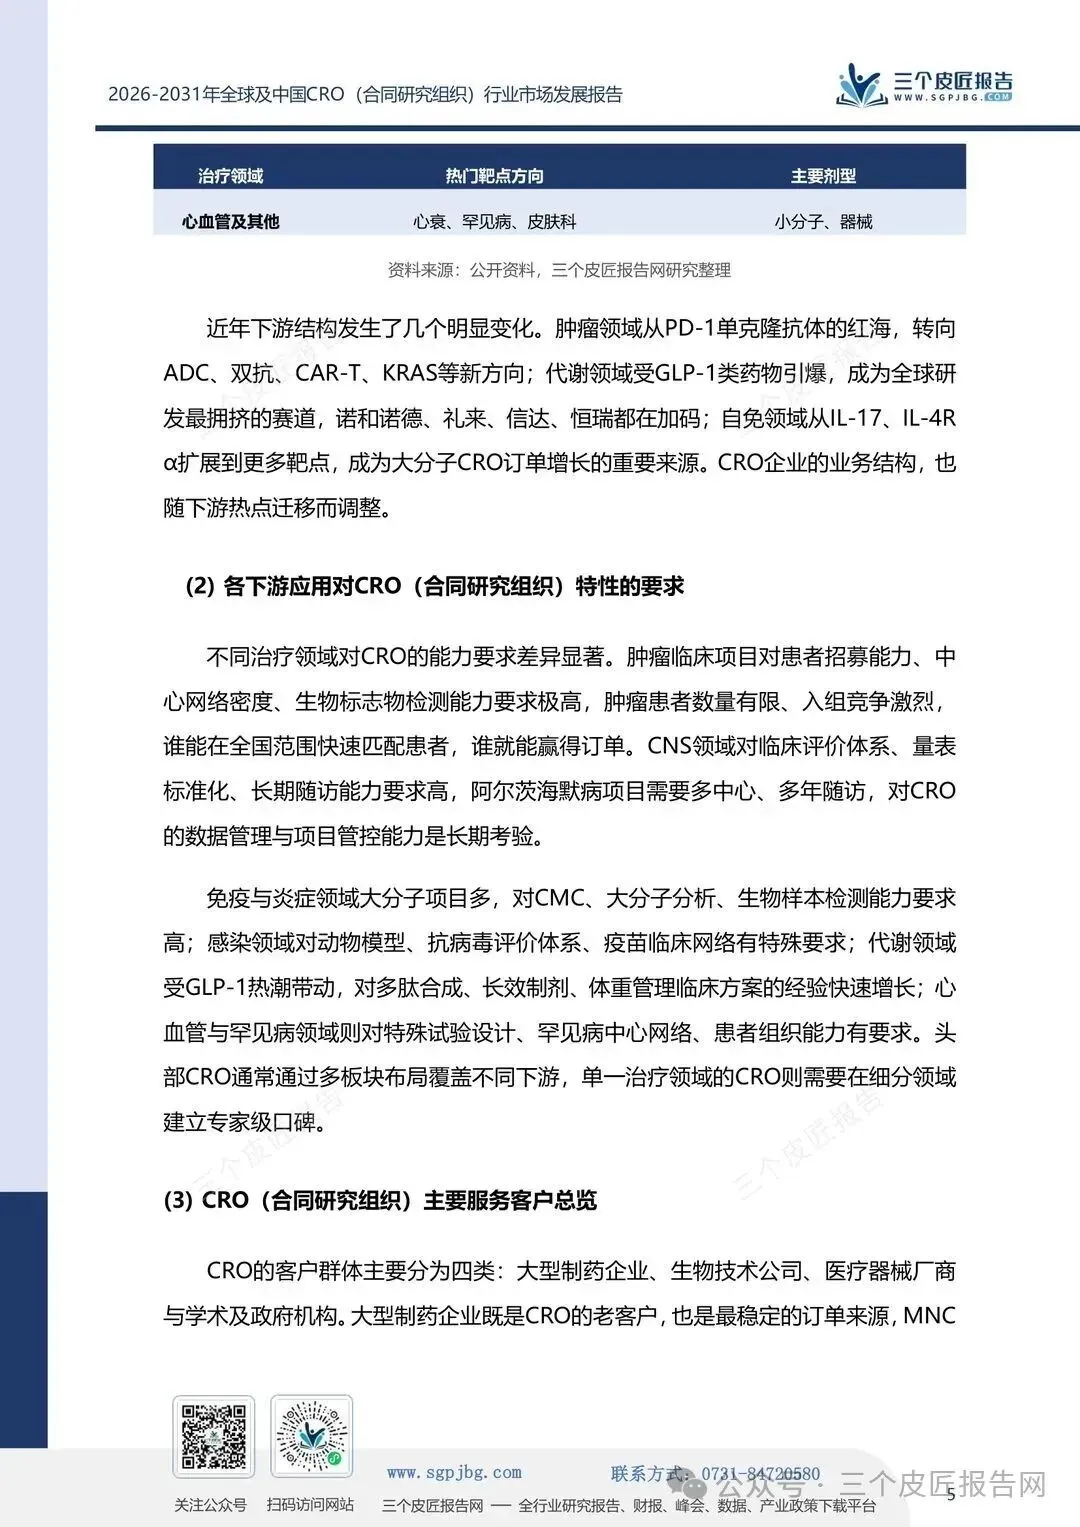
2025年华东地区CRO市场规模325.7亿元,占全国32.6%,是绝对核心。上海张江聚集了药明康德、泰格医药、睿智化学等头部企业总部,苏州BioBAY孵化了大量Biotech与CRO初创。华东的优势在于全链条服务能力最完整,从药物发现到临床运营,各类CRO企业都能在长三角找到配套。
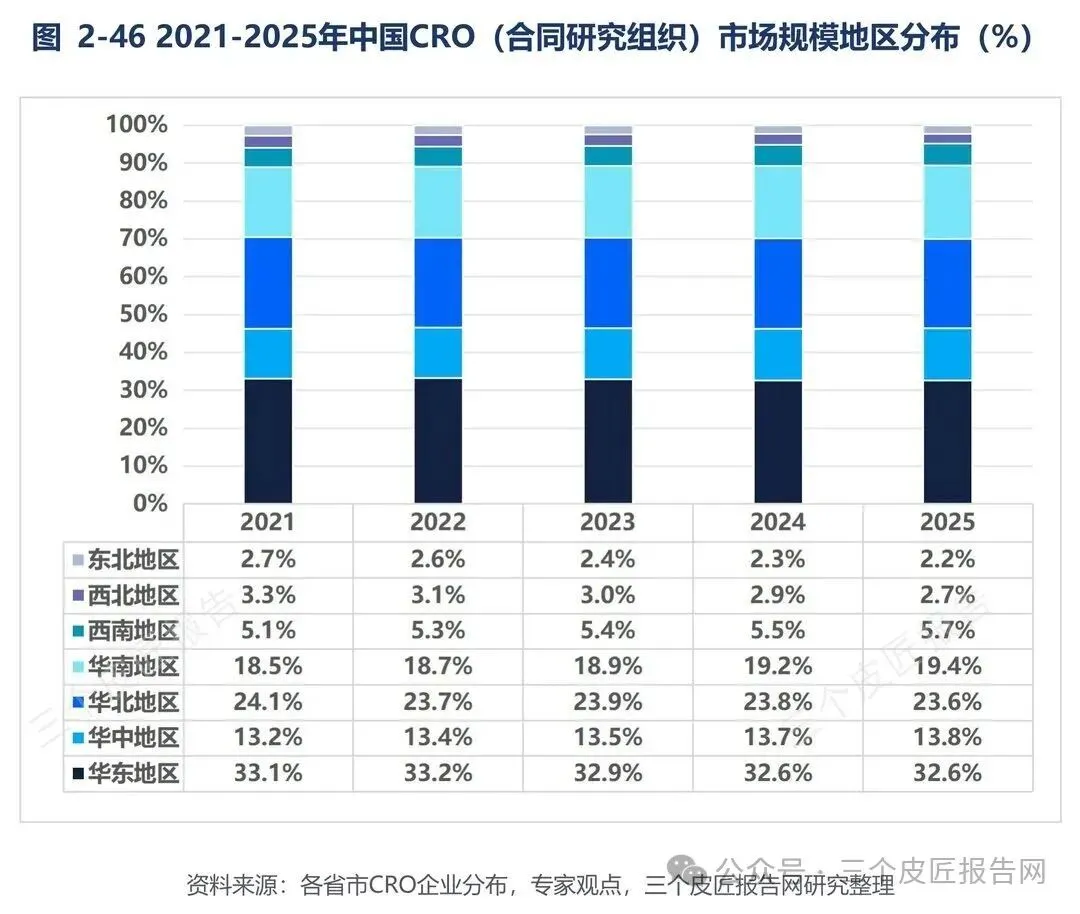
图:2021-2025年中国CRO(合同研究组织)市场规模地区分布(%)
但华东的份额在缓慢下降,从2021年的33.1%降至2025年的32.6%,预计2031年降至31.2%。下降的原因不是华东衰退,而是其他区域在追赶。
华中地区2025年CRO市场规模137.9亿元,占13.8%,2021至2025年复合增速13.1%,高于华东的11.4%。武汉光谷依托同济、协和等顶级临床机构的资源,感染与代谢类新药临床基地建设快速推进。华中地区的特点是临床资源丰富但早期研发配套薄弱,以临床CRO和SMO为主。
华南地区2025年CRO市场规模193.8亿元,占19.4%,复合增速13.1%。广州国际生物岛聚集了一批医疗器械CRO与细胞治疗CRO企业,深圳坪山生物医药基地吸引了大量创新药与器械企业。华南的差异化优势在医疗器械CRO和细胞治疗CRO,与区域内迈瑞、联影、微创等器械产业集群高度协同。
西南地区2025年CRO市场规模56.9亿元,占5.7%,复合增速14.9%,是全国增速最快的区域之一。成都华西医院是全国临床试验中心数量最多的医院之一,成都武侯区聚集了一批以中医药转化与真实世界研究为特色的CRO企业。
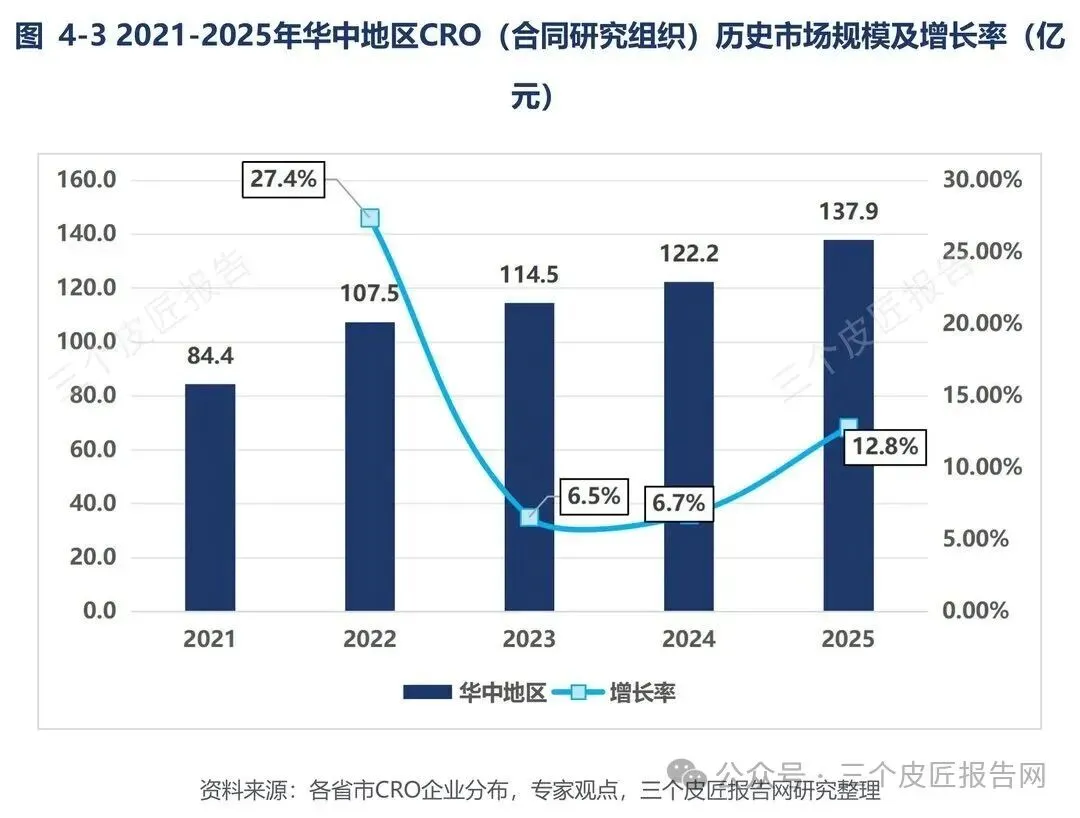
图:2021-2025年华中地区CRO(合同研究组织)历史市场规模及增长率(亿元)
CRO产业正在从长三角单极向多极扩散。华东保持总部经济与全链条服务优势,中西部承接临床运营和专科化服务的增量。对CRO企业而言,区域布局的策略需要匹配不同区域的功能定位。
04
周期推演
温差会收敛,但结构性分化长期存在
2026年中国CRO市场规模预计1126.5亿元,同比增长12.8%;2031年达到2116.4亿元,2026至2031年复合增速约13.4%。
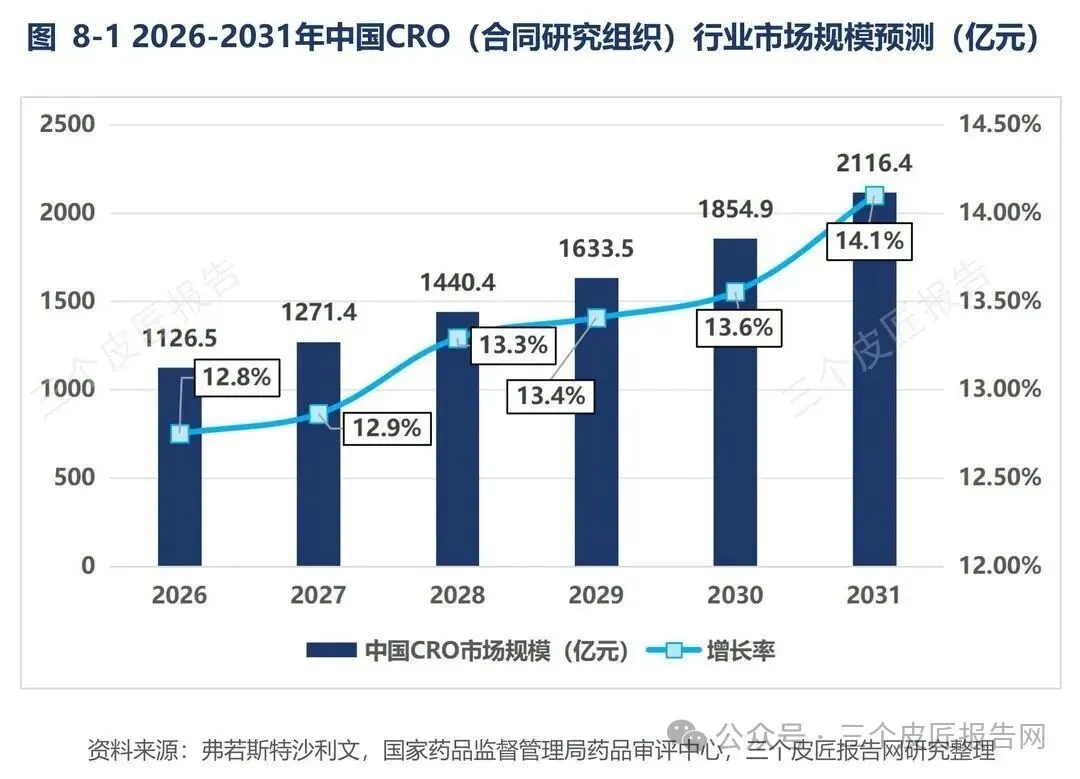
图:2026-2031年中国CRO(合同研究组织)行业市场规模预测(亿元)
增速中枢从2022年的25.5%回落至13%左右,行业从高速成长期进入稳健增长期。但“稳健”不等于“均匀”。
国内订单的温差会收窄。 2025年国内生物医药融资已经开始回暖,License-out交易带来的首付款正在改善Biotech的现金流。随着国内临床项目重新启动,泰格医药这类以国内临床为主的企业,增速会逐步向行业平均靠拢。国内订单的温差是周期性的,会随融资环境的变化收窄。
环节和客户的温差不会收窄。 早期研发的弹性、Biotech客户的波动性,是结构性的,不会因为融资回暖而消失。药物发现和临床前CRO的增速会持续高于临床CRO,Biotech客户的增速会持续高于大型制药客户。这种温差背后是CRO行业的分工结构——早期研发天然弹性大,Biotech天然波动大。
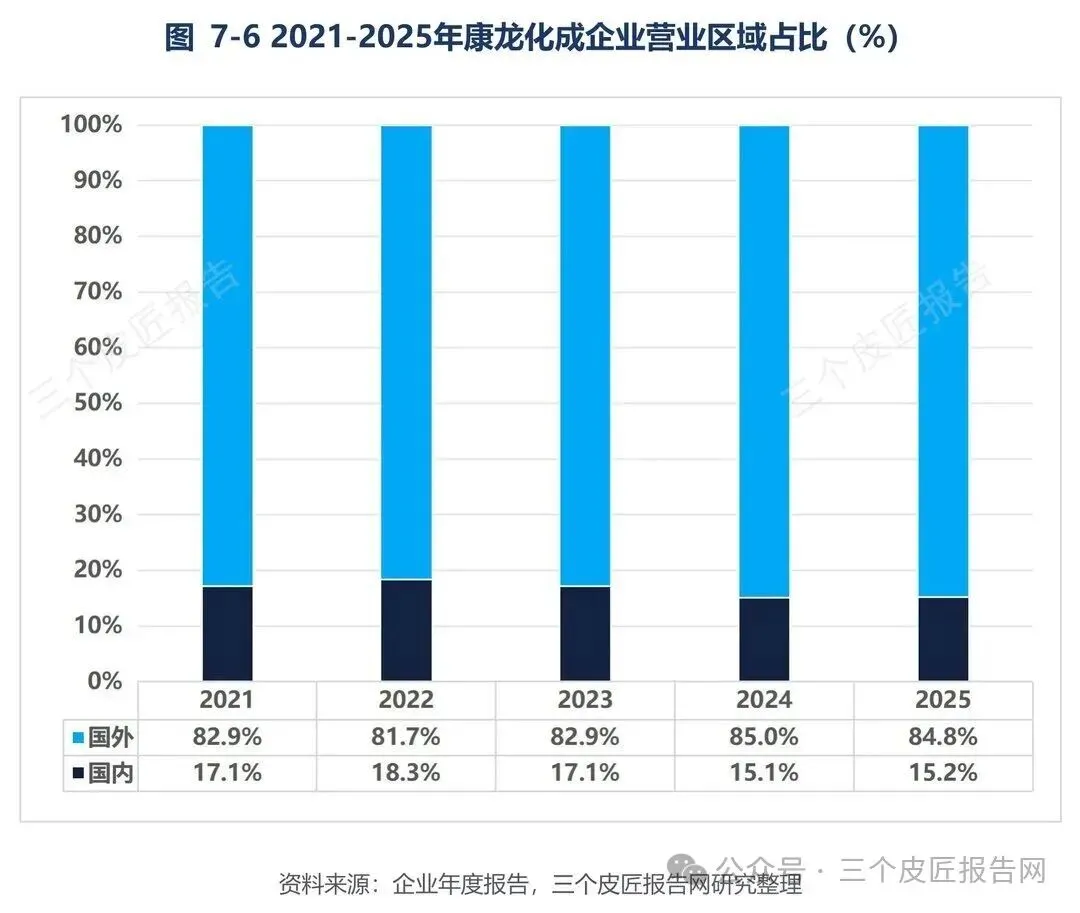
图:2021-2025年康龙化成企业营业区域占比(%)
节奏差拉大有三个前提:全球生物医药融资持续回暖、海外地缘监管环境保持稳定、国内创新药出海继续加速。这三个前提里,地缘环境是最不确定的一个。据公开报道,药明康德此前遭遇海外监管相关风波,也提示海外客户会做订单分散预案。一旦融资收缩或者监管扰动,Biotech订单会最先回撤,复苏温差会直接消失。
竞争层面,平台型龙头企业的份额将持续提升。药明康德、康龙化成等企业凭借全链条服务能力和全球客户资源,持续承接中小CRO无法承接的大型复杂项目。中小CRO要么在特定细分赛道建立差异化壁垒,要么被并购整合。
05
写在最后
CRO被称作创新药的卖水人。但这一轮复苏里,卖水人分到的水并不一样多。药明康德受益海外管线复苏,但始终要直面地缘政策的不确定性;泰格医药扎根国内临床,却不得不承受本土Biotech周期冲击;昭衍新药所处安评赛道,则对下游研发预算高度敏感。
融资行情上涨,不代表所有服务商都能分到红利。市场β只能提供大盘机会,却抹平不了企业先天的客户与赛道禀赋。CRO企业没有完美的业务选项,高弹性必然伴随高风险。往后的竞争核心,在于平衡:用Biotech业务捕捉行情红利,同时依靠大型药企的稳定订单对冲波动。
数据来源:三个皮匠报告《2026-2031年全球及中国CRO(合同研究组织)行业市场发展报告》。
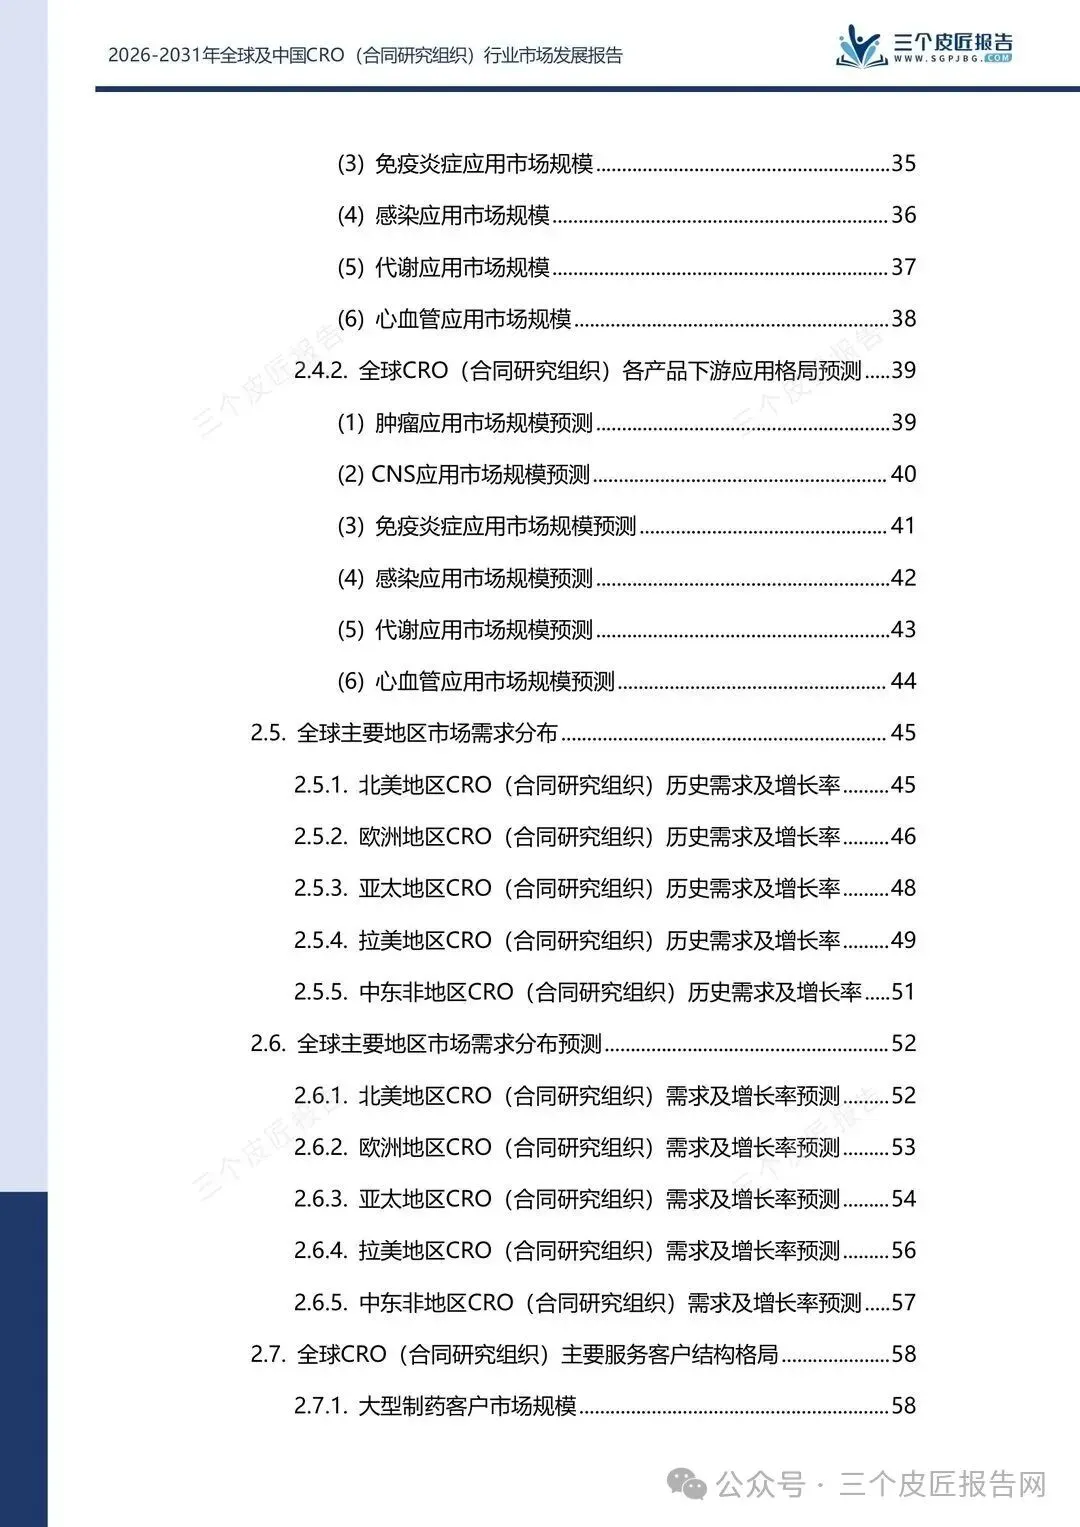
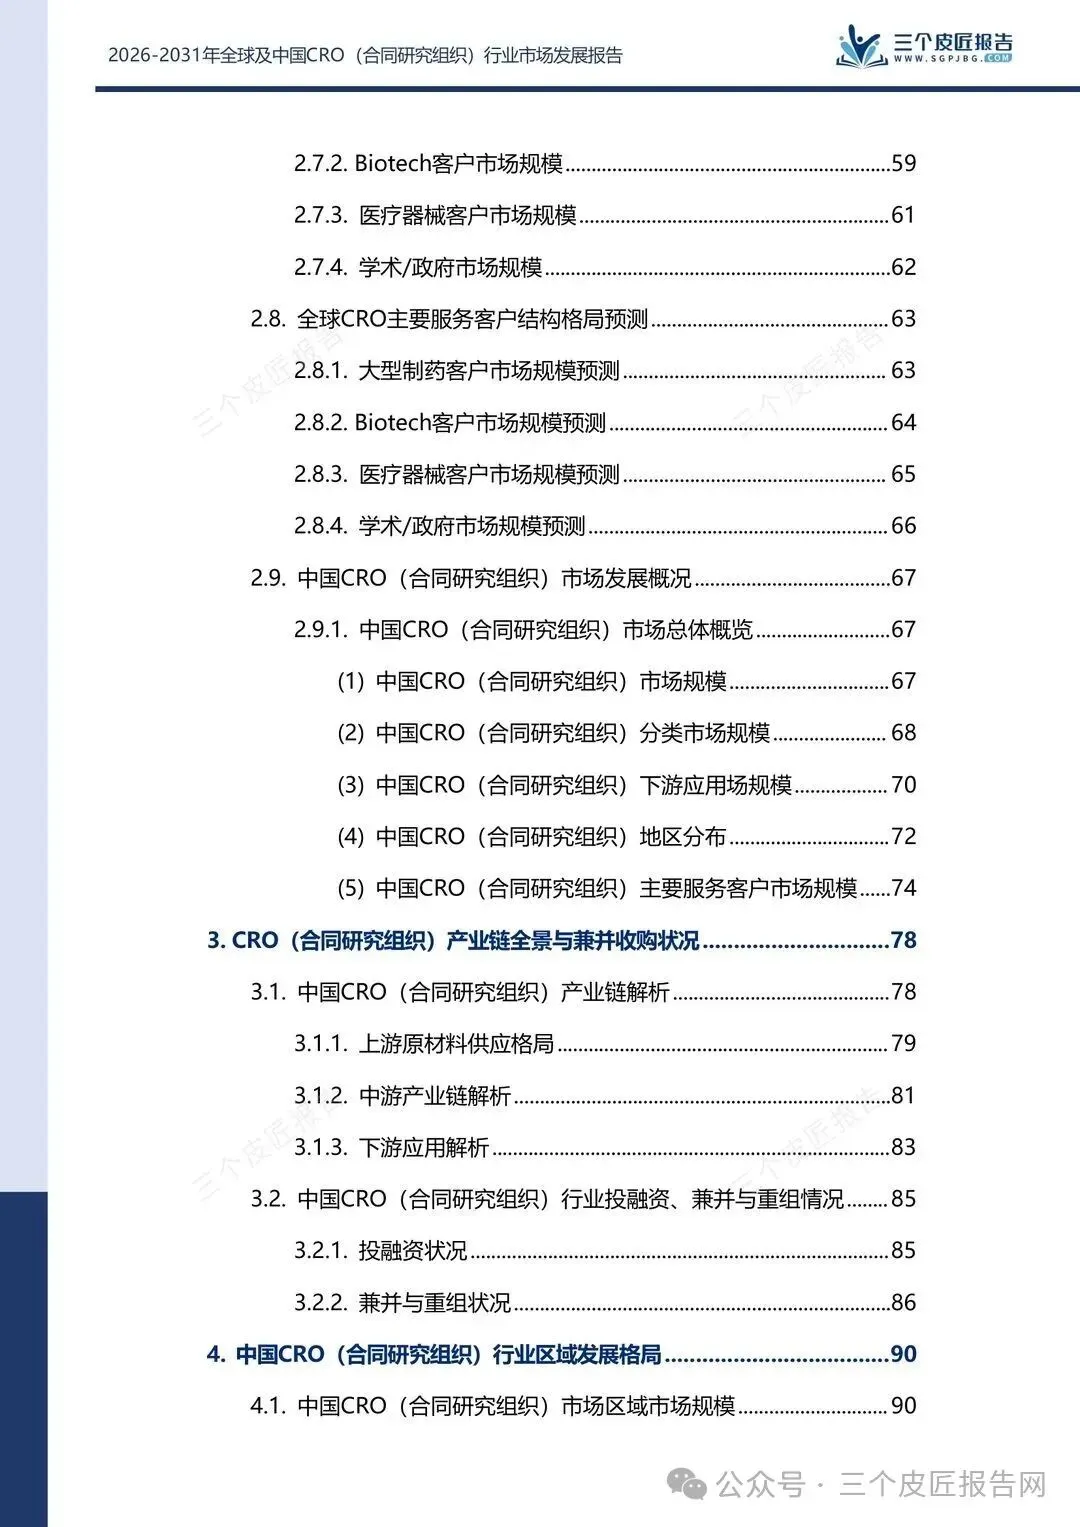
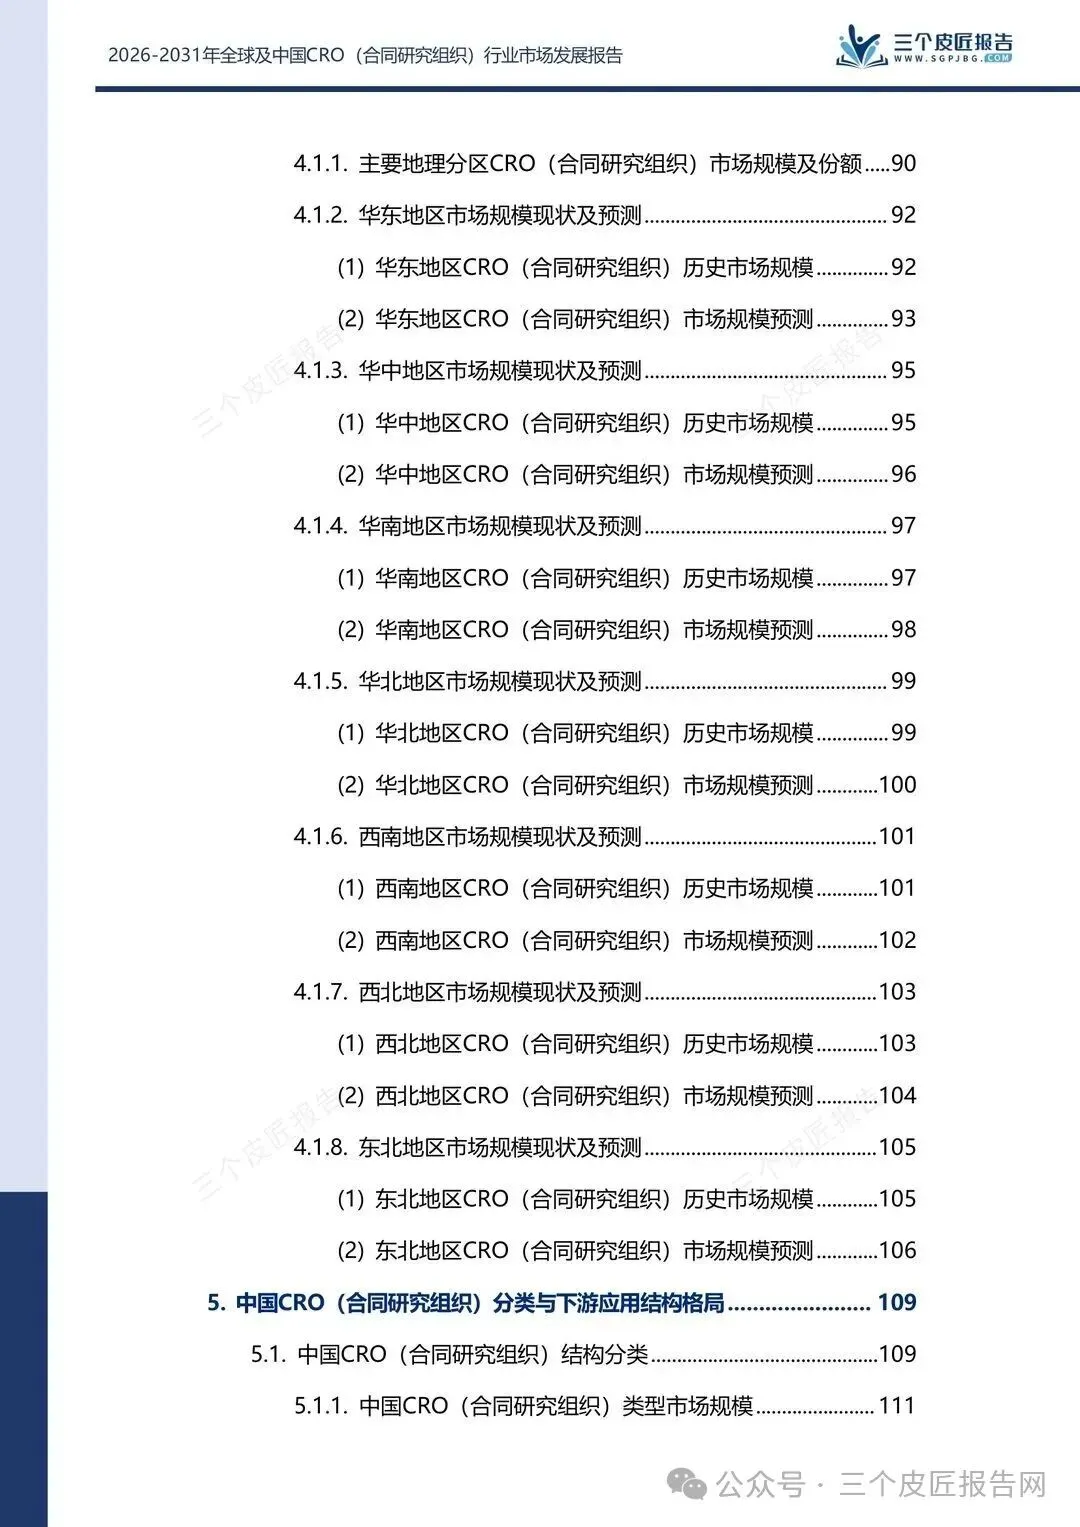
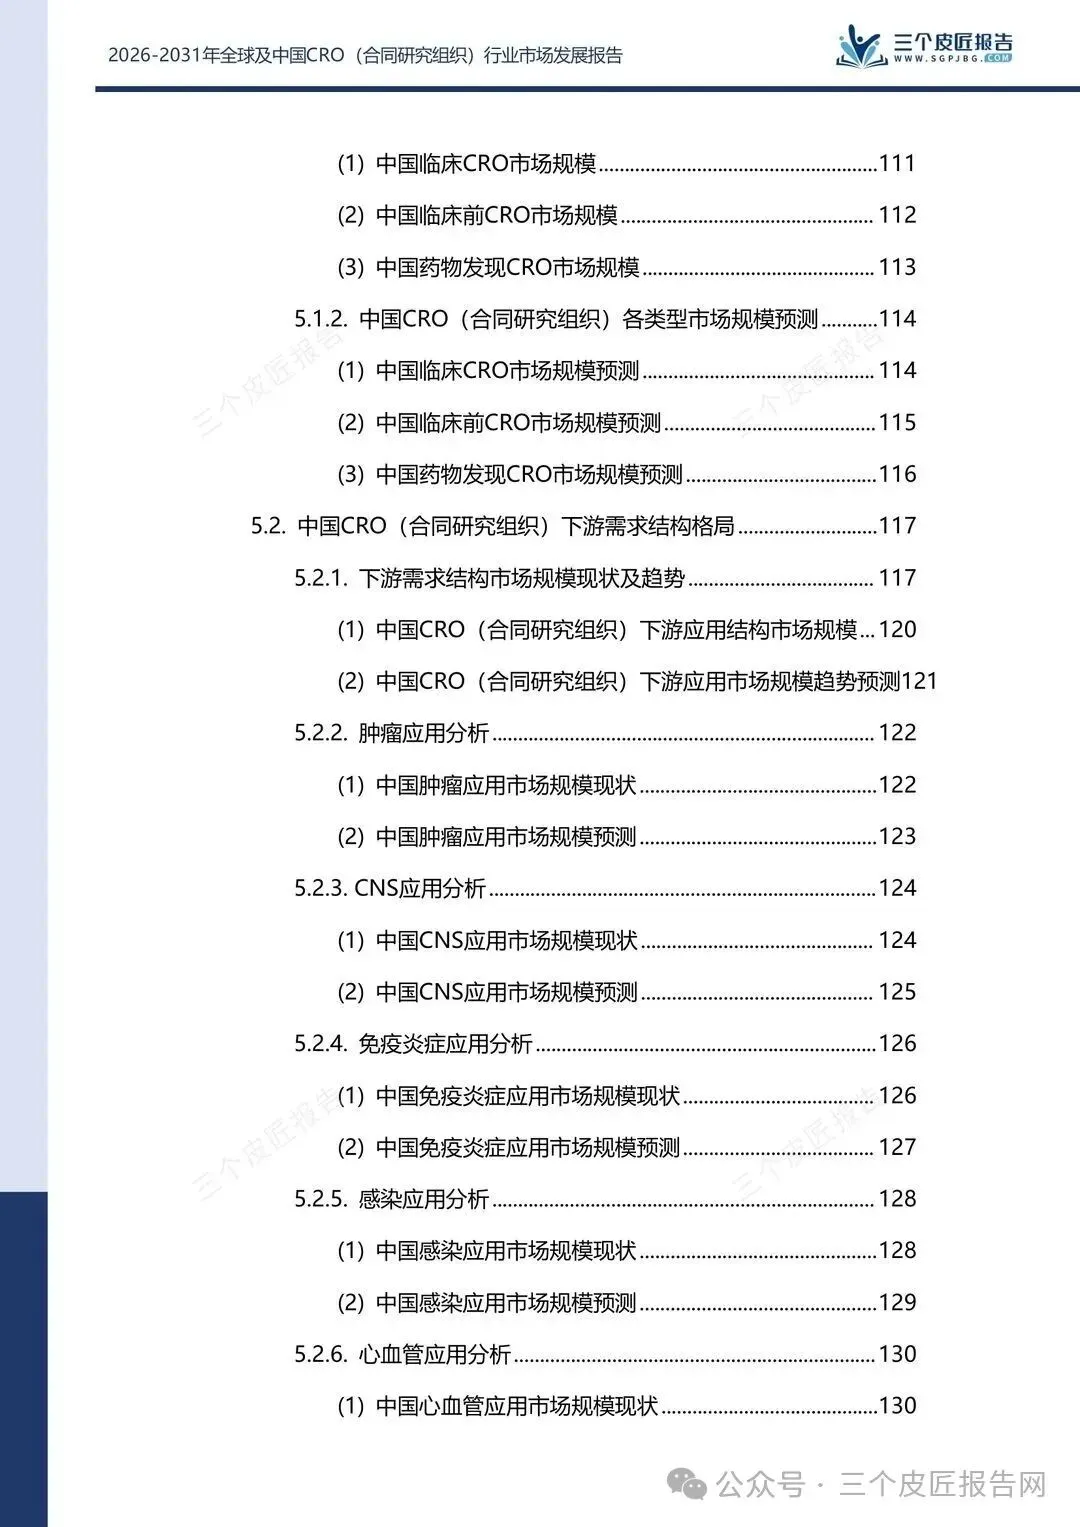
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告