研报速递
提示点击上方蓝字订阅↑为企业成长贡献力量~
由和君咨询电力电气事业部与世界贸易中心协会新加坡世贸(WTCSingapore)联合编制的《中国新能源出海研究报告——从产品出口到全球生态:中国新能源产业全球化的路径、市场与未来》即日正式发布,点击底部“阅读原文”,即可获取报告电子版。
过去五年,全球能源体系经历了一场深刻的结构性变革。以新能源汽车、锂电池、光伏产品为代表的“新三样”,2025年出口额达1.28万亿元人民币,同比增长约28%,成为中国外贸高质量发展最鲜明的注脚。
然而,出口数字的增长只是故事的表层。更深层的变革在于:中国新能源企业正在从“卖产品”走向“建工厂”,从“接订单”走向“建生态”,从“价格优势”走向“技术、标准与品牌的综合输出”。
与此同时,贸易保护主义回潮、绿色规则重构、地缘政治扰动,也让出海之路布满暗礁。2025年以来,美国对东南亚四国光伏产品征收最高超过3500%的双反关税,欧盟对华电动汽车反补贴税进入执行深水区。全球化正从“平坦世界”转向“多中心、区域化”的新格局。
在此背景下,和君咨询电力电气事业部基于对新能源产业的长期跟踪研究与一线咨询实践,历时数月完成本报告,试图回答三个问题:中国新能源出海走到了哪里?全球市场的机会与风险如何分布?企业应当构建怎样的出海能力?
研究覆盖光伏、风电、储能、新能源汽车(含动力电池)、氢能五大产业赛道,六大区域市场与十个标杆企业案例,时间维度以2020年至2026年上半年为主,历史追溯至2001年,展望至2030年。我们坚持三个写作原则:用数据说话——所有关键判断均有公开数据支撑;用案例验证——每一种模式分析都对应真实的企业实践;用框架收口——将纷繁的现象收敛为可供决策使用的分析工具,构建“市场规模—增长潜力—政策环境—准入壁垒—风险水平”五维市场评估框架与“模式—路径—能力”三维企业出海分析框架。
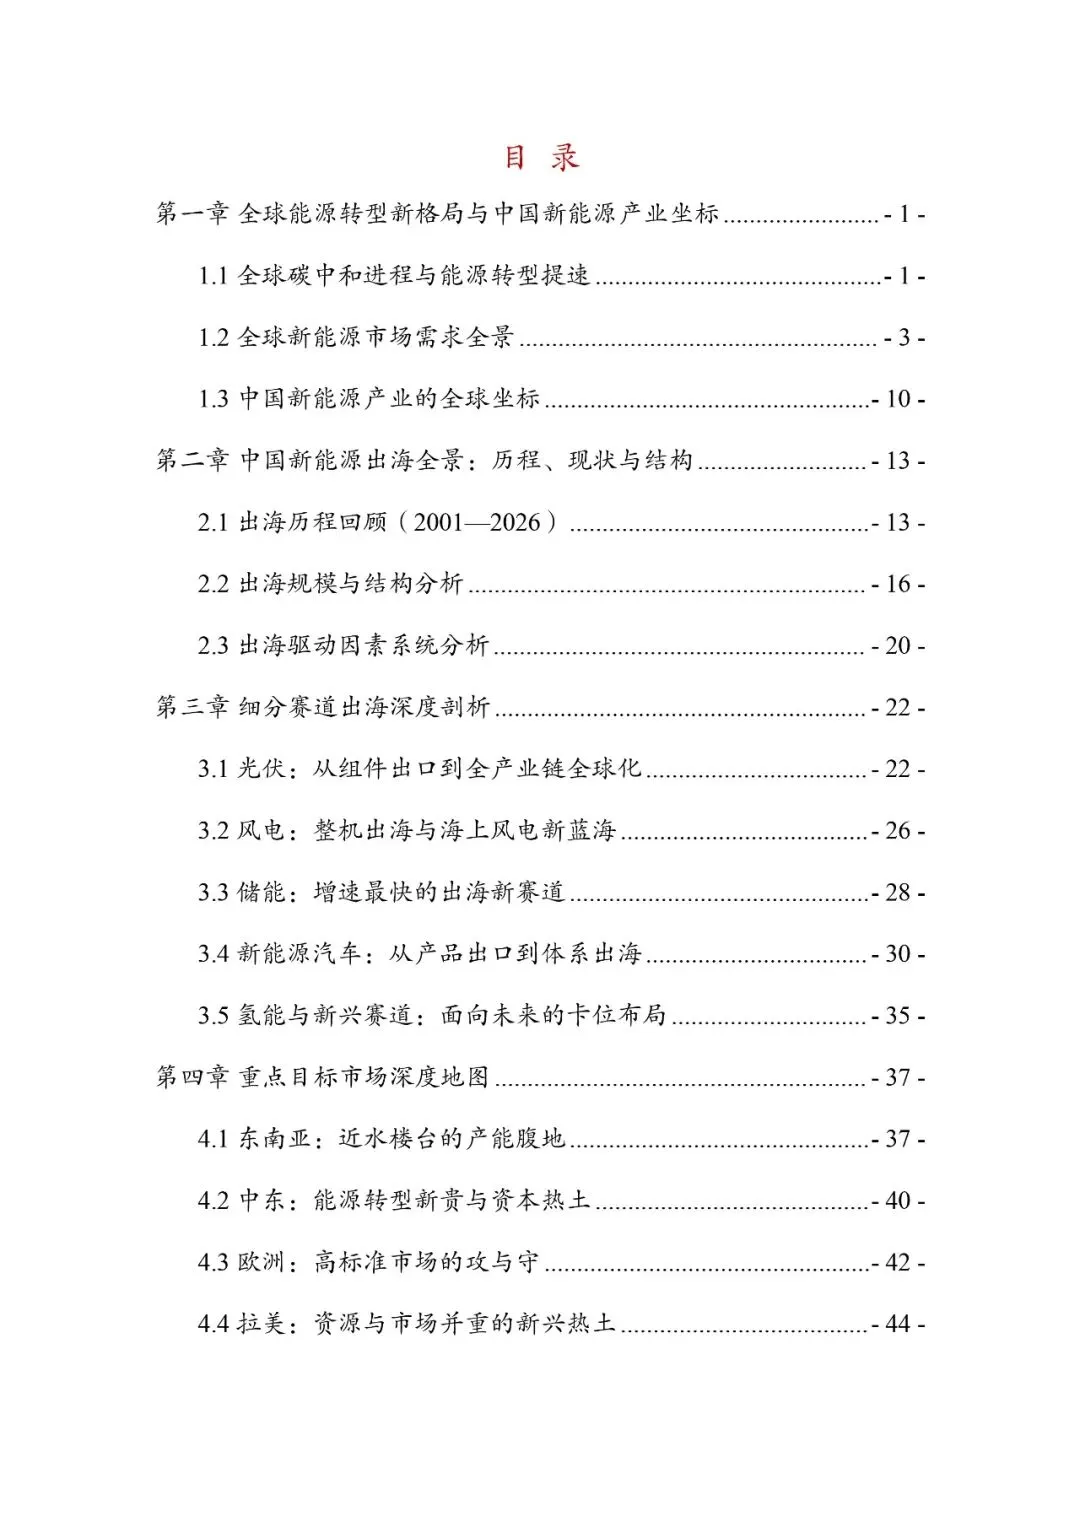
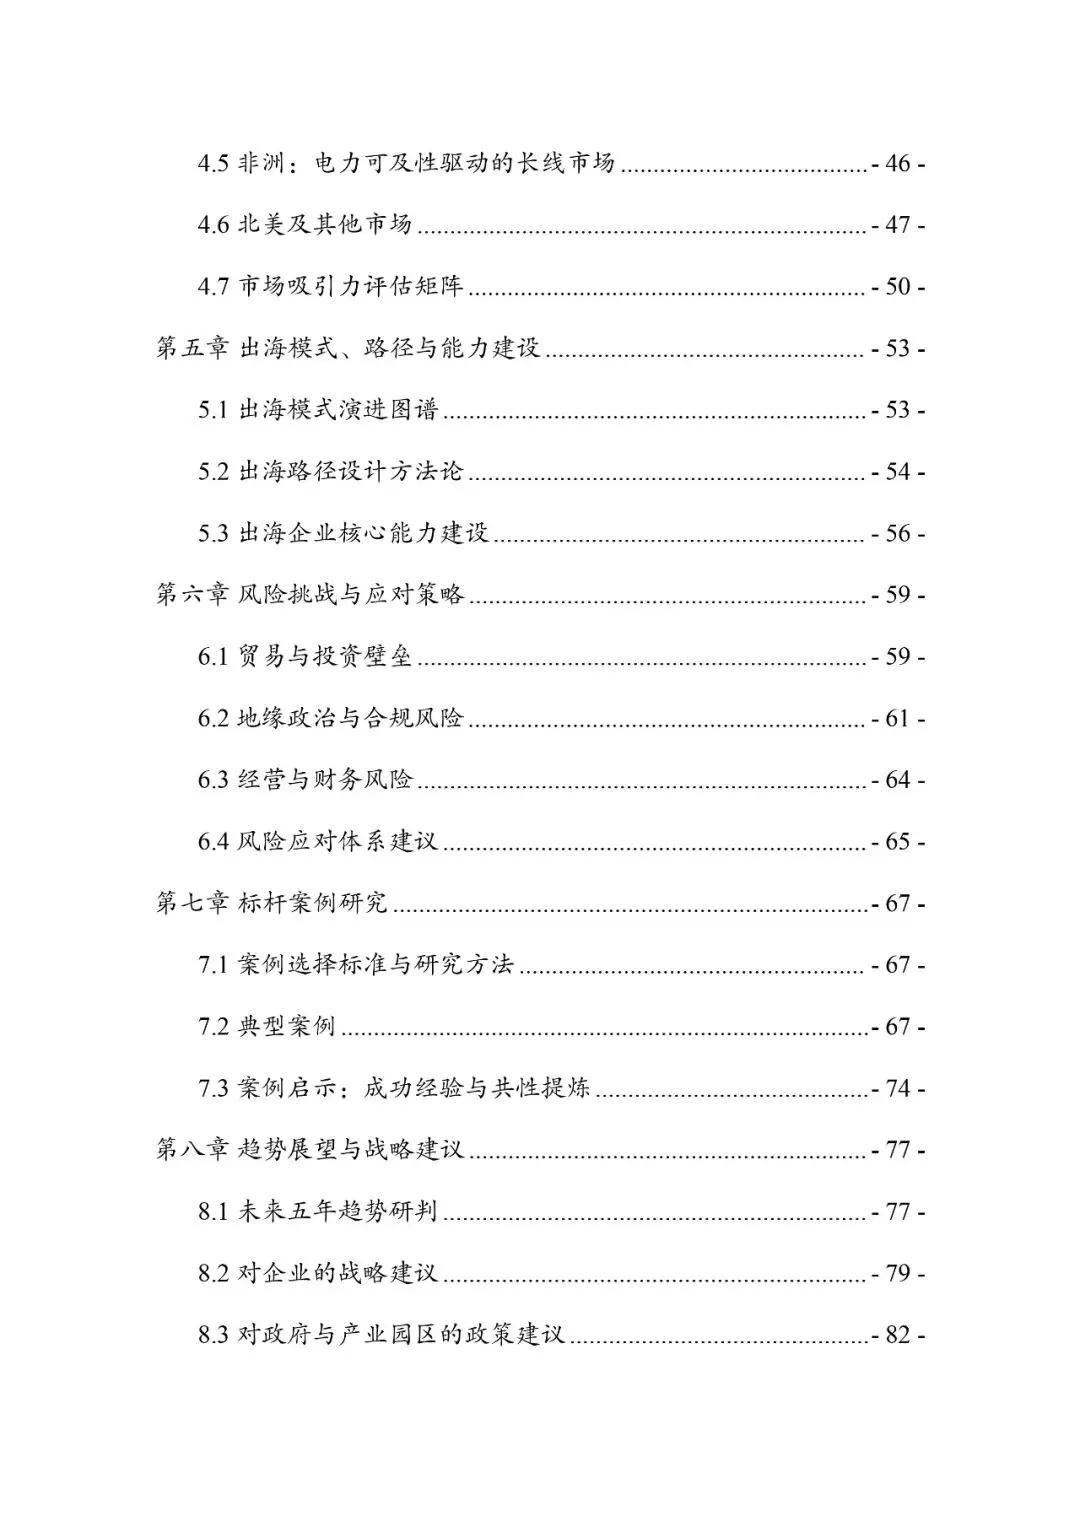
左右滑动查看更多
六大核心判断
一是出海已从“可选项”变为“必选项”,但国际化程度仍处在浅水区。2025年中国动力和储能电池出口305GWh,同比增长50.7%,却仅占全年销量的17.9%。这意味着当前中国新能源产业的国际化仍以贸易形态为主,产能、资本与标准的全球化才刚刚开始。参照日本汽车产业“出口→海外建厂→全球研发”的三十年路径,中国新能源产业的全球化纵深远未到头。
二是“新三样”内部明显分化,一套打法已无法通吃。2025年锂电池出口额同比增长24.4%,实现量价齐升;新能源汽车出口261.5万辆、同比增长103.7%(乘联会广义口径343万辆);而光伏产品出口额同比下降7.3%,连续第三年下滑,组件全年出口249.8GW、同比增长5.7%,“量增额减”特征鲜明。三条曲线的故事逻辑截然不同:光伏的出路在海外产能与高附加值环节,电池与整车则处在品牌认知尚未固化的窗口期。
三是市场重心加速向“全球南方”迁移,传统市场并非关闭,只是换了开门的方式。2024年中国光伏组件出口中约47%流向全球南方国家,首次与发达经济体持平;对中东出口同比增长99%,其中沙特增长115%,2025年延续约75%的高增长、阿联酋接近翻倍。储能方面,2025年中国企业新增出海订单及合作规模达353GWh、同比增长94%;2026年上半年签约298GWh、同比增长83%,欧洲以近120GWh位居第一大海外市场。与此同时,受美国对华锂电池高额关税影响,2025年5月德国取代美国成为中国锂电池第一大出口市场,终结了美国连续五年的榜首地位。
四是贸易壁垒呈现“围堵+追堵”特征,浅层本地化已经失效。美国的围堵从对华直接关税延伸至东南亚四国双反(最高税率达3521.14%),再“追堵式”扩展至印度、印尼、老挝。本地化制造已由“加分项”变为“入场券”,但本地化本身也面临原产地规则与供应链审查的二次风险——“换个地方组装”已不足以应对,必须走向供应链与价值创造的深层本地化。反过来看,本地化也正在从“昂贵的合规”变成“划算的生意”:欧盟加征反补贴税后,比亚迪匈牙利工厂的综合成本较中国生产出口欧洲降低30%以上。
五是竞争维度从产品升级到标准、碳足迹与生态,“合规竞争力”成为新的护城河。CBAM自2026年起正式实施,欧盟《新电池法规》建立从碳足迹声明到电池护照的全生命周期监管,叠加ESG披露趋严,正在重构全球新能源贸易的准入门槛;同时,美欧以“网络安全”“供应链韧性”之名,把准入审查从硬件延伸到软件、固件、远程运维乃至股权结构。未来海外招标中,碳足迹数据、ESG评级与本地化履历将与报价一同进入评分表——先把合规体系建成的企业,实际上是在提前锁定别人拿不到的订单。一个可参照的时间表是:欧洲规则从立法到执法通常间隔2-3年,今天的合规投入,恰好赶上明天的规则生效。
六是出海模式走向多元成熟,“抱团出海”成为主流。从比亚迪的“八国工厂”、宁德时代的欧洲集群,到晶科与沙特主权基金(PIF)的合资、远景能源的印度技术授权,再到天合光能对法国HoloSolis的专利许可——后者标志着中国企业从“产品输出”迈向“知识产权输出”。与此同时,整车带电池、电站带储能、主机带配套的生态化协同特征日益明显:对中小企业而言,“跟着链主走、进驻园区落”是风险收益比最优的出海姿势;对链主而言,组织供应链协同出海既是成本问题,也是海外基地的生存率问题。
市场地图与能力短板
在市场选择上,报告给出一份市场吸引力矩阵:
中东与东南亚属“加速进入”,前者规模与增速兼备、政策友好、资本充裕,后者是近岸产能腹地但需精选国别、警惕局部过剩;
欧洲与拉美属“深耕经营”,前者规则门槛高但需求稳定、溢价能力强,后者资源与市场并重但需管理汇率与政治周期;
非洲与中亚属“长线培育”;北美价值最高、壁垒最厚,需审慎观察。相应地,建议企业构建“现金流市场+战略市场+期权市场”的三层组合,用确定性市场的利润,供养长周期市场的布局。
报告也客观指出,中国新能源企业出海最大的短板不在产品,而在国际化人才与本地化运营——跨文化管理、本地合规、属地化供应链与全球品牌运营能力普遍滞后于业务扩张速度,这是未来三年最主要的经营风险来源。
三个关键趋势
展望下一个五年,报告提出八大趋势研判,其中三条尤为关键:
其一,区域化供应链与“多中心”制造格局形成。全球新能源制造将形成“中国(研发+核心环节)+东南亚/中亚(区域组装)+中东(能源成本敏感环节)+欧洲(客户贴近型产能)+美洲(政策驱动型产能)”的多中心网络,产能的地理冗余将从“效率损失”变为“合规必需”。
其二,“AI算力—电力”协同出海成为第二增长曲线。AI数据中心的爆发,把新能源出海的需求结构从“电网侧+居民侧”扩展为“算力侧”:变压器与成套电源设备、储能、燃气轮机、光储微网乃至小型模块化反应堆,都成为算力基建的紧缺环节。科技巨头自建电源的趋势使“用户侧、离网型”市场快速扩大——这恰恰是中国企业受政策限制最小、响应速度最快的领域。能把“绿电+储能+算力”打包为一体化方案的企业,将获得超越单一设备出口的系统级订单。
其三,产融协同深化,资本从出海的配套变量变为战略变量。主权基金合资、境外上市融资、海外并购、产业基金正深度嵌入出海模式设计本身,“股权换准入”“资本换市场”的交易结构将更加普遍。出海企业之间的竞争,也将从产能规模的竞争,升级为资本结构设计能力的竞争。
未来五年,全球新能源贸易的叙事将从“中国制造、全球销售”转向“全球制造、中国赋能”。中国的角色将从产品供应者升级为技术、资本、标准与解决方案的系统输出者。壁垒会改变出海的形态,但不会逆转出海的方向——因为全球能源转型的需求是真实的,中国产业的技术、成本与交付优势也是真实的,两者的结合方式是唯一可以谈判的变量。
和君咨询电力电气事业部专注电力装备与新能源服务领域,以打造“能源电力行业的高端智库”为定位,依托二十余年在能源电力行业的积淀、跨领域专家团队及生态资源网络,为央国企、上市公司及创新企业提供战略转型、组织优化、技术创新与全球市场拓展等综合解决方案。
世界贸易中心协会(WTCA)会员网络覆盖近100个国家和地区、300多个城市,连接超过75万家企业会员。本次联合发布,旨在依托协会的全球网络资源与和君咨询的产业研究能力,为中国新能源企业走向全球搭建信息桥梁,也为世界各地的世界贸易中心与商业社区理解中国新能源产业提供权威参考。
能源转型没有国界,零碳未来是人类共同的愿景。期待本报告能成为中国新能源企业扬帆远航的实战指南。
本研究报告由和君咨询电力电气事业部与世界贸易中心协会新加坡世贸联合研究发布。数据来源于中国海关总署、中国汽车工业协会、中国汽车动力电池产业创新联盟、IEA、IRENA、GWEC、SNEResearch、InfoLinkConsulting、BNEF、伍德麦肯兹、CESA储能应用分会等公开渠道,数据截至2026年8月。报告内容不构成任何投资、法律或商业决策建议。
和君咨询电力电气事业部
和君咨询电力电气事业部专注电气装备、电力能源领域,力争成为高质量智库,依托20余年行业积淀和专家团队,为您提供战略规划、国际化、组织创新、营销突破、供应链升级、流程、数智化等综合服务,助力电企管理升级,紧抓新质双碳机遇。和君同行,使能未来!
推荐阅读