研报速递
摘要
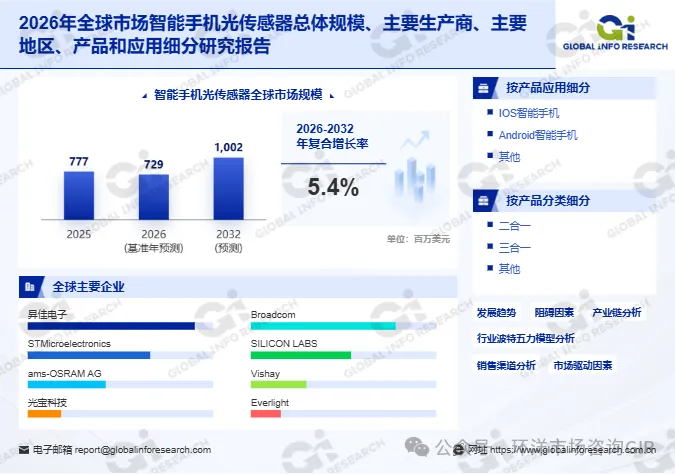
本报告基于环洋市场咨询(Global Info Research)发布的行业数据,对全球智能手机光传感器市场进行系统分析。2026年全球市场规模预计达到729百万美元,至2032年将攀升至1,002百万美元,预测期内年复合增长率为5.4%。按产品类型划分,二合一、三合一及其他集成方案构成主要品类;按应用端观察,iOS智能手机与Android智能手机是核心需求场景。昇佳电子、STMicroelectronics、ams-OSRAM AG、光宝科技、Broadcom、SILICON LABS、Vishay与Everlight等企业在竞争格局中各具定位。市场增长受OLED全面屏渗透与屏下光感方案迭代驱动,但屏下抗串光与低端价格竞争构成现实制约。产业链从CMOS光电二极管与模拟前端芯片延伸至手机品牌与ODM代工厂,各环节的光学标定与算法补偿日趋关键。
一、行业概况
智能手机光传感器是集成于机身内部的微型半导体传感模块,核心作用在于精准采集环境光强、色温、光色、红外反射及人工光源频闪等光学信号。该器件具备多元化落地功能,可实现屏幕亮度自动调节、显示色温优化、整机功耗管控与护眼场景适配,同时辅助摄像头校准白平衡、识别光源频闪,并搭配光学接近检测技术完成通话灭屏与触控防误触操作。按功能属性与集成形态划分,产品主要涵盖环境光传感器、色温色彩传感器、多通道光谱传感器、频闪检测传感器、光学接近传感器及屏下一体化光感模组等品类。随着智能手机向OLED全面屏、折叠屏与AI智能感知交互方向迭代,光传感器已从基础辅助元件升级为决定显示体验与影像成像质量的核心感知入口。2025年全球智能手机光传感器市场销售额为777百万美元。2026年该数值预计达到729百万美元。到2032年,全球市场有望增长至1,002百万美元。预测期内年复合增长率为5.4%。这一增速反映了产品结构高端化与整机出货规模之间的综合效应。
二、分类介绍
按产品类型划分,智能手机光传感器主要涵盖二合一、三合一及其他集成方案。二合一产品通常将环境光传感与光学接近检测集成于单一模块,在控制成本与体积的同时满足基础亮度调节与通话灭屏需求,是中低端机型的主要配置方案。三合一产品在环境光与接近检测基础上进一步集成色温或频闪检测功能,能够支持显示色温优化与影像防频闪,在中高端机型中应用逐步扩大。其他集成方案包括多通道RGB光谱传感器与屏下一体化光感模组,其集成度与算法复杂度较高,主要服务旗舰机型的全场景感知需求。各品类在感光灵敏度、抗串光能力与封装工艺上呈现差异,而行业正从单一环境光传感器向多合一集成方案迭代升级。产品选择取决于机型定位对显示体验、影像质量与BOM成本的综合权衡。
三、应用介绍
从终端应用来看,智能手机光传感器的需求集中于iOS智能手机与Android智能手机两类场景。iOS智能手机依托相对封闭的硬件生态与统一的显示管理策略,对光传感器的精度一致性与算法适配提出较高要求,旗舰机型对屏下一体化光感与高精度色温检测的配置较为积极。Android智能手机覆盖从入门到旗舰的广泛价位段,低端机型以基础环境光与二合一方案为主并高度关注成本可控,中端机型侧重升级高灵敏度与小体积集成式产品,高端旗舰则布局屏下光感、智能频闪识别与全场景影像辅助校准。两类应用场景在认证周期、供应链绑定与配置层级上存在差异,而折叠屏机型的渗透使前屏、内屏与后置影像的多区域点位配置成为新的需求方向。机型细分需求的差异化构成产品结构分层的基础。
四、竞争格局
全球智能手机光传感器市场呈现国际大厂主导高端、专业厂商在细分方案中差异化的格局。该行业属于小尺寸、高一致性、大批量交付的半导体传感产品,竞争核心并非单纯芯片制造成本,而是屏下抗串光、低功耗控制、高感光灵敏度、透光补偿算法与大规模稳定交付的综合能力。昇佳电子在光传感器领域具有专业产品线布局,其环境光与接近传感方案在Android手机供应链中具有较高装机基础,在屏下光感方案迭代中形成配套能力。STMicroelectronics在半导体传感与模拟芯片领域具备系统级供应能力,其光传感器产品与手机平台方案形成协同。ams-OSRAM AG在光学传感与光电器件领域具有长期技术积累,其多通道光谱与屏下光感产品在旗舰机型配套中占有重要位置。光宝科技在光电元件与传感模块方面具有规模化供应能力。Broadcom在半导体与无线连接领域产品线较广,其传感相关器件形成配套。SILICON LABS在混合信号与传感芯片领域具有技术特色。Vishay在分立器件与光电器件方面具备产品布局。Everlight在发光与感光元件领域承担配套职能。整体竞争逻辑呈现国际大厂依托光学算法适配与长期客户认证维持高端市场地位、专业厂商在二合一与三合一集成方案中形成性价比优势、具备屏下抗串光与透光补偿能力的企业更易切入旗舰机型供应链的格局。基础环境光传感器与二合一方案市场竞争较为激烈,行业综合毛利率稳定在20%至35%,高端定制化产品毛利率可达35%至50%。
五、全球区域市场分析
从区域分布观察,中国是全球智能手机光传感器重要的生产与消费区域,智能手机整机制造与ODM代工体系集中,本土传感厂商在Android中低端机型配套中加速渗透,并逐步向高端集成方案延伸。韩国市场依托显示面板与整机制造产业,对屏下光感与高精度色温检测方案形成稳定需求。日本企业在光学滤光片与光电器件材料环节具有产业积累。北美市场主要通过iOS生态与高端机型形成采购需求,对传感器精度一致性与算法适配要求较为严格。欧洲市场则在光学传感技术与汽车电子交叉应用中具有一定产业基础。各区域在技术层级、机型结构与认证标准上存在差异,但OLED全面屏渗透与屏下集成方案迭代构成共同的演进方向。
六、产业链分析
上游环节主要包括CMOS光电二极管、模拟前端芯片、模数转换器件、光学滤光片、红外发光二极管与垂直腔面发射激光器光源、封装基板及晶圆制造资源。光电二极管的感光灵敏度与滤光片的光谱选择性直接影响环境光与色温检测精度,光源器件的发射角度影响接近检测的可靠性。中游聚焦光传感器芯片设计、晶圆代工、封装测试、光学标定与模组集成。中游厂商需要在感光灵敏度、抗串光能力与低功耗之间取得平衡,屏下方案的透光补偿算法与光学标定构成工艺难点。下游覆盖手机品牌厂商、ODM与OEM代工厂、显示及摄像头模组企业与整机组装厂商。下游品牌对自适应亮度调节与影像白平衡校准的需求直接传导至中游产品的规格选择与算法开发方向,而客户联合调校的深度影响产品导入节奏。产业链各环节的光学标定能力与算法补偿积累,构成产品实际使用效果的关键变量。2025年全球出货量约14.25亿颗,行业平均成交价格为530美元每千颗,形成高出货、低单价、规模化的市场特征。
七、驱动因素、阻碍因素与未来趋势
驱动因素方面,高刷OLED屏、折叠屏与窄边框机型全面普及,传统前置开孔式光传感器弊端凸显,行业加速向屏下集成与微缝嵌入方案迭代。旗舰机型对自适应亮度调节、专业色温管理、护眼显示与视频防频闪的需求持续升级,推动产品从单一传感器向多合一集成方案演进。AI智能手机与折叠屏高端机型持续渗透,使单机光传感器搭载价值量大幅提升。阻碍因素同样存在。基础款环境光传感器技术已完全成熟,中低端机型对BOM成本敏感度极高,低端市场陷入同质化价格竞争,持续压缩企业盈利空间。屏下光传感器仍需攻克OLED屏幕发光干扰、面板透光率差异化与暗光低灵敏度等行业痛点,算法补偿与产品验证周期漫长。头部手机品牌对精度、交付效率与长期供货稳定性要求严苛,新入局企业难以快速切入高端供应链。未来趋势方面,行业增长核心将从基础产品替代转向高集成度、强屏下适配与超低功耗的系统级传感解决方案升级。产品价值将持续向显示智能管控、影像质量优化与AI人机交互的核心硬件入口演进。
八、总结
全球智能手机光传感器市场正处于产品结构高端化与整机出货规模并行的阶段。2026年至2032年的增长预期反映了屏下光感方案迭代与多合一集成升级之间的协同效应。国际大厂依托光学算法适配与客户认证维持高端地位,专业厂商则在二合一与三合一方案中形成性价比优势。Android智能手机仍将是出货规模的主体,iOS机型与折叠屏旗舰构成产品价值量提升的主线。产业链上下游的光学标定能力与算法补偿积累,将决定企业在增量市场中的实际获益水平。
九、常见问题
问:2026年全球智能手机光传感器市场规模是多少?答:根据环洋市场咨询数据,2026年全球市场规模预计为729百万美元。
问:智能手机光传感器主要有哪些产品类型?答:主要包括二合一、三合一及其他集成方案,行业正从单一环境光传感器向多合一集成方向升级。
问:智能手机光传感器的核心应用场景是什么?答:Android智能手机构成出货规模主体,iOS智能手机对精度与算法适配要求较高,折叠屏机型推动多区域点位配置。
问:哪些企业是全球智能手机光传感器市场的主要参与者?答:昇佳电子、STMicroelectronics、ams-OSRAM AG、光宝科技、Broadcom、SILICON LABS、Vishay与Everlight等企业在市场中占据重要位置。
问:全球智能手机光传感器市场的增长预期如何?答:2026年至2032年预测期内年复合增长率为5.4%,至2032年市场规模预计达到1,002百万美元。