研报速递
摘要
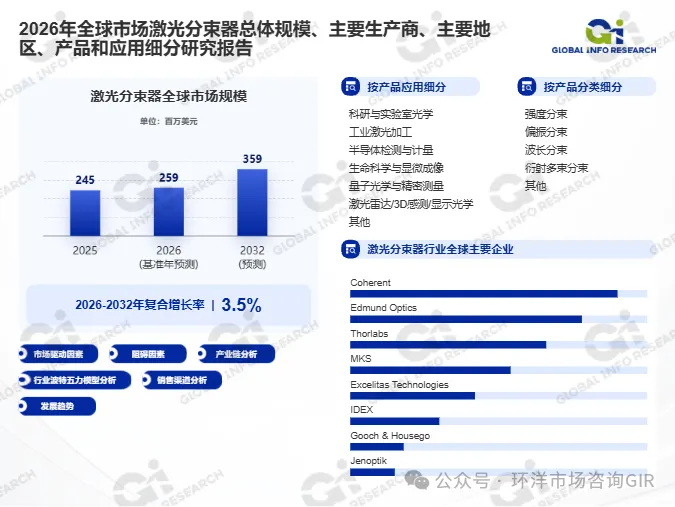
本报告基于环洋市场咨询(Global Info Research)发布的行业数据,对全球激光分束器市场进行系统分析。2026年全球市场规模预计达到259百万美元,至2032年将攀升至359百万美元,预测期内年复合增长率为3.5%。按产品类型划分,强度分束、偏振分束、波长分束、衍射多束分束等构成主要品类;按应用端观察,科研与实验室光学、工业激光加工、半导体检测与计量是核心需求场景。Coherent、Edmund Optics、Thorlabs、MKS、Excelitas Technologies、IDEX、Gooch & Housego、Jenoptik等企业在竞争格局中各具定位。市场增长受工业激光渗透与半导体检测需求扩张驱动,但高端镀膜工艺与批量一致性构成现实制约。产业链从光学材料与镀膜设备延伸至激光设备与半导体产线,各环节的损伤阈值控制与波前质量控制日趋关键。
一、行业概况
激光分束器是激光系统中的关键光学元件,主要用于激光光束的能量分配、光路控制、偏振分离以及波长选择。根据应用需求不同,产品可分为平板分束镜、立方体分束棱镜、偏振分束器、非偏振分束器、二向色分束镜、谐波分离器以及高功率激光分束镜等多个类别。其核心性能指标涵盖分光比精度、工作波长范围、激光损伤阈值、波前畸变控制、透过率与反射率稳定性、偏振消光比以及镀膜可靠性。该元件广泛应用于激光加工设备、半导体量测系统、光谱分析仪器、生命科学设备、量子光学研究与激光雷达等领域。2025年全球激光分束器市场销售额为245百万美元。2026年该数值预计达到259百万美元。到2032年,全球市场有望增长至359百万美元。预测期内年复合增长率为3.5%。这一增速反映了工业激光渗透与精密光学需求扩张之间的综合效应。
二、分类介绍
按产品类型划分,激光分束器主要涵盖强度分束、偏振分束、波长分束、衍射多束分束及其他类别。强度分束产品通过分光比设计将单束激光按比例分配能量,在激光加工与多光路协同系统中应用广泛,其分光比精度构成关键指标。偏振分束产品依据偏振态分离光束,在精密测量与量子光学场景中对偏振消光比提出较高要求。波长分束产品通过二向色镀膜实现不同波长的分离或合束,在光谱分析与谐波分离中具有特定定位。衍射多束分束产品利用衍射光学结构生成多束阵列,适用于并行加工与结构光照明。其他类别包括高功率激光分束镜与谐波分离器。各品类在镀膜设计、损伤阈值与波前控制要求上呈现差异,而市场需求正逐步从标准分光产品转向高功率、宽光谱、低色散和小型化产品。产品选择取决于激光功率等级、波长范围与光路设计目标。
三、应用介绍
从终端应用来看,激光分束器的需求集中于科研与实验室光学、工业激光加工、半导体检测与计量、生命科学与显微成像、量子光学与精密测量、激光雷达三维检测与显示光学等场景。科研与实验室光学是较为稳定的需求板块,量子光学与超快激光研究对偏振性能、相位稳定性与波前控制能力提出较高要求。工业激光加工应用受益于激光技术向锂电池制造、光伏加工、半导体封装与精密微加工领域渗透,高功率与多光路协同设计带动高性能分束器需求增加。半导体检测与计量应用在晶圆检测、缺陷分析与先进封装过程中对高稳定性分束器形成配套需求。激光雷达应用作为激光雷达光学系统的重要组成部分,将受益于车载激光感知技术的普及。各应用场景在功率等级、波长范围与可靠性要求上存在差异,而高端科研与半导体检测构成产品附加值提升的主要方向。
四、竞争格局
全球激光分束器市场呈现国际光学巨头主导高端、专业厂商差异化定位的格局。该行业具有明显的技术密集型特征,竞争核心已不再局限于基础分光功能,而是集中于长期可靠性、批量一致性与精密制造能力。Coherent在激光光学与光子学领域具有系统级配套能力,其分束器产品与激光器及光学系统形成协同,在工业激光与半导体设备客户中具有较高装机基础。Edmund Optics在光学元件领域具有广泛的产品线布局,其分束镜与棱镜产品覆盖科研与工业客户,在标准品供应与定制化服务方面形成配套能力。Thorlabs在光子学设备与光学元件方面具有产品积累,其分束器与偏振光学元件在实验室与科研场景中具有较高使用基础。MKS在光学与光子学解决方案领域具备系统级供应能力,其分束器产品与量测系统形成配套。Excelitas Technologies在光子学与光学元件领域具有专业定位,其产品在医疗与工业应用中形成差异化。IDEX在精密光学与流体组件方面承担配套职能。Gooch & Housego在声光与光学元件领域具有技术积累,其分束器与调制器件形成协同。Jenoptik在光学系统与精密部件方面具有产品布局。整体竞争逻辑呈现国际光学巨头依托镀膜工艺与客户认证维持高端市场地位、专业厂商在特定波长与高损伤阈值场景中形成差异化、高端产品毛利率显著高于标准品的格局。面向高功率激光、紫外激光与量子光学领域的产品对镀膜工艺与长期稳定性提出更高要求。
五、全球区域市场分析
从区域分布观察,北美市场依托激光器制造、半导体设备与科研机构的产业基础,对高稳定性与高损伤阈值分束器的需求较为集中,高端科研与国防光电应用形成配套需求。欧洲市场在精密光学、激光加工设备与量子技术研究方面具有产业积累,对偏振性能与波前控制能力要求较高。日本与中国市场在工业激光加工与半导体制造产能带动下形成规模化需求,本土光学元件厂商在标准品与中端产品配套中加速渗透。中国在锂电池制造、光伏加工与半导体封装领域的激光设备需求带动分束器配套采购。各区域在技术层级、应用侧重与认证标准上存在差异,但工业激光渗透与半导体检测扩张构成共同的拉动方向。
六、产业链分析
上游环节主要包括熔融石英、光学玻璃、晶体材料、光学镀膜材料、光学胶以及精密检测设备。光学材料的吸收率与均匀性直接影响激光损伤阈值,镀膜材料的致密性与附着力决定透过率与反射率的长期稳定性。中游制造环节涵盖切割、研磨、抛光、超声清洗、精密镀膜、胶合装配及性能检测等工艺流程,对生产环境洁净度与工艺控制精度要求较高。中游厂商需要在分光比精度、波前畸变与损伤阈值之间取得平衡,高端产品的镀膜设计涉及多层膜系与应力控制。下游客户集中于激光器制造商、激光设备企业、半导体设备厂商、科研机构、生命科学仪器企业以及激光雷达系统集成商。下游激光设备向高功率与多光路协同方向发展,直接传导至中游产品的规格升级需求。产业链各环节的镀膜工艺积累与检测标准体系建设,构成产品实际性能与可靠性的关键变量。行业整体毛利率保持在35%至55%之间,高端产品毛利率可达到45%至65%。
七、驱动因素、阻碍因素与未来趋势
驱动因素方面,先进制造业升级推动工业激光技术向锂电池制造、光伏加工与半导体封装等领域渗透,高功率与多光路协同设计带动高性能分束器需求增加。全球半导体产业扩张带动晶圆检测与先进封装环节对高稳定性激光分束器的配套需求。自动驾驶产业发展推动激光雷达市场增长,分束器作为其光学系统的重要组成部分持续受益于车载激光感知技术普及。阻碍因素同样存在。高端产品研发涉及复杂的镀膜设计、洁净生产环境与严格的激光损伤阈值测试体系,技术门槛较高。高性能光学材料供应与关键镀膜设备采购可能受供应链波动影响,对成本控制与交付周期构成压力。国际贸易环境变化可能影响客户认证进度与跨境配套效率。未来趋势方面,市场需求将逐步从标准分光产品转向高功率、宽光谱、低色散和小型化产品。先进镀膜技术、超低吸收材料与智能化质量追溯体系的应用,将推动产品向更高可靠性与更长使用寿命演进。产品价值将逐渐从传统光学元件向高可靠性功能模块升级。
八、总结
全球激光分束器市场正处于工业激光渗透与精密光学需求扩张并行的阶段。2026年至2032年的温和增长预期反映了高端产品技术门槛与下游应用放量之间的平衡。国际光学巨头依托镀膜工艺与客户认证维持高端地位,专业厂商则在特定波长与高损伤阈值场景中形成差异化。工业激光加工与半导体检测仍将是主要的需求板块,量子光学与激光雷达构成产品附加值提升的方向。产业链上下游的镀膜工艺积累与批量一致性控制,将决定企业在增量市场中的实际获益水平。