研报速递
沪铝深度研究报告:加息周期下的去利润
山海汇 Nicho FAN
2026年11月
《格物致知》系列 · 原文完整版
报告摘要
沪铝主力合约2026年11月10日收报22,420元/吨,单日下跌3.45%,11月11日盘中进一步下探21,800元一线。一个月前,沪铝加权还在26,225元的上市新高附近;两个月前,LME三月铝盘中3,787.5美元,创近四年新高。价格创纪录的同时,行业利润同样在创纪录:SMM口径10月电解铝行业平均利润7,557元/吨,百川盈孚口径7,657元/吨,安泰科口径上半年平均8,106元/吨,全行业100%产能处于盈利状态——这是2016年供给侧改革以来从未出现过的利润分布。
本文的核心命题只有一个:这轮历史极值的利润,正在进入归还期。三股力量在同一时间窗口叠加:
宏观端,美联储加息周期重启。2026年9月16日加息25个基点至3.75%-4.00%,为2023年7月以来三年多首次;12月8-9日议息会议加息概率接近100%,高盛预计2027年3月再加一次,德银预期"三连加"至4.50%-4.75%。10月核心CPI三个月年化3.7%,通胀回落进程停滞,利率在高位停留的时间将长于市场预期——强美元、高融资成本、制造业需求压制,三重传导全部指向金属估值中枢下移。
供需端,2027年全球从短缺转向过剩。2026年全球缺口约72-98万吨(SMM、路透调查口径),这是库存被压到极限、LME库存跌破1990年以来最低值的根本原因;但印尼2027年规划投产343.5万吨(八个项目占海外新增的65.8%),中东185万吨减产产能复产,SMM中性情景下2027年全球过剩约200万吨——短缺与过剩之间,只隔着十二个月的投产爬坡。
利润端,成本坍塌制造的利润不可持续。吨铝完全成本16,160元(SMM 10月加权),比2025年1月的历史峰值低约3,500元,其中约6,000元来自氧化铝从5,800元到2,665元的腰斩。氧化铝社会库存714万吨创历史新高、全行业亏损,原料端再无上涨空间;电力成本进入枯水期小幅上移但弹性有限。成本双引擎同时熄火,利润失去成本端的一切保护,只能靠价格单边维持——而价格正面对加息与过剩的双重挤压。
三力合一,指向同一个方向:去利润。不是崩溃,不是崩盘,而是商品周期最经典的均值回归——利润从极值回归中枢。中信建投对2027-2029年铝价重心的判断是21,500、20,000、18,700元,这个序列的斜率,就是利润归还的斜率。
本报告按商品定价的第一性原理展开:先讲清这门商品的成本语法(第一章、第二章,电与氧化铝的每一笔账都算到小数点),再解剖利润从哪里来、到哪里去(第三章),然后过一遍供给(第四章)、需求(第五章)、库存与宏观(第六章),最后落到三情景推演与验证日历(第七章)。
关键数据速览(2026-11-10)
第一章 品种档案:双重属性的定价机器
1.1 合约要素与市场结构
沪铝(AL)在上海期货交易所上市,交易单位5吨/手,报价单位元/吨,最小变动价位5元/吨,合约月份覆盖1-12月,实物交割。这个品种身上叠加着两套定价逻辑:商品属性由成本曲线与供需缺口决定,金融属性由美元周期与利率路径决定。两套逻辑大多数时间各走各的,一旦同向共振,就是1990年代以来那些大行情的由来。
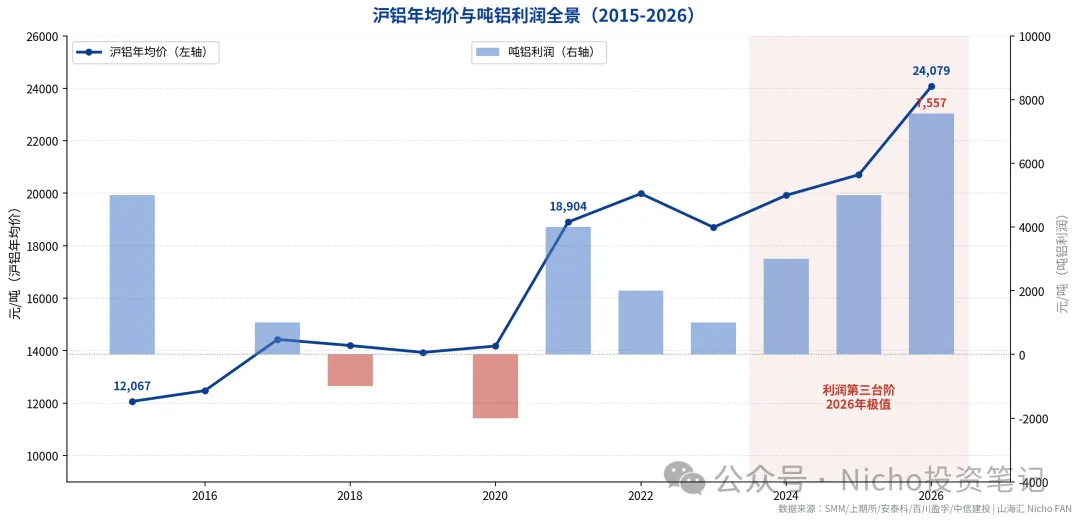
图01:沪铝年均价与吨铝利润(2015-2026)。供给侧改革重塑成本底线,利润中枢逐级抬升,2026年双双触及历史极值。
1.2 十一年价格全景:三段行情,一个方向
2015年沪铝年均价12,067元,那是中国电解铝过剩的至暗时刻,全行业陷入亏损。此后十一年,价格中枢逐级抬升:2016-2020年在12,500-14,200元的箱体里消化供给侧改革的红利;2021年能耗双控与煤电危机一把将年均价推到18,904元,10月18日主力合约盘中24,765元,距2006年5月的历史最高24,830元仅一步之遥;2022-2025年在19,000-21,000元的新箱体完成中枢确认;2026年再上台阶——前10个月均价24,079元,6月沪铝加权最高26,225元,创上市以来新高。
驱动中枢上移的,是中国产能天花板(2017年供给侧改革锁定约4,550万吨)与全球绿色需求(新能源车、光伏)之间的缺口。但价格创新高的2026年,恰好也是利润创新高的2026年——这个细节很重要:历史上沪铝每次突破,都伴随成本端的同步抬升(2021年的煤、2024年的氧化铝),利润反而被压缩;唯独这一次,价格新高与成本坍塌同时发生,利润被双向拉到极值。极值,是回归的起点。
1.3 季节律:旺季在七八月,魔咒在六月
用2018年1月至2026年10月共106个月末结算价做月度涨跌统计,沪铝的季节律相当清晰:
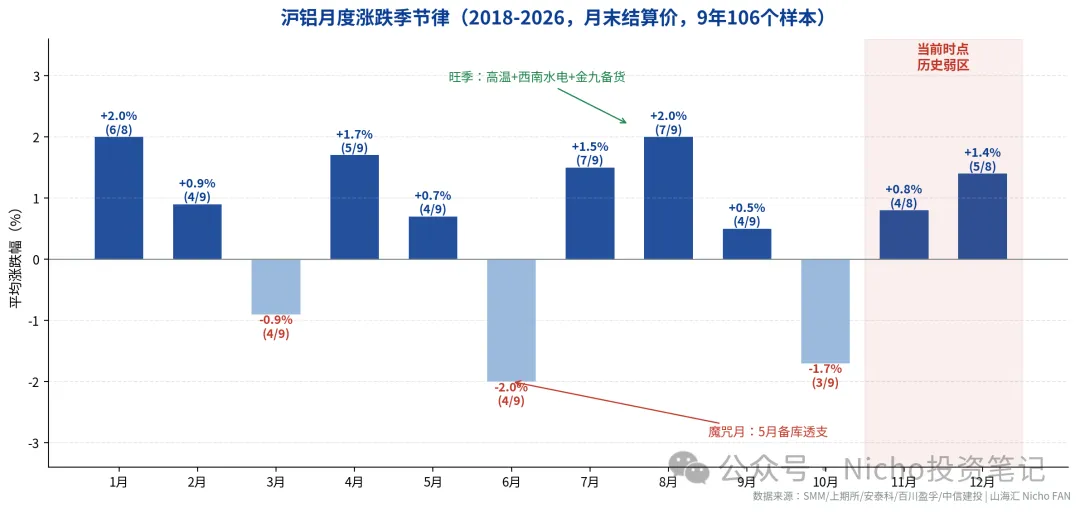
图02:沪铝月度涨跌概率与平均涨跌幅(2018-2026,月末结算价口径,上期所数据)。
7月和8月是全年最强的两个月:9年样本里各上涨7次,平均涨幅+1.5%和+2.0%。逻辑不难理解——夏季高温多雨,西南水电大发但用电负荷同步走高,疆外高成本产能迎来电价与氧化铝采购的双重季节性支撑,叠加下游为金九银十提前备货。6月是全年最弱的月份(平均-2.0%),5月备库透支后需求青黄不接;10月次弱(平均-1.7%,9年只涨3次),四季度历来是宏观事件密集期。11月的数据更值得玩味:平均+0.8%,中位数却是-0.9%——涨的年份涨得多,跌的年份跌得也干脆,方向感极差,本质上是宏观资金对来年定价的分歧月。
当前时点(2026年11月)恰好落在历史弱区:10月主力已跌2.2%,11月上旬再跌超4%。季节律与宏观周期同向,这不是巧合,是周期在时间轴上的投影。
第二章 成本双引擎:电与氧化铝的推手
电解铝的成本结构是全部大宗商品里最"简明"的:1.93吨氧化铝、13,500度电、0.46吨预焙阳极,再加辅料人工与三费,就是一吨铝的全部成本。前两项合计占比约66%,第三项约17%——三项相加超过83%,成本分析的九成篇幅只需要讲三样东西,而其中真正有弹性的只有两样:电和氧化铝。
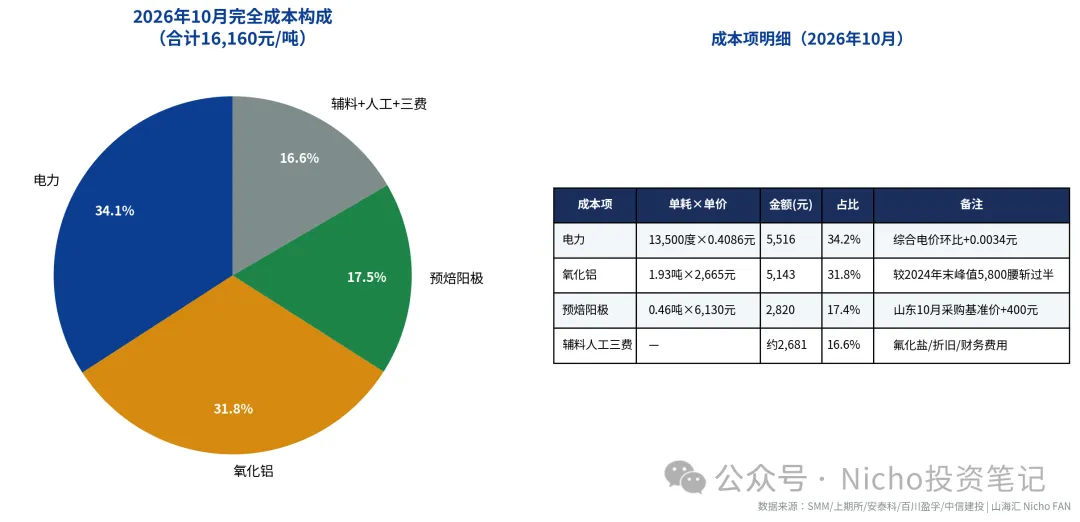
图03:电解铝完全成本构成(2026年10月,行业测算口径,对齐SMM加权完全成本16,160元)。
按2026年10月的市价核算:氧化铝现货2,665元/吨,1.93吨单耗对应5,117-5,143元,占比约31.6%;电力综合电价0.4086元/度,13,500度对应5,516元,占比约34.2%——电力是第一大成本项;预焙阳极山东10月采购基准价6,130元/吨(环比+400元),0.46吨单耗对应2,820元,占比约17%;辅料、人工、折旧、财务费用合计约2,400-2,700元。合计约16,200元,与SMM公布的10月加权完全成本16,160元严丝合缝。
2.1 敏感性细算:每一分钱怎么传导
成本表是静态的,敏感性才是动态的。把三个单耗参数摆出来,任何价格变动对成本的影响都能心算:
电价每上涨0.1元/度,吨铝成本增加1,350元。 13,500度乘以0.1元,小学算术,但含义沉重——电价若从0.41元回到2021年下半年的网电高位区间(部分地区超过0.6元),成本将增加2,700元以上,相当于当前成本的17%。反过来,电价每降1分钱,成本就释放135元的空间。10月综合电价环比仅上移0.0034元,对应成本+46元,枯水期的扰动是"毛毛雨"级别。
氧化铝每上涨100元/吨,吨铝成本增加193元。 1.93吨单耗乘以100元。这个系数在2024年下半年被市场刻骨铭心地验证过:氧化铝从年初3,120元涨到年末近5,800元,+2,680元乘以1.93,吨铝成本被推高约5,172元——一年时间,仅氧化铝一项就吃掉了电解铝当年近三分之一的成本弹性。
动力煤每上涨100元/吨,自备电铝厂成本增加约550元。 银河期货口径,一吨铝的全流程用电折合约5.5吨5,500大卡动力煤。这个系数是理解2021年行情的钥匙,下文细说。
预焙阳极每上涨1,000元/吨,吨铝成本增加约460元。 阳极与石油焦联动,2022年曾冲上8,000元上方,当前6,130元处于相对温和区间,且体量上只是第三引擎。
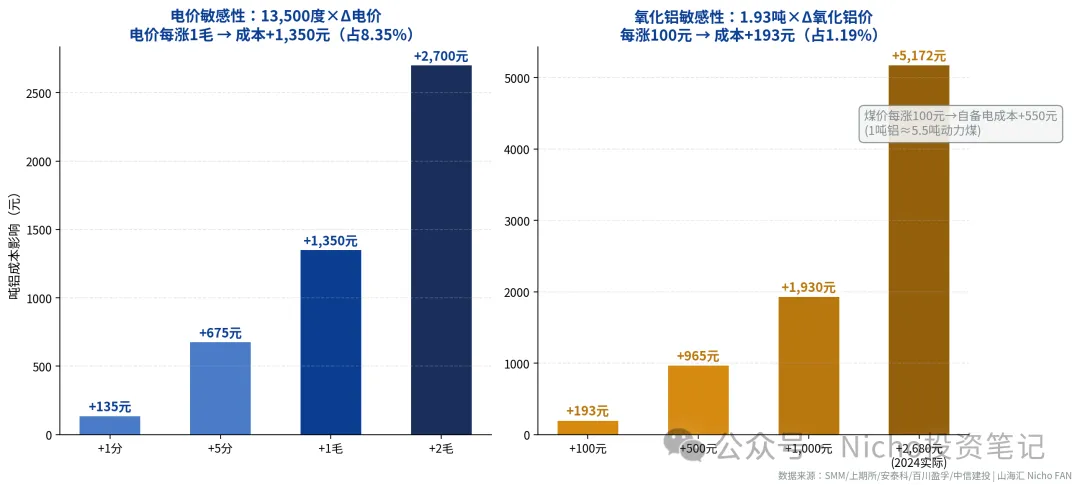
图04:成本双引擎敏感性——同一变动幅度下,电价的杀伤力是氧化铝的7倍;但论波动幅度,氧化铝的历史波幅是电价的3倍以上。
两台引擎的脾气完全不同。电价的杀伤力大(弹性系数7倍于氧化铝),但波动小——中国电价受管制,网电年内波动通常在几分钱的量级;氧化铝的弹性系数小,但波动极大——2024-2025年走出一轮从3,120到5,800再腰斩回2,462的完整过山车,波幅超过85%。一台是"高压线"(碰不得但平时也动不了),一台是"过山车"(平时温和,启动起来地动山摇)。电解铝行业的两次成本危机,正是这两台引擎轮流爆缸的结果。
2.2 七产区成本曲线:一条会呼吸的曲线
中国的电解铝产能不是均匀分布的,电价与氧化铝的采购半径决定了七个主产区的成本天然分层:新疆与内蒙古凭自备电厂和坑口煤价稳居成本左侧;山东是自备电与网电的混合区;云南、四川、贵州、广西依赖水电与网电,枯水期电价上浮时整体右移。
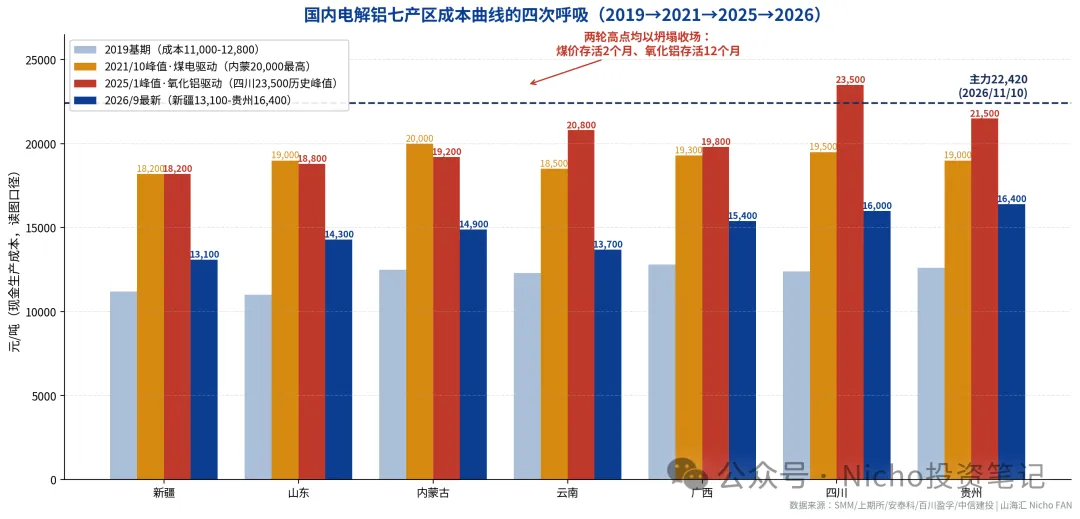
图05:国内电解铝主产区成本曲线(2019-2026年9月)。两条成本高峰清晰可见:2021年9-10月的煤电驱动与2025年1月的氧化铝驱动。
这条曲线2019年以来"呼吸"了两次,每次都是外力击穿:
基期(2019年):七产区成本集中在11,000-13,000元,山东最低、广西最高,全行业成本落差不到2,000元,曲线平缓。
第一次呼吸(2021年9-10月):曲线整体向上平移约7,000元,全部产区冲上19,000-20,000元区间,内蒙古一度摸到20,000元为全场最高。
第二次呼吸(2024年9月-2025年1月):这次不是平移,是"尾部翘起"——氧化铝暴涨叠加重灾区的枯水期电价,曲线尾部剧烈抬升,2025年1月各产区成本为:四川23,500元、贵州21,500元、云南20,800元、广西19,800元、内蒙古19,200元、新疆18,200元。曲线从平缓变成陡峭,区域成本落差拉大到5,300元。
当前(2026年9月):曲线重新压平回落,贵州16,400元最高、新疆13,100元最低,落差3,300元。叠加约1,700-1,800元的三费折旧,完全成本口径下新疆约14,900元、贵州约18,200元——对照主力22,420元,全国每一个产区的每一吨铝都在赚钱,最贵的贵州单吨利润也有约4,200元。
2.3 两轮成本高点复盘:两次爆缸,两种死法
这条曲线上的两个尖峰,是理解电解铝成本政治经济学的最好教材。
第一轮:2021年9-10月,动力煤驱动。
故事从煤开始。秦皇岛5,500大卡动力煤从年初约600元一路上涨,9月24日突破1,079元,10月中旬峰值2,592元——十个月四倍。按5.5吨煤折合一吨铝的系数,煤价每涨100元、电成本涨550元,2,000元的涨幅意味着自备电厂理论成本抬升超10,000元;实际传导中因长协煤与库存缓冲,自备电铝厂电力成本抬升约8,000元/吨,网电企业也因市场化电价上浮多吃3,000-6,000元。
雪上加霜的是能耗双控的行政限产:内蒙古2月率先取消优惠电价并追缴自备电交叉补贴,云南5月限电压减产量83万吨、9月下旬文山大理地区停槽50%再压47万吨,广西电解铝限产20-30%。供给收缩预期与成本推升共振,沪铝10月18日冲上24,765元的历史次高点。
死法同样干脆:10月19日发改委依法干预煤价,动力煤期货八个交易日暴跌50.9%,11月港口现货跌破1,100元;成本坍塌叠加供给恢复,沪铝一个月暴跌26%至18,280元。成本高峰的存活时间:约2个月。政策之手直接掐断了成本推动逻辑——这是成本双引擎第一次展示"爆缸快、熄火更快"的宿命。
第二轮:2024年9月-2025年1月,氧化铝驱动。
这一次引擎换成了氧化铝,剧本却更凶险。氧化铝从2024年初3,120元起步,9月起加速,11月11日期货盘中5,477元续刷上市新高,年末现货最高逼近5,800元,全年涨幅86%。三重供给冲击在同一季度叠加:几内亚雨季发运受阻推高铝土矿到91美元/吨、美铝巴西Juruti港宣布不可抗力、国产矿因环保督察收紧——而电解铝厂的氧化铝原料库存只剩11天(同比-52.2%),长单欠货、刚需补库,放大了每一分涨幅。
按1.93吨单耗,2,680元的涨幅推高吨铝成本约5,172元;再叠加云南枯水期电价上浮,2024年12月底云南电解铝一度陷入亏损,全行业即时亏损面在2024年底超过70%——年初还在数钱的电解铝厂,年底集体失血。这是罕见的一幕:沪铝价格还在20,800-21,000元的历史高位,行业却大面积亏损,利润被上游原料端整体收割。
死法延续氧化铝的产业逻辑:高利润诱发产能投放,2025年国内氧化铝新产能集中释放、几内亚发运恢复,价格从5,500元上方一路腰斩,2025年12月期货跌破2,500元(2,462元),2026年在2,600-2,900元磨底。成本高峰的存活时间:约12个月——比煤电危机长,因为氧化铝的产能周期(建设约2年)比政策干预(即时)慢,但方向一样:坍塌。
两轮高峰的共同韵脚:成本端的暴利从来守不住,只是死法不同——煤死于政策,氧化铝死于产能周期。而每一次成本坍塌,都把利润完整地还给电解铝环节:2022年成本回落后利润维持在2,000元上方,2026年这轮氧化铝腰斩更是直接归还了约6,000元/吨的利润空间。当前7,557元的极值利润,其中六成是氧化铝"送"的——一份随时可能被上游"借"回去的馈赠,只是时间上暂时看不到方向反转的触发器(氧化铝社库714万吨历史新高、全行业亏损,原料端短期再无上涨弹药)。
第三章 利润:极值的明牌,回归的必然
3.1 利润V型:三段利润史
把吨铝利润拉成时间序列,2016年以来走过三个台阶:
第一台阶(2016-2020年):供给侧改革红利期,但利润中枢只有0-3,000元,5月抽样口径2016年约0、2017年约1,000、2018年约-1,000、2019年约0、2020年先-2,000后转正。行业在微利与亏损之间反复横跳,成本曲线是价格的天花板与地板。
第二台阶(2021-2024年):利润中枢抬到2,000-3,000元,但两轮成本危机两次打断进程——2021年煤电危机中利润率一度压到个位数(创元期货5月末口径:加权完全成本16,658元、利润率仅11%),2024年底被氧化铝直接打到全行业亏损。这个阶段的利润是"抢来的":靠产能天花板与需求缺口,从上游手里抢。
第三台阶(2025-2026年):利润中枢一步跳到5,000-8,000元。2025年5月约5,000元,2026年上半年安泰科口径平均8,106元,10月SMM口径7,557元、百川口径7,657元,9月百川理论利润一度8,382元。100%产能盈利,最贵的贵州产区利润4,200元,最低的新疆超过7,500元。这个阶段的利润是"送的":氧化铝坍塌一次性归还6,000元,价格端又贡献新高。
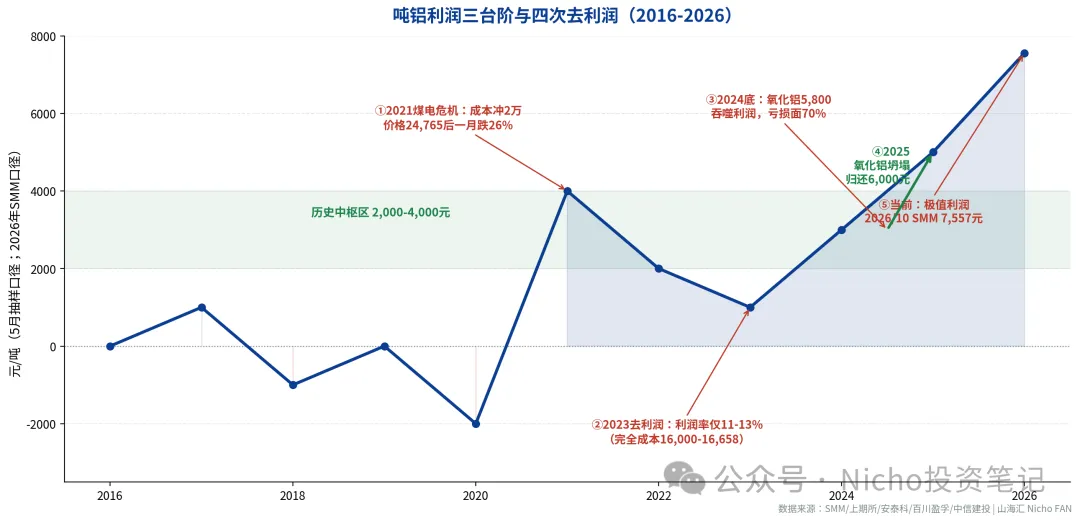
图06:吨铝利润三台阶(2016-2026)。历史上四次利润回归:2021年(成本坍塌)、2023年(需求走弱)、2024年底(成本吞噬)、2025年(产能周期)。第五次回归的条件,正在眼前集合。
3.2 归还的算术:利润归零需要价格跌多少
做一个简单的压力测试。当前行业加权完全成本16,160元,10月A00现货均价23,717元,主力22,420元。以主力价格计,行业平均利润约6,260元。
第一档:利润归零。 铝价跌至16,160元,跌幅-27.9%。历史参照:2022年3月至7月沪铝曾五个月下跌22%;2021年10-11月一个月下跌26%。幅度上并非不可能,但需要加息与过剩同时兑现到极限。
第二档:高成本区亏损。 贵州完全成本约18,200元,铝价跌破该位(-18.8%)后高成本网电产区率先失血。但2016年以来中国产能曲线左侧集中(新疆+内蒙古+山东合计产能占比约44%),高成本尾部产能有限,单靠成本出清引发的减产规模不足以逆转全球过剩——这决定了去利润的主战场在价格与利润端,不在供给收缩端。
第三档:现金成本考验。 新疆现金成本13,100元(-41.6%),跌到这里意味着全行业现金亏损,历史上只在2015年出现过。本轮周期内触及的概率很低。
三档测试的含义:未来12-18个月利润回归的第一目标位不是归零,而是回到2,000-4,000元的历史中枢区——对应沪铝19,000-20,500元的价格区间,恰好与中信建投2027年铝价重心21,500元的判断衔接。去利润不等于去产量:中国产能天花板锁死了供给弹性,亏损出清的路径走不通,利润只能通过价格中枢下移来归还。
第四章 供给:中国达峰,海外接力
4.1 中国:4,552万吨的天花板
中国电解铝运行产能4,552.1万吨(SMM 10月口径),开工率98.53%——这个数字说明两件事:第一,2017年供给侧改革划定的约4,550万吨产能红线至今仍然有效,九年过去,中国的电解铝产能实质达峰;第二,开工率接近满负荷,国内供给已无任何弹性,周度产量87.47万吨就是物理上限附近的数据。
产能的地理分布(2023年3月材料口径)决定了成本曲线的形状:山东751万吨、内蒙古631.5万吨、新疆613.5万吨居前三,合计约44%;云南362万吨、甘肃304万吨、广西274万吨、青海274万吨居第二梯队;河南201万吨、贵州185万吨、四川155万吨构成高成本尾部。全球最高的产业集中度(宏桥14%、信发8%、中铝7%、云铝6%)叠加全球最低的现金成本曲线,这是中国电解铝行业的护城河,也是利润极值的产业基础。
4.2 海外:印尼的343万吨
全球供给的边际变量全部在海外。2026年海外新增约190万吨(SMM口径),2027年规划投产343.5万吨,其中印尼八个项目约351万吨口径,占海外新增的65.8%——印尼从2025年产量70万吨到2027年约320万吨,两年翻三倍半,全部来自华青、南山等中资项目的产能投放。
两处减法需要同时计入:一是中东,2026年美伊冲突造成中东电解铝减产286万吨产能(实际损失产量约185万吨),目前正缓慢复产——若2027年全面复产,全球边际供给再增约100-185万吨;二是项目兑现率,海外项目"高确定性投产"仅占39.3%(约209.5万吨),60.8%仍处于建设中或待投产,电力配套与审批是最大变数。
供给端的结论:2026年全球缺口72-98万吨是库存被抽干的镜像;2027年在印尼65.8%兑现+中东复产的中性假设下,全球平衡表从缺口直接翻转到过剩41-200万吨(SMM中性200万吨、路透调查41万吨,分歧在印尼爬坡速度)。翻转的斜率取决于兑现率,方向已经锁定。
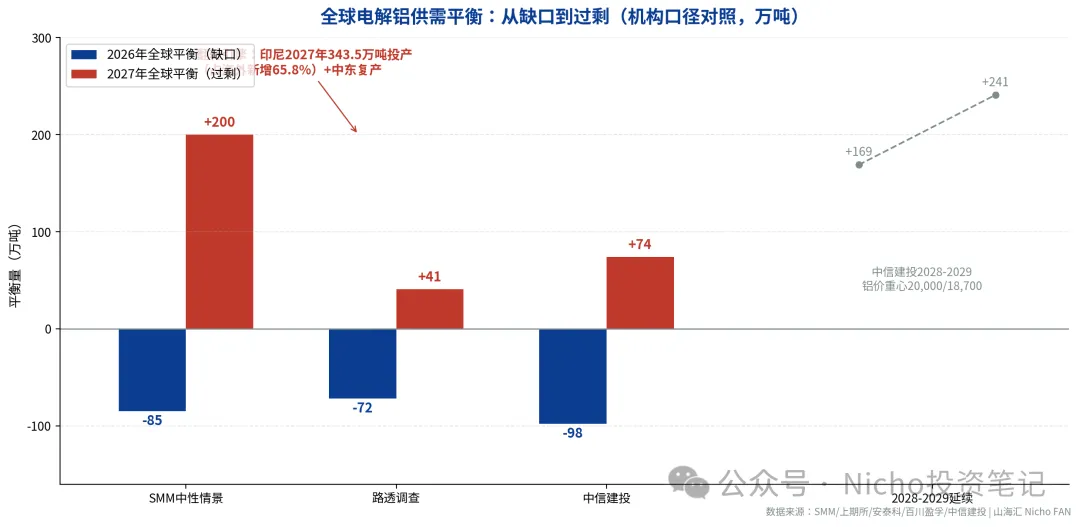
图07:全球供需平衡的多机构口径对照(2026-2027)。缺口收敛与过剩兑现之间,隔着印尼的电力配套进度。
4.3 出口:内紧外松的泄压阀
2026年1-10月中国未锻轧铝及铝材出口591.4万吨,同比+17.8%,10月单月59.4万吨;全年出口有望达到779万吨(+27.1%),出口占表观消费的比重升至11.13%。出口暴增的土壤是内外价差的历史高位:LME挤仓(现货升水92-94美元/吨,5个月新高)与国内成本优势,让出口窗口持续打开。这个泄压阀在2027年可能反向操作——海外供给恢复后价差收敛,出口回流将放大国内过剩压力;若再叠加出口退税率调整的传闻落地,泄压阀直接关死。
第五章 需求:新旧动能的交接棒
5.1 2026版图:交运登顶,地产让位
电解铝的消费结构在过去四年完成了一次静悄悄的改朝换代。2022-2024年建筑用铝占比从24.09%升到28.71%再回落至23.36%,2026年进一步跌至11%;光伏从10.99%升至10.99%后快速滑落至5.48%(2024年);接棒的板块是交运(19.53%→23%,登顶第一)与出口(10.94%→20%)。
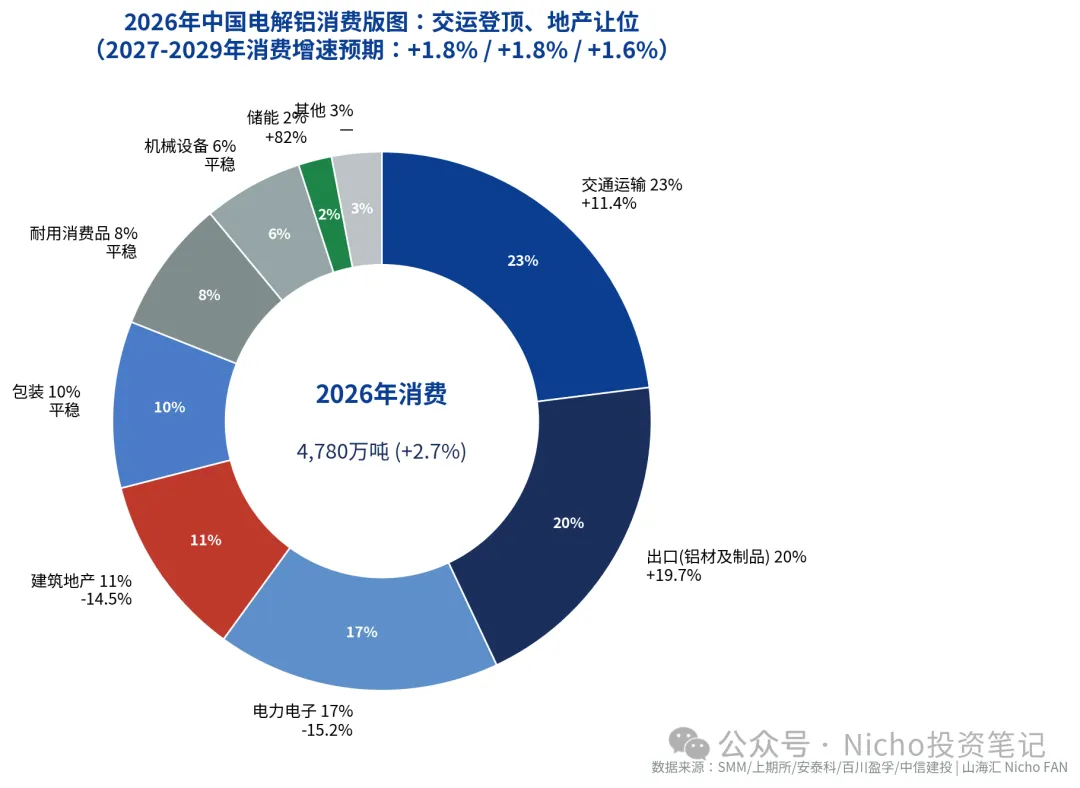
图08:2026年中国电解铝消费版图(中信建投口径)。交运+出口+电力电子合计60%,地产只剩11%。
2026年全年消费4,780万吨(+2.7%),分板块看:交运+11.4%(新能源车渗透率56%、单车用铝283.5公斤,较燃油车多56公斤;造船+46%)、出口+19.7%、储能+82%(基数小但增速全场最高)、电力电子-15.2%(光伏装机上半年仅72.07GW,同比-66%,全年预计不足300GW)、地产-14.5%(2026-2029年用铝减量90、53、38、18万吨,占比逐年降至10%、9%、8%)。
5.2 结构性对冲:每个熄火引擎都有一个点火的
需求端最值得注意的特征是板块间的对冲正在变薄。旧引擎(地产+光伏)2026年合计拖累约1.5个百分点的消费增速,新引擎(交运+出口+储能)合计贡献约3.5个百分点——对冲后剩余2.7%,看似从容,但新引擎的每一项都处在高位:新能源车渗透率56%意味着增速换挡(2027年交运增速预期降至个位数)、出口19.7%的增速建立在LME挤仓的价差之上、储能82%的增速建立在低基数之上。
中信建投对2027-2029年消费增速的判断是1.8%、1.8%、1.6%——中国需求进入高基数、低波动的成熟期。这不是需求崩塌,而是需求平台期:地产的减量还在,但新动能的增量也在退坡,总盘子的增速从2.7%滑向1.6-1.8%。需求端不再提供向上的意外,只剩下向下的可能。
第六章 库存与宏观:低库存对撞加息周期
6.1 三大库存体系:一个在挤仓,一个在累库
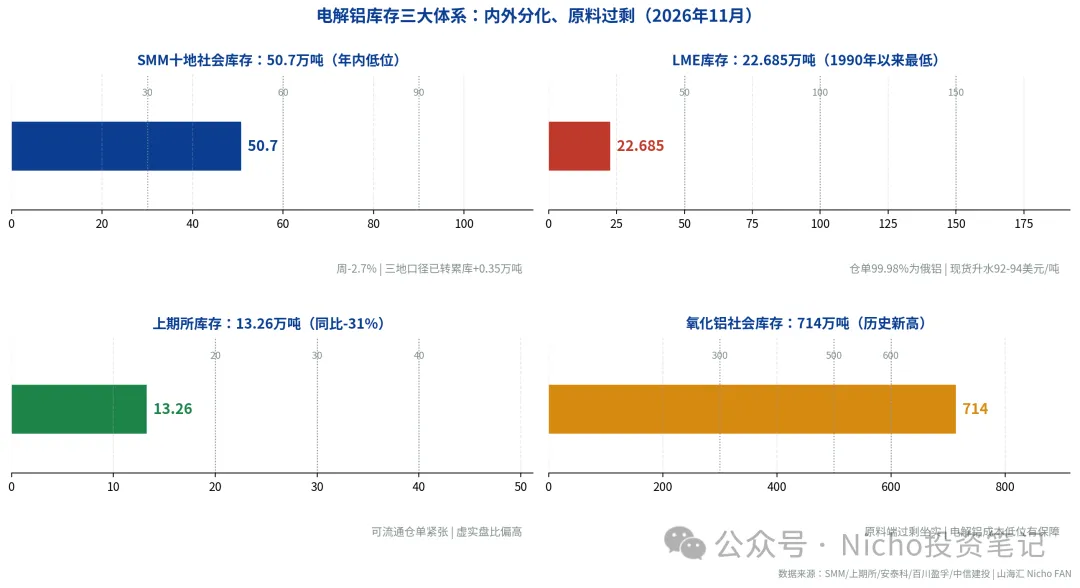
图09:电解铝库存三大体系现状(2026年11月)。国内低库存是价格最后的支撑,LME历史极值是挤仓风险与制裁变量的叠加。
国内:SMM十地社会库存50.7万吨(11月9日,周环比-2.7%),年内低位;三地社库37.6万吨,11月10日当周转为累库+0.35万吨——累库拐点初现。上期所库存13.26万吨,同比-31%。库存消费比约4天,历史极限水平。
海外:LME库存22.685万吨,跌破1990年以来最低值;仓单99.98%为俄铝,现货升水92-94美元/吨创5个月新高。这不是简单的低库存,是制裁扭曲下的极端格局——俄铝仓单无法被欧美下游接收,可流通库存远低于表观数字,海外挤仓风险在LME的结构性溢价里持续发酵。
原料端:氧化铝社会库存714万吨,历史新高——原料过剩坐实,电解铝成本端的"弹药充足",恰恰是利润端最大的确定性。
内外库存的极端分化,是2026年缺口期的产物,也是2027年过剩期最脆弱的环节:国内50.7万吨的社库是价格唯一强支撑,一旦印尼投产兑现、出口回流,累库从4天库存消费比起步,每一万吨显性化都会放大价格弹性。低库存保护价格,但保护不了利润——2026年6月价格新高至今回调16%,低库存全程在场,没有拦住任何一根阴线。
6.2 美联储:三年后的再加息
2026年9月16日,美联储加息25个基点至3.75%-4.00%——这是2022年3月开启的上一轮加息周期(累计11次、0升至5.25%-5.50%)结束三年多后的第一次再启动。启动的理由清晰而顽固:10月CPI环比0.4%(预期0.3%),核心CPI环比0.3%连续三个月,三个月年化增速3.7%(对比截至7月的1.6%),通胀回落进程实质性停滞;10月非农新增16.5万超预期、失业率4.1%,就业市场毫无裂缝。
前瞻指引罕见地一致:12月8-9日会议加息概率接近100%(25个基点为主,50个基点概率10-20%),高盛预计2027年3月再加一次,德银预期12月-1月-3月"三连加"至4.50%-4.75%,点阵图8位官员预期2027年底利率比当前再高50个基点。2年期美债收益率一度升破5%,10年期在4.84-4.95%——全球资产定价之锚升破5%。
金属市场对加息周期的历史反应需要客观呈现:2021-2023年那轮暴力加息期间,铜铝价格中枢不降反升,原因是商品属性(供给刚性+能源危机+低库存)压过了金融属性。这次的差别在权重:供给端的中国天花板仍在,但印尼提供了九年来第一个有分量的边际增量;成本端的能源危机变成了氧化铝坍塌;需求端的中国地产从拖累升级为塌方后企稳;库存端从抽干变成了累库前夜。金融属性与商品属性第一次站在了同一边——加息不再是逆风,而是顺风。
第七章 投资逻辑与未来推演:去利润的三种路径
7.1 三力合一:为什么是"去利润"而不是"去产量"
把前六章的结论收拢:
1.利润在极值:7,557元/吨、100%产能盈利、利润率31.9%——2016年以来最高分布,其中约6,000元来自氧化铝坍塌的一次性馈赠;
2.成本已到底:氧化铝714万吨社库+全行业亏损,原料端无上涨弹药;电价枯水期仅+0.0034元/度;成本双引擎同时熄火,利润失去成本端保护;
3.宏观在压制:加息周期重启,2027年仍是加息年,美元与利率双高;
4.供需在翻转:2026年缺口72-98万吨 → 2027年过剩41-200万吨,印尼343万吨是唯一的悬念变量;
5.库存要转向:社库50.7万吨年内低位但累库拐点初现,LME挤仓是尾部风险不是主逻辑;
6.供给出清走不通:中国产能天花板锁死弹性,价格跌破现金成本前,减产不会发生。
六条线索指向同一个结论:这轮周期的下行不是靠"逼停产"来实现(成本曲线太低、产能太集中),而是靠价格中枢下移来兑现利润归还。中信建投的2027-2029价格重心21,500、20,000、18,700元,隐含的正是利润从7,557元逐步归还到3,000元、2,000元中枢的路径。去利润的时间窗口:2026年12月FOMC落地至2027年二季度印尼投产验证期。
7.2 三情景推演
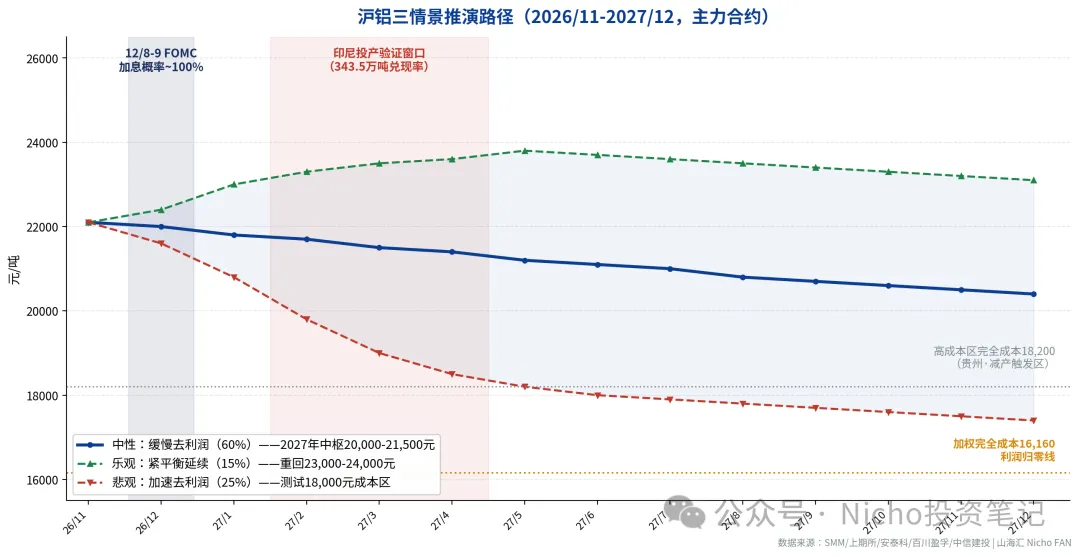
图10:未来12-18个月三情景价格路径(以主力合约周线为基准)。中性路径(60%):缓慢去利润;悲观路径(25%):加速去利润;乐观路径(15%):紧平衡延续。
中性情景(概率60%):缓慢去利润。 12月加息25个基点落地(鹰派点阵图而非50个基点);印尼2027年投产兑现60-70%;中东复产70%;社库冬季累至55-70万吨正常区间。价格路径:2026年四季度主力在21,000-23,000元震荡筑顶,2027年中枢下移至20,000-21,500元;利润从7,557元回落至3,000-4,000元——仍属于历史区间上沿的"体面去利润"。触发确认信号:12月点阵图鹰派但克制、1-2月社库温和累库、印尼月度投产进度正常。
悲观情景(概率25%):加速去利润。 12月加息50个基点或2027年加息两次以上;印尼343万吨如期全额投放;中东全面复产;出口退税率下调或贸易壁垒落地。价格路径:2027年一季度末下探18,000-19,000元,二季度测试贵州完全成本18,200元附近的减产触发区;高成本网电产区(贵州、四川、河南尾部)率先亏损,但中国总体减产有限;利润压缩至1,000-2,000元,100%盈利状态终结。确认信号:连续两周社库突破60万吨、月度成本利润跌破6,000元、印尼投产公告密集落地、LME升水快速回落。
乐观情景(概率15%):紧平衡延续。 加息落地后利空出尽、通胀快速回落迫使2027年中转向;中东复产因能源设施受损不及预期;印尼电力配套延迟(高确定性投产仅39.3%的软肋);国内旺季需求超预期。价格路径:主力重回23,000-24,000元,利润维持6,000元上方,去利润推迟至2027年下半年。确认信号:LME库存持续低于25万吨、现货升水站上100美元、印尼项目公告再推迟。
7.3 验证日历:未来六个月盯什么
2026年12月8-9日(FOMC):加息幅度与点阵图鹰派程度,决定宏观压制的斜率;50个基点直接切换悲观情景。
每周四(SMM社库):50.7万吨的基点上,单周累库2万吨以上并持续三周,是过剩显性化的第一信号。
每月上旬(SMM成本利润):加权完全成本16,100-16,500元的区间是成本底的锚;利润跌破6,000元去利润启动、跌破4,000元中性情景兑现、跌破2,000元悲观情景在途。
2027年一季度(印尼投产验证):华青、南山等项目的电力配套与电解槽通电进度,决定343万吨的兑现率;兑现率超70%全球过剩坐实。
持续跟踪(三个外生变量):中东复产进度(月度EGA等公司口径);氧化铝价格(2,600元下方的成本坍塌续集,或反弹至3,500元上方的成本再通胀,都会改变利润归还的斜率);LME俄铝仓单的制裁演变(挤仓极端化是尾部风险,但概率不低)。
结语:周期的账,最终都要还
电解铝这个行业,九年供给侧改革攒下的利润护城河——全球最低的现金成本曲线、4,550万吨的产能天花板、44%的左侧产能集中度——一样都不会变。变的只是位置:利润站上了7,557元的极值,价格站上了24,000元的中枢,而海对岸343万吨的产能正在通电,头顶上4.5%-4.75%的终端利率正在逼近。
商品周期的账从来如此:成本坍塌送的利润,终将由价格中枢来还;中国给不了的供给,印尼会给;加息压不住的缺口,过剩会压。2021年那轮成本高峰存活了2个月,2025年那轮存活了12个月——这一轮利润极值已经存活了10个月,从任何一个历史标尺看,都进入了归还期。
去利润的方式可以温和(中枢下移),也可以剧烈(挤泡沫),但方向没有第二条路。跟踪验证日历,比预测路径更重要。
数据致谢:上海期货交易所、SMM上海有色网、安泰科、百川盈孚、中信建投、安信/国投证券、创元期货、一德期货、新湖期货、银河期货、路透调查、美国劳工统计局、美联储公开市场委员会。
(本文为《格物致知穿越周期的投资逻辑》部分内容素材,所涉标的仅作基本面与认知框架讨论,不构成任何投资建议、收益承诺或操作指令。)
本文为《格物致知穿越周期的投资逻辑》部分内容,完整版请关注书籍信息。