研报速递
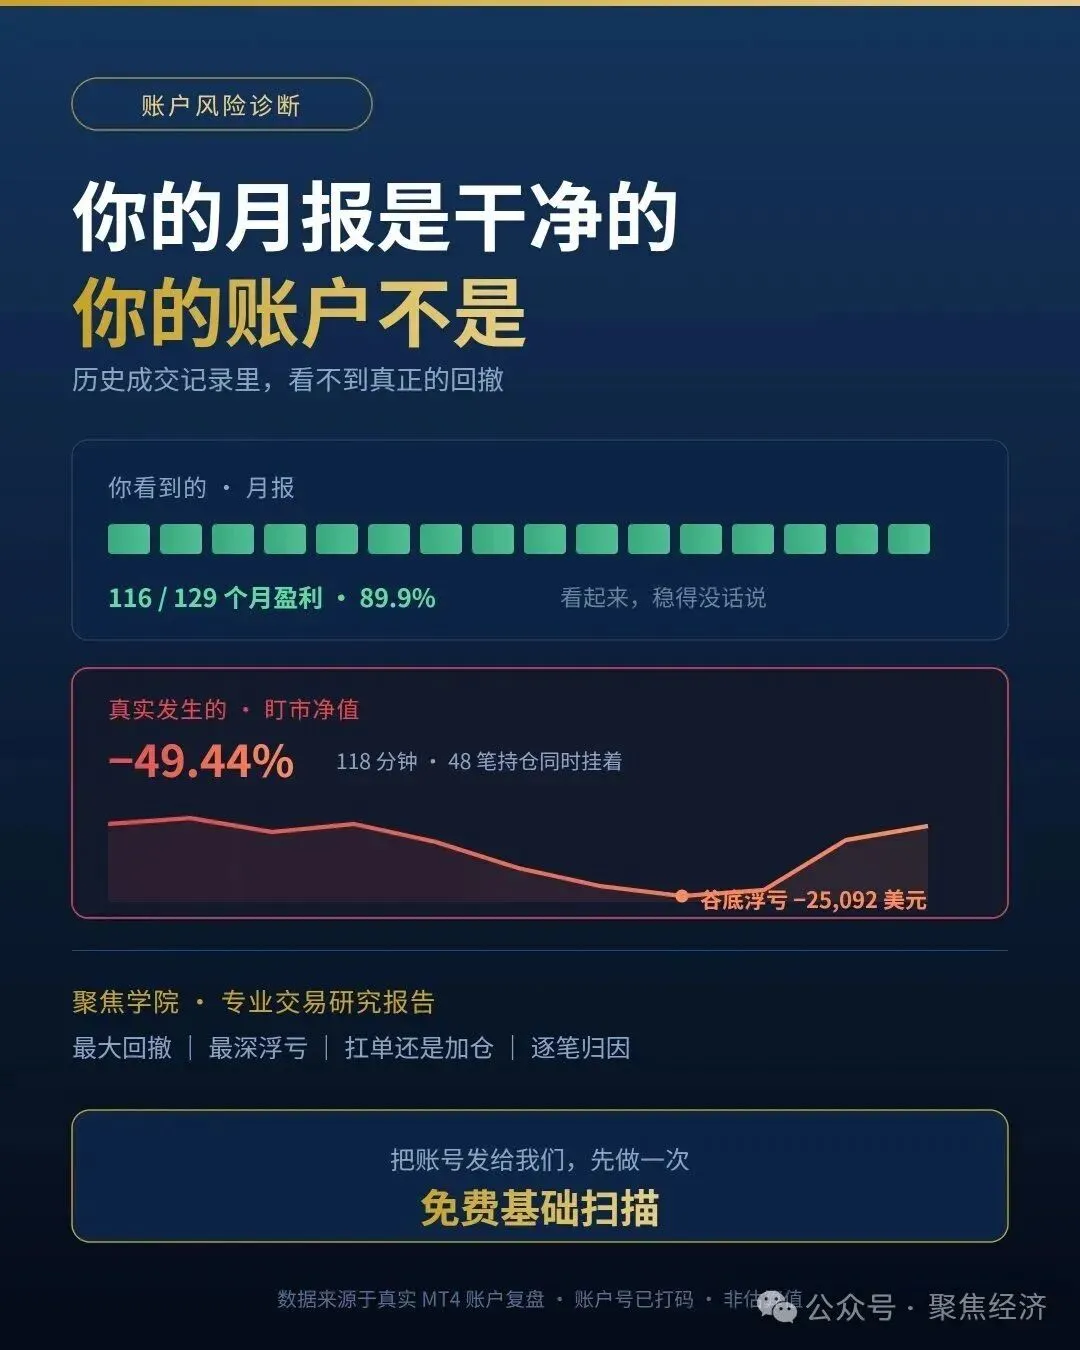
你的月报是干净的,你的账户不是
历史成交记录里,看不到真正的回撤
你有没有见过这样的交易成绩单?
每个月都在赚钱。打开 MT4 历史报表,一屏一屏全是盈利记录。连续盈利月数让你心里有底,甚至有点想加仓——反正这策略稳。
然后你去问一个真正做量化的人,他看一眼你的账户,只说了一句话:
"你这个账户,历史上扛过一次 -25,092 美元的浮亏。"
—— 真实账户复盘中的一句结论
你愣住了。因为你的月报里,最差的一个月才 -9.87%。
一、交易记录会骗你,而且是无意识的
不是账户在骗你,是记录方式本身就在骗你。
MT4 的历史成交表记录的是已经平仓的结果。每一行都写着你赚了多少、亏了多少。但浮亏最大的那一刻,你的仓位还开着——那一行根本不在成交记录里。
所以你看到的东西天然缺一块:
表格不是坏的,是维度不够。交易记录回答的是"结果如何",但风险从来不在结果里,在过程里。
我们复盘过五个真实账户(均来自 MT4 原始交易记录,账户号已做打码处理)。结果是:
116 个盈利月,13 个亏损月,盈利月占比 89.9%。
从月度报表看,这五个账户都相当漂亮。但把盯市净值拉出来,故事完全变了:
| 22 / 22 | -33.70% | 134× | ||
| -29.34% | ||||
| -52.66% | 59× | |||
| -49.44% | ||||
| -47.89% |
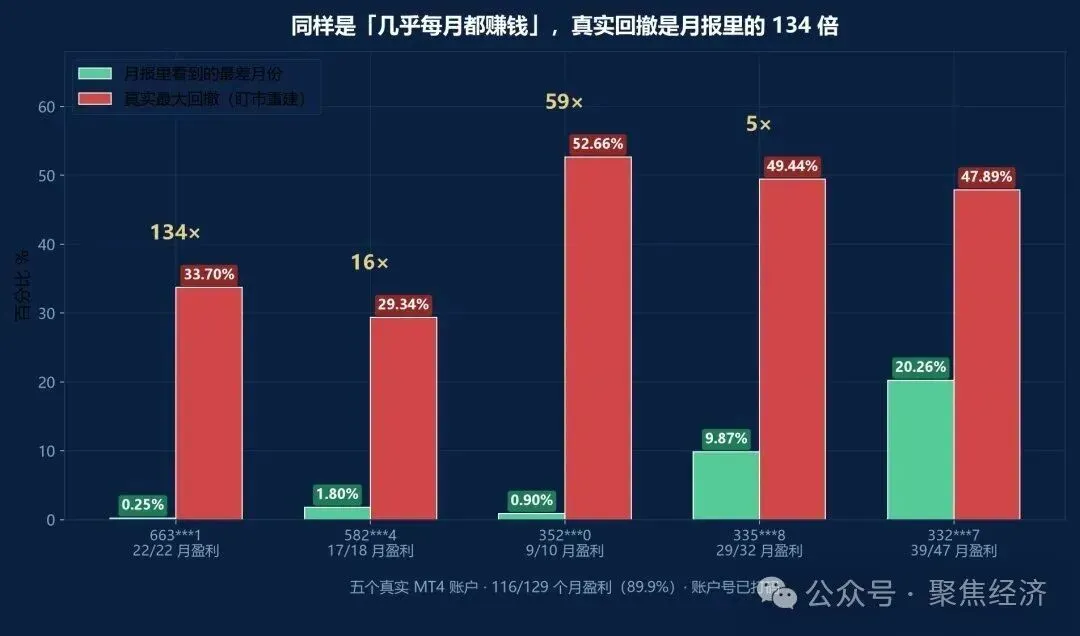
同样是"几乎每月都赚钱",真实回撤是月报里的 134 倍
663***1 那个账户,22 个月一个月没亏过,月报最差月份只有 -0.25%。而它真实扛过 -33.70% 的回撤,谷底那一瞬间浮亏 -25,300 美元。
你盯着月报,看到的是"这个账户真稳"。
我们把它拉成盯市曲线,你看到的是另一回事:从 +77,407 的净值峰值,一路跌到 51,322,中间挂了 13 笔仓位,整整 14912 分钟。
这就是月度报表的代价——它把最痛的那一段,压缩成了一个不起眼的 -0.25%。
二、浮亏最大的那一刻,到底发生了什么
知道回撤多少只是开始。真正要命的是归因:这刀是怎么挨的。
因为同样是 -30% 的回撤,可能是三种完全不同的故事:
- 扛单
——方向对了但没设止损,浮亏一路扩大 - 加仓
——浮亏扩大后继续补仓,成本被摊薄,杠杆同步放大 - 重大行情
——单边行情把任何策略都打穿
这三种对应的处理方式完全相反。搞错归因,等于用错药。
拿 335***8 那个账户的 -49.44% 回撤段做解剖。这是我们逐笔还原出来的现场:
2024 年 8 月 5 日 13:33,净值见顶 50,740。
两小时后,15:31,净值砸到 25,654。
118 分钟,-25,092 美元浮亏,谷底那一刻 48 笔持仓同时挂着
这整个回撤段里一共成交了 58 笔。我们把它们全部调出来,按开仓价排序:
开仓价 方向 手数 该笔最大浮亏 最终盈亏 4950.29 buy 0.5 -2,109 -862 4948.66 buy 0.5 -2,027 -806 4947.57 buy 0.5 -1,973 -726 4939.52 buy 0.5 -1,570 -351 4939.09 buy 0.5 -1,549 -338...4908.09 buy 0.5 ......
全部是 buy。全部是加仓。开仓价从 4950 一路往下排到 4908。
这就是教科书级别的扛单 + 逆势加仓:价格越跌越买,仓位越滚越大,单笔浮亏从 -2,109 一路叠上去(其中最深的一笔单独就浮亏 -7,228)。
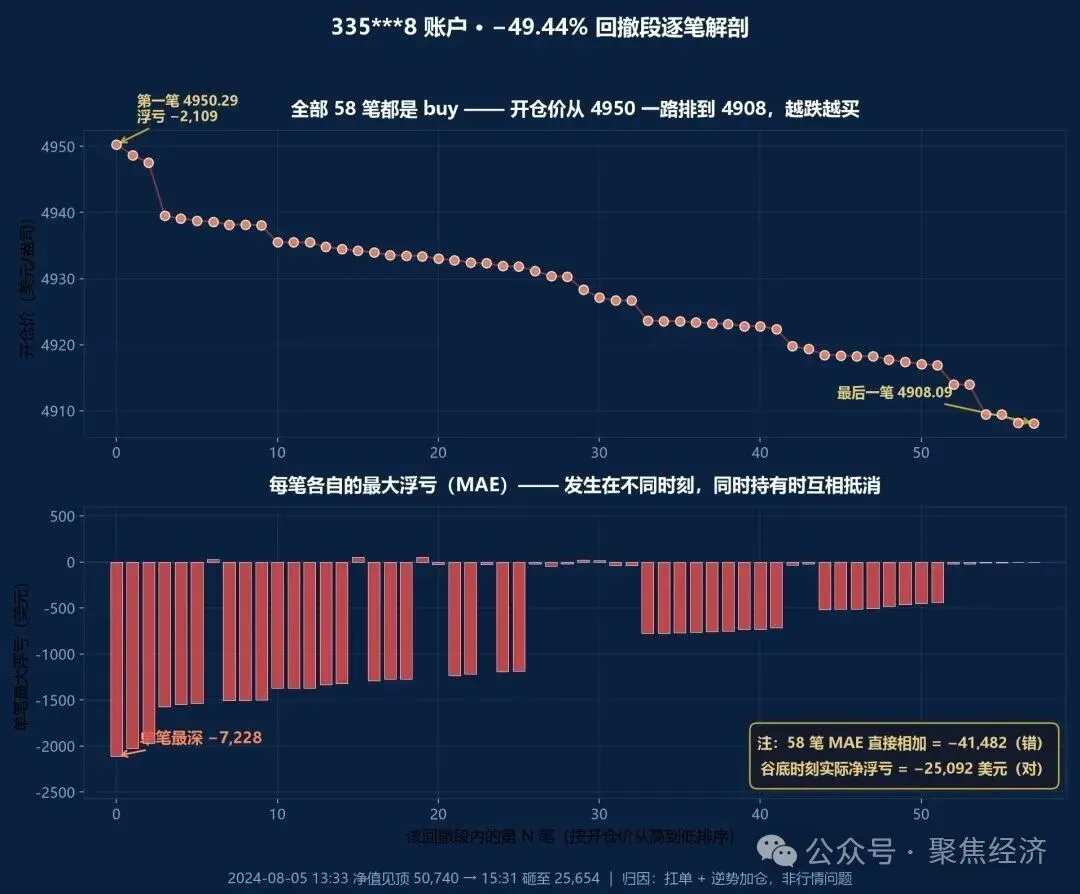
上:58 笔开仓价一路向下 下:每笔各自的最大浮亏(MAE)
这里有个特别容易搞混的地方,我们把它讲清楚:
如果把这 58 笔的"各自最大浮亏"直接相加,会得到 -41,482。但这个数是错的——每一笔的最大浮亏发生在各自不同的时刻,同时持有时它们会互相抵消掉一部分。
谷底那一瞬间的真实净浮亏是 -25,092 美元,和"峰值净值 50,740 → 谷底净值 25,654"的落差分毫不差。
我们把两个口径都放进报告,就是不想让你再被这种数字绕进去。
顺带看一眼这个账户的策略画像:
总交易 123,123 笔 加仓笔数占比 99.9% —— 几乎每一笔都是在加仓 单个持仓篮子最深 1,394 层 胜率 58.9%
12 万笔交易、99.9% 是加仓、1394 层持仓——这些数字,你在 MT4 的月报上一行都看不到。
但这里有个反直觉的发现,值得单独说
看完图你可能会以为"层数越深、回撤越大"。数据不支持这个简单结论。
| -29.34% | ||||
| 57.1% | ||||
| 1,394 | ||||
| 仅 5 | -52.66% |
五个账户各自的加仓规则 —— 582***4 马丁加仓 + 价格网格步进 | 663***1 多信号并发 | 352***0 定时每 15 分钟加仓 + 挂单止损 | 332***7 多品种并发 | 335***8 高频剥头皮
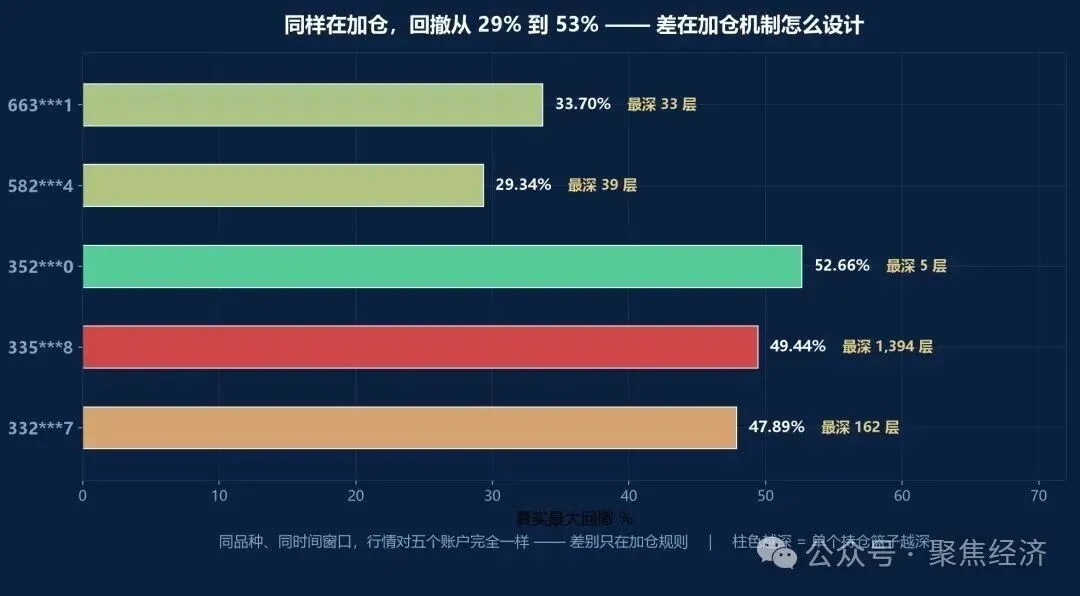
柱色越深 = 单个持仓篮子越深
层数最深的 335***8 回撤 49.44%,而层数只有 5 层的 352***0 回撤却是最高的 52.66%。
为什么?看 352***0 的止损设置就明白了:它做的是固定 47.58 美元的挂单止损,而加仓步进只有 4.82 美元。金价一波单边走下来,止损被反复触发又反复重挂,每一次都在同一个位置再亏一次——它的风险不在于加得深,而在于止损被固定在一个跑不掉的地方。
而 582***4 虽然是马丁加仓,但用了价格网格步进,网格会跟着价格往下走,止损位也跟着下移。
这就是为什么归因必须做逐笔还原。
"他扛单了"和"他的止损被固定住了"是两个完全不同的诊断,药也完全不同。
光看最大回撤这个数字,你只能知道疼,不知道病在哪。
三、我们能给你什么
我们不是给你算几个数就完事。完整的研究报告包含五层:
第一层 · 盯市净值曲线
不是收盘净值,是按当时持仓浮盈亏逐笔盯出来的净值。这条曲线才是账户真实的风险刻度——MT4 官方统计里有,但绝大多数人没去看。
第二层 · 最大回撤与最深浮亏
两个口径分开给,不混用:最大回撤(峰值到谷底,百分比 + 金额)与最深浮亏(单笔 + 全账户谷底瞬间)。我们复盘时发现一个关键点:很多人算出的回撤和实际差了 18 个百分点,因为用的是"最深浮亏百分比"而不是"最大百分比回撤"——这两个数根本不是一回事,混用会让风险评估直接失真。
第三层 · 逐笔归因
每一段大回撤,都还原到:精确时间戳(峰值几点、谷底几点、中间多久)、当时的持仓明细(多少笔、各多少手、什么方向)、每一笔的开仓价与持仓时长,以及归因判定:扛单 / 加仓 / 止损机制 / 行情。
第四层 · 策略解剖
自动识别并逐笔验证:加仓占比、逆势加仓比例、单篮最深层数、网格步进距离、止盈止损距离、持仓时长、并发持仓峰值、是否几乎无硬止损。
第五层 · 横向对比
和同类策略、其它账户放在一起看。你的 -30% 到底是行业常态还是自己挖的坑,答案立刻清楚。
交付形式:一份可交互的 HTML 报告 + 全部图表 + 完整指标数据表(82 列)+ 移动端可读版本。你不需要装任何软件,打开就能看,也能自己往下翻。
四、这份报告能替你回答什么
写下来这五个问题,每个都来自真实复盘中反复被问到的:
- 我的账户历史上最痛的那一次是什么时候?当时到底发生了什么?
- 我这是扛单亏的,还是被行情打的?
- 我的加仓机制现在是安全的吗?单篮最深多少层了?
- 我的真实最大回撤是多少?如果再来一次我还扛得住吗?
- 同策略的别人能做到什么程度?我的差距在哪?
第 4 个问题尤其关键。月报上的数字不能用来判断"扛不扛得住"——只有真实回撤能。一个 -0.25% 的最差月份,和一个 -33.70% 的真实回撤,是两种完全不同的账户。
五、怎么开始
把账号发给我们就行。
需要的只有 MT4 导出的历史成交记录(含开平仓时间、价格、手数、方向),不用整理格式。
我们会在拿到数据后先做一次免费的基础扫描,直接告诉你:
你的真实最大回撤是多少 你最深的那次浮亏发生在什么时候 初步判断是扛单、加仓还是行情
扫完再决定要不要做完整报告。基础扫描不收费,也不绑定。
如果你看完基础结果觉得有用,我们再出完整研究报告——包括盯市净值曲线、逐笔归因、策略解剖、横向对比,全部图表和数据表。
我们复盘过很多账户,最常见的一句话是:
"我以为我早就回本了,现在才知道中途差点爆掉。"
盈利账户和活下来的账户,差别往往不在收益率,在回撤。
而回撤这件事,你的交易记录里没有,得靠盯市重建。
把你的账号发过来,我们把它拆开给你看
先做一次免费基础扫描:真实最大回撤、最深浮亏时间点、初步归因
不收费 · 不绑定 · 看完再决定
获取研究报告
本文数据来源于真实 MT4 账户复盘,账户号与持有者信息已做打码处理。文中所有回撤、浮亏、加仓指标均来自逐笔原始成交记录重建,非估算值。
风险提示:历史回撤不代表未来表现。回测与复盘结果不构成投资建议,据此操作风险自担。
聚焦学院 · FOCUS ACADEMY