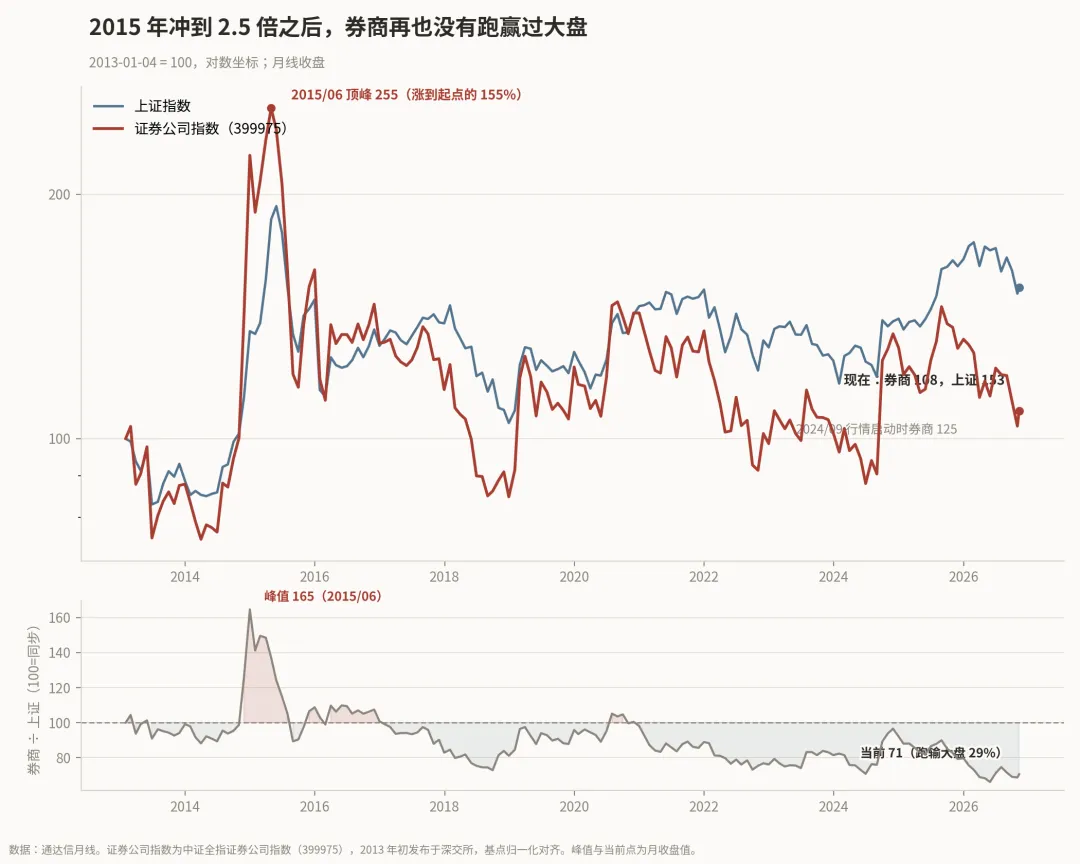
券商估值分析:贵了还是便宜了?按照历史经验,券商是牛市旗手,因为牛市来了,成交额放大,融资需求增多,券商业绩就会快速增长,股价也就水涨船高;还有一种说法,牛市散户不知道买什么的话,就买券商。但券商在这波牛市,明显走出了和历史上其他牛市不一样的走势。我们可以从上图看到,主要的分歧是从26年开始的,26年大盘进一步创新高的时候,券商实际在大幅下跌。一、现在券商到底贵不贵?
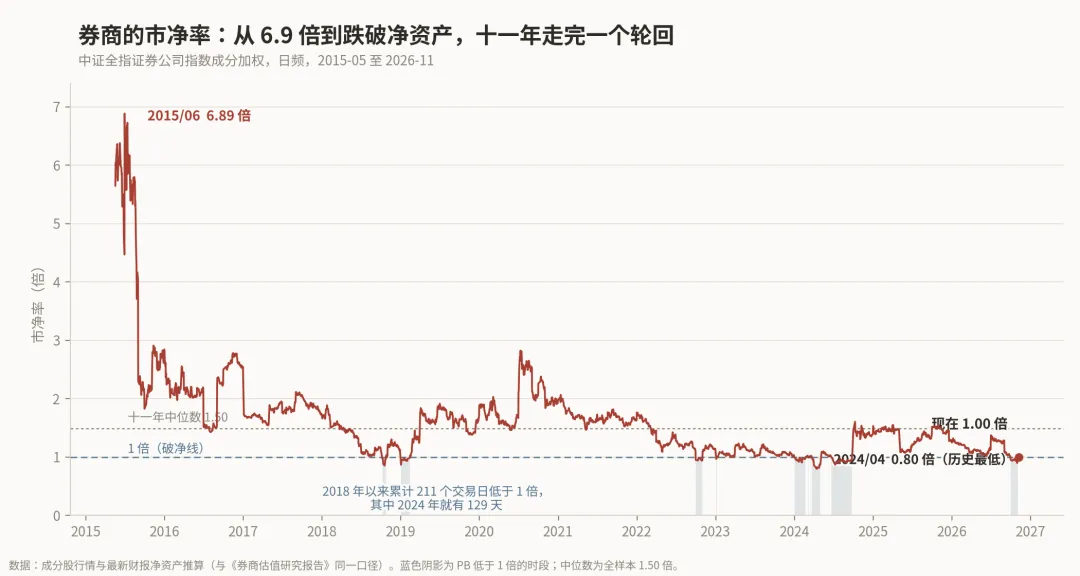
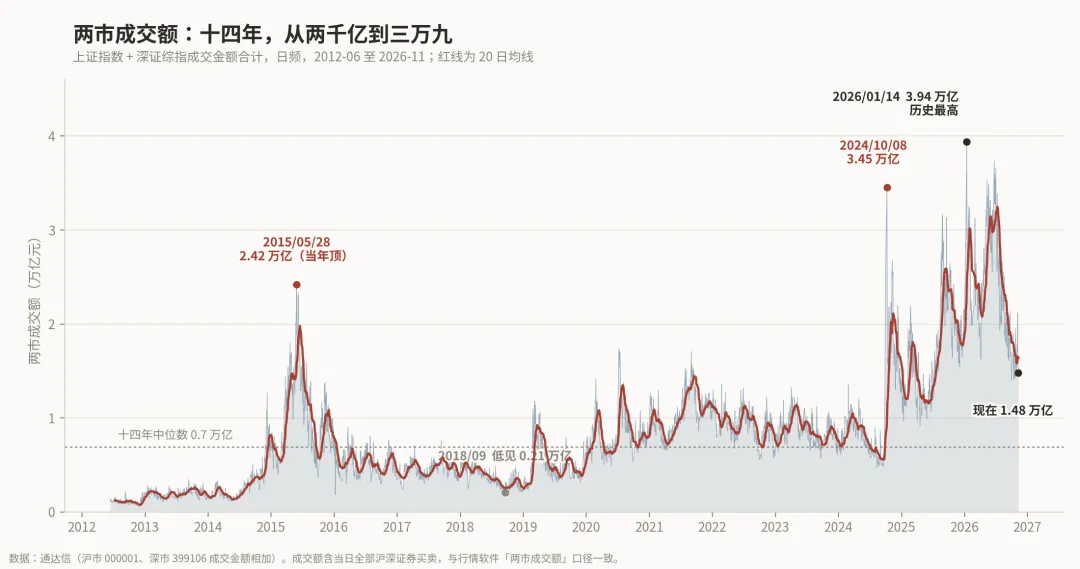
显然不属于贵的区间,历史上大部分时间都高于当前的PB。而你说当前牛市完全结束了吗?也没有,最近一段时间在缩量的情况下也能维持在1.5万亿成交额以上,放量的情况下能去到2万亿。相比起24年924行情启动前的几千亿,显然好太多了,而当时的PB也在1以上,当时整个股市的信心也极差,仍然不影响券商的估值水平。可以看到,历史成交额趋势也是在波动上涨的,24年924启动以来,成交额的下限已经抬升到1.5万亿了。所以,单纯从PB估值角度来看,券商一定是不贵的,甚至在极便宜的区间。二、券商的赚钱能力有变化吗?
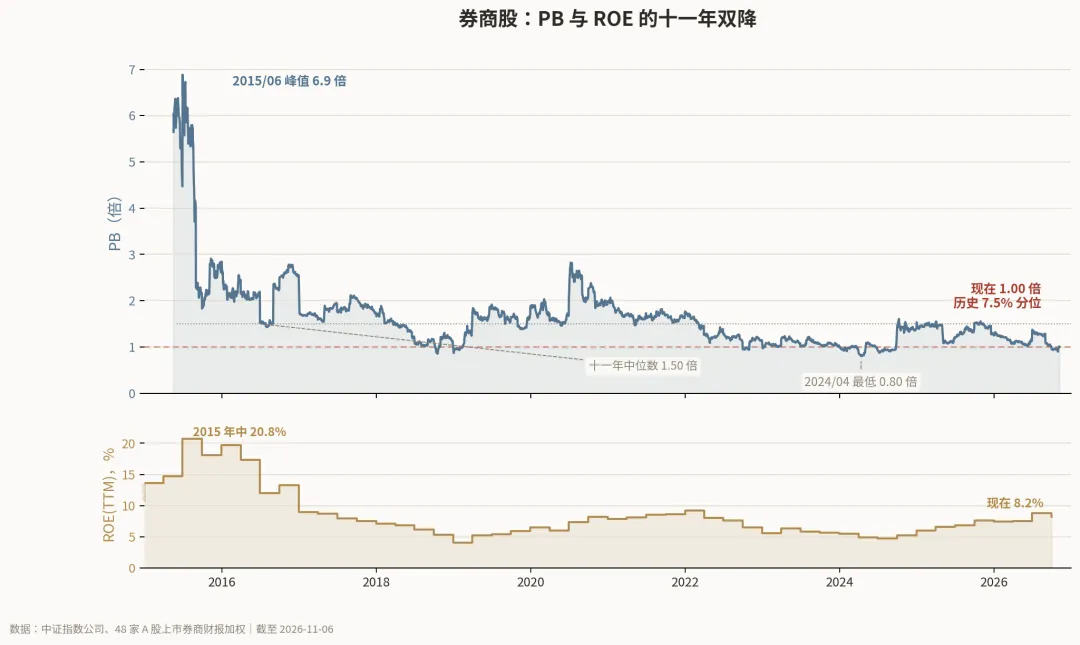
我们知道,券商的收入跟市场成交量高度相关,这波牛市成交额远远高于2015年,为什么PB始终在1~1.5之间徘徊?这里需要引入一个ROE(净资产收益率)的概念,即一家公司每有1元净资产,能赚到多少钱,反映的是这家公司净资产撬动收入的能力。通过上图我们可以看到,券商股的ROE从2015年以来,整体呈下降态势,从15年的20.8%下降到了今年的8.2%。这背后是什么原因导致的?我让AI整理了一下,我翻译成人话:- 轻资产业务萎缩:经纪、投行、资管,不占资本、利润率高的这部分轻资产业务持续萎缩。以经纪业务为例,理论上成交额放大,经纪业务(也就是交易手续费、融资融券)收入越高,但在政策鼓励投资股票、47家券商内卷费率的大背景下,双边费率从万分之 8.5 跌到 2.9,量涨价跌,收入还是负的。这种同质化竞争的结果就是价格战式的内卷;
- 重资产低回报:券商自营金融投资占比从32%提升到45%,但他们主要配置到了债券、高股息等回报相对偏低的资产上,投资回报却只有2~5%的年化;
- 再融资摊薄:分母(净资产)被放大。简单讲就是,券商在整体向2中提到的重资产投资业务转型,导致轻资产业务推进时可能遇到资本金不够的情况,他们就会向市场借钱(再融资:如定增、配股、发债),导致净资产持续膨胀,且快于净利润的增长。
所以我们可以得出结论,券商在严重的内卷的情况下,原本能贡献高毛利的轻资产经纪等业务回报率大幅下滑,赚钱能力确实在下滑。三、未来预期是怎样的?
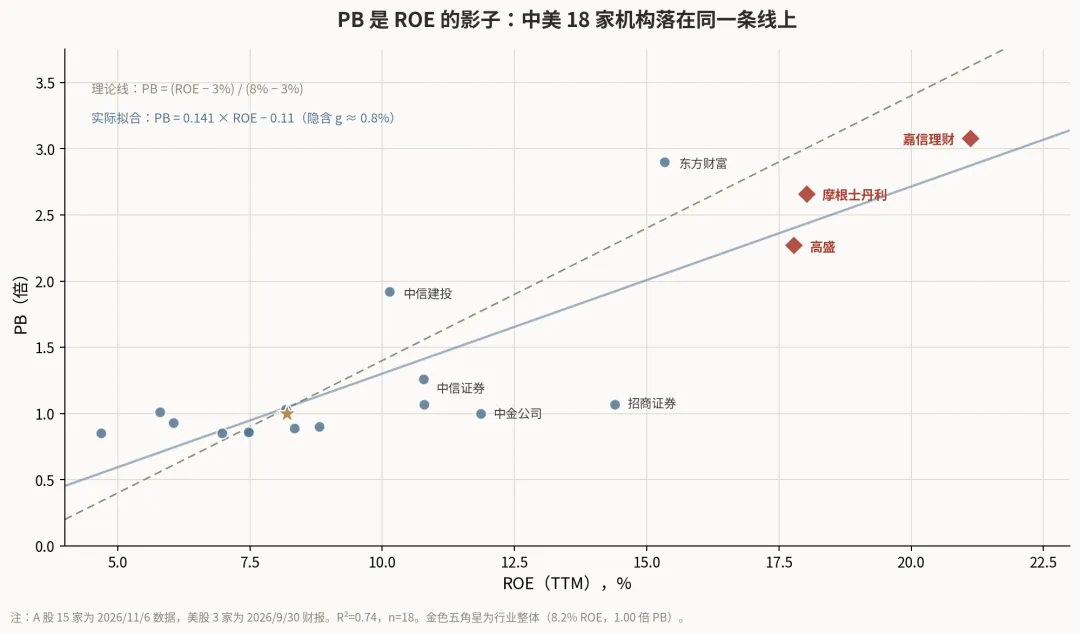
要回答这个问题,本质上在回答券商净资产收益率能否修复,我们可以看下图:其实PB和ROE(净资产收益率)之间存在极高的相关性,当ROE越高时,市场越愿意给高估值(高PB),本质上是因为这家机构赚钱能力强,有溢价。所以当前券商在1倍PB附近徘徊,本质上是对他们低ROE的合理定价,整体价格属于合理区间。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递