研报速递
重庆光伏834小时与机制电价贴顶的账本
编制时间:2026年11月9日
数据截止:2026年10月(电力市场与现货运行数据)/ 2025—2026年度(机制电价竞价)
数据层级: 官方文件 ·L2多方交叉验证 · 行业披露待核实
覆盖赛道:光伏 · 独立储能 · 风电 · 零碳园区 / 绿电直连 / 算电融合 · 抽水蓄能 / 氢能
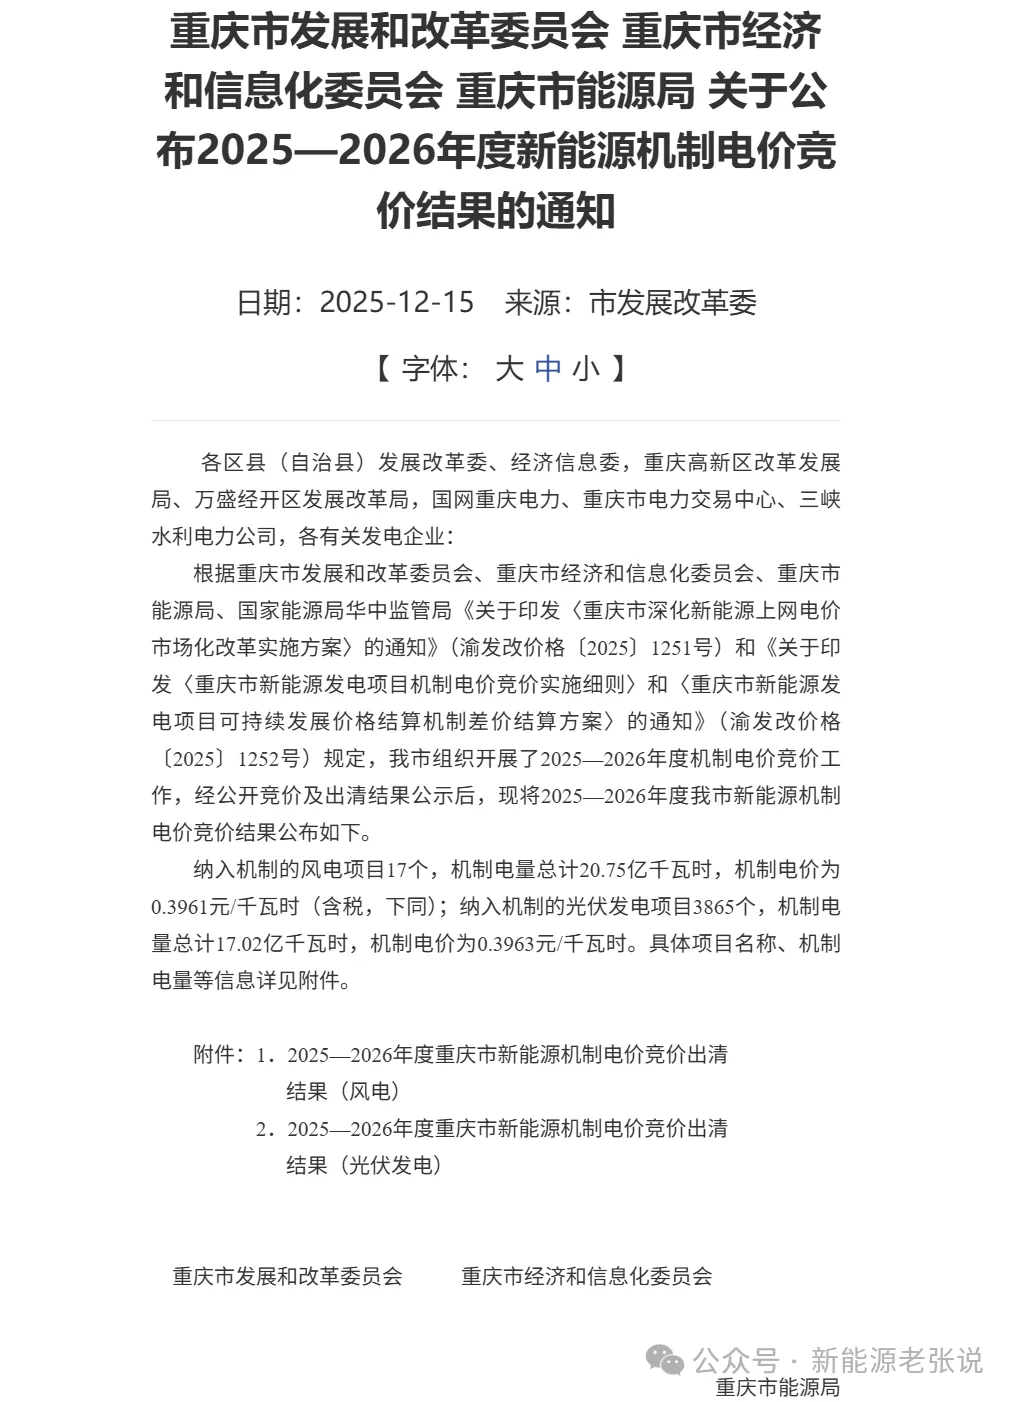
图:重庆市发展和改革委员会《关于公布2025—2026年度新能源机制电价竞价结果的通知》页面(实拍,2025-12-15发布)
执行摘要
2025—2026年度机制电价竞价结果(重庆市发展和改革委员会2025年12月15日公布):风电17个项目出清价0.3961元/kWh、光伏3865个项目出清价0.3963元/kWh,双双贴近0.3964元/kWh的竞价上限,与当地燃煤基准价基本持平;
代价是新能源装机占比仍只有23%左右(风光1039万千瓦/电力总装机突破4300万千瓦,2026年8月国网重庆电力口径),且已成交最大外购电力1187万千瓦、约占电网最大负荷的37%——重庆用外电把自己的消纳空间让给了本地新能源。
其三,电力现货市场连续结算(2025年11月1日启动,至2026年11月1日满一周年)。
发改价格〔2026〕114号把电网侧独立新型储能纳入容量电价机制,以当地煤电容量电价为基准、按顶峰能力折算——重庆煤电容量电价2024—2025年为165元/kW·年(渝发改价格〔2023〕1506号,回收比例约50%),是全国执行50%比例的省份。
一市场总览
1.1 装机与规模
📌 关键判断
截至2026年6月底,重庆电力交易平台注册市场成员总计12537家:电网企业1家、发电企业60家、售电公司240家、电力用户12224家、储能企业12家——12224家用户对60家发电的结构说明重庆市场是典型的"用户侧深水池",零售传导链条完整,售电公司240家提供了足够的中间层。
1.2 电力市场与价格体系
🔴 机制账本要分开记:官方公示的出清价(风电0.3961元/kWh、光伏0.3963元/kWh)是收益测算的唯一基准值;竞价上限0.3964元/kWh与下限0.2元/kWh只用于敏感性分析的两端。
重庆电力现货市场于2025年11月1日启动连续结算试运行,至2026年11月1日满一周年,由重庆市经济和信息化委员会印发《重庆电力现货市场连续结算试运行工作方案》,华中能源监管局会同市级部门印发《重庆电力现货交易实施细则(V2.0)》《重庆电力市场结算实施细则(V2.0)》《重庆电力现货市场风险防控实施细则(V1.0)》。
现货:日前均价0.3767元/kWh;
🔴 过渡性收益不可计入全生命周期模型:重庆现货仍处连续结算试运行,现货价差、调频里程价均未固化;容量电价、现货价差、中长期合同价是三本独立账,任何把三者叠加后算出的"综合IRR"都要先做机制重叠排查。
按《重庆电力中长期交易实施细则》(华中监能市场规〔2026〕34号),市场按年度、月度(多月)、D-2日等周期组织交易,2026年年度双边分两场、中间穿插年度集中竞价;
国家发改委、国家能源局《关于建立煤电容量电价机制的通知》(发改价格〔2023〕1501号)确立全国统一框架:煤电机组固定成本330元/kW·年,2024—2025年多数省份按30%左右回收,河南、湖南、重庆、四川、青海、云南、广西等按50%左右执行。
重庆执行值165元/kW·年对应50%回收比例。
1.3 地理空间资源分布
测算口径提示如下:机制电价竞价公式采用的"年度发电利用小时数"为全市该类型电源2022—2024年平均值——风电2112小时、光伏834小时,厂用电率风电0.8%、光伏1.3%(渝发改等三部门2025年10月29日竞价工作通知)。
1.4 碳资产收益潜力(CCER)
1.5 竞合格局
1.6 政策环境总览
二价值分级画像
研判口径:光伏834小时把集中式光伏的账压得很薄,但525万千瓦分布式光伏照样跑通了——因为自发自用替代的是0.76元/kWh量级的终端电价,收益是负荷的函数而非资源的函数;
三赛道拆解
赛道顺序:零碳园区+绿电直连+算电融合 → 独立储能 → 光伏 → 风电 → 抽水蓄能/氢能
🟢 赛道一:零碳园区 + 绿电直连 + 算电融合
国家层面,发改能源〔2025〕650号《关于有序推动绿电直连发展有关事项的通知》确立单用户直连框架,发改能源〔2026〕688号《关于有序推动多用户绿电直连发展有关事项的通知》把工业园区、零碳园区、增量配电网的全部或部分负荷纳入,并优先支持算力设施、绿色氢氨醇等新兴产业开展直连。
量化条款是硬约束:并网型项目按"以荷定源"原则建设,支持"整体自发自用为主、余电上网为辅",项目新能源年自发自用电量占总可用发电量的比例不低于60%、占总用电量的比例不低于30%,2030年起自用比例不低于35%;
第一块负荷是出口制造业:2026年重庆绿电交易电量38亿千瓦时、绿证突破120万张,覆盖汽车制造、电子设备制造等600多家重点企业,8月28日国网重庆电力作为国家电网首批试点单位开展重庆首次小时级绿电交易,8家用户与2家发电企业成交2000万千瓦时——小时级溯源把绿电的"碳含量"做成了可审计的凭证,直接对接欧盟CBAM与供应链低碳准入要求,参与首单交易的企业公开表述包括"应对欧盟CBAM出口碳规则""满足下游电池企业供应链低碳准入"。
资源杠杆测算:业主侧收益按"直连电价低于目录购电价"的价差实现——假设直连结算价0.50元/kWh、对应终端购电参考0.76元/kWh量级,业主年省电费约390万元(1500万千瓦时×0.26元),投资方在电量价差中分成后IRR约6%—9%(假设显式列出:自用比例30%—40%、负荷连续性达园区的两班制生产、直连结算价0.45—0.55元/kWh区间、弃电率≤5%)。
IRR:按项目一事一议;
敏感性:最敏感变量是负荷自用比例(低于30%即政策不达标,收益模型整体失效);
策略:
①(最优先)绑定出口型制造业主做存量负荷直连——汽车、电子、新材料企业的屋顶与购电需求同时存在,绿电消费从可选项变责任项的趋势给了谈判筹码;
②以算力设施为锚布局算电融合——1.4万P算力规模与"疆算入渝"工程叠加,数据中心负荷连续、体量大,是688号文优先支持的直连对象;
③园区级多用户直连在两江新区、九龙新城两个国家级载体先行——园区统一组织可摊薄专线与储能成本,且零碳园区考核本身要求绿电消费比例。
📜 发改能源〔2025〕650号:单用户绿电直连框架,重庆试点项目的上位依据。
📜 发改能源〔2026〕688号:多用户直连扩围,工业园区、零碳园区、增量配电网负荷纳入,优先支持算力与氢氨醇。
📜 渝发改能源〔2026〕642号:重庆承接文号,明确自用60%/用电30%/上网20%三条量化红线、30千米线路约束与弃电自担原则。
🔵 赛道二:独立储能
此外2026年1月1日起重庆不再人为规定分时电价水平和时段(华中监能市场规〔2026〕34号),工商业峰谷价差从"行政定价"转为"市场形成",用户侧储能的套利模型同步切换——区级补贴成为过渡期缓冲垫,如铜梁区对用户侧储能按上一自然年实际放电量给予项目投资方0.5元/kWh补贴、连续三年(电源侧配储10%/2小时及以上及电网侧独立储能按新型储能设备投资额5%补贴、连续四年),两项补贴金额累计不超过1000万元。
独立储能的电价传导也已量化:重庆代理购电价格信息表显示,2026年11月煤电容量电费折合度电水平0.0287元/kWh、天然气发电容量电费0.0208元/kWh、新能源可持续发展价格结算机制差价结算费用折价—0.0063元/kWh——容量电价与机制差价这两笔账都已经进了系统运行费、由工商业用户分摊,机制的"钱从哪来"在重庆是清楚的,独立储能容量电价落地只是把同一笔系统运行费的分配名单扩一行。
收益测算:年收入构成:现货与调频套利约1200—1680万元(200,000 kWh×300次×0.20—0.28元);
IRR:基准情形(容量电价按情景值兑现)约5%—8%;
敏感性:省级容量电价细则出台时点 > 现货价差与捕捉率(行政分时取消后价差由市场形成、波动加大)> 循环次数与可用率考核。
策略:
①(最优先)按4小时长时路径申报进清单——114号文按放电时长折算顶峰能力,长时储能的折算比例上限更高,且重庆晚峰保供压力大(2026年最高负荷3140万千瓦、三次刷新纪录),4小时方案在调度优先级上有天然优势;
②现货与调频二选一的规则下,先用调频市场验证收益、锁定基准现金流,再在现货价差扩大的月份切换;
③绑定铜梁装备产能做EPC价格套利——本地化采购降低造价1.0元/Wh的达成概率,造价每降0.05元/Wh,100MW/200MWh项目回收期缩短约0.4年。
📜 发改价格〔2026〕114号:电网侧独立新型储能容量电价机制;
📜 渝发改价格〔2023〕1506号:重庆煤电容量电价165元/kW·年(2024—2025年,含税),独立储能容量电价的折算基准。
📜 华中监能市场规〔2026〕34号:2026年1月1日起不再人为规定分时电价水平和时段,储能套利模型切换至市场化分时。
🟠 赛道三:光伏(集中式 + 工商业分布式)
出清价0.3963元/kWh、12年执行期、单项目申报上限90%——这套参数对分布式和集中式一视同仁,但分布式的真实收益锚在用户侧:2026年8月国网重庆代理购电价表中,两部制1—10千伏工商业非分时电度电价0.7617元/kWh,分时口径下高峰1.1451元/kWh、尖峰1.3495元/kWh、低谷0.3656元/kWh(工业分时浮动比例高峰上浮60%、低谷下浮62%、尖峰在高峰基础上再上浮20%)。
收益测算:综合结算价=0.7×0.7617+0.3×0.3963=0.6521元/kWh;
策略:
①(最优先)高载能/园区负荷绑定做自发自用——重庆0.76元/kWh量级的终端电价是光伏收益的护城河,谁的屋顶下面有连续负荷,谁的项目就是好项目;
②出口型企业叠加绿电需求——38亿千瓦时绿电交易与小时级溯源绿电给了分布式项目第二条收益曲线(绿电溢价),汽车、电子供应链企业是首选客户;
③配储平移出力——用户侧储能把午间发电平移到晚高峰自用,重庆晚峰尖峰1.35元/kWh量级的参考价差为"光伏+储能"组合提供了套利空间,区级补贴(如铜梁0.5元/kWh放电补贴)进一步压短回收期。
📜 渝能源电〔2025〕56号 / 国能发新能规〔2025〕7号:重庆分布式光伏细则与国家《分布式光伏发电开发建设管理办法》,明确最低自发自用比例与备案口径。
📜 渝发改价格〔2025〕1252号:机制电价竞价细则,光伏出清0.3963元/kWh、12年执行期、单项目上限90%。
📜 发改能源〔2025〕136号:新能源全面入市,2026年1月1日起重庆新能源上网电量全部进入市场。
🟢 赛道四:风电
收益测算:100MW陆上风电标准方案,显式假设:利用小时2112小时(官方口径)、造价5.8元/W、机制电量占比90%、综合结算价0.3955元/kWh(机制90%×0.3961+现货10%×0.3887)。
IRR:基准情形约7%—9%;
策略:
①(最优先)消纳友好区优选——渝东南、渝东北已投产风电片区周边的风资源补点,利用既有送出通道余量,规避新建线路的核准与投资周期;
②风储一体化——新能源项目按联合方式运行、具备条件可转独立储能参与现货,配置10%—20%/2小时储能可平滑出力曲线并预留转型通道;
③锚定高机制电量比例申报——单项目上限90%,在2112小时基数下每1%的机制电量比例对应约21万千瓦时的保价电量。
📜 渝发改价格〔2025〕1252号:风电出清0.3961元/kWh、17个项目、20.75亿千瓦时机制电量、12年执行期。
📜 发改能源〔2025〕136号:新能源全面入市框架。
🟠 赛道五:抽水蓄能 / 氢能
收益测算:氢能当前无可测算的上网电价模型——绿氢成本(电解槽+绿电电价决定)与终端用氢价(目标25元/千克以下)之间仍有成本倒挂区间,须明说"不作报价",示范项目的收益模型依赖试点期财政与政策支持。
策略:
①(最优先)EPC/设备/运维切入抽蓄——三座在建电站的设备采购与运维外包是市场化企业可竞争的环节,本地化配套(重庆装备制造业基础)是投标加分项;
②氢走廊节点布局加氢与运氢资产——13座试点城市的协同给了氢源保障,重庆端的加氢站从12座增至71座的规划缺口是装备与运营机会;
③绿电直连细则落地后评估"绿氢+直连"组合——688号文优先支持绿色氢氨醇直连,若渝东北风光资源与制氢负荷绑定,绿氢成本可压至可交易区间。
📜 云阳建全抽水蓄能电站核准:120万千瓦、动态投资约91亿元、2027年首台机组投产(国家"十四五"规划重点开工项目)。
📜 国家能源局《抽水蓄能中长期发展规划(2021—2035)》:两部制定价政府兜底。
四政策拐点
五关键研判
出清价贴顶不是收益好的证据,是额度用不满的证据。光伏26亿千瓦时机制电量只出清17.02亿千瓦时,34.5%的配额悬空;风电8.2%的缺口健康得多。很多解读把0.3963元/kWh贴着0.3964元/kWh上限成交说成"重庆新能源收益全国领先",这是把现象当成了原因——真实机制是:重庆给的光伏配额(26亿千瓦时)相对申报意愿过剩,出清价自然贴顶(报价越低越优先出清,但申报量没把价格压下去),而申报量不足的原因是834小时的资源底数让一批集中式项目自己算不过账、放弃了申报。重庆是全国少见的"配额过剩、申报不足"省份,这与配额紧张省份"全员顶格申报、价格杀向下限"的形态完全不同。对投资者的含义:在重庆拿机制电价不难,难的是让项目在12年里每年发够电。
消纳100%是负荷结构和外电给的,不是可以永续的资产。重庆风电、光伏利用率双双100%(2025年,电力行业规划研究与监测预警中心),但同一时期风光装机占比只有约23%、外购电力最高1187万千瓦约占最大负荷的37%。全额消纳的支撑条件是"新能源占比仍低+外电补位+抽蓄储能调节",三个条件都在变化:风光装机2026年前8个月就增长了17%,外电入渝能力1900万千瓦已接近规划天花板,一旦午间光伏大发与外电高峰叠加,现货午间价格中枢将先于弃风弃光数据反映压力。2026年上半年实时现货均价0.388元/kWh较中长期低10.31%已经是第一个信号。研判:重庆的消纳满分还能维持两到三年,但把"100%利用率"当作长期参数写进IRR模型是危险的,敏感性分析必须给利用率85%情形留出位置。
行政分时退出对储能不是利好,是把收益从"租来的确定性"换成"搏来的波动性"。2026年1月1日前,重庆工商业分时电价由政府核定(高峰上浮60%、低谷下浮62%、尖峰再上浮20%),用户侧储能的峰谷价差是写进电价表的;之后价差由市场形成,现货实时均价较中长期低10.31%意味着套利空间整体收窄,且逐日波动。这个变化让114号文的容量电价从"锦上添花"变成"必需品"——没有容量电价打底的重庆储能项目,等于把全部收益押在一个波动加大、中枢下移的市场上。研判:省级清单出台前,重庆独立储能项目的合理动作是"长时化+清单优先",2小时方案在没有容量电价的过渡期里IRR很难站上6%。
834小时不等于低价值:重庆分布式的收益函数里,负荷是自变量、资源是常数。同样是光伏,全额上网每千瓦年收益约330元(0.3963×834),自用比例70%每千瓦年收益约544元(综合结算价0.6521×834),差异63%全部来自那0.37元/kWh的自用替代价差。重庆525万千瓦分布式光伏能超过风光装机一半,靠的正是主城都市区的工业负荷密度。研判:在重庆评价光伏项目,先看屋顶下面的负荷曲线,再看组件参数——这个优先级与西北资源大省完全相反,把外省的"资源为王"模板套在重庆会系统性高估集中式、低估分布式。
风电是重庆发电侧被低估的品种,2112小时是官方文件亲手写下的。风电与光伏出清价只差0.0002元/kWh,利用小时却是2.53倍,意味着同等装机、同等机制电价下风电的年电量收益是光伏的约2.5倍。但风电装机只有约370万千瓦(推算口径),远低于光伏,原因在地形:重庆的山地风资源分散、单体规模小、施工成本高,没有大规模连片开发的条件。研判:重庆风电的正确打开方式不是拼大基地,而是"消纳友好区补点+分散式驭风行动+风储一体化",单项目50—100MW、依托既有通道的项目是现金流质量最高的形态。
六未来展望
其一,现货市场转入正式运行:重庆官方表述为"稳步推进现货市场按程序转入正式运行",2026年11月连续结算满一年、已具备常态化运营能力,正式运行后现货限价体系(0—1500元/MWh、二级限值555元/MWh)预计延续,价格中枢与波动率是所有收益模型的公共输入。
核心风险:
① 现货价格中枢下移压缩机制电量外的收益——实时均价已较中长期低10.31%,若午间低价时段延长,机制电量外的10%电量与2028年后新投产的完全市场化电量将首当其冲;
② 分布式占比过半后的午间负荷倒挂——525万千瓦分布式光伏的发电高峰与工业负荷高峰错位,市场分时形成后午间价格走低会同时压制余电上网收益与新增分布式的投资意愿;
③ 容量电价细则延后——114号文省级清单若拖到2027年下半年之后,过渡期内投运的独立储能项目将以纯现货模型结算,IRR下行1—2个百分点;
④ 绿电直连弃电风险兑现——642号文把弃电责任压给投资主体,负荷波动大的园区若储能配置不足,项目实际利用率可能显著低于测算值。
机会窗口:
① 出口制造企业的绿电刚需——38亿千瓦时绿电交易、120万张绿证、小时级溯源首单,重庆外向型企业的绿电消费正在制度化,绿电溢价与直连购电协议的谈判空间打开;
致力于成为国内资深的新能源政策解读、市场分析、项目投资综合服务平台
新能源老张说 数据来源:重庆省发改委/能源局、国网/南网、行业协会公开信息、企业公告
本文仅供参考,不构成投资建议。数据经人工核实与交叉核校。
点赞
在看
转发
支持我们持续输出省份深度调研。
☕ 如果这份报告对您有价值
欢迎「赞赏」支持我们持续产出,打赏请点「喜欢作者」。
打赏之后,我们将PPT 版(解读版91页)赠送给您 ✉️(在公众号里回复「PPT」即可收到)。
下期山东新能源市场调研报告将于11月16日发布