研报速递
金融市场研究 / PD-WEEKLY BRIEF
银行间市场
运行情况与商业银行经营影响
2026 年 11 月 2 日 — 11 月 6 日 / 第 01 期
核心判断 公开市场净回笼与资金利率下行并存;同业融资成本回落,但银行新增资产收益率压力加大。
观察对象:人民币银行间资金市场|央行流动性操作|同业存单|利率债|外汇及银行资产负债管理
数据截至:2026 年 11 月 6 日 · 发布日期:2026 年 11 月 8 日
00 核心观点与市场速览
EXECUTIVE SUMMARY
| 一周核心结论周度公开市场净回笼 17,230 亿元(含 3 个月期买断式逆回购净到期 2,000 亿元),但 DR007 较前周末下降 4.48BP;10 年期国债中债估值收益率下行 6.32BP,1 年期国股大行同业存单二级参考收益率下行 3.75BP。市场利率同步下移,对银行呈现“融资端减负、资产端收益承压”的双重影响。 |
关键指标|周度变化
| 指标 | 10 月 30 日 | 11 月 6 日 | 周度变动 |
| DR001 | 1.2890% | 1.2886% | −0.04BP |
| DR007 | 1.3898% | 1.3450% | −4.48BP |
| R007 | 1.4324% | 1.3896% | −4.28BP |
| 7 天 Shibor | 1.3920% | 1.3460% | −4.60BP |
| 1Y 国股大行存单(二级参考) | 1.4325% | 1.3950% | −3.75BP |
| 10Y 中债国债收益率 | 1.6500% | 1.5868% | −6.32BP |
| 30Y 中债国债收益率 | 2.0826% | 2.0275% | −5.51BP |
| 美元兑人民币中间价 | 6.7138 | 6.7168 | +0.0030 |
研判摘要|三个值得持续跟踪的问题
① 流动性:本周流动性调节更多体现跨月因素消退后的供需再平衡。公开市场大幅净回笼不等于市场资金持续收紧,DR007 价格与回购分层利差是更直接的边际观察指标。
② 利率:短端政策利率操作框架调整叠加机构配置需求,债券收益率整体下移,10 年期—1 年期国债期限利差收窄,低利率环境下需警惕久期风险暴露。
③ 经营:存单利率回落不能直接视作全行负债成本同步下降;新增资产投放收益率和存量业务重定价可能形成更明显的净息差约束。
01 银行间资金:短端先降后升,跨月扰动消退
MONEY MARKET
图 01|DR007、R007 与 7 天 Shibor 走势
单位:%;10 月 30 日为前周末比较基准,11 月 2 日至 6 日为本周交易日
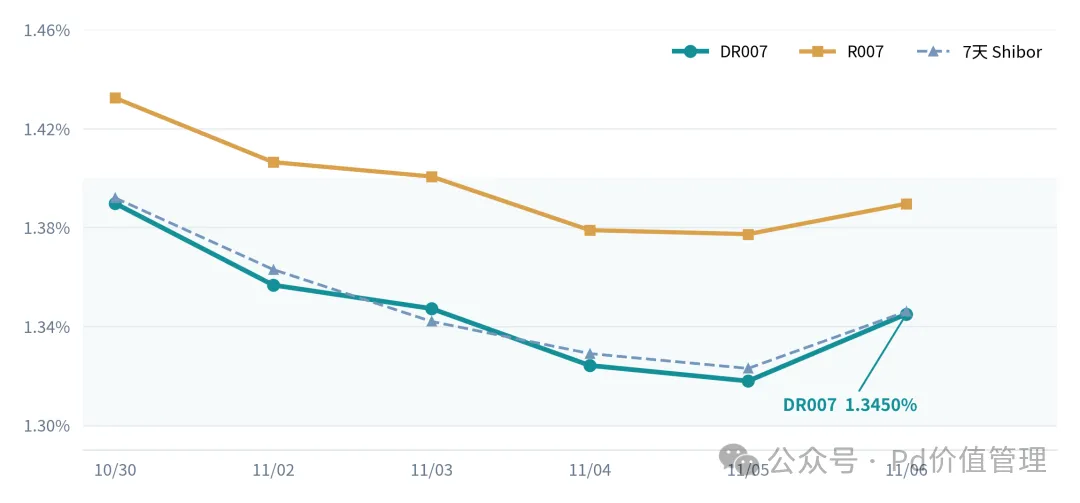
资料:全国银行间同业拆借中心;新华财经《货币市场日报》[1]—[6]。
市场事实
DR007 从 10 月 30 日的 1.3898%回落至 11 月 6 日的 1.3450%,周内最低为 11 月 5 日的 1.3179%。R007 同期由 1.4324%下降至 1.3896%,下行 4.28BP;7 天 Shibor 下降 4.60BP 至 1.3460%。11 月 6 日各主要短端指标小幅反弹,但未改变全周回落格局。
运行逻辑与经营启示
月末资金需求结束后,机构融出能力恢复,跨月时点形成的流动性压力消退。R007 与 DR007 的周五利差为 4.46BP,高于前周末的 4.26BP,提示非银融资相对溢价仍在,但仅凭不足 1BP 的周度利差变化,不宜判定资金分层出现趋势性恶化。
| 对银行资金头寸的提示资金利率低位为短期资金安排提供一定缓冲,但若用滚动短期同业融资支持较长期限债券配置,仍存在期限错配与再融资风险。应将 DR007 趋势、融入成交价格、回购押品折扣与 LCR/NSFR 等约束共同纳入监控。 |
02 公开市场:净回笼较大,价格信号仍偏平稳
OPEN MARKET OPERATIONS
图 02|央行每日公开市场净回笼规模
单位:亿元;正值表示流动性回笼;11 月 5 日包含 3 个月期买断式逆回购净到期 2,000 亿元
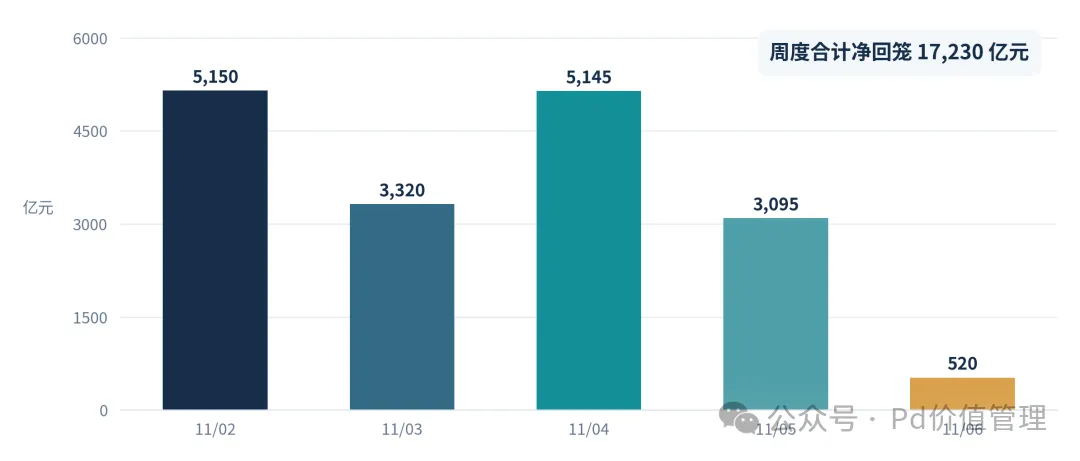
资料:央行公开市场操作公告;新华财经逐日货币市场日报[2]—[6]。
操作口径复核
| 项目 | 本周投放 | 本周到期 | 净投放 |
| 隔夜逆回购 | 19,085 | 26,825 | −7,740 |
| 7 天逆回购 | 0 | 7,490 | −7,490 |
| 3 个月期买断式逆回购 | 3,000 | 5,000 | −2,000 |
| 合计 | 22,085 | 39,315 | −17,230 |
上述合计仅涵盖本周逐日列示的隔夜、7 天以及 3 个月期买断式逆回购,不代表央行全部工具的资金净投放,也不能直接推导银行体系流动性净变化。
政策机制变化比数量本身更重要
央行自 11 月 2 日起每个工作日开展固定利率、数量招标的隔夜逆回购,目前利率为 1.25%;7 天期逆回购则改为固定数量、利率招标、多重价位中标,主要在税期和月末等时点开展。[7] 这意味着政策利率短端“锚”的表现方式发生变化,市场需要适应新操作框架。
本周资金大量净回笼但 DR007 仍总体下行,说明对流动性的判断必须区分“央行调节规模”与“机构实际资金价格”。更稳妥的分析框架是把公开市场净额、DR001/DR007、机构融出行为和政府债缴款等因素联合观察。
03 同业存单:1 年期收益率下行,后半周温和回升
NEGOTIABLE CERTIFICATES OF DEPOSIT
图 03|1 年期国股大行同业存单二级参考收益率
单位:%;日终附近交易员报价,非所有银行一级发行利率
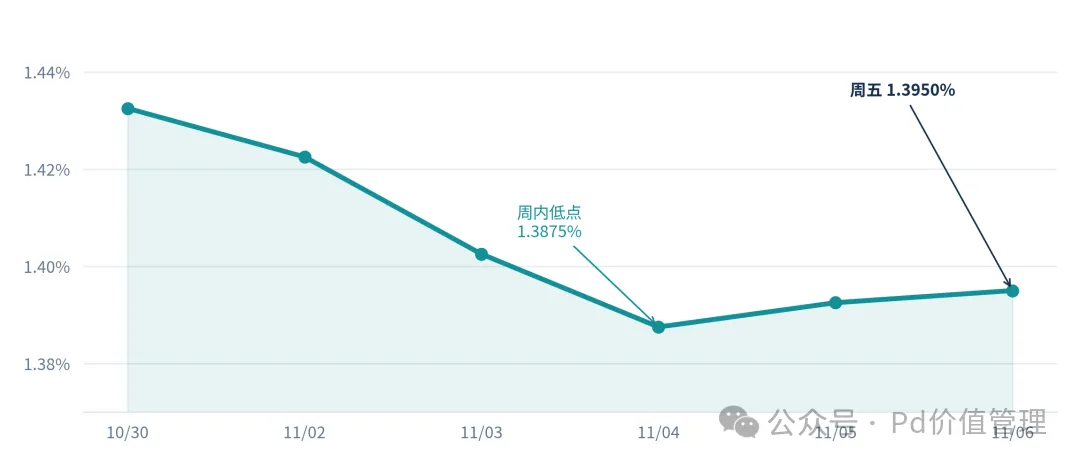
资料:上海国际货币经纪公司交易员信息;新华财经逐日市场日报[1]—[6]。
图 04|国股大行同业存单期限结构对比
单位:%;1M、3M、6M、9M、1Y 为二级参考收益率
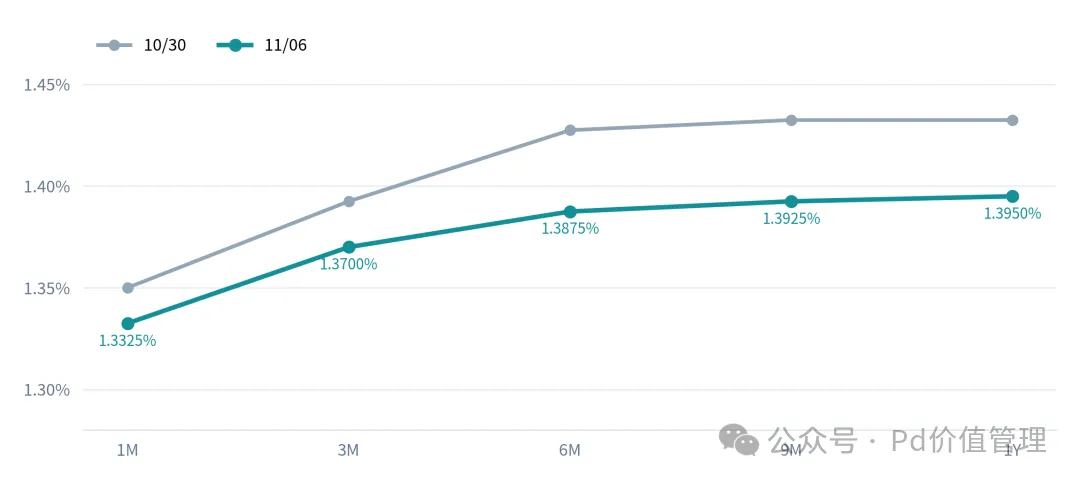
资料:新华财经 2026 年 10 月 30 日、11 月 6 日《货币市场日报》[1][6]。
从利率变动推导经营含义
1 年期国股大行同业存单参考收益率从 1.4325%降至 1.3950%,周中曾下探至 1.3875%,后半周小幅回升。该变化提示市场化中长期融资成本有所降低,但低点反弹同样表明跨年资金供需、一级发行定价和交易情绪仍在动态调整。
04 利率债:中长端收益率下移,曲线趋于平坦
GOVERNMENT BOND YIELD CURVE
图 05|中债国债收益率曲线:前周末与本周末
单位:%;按期限点估值曲线,不是个券成交收益率
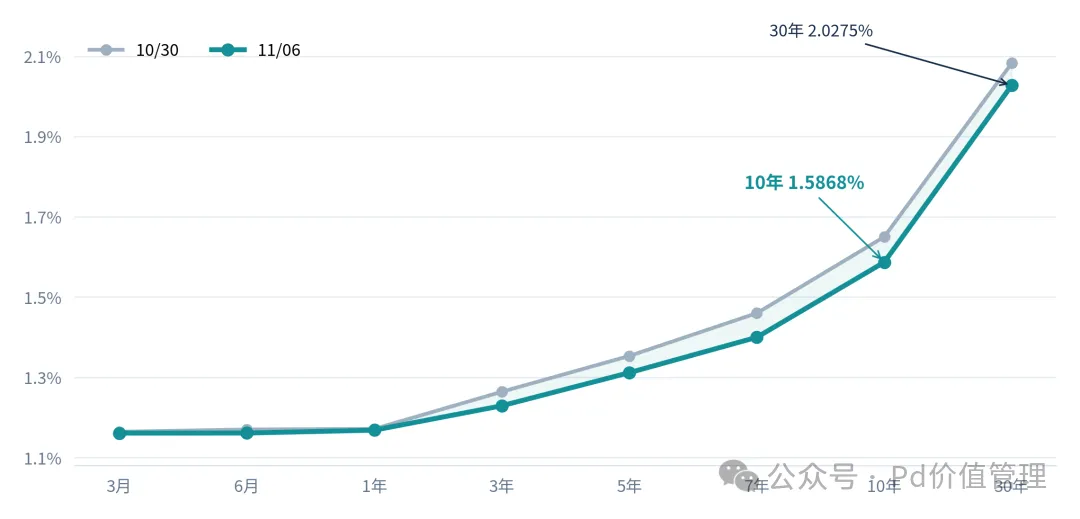
资料:中债估值中心 2026 年 11 月 6 日数据;前周末曲线经 BigQuant 转引[8][9]。
图 06|各期限国债收益率周度变化
单位:BP;按 11 月 6 日减 10 月 30 日计算
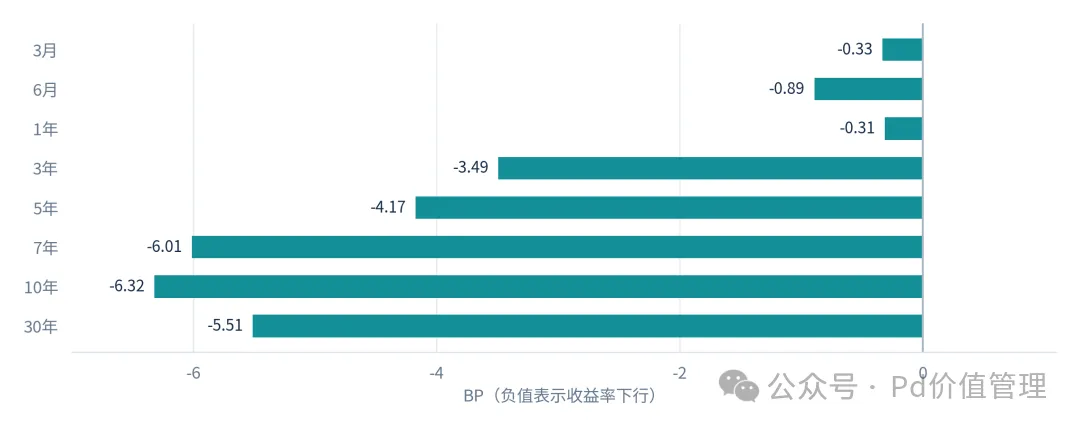
资料:依据图 05 曲线数据计算。
10 年期中债国债收益率由 1.6500%降至 1.5868%,下降 6.32BP;30 年期由 2.0826%降至 2.0275%,下降 5.51BP。10 年期减 1 年期的期限利差从 47.86BP 缩窄至 41.85BP,合计收窄 6.01BP,反映本周中长端利率相对短端明显下行。
经营启示:收益率下行利于部分存量债券估值,但压低新增配置收益。摊余成本计量资产不应将未实现估值上涨记为当期收益;延长久期仍需满足资本与流动性风险约束。
05 人民币汇率:中间价小幅波动,外汇准备金政策调整
FOREIGN EXCHANGE AND LIQUIDITY
图 07|美元兑人民币汇率中间价(USD/CNY)
单位:元/美元;上行表示中间价口径人民币小幅调贬
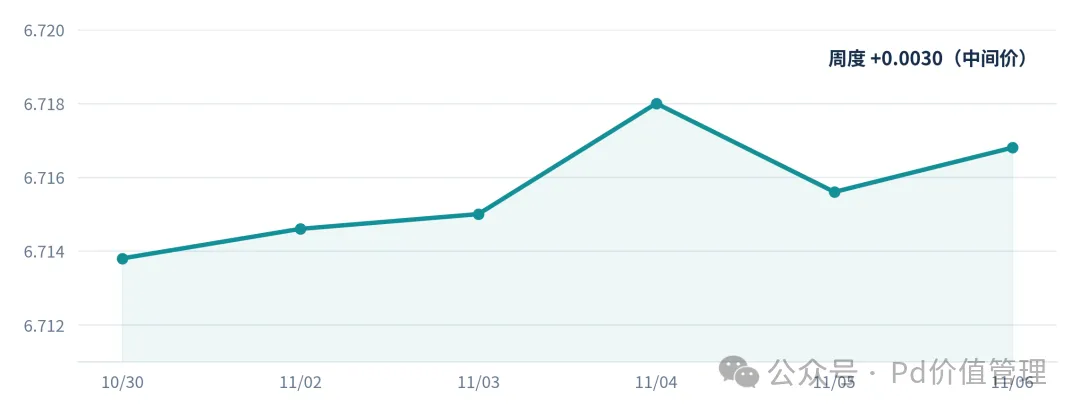
资料:国家外汇管理局人民币汇率中间价数据查询[10]。
中间价并不等于即期市场成交价
美元兑人民币中间价由 10 月 30 日的 6.7138 变为 11 月 6 日的 6.7168,周度上升 0.0030 元;这是中间价口径的小幅变化,不能据此推断一周内在岸即期汇率的振幅,更不宜直接将其作为企业结售汇实际成交价格。
外汇存款准备金率从 4%上调至 6%
央行 11 月 3 日宣布,自 11 月 15 日起将金融机构外汇存款准备金率提高 2 个百分点至 6%,政策目标为加强外汇流动性管理。[11] 这一政策影响的是外币流动性安排,不宜与人民币存款准备金率或人民币货币政策的总量方向混为一谈。
| 对银行外币经营的提示对具有较大外币存款、跨境结算和外币授信业务的银行,应在政策生效前测算法定外汇准备金占用变化、可用外币头寸、外币资产负债期限匹配以及跨币种融资替代成本。若外币存款余额为 100 亿美元,准备金率提高 2 个百分点对应增加约 2 亿美元的准备金占用(静态情景,仅为计算示例)。 |
管理关注点
分析人民币汇率时需同时观察中间价、在岸即期、离岸人民币、远期点及掉期隐含融资成本;本报告没有将不可统一核实的即期高频数据加入走势图,以避免不同交易时点和报价口径混用。
06 银行经营:把市场利率变化映射到净息差与 FTP
BANK EARNINGS AND ALM
图 08|市场利率向银行经营的传导链条
机制示意;政策利率传导存在期限、主体、负债结构及重定价时滞差异
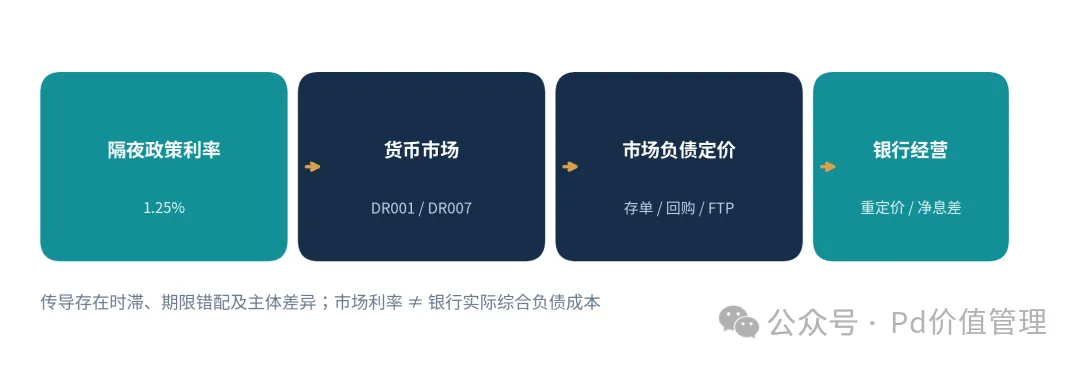
研究整理;非行情数据。
① 负债端|交易价格下降 ≠ 全行成本同步下降
同业存单和回购利率回落首先影响新增市场化融资,实际对全行负债成本的影响取决于市场融入负债占比、发行期限、存款定价调整与存量负债到期节奏。大额存单、定期存款及一般性存款的重定价机制,与同业负债存在显著差异。
② 资产端|新增配置收益率仍是关键约束
10 年期国债收益率下行 6.32BP 意味着新增类似久期的无风险资产投资预期收益下降。若信贷端定价竞争仍使新增贷款收益率下降,则负债成本的改善可能不足以对冲资产端收益收缩;同时,存量贷款重定价与债券再投资也将影响后续季度净利息收入。
③ ALM|重视三个时间维度
短期看交易与流动性头寸;中期看存量资产负债的到期和重定价;长期看全行资产负债结构、资本消耗与稳定性。银行经营分析建议同时跟踪“新增资产边际收益率”“新增负债边际成本”“综合净息差”“久期缺口”四类指标。
07 净利息收入敏感性:用经营测算解释市场变化
INTEREST INCOME SENSITIVITY
为帮助经营管理人员理解基点变化的经济量级,下图提供一个标准化情景,明确为“静态假设”,不代表本周任何一家银行的实际资产负债规模与利润影响。
图 09|利率变化的静态年化影响示例
假设两侧各有 1,000 亿元余额,全部立即重定价;资产收益率−5BP、负债成本率−3BP
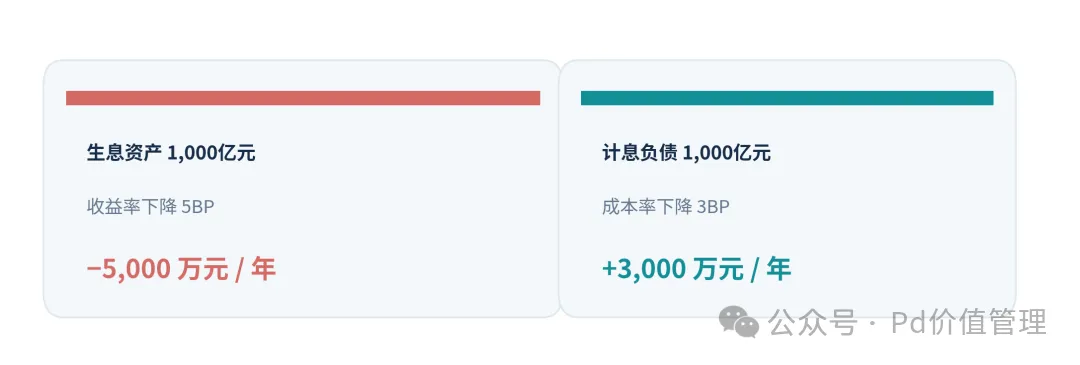
测算方法:余额 × 利率变化;该图为假设情景,不是市场实绩。
| 情景计算结果资产端:1,000 亿元 ×(−0.05%)=年化利息收入减少 5,000 万元;负债端:1,000 亿元 ×(−0.03%)=年化利息支出减少 3,000 万元;净额为年化净利息收入减少 2,000 万元。实际经营影响需按可重定价余额、分段到期、日均规模和资金期限进行校正。 |
建议纳入每周经营分析的四类指标
| 分析维度 | 可选指标 | 判断用途 |
| 资金价格 | DR001、DR007、R007−DR007 | 判断流动性与融资分层 |
| 市场化负债 | 1Y 国股存单、银行实际发行成本 | 判断新增同业负债成本传导 |
| 资产收益 | 10Y 国债、优质贷款/票据新增定价 | 判断边际资产收益收缩 |
| 风险匹配 | 久期缺口、LCR、资金到期分布 | 判断估值及再融资风险 |
对于管理层,建议每期报告固定呈现“市场利率变化—银行内部 FTP 变化—新增业务利差—NII/NIM 影响”的闭环;上述市场指标只构成外部输入,并不能替代银行自己的管理会计和资产负债数据。
08 下周研判:延续低位运行,关注三类边际变化
FORWARD OUTLOOK | NOV 9—13
| 基准判断11 月 9 日至 13 日,银行间资金面有条件保持总体均衡,短端仍应围绕隔夜政策利率及实际供需定价;中长端债券收益率处于较低水平,市场或继续偏强,但机构止盈、政府债供给及交易拥挤可能放大波动。以上为情景研判,并非点位预测。 |
观察表|什么现象会支持或推翻判断?
| 观察方向 | 支持“均衡偏松”的信号 | 需要警惕的反向信号 |
| 短端资金 | DR007 整体稳定;机构融出积极 | DR007 持续上移且 R−DR 利差扩大 |
| 存单负债 | 跨年存单一级发行顺畅、二级利率稳定 | 一级发行提价且认购转弱 |
| 中长债 | 利率稳定或温和下行;买盘持续 | 长端收益率快速反弹及赎回扰动 |
| 外币流动性 | 准备金调整前外币头寸平稳 | 外币融资成本或跨币种掉期成本抬升 |
三种情景的银行经营策略侧重
基准情景(资金平稳、长端低位):控制边际负债成本,提高资产选择标准,维持适度流动性缓冲;避免以单纯拉长久期替代有效资产配置。
资金边际收紧情景:关注隔夜滚动融资规模,评估存单到期集中度、质押融资可得性及押品管理,提前规划资金缺口。
长端利率反弹情景:按投资账户分类评估估值波动,开展久期与关键期限点压力测试;对于公允价值计量资产关注 OCI 或损益影响。
本周最终判断
资金价格回落改善部分新增融资条件,债券收益率下行却同步压缩资产端新增收益空间。对银行而言,经营重点不应是“追涨收益率曲线”或“单纯扩大规模”,而是通过 FTP、重定价管理和精细化资金配置,稳定风险调整后的净利息收入。
附录 A 数据核验与统计口径
DATA DICTIONARY & VERIFICATION
A1|货币市场核心逐日数据(%)
| 日期 | DR001 | DR007 | R007 | 7 天 Shibor | 1Y 国股存单 |
| 10/30 | 1.2890 | 1.3898 | 1.4324 | 1.3920 | 1.4325 |
| 11/02 | 1.2884 | 1.3567 | 1.4064 | 1.3630 | 1.4225 |
| 11/03 | 1.2865 | 1.3472 | 1.4006 | 1.3420 | 1.4025 |
| 11/04 | 1.2591 | 1.3242 | 1.3789 | 1.3290 | 1.3875 |
| 11/05 | 1.2660 | 1.3179 | 1.3773 | 1.3230 | 1.3925 |
| 11/06 | 1.2886 | 1.3450 | 1.3896 | 1.3460 | 1.3950 |
注:存单为国股大行二级市场日终附近参考收益率,带“附近”表述的数据存在近似报价属性;前周末 10 月 30 日用于周度变化计算。
A2|公开市场逐日净回笼明细(亿元)
| 日期 | 隔夜投放 | 隔夜到期 | 7 天到期 | 买断式净到期 | 合计净回笼 |
| 11/02 | 5,410 | 10,000 | 560 | 0 | 5,150 |
| 11/03 | 6,210 | 5,410 | 4,120 | 0 | 3,320 |
| 11/04 | 2,575 | 6,210 | 1,510 | 0 | 5,145 |
| 11/05 | 2,630 | 2,575 | 1,150 | 2,000 | 3,095 |
| 11/06 | 2,260 | 2,630 | 150 | 0 | 520 |
A3|代表性国债期限变动(中债估值,%)
1 年:1.1714 → 1.1683(−0.31BP);5 年:1.3532 → 1.3115(−4.17BP);10 年:1.6500 → 1.5868(−6.32BP);30 年:2.0826 → 2.0275(−5.51BP)。
方法:资金数据为交易日加权或报价指标;国债收益率为中债估值曲线而非活跃券成交价;外汇采用人民币汇率中间价;周度 BP 变化按 11 月 6 日减 10 月 30 日计算。
附录 B 参考来源与风险提示
SOURCES AND METHODOLOGY
权威来源与公开链接
[1] 新华财经《货币市场日报:10 月 30 日》 https://www.cnfin.com/yw-lb/detail/20261030/4489124_1.html
[2] 新华财经《货币市场日报:11 月 2 日》 https://www.cnfin.com/yw-lb/detail/20261102/4489921_1.html
[3] 新华财经《货币市场日报:11 月 3 日》 https://www.cnfin.com/hb-lb/detail/20261103/4490450_1.html
[4] 新华财经《货币市场日报:11 月 4 日》 https://finance.eastmoney.com/a/202611043922221192.html
[5] 新华财经《货币市场日报:11 月 5 日》 https://www.cnfin.com/hb-lb/detail/20261105/4491685_1.html
[6] 新华财经《货币市场日报:11 月 6 日》 https://www.cnfin.com/yw-lb/detail/20261106/4492327_1.html
[7] 央行公开市场业务公告〔2026〕第 13 号(转载) https://fund.eastmoney.com/a/202610303916569143.html
[8] 中债估值中心《国债及其他债券收益率曲线》 https://yield.chinabond.com.cn/cbweb-cbrc-web/cbrc/showCbrc
[9] BigQuant 中债国债收益率日频数据示例 https://bigquant.com/data/datasources/cn_bond_yield
[10] 国家外汇管理局《人民币汇率中间价》 https://www.safe.gov.cn/AppStructured/hlw/RMBQuery.do
[11] 央行外汇存款准备金率公告(新华网转载) https://www.xinhuanet.com/fortune/20261103/80f848e7f7e547b2a7b72ef4c64c3262/c.html
口径解释与使用边界
① 本报告公开市场净回笼仅按文中列示的隔夜逆回购、7 天逆回购与 3 个月期买断式逆回购计算;未纳入可能存在的其他央行工具、财政库款与银行体系内部流动性变化。
② 市场利率、银行实际融资成本及银行净息差属于不同层次,收益率的简单相减不能视作可实现的投资利差或银行 NIM。
③ 敏感性测算均为标注假设前提的静态算术示例,不代表某家银行经营预测;资产负债结构不同,实际影响可能完全不同。
④ 下周展望为截至 2026 年 11 月 8 日的条件性判断,市场环境变化后应及时复核与调整。
| 风险提示本报告为公开数据基础上的市场与银行经营研究资料,不构成投资建议、交易指令、风险担保或对任何银行未来经营结果的承诺。涉及市场化报价与新闻转载的数据,应以原始发布机构后续修订为准。 |