研报速递
摘要
GPRC5D(G protein-coupled receptor class C group 5 member D)是位于12号染色体(12p13)的七次跨膜孤儿G蛋白偶联受体。因其在恶性浆细胞表面高表达、而在正常造血细胞中几乎不表达的独特表达谱,以及与BCMA表达相互独立、BCMA治疗失败后依然保留表达的特性,GPRC5D已成为继BCMA之后多发性骨髓瘤(MM)免疫治疗领域最受瞩目的靶点。
据全球药物数据库统计,目前全球共有80个GPRC5D相关在研/上市药物:已批准上市1个(强生/Genmab的Talquetamab,全球首个GPRC5D靶向药,2025年销售额4.63亿美元,同比增速61%);临床三期5个、临床二期19个、临床一期28个、临床前26个。从技术模态看,CAR-T细胞疗法占据主导(38个,47.5%),其次为双特异性抗体/T细胞接合器(15个)和三特异性抗体/T细胞接合器(12个),另有ADC(3个)、mRNA药物(1个)等新兴模态。约71%的药物(57个)以多发性骨髓瘤为开发适应症,中国已成为全球GPRC5D研发最活跃的区域之一(57个药物在中国申报)。
本文基于结构化管线数据与公开文献,从靶点生物学、全球研发格局、上市药物商业化表现、关键临床数据、中国市场现状及未来趋势等维度,对GPRC5D靶点进行系统梳理,供药物研发与知识产权分析参考。
一、靶点概述
1.1靶点基本信息
项目 | 内容 |
靶点名称 | GPRC5D(G蛋白偶联受体C类5组成员D) |
基因位置 | 12号染色体短臂(12p13) |
蛋白结构 | 七次跨膜G蛋白偶联受体(GPCR),C类家族第5组成员 |
受体类型 | 孤儿受体——生理配体与功能尚不明确 |
胞外结构 | 胞外N端极短(仅30–50个氨基酸),抗体表位靠近细胞膜 |
正常组织表达 | 高表达于角质化组织(舌基底乳头、毛囊、外泌汗腺);浆细胞为免疫细胞中表达最高者;外周血中几乎不表达;正常B/T/NK细胞、单核细胞、粒细胞及骨髓祖细胞不表达 |
肿瘤表达 | 多发性骨髓瘤及冒烟型骨髓瘤患者骨髓恶性浆细胞显著高表达,高表达与高危细胞遗传学及更差预后相关 |
与BCMA关系 | 表达相互独立,BCMA缺失不影响GPRC5D表达,可作为BCMA治疗失败后的替代靶点 |
耐药机制 | GPRC5D启动子/增强子的双等位基因失活或长程表观遗传沉默 |
代表性脱靶毒性 | 皮肤剥脱、指甲改变、味觉障碍(味觉/口腔黏膜相关毒性),源于角质化组织的表达 |
1.2成药性与作用机制
表达限制性:GPRC5D并非通过驱动肿瘤信号通路成药,其价值在于"浆细胞限制性的表面表达"与良好的可及性。
免疫突触优势:GPRC5D胞外结构极短,抗体表位紧邻浆细胞膜。这一空间构象有利于T细胞接合器(如Talquetamab)在T细胞与骨髓瘤细胞之间形成紧密、高效的免疫突触,增强T细胞介导的杀伤——这是GPRC5D靶向T细胞重定向疗法高缓解率的结构生物学基础。
抗原逃逸后的补充靶点:在BCMA CAR-T或BCMA双抗治疗后进展的患者中,GPRC5D通常仍保持表达,且临床试验证实GPRC5D靶向疗法在此类患者中仍可诱导深度缓解,由此确立了GPRC5D作为"后BCMA时代"关键靶点的临床地位。
二、全球研发管线全景
截至2026年11月,全球共有80个GPRC5D相关药物处于活跃研发或上市状态,研发阶段分布如下:
2.1 全球研发阶段分布
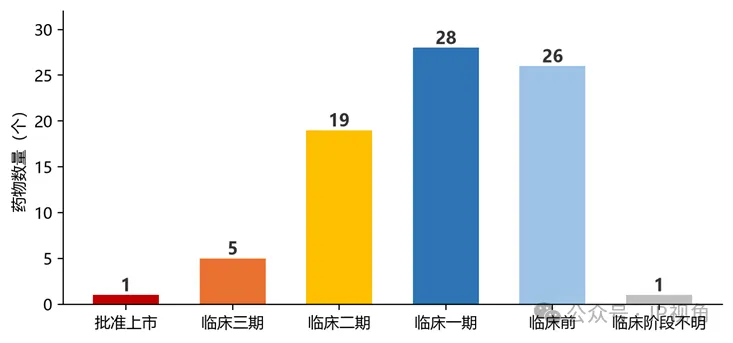
图1GPRC5D相关药物全球最高研发阶段分布(N=80)
研发阶段 | 全球药物数 | 占比 | 中国申报数 |
批准上市 | 1 | 1.3% | 1 |
临床三期 | 5 | 6.3% | 4 |
临床二期 | 19 | 23.8% | 16 |
临床一期 | 28 | 35.0% | 20 |
临床前 | 26 | 32.5% | 15 |
临床阶段不明 | 1 | 1.3% | 1 |
合计 | 80 | 100% | 57 |
解读:整体呈"金字塔"结构:临床一期与临床前合计占比约68%,大量资产处于早期验证阶段;临床三期已有5个品种,未来2–3年将迎来GPRC5D靶向疗法的上市潮。
2.2 技术模态分布
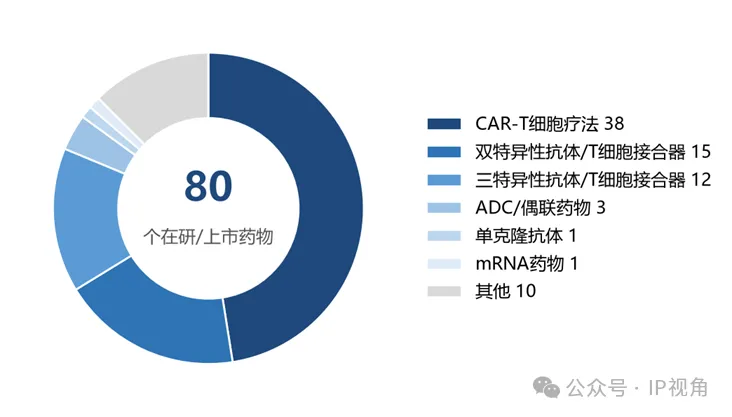
图2GPRC5D相关药物技术模态分布(N=80)
解读:CAR-T细胞疗法以38个(47.5%)占据近半壁江山,其中大量为中国企业/医院发起的开发项目;双特异性抗体与三特异性抗体合计27个,构成"即用型"路线的主力;ADC、mRNA编码T细胞接合器等新模态开始涌现,体现靶点开发技术的多元化。
2.3 靶点组合策略
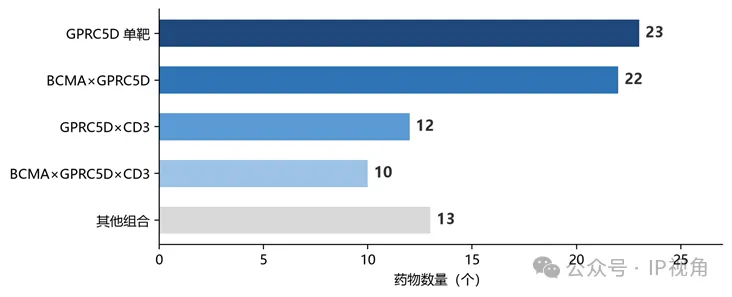
图3GPRC5D相关药物靶点组合分布(N=80)
解读:单一靶点药物仅占约29%,其余全部为联合靶点策略。其中"BCMA×GPRC5D"双靶(22个)与"BCMA×GPRC5D×CD3"三靶(10个)合计占40%,反映行业共识:多抗原联合可克服肿瘤异质性与抗原逃逸,降低单靶耐药风险;另有GPRC5D×CD19、GPRC5D×CD38、GPRC5D×APRIL、GPRC5D×FCRL5等探索性组合。
2.4 适应症与区域分布
维度 | 分布情况 |
核心适应症 | 多发性骨髓瘤(71个,88.8%);浆细胞白血病(4个);轻链淀粉样变性(3个);浆细胞肿瘤(3个);系统性红斑狼疮等自身免疫病(2个,探索中) |
原研国家/区域 | 中国大陆57个、美国28个、澳大利亚8个、西班牙/法国各7个、日本6个等 |
First-in-Class | 4个:Talquetamab(已上市)、LBL-076(维立志博,临床前)、Angeles Therapeutics两款SIR-T细胞疗法(临床前) |
2.5 主要研发企业/机构
企业/机构 | 活跃药物数 | 代表药物/布局特点 |
原启生物(上海) | 3 | Ori-CAR-017(GPRC5D CAR-T,II期),BCMA后线ORR超95% |
浙江大学 | 3 | 学术机构多项目探索 |
中国医学科学院血液学研究所 | 3 | GPRC5D CAR-T(II期)、GPRC5D/CD3 BiTE(II期)等 |
传奇生物 | 3 | BCMA/GPRC5D双靶CAR-T等 |
Integral Molecular(美国) | 3 | 抗体发现技术平台 |
强生/Janssen + Genmab | 4+ | Talquetamab(已上市)、Ramantamig(三抗,III期) |
齐鲁制药 | 2 | QLS-32015(GPRC5D/CD3双抗,III期)、QLS-4131(三抗,II期) |
信达生物 | 1+ | IBI-3003(GPRC5D×BCMA×CD3三抗,III期) |
南京维立志博 | 2 | LBL-034(GPRC5D/CD3双抗,II期,ASH口头报告)、LBL-076(FiC,临床前) |
科济药业 | 2 | CT-071(GPRC5D CAR-T,II期)等 |
BMS/Juno(美国) | 2 | Arlocabtagene autoleucel(GPRC5D CAR-T,III期) |
阿斯利康 | 1 | Vemzatatug vedotin(GPRC5D ADC,II期) |
Moderna(美国) | 1 | mRNA-2808(BCMA×FCRL5×GPRC5D mRNA编码T细胞接合器,II期) |
再生元(美国) | 1 | REGN-17372(GPRC5D×CD28双抗,II期) |
三、已上市药物:Talquetamab(塔奎妥单抗)深度剖析
3.1 药物基本信息
项目 | 内容 |
通用名/商品名 | Talquetamab / TALVEY(拓立珂) |
研发企业 | Genmab + 强生创新制药(Janssen) |
药物类型 | GPRC5D×CD3双特异性抗体(人源化,T细胞接合器,皮下注射) |
全球首批 | 2023年8月9日获FDA加速批准(复发/难治性MM,既往≥4线治疗) |
其他上市地区 | 欧盟(有条件批准)、日本等;中国NMPA于2025年2月8日批准(既往≥3线治疗) |
创新属性 | First-in-Class(全球首个GPRC5D靶向药);突破性疗法认定、优先审评、孤儿药资格 |
专利情况 | 核心专利保护至2037年 |
3.2 关键临床数据(MonumenTAL-1,关键注册研究)
给药方案 | ORR | ≥VGPR | 中位DOR | 中位PFS | CRS发生率 | ICANS发生率 |
0.4 mg/kg 每周(QW) | 74.1% | 59.6% | 9.5个月 | 7.5个月 | 79% | 11% |
0.8 mg/kg 每两周(Q2W) | 71.7% | 60.8% | 尚未达到 | 11.2个月 | 75% | 11% |
既往T细胞重定向治疗患者 | 63%–67% | — | — | 7.7个月 | 77% | 3% |
要点:MonumenTAL-1为单臂、开放标签、多中心I/II期首次人体试验,纳入既往至少接受过三线治疗(含蛋白酶体抑制剂、免疫调节剂和抗CD38单抗)的RRMM患者。两款给药方案疗效相当,每两周给药方案便利性更佳、PFS更长。特征性毒性为味觉障碍、口腔黏膜及皮肤/指甲毒性(与角质化组织表达相关),多为1–2级且可通过剂量调整管理;3/4级感染发生率低于BCMA双抗。
3.3 联合用药拓展
研究 | 联合方案 | 关键结果 |
RedirecTT-1 | Talquetamab + Teclistamab(BCMA×CD3双抗) | ORR 84%(RP2R组92%),≥CR 34%;18个月DOR率86% |
TRIMM-2 | Talquetamab + 达雷妥尤单抗 | ORR 78%,≥CR 45%,中位PFS 19.4个月,12个月OS率93% |
III期(2026年6月EHA公布,NEJM发表) | Talvey + Darzalex Faspro(±泊马度胺),较早线RRMM | 2年内死亡风险最高降低53%,疾病进展或死亡风险最高降低72%——首个在较早线MM中证实 superior PFS 的GPRC5D双抗组合,正推进FDA/EMA说明书扩展(预计2027年获批决定) |
3.4 销售表现
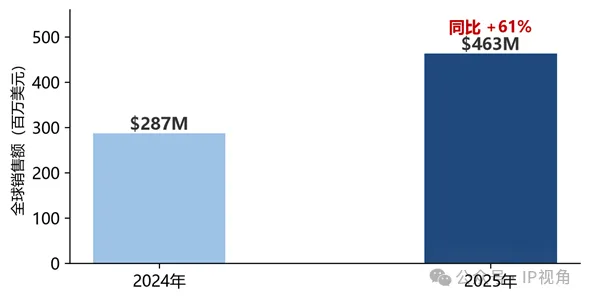
图4Talvey全球销售额(百万美元)
商业化:Talvey 2024年(首个完整销售年度)实现2.87亿美元,2025年达4.63亿美元、同比增长61%,已进入强生血液肿瘤增长引擎。随着2026年III期联合数据支持向早线适应症扩展,市场预期其销售峰值将显著提升。在中国,塔奎妥单抗已进入2025年医保准入谈判/商业保险创新药目录申报流程,谈判文件强调其"即用型、无继发恶性肿瘤风险、BCMA治疗失败后唯一选择"的差异化定位。
四、临床三期在研药物(5个)
药物 | 企业 | 模态 | 靶点 | III期启动 | 看点 |
Arlocabtagene autoleucel(arlo-cel,CC-95266/BMS-986393) | BMS/Juno | 自体CAR-T | GPRC5D | 2025-03 | I期:1–3线患者ORR 96%、CR 67%、12个月PFS率74%,无≥3级CRS,感染率低于BCMA CAR-T;III期QUINTESSENTIAL-2推进早线治疗 |
Ramantamig(JNJ-79635322) | 强生 | 三特异性抗体 | BCMA×GPRC5D×CD3 | 2026-02 | I期RP2D组ORR 86%(≥VGPR 75%);全球首个进入III期的GPRC5D三抗 |
QLS-32015 | 齐鲁制药 | 双特异性抗体(T细胞接合器) | GPRC5D×CD3 | 2025-11 | 国产首个进入关键注册III期的GPRC5D/CD3双抗;I期推荐剂量ORR 90.0%、≥VGPR 80.0%,媲美CAR-T疗效 |
IBI-3003 | 信达生物 | 三特异性抗体 | GPRC5D×BCMA×CD3 | 2026-06 | 国产三抗代表,全球进度第一梯队,III期推进中 |
北大人民医院BCMA/GPRC5D双靶CAR-T | 北京大学人民医院 | 双靶CAR-T | BCMA×GPRC5D | 2025-11 | 国内学术机构主导的双靶CAR-T进入III期 |
格局解读:五个III期品种中,中国企业占三席(齐鲁、信达、北大人民医院),且集中于"双靶/三靶+T细胞接合"技术路线,显示中国药企在该靶点上已从跟跑转向并跑甚至领跑。
五、临床二期重点药物(19个,节选)
药物 | 企业 | 模态/靶点 | 亮点 |
LBL-034 | 南京维立志博 | GPRC5D×CD3双抗 | 2025 ASH口头报告;≥CR患者中84.2%实现10⁻⁵水平MRD阴性,剂量升高CR达峰时间缩短至2.7个月 |
Ori-CAR-017 | 原启生物 | GPRC5D CAR-T | BCMA CAR-T耐药后患者ORR超95%,中国GPRC5D CAR-T第一梯队 |
CT-071 | 科济药业 | GPRC5D CAR-T | 覆盖MM与浆细胞白血病(PCL),自体CAR-T |
MBS-314 | 北京天广实 | BCMA×GPRC5D×CD3三抗 | 国产三抗先行者,II期推进中 |
Vemzatatug vedotin | 阿斯利康 | GPRC5D ADC | MNC中唯一进入II期的GPRC5D ADC,验证靶点在抗体偶联路线的可成药性 |
LM-305 | 礼新医药 | GPRC5D ADC(MMAE,可裂解连接子) | 国产GPRC5D ADC代表,II期 |
mRNA-2808 | Moderna | mRNA编码BCMA×FCRL5×GPRC5D T细胞接合器 | mRNA技术平台向血液瘤T细胞接合器拓展的代表 |
REGN-17372 | 再生元 | GPRC5D×CD28双抗 | 以CD28替代CD3共刺激信号的新一代设计 |
QLS-4131 | 齐鲁制药 | BCMA×GPRC5D×CD3三抗 | 覆盖轻链淀粉样变性(AL)与浆细胞肿瘤,适应症拓展 |
GPRC5D/CD3 BiTE | 医科院血研所 | GPRC5D×CD3双抗(BiTE) | 学术机构BiTE平台 |
六、作用机制分类与创新趋势
6.1 机制分类
机制类别 | 代表药物 | 技术特征与创新点 |
T细胞重定向(GPRC5D×CD3) | Talquetamab、QLS-32015、LBL-034、Ramantamig、IBI-3003 | 利用极短胞外结构域形成高效免疫突触;双抗→三抗升级,多抗原协同防逃逸 |
CAR-T细胞杀伤 | arlo-cel、Ori-CAR-017、CT-071、各类双靶CAR-T | 一次输注持久缓解;双靶(BCMA×GPRC5D)降低抗原丢失复发 |
ADC | Vemzatatug vedotin、LM-305 | 借高表达+内吞特性递送细胞毒载荷,不依赖T细胞功能 |
mRNA体内编码 | mRNA-2808 | mRNA编码多价T细胞接合器,可重复给药、避免细胞治疗制备周期 |
新型共刺激设计 | REGN-17372(GPRC5D×CD28) | CD28共刺激优化T细胞活化强度与持久性 |
SIR-T等下一代平台 | Angeles Therapeutics(FiC,临床前) | 新一代工程化细胞治疗平台 |
6.2 三大创新趋势
·双靶/三靶组合成为主流:BCMA×GPRC5D及加CD3的三靶设计占全部管线的40%,核心逻辑是克服抗原异质性与BCMA治疗后的耐药;
·即用型(off-the-shelf)路线加速追赶CAR-T:双抗/三抗以"疗效接近CAR-T、可及性更高"定位切入,QLS-32015(ORR 90%)等数据显示双抗疗效已逼近细胞治疗;
·模态多元化与技术外溢:ADC、mRNA编码接合器、CD28共刺激双抗、SIR-T等新平台进入赛道,GPRC5D正从"血液瘤T细胞接合器靶点"向平台化靶点演进。
七、中国市场研发现状
7.1总体格局
80个GPRC5D相关药物中有57个(71%)在中国申报研发,中国已是全球GPRC5D管线数量最多的国家。其中已获批上市1个、III期4个、II期16个、I期20个、临床前15个。
中国研发阶段 | 数量 | 代表药物/企业 |
批准上市 | 1 | 塔奎妥单抗(强生,2025年2月NMPA批准,≥3线RRMM) |
临床三期 | 4 | Ramantamig(强生)、QLS-32015(齐鲁)、IBI-3003(信达)、北大人民医院双靶CAR-T |
临床二期 | 16 | LBL-034(维立志博)、Ori-CAR-017(原启)、MBS-314(天广实)、LM-305(礼新)、QLS-4131(齐鲁)等 |
临床一期 | 20 | CT-071(科济)、传奇生物双靶CAR-T、百暨基因、雅科生物、深圳大学总医院等 |
临床前 | 15 | LBL-076(FiC)、Angeles SIR-T(全球权益涉及中国)等 |
7.2 已上市药物可及性
准入:拓立珂(塔奎妥单抗)于2025年2月8日获NMPA批准,用于既往接受过至少三线系统治疗的复发/难治性多发性骨髓瘤成人患者,为中国首个GPRC5D靶向药物,提供每周/每两周皮下两种灵活给药方案。该药同步推进国家医保谈判及商业保险创新药目录准入,谈判材料援引的定位要点包括:与CAR-T疗效相当(PFS 11.2个月、60.8%三重及以上暴露患者OS≥36个月)、3/4级感染发生率较BCMA CAR-T低约50%、即用型无需制备等待、为BCMA/CAR-T治疗失败后的唯一用药选择。
7.3 中国企业竞争力点评
·头部卡位:齐鲁(QLS-32015)、信达(IBI-3003)率先进入III期,与强生形成"1+3"的全球III期格局;
·CAR-T集群:原启、科济、传奇、百暨、雅科及多家医院形成全球规模最大的GPRC5D CAR-T开发集群,双靶设计占主导;
·差异化创新:维立志博LBL-034以MRD深度缓解数据跻身全球双抗第一梯队;LBL-076获FiC认定;礼新ADC、天广实三抗各具特色;
·关注点:管线同质化(BCMA×GPRC5D×CD3扎堆)、临床前资产占比仍高,差异化临床定位(早线、AL淀粉样变、维持/ bridging治疗)将是下一阶段竞争焦点。
八、未来展望与研发方向
·早线治疗推进:2026年强生III期联合数据显示Talvey+达雷妥尤组合可使早线RRMM死亡风险降低53%,GPRC5D疗法有望从四线/三线"压舱石"走向二线甚至一线,市场空间或呈数量级扩容;arlo-cel亦在1–3线人群中取得96% ORR并推进III期。
·与BCMA疗法的序贯/联合生态:GPRC5D与BCMA表达独立,两者将形成"序贯接力"(BCMA失败→GPRC5D)与"联合双打"(RedirecTT-1模式)并存的格局,并可作为CAR-T桥接治疗。
·多靶与智能设计:三抗(BCMA×GPRC5D×CD3)、CD28共刺激双抗、2+1价型双抗(如罗氏forimtamig)等设计持续优化亲和力与免疫突触质量,降低抗原逃逸与脱靶毒性。
·新模态落地窗口:GPRC5D ADC(阿斯利康、礼新)与mRNA编码接合器(Moderna)进入II期,若数据读出积极,将验证GPRC5D在非T细胞接合路线的成药性。
·适应症外延:轻链淀粉样变性、浆细胞白血病、冒烟型骨髓瘤干预及系统性红斑狼疮等自身免疫病的探索已现端倪。
·研发风险提示:靶点脱靶毒性(味觉/皮肤/指甲)需持续管理;管线拥挤与同质化下,缺乏差异化设计的后进者商业回报堪忧;抗原表达丢失/表观沉默耐药机制需在新一代设计中预案。
九、总结
维度 | 核心结论 |
靶点价值 | 浆细胞限制性高表达+与BCMA表达独立+极短胞外结构利于免疫突触形成,是"后BCMA时代"MM免疫治疗最优补充靶点 |
全球格局 | 80个在研/上市药物;1个上市、5个III期;CAR-T占47.5%,双抗/三抗合计33.8%;约71%药物瞄准多发性骨髓瘤 |
商业化 | Talquetamab全球首个上市(2023年FDA),2025年销售4.63亿美元(+61%),2026年III期早线数据打开扩容空间 |
中国地位 | 57/80个药物在中国申报,全球管线数量第一;III期中国占3/5;国产GPRC5D/CD3双抗(QLS-32015)疗效媲美CAR-T |
技术趋势 | 双靶/三靶联合主流化、即用型路线崛起、ADC与mRNA等新模态进入临床验证期 |
关键观察点 | Talvey早线适应症扩展审批(预计2027年)、arlo-cel与QLS-32015/IBI-3003 III期读出、医保准入落地 |
中南大学湘雅医学院医学硕士,同时持有专利代理师资格与法律职业资格证书。
多年创新药研发经历,I类抗丙肝新药“依米他韦”的核心发明人之一。凭借多年研发经验,转型从事知识产权法律工作逾十年,精通专利布局、FTO分析、无效宣告及侵权诉讼,擅长将技术洞察转化为诉讼策略。
熟悉企业合规体系构建,善于将知识产权保护战略与企业发展战略、商业运作目标深度融合。