研报速递
军事、测绘、环保之外,无人艇还应用于海上风电、水产养殖、港口安防、搜救、科研、水利巡检等垂直领域。这些领域单个规模不大,但增速普遍更高,客户也更愿意为结果付费。
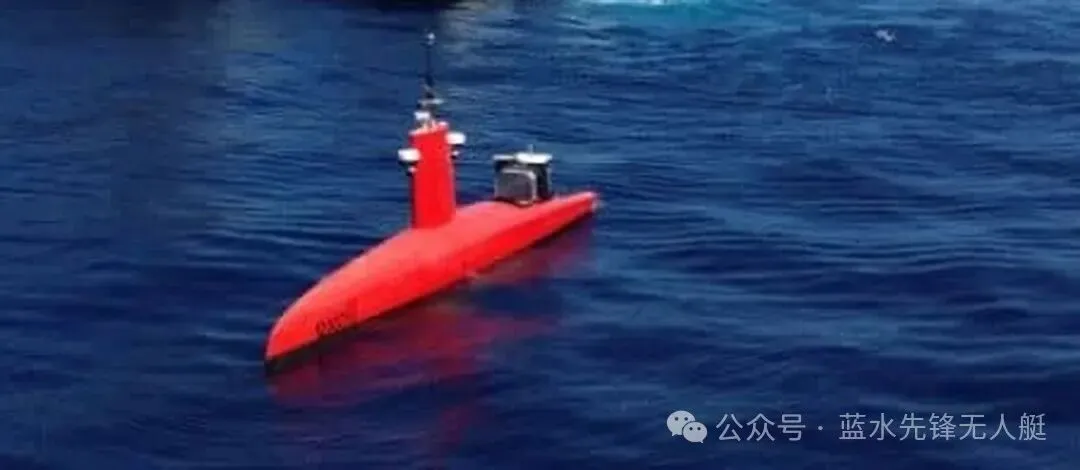
小型无人艇,适合港口巡检、养殖巡塘这类高频次任务。图片来源:Naval News
海上风电
该领域的数据最完整,多家机构均有统计。
PW Consulting 统计的是用于海上风电运维的无人机与机器人解决方案:2020 年为 3.82 亿美元,2025 年为 8.78 亿美元,预计 2032 年达到 33.4 亿美元,复合增速 21.02%[1]。
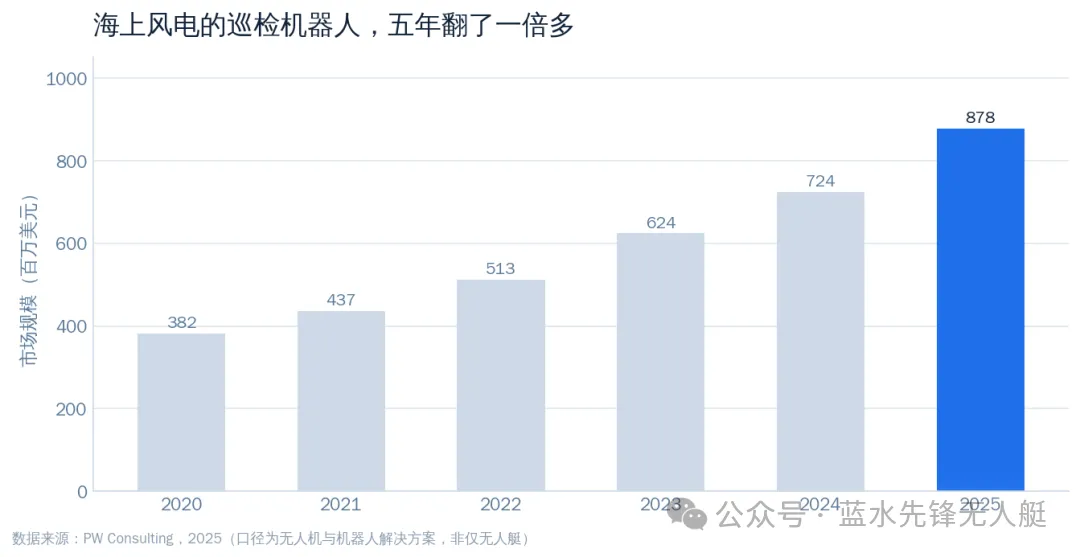
无人机与机器人用于海上风电运维的市场规模,2020—2025
Growth Market Reports 的「海上风电自主巡检」口径更宽,2025 年为 14.8 亿美元,预计 2034 年达到 75.4 亿美元,增速 19.7%[2]。Market Reports 的「海上风电巡检机器人」为 2025 年 7.36 亿美元、2035 年 32 亿美元,增速 15.8%[3]。
三组数字绝对值差异明显,但方向一致:增速在 15% 至 21%,天花板为数十亿美元。
需求具备刚性。风场建成后,桩基、叶片、海缆每年需例行检查,且海上作业成本高、天气窗口短,用机器人替代人工的动力强于多数行业。PW Consulting 的数据显示,这一市场在 2020 至 2025 年间已从 3.82 亿美元增至 8.78 亿美元,五年翻倍有余[1]。
需注意,这些数字中无人艇仅占一部分。叶片巡检由无人机承担,桩基与海缆由水下机器人负责,无人艇主要承担水面巡检、地形测量及通信中继。无人艇在这一生态中扮演的是平台与枢纽角色。
港口安防
该领域缺少独立的规模统计,但存在可查的运营数据。
据 Mordor Intelligence 报告,新加坡海事安全部门部署无人艇执行港区巡逻后,有人巡逻艇的出动量下降了 60%[4]。这一数据比任何市场规模估算都更能说明无人艇在替代既有工作上的实际效果。
港口安防的特点是巡逻路线、监控区域、响应流程均固定,最适合自动化,投资回报也最易计算。采购方只需比较有人巡逻艇与无人艇的年度运营成本,即可判断回本周期。
此类场景的扩展空间在于港口数量的庞大。全球主要港口均存在常态化巡逻需求,无人艇替代模式一旦在一个港口验证成功,便可在同类港口快速复制。这也是多家厂商将港口安防作为重点拓展方向的原因。
水产养殖
该领域被讨论较多,但公开的规模数据几乎缺失。原因是养殖行业高度分散,客户为大量个体户与小企业,采购行为零散,没有机构统计「养殖用无人艇」这一品类。
可确认的是需求侧事实:投饲、网箱检查、死鱼识别、水质监测目前仍主要依赖人工。养殖户对价格与省工效果极为敏感。
因此该市场的产品形态区别于其他领域:需为耐用工具而非精密仪器,售价以万元计,操作无需专业培训。此类产品毛利低,但出货量可能超过高端市场。
养殖无人艇的技术重心不在精度,而在易用性与可靠性。设备需适应投饲、巡塘、拍摄等高频日常作业,且要在咸淡水交替的环境中长期运行。这一场景对产品耐腐蚀、防缠绕的要求,高于多数测绘艇。
搜救
搜救的付费方通常为政府或公益组织,预算来自公共财政。其采购逻辑不追求性价比,而是「关键时刻能用」,因此对可靠性的要求高于其他民用场景,对价格相对不敏感。
搜救无人艇的技术重点在于快速布放、长时间待机、抗恶劣海况与稳定回传现场画面,精度的重要性低于覆盖与续航。该领域市场规模不大,其价值体现在救援成果而非销售额,采购预算多来自应急专项。
一个地区的搜救无人艇装备,往往作为应急体系的一部分,与直升机、快艇协同使用。无人艇的价值在于先期抵达、持续搜索与风险区域探查,为后续救援争取时间。
科研与水利
科研领域的需求零散但稳定。海洋调查、生态研究、地质勘探等机构采购无人艇,用于水文数据采集、海洋生物观测、海底地形研究等任务。此类客户对数据质量与可追溯性要求高,采购金额虽不集中,但长期复购稳定。
水利巡检是另一个增长场景。水库大坝、河堤、闸门等设施的定期检查,传统上依赖人工巡堤,效率低、覆盖有限。无人艇搭载摄像头与声呐,可沿堤坝、闸门进行水下与水上联合巡检,发现渗漏、淘刷、裂缝等隐患。
水利场景的付费方以水利部门为主,预算来自防汛与工程维护专项。此类需求与季节相关,汛期前后是巡检高峰,需求呈现周期性波动。
运维驱动
上述场景存在共同特征:均为运维驱动。风电需年度检查,港口需日常巡逻,养殖需每日投喂与查看,搜救需常态化备勤。这些需求持续、重复、有固定预算。
相比之下,测绘与环保中的部分项目属一次性采购,下一次招标可能在数年后。运维类业务单价低,但收入连续,对厂商更友好。近两年部分测量艇厂商转向运维场景,即源于此。
小结
无人艇的收入约一半来自军方,一半来自民用。军用依靠预算,民用依靠替代人工的成本核算,前者稳定但周期长,后者分散但增速快。具体规模数字,不同机构可相差三倍,阅读时需先确认统计口径。
垂直领域的共同逻辑是:越靠近基础设施运维,需求越刚性,增速越高。这些看似零散的市场,加总后构成了无人艇民用市场的重要增量。
无人艇在风电中的具体角色
在海上风电运维中,无人艇承担的任务较为具体。一是风场周边海域的水下地形复测,监测桩基周围的海床冲刷;二是海缆路由的调查,检查电缆裸露与悬空;三是作为移动通信中继,为水下机器人作业提供数据链路。
桩基冲刷监测是其中的高频需求。海流会冲刷桩基周围的海床,削弱基础稳定性,需定期复测地形变化。无人艇搭载多波束测深仪,可按固定航线定期作业,比对多次数据以判断冲刷趋势。
港口安防的技术要求则侧重稳定与连续。巡逻无人艇需具备全天候作业、自动避碰能力,以及与港口监控系统的联动。相比精度,此类场景更看重长期运行的可靠性。
参考资料
[1] PW Consulting. Worldwide Drone and Robot Solution for Offshore Wind O&M Market. 2025. https://pmarketresearch.com/worldwide-drone-and-robot-solution-for-offshore-wind-om-market-research/ [2] Growth Market Reports. Autonomous Offshore Wind Inspection Market, 2025–2034. 2025. https://growthmarketreports.com/report/autonomous-offshore-wind-inspection-market [3] Market Reports. Offshore Wind Inspection Robotics Market, 2025–2035. 2025. https://www.market-reports.com/reports/offshore-wind-inspection-robotics [4] Mordor Intelligence. Unmanned Surface Vehicle Market Size, Share & 2030 Growth Trends Report. 2025. https://www.mordorintelligence.com/industry-reports/unmanned-surface-vehicle-market [5] Global Info Research. Global Sampling Unmanned Ship Market. 2025. https://www.reportsandmarkets.com/reports/global-sampling-unmanned-ship-market-4633091