研报速递
测绘是无人艇最早进入、商业化程度最高的民用领域。作业本身要求沿测线反复航行、数据可比对,机器在这一场景下具备天然优势。
长航时无人艇在近岸航行,这类平台常用于大范围测量。图片来源:Saildrone / Naval News
整体市场与无人艇细分
Research and Markets 的统计显示,全球水文测量设备市场 2024 年为 34.2 亿美元,预计 2034 年达到 66 亿美元,复合增速 6.8%[1]。
其他机构的数字相近。DataBridge 估计 2024 年 28.3 亿美元、2032 年 44 亿美元,增速 5.8%[2];Allied Market Research 估计 2023 年 35 亿美元、2033 年 65 亿美元,增速 6.5%[3]。三家机构的起始规模均在 30 亿美元上下,增速集中在 6% 附近。
无人艇测绘是其中增长更快的一块。Growth Market Reports 的统计显示,该细分 2024 年为 15.2 亿美元,预计 2033 年达到 42.5 亿美元,复合增速 13.9%[4]。
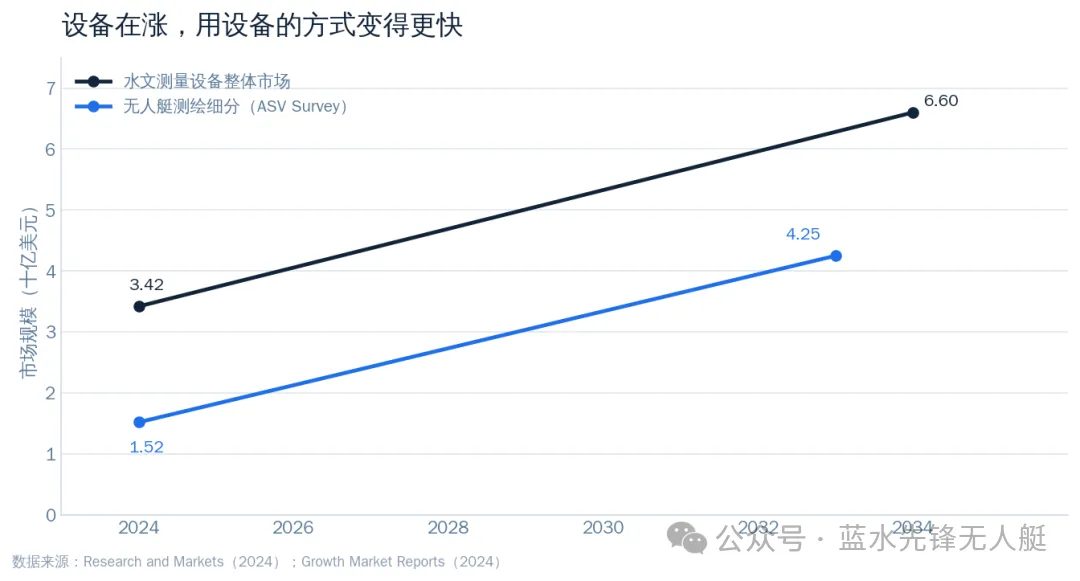
整体设备市场稳步增长,无人艇测绘这块跑得更快
13.9% 与 6.8% 的差距,反映的是作业方式的替代:设备总量稳步增长,但使用设备的方式正在由有人转向无人。
另一组口径可作参照。WiseGuyReports 将用于水文测量的海洋无人机单独统计,2024 年为 11.58 亿美元,预计 2035 年达到 35 亿美元,增速 10.6%[5]。该口径包含水面无人艇、水下航行器与遥控潜器,因此数字小于 Growth Market Reports。
从区域看,亚太是无人艇测绘的最大市场。Growth Market Reports 的数据显示,亚太地区占该细分市场的 38%[4]。这一集中度与亚太港口建设、航道维护及海洋工程的活跃度有关。
设备与平台
无人艇测绘的核心是测量设备与平台的组合。常见的测量载荷包括多波束测深仪、侧扫声呐、单波束测深仪与浅地层剖面仪。
多波束测深仪一次扫过可覆盖一条带状区域,适合大面积海底地形测绘;侧扫声呐成像用于发现沉船、障碍物等目标;单波束测深仪精度高但覆盖窄;浅地层剖面仪用于探测海底浅层地质结构。
这些设备对平台的姿态和航迹稳定性要求极高。无人艇相比有人船的优势在于,其航迹可精确复现、速度可恒定控制,从而保证测量数据的质量与可重复性。这也是无人艇在测绘领域最先落地的原因之一。
测绘的三个条件
测绘是无人艇最早的落脚点,源于三个条件同时具备。
作业结构化。测线、航速、采样间隔均为预设参数,无需现场临场判断,最易实现自动化。
数据需可重复。同一水域的年度复测,只有航线、速度、姿态高度一致,两次数据的差异才有意义。机器航行可达到人工难以维持的一致性。
成本可测算。雇佣测量船、配员、出海数日的成本清晰可算,替换为无人艇后的节省额度可由客户自行核算。
据行业测算,无人艇测绘在浅水区的作业成本可比传统测量船降低五成以上。这源于人力支出的减少与作业效率的提升。成本优势是无人艇测绘市场扩张的直接动力。
三类付费客户
付费方大致分三类,付款方式各不相同。
政府部门,包括航道、水利、海事、自然资源等单位。需求刚性、预算固定、周期长,但回款稳定,最看重资质与数据合规。
工程单位,涉及港口建设、跨海桥隧、海底管线、海上风电等工程。项目制、按次结算,最看重按期交付。
科研机构,包括海洋调查、生态研究、地质勘探。需求零散但单笔金额不低,最看重数据质量。
三类客户对应的产品定位不同:政府部门要求稳定与合规,工程单位要求速度与覆盖,科研机构要求精度与可追溯。厂商多选择某一类客户深耕。
数据里的洞
测绘项目的验收标准通常写明覆盖率与分辨率,但实际导致返工的是数据中的空洞。
空洞的来源包括转弯时测线中断、高海况下姿态超限、水深突变导致传感器失锁。这些缺陷在原始数据中不明显,出图时才暴露,而当时测量船已经返航。
因此成熟的测绘艇会将数据质量监控嵌入系统,实时判断航段数据的可用性,对不可用部分标记以便补测。这一功能直接影响测绘市场的竞争格局,最终落在软件层面。
从卖硬件到卖数据
测绘市场的商业模式正在从出售设备向提供服务转变。传统模式是客户采购测量船与设备,自行组织作业;新兴模式是厂商提供「测量即服务」,按测线里程或作业天数计费,客户直接获取成果数据。
这一转变降低了客户的资金门槛,也改变了厂商的收入结构:硬件销售是一次性收入,服务则是持续收入。对现金流紧张的工程单位而言,按次付费的服务模式更易接受。
服务模式对厂商的运营能力提出更高要求:需维持多支作业团队、覆盖多个区域、保证交付周期。这也是测绘服务市场向头部厂商集中的原因之一。
存量市场
测绘属于存量市场,全球大部分水域已完成首次测量,需求主要来自更新与新建工程。因此其增长不会爆发,但相对稳定,叠加无人艇替代带来的结构性变化,构成可长期经营的业务。
新建港口、海上风电场、海底管线等工程,则是增量需求的来源。这些工程在设计、施工与验收阶段均需测绘,项目制的需求随基础设施建设节奏波动。
需求来源
无人艇测绘的需求,主要来自三个方向。一是港口与航道的例行测量,用于保障通航安全,属于持续性需求;二是水利工程的水下地形调查,为设计施工提供依据,随工程立项而出现;三是海洋工程的海底管线与电缆路由测量,随基础设施建设而增长。
浅水区是无人艇测绘的主场。水深不足数米的区域,传统测量船难以进入,人工测量效率低、风险高。无人艇吃水浅、机动灵活,可覆盖滩涂、浅滩、近岸等区域,这是有人平台难以替代的场景。
需求的地域分布与基础设施建设节奏相关。港口新建与扩建、海上风电场的规划、跨海通道的建设,会在特定区域形成阶段性的测绘需求高峰。这一特征决定了无人艇测绘市场的波动性与区域集中度。
项目通常采用公开招标,测绘单位以服务形式承接。无人艇测绘厂商多以分包或提供设备与技术支持的方式参与其中,处于产业链的中上游环节。
参考资料
[1] Research and Markets. Hydrographic Survey Equipment Market Report and Forecast 2025–2034. 2024. https://www.researchandmarkets.com/reports/6172364/hydrographic-survey-equipment-market-report [2] Data Bridge Market Research. Global Hydrographic Survey Equipment Market, 2024–2031. 2024. https://www.marketresearch.com/DataBridge-v4178/Global-Hydrographic-Survey-Equipment-42299048/ [3] Allied Market Research. Hydrographic Survey Equipment Market, 2024–2033. 2024. https://www.terradepth.com/newsroom/hydrographic-survey-equipment-market-expected-to-reach-6-5-billion-by-2033/ [4] Growth Market Reports. Autonomous Surface Vehicle Survey Market, 2024–2033. 2024. https://growthmarketreports.com/report/autonomous-surface-vehicle-survey-market [5] WiseGuyReports. Marine Drone for Hydrographic Survey Market, 2024–2035. 2024. https://www.wiseguyreports.com/reports/marine-drone-for-hydrographic-survey-market