研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《2026年中国现磨咖啡与咖啡液行业研究报告》。
很多人觉得咖啡生意已经到头了:写字楼下是瑞幸,商场里是星巴克,拐角还开着库迪,门店多到数不过来。
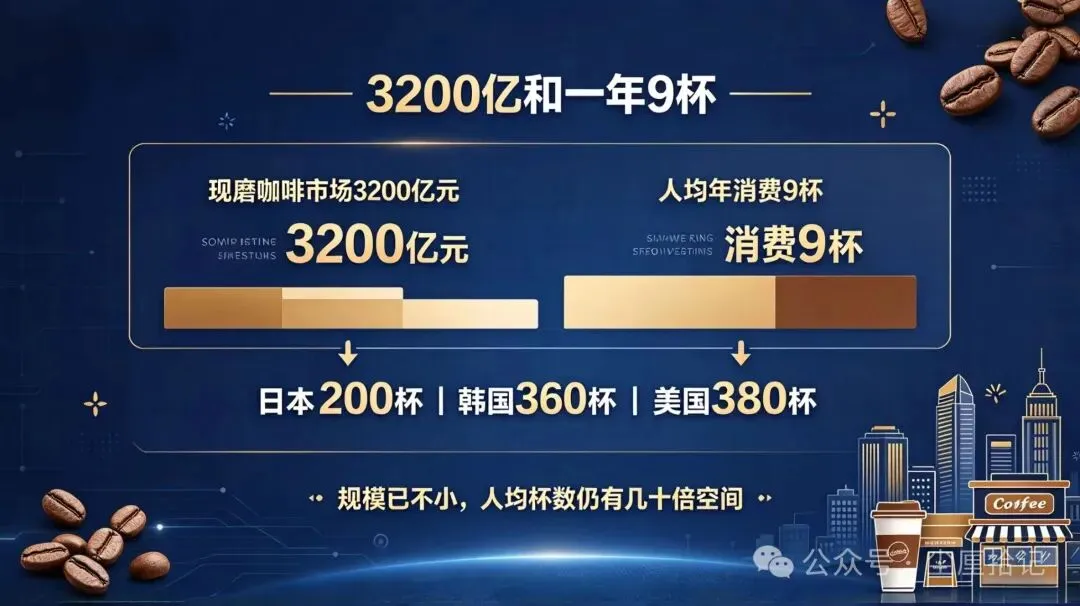
但报告给出一组对照:中国现磨咖啡市场五年做到3200亿,中国人一年平均却只喝9杯咖啡——日本人是200杯,美国人是380杯。规模已经不小,人均还差着几十倍,这门生意的天花板在哪,答案跟门店数量关系不大。
01.
3200亿和一年9杯
1、五年干出两个千亿。 现磨咖啡市场规模从2019年的1200亿元涨到2024年的3200亿元,年均复合增长率22%。同期瑞幸门店突破2万家、星巴克中国突破7000家,行业进入万店竞争时代。五年翻1.7倍,这个速度放在整个消费行业里都算罕见。
2、人均一年只有9杯。 但把盘子分摊到人头上,中国人均年消费只有9杯。对照几个成熟市场:● 美国一年380杯 ● 韩国360杯 ● 日本200杯。差距的另一面就是空间——报告的判断很直接:人均杯数往上走多少,市场规模就跟着涨多少。对一门已经做到3200亿的生意来说,这个分母上的空间,比开多少家新店都值钱。
3、增长正在换挡。 报告预测2026年市场规模4500亿元,年均复合增速从22%降到18%。增速放缓但仍在两位数,行业从野蛮生长切换到中速扩张。这个换挡信号比规模本身更重要:对经营者,躺着吃行业增量的日子结束了;对消费者,价格战降温反而可能是好事。
4、喝法已经变了。 到店消费占比从2019年的65%降到2024年的45%,外带加外卖合计55%。喝咖啡从"找个地方坐下来"变成"拿了就走"。这个变化决定了后面所有判断:当一个品类的主要动作变成"拿起来就走",决定胜负的就不再是装修和座位数,而是出杯速度和取货动线——谁离消费者的手更近,谁的增长就更快。
02.
增长靠三台发动机
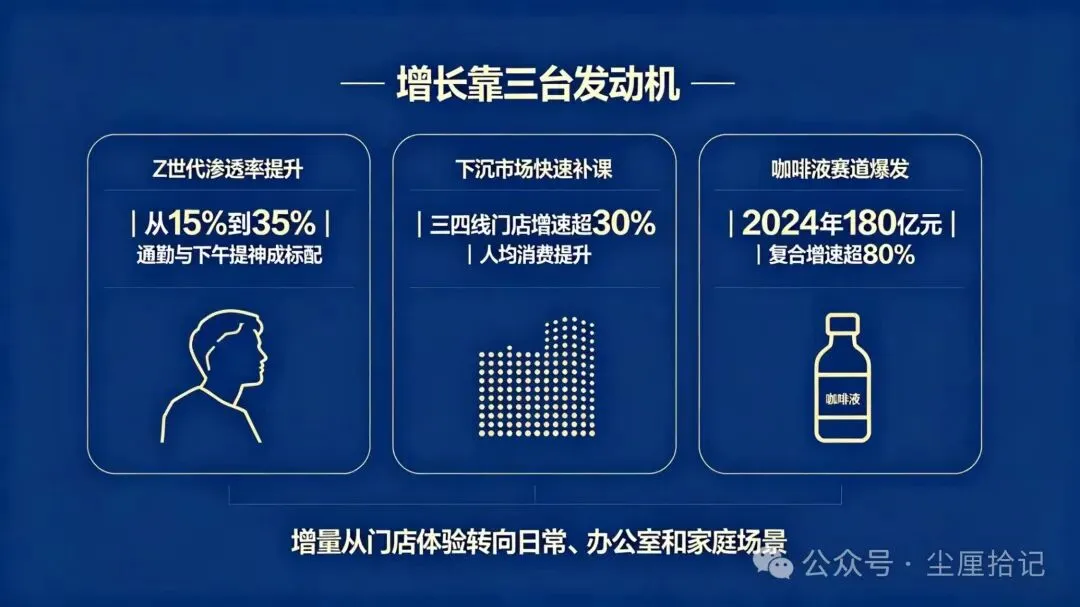
1、年轻人先喝起来了。 Z世代咖啡渗透率从2019年的15%提升到2024年的35%,日均1杯成为标配。核心用户年均消费200到400杯,早晨通勤和下午提神是两个高峰。提神是功能性需求,一旦养成习惯,就很难退回去。
2、下沉市场在补课。 三四线城市门店增速超过30%,人均消费从每周0.5杯提到2杯。一二线城市贡献65%的消费,但增速已放缓到15%,增量主战场明确转移。低价策略先把市场教育出来,习惯再慢慢养——这套打法在一二线城市已经验证过一遍,下沉只是重播。
3、咖啡液是涨得最陡的线。 咖啡液市场规模从2020年的15亿元涨到2024年的180亿元,复合增速超过80%。复购率45%,远超传统速溶咖啡的20%。用户买的不只是一次尝鲜,而是反复回来。
4、场景从门店搬进办公室。 咖啡液60%的增量来自办公室和家庭场景:一分钟左右自制一杯拿铁,成本比门店降60%,便利店"咖啡液加牛奶"成了早餐标配。门店生意管体验,产品生意管日常,两条腿走的不是一条路。
03.
天花板下有三道裂缝
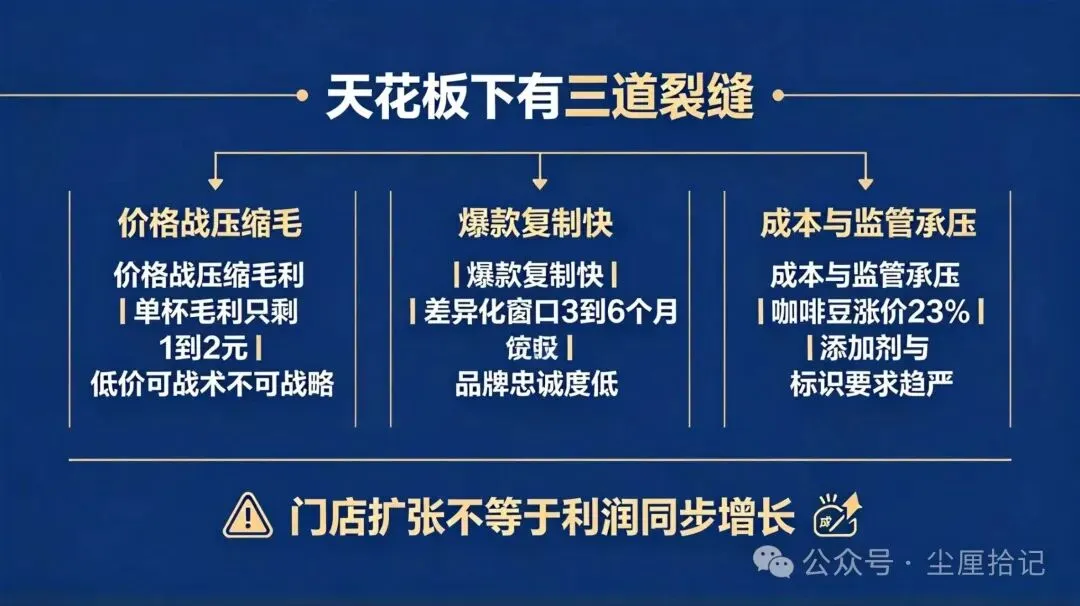
1、价格战把利润打薄。 9.9元、8.8元的定价拉新有效,但全行业单杯毛利只剩1到2元。一家跟风打8.8元的品牌,6个月开出5000家店,日均订单200单,而盈亏平衡需要300单,2024年下半年开始出现关店潮。低价可以是战术,当不成战略。
2、产品创新窗口极短。 生椰拿铁、燕麦拿铁一出来就被全行业复制,差异化窗口期只有3到6个月。用户只为价格和产品切换,品牌忠诚度低,爆款的护城河浅得惊人。对消费者这是好事,对经营者是持续的消耗——研发投入刚收回成本,模仿品已经摆上隔壁柜台。
3、原料成本在上涨。 2024年咖啡豆价格上涨23%:巴西干旱导致2023/24产季减产15%,越南减产推高罗布斯塔豆价格。一边是售价越打越低,一边是原料越涨越贵,中间的企业两头受挤。
4、监管在收紧。 食品添加剂、糖分含量监管趋严,"0糖"宣传面临合规挑战,咖啡因含量标识要求提升。合规成本最终会落到每一家门店的账上,对小品牌更不友好。
04.
钱在往谁手里集中
1、成本最低的活得最好。 瑞幸2024年营收突破300亿元,净利润率12%;单杯成本控制在6元以内,比星巴克低40%;数字化运营把获客成本从50元压到15元,损耗率控制在5%以内。同样卖9块9,有人有利润、有人在流血,差别全在成本端。
2、高端在承压但没有崩。 星巴克中国同店销售额连续下滑,客单价从45元降到38元。但会员数超1.2亿,金卡会员年均消费超2000元,会员贡献70%的销售额。第三空间的生意被挤压,高端商务场景的护城河还在。
3、咖啡液三足鼎立。
● 永璞2024年销售额超15亿元、市占率约25%
● 隅田川约12亿元、占20%
● 三顿半约10亿元。
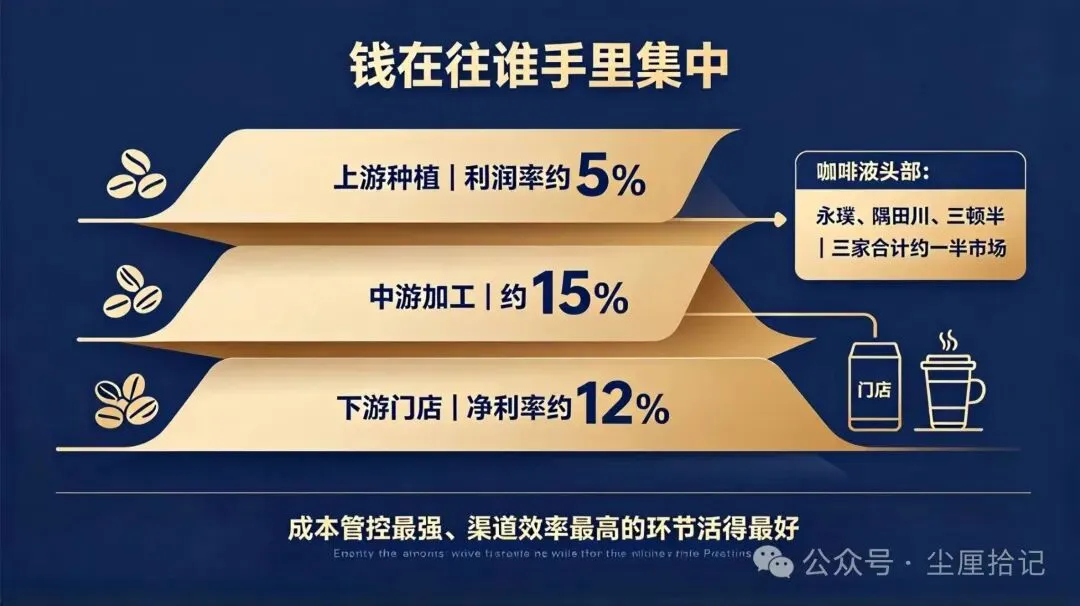
三家合计拿下一半市场,但赛道整体分散,格局远未定型。值得注意的是,这个细分市场的头部全是新品牌,传统咖啡巨头在这里没有先发优势——新赛道的门票,比老赛道便宜得多。
4、种豆子的最不挣钱。 产业链利润分布:上游种植利润率约5%,中游加工约15%,下游门店净利率约12%。一杯咖啡的钱,大头被渠道和品牌拿走。云南咖啡种植面积超150万亩,但精品率只有10%——上游想挣钱,得先把豆子卖出精品价。这也是整条产业链上最漫长的升级:种下去的树要三五年才换一茬,比门店开关的节奏慢得多。
05.
天花板到底有多高
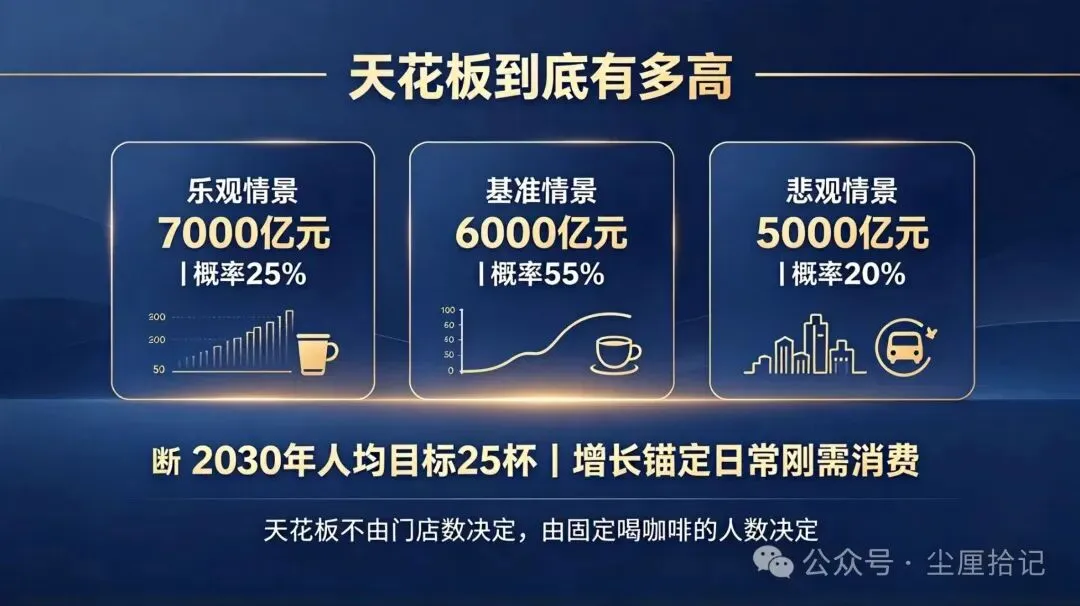
1、三档情景差出一个千亿。 报告对2030年市场规模的预测分三档:
● 乐观情景7000亿元,概率25%
● 基准情景6000亿元,概率55%
● 悲观情景5000亿元,概率20%。
概率最大的,是中间那一档。换算成增长率,三档情景对应的年化增速都不超过两位数中段——高增长的故事讲完了,后面是渗透率的慢功夫。
2、时间表已经排好。 2026年增速放缓到15%;2027年价格战结束、回归理性竞争;2028年下沉市场贡献50%增量;2030年市场规模突破6000亿元。22%的高增长时代结束,接下来的增长靠习惯,不靠补贴。
3、天花板锚定在25杯。 2030年人均消费25杯,比现在的9杯接近翻两倍。但参照日本200杯、韩国360杯,25杯仍只是日本的一到两成。报告没敢往高了报,因为习惯的养成没有捷径——日本市场从年人均几十杯涨到200杯,用了不止一代人。
4、承重墙是日常那一杯。 抬升人均杯数的不是打卡、不是精品咖啡馆,是早晨通勤和下午提神的功能性那一杯,是办公室里1分钟自制的便宜那一杯。日常刚需才是天花板的承重墙,其他的都是装修。
♥
我做投资判断,从来不看一个行业开了多少家店,只看一件事:这门生意有没有从"偶尔的享受"变成"每天的必需"。
咖啡正在过这道坎——9杯到25杯,数字不算性感,但每一杯都是重复消费实打实堆出来的。天花板不由门店数决定,由多少中国人愿意每天固定喝那一杯决定。习惯的生意,急不来,也拦不住。
END
往期文章: