研报速递
过去几年,中国酒店业经历了一场过山车般的周期。从2023年的爆发式复苏,到2024年的供给扩张与需求回调,再到2025年的稳步回升,整个行业正在告别粗放增长,步入精耕细作的“存量时代”。
2025年底,随着商业不动产REITs(不动产投资信托基金)正式扩容至酒店业态,这扇长期受困于“重资产、长周期、低流动性”的酒店投资大门被彻底推开。这不仅为业主们拓宽了融资渠道,更是一场从资产定价到运营模式的底层逻辑重塑。简而言之,酒店不再只是一栋用来收房费的楼,而正在变成一种可以灵活交易的金融产品。
运营真相:几家欢喜几家愁,高端与下沉的“冰火两重天”
翻开2025年的酒店运营成绩单,“分化”是绝对的关键词。
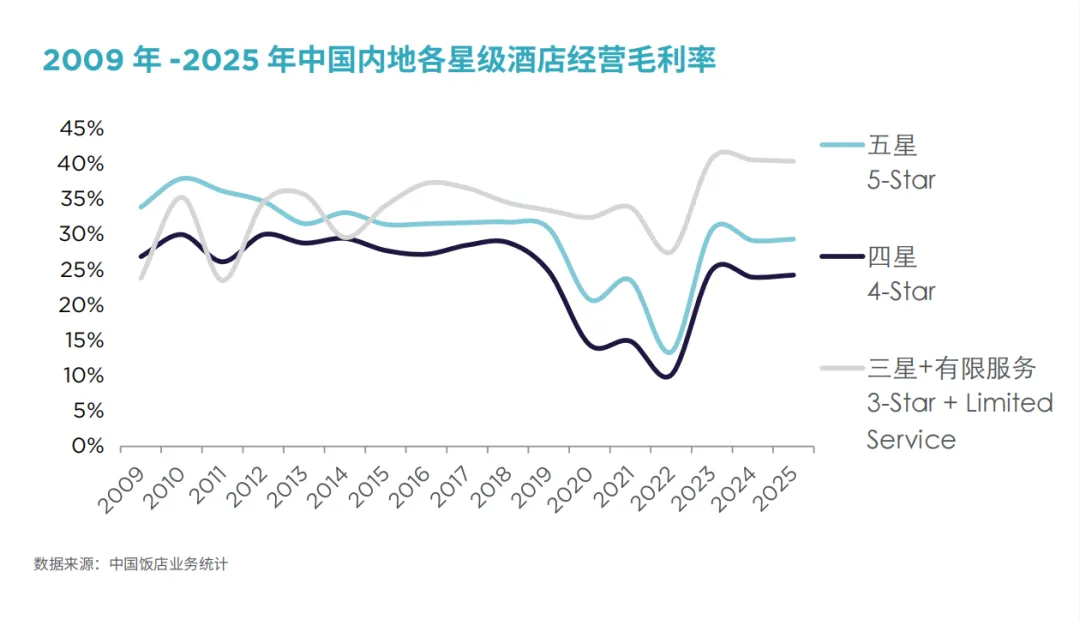
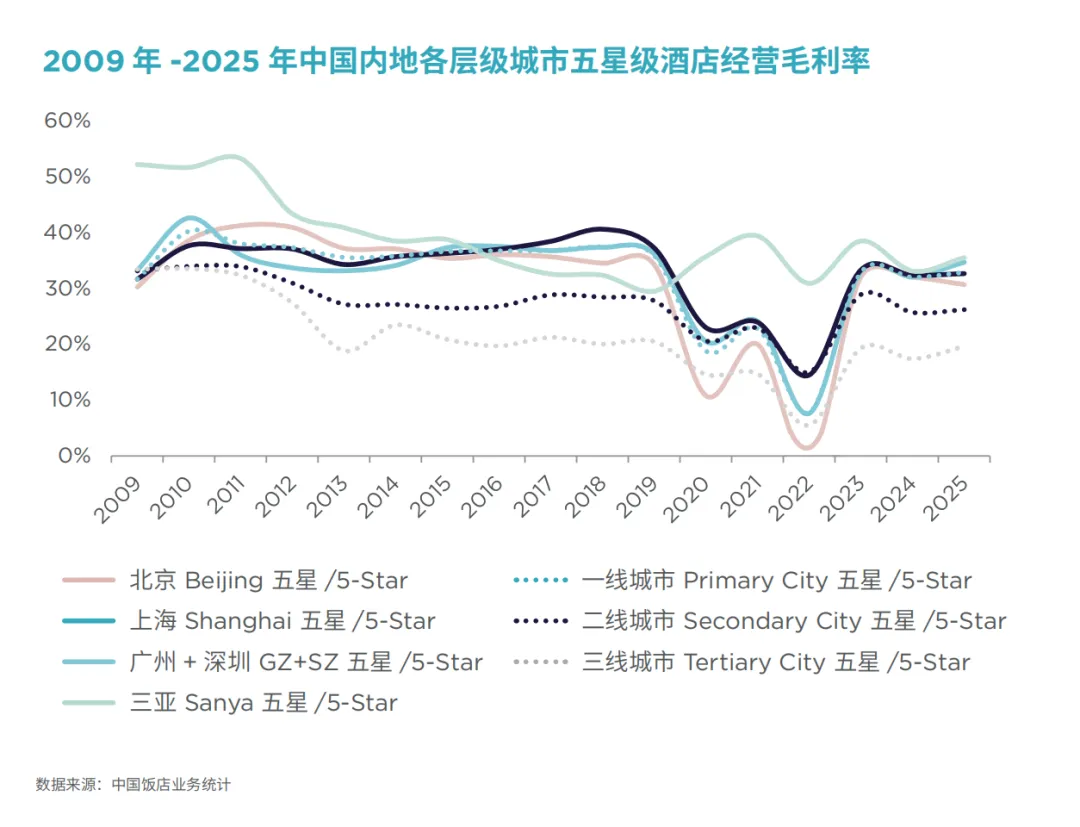
首先是星级的分化。五星级酒店展现出了极强的韧性,入住率已略高于2019年水平(63.7%)。反观三星级及有限服务酒店,虽然毛利率恢复较快,但在入住率和房价上却依然承压。这说明,市场并未如预期般向低价妥协,高端客群的消费力依然坚挺。
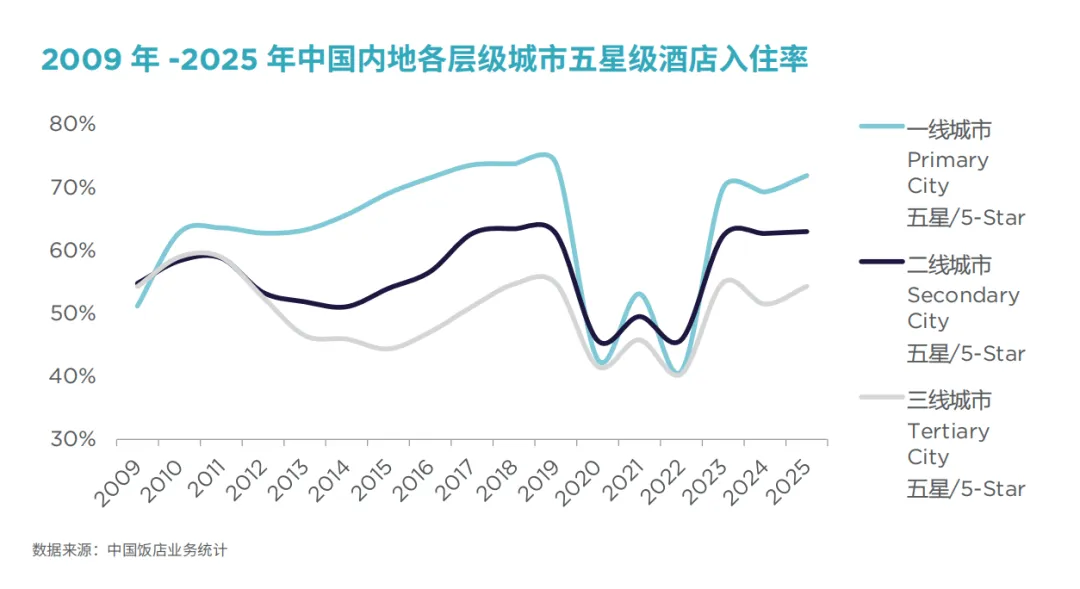
其次是城市梯队的分化。一线城市的高端酒店强势领跑,北京高端酒店平均房价甚至突破了历史高位(924元/晚),上海也基本恢复至疫前水平。相比之下,二三线城市的高端需求相对有限。值得注意的是三亚,虽然入住率创下近16年新高(79.2%),但平均房价在冲高后回落,客流虽然拉满了,但价格没跟上。
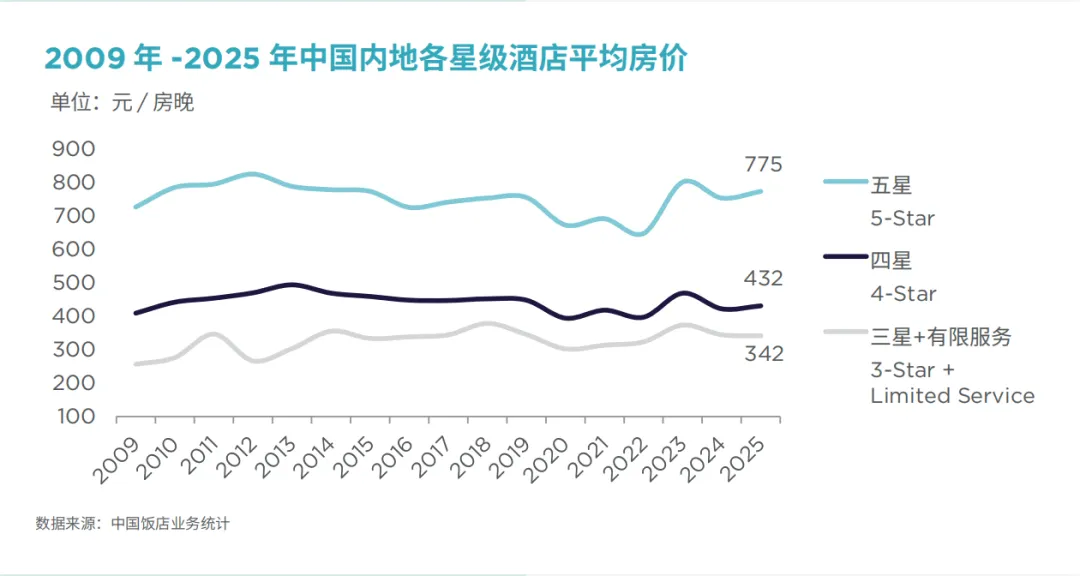
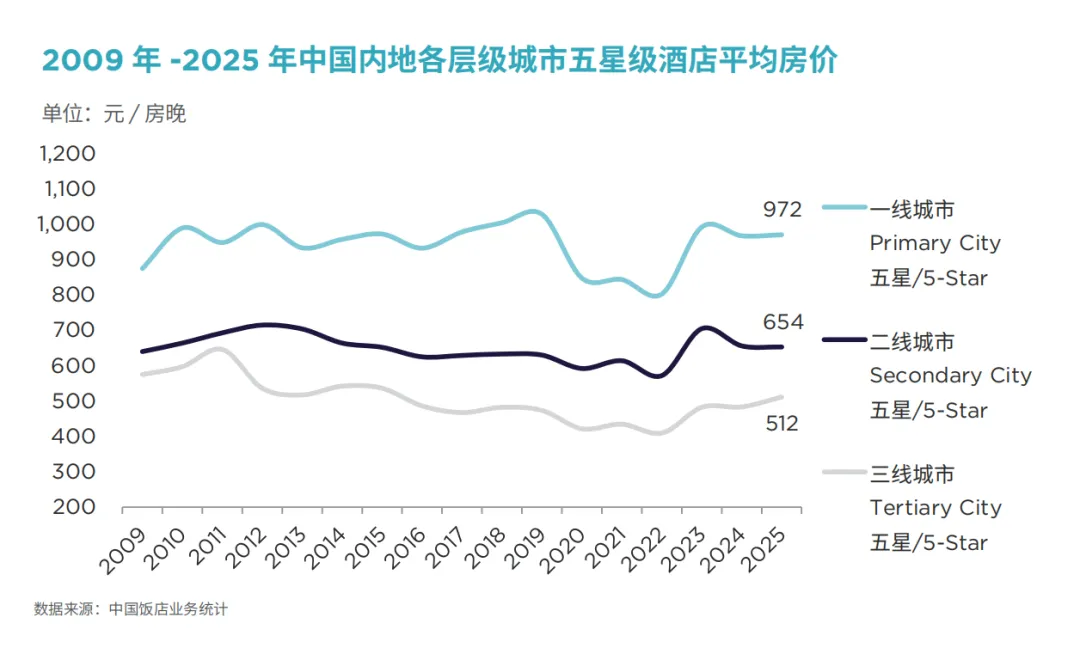
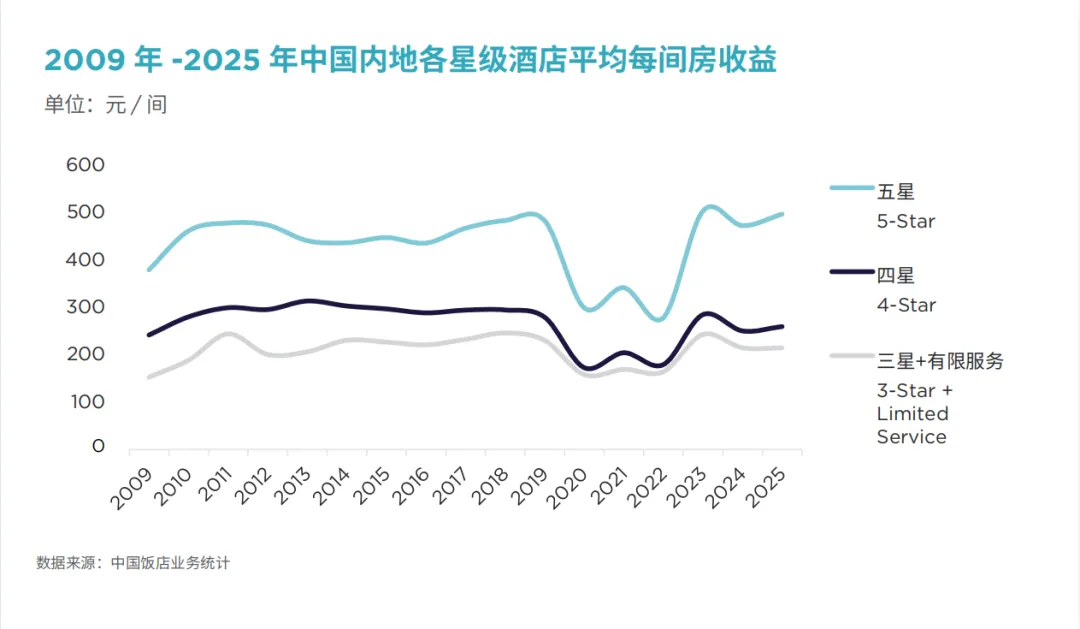
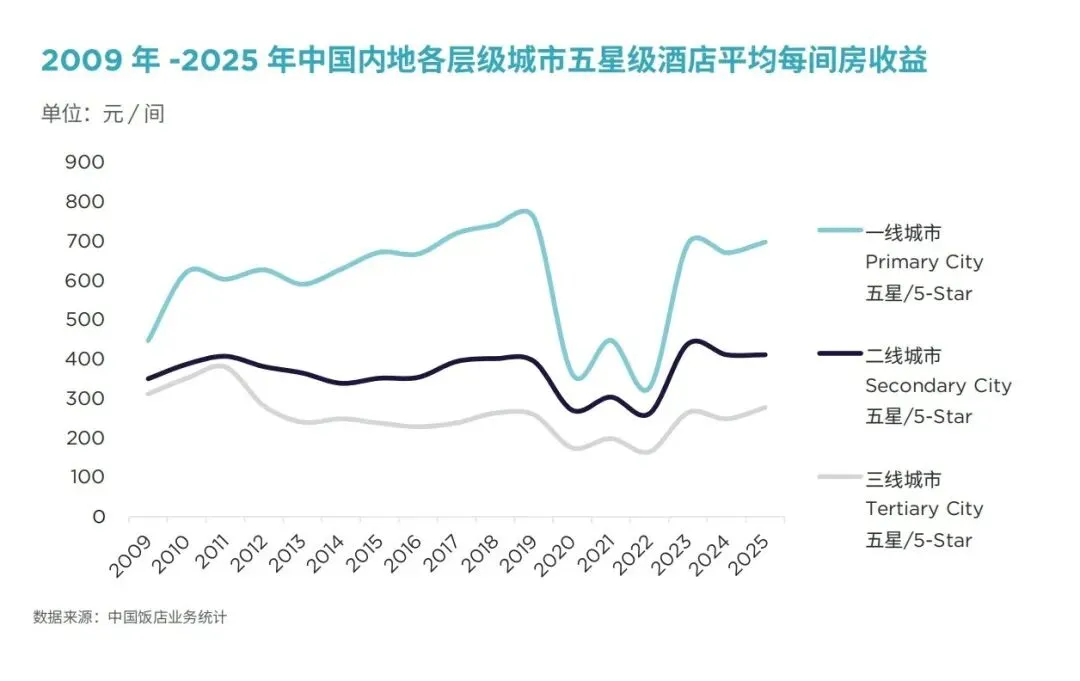
一个有趣的现象是“量价背离”。行业整体客流已基本恢复,但除了少数头部城市,多数地区的房价修复依然乏力。换句话说,客流回来了,但客人的钱包捂得更紧了。未来,单纯靠“拼入住率”来拉高营收的空间已经见顶,如何优化客源结构、稳住甚至提升房价,才是考验酒店管理团队真功夫的时候。
投资风向:资本不再只爱“大块头”,下沉市场成新宠
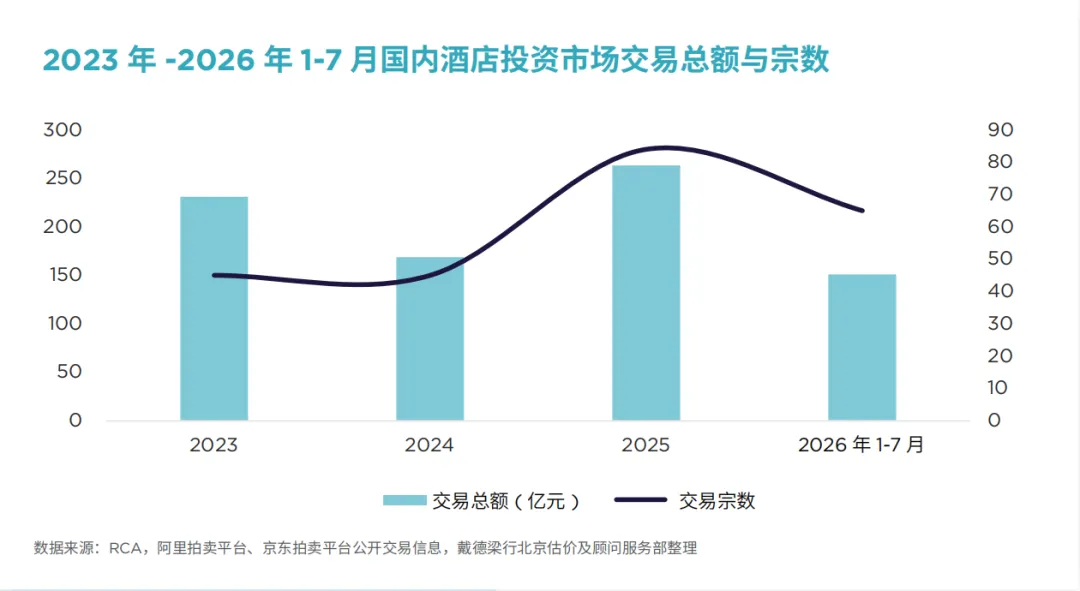
在投资端,中国酒店大宗交易市场正在上演一场“结构性下沉”。
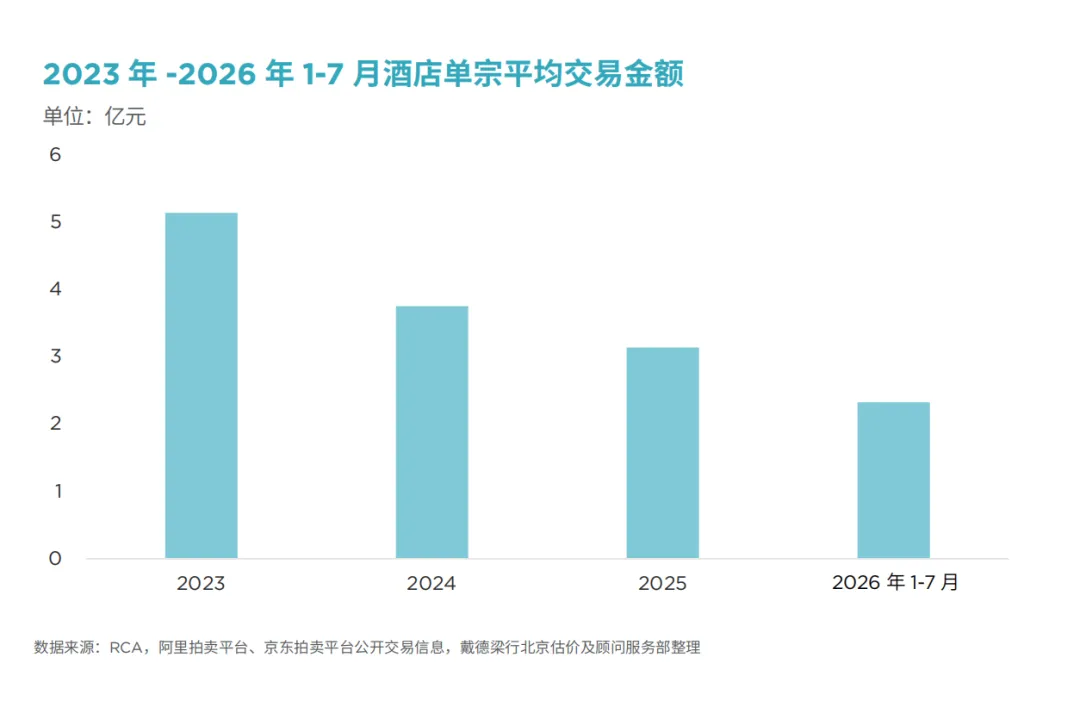
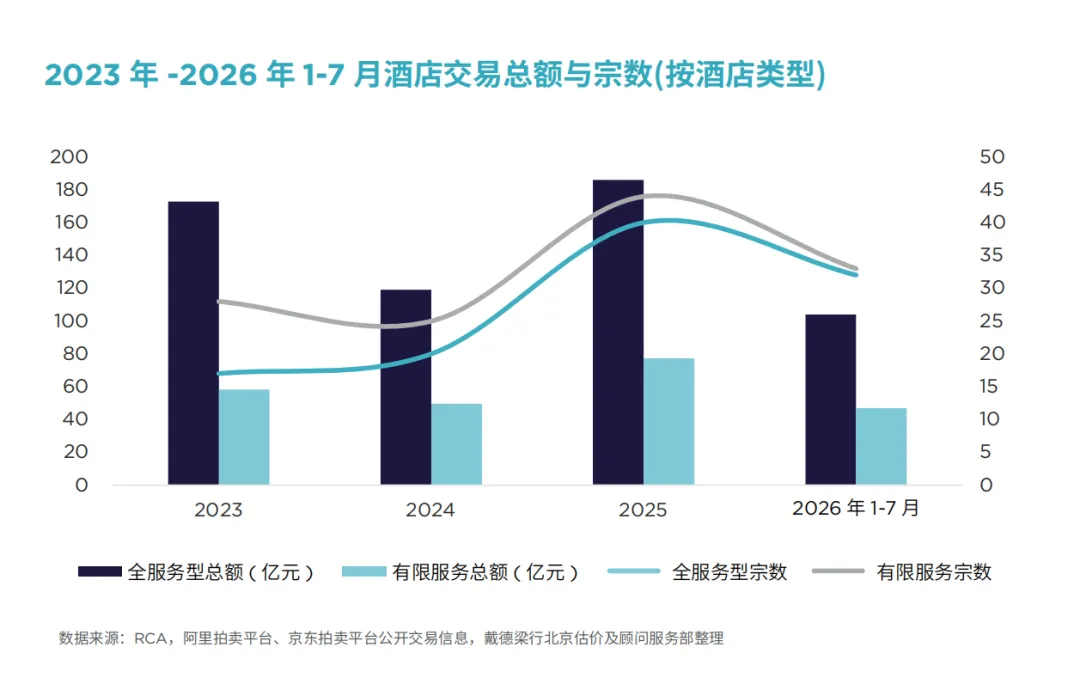
2023年至2026年上半年,交易宗数虽然上升,但单宗交易金额却从5.14亿元一路下滑至2.32亿元。这并非资本在退潮,而是打法变了。过去那种动辄几十亿的奢华地标酒店交易越来越少,取而代之的是中高端、中小体量酒店的流转。
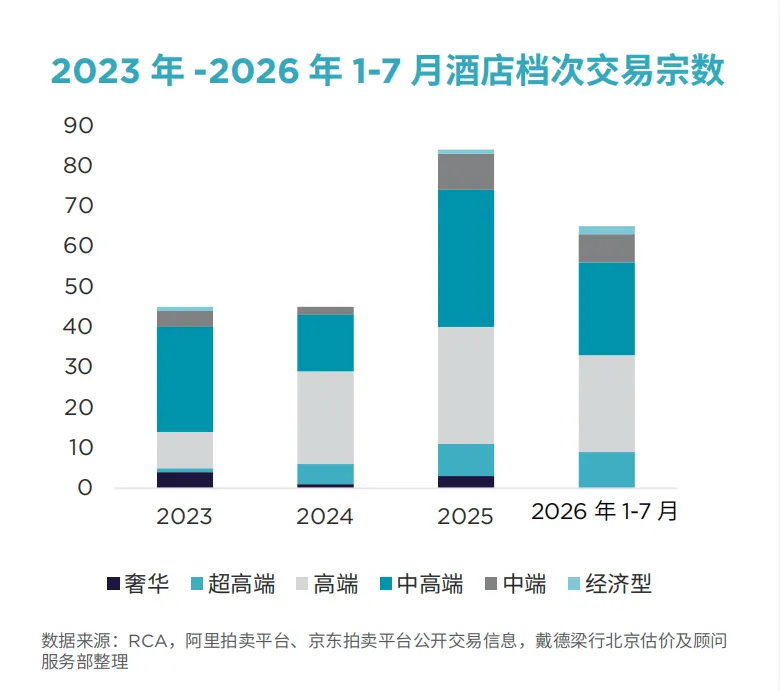
这背后有两个原因:一是债务压力下,大量中高端酒店被摆上法拍货架,加速流转;二是消费偏好的改变,让主打实用性的舒适型、商旅型酒店成了投资人的“香饽饽”。
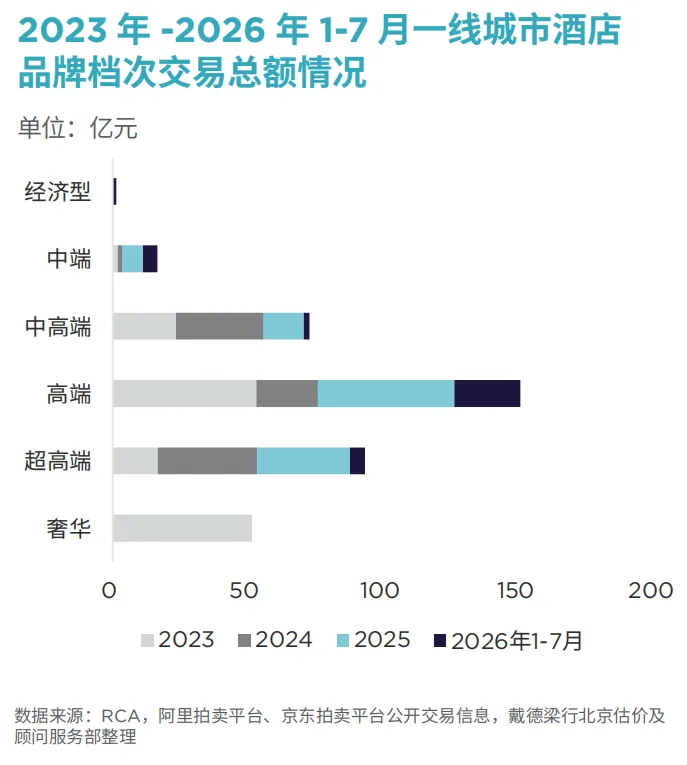
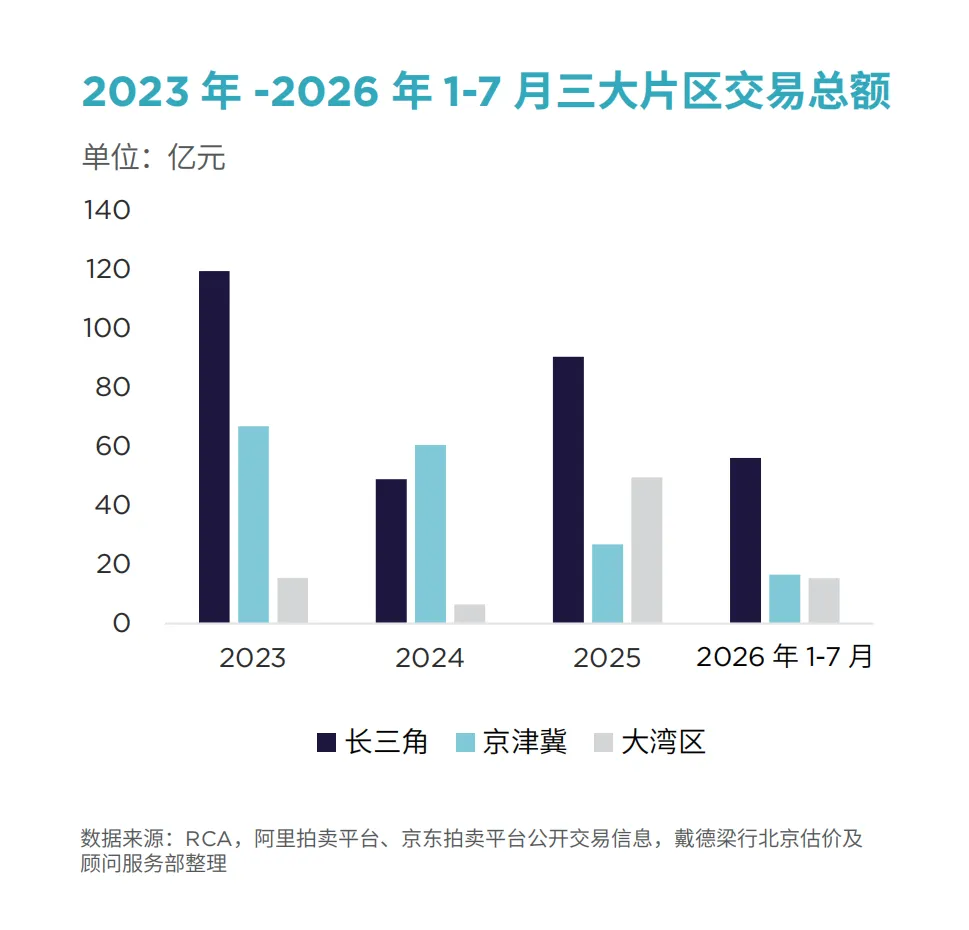
地域上也出现了明显的“资本下沉”。曾经,一线城市是绝对的主力(交易额占比超60%)。但到了2026年前7个月,新一线城市(如成都、杭州)的交易额占比飙升至37%,反超一线。长三角依然是投资热度最高的区域,而京津冀则因优质标的减少而显得有些落寞。这说明,资本不再盲目迷信一线城市的“光环”,而是转向了更具性价比和运营潜力的新一线与二线城市。
品牌博弈:轻资产为王,本土巨头的逆袭与亚朵的奇招
在运营主体层面,国内外酒店集团正在同台竞技,但各有各的活法。
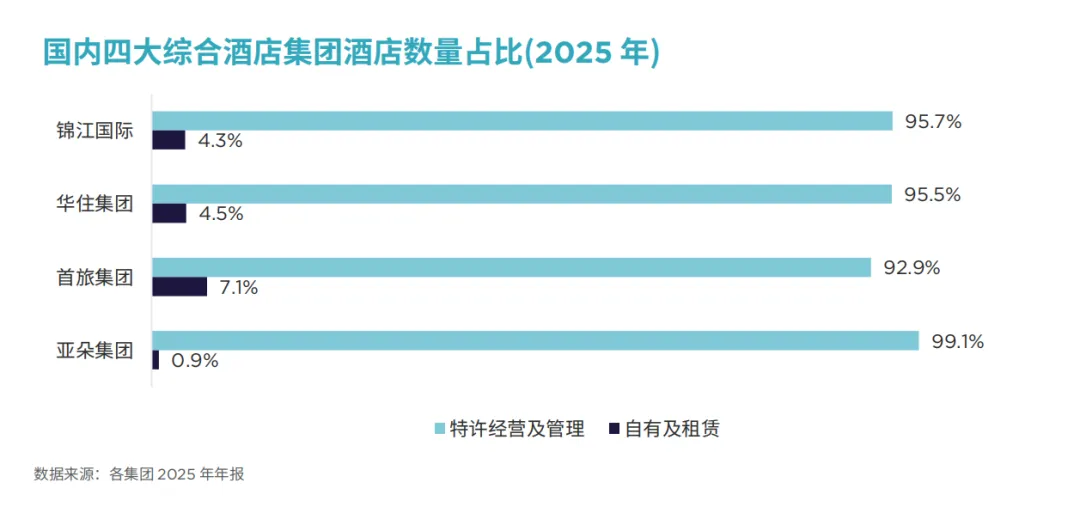
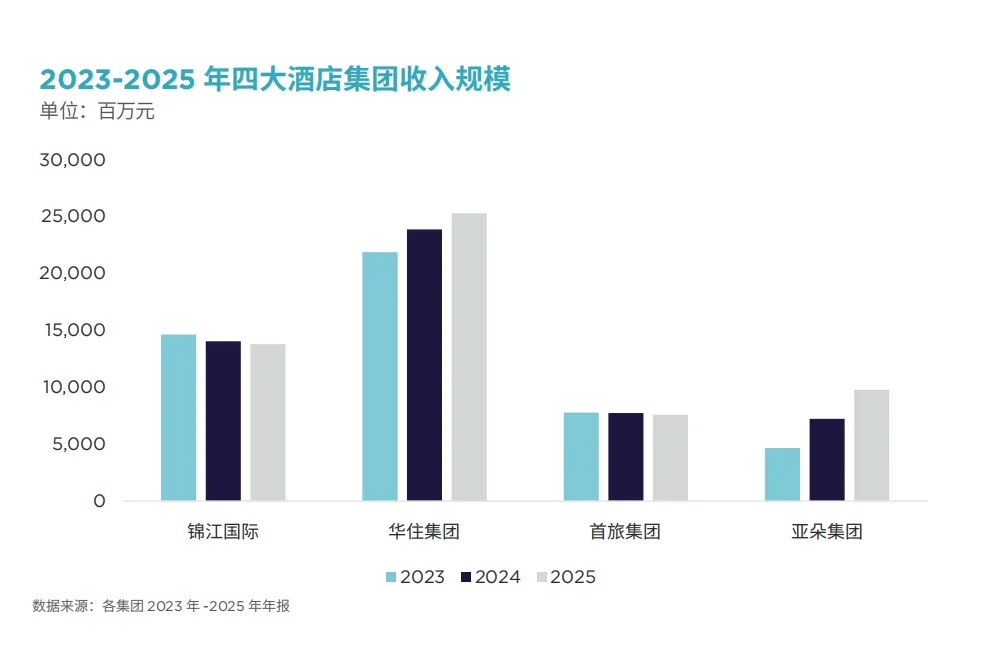
国内方面,彻底走向“轻资产”。锦江、华住、首旅、亚朵四大集团的特许经营及管理模式(即加盟、委托管理等)占比均超过了90%。锦江和华住的客房规模双双破百万间,稳居第一梯队。最值得关注的是亚朵,它不仅靠加盟疯狂扩张,还跨界做起了“零售”,把卖枕头和床品做成了第二增长曲线,三年内零售收入暴涨3.8倍,走出了一条卖“生活方式”的奇招。
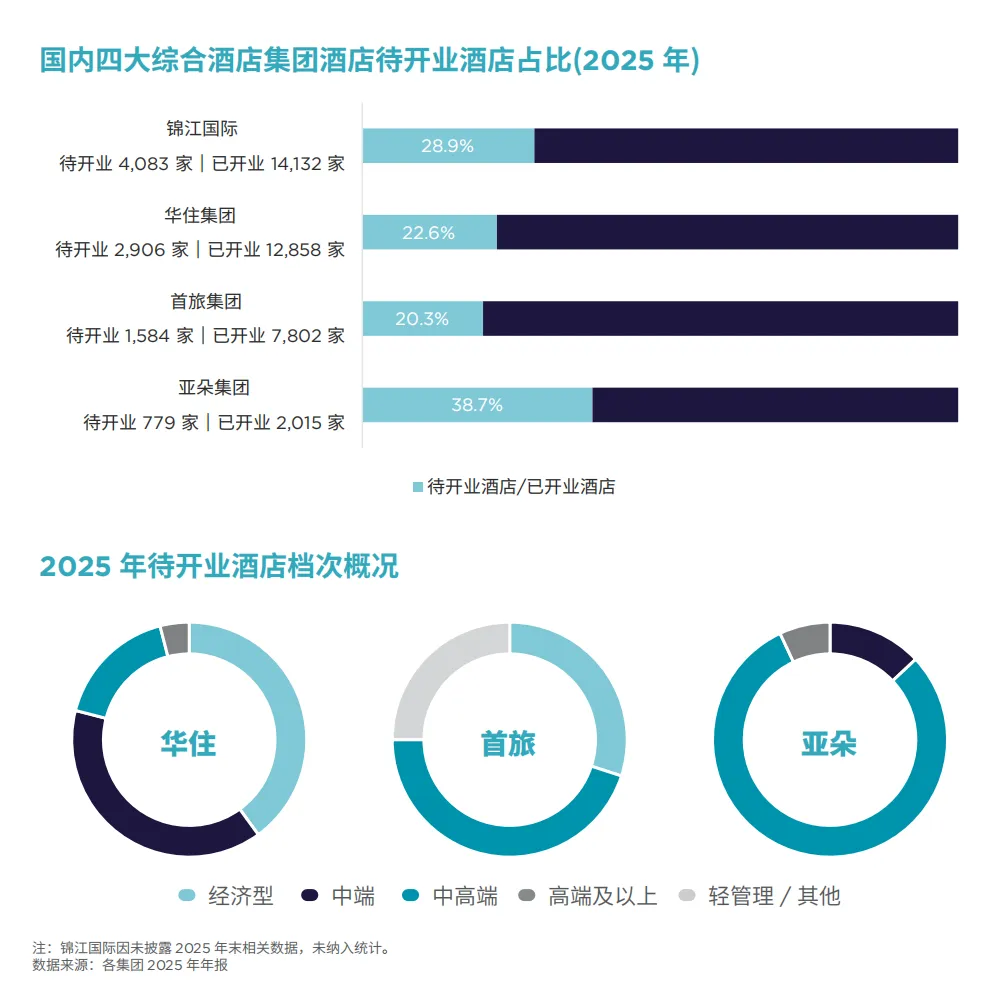
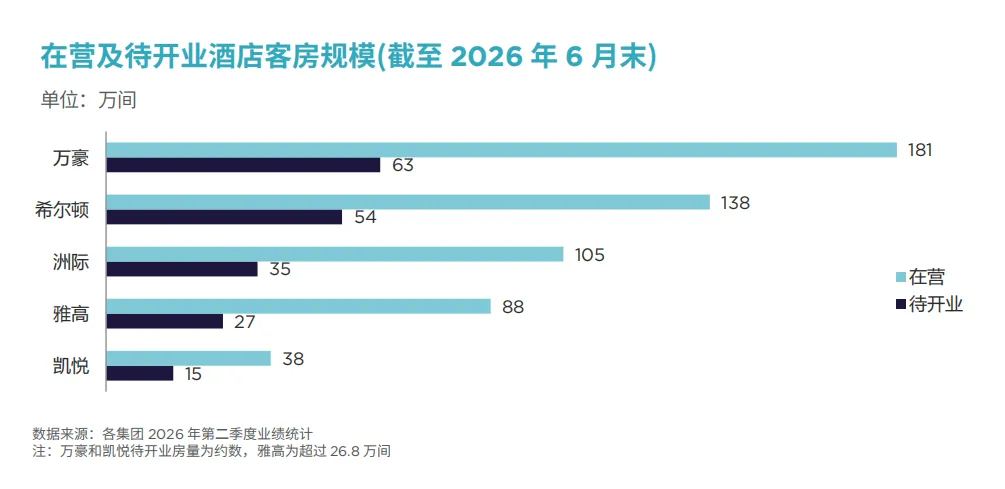
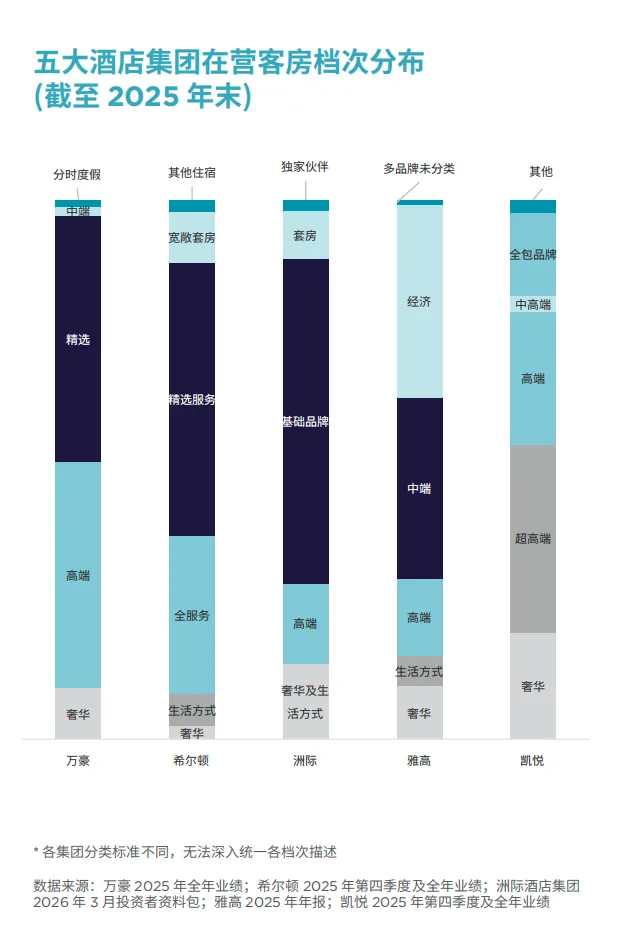
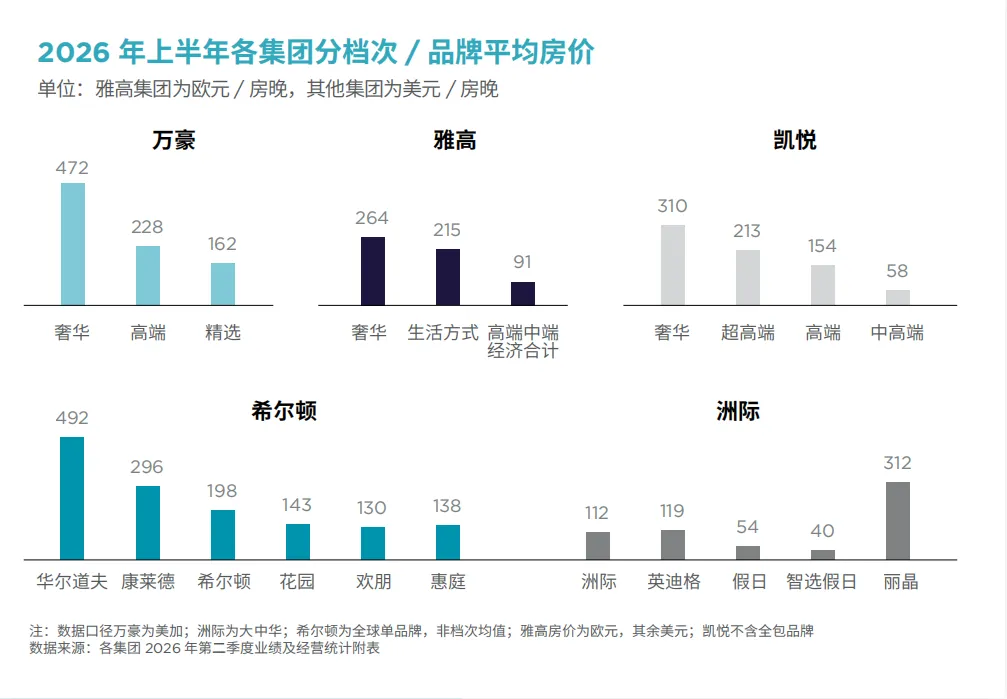
国际方面,依然是巨头把持,但身段更柔软。万豪、希尔顿的在营规模庞大,且正在加速向亚洲市场倾斜。面对中国市场,国际品牌也在积极“接地气”,比如洲际在待开业项目中提高了高端及奢华品牌的比重,雅高则向生活方式类产品发力。未来的竞争,不再是简单的谁门店多,而是谁的品牌矩阵更精细、谁的会员体系更具粘性。
REITs破局:酒店资产从“死资产”变“活资本”
这是本报告最核心的亮点。2025年底商业不动产REITs向酒店开闸,首批7单产品(含申报中)迅速落地。这给深陷重资产泥潭的业主们指明了退出路径,也给了投资人一个看透酒店真实价值的标尺。
从这些申报项目中,我们看到了几个清晰的定价逻辑:
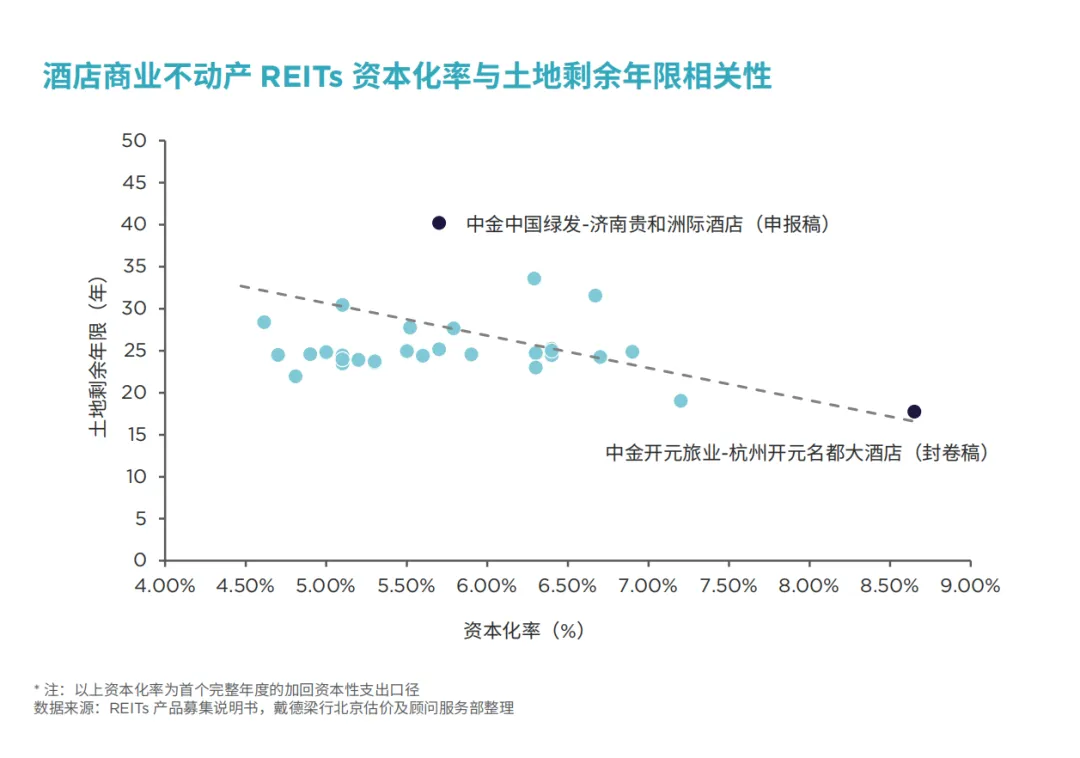
年限越长,估值越稳:资产估值与土地剩余年限高度相关。杭州开元名都大酒店剩余年限仅17.7年,风险较大,资本化率(投资人要求的回报率)高达8.7%;而济南贵和洲际剩余年限长,运营稳定,资本化率仅为5.7%。
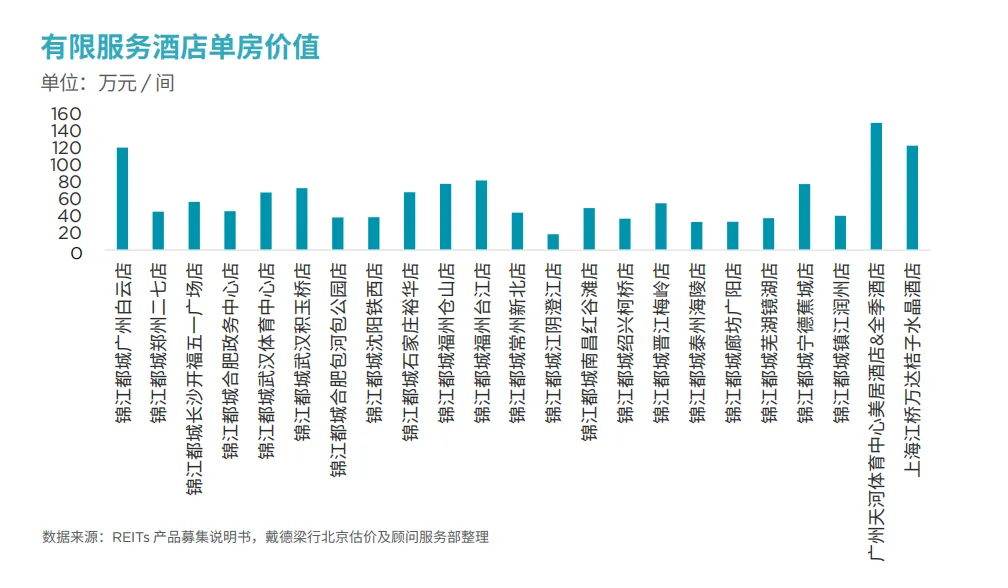
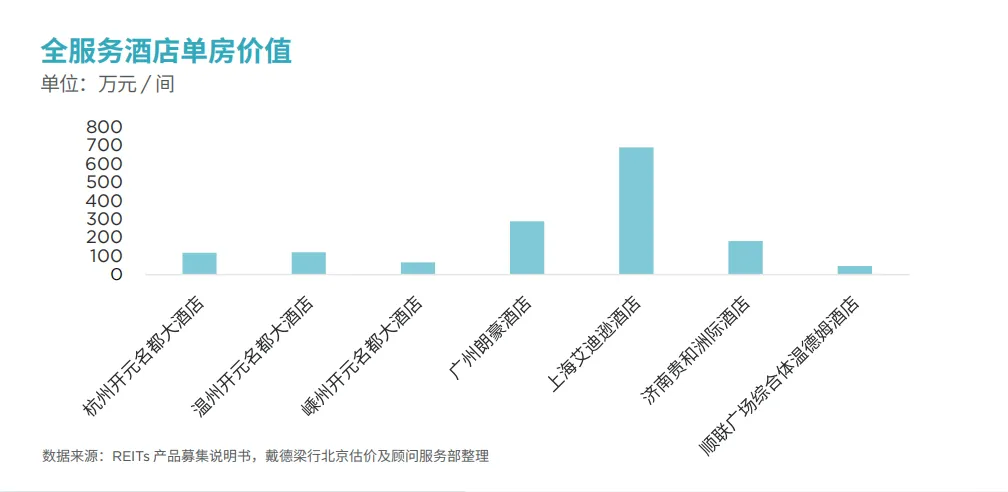
“打包”与“单挑”:有限服务酒店(如锦江都城)单店估值低,需要打包20多家一起上市才能达到规模门槛,平均每间房价值约62万元;而全服务酒店(如广州朗豪)单间房价值可达217万元,像上海艾迪逊这种顶奢酒店,单房价值甚至高达691万元,一栋楼就能轻松“单挑”全场。
模式各显神通:目前的申报项目中,既有“穿透模式”(业主直接拿经营收益,享受红利也承担风险),也有“整租模式”(收固定或浮动租金,求个安稳)。未来,REITs将倒逼业主和品牌方把账本算得清清楚楚。
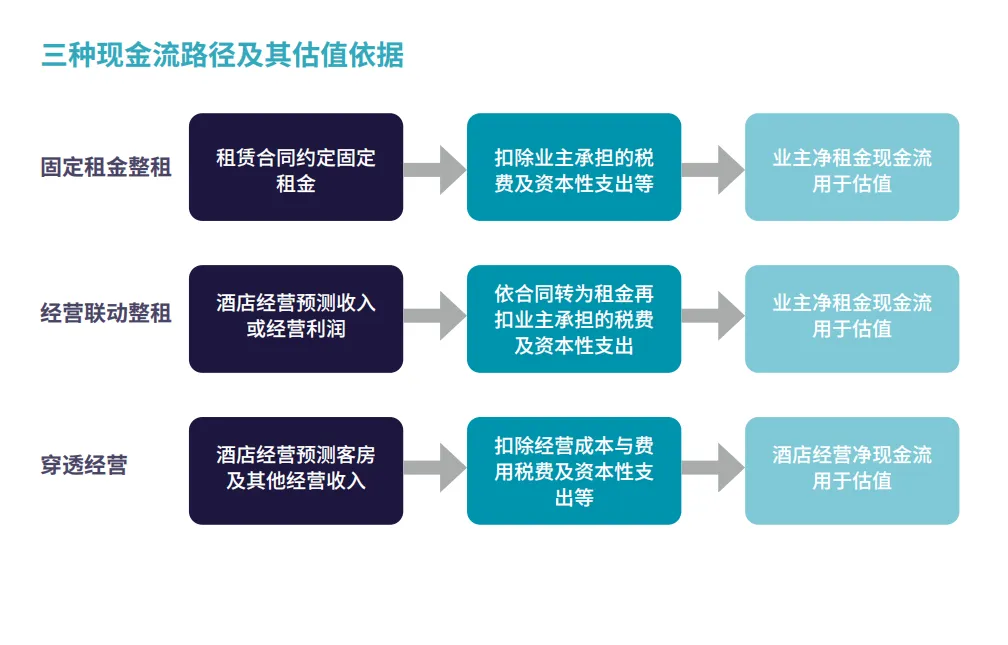
估值重塑:告别“钢筋水泥”,拥抱“真实现金流”
过去,很多酒店资产的估值是一笔糊涂账。但在REITs的聚光灯下,传统的“成本法”(拿地价+建造成本)和“比较法”(参考周边交易)已经不够用了。收益法(DCF,现金流折现法)成为了唯一的标尺。
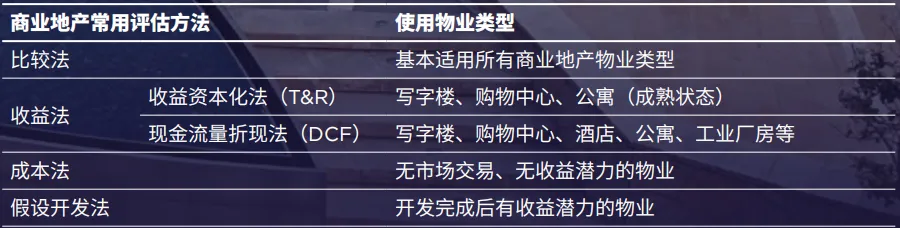
通俗地讲,资本市场不再看你建这栋楼花了多少钱,而是看你这家酒店未来能实打实赚多少钱。从收入端的客房、餐饮占比,到成本端的人工、能耗,再到品牌管理费、特许经营费等,每一个参数都将直接影响最终估值。
这意味着,那些地段极佳但运营拉胯的酒店,将在市场上面临严酷的“估值打压”;而真正具备强大运营能力、能精打细算抠出利润的资产,将获得资本的疯狂追捧。
中国酒店业正在经历一场由资本和运营双轮驱动的深度洗牌。对于普通消费者而言,未来的酒店体验将越来越两极分化:高端的更注重体验与品牌溢价,中端的则更极致地追求性价比与效率。
对于投资者和业主来说,REITs时代的到来,宣告了“买楼收租、坐等升值”的草莽时代彻底结束。酒店不再是一个单纯的“钢筋水泥”资产,而是一台需要精细调校的“印钞机”。