研报速递
本周十家观点的公约数可以压缩成一句话:内部稳市机制从应急托底升级为制度性安排、外部美国中期选举靴子落地,两股力量共同把A股从急跌拉回修复通道;海外AI资产的集中重定价带来扰动,却没有打断国内这轮反弹,但各家对反弹的高度仍留着余地,普遍把它当作结构活跃、指数空间有限的修复波段,而非趋势反转。
先说这轮修复的成色与来源。本周万得全A涨3.36%,科创50涨近8%,中证1000涨5.59%,小盘成长涨7.0%,沪深300、上证50均涨1.7%左右,成长与小盘明显占优;传媒、电力设备、农林牧渔以13.41%、9.33%、7.09%领涨,红利与算力硬件相对落后,高低切换的特征清楚。量能同步回来,日均成交额18738亿元、较上周增2744.7亿元,周中两度站上两万亿;交易型开放式指数基金(ETF)大额净申购、宽基放量构成承接,主力资金单周净买入1275.96亿元,前一周还是净卖出594.73亿元,单周净买入创七周最大。驱动来自两端:11月2日央行会同金融监管总局、证监会召开座谈会,部署两项支持资本市场工具,股票回购增持再贷款转为长期制度性安排并下调利率,第三次证券、基金、保险公司互换便利启动;外部则是11月3日中期选举落地,民主党拿下参众两院,市场对美伊局势缓和的预期升温,油价与通胀预期阶段性回落,10年期美债收益率全周下行8个基点(BP)至4.86%,30年期下行5BP至5.26%。离岸中国资产弹性更大,明晟中国指数(MSCI China,美元)周涨5.34%,恒生科技涨8.61%。
海外那条线同样被反复讨论,结论却相当一致:11月5日纳指跌5.52%、纳指100跌6.36%、费城半导体指数单日重挫约12%,创2020年3月以来最差单日,11月6日韩国综合股价指数(KOSPI)盘中跌超8%触发熔断,日韩与A股的AI权重板块对费城半导体指数映射直接。触发点是民主党横扫两院后,市场对数据中心建设审批、能耗与模型安全监管趋严的定价,关注点已从下游云厂商的现金流压力转向上游硬件潜在的每股盈利(EPS)下修。但多数判断停留在"约束增强"而非"方向反转":总统否决权仍在,新国会要到2027年1月3日才就职,联邦立法短期难以落地,真正有边际影响的是州与地方层面;11月5日美股大跌后,部分民主党人士对数据中心的口径已有缓和。落到A股,由于估值更低、与美国AI产业链存在一定脱钩性,加上维稳资金入市与回购,本周反而展示出相对韧性,全A与科技股内部的市场宽度均触底回升。
对调整是否充分,本期几乎没有人再怀疑。万得全A市盈率(PE,TTM)20.09倍,处2010年以来69.13%分位,市净率(PB,LF)1.65倍、仅27.42%分位,股债性价比仍在有利区间;估值偏离度降至正0.08倍标准差,赔率优势保留。
7月以来各类资金的科技持仓明显松动,长短线外资、私募、固收加已回落,机构科技筹码接近实质性出清;短期性价比一度处于历史极高值。有团队用2007年以来55个景气赛道样本给出更细的参照:估值顶通常领先股价顶约4.3个月、增速顶领先约1.7个月,股价见顶后12个月里45%创新高、33%走双顶、22%持续下行;见顶第4个月末之后较大幅度反弹是常态,96%的样本出现过20%以上反弹,91%出现过30%以上,但回撤超过40%的28个样本只有3个创新高,回到前高需要盈利重新加速。本轮AI相关指数从高点回撤已超五成,下跌速度与幅度超过历史多数样本,一年内进一步下跌空间有限。
共识的边界也在这里:短期处于催化真空,下一批锚点是11月9日国内居民消费价格指数(CPI)与工业生产者出厂价格指数(PPI)、11月10日美国10月CPI、11月17日英伟达财报、12月初联邦公开市场委员会(FOMC)议息,以及12月11日美国政府临时拨款到期。
配置上,多数团队收敛到攻守兼备的杠铃结构,一端是半导体设备材料、国产算力、AI应用、创新药、新能源,另一端是银行、医药等稳定现金流与内需防御,中间再叠加关键矿产与能源;对美依赖度较高的算力硬件、光通信景气仍高,但短期估值需要消化。
分歧一:反弹仍将继续,还是要等更好的契机?
分歧二:AI硬件链现在能不能抄底?
分歧三:配置主线偏成长,还是偏红利与实物资产?
分歧四:美债利率见顶了吗,黄金怎么摆?
十家机构中绝大多数给出明确配置建议,共识度与主要分歧点一览如下(共识度依据本周推荐频次与立场归纳):
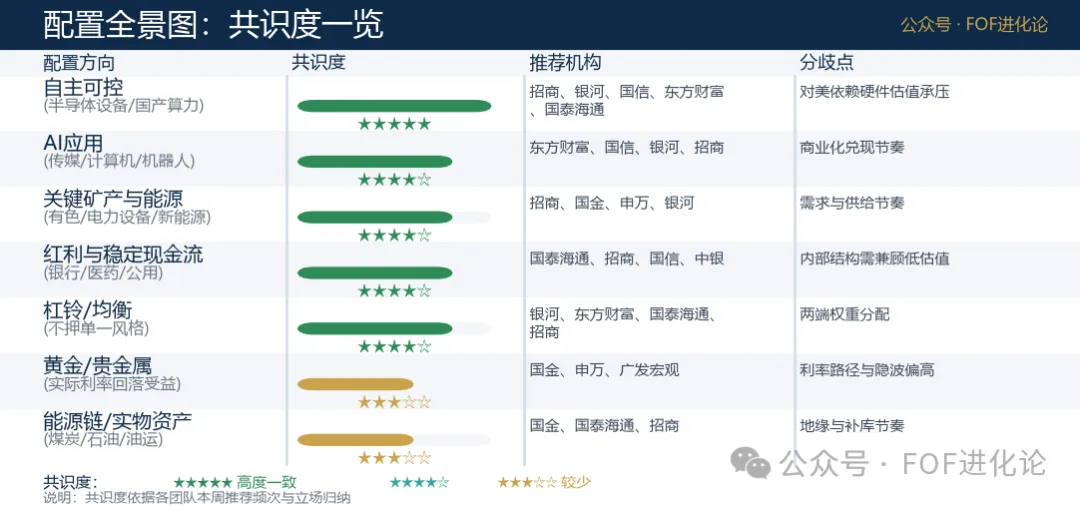
把这一期收起来看,A股在海外AI资产集中重定价的那一周反而走出放量修复,稳市工具从应急托底转为制度性安排是重要背景,中选落地后地缘溢价回落与美债利率下行则提供了分母端的喘息。十家观点对"调整已充分、下行空间有限"没有太大异议,真正没谈拢的是修复能走多远:催化真空期里,量能、英伟达财报与12月议息会构成下一批验证点,在此之前,结构活跃而指数空间有限仍是更稳妥的假设。配置上不必在成长与防御之间二选一,杠铃两端各自有理由,值得留意的是自主可控与关键矿产被反复提及,而对美依赖度高的算力硬件,各家都留了一句关于估值的提醒。
免责声明:本文由公开券商研究报告观点整理,仅作信息汇总与学习交流,不构成任何投资建议。市场有风险,投资需谨慎。
参考文献(按本文引用顺序,媒体源为微信公众平台公开推文):
[1] 国泰海通策略《机会是等出来的》(2026-11-08) [2] 东方财富策略《外部虽有反复,反弹仍在路上》(2026-11-08) [3] 招商策略《中选后的市场主线与配置方向》(2026-11-08) [4] 申万宏源策略《讨论反弹结构:一周回顾展望》(2026-11-07) [5] 国信策略《反弹的持续性和关注点》(2026-11-08) [6] 广发策略《55个景气赛道的筑顶路线图》(2026-11-08) [7] 中国银河策略《政策托底与外部博弈交织,后市如何看?》(2026-11-08) [8] 广发宏观《10年期美债收益率中枢应该是多少?》(2026-11-08) [9] 中银策略《海外AI重定价、国内稳市升级》(2026-11-08) [10] 国金策略《市场重构的开始》(2026-11-08)
整理日期:2026-11-08