研报速递
【医疗研报 · 医药外包】
医药外包 767亿订单,9万升产能闲置
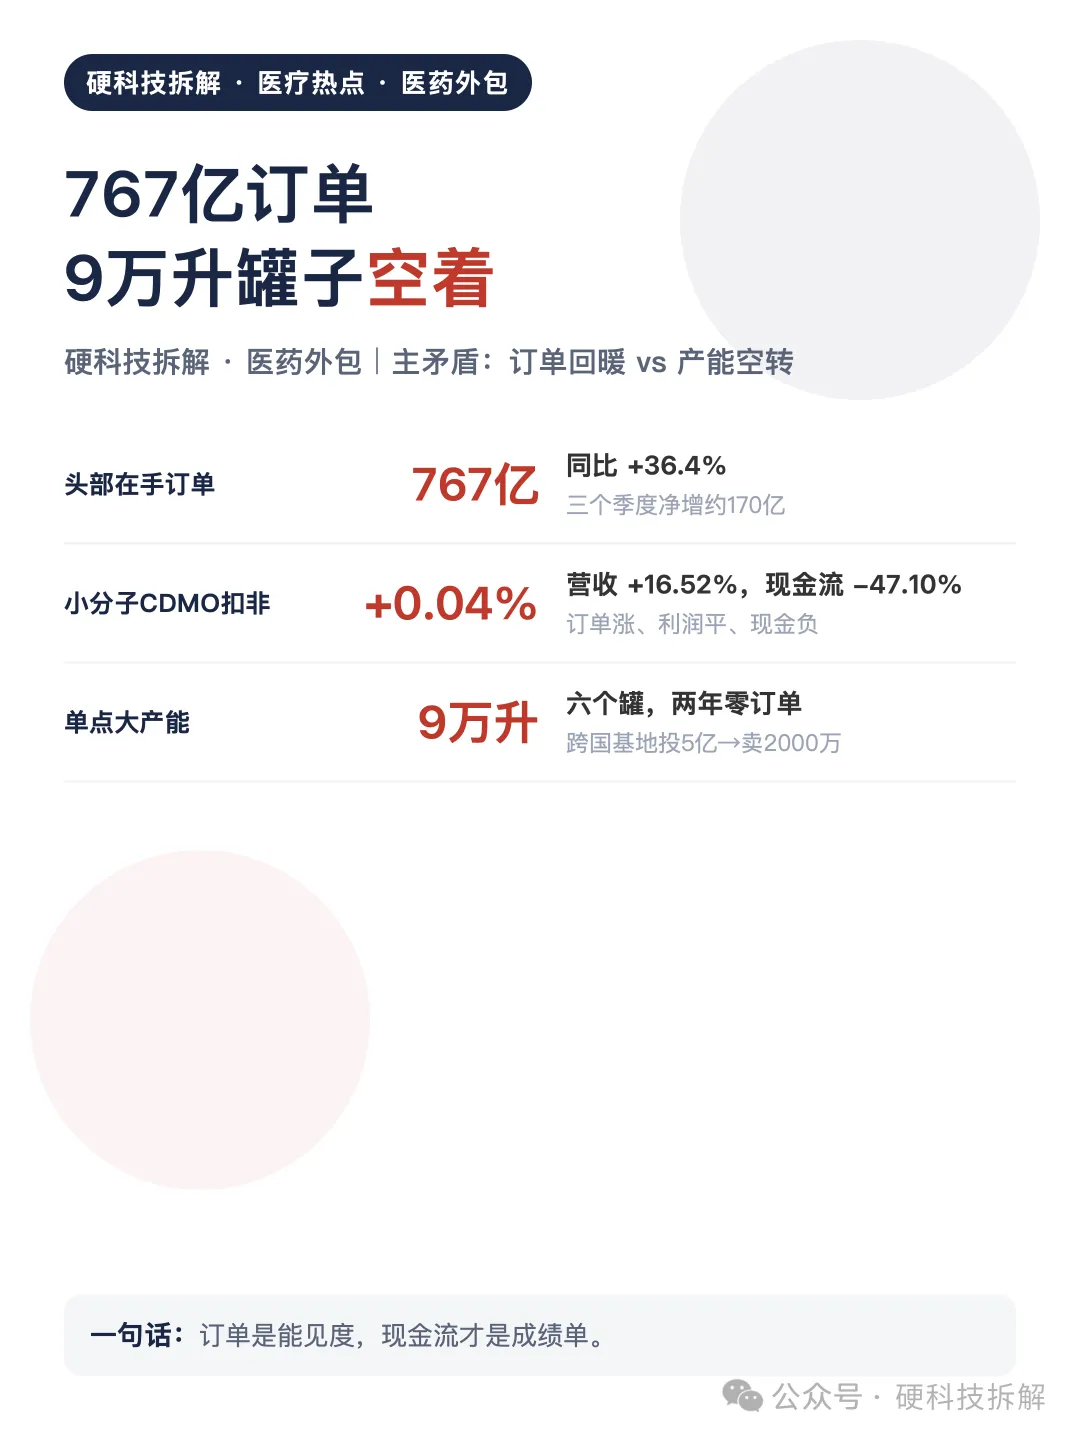
先看一组让人眼热的数:一家A+H两地上市、总部在上海的一体化CRDMO(下称"这家一体化CRDMO"),前三季度营收 455.4 亿元、同比 +38.6%,截至9月底在手订单 767.4 亿元、同比 +36.4%,第三季度单季营收 166.4 亿元,创上市以来新高。这条新闻被当成"医药外包全面复苏"的证据,转得很欢。
先给自己一巴掌。同一条产业链上,上海北部一家生物药CDMO的六个不锈钢大罐,每个 1.5 万升、合计 9 万升,号称"全国最大规模"的生物反应器群,整整两年没等到一个让它转起来的订单;一家跨国药企把在华CDMO基地(累计投入接近 5 亿元)作价不超 2000 万元,卖给了一家境内血制品企业。再看利润端,一家以小分子CDMO起家、正在切多肽和ADC的企业,前三季度营收涨了 16.52%,扣非净利只涨了 0.04%——订单增速和利润增速,差出三十多个百分点。
同一个"复苏"叙事,为什么订单能涨三成六、利润几乎原地踏步、产能还在空转?这就是这篇要拆的账。
一句话定性:这不是行业回暖,是行业重新排队。订单在往少数人手里集中,产能在多数人手里空转,中间那批人正在替前几年的低价合同还债。
表面上是"CXO复苏了",实际是"复苏只砸在能接住海外后期订单的少数人头上,剩下的人在替前几年的低价订单还债——K型分化会先把中小CRO的现金流压断,而不是先让谁多赚钱。 这句话的关键词不是"复苏",是"谁先断"。
一· 767亿和9万升,两张表都是真的
先把这个反差坐实。订单那头,这家一体化CRDMO的在手订单从一季度末的 597.7亿元、二季度末的664.3亿元,涨到三季度末的767.4亿元,三个季度净增约170亿元;单季净增约103亿元。拆开看,化学业务收入393.62亿元、同比+51.52%;小分子工艺研发和生产(D&M)收入235.8亿元、同比+65.6%;多肽与寡核苷酸(TIDES)收入115.2亿元、同比+46.9%;小分子D&M管线里进入商业化阶段的项目103个,首次破百。公司还把全年收入指引从585亿—605亿元上调到610亿—619亿元,资本开支上调到80亿—85 亿元,并提前启动常州新基地。
产能那头,是另一幅画面。上海北部那六个罐子,单个 1.5 万升,是生物药生产里最贵、最不好挪的那种资产——建起来就是为了一次性接大单、做商业化生产。罐子空一天,折旧、维护、人工照付。两年没订单,等于把一笔重资产长期挂在账上不计产出。另一家跨国药企更干脆:在华CDMO基地累计投了近 5 亿元,最后作价不超 2000 万元出手,接盘的是一家做血制品的境内企业。
这两件事不矛盾,它们是两套商业模式的两端。
怎么读这张表 别把"营收增速"和"利润增速"当一回事。第四列的"关键驱动"决定了这家公司是靠管线后移赚钱、靠订单结构赚钱,还是靠等一个大单续命。同一张表里,"订单 +30%"和"扣非 +0.04%"能同时成立——这正是K型的两端。
二· K型是怎么切开的:复苏沿研发链条从前端往后端爬
要理解为什么有人订单爆、有人现金流紧,得先看清这轮需求是从哪来的。
海外这条线,钱先回到最上游。据普华永道(PwC)2026年第三季度美国资本市场报告,截至9月30日,已有 22家生物科技公司通过IPO募资约69亿美元;而2025年全年只有7家生物科技公司IPO、募资约14亿美元——今年前三季度的IPO数量已是去年全年的3倍,募资规模接近5倍。国内这条线,钱从授权回流。据一家医药数据机构统计,2026年上半年中国创新药License-out交易100起、总金额997亿美元,约为2024年全年的两倍,相当于2025年全年的73%;其中首付款约50 亿美元,已达2025年全年的七成左右。
钱回来了,但不会均匀地洒下来。一家医药咨询机构的行业观察把这个顺序讲得很直白:海外投融资回暖后,资金优先流向轻资产、重外包的欧美Biotech,最先激活的是早期药物发现和临床前安全性评价,之后 6 到 18 个月才逐步传导到临床及商业化CDMO。翻译成人话:前端先热,后端后热,中间有时滞。
这个时滞,在财报上留下了清楚的接缝(研发链条的传导顺序见图1)。
· 临床前先修复:一家临床前CRO前三季度营收 12.15亿元、同比+44.13%,归母净利9199.92万元、扭亏为盈,综合毛利率同比提10.38个百分点到30.72%。一家以实验猴资源著称的安评CRO,前三季度归母净利9.30亿元、同比+1051.94%,新签订单34.2亿元、同比+109%,在手订单约45亿元、同比+80%。
· 临床CRO滞后半拍:一家临床CRO龙头前三季度营收 57.92 亿元、同比 +15.23%,扣非归母净利 4.5 亿元、同比 +38.08%,但综合毛利率 27.35%——这个数从2023年的 38.58%、2024年的 33.95%、2025年的 27.41% 一路往下,价格战留下的坑还没填平。
· CDMO最拧巴:一家以小分子CDMO起家的企业,营收 53.95 亿元、同比 +16.52%,归母净利 8.52 亿元、同比 +6.49%,可扣非净利只涨 0.04%,经营活动现金流净额同比 -47.10%。收入涨了,钱没落袋。
怎么读这张表 复苏不是一个开关,是一根链条。它从最上游的融资开始,一节一节往后传。你盯的那家公司处在哪一节,决定了它现在是"已经兑现"还是"还在等传导"。最容易断的一环不在技术,在"订单变成利润、产能变成收入"这两道坎。
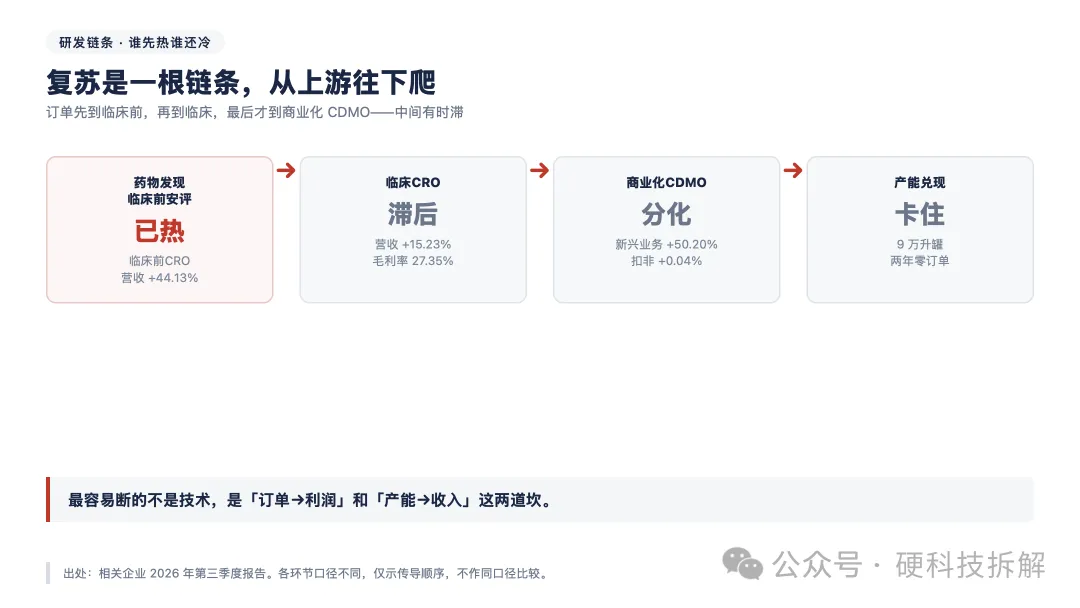
图1 · 复苏沿研发链条传导:临床前先热、临床滞后、商业化CDMO分化,产能在末端卡住
把这一轮和上一轮摆在一起,差别更刺眼。上一轮CXO大牛市,是全球流动性宽松叠加国内Biotech融资潮,需求像潮水一样漫上来,几乎每家CRO都能分到订单,涨的是"行业β",鸡犬升天。这一轮不一样:海外IPO窗口开了,国内一级市场却还在过冬,需求变成"两头热、中间冷"——海外早期研发和国内创新药出海这两头有钱,夹在中间的国内初创药企没钱。所以复苏长成了K型,不是V型。一家医药投资机构的研究员说得直白:这轮是结构性修复,不是全面景气反转,K型分化还会长期延续。翻译过来就是一句话——别指望所有CXO一起涨,能涨的只是少数。
三· 三本账:订单爆的人和现金流断的人差在哪
同样是CXO,差距不在"有没有订单",在三本账怎么记。
第一本,订单结构账。 这家一体化CRDMO赚的是"跟随分子"的钱——一个分子从临床前走到商业化,越往后单价越高、粘性越强。它的小分子D&M管线 3863 个,商业化项目 103 个、临床III期 94 个,前三季度商业化和临床III期项目净增 23 个。项目往后挪一格,收入量级就上一个台阶。反过来,只接早期筛选、只做单点环节的公司,客户随时能换供应商,单价被压到成本线。
第二本,客户结构账。 复苏的强弱,先看客户在哪。另一家全流程一体化CRO,前三季度来自北美客户收入70.60亿元、同比+10.10%、占营收58.82%,欧洲客户24.48亿元、同比+30.07%、占20.40%,中国大陆客户21.45亿元、同比+39.09%;全球前20大药企贡献27.20亿元、同比+52.50%。那家小分子CDMO,境外客户收入36.23亿元、按恒定汇率同比+11.64%,境内客户17.72亿元、同比+42.83%——境内增速更快,但基数小、单价低。一家医药咨询机构的判断是:收入侧重欧美跨国药企和海外头部Biotech的企业,订单反弹快;深度绑定国内未上市初创药企的,受国内投融资节奏拖累,恢复更平。
第三本,产能利用率账。 产能不是越多越值钱,是"卡在紧缺环节"才值钱。多肽、ADC偶联、小核酸这几条线产能紧张,价格往上走;传统单抗和标准小分子产能过剩,还在以价换量。所以你会看到奇怪的一幕:一边是 9 万升罐子空转,一边是头部企业把资本开支上调到 80 亿—85 亿元、提前建新基地,还有CDMO把全年资本开支从约 21 亿元上调到 26 亿—28 亿元,专门往多肽和ADC产能上砸。同样是"扩产",一个扩在紧缺处,一个扩在没人要的地方,结局天差地别。
把净利率拆开算一笔,K型两端差多少就一目了然(钱从哪来、停在哪一环,见图2)。同样做CXO,这家一体化CRDMO的经调整non-IFRS净利率做到 40.4%;那家以小分子CDMO起家的企业,前三季度经调整净利 10.74 亿元、对应营收 53.95 亿元,经调整净利率约 19.9%。再看毛利率,一体化龙头经调整non-IFRS毛利率 54.8%,转型中的CDMO小分子业务毛利率 47.97%、新兴业务只有 30.95%。四十个点的净利率对上二十个点,五十几个点的毛利率对上三十个点——差出来的这二十多个百分点,不是"谁更努力",是订单结构、产能利用率、议价权三样叠出来的结果。同样多做一个亿的收入,落在高毛利的后期商业化项目上,和落在低毛利的早期筛选项目上,进净利的钱能差一倍。
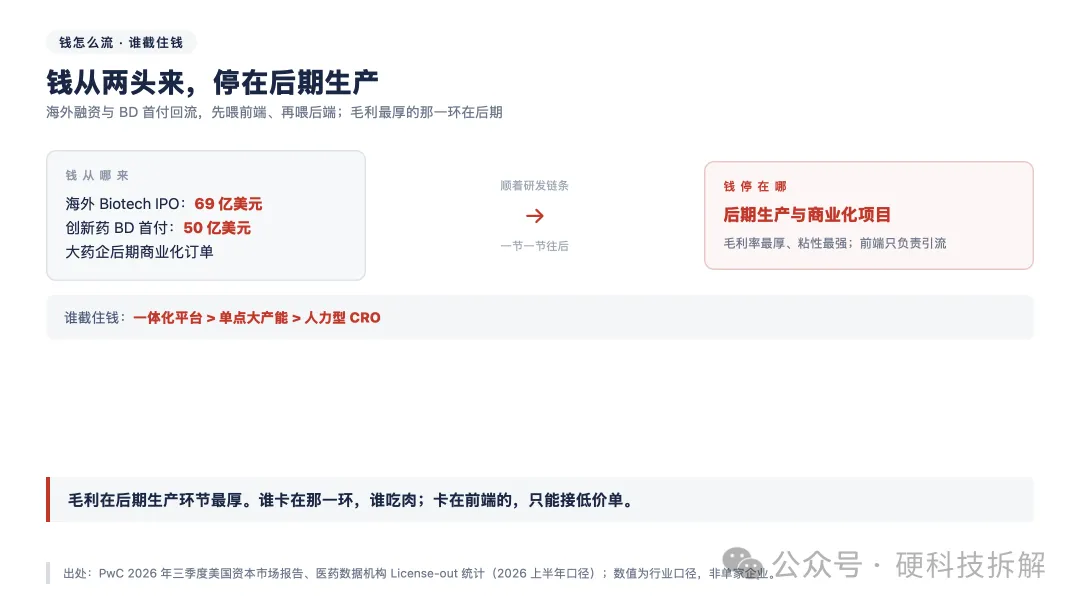
图2 · 钱从海外融资与BD首付两头来,毛利最厚的一环停在后期生产
怎么读这张表 是全文最该抄走的一张。判断一家CXO值不值钱,先看它站在哪一行。"一体化"卖的是分子的一生,"单点大产能"赌的是一个客户的三年,"人力型"卖的是人头的小时数——三种生意,三种死法(三种模式放在同一把尺上,见图3)。
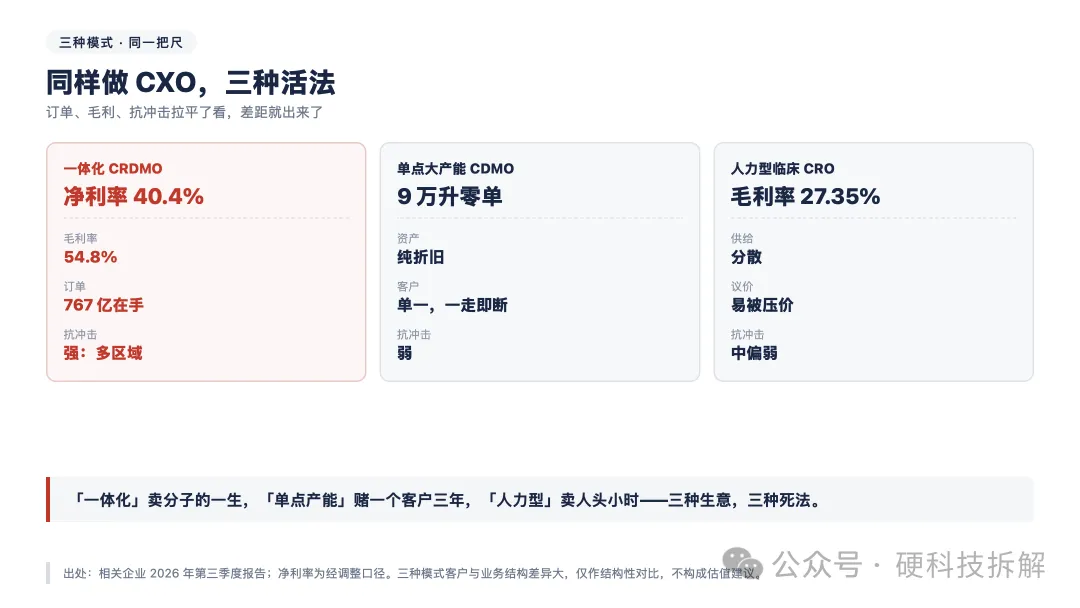
图3 · 三种CXO模式放在同一把尺上:订单、毛利率、抗冲击
三本账合起来看:订单结构决定单价,客户结构决定弹性,产能利用率决定毛利。三样都占优的是头部,三样都缺的是长尾,卡在中间的就是那批"订单涨了、利润没跟上、现金还在路上"的公司——它们最危险,因为报表看起来还行。
四· 生物安全法案这颗雷:拆开看它到底卡的是什么
聊CXO绕不开地缘政策。但很多解读把它说成"美国要全面封杀中国CXO",这是误读。
事实链是这样的:2026年6月8日,上述那家一体化CRDMO被美国国防部列入1260H清单;随后公司提起诉讼;8月11日,美国哥伦比亚特区联邦地区法院作出裁决,批准初步禁令,暂时阻止国防部依据1260H清单对其采取限制措施,法院同时指出,列名已造成部分客户暂停或转移合作。到10月27日的业绩电话会上,管理层表示,未收到美国管理和预算办公室(OMB)的相关通知,也未看到"受关注生物技术公司(BCC)"清单发布。
关键在BCC清单的适用范围:它针对的是特定政府采购及涉及联邦资金的合同,不是全面禁止美国商业企业与中国服务商合作。换句话说,真正被卡的是"拿美国政府钱的项目",不是"所有商业合作"。这就是为什么市场一有风吹草动,股价先跌——跌的是预期,不一定马上是订单。
但也别轻敌。这套政策的杀伤力不平均:只做人力的纯外包、客户高度集中在单一区域的公司,最容易在政策波动里被客户"预防性转移";有完整技术平台、海内外多区域布局、卡在细分高壁垒赛道的公司,能靠多元化订单底盘把波动抹平。
真要绕开地缘风险,最直接的办法是"local for local"——在海外合规区域自建或并购实验室、生产厂房,就近服务当地客户,减少跨境监管摩擦。但这条路不便宜:海外建厂要承担更高的建设成本、人力成本和合规成本,考验的是跨国运营能力和资产回报水平。一家企业为了对冲单一市场的政策风险,把产能摊到三四个国家,短期看是分散了风险,长期看是把资本回报率摊薄了。于是你会看到一个取舍:有钱的头部在做全球产能布局,没钱的只能守着单一市场赌政策不落地。这本身就是K型分化的一部分——政策风险不是平均分配的,它专门压那些没有腾挪空间的人。
怎么读这张表 地缘风险不是一个"有/没有"的开关,是一个"暴露多少"的刻度。对着这张表给自己的持仓或客户打分,比听一句"美国要封杀"有用得多。
五· AI这条线:湿实验订单是真钱,还是又一个故事
三季报里还有一条被低估的线:AI制药企业开始给CXO送真金白银的"湿实验"订单。
逻辑不复杂。AI能把分子设计、虚拟筛选做得飞快,但候选分子最终得进实验室,做体外筛选、活性测试、毒理验证——这些"湿实验"没法在服务器里跑。AI越猛,需要验证的分子越多。一家生命科学服务商披露,某全球前20大药企的单一研发基地,来自它的相关服务收入上半年扩大到上年同期的 5 倍,AIDD"从序列到数据"服务收入占比从 23% 升到 64%,每轮需要验证的候选分子从数百个增加到 1000 至 5000 个,检测深度提升 5 倍。这家一体化CRDMO也在三季报里首次点名AIDD/AI4S客户需求,说这类客户对实验室交付的要求"和传统公司有很大不同",靠自动化实验室和高通量设备能把交付数据量提高多个数量级。
但要泼盆冷水:CXO自己用AI,目前主要还在"辅助提效"阶段,拉不开差距。一家临床CRO龙头披露,一线团队用自研AI处理知情同意书、合同修订,单次耗时从 30 分钟压到 10 分钟,医学写作人力投入可减少 40% 至 60%。这能降本,但同行都能做,降本红利很快被价格战吃掉。
真正的分水岭在两处:一是能不能承接AI制药企业的高通量湿实验订单(这是增量需求),二是AI能不能把交付效率和转化率做到别人做不到(这是存量壁垒)。判断这条线是真是假,别听故事,看三个数:高通量湿实验产能利用率、按全时当量算的人均产出(Per FTE)、从临床前候选化合物到IND申报的转化率(PCC-to-IND)。
顺着这条线看,能吃到AI红利的CXO也只会有两类:一类是有海量专有实验数据壁垒的平台型龙头——AI吃的是数据,谁手里数据多、质量高,谁就有定价权;另一类是在多肽、双抗、ADC这类复杂分子上建立了AI能力的专精型企业——复杂分子设计空间大,AI能帮上忙。夹在中间、既没数据壁垒也没专精能力的通用型CRO,AI对它是纯成本:得投钱上AI,却换不来溢价,最后只能继续在价格战里卷。
怎么读这张表 AI对CXO是"双刃"——它既是新增的湿实验需求,也是拉平效率的推土机。三个指标里,前两个看它能不能吃到增量,第三个看它有没有真本事。
六· 767亿订单,什么时候变成收入
订单好看,不等于收入马上到账。这家一体化CRDMO管理层说,大部分在手订单会在未来 18 个月内交付并确认收入。这句话翻译过来:767亿不是今年的收入,是未来一年半的"订单池"。订单池的意义在于"能见度"——它让后面几个季度的收入有了底,但也仅此而已。订单能不能按时交付、交付后能不能确认、确认后能不能收现,是三件不同的事。
这也是为什么财报要连着看三张表:利润表看赚了多少,现金流量表看收回来多少,资产负债表看在手订单和合同负债怎么变。那家小分子CDMO营收涨 16.52%、扣非只涨 0.04%、经营现金流 -47.10%,三张表摆在一起,答案很清楚:订单在增加,但钱还在路上,甚至有一部分压在了应收账款和存货里。反过来,这家一体化CRDMO经调整经营现金流 172.8 亿元、同比 +58.9%,现金流增速跟得上利润增速,这才是"订单真的变成了钱"。
所以看CXO,别只盯"在手订单同比增多少",要问三个问题:第一,订单的交付周期多长——越长,变数越大;第二,订单结构里后期和商业化项目占多少——占比越高,单价和毛利越稳;第三,订单变现金的速度——应收和存货周转有没有恶化。这三个问题答不上来,"767亿"就只是一个漂亮的数字。
订单能见度是好事,但能见度不等于确定性。18 个月里,一个客户的管线砍了、一个政策落地了,那个"767 亿"就要重算。
七· 风险与证伪信号
· 风险一:把"订单增长"误当"利润兑现"。那家小分子CDMO就是活例子——营收 +16.52%,扣非只 +0.04%,现金流 -47.10%。订单是纸面的,利润和现金流才是真的。
证伪信号:若第四季度交付放量后,扣非净利和经营现金流仍明显落后于收入增速,说明"订单到利润"的时滞比预期更长,估值要重估。
· 风险二:把"猴子涨价"当主业复苏。那家安评CRO归母净利同比 +1051.94%,其中实验猴等生物资产公允价值变动带来净收益 8.66 亿元——这是资产重估,不是实验室赚的钱。
证伪信号:剔除公允价值变动后,若主业利润仍未明显转正、毛利率未持续修复,说明"猴茅"的利润含金量要打折。
· 风险三:把"9万升空罐"当全行业产能过剩。头部还在扩产、多肽和ADC产能趋紧,说明过剩是结构性的,不是全面的。
证伪信号:若紧缺环节(多肽、ADC、小核酸)的产能利用率也出现下滑、新签订单转负,才说明过剩蔓延到全行业。
· 风险四:低估地缘政策的反复。1260H初步禁令只是"暂时阻止",BCC清单若落地,涉联邦资金的订单仍可能受限。
证伪信号:若BCC清单正式发布且覆盖范围超预期、或出现客户大规模转移合同,说明政策风险被低估。
八· 该盯什么信号
1. 第四季度交付兑现:头部CDMO的Q4交付规模、在手订单"18个月内确认收入"的进度,看订单能不能变成收入。
2. 猴价与安评报价:实验猴价格、临床前动物实验报价,判断临床前这波修复是需求驱动还是供给紧张。
3. 紧缺产能利用率:多肽、ADC、小核酸产线的爬坡与订单,看"扩产在紧缺处"的逻辑成不成立。
4. 生物安全法案进展:BCC清单是否落地、覆盖范围,以及头部企业客户结构的变化。
5. 中小CRO毛利率:是否止跌在 15% 这条生死线之上,判断长尾出清到什么程度。
K型分化最狠的地方,不是让所有人少赚一点,是让一批人先出局、另一批人接过他们的订单。看CXO的复苏,别看平均数,看谁正在被挤出牌桌。
本文数据来自相关企业2026年第三季度报告与业绩公告、公司官网披露、法院裁定与业绩电话会公开信息,以及普华永道美国资本市场报告、医药数据机构统计与公开媒体报道;企业名称按脱敏要求做泛化处理,真实主体与完整出处见同目录《数据出处台账》。
关注「硬科技拆解」,从临床、机制与交易三个角度拆解医疗热点。
栏目:医疗研报
本文引用来源 本文引用来源:相关企业2026年第三季度报告及业绩公告;某一体化CRDMO官网2026年前三季度业绩发布;美国哥伦比亚特区联邦地区法院2026年8月11日初步禁令裁定;相关企业2026年10月业绩电话会公开记录;普华永道(PwC)2026年第三季度美国资本市场报告;一家医药数据机构License-out统计(2026年上半年口径);一家医药咨询机构行业观察;财联社《科创板日报》相关报道。
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。
本文数据与出处逐条核过,仍可能有错漏;如发现事实或口径有误,欢迎在评论区指正,我会逐条复核后更正。