
 研报速递
北大系 AI 全景原创策源能力,以及它的边界
如果把清华系比作一条从芯片铺到应用的完整生产线,北大系更像一组分布在源头的高点:学科发源早、基础研究厚、国家级平台密集,但基座模型与算力基础设施这一段明显稀薄。
1988 视觉与听觉信息处理国家重点实验室设立,北大第一个国家重点实验室 | 184位 北大系 AI 创业者(IT 桔子 2024,同期清华系 351 位) |
200亿元+ 银河通用 2026 年 3 月融资后估值,北大系具身智能最高点 | 3个 与国家 AI 战略直接相关的平台:智源、BIGAI、鹏城,均由北大人牵头 |
这份报告回答一个被反复提起的问题:北大在 AI 产业里到底在哪——这种印象有多少是事实,有多少是误读,被误读的部分又意味着什么。
 |
目 录 / CONTENTS
序序章 · 从规模红利到原创红利
01一座大学的 AI 年轮
02学术版图:强在哪,薄在哪
03产业链上的真实位置
04四场具体的仗
05资本:一条没走完的链路
06清华与北大:两种模式
07几个需要正视的问题
08结论
摘 要
一个被反复提起的问题:北大在 AI 产业里到底在哪
过去三年,几乎所有关于中国 AI 产业地图的讨论都会从清华开始:芯片四小龙、智谱、月之暗面、无问芯穹、银河通用,一路数下来像是清华的校友名录。这份报告想回答的是:这种印象有多少是事实,有多少是误读,以及被误读的部分究竟意味着什么。
结论:北大系在 AI 上的问题不是“没有布局”,而是布局的位置和产业的计价方式不匹配。它在学科起源、基础理论、国家级平台、科学智能(AI for Science)这四个维度上,位置比清华更靠前;但在基座模型、算力基础设施、成建制的校友资本这三件事上,几乎是空白。产业界用“谁做出了模型、谁卖出了芯片”来计价,北大的贡献大多发生在计价之前。
01起点比清华更早,但早期优势没有转成产业优势
1974 年“748 工程”、1988 年北大第一个国家重点实验室、2002 年中国第一个智能科学系、2019 年首批人工智能本科专业——这条线上的“第一”大多在北大。但这些第一沉淀为学科声誉和国家级项目,而不是公司。
02产业链呈哑铃形:两端有支点,中间是空的
上游有碳基芯片、存算一体、3D 视觉传感;下游有百度、银河通用、晶泰、深势、奥比中光。唯独中间——基座大模型与 AI 算力基础设施——没有一个由北大人创办的头部公司。这一段恰恰是过去三年估值最集中的地方。
03北大系真正的强项是“定义问题”,不是“交付产品”
朱松纯的 CUV 框架与“通通”、黄铁军的“悟界”物理世界基座、鄂维南的 AI for Science、彭练矛的碳基路线,本质上都是在换一条赛道定义问题,而不是在既有赛道上追赶。这类工作的产业价值释放得慢,但一旦成立,天花板更高。
04资本是短板,而且短板在结构上
北大有燕缘创投、北大创投基金、1898 天使基金,但规模都在千万到亿元级,比清华系校友基金小一个量级;也没有出现智谱“星连资本”那样的生态枢纽。北大系头部公司的钱,主要来自国资和产业资本,不是校友。
05创业转化率约为清华的一半,但这个差距被过度解读
IT 桔子 2024 年统计,清华系 AI 创业者 351 位、北大系 184 位;2026 年具身智能口径为 96 比 28。差距真实存在,但北大的本科深造率、海外深造率更高,创业是滞后指标,不能简单读成“培养得好、留不住”。
062026 年是北大系的一次集中兑现
银河通用估值超 200 亿元并拿下国家人工智能产业投资基金,深势科技完成股改冲刺“AI4S 第一股”,昆仑芯启动分拆上市,晶泰控股 AI4S 收入同比增长 136%。这些事件让“北大系”第一次有了可被资本市场计价的样本。
序 章 · 时 代 坐 标
从规模红利到原创红利
讨论一所大学的产业位置,先要弄清楚这个时代在为什么付费。过去二十年,中国 AI 的竞争力主要来自规模——数据规模、工程师规模、场景规模。当规模红利接近天花板,付费逻辑正在往上游移:谁能提出下一个问题,谁就拿到下一轮的定价权。
0.1 规模还能不能继续换增长
中国 AI 产业的第一阶段是典型的规模驱动:海量用户产生数据,海量工程师把论文变成产品,海量场景消化产能。这套逻辑在推荐算法、计算机视觉、移动支付上跑通过,也解释了为什么中国能长出一批应用型巨头。
但规模红利有两个天花板。一个是数据:高质量中文语料在 2024 年前后基本被扫完,继续堆数据的边际收益快速下降。另一个是算力:高端芯片的获取受限,把“堆算力”这条路径的成本抬到了多数公司无法承受的水平。当这两条路同时收窄,产业必须回答一个新问题——在同样的算力和数据下,凭什么做得比别人好。
这个问题只能靠原创的方法、原创的架构、原创的问题定义来回答。它恰好是基础研究密集型机构的比较优势,而不是工程密集型机构的。
0.2 “从 0 到 1”第一次有了明确的价格
2026 年的资本市场给出了一个信号:愿意为“没被验证过的东西”付溢价。银河通用在收入规模尚小的情况下估值超过 200 亿元,国家人工智能产业投资基金(大基金三期)首次出手具身智能;深势科技在商业化仍在爬坡时被冠以“AI4S 第一股”;晶泰控股的 AI4S 业务收入同比增长 136%,把“AI 做科研”从概念变成了可审计的收入科目。
这些定价未必都合理,但它说明一件事:市场开始给“定义新赛道”这件事单独计价,而不是只给“在旧赛道里做得更好”计价。这对北大系是结构性利好——它最擅长的正是前者。
0.3 自主可控的上半场与下半场
自主可控通常被理解为“替代”:芯片替代、操作系统替代、模型替代。这是上半场,拼的是工程能力和供应链韧性,清华系的优势在这里体现得最充分。
下半场是“另建一套”:当追赶的成本高于换道的成本时,选择一条不同的技术路线。碳基芯片对硅基、存算一体对冯·诺依曼、脉冲视觉对帧式相机、价值驱动对数据驱动——这些路线都不在主流的延长线上,需要长期、不设短期 KPI 的投入。北大系的多数关键布局,都落在这一层。
0.4 一个容易被忽略的事实
中国 AI 产业过去十年的“技术源头”,有相当比例来自高校实验室的免费溢出——论文、开源代码、毕业生。这套机制成本极低,但也很脆弱:它假设基础研究有人出钱、有人做、有人愿意等。
当产业开始要求“从 0 到 1”,这个假设就不够了。基础研究需要被组织起来,需要稳定的经费、稳定的队伍、稳定的评价周期。智源、BIGAI、鹏城这三个平台的意义正在于此——它们不是公司,而是把“等得起”这件事制度化的尝试。而这三个平台,恰好都由北大人牵头。
这构成了本报告的基本视角
评价北大系的 AI 布局,不能只用“出了几家独角兽”这一把尺子。更合适的问法是:在一个开始为原创付费的市场里,一所把原创做到极致的大学,它的产业价值以什么形式实现、又被什么卡住了。
第 一 章
一座大学的 AI 年轮
北大做 AI 的历史比大多数人以为的要长,而且起点不在计算机系,在数学力学系。这条脉络解释了后来很多看起来奇怪的组织安排——为什么北大的 AI 力量分散在六七个机构里,为什么它的强项总落在“感知”和“计算”的交界处。
1.1 从一般力学到控制论
1952 年院系调整后,北大数学力学系设数学、力学两个方向。1956 年钱学森在中科院力学所讲授“工程控制论”,北大数力系抽调了 15 名学生去听课,黄琳是其中之一;1957 年苏联专家托洛依茨基在北大开设“非线性调节理论”;1960 年代初,黄琳已在北大开设调节原理、最优控制等课程。
这段历史常被简写成“北大 1950 年代就布局了控制论专业”,并不准确。真实情况是:北大的控制学科是从一般力学里长出来的,长期依附于力学,没有独立成系。这个出身留下了两个痕迹——一是北大做智能系统时天然偏好“建模”而非“调参”,二是它的机器人研究长期挂在工学院而不是计算机学院。
1.2 汉字入机:第一次“技术换产业”
1974 年 8 月,周恩来批准设立“汉字信息处理系统工程”,即“748 工程”,下设汉字通信、汉字情报检索、汉字精密照排三个子项。王选是 1975 年才从陈堃銶处得知这个工程的,1976 年秋“汉字精密照排系统”正式下达北大。1979 年 7 月 27 日输出第一张报纸样张,1980 年 9 月 15 日排出第一本样书《伍豪之剑》,1987 年《经济日报》实现整版激光排版。
这套系统后来覆盖了国内 99% 的报社和 90% 以上的黑白书刊印刷厂,两次获国家科技进步一等奖,并直接催生了方正。它是中国高校“顶天立地”式产学研的原始样本:实验室做出世界级技术,校办企业完成产业化,收益反哺学科。北大后来所有的成果转化讨论,都会回到这个案例。
一个被低估的细节
激光照排的核心不是硬件,是轮廓加参数的汉字压缩算法——一个纯数学问题。北大的第一次 AI 相关产业成功,靠的是数学而不是工程。这个基因在五十年后的 AI for Science 上又出现了一次。
1.3 平台叠加:四十年八个节点
1985 — 1988 信息科学中心与第一个国家重点实验室 1985 年,程民德、石青云等发起,以数学系、计算机系、无线电系为主体成立信息科学中心。1988 年依托该中心建立“视觉与听觉信息处理国家重点实验室”,这是北大第一个国家重点实验室。注意它的名字:视觉与听觉——感知,而不是推理。 |
2002 — 2007 中国第一个智能科学系 2002 年创办智能科学系;同年“机器感知与智能教育部重点实验室”获认定,主任查红彬;2003 年设立“智能科学与技术”本科专业,2004 年招生;2007 年增列硕士、博士点,形成本硕博完整体系。这一步让“智能”在中国第一次成为独立的人才培养口径。 |
2017 前沿计算研究中心与图灵班 2017 年 12 月成立 CFCS,图灵奖得主 John Hopcroft 任创始主任,高文任联合主任,陈宝权任执行主任;同年创办图灵班,Hopcroft 任指导委员会主任,设三个方向。CFCS 的价值不在规模,而在于把 Hopcroft 的本科课程体系和青年人才引进机制直接嵌进了北大。 |
2019 人工智能研究院与首批 AI 本科 2019 年 4 月 27 日北大成立人工智能研究院,首任院长是时任副校长黄如院士(不是高文)。同年 3 月教育部公布首批 35 所高校获批“人工智能”本科专业,北大在列,9 月迎来首批本科生。 |
2020 — 2021 朱松纯回国与“三院拆分” 2020 年 9 月朱松纯回国,创建北京通用人工智能研究院(BIGAI),同时任北大讲席教授、人工智能研究院院长。2021 年新工科落地:7 月成立集成电路学院,10 月 24 日计算机学院成立(院长胡振江),11 月 12 日电子学院成立(院长彭练矛),12 月 18 日智能学院成立(院长朱松纯),信息科学技术学院保留为本科生院。9 月 6 日昌平新校区启用。 |
2022 — 2023 全国重点实验室与“通计划” 2022 年 10 月,北大与 BIGAI 联合获批“跨媒体通用人工智能全国重点实验室”,主任朱松纯;同年“智能科学与技术”成为教育部交叉门类一级学科。2023 年 11 月启动“通计划”,联合十余所高校培养 AGI 博士生,每届约 130 人。 |
2025 — 2026 从“悟道”到“悟界” 2025 年北大参与发布通用人工智能评测标准;2026 年 6 月智源大会提出从“悟道”到“悟界”,发布国产通用物理世界基座悟界·Physis-v0.1,推动人工智能、物理世界、生命科学“三体互动”。朱松纯团队则把“通通”推进到 3.0,并发布 CUV 框架与大型社会模拟器。 |
1.4 一个学科,多块牌子
2021 年的三院拆分是北大 AI 组织形态的分水岭。拆分之后,北大在 AI 相关方向上同时存在至少七个有独立人财物的机构,各自的定位差异很大:
此外,数学科学学院(鄂维南、张志华)、心理与认知科学学院(方方、吴思、毕彦超)、工学院(段慧玲、喻俊志、谢广明)、软件与微电子学院(吴中海)都以跨院系方式参与 AI 研究与人才培养。
这套结构的优点是每个方向都有独立的旗帜和资源,缺点是协同成本高。一个想做“具身智能”的团队,理论上要同时对接智能学院、工学院、人工智能研究院和 BIGAI;一个想做“AI+医疗”的项目,要跨医学部与信息学部。这也是为什么北大在单点突破上表现出色,在需要长链条协作的工程化项目上偏慢。
第 二 章
学术版图:强在哪,薄在哪
把北大 AI 的研究方向按产业相关度排一遍,会得到一个很清楚的结论:感知、语言、科学计算、器件这四块是世界级的;系统、基座模型、大规模工程这三块明显偏薄。这不是人才问题,是学科结构问题。
2.1 七个方向的实际分量
计算机视觉与图形学强
查红彬 · 陈宝权 · 林宙辰
三维视觉、SLAM、点云、几何处理。机器感知实验室与 CFCS 是主阵地,ImageNet 2015 场景分类冠军、COCO 2018 全景分割季军都出自这里。
计算语言学强
穗志方 · 常宝宝
北大计算语言学研究所是国内最早的语言学与计算交叉建制之一,语言资源建设和中文句法语义研究是长项。但这一支的产业化程度不高。
机器学习理论强
王立威 · 张志华
学习理论、统计机器学习、优化。王立威是首位入选 AI’s 10 to Watch 的亚洲学者。理论强的好处是判断力,坏处是很难直接变成产品。
类脑与脉冲视觉独特
黄铁军 · 田永鸿
AVS 标准、视觉大数据、脉冲相机与脉冲芯片。黄铁军主导的 AVS 系列标准让中国在音视频编码上摆脱了专利依赖,这是少有的一条“标准—芯片—系统”全链条。
碳基电子独特
彭练矛 · 张志勇
碳纳米管晶体管、5 纳米节点器件。2019 年设碳基电子学研究中心,产业化载体是北京元芯碳基集成电路研究院。这条路线不属于追赶,属于换道。
具身智能快速上升
王鹤 · 喻俊志 · 谢广明
王鹤 2021 年入职北大、2023 年创办银河通用,是目前北大系产业声量最大的青年学者;喻俊志、谢广明的水下机器人与仿生机器鱼则代表工程侧积累。
AI for Science最强差异项
鄂维南 · 田永鸿
鄂维南推动的分子动力学与科学大模型(DeePMD、DPA、Uni-Mol)是全球 AI4S 的重要一支;北大深研院 2025 年发布 AI4S LAB、UNIWORLD V2 等平台。
认知科学与通用智能独特
朱松纯 · 方方 · 吴思
从认知神经到价值驱动架构。朱松纯的 CUV(认知—能力—价值)是少数试图给 AGI 建立可数学化定义的框架,与主流 Scaling Law 路线不同源。
系统与数据库中
梅宏 · 黄罡 · 崔斌
高可信软件、云—端融合、数据库与 AI 系统。学术水平高,但与 AI 基础设施产业(推理框架、算力调度)的接口没有完全打通。
2.2 四代人,三种角色
2.3 三个国家级平台,都由北大人牵头
这是北大系最容易被忽略的一块资产。三个平台都不是公司,不能用估值衡量,但它们掌握着中国 AI 的议程设置权。
北京智源人工智能研究院
2018 年成立,黄铁军任首任院长、现任理事长。悟道 1.0(2021-03)、2.0(2021-06,1.75 万亿参数)在此发布;2026 年转向“悟界”,发布国产通用物理世界基座 Physis-v0.1。累计开源模型超 200 个。
产业含义:智源是“公共模型供给方”,它的存在降低了中小公司做模型的门槛,也部分替代了本应由基座模型公司承担的基础投入。
北京通用人工智能研究院
2020 年朱松纯创建。与北大联合建跨媒体通用人工智能全国重点实验室、办“通班”与“通计划”。核心产出是 CUV 框架、“通通”3.0、大型社会模拟器 LSS(以光谷 200 平方公里、118 万人口脱敏数据为蓝本)。
产业含义:BIGAI 押注的是“价值驱动”而非“数据驱动”,与主流路线不同源。若成立,是范式级的;若不成立,沉没成本也很高。
鹏城实验室
2018 年成立,高文任主任,田永鸿任云脑研究所所长。鹏城·脑海 200B 模型 2023 年 9 月发布;2025 年度国家科技进步一等奖(2026 年公布)。北大参与联合培养博士。
产业含义:鹏城是国产算力集群的试验场,“云脑”把国产芯片、框架、模型串起来验证,是无问芯穹这类公司的上游需求方。
2.4 人才培养:四条通道
图灵班(2017)走的是国际化课程路线,Hopcroft 设计课程,Manuel Blum、Silvio Micali 任导师;通班(2021-01)由元培学院与人工智能研究院共建,朱松纯领衔,本博贯通;智班(2022-09)由智能学院与信息科学技术学院共建,首届 28 人;通计划(2023-11)由 BIGAI 联合十余所高校培养 AGI 博士生。
这套体系的产出质量很高,但有一个结构性后果:它培养的是研究者,不是工程组织者。图灵班和通班的课程设计都偏理论与跨学科,学生毕业后的默认路径是深造、进实验室、做研究,创业并不在主流选项里。这与清华姚班“大批毕业生直接进产业”的分布明显不同,也是两地创业人数差距的一部分解释。
第 三 章
产业链上的真实位置
把北大系公司按“芯片—算力—模型—具身—应用”五层摆开,会看到一个哑铃形的结构:上游器件和下游应用都有像样的公司,中间两层几乎是空的。这不是偶然,而是由学科结构和转化机制共同决定的。
3.1 五层结构
L1 芯片与器件有支点
知存科技(存算一体,NOR Flash 路线,全球率先实现神经网络存算一体芯片商业化量产,累计出货数百万颗、客户 30 余家)、元芯碳基(彭练矛团队的碳基集成电路产业化载体)、奥比中光(3D 视觉传感,科创板上市)、昆仑芯(百度孵化,2026 年 1 月宣布拟分拆港股上市,出货量本土第三)。整体特征:都在“换道”,不在主流硅基 GPU 的正面战场。
L2 算力与基础设施最薄
百度智能云(2026 年 Q2 AI 云基础设施收入 73 亿元,GPU 云增速 283%)、智源的公共模型与训练平台、鹏城云脑的国产算力集群。除此之外,没有一个由北大人创办的头部 AI Infra 公司——没有对标无问芯穹、硅基流动、潞晨科技的标的。2026 年北大与 DeepSeek 联合开源 DSpark 推理框架,是一个补课信号。
L3 基座模型缺位
文心(百度,5.0 于 2026-01 发布、2.4 万亿参数原生全模态,5.1 于 2026-05 上线)、悟道 / 悟界(智源,机构而非公司)、通通 3.0(BIGAI)。没有一家由北大校友创办的独立大模型公司。这是与清华系最刺眼的差距:智谱、月之暗面、百川、面壁、生数,全部不在北大名下。
L4 具身智能最强新星
银河通用(王鹤,2026-03 完成 25 亿元融资,估值超 200 亿元,国家人工智能产业投资基金首次出手具身智能;工业客户含宁德时代、博世、丰田、现代)、博雅工道(熊明磊,水下机器人)、珞石机器人(庹华,工业机器人,2026 年推进港股上市)。
L5 应用与科学智能有厚度
百度(萝卜快跑覆盖全球 28 城)、晶泰控股(港股 18C 第一股,AI4S 收入 2026H1 同比 +136%)、深势科技(AI4S 平台,C 轮超 8 亿元,冲刺港股)、蔚来(李斌,智能驾驶)、比特大陆(吴忌寒,AI 芯片与矿机)。
哑铃形的代价
2023—2026 年,中国 AI 一级市场最集中的估值发生在 L2 和 L3——算力基础设施和基座模型。北大系在这两层几乎缺席,意味着它错过了这一轮最大的一块蛋糕。而它在 L1 和 L5 的强项,一个是长周期硬科技,一个是慢变量行业应用,估值释放都要晚得多。
3.2 企业矩阵
| 核心 | ||||
| 核心 | ||||
| 核心 | ||||
| 较强 | ||||
| 较强 | ||||
| 较强 | ||||
| 较强 | ||||
| 较强 | ||||
| 较强 | ||||
| 较强 | ||||
| 外围 |
分级口径:核心=北大教师或在职研究人员创办、技术直接来自北大实验室;较强=北大校友创办且本人为技术核心;外围=创始人为北大校友但公司主业并非 AI,或 AI 只是其能力之一。体量数据随行情波动,均为标注时点值。
3.3 五家经常被误归入北大系的公司
3.4 一个必须回答的问题:为什么没有“北大的智谱”
这是所有关于北大 AI 产业的讨论最终都会落到的问题。公开分析里有一种说法值得引用:北大走的是“平台化垂直孵化”路线——把资源投给具身智能、AI for Science、碳基芯片这些需要长期积累的方向,而不是集中火力做一家基座模型公司。
这个解释只对了一半。更完整的原因有三层。
第一层是学科结构。基座模型是一个极端工程密集的活:万卡集群、数据清洗流水线、几百人的标注与对齐团队。北大 AI 的强势学科是视觉、语言理论、认知科学,这些方向的训练方式是“一个人带几个学生做深问题”,与“组织几百人做工程”是两种能力。
第二层是转化机制。清华在 2015 年前后就形成了成建制的师生创业文化,有明确的收益分配、离岗政策、校友基金接力;北大的转化更依赖教授个人意愿和个别平台的推动,缺少“批量复制”的机制。智谱之所以能起来,不只是因为技术,而是因为有一整套人、钱、制度同时到位。
第三层是人的选择。北大培养的 AI 人才并没有缺席大模型主线,只是多数在大厂或明星创业公司里做核心研发,而不是自己另起一炉。当一个人可以在最好的团队里做最有意思的问题时,创业的吸引力就下降了。这不是能力问题,是激励结构问题。
换个角度
“没有智谱”未必是失败。基座模型的窗口期很可能只有一次,2023 年没进场,2026 年再进场已经没有意义。真正值得问的是:下一个窗口打开时,北大系能不能第一时间进场。从具身智能(银河通用)和 AI4S(深势、晶泰)看,答案是能。
第 四 章
四场具体的仗
这一章挑四场正在打的仗,看北大系具体在做什么、进展到哪一步、卡在哪里。
4.1 具身智能:银河通用是唯一的头部样本
银河通用 2023 年 5 月成立,创始人王鹤 1992 年生,清华本科、斯坦福博士,2021 年入职北大前沿计算研究中心(现智能学院),2023 年创办公司并任 CTO。它的融资节奏在具身智能里属于最快的一档:2024 年 6 月 7 亿元天使轮,2024 年 11 月 5 亿元战略轮,2025 年 6 月超 11 亿元 B 轮(宁德时代领投),2025 年 12 月超 3 亿美元,2026 年 3 月 25 亿元新一轮。
2026 年 3 月这一轮的意义超过金额本身:国家人工智能产业投资基金(大基金三期)首次出手具身智能赛道,同轮还有中国石化、中信投资控股。这意味着具身智能从“风险投资主题”变成了“国家产业政策标的”。投后估值超 200 亿元,累计融资额居国内具身智能前列。
商业化侧的证据比估值更值得看。工业人形机器人已进入宁德时代、博世、丰田、现代的产线,G1 在宁德时代产线实现 7×24 小时连续作业;2026 年 6 月中标宜宾叙州区具身智能设备采购约 2.36 亿元、台州实训基地二期约 3917 万元;2026 年 9 月消费级产品 ET1 上线 24 小时预订破 200 台。这是一条从产线订单到消费预订都跑通了的曲线,在国内具身智能公司里不多见。
但要注意两点。一是估值与收入的匹配度:200 亿元估值对应的收入规模仍在一个量级之下,透支了未来两三年的增长。二是“北大关联”的性质:王鹤是北大教师,不是北大校友,公司技术确实源自其在北大的研究,但公司本身是独立主体,与校方没有股权关系。市场上把它简单归入“北大系”或“清华系”都不准确——他的清华本科背景是事实,但产业归属应看教职与实验室。
4.2 AI for Science:北大最像“世界第一”的地方
AI4S 是北大系唯一一个在方法论层面领先全球的方向,核心人物是鄂维南。他推动的 DeePMD、DPA、Uni-Mol 系列,把分子动力学从“经验势函数”推到了“机器学习势函数”,这是过去十年计算化学最重要的变化之一。产业化载体是深势科技,产品线包括 DeePMD-kit、DPA-3、Uni-Mol、Bohrium 云平台、Hermite 药物计算设计平台、OpenLAM。
深势的融资结构值得单独看:天使轮由百度风投领投(2020 年夏),A 轮高瓴领投,B 轮源码资本与启明创投领投,B+ 轮超 7 亿元,B++ 轮拿北京人工智能产业投资基金与中关村科学城,C 轮 2025 年 12 月超 8 亿元,投后超 60 亿元。这是一条典型的“北大实验室—校友资本—北京国资”接力路径。
2026 年 2 月完成股份制改造(现名北京深势科技股份有限公司),筹备港股 IPO,被市场称为“中国 AI4S 第一股”。但截至 2026 年 10 月尚未见港交所递表记录。同时,公司面临两个真实问题:商业化仍在爬坡(Bohrium 服务数百个课题组,Hermite 客户含翰森、恒瑞,但收入体量与估值不匹配),以及媒体报道的 CEO 股权代持纠纷。后者若不能在上市前理清,会成为审核障碍。
另一家是晶泰控股,2024 年 6 月以 18C 章上市,是港股特专科技第一股。2025 年营收 8.03 亿元、同比 +201%,首次实现年度盈利 1.35 亿元;2026 年上半年营收 3.94 亿元、表观下降 23.9%(上年同期有一笔 5100 万美元管线授权首付款的高基数),剔除后内生增长 73.8%,其中 AI4S 智慧解决方案收入 1.94 亿元、同比 +136%、占营收 49%。2026 年 10 月市值约 274 亿港元,较 2025 年 10 月高点回撤超过五成。这家公司的股价波动恰好说明 AI4S 的商业模型还在被市场反复定价。
4.3 芯片:不在主战场,在换道
北大系在 AI 芯片上走的路和清华系完全不同。清华系做的是“把主流的活干好”——GPU、GPGPU、智驾大算力芯片,正面竞争;北大系做的是“换一条路”——碳基、存算一体、3D 视觉传感。
碳基是彭练矛的路线,5 纳米节点碳纳米管晶体管是其代表性成果,2019 年设碳基电子学研究中心,产业化载体是北京元芯碳基集成电路研究院。这条路线的战略意义在于绕开硅基的物理极限和专利墙,但工程化难度极高,短期内不可能替代硅基。
存算一体是知存科技的路线,用 NOR Flash 做存内计算,绕开冯·诺依曼架构的“存储墙”。它是全球率先实现存算一体神经网络芯片商业化量产的公司,累计出货数百万颗,客户 30 余家,早期落地 TWS 耳机、AR/VR 眼镜。2023—2025 年研发投入超 15 亿元,2025 年同比增长 414%,2026 年研发预算超过前三年总和;累计流片超 10 款,预计 2027 年面向大语言模型的芯片出货占比提升至 80%。累计 7 轮融资约 4.7 亿元,最新一轮是 2022 年 9 月的 1 亿元 B+ 轮(深创投、国开科创)。
这里有一个值得注意的落差:知存的技术进度在全球范围内是领先的,但融资规模只有同期 GPU 公司的几十分之一。存算一体的市场教育成本高、单颗价值量低、客户验证周期长,资本不愿意为它付溢价。这是“换道”路线共同的困境——技术越非常规,越难在早期被定价。
4.4 基座模型:百度在扛,北大在供人
北大系在基座模型上的存在感,几乎全部由百度承担。李彦宏 2016 年就公开判断“移动互联网时代已经结束,下一幕是人工智能”,此后十年围绕“芯—云—模—体”建全栈。2026 年 1 月 22 日发布文心 5.0 正式版,原生全模态统一建模、2.4 万亿参数;2026 年 5 月 9 日文心 5.1 上线,用“多维弹性预训练”把预训练成本压到同规模模型的约 6%。
支撑这套体系的不只是模型。昆仑芯 2025 年以来交付多个万卡级 P800 集群,客户覆盖招商银行、南方电网、中国钢研、国家管网、吉利、腾讯等上百家企业,出货量本土第三,2026 年 1 月百度宣布拟分拆昆仑芯港股独立上市;AI 云基础设施 2026 年 Q2 收入 73 亿元,GPU 云增速 283%;萝卜快跑覆盖全球 28 座城市。这是一个从芯片到应用的完整闭环,在国内只有百度一家做到。
但百度的问题是估值。2026 年 8 月 18 日港股约 101 港元、市值约 2824 亿港元,对应的是一个“搜索公司”的估值框架,而不是“全栈 AI 公司”。市场用 PE 看它,它的芯片、云、自动驾驶价值被折叠在搜索广告的现金流里。这也是百度推动港股双重主要上市、争取纳入港股通的真实动机——它需要一个能分开给四块业务定价的市场。
至于北大本身,它在基座模型上的贡献主要以“人”和“方法”的形式存在:开源项目 Open-Sora Plan(田永鸿、袁粒团队,2024 年 3 月发起,v1.0.0 支持华为昇腾 910B 推理)、2026 年与 DeepSeek 联合开源的 DSpark 推理框架。这些工作不产生估值,但产生影响力。
第 五 章
资本:一条没走完的链路
清华系的资本是一条闭合的链:校友基金投早期,产业资本接中后期,上市后创始人反哺生态。北大系有链,但每一环都细一号,而且中间断了一节——没有出现“投—带—反投”的循环。
5.1 三层结构,规模都不大
校方与校友组织化资本
燕缘创投:2022 年 9 月设立,北大科技开发部指导下的临港科创中心直属平台,是目前最接近“北大官方创投”的机构。
北大创投基金:2013 年成立,首期规模 9000 万元。
1898 创新天使基金:2018 年成立,规模 1 亿元。三者合计管理规模,仍小于清华系单支校友基金的量级。
市场化 VC 中的北大人
真正可核实的北大系投资人是少数:松禾资本厉伟(北大校友,早期投奥比中光)、百度风投(领投深势天使轮)。
国资与产业资本
北京市人工智能产业投资基金:深势 B++ 轮(2024-10)与 C 轮(2025-12)连续进入。
国家人工智能产业投资基金:银河通用 2026-03 领投 25 亿元,大基金三期首次出手具身智能。
中关村科学城、京国瑞、北京医药健康基金:深势的多轮出资方。
5.2 一笔典型的北大系融资长什么样
深势科技是最完整的样本:科学创始人是院士级学者(鄂维南),创始团队来自元培学院,天使轮由百度风投领投(产业资本),中间几轮是高瓴、源码、启明、经纬(市场化美元/双币基金),后段换成北京人工智能产业投资基金、中关村科学城、京国瑞(国资),最后冲刺港股。
这条路径与清华系有明显差别。清华系的典型路径是“校友基金先进、产业资本跟上、校友企业互相加持”,资本在生态内部循环;北大系的路径是“产业资本进、市场化基金跟、国资收尾”,资本从外部接入。前者的好处是决策快、信任成本低,后者的好处是估值更贴近市场,坏处是缺少一个愿意在最早、最不确定阶段下注的“自己人”。
5.3 为什么没有出现“北大版星连资本”
智谱的“星连资本”是一个特殊产物:一家头部模型公司用融来的钱,反向投资了 30 多家 AI 企业,成了生态枢纽。这件事能发生,前提是有一个估值足够高、现金流足够宽、战略足够野心的核心公司。
北大系没有这样的核心公司。百度有现金和战略,但它的投资逻辑是“补齐自身生态”(昆仑芯、萝卜快跑、AI 云),不是“扶持一个北大校友圈”;银河通用还太年轻,2026 年才刚过 200 亿元估值,没有余力做生态投资;深势、晶泰是垂直公司,投资半径有限。
所以北大系的资本网络呈现为一个“星形”:中心是国资和产业资本,向外连着一家家独立公司,公司之间少有横向连接。清华系则是“网状”:公司之间互相投资、创始人互相做 LP、基金在中间穿针。网状结构的抗风险能力和信息效率都更高,这是清华系一个被低估的优势。
5.4 两个数字的对照
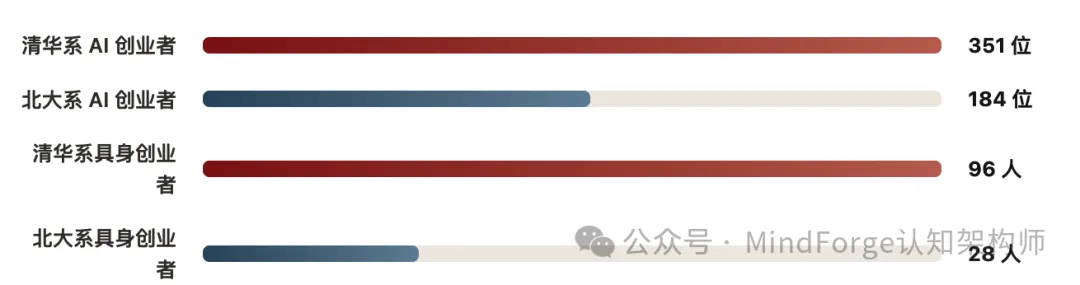
数据来源:IT 桔子《2024 年中国人工智能创业者人群画像报告》、IT 桔子 2026 年具身智能报告。条形仅表示相对比例。另据 IT 桔子与水木清华校友种子基金 2025 年 12 月联合发布的《清华大学创业者生态报告》,清华系创业者约 1772 位、获投率约 74%;北大对应的公开口径为 2020 年 7 月的 1100 余位创业者,统计年份不同,不宜直接相减。
第 六 章
清华与北大:两种模式
把两所学校放在一起比较,不是比“谁更强”。更有意义的比法是:它们各自把什么做到了极致,以及这种极致对应的代价是什么。
6.1 一张对照表
6.2 差距的四个来源
一是学科与产业的接口距离。清华的电子、自动化、计算机三个系,与芯片、机器人、互联网三个行业几乎是同一套语言;北大的数学、物理、中文、心理,要经过一次翻译才能变成产品。翻译需要人,而做翻译的人往往不在学术评价体系里。
二是空间与集群。清华东门外就是中关村东升科技园、五道口,学生创业可以在学校旁边租办公室,招人不用跨城;北大的物理空间更紧,昌平新校区解决了科研空间,但离产业集群更远,深圳研究生院则隔着两千公里。
三是转化制度的执行密度。两校都有作价入股、离岗创业的制度安排,但清华把它变成了可复制的流程:有专门的技术转移机构、有明确的收益分配比例、有成功案例可参照。北大的转化更多依靠个别教授的影响力和个别平台的推动,制度化程度低一些。
四是文化。清华的工科文化默认“做出来才算数”,创业是荣誉;北大的学术文化默认“想清楚才算数”,创业是可选项。这不是优劣,是取向。它决定了两校毕业生在 30 岁前后的人生分流。
一个反直觉的判断
北大系在 AI 上的“落后”,很大程度上是因为它跑的是另一场比赛。用“出了几家独角兽”衡量,它输了;用“谁在定义下一代 AI 的问题”衡量,它没有输——CUV、悟界、AI4S、碳基,这四个方向都可能在未来五到十年改变产业的技术底座。真正的问题是:北大有没有能力把这些“定义”变成“交付”。目前看,只有银河通用和深势两家在认真做这件事。
第 七 章
几个需要正视的问题
以下五点,是这份报告认为最值得警惕的。
01 结构性的中间空缺
没有基座模型公司、没有 AI Infra 公司,意味着北大系在“模型—算力”这个价值链的核心段落没有定价权。它培养的人在这些公司里工作,但它不拥有这些公司。当产业利润向中间层集中时,北大系只能分到人才溢出的那一小部分。
02 平台依赖与政策周期
智源、BIGAI、鹏城的资源来自财政和国家级项目,这决定了它们必须回应政策议程,而不是市场需求。一旦政策重点转移,平台的稳定性会受影响。更现实的问题是:这些平台产出的模型和框架,有多少能被产业直接使用?悟道系列的开源影响力很大,但商业化转化率始终没有公开数据。
03 组织分散带来的协同成本
七个机构、四套培养方案、多个全国重点实验室,每个都有自己的 KPI。做跨机构项目时,人事、经费、成果归属都要重新谈。北大不是没有意识到这个问题——三院拆分和昌平新校区都是为了解决它——但组织惯性比空间改造慢得多。
04 估值跑在收入前面
银河通用 200 亿元估值对应的收入规模仍小,晶泰控股在 2026 年 10 月较 2025 年高点回撤超过五成,深势科技 60 亿元投后估值与商业化进度之间存在缺口。这不是北大系独有的问题,但北大系的头部公司数量少,单家公司的波动对整个“系”的叙事影响更大。
05 治理与透明度
深势科技在冲刺港股期间被媒体曝出 CEO 股权代持纠纷,公司未回应。这类问题在高校系创业公司里并不罕见——技术来自实验室,早期股权安排往往不规范。上市审核会把这些问题放大,而它们又最容易在“教授+学生”的创业结构里出现。
一个尚未被讨论的风险
北大系目前最强的两个产业样本——银河通用和深势——都高度依赖单一学者。王鹤之于银河通用,鄂维南之于深势,都是不可替代的知识源头。这种“一人一公司”的结构在早期效率极高,但在规模化阶段会成为瓶颈:公司的技术路线被一个人的判断锁死,接班人问题无解。清华系因为公司多、人才厚,这个问题被稀释了;北大系没有这个缓冲。
7.1 三点判断
判断 一
北大系不会、也不需要再造一个智谱
基座模型的窗口已经关闭,重复投入没有意义。北大系真正的机会在三个方向:具身智能的“大脑”(银河通用的通用操作能力)、科学智能的基础设施(深势的 Bohrium 与 OpenLAM)、以及换道芯片(碳基、存算)。这三个方向的共同点是:都需要长期积累,都不依赖算力堆叠,都还没有被巨头锁定。
判断 二
2026—2028 是北大系的兑现窗口
四个可观察的节点:银河通用的量产与 IPO 进程、深势科技的港股递表与商业化数据、知存科技的 LLM 芯片出货占比能否在 2027 年达到 80%、昆仑芯分拆后的独立估值。这四件事里如果有三件成立,“北大系”就会从一个学术概念变成一个资本概念;如果只有一件成立,它仍然是一个学术概念。
判断 三
北大系的产业价值,最终会以“人才+平台”而非“资本闭环”的形式实现
清华系证明了“校友资本闭环”在中国是可行的,北大系大概率走不通同一条路——它没有那个组织基础,也不该有。更可能的形态是:北大持续向产业输出最顶尖的研究者与最前沿的方法,通过智源、BIGAI、鹏城这样的平台把方法变成公共品,再由少数几家公司完成商业化。这条路的资本回报率低,但技术影响力可能更高。
第 八 章
结论
回到最开始的问题:北大在 AI 产业里到底在哪?
它在源头。1974 年的 748 工程、1988 年的第一个国家重点实验室、2002 年的第一个智能科学系、2017 年的图灵班、2020 年的 BIGAI——这条线上每一个节点,都在为中国 AI 提供“问题”和“人”。它不在中游。没有基座模型公司,没有算力基础设施公司,没有成建制的校友资本。它在下游有几个很好的样本,但样本太少,还撑不起一个“系”。
这个位置不是失败,是分工。中国 AI 需要有人做工程化,也需要有人做原创;清华系把前者做到了极致,北大系把后者守住了。问题在于,这两件事的回报周期差得太远——工程化三年见收入,原创十年见分晓。在一个以年度为单位考核的资本市场里,守源头的人总是显得慢。
但 2026 年出现了一个变化:市场开始为“原创”单独定价。银河通用 200 亿元估值里有很大一部分是在为“通用操作能力”这个尚未完全验证的东西付钱;深势 60 亿元投后估值里,大部分是在为“AI 可以改变科学研究方式”这个判断付钱;晶泰的 AI4S 收入增长 136%,则让这个判断第一次有了财务证据。
如果这个变化持续,北大系的价值会被重新认识。它不需要变成清华,它需要的是把自己的“定义能力”稳定地转化成“交付能力”——这件事目前只有两家公司在做,而这两家公司的成败,会决定“北大系”这个词在未来五年是一个褒义词,还是一个注脚。
最后一句话
清华系的故事是“一条链怎么跑通”,北大系的故事是“一个源头怎么被用起来”。前者已经被证明,后者还在证明的过程中。这两件事对中国 AI 同样重要,只是后者需要更长的耐心。
主要资料来源
IT 桔子《2024 年中国人工智能创业者人群画像报告》及 2026 年具身智能报告;各公司公开融资公告与港交所、上交所、深交所披露文件;北京智源人工智能研究院、北京通用人工智能研究院、鹏城实验室公开资料;北京大学官网及智能学院、计算机学院、电子学院、前沿计算研究中心等院系官网;国家人工智能产业投资基金、北京市人工智能产业投资基金公开出资信息;媒体公开报道(2024—2026)。
声明:本报告基于公开信息整理,部分企业估值或市值为媒体披露口径及行情数据,随市场波动,可能与最新时点存在差异。企业的“北大系”归属按创始人、核心团队或实验室渊源区分,银河通用王鹤为北大在职教师而非校友,归属以教职与实验室为准。报告中的观点为研究性判断,不构成任何投资建议,数据以官方公告与招股书为准。
作者 · 微信公众号:MindForge认知架构师
北大系 AI 全景研究报告 · 2026 年 10 月产业研究 · 中国 AI 高校生态系列


