
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
摘要
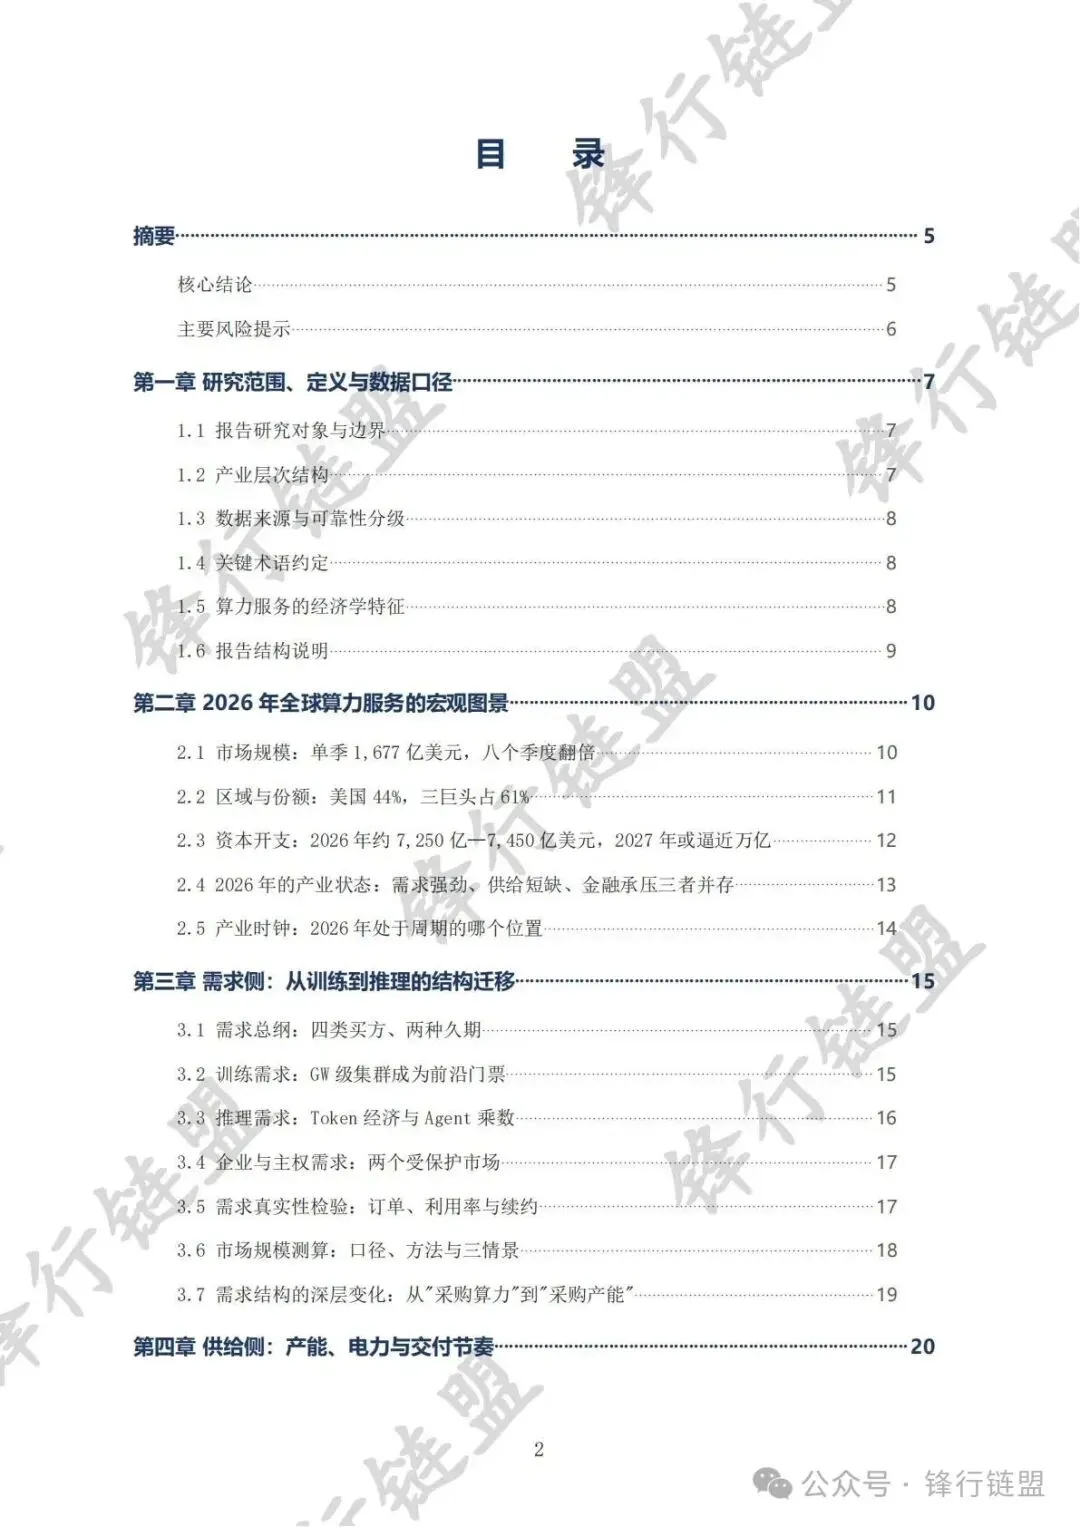
本报告以2026年11月3日为研究基准时点,对全球算力服务产业进行全面、系统的深度研究。报告覆盖算力服务的全部主要形态——云基础设施服务(IaaS/PaaS)、GPU云与算力租赁(Neocloud)、数据中心托管与智算中心服务,以及以Token计费的模型即服务(MaaS)——并以市场规模、竞争格局、商业模式与单位经济、技术与供给约束四个维度为主线,形成对2026—2030年产业走势的判断。全部关键数据均标注公开来源;无法核实的口径均予以明示;涉及本报告推算的部分,均列示假设条件。
核心结论
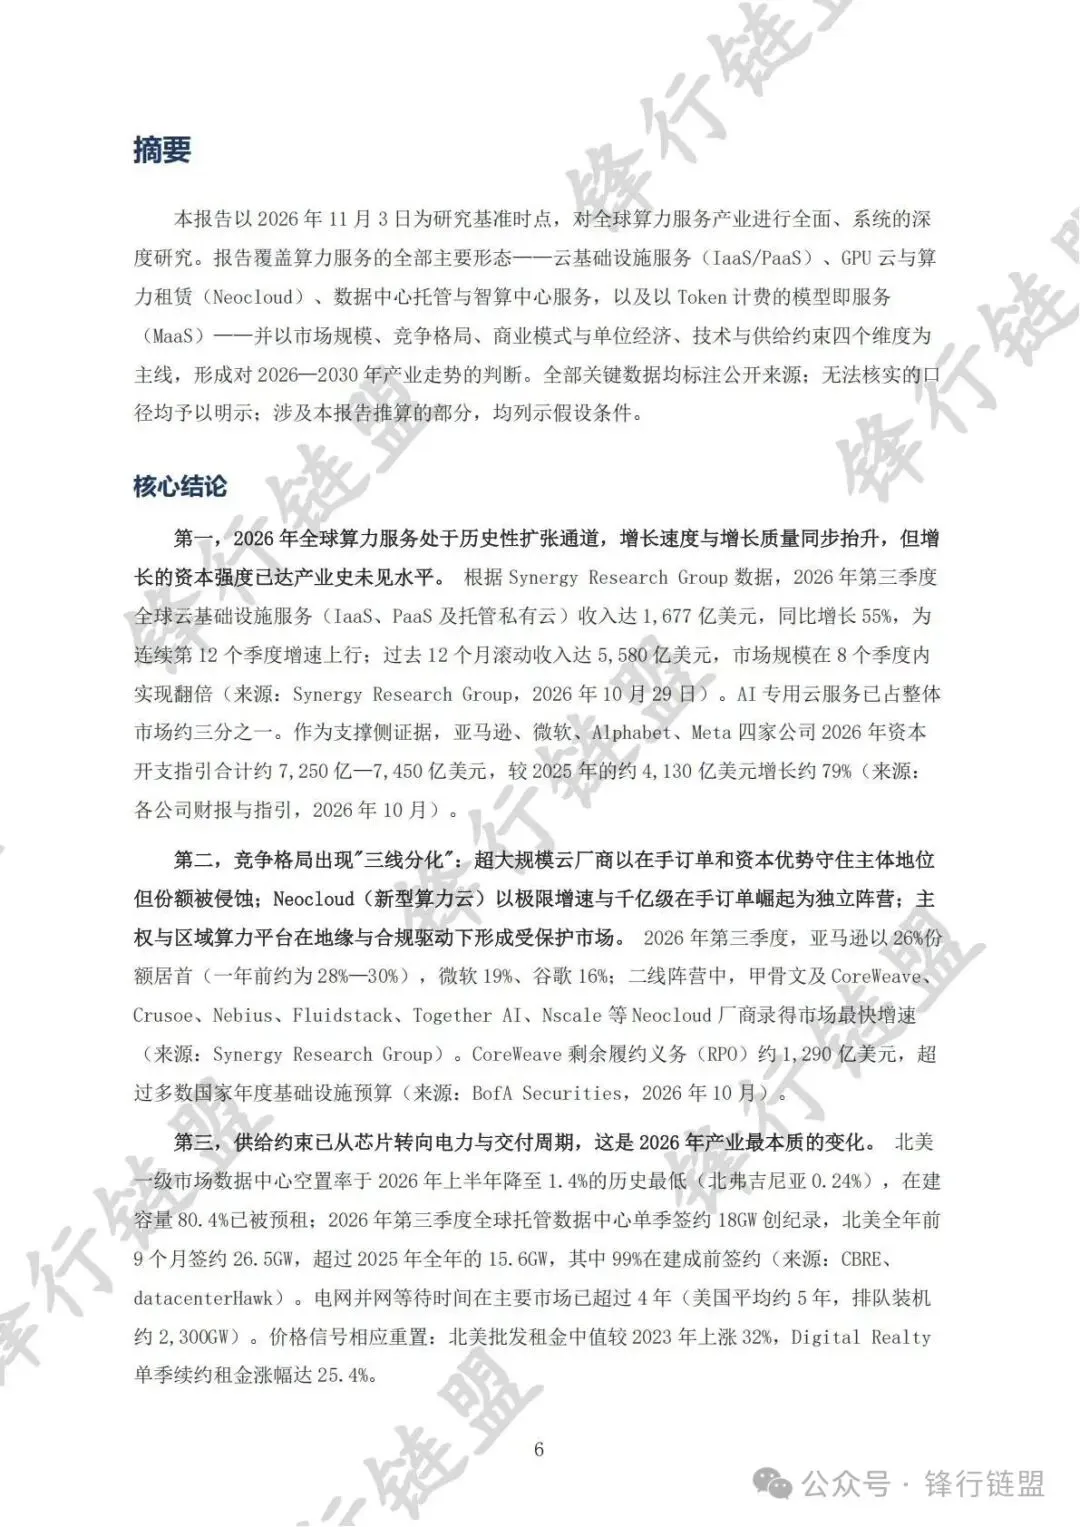
第一,2026年全球算力服务处于历史性扩张通道,增长速度与增长质量同步抬升,但增长的资本强度已达产业史未见水平。根据Synergy Research Group数据,2026年第三季度全球云基础设施服务(IaaS、PaaS及托管私有云)收入达1,677亿美元,同比增长55%,为连续第12个季度增速上行;过去12个月滚动收入达5,580亿美元,市场规模在8个季度内实现翻倍(来源:Synergy Research Group,2026年10月29日)。AI专用云服务已占整体市场约三分之一。作为支撑侧证据,亚马逊、微软、Alphabet、Meta四家公司2026年资本开支指引合计约7,250亿—7,450亿美元,较2025年的约4,130亿美元增长约79%(来源:各公司财报与指引,2026年10月)。
第二,竞争格局出现"三线分化":超大规模云厂商以在手订单和资本优势守住主体地位但份额被侵蚀;Neocloud(新型算力云)以极限增速与千亿级在手订单崛起为独立阵营;主权与区域算力平台在地缘与合规驱动下形成受保护市场。 2026年第三季度,亚马逊以26%份额居首(一年前约为28%—30%),微软19%、谷歌16%;二线阵营中,甲骨文及CoreWeave、Crusoe、Nebius、Fluidstack、Together AI、Nscale等Neocloud厂商录得市场最快增速(来源:Synergy Research Group)。CoreWeave剩余履约义务(RPO)约1,290亿美元,超过多数国家年度基础设施预算(来源:BofA Securities,2026年10月)。
第三,供给约束已从芯片转向电力与交付周期,这是2026年产业最本质的变化。北美一级市场数据中心空置率于2026年上半年降至1.4%的历史最低(北弗吉尼亚0.24%),在建容量80.4%已被预租;2026年第三季度全球托管数据中心单季签约18GW创纪录,北美全年前9个月签约26.5GW,超过2025年全年的15.6GW,其中99%在建成前签约(来源:CBRE、datacenterHawk)。电网并网等待时间在主要市场已超过4年(美国平均约5年,排队装机约2,300GW)。价格信号相应重置:北美批发租金中值较2023年上涨32%,Digital Realty单季续约租金涨幅达25.4%。
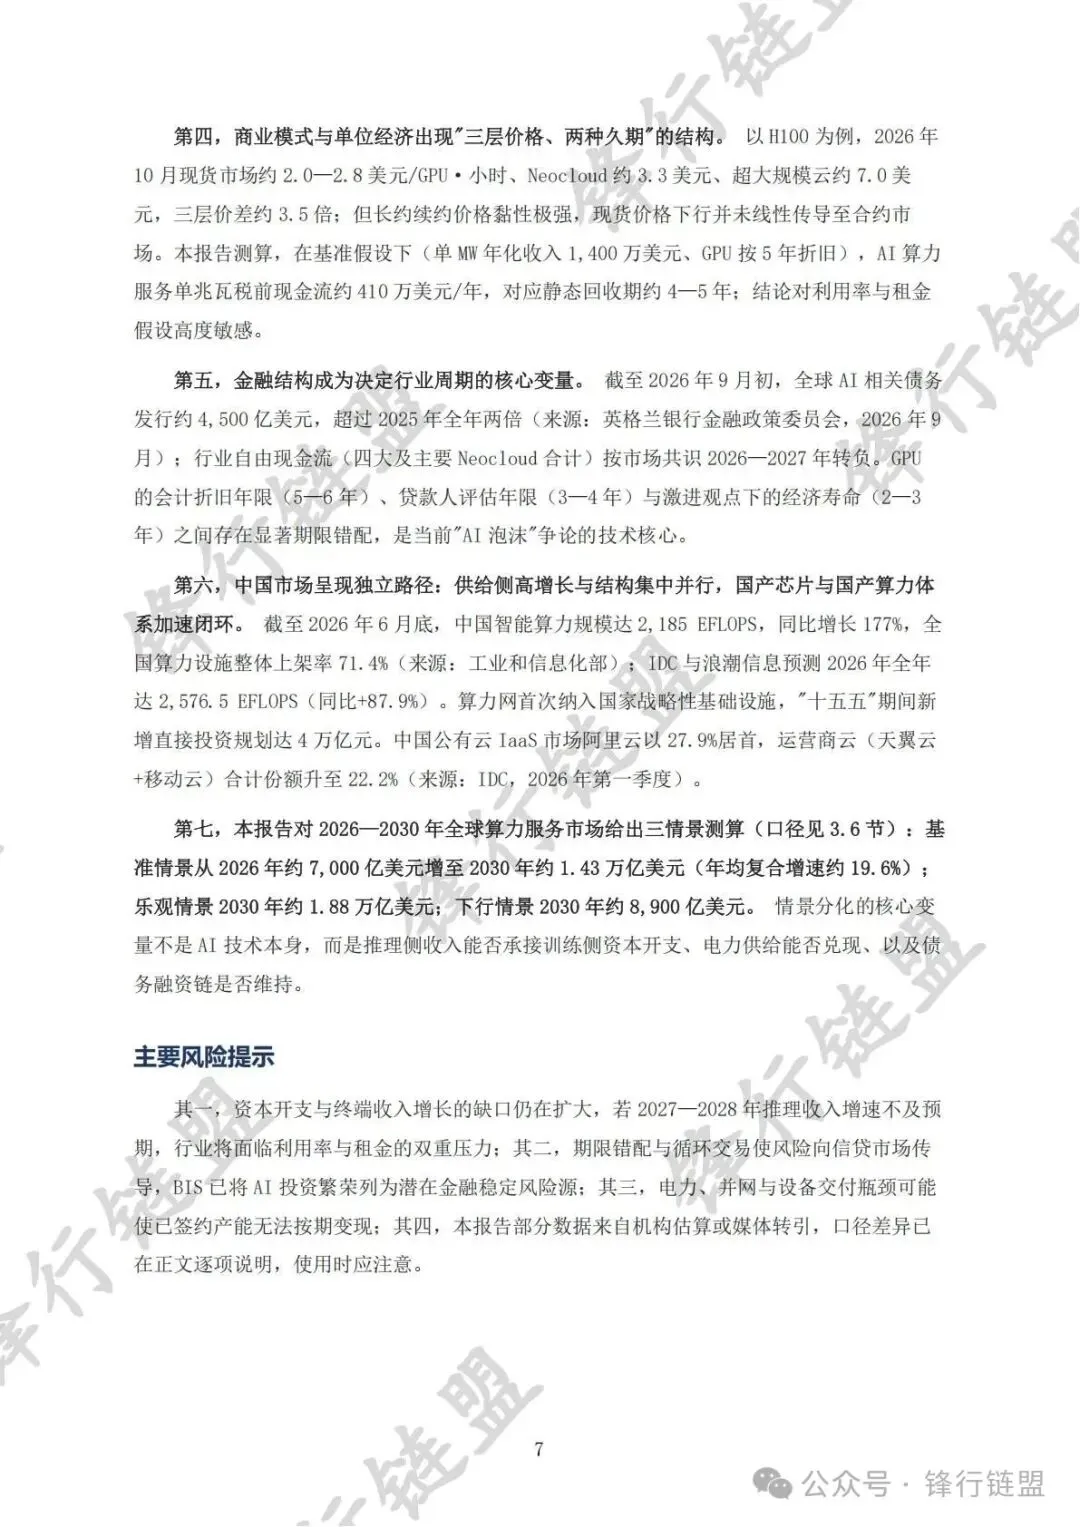
第四,商业模式与单位经济出现"三层价格、两种久期"的结构。以H100为例,2026年10月现货市场约2.0—2.8美元/GPU·小时、Neocloud约3.3美元、超大规模云约7.0美元,三层价差约3.5倍;但长约续约价格黏性极强,现货价格下行并未线性传导至合约市场。本报告测算,在基准假设下(单MW年化收入1,400万美元、GPU按5年折旧),AI算力服务单兆瓦税前现金流约410万美元/年,对应静态回收期约4—5年;结论对利用率与租金假设高度敏感。
第五,金融结构成为决定行业周期的核心变量。截至2026年9月初,全球AI相关债务发行约4,500亿美元,超过2025年全年两倍(来源:英格兰银行金融政策委员会,2026年9月);行业自由现金流(四大及主要Neocloud合计)按市场共识2026—2027年转负。GPU的会计折旧年限(5—6年)、贷款人评估年限(3—4年)与激进观点下的经济寿命(2—3年)之间存在显著期限错配,是当前"AI泡沫"争论的技术核心。
第六,中国市场呈现独立路径:供给侧高增长与结构集中并行,国产芯片与国产算力体系加速闭环。截至2026年6月底,中国智能算力规模达2,185 EFLOPS,同比增长177%,全国算力设施整体上架率71.4%(来源:工业和信息化部);IDC与浪潮信息预测2026年全年达2,576.5 EFLOPS(同比+87.9%)。算力网首次纳入国家战略性基础设施,"十五五"期间新增直接投资规划达4万亿元。中国公有云IaaS市场阿里云以27.9%居首,运营商云(天翼云+移动云)合计份额升至22.2%(来源:IDC,2026年第一季度)。
第七,本报告对2026—2030年全球算力服务市场给出三情景测算(口径见3.6节):基准情景从2026年约7,000亿美元增至2030年约1.43万亿美元(年均复合增速约19.6%);乐观情景2030年约1.88万亿美元;下行情景2030年约8,900亿美元。情景分化的核心变量不是AI技术本身,而是推理侧收入能否承接训练侧资本开支、电力供给能否兑现、以及债务融资链是否维持。
主要风险提示
其一,资本开支与终端收入增长的缺口仍在扩大,若2027—2028年推理收入增速不及预期,行业将面临利用率与租金的双重压力;其二,期限错配与循环交易使风险向信贷市场传导,BIS已将AI投资繁荣列为潜在金融稳定风险源;其三,电力、并网与设备交付瓶颈可能使已签约产能无法按期变现;其四,本报告部分数据来自机构估算或媒体转引,口径差异已在正文逐项说明,使用时应注意。
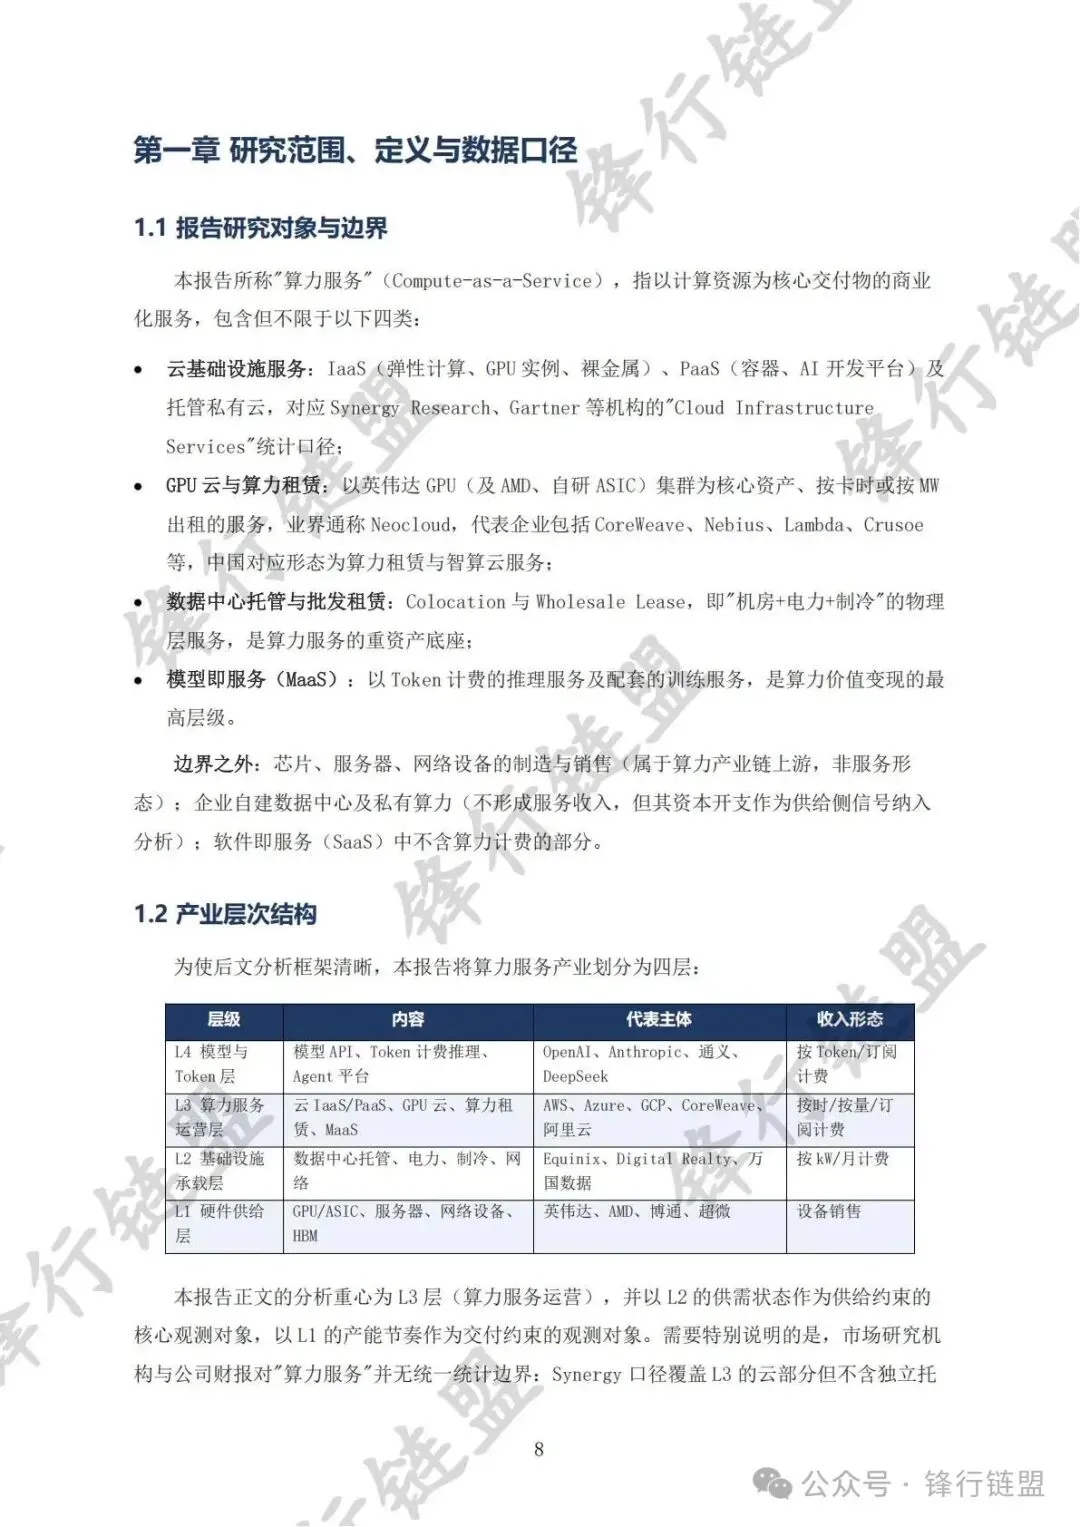
第一章研究范围、定义与数据口径
1.1 报告研究对象与边界
本报告所称"算力服务"(Compute-as-a-Service),指以计算资源为核心交付物的商业化服务,包含但不限于以下四类:
·云基础设施服务:IaaS(弹性计算、GPU实例、裸金属)、PaaS(容器、AI开发平台)及托管私有云,对应Synergy Research、Gartner等机构的"Cloud Infrastructure Services"统计口径;
·GPU云与算力租赁:以英伟达GPU(及AMD、自研ASIC)集群为核心资产、按卡时或按MW出租的服务,业界通称Neocloud,代表企业包括CoreWeave、Nebius、Lambda、Crusoe等,中国对应形态为算力租赁与智算云服务;
·数据中心托管与批发租赁:Colocation与Wholesale Lease,即"机房+电力+制冷"的物理层服务,是算力服务的重资产底座;
·模型即服务(MaaS):以Token计费的推理服务及配套的训练服务,是算力价值变现的最高层级。
边界之外:芯片、服务器、网络设备的制造与销售(属于算力产业链上游,非服务形态);企业自建数据中心及私有算力(不形成服务收入,但其资本开支作为供给侧信号纳入分析);软件即服务(SaaS)中不含算力计费的部分。
1.2 产业层次结构
为使后文分析框架清晰,本报告将算力服务产业划分为四层:
层级 | 内容 | 代表主体 | 收入形态 |
L4 模型与Token层 | 模型API、Token计费推理、Agent平台 | OpenAI、Anthropic、通义、DeepSeek | 按Token/订阅计费 |
L3 算力服务运营层 | 云IaaS/PaaS、GPU云、算力租赁、MaaS | AWS、Azure、GCP、CoreWeave、阿里云 | 按时/按量/订阅计费 |
L2 基础设施承载层 | 数据中心托管、电力、制冷、网络 | Equinix、Digital Realty、万国数据 | 按kW/月计费 |
L1 硬件供给层 | GPU/ASIC、服务器、网络设备、HBM | 英伟达、AMD、博通、超微 | 设备销售 |
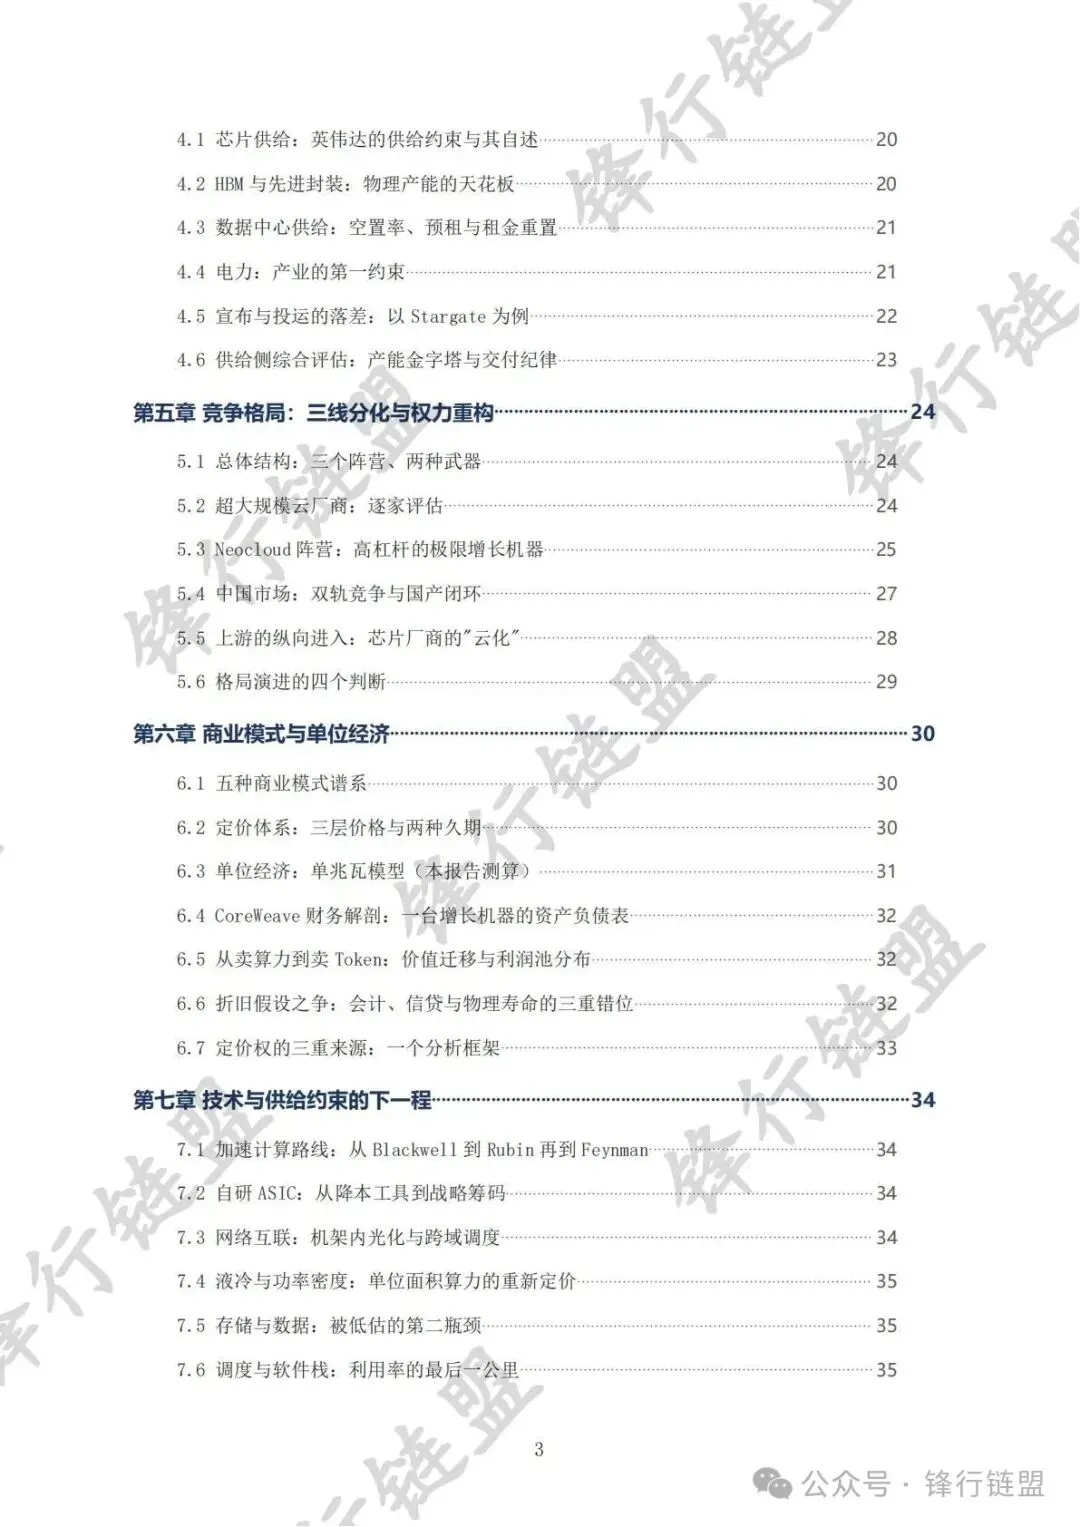
本报告正文的分析重心为L3层(算力服务运营),并以L2的供需状态作为供给约束的核心观测对象,以L1的产能节奏作为交付约束的观测对象。需要特别说明的是,市场研究机构与公司财报对"算力服务"并无统一统计边界:Synergy口径覆盖L3的云部分但不含独立托管;各公司财报中云收入边界差异更大(例如谷歌云部门收入含办公软件订阅)。本报告在引用时逐项注明口径,并在附录D汇总口径差异。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。


