
 研报速递
(点击查找星球报告 · 20000+报告👆)
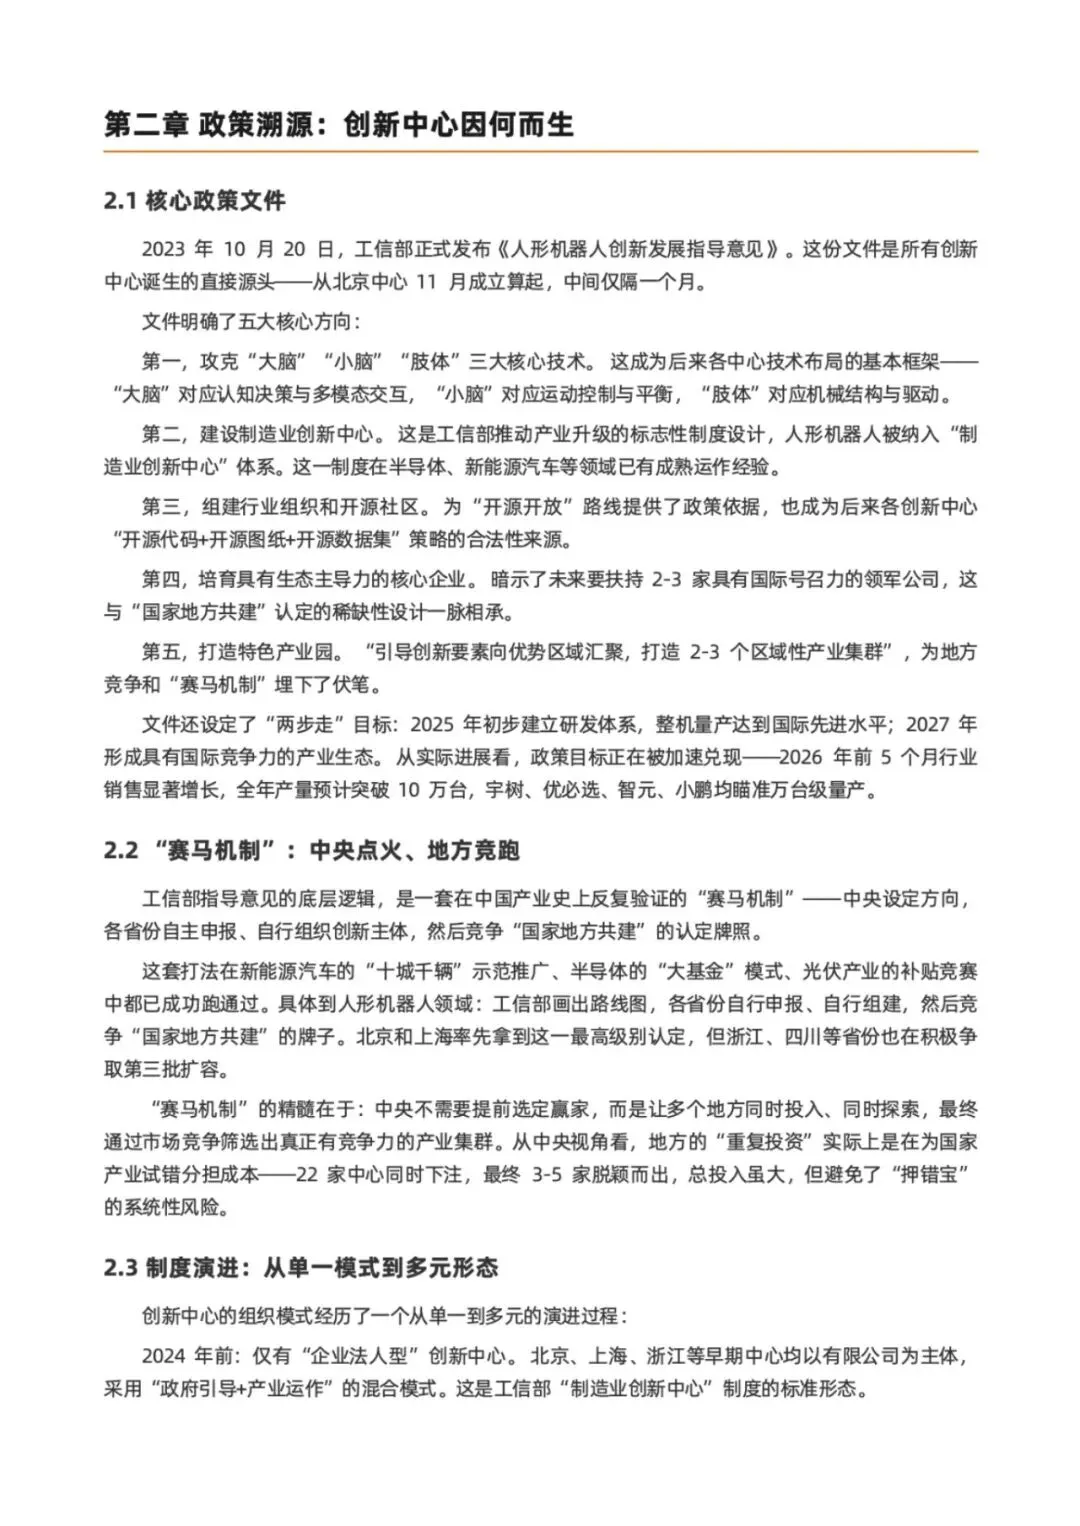
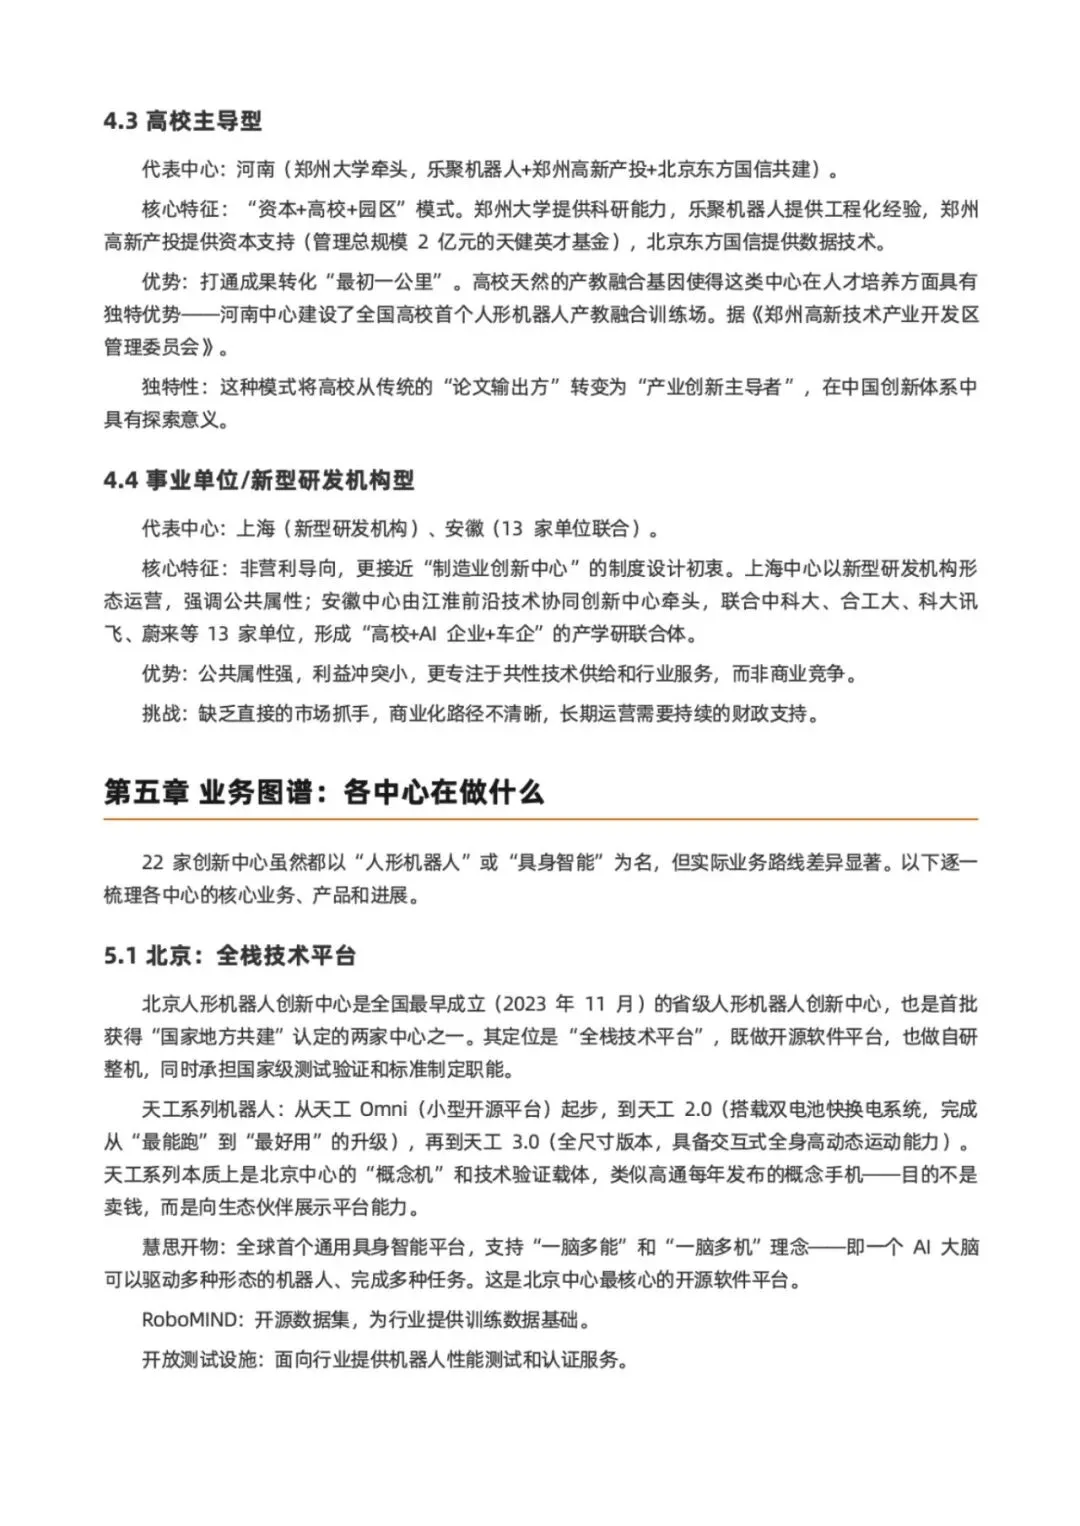
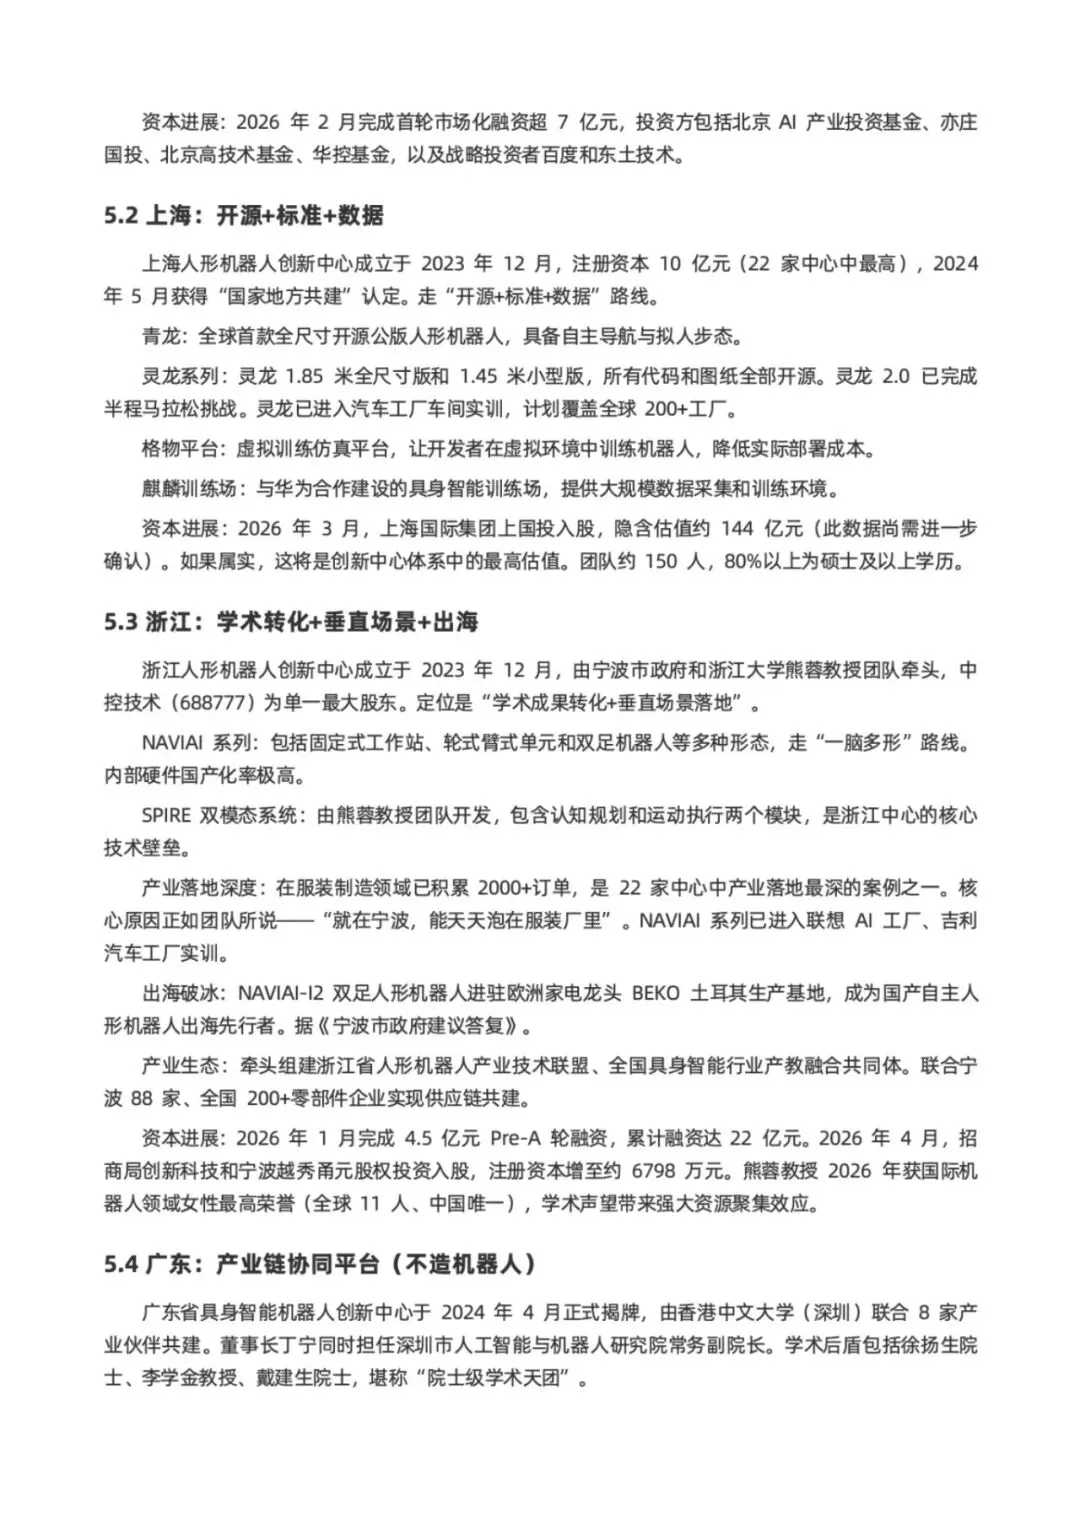
截至 2026 年 8 月,全国已有 22 家省级及以上人形机器人创新中心。对比来看,制造业创新中心在新能源汽车、半导体等领域从政策出台到首批落地通常需要两到三年,人形机器人只用了不到 14 个月。密度与速度在中国制造业创新中心建设史上极为罕见。
2023 年 10 月 20 日工信部发布《人形机器人创新发展指导意见》,北京人形机器人创新中心 11 月即成立。文件明确五大方向:攻克大脑、小脑、肢体三大核心技术;建设制造业创新中心;组建开源社区;培育 2—3 家生态主导型企业;打造 2—3 个区域产业集群。
中央设定方向,各省自主申报、自行组建,再竞争「国家地方共建」的认定。这套打法在新能源汽车「十城千辆」、半导体大基金、光伏补贴中都已跑通过。从中央视角看,地方的重复投资实际上是在为国家产业试错分担成本——22 家同时下注,最终 3—5 家脱颖而出。
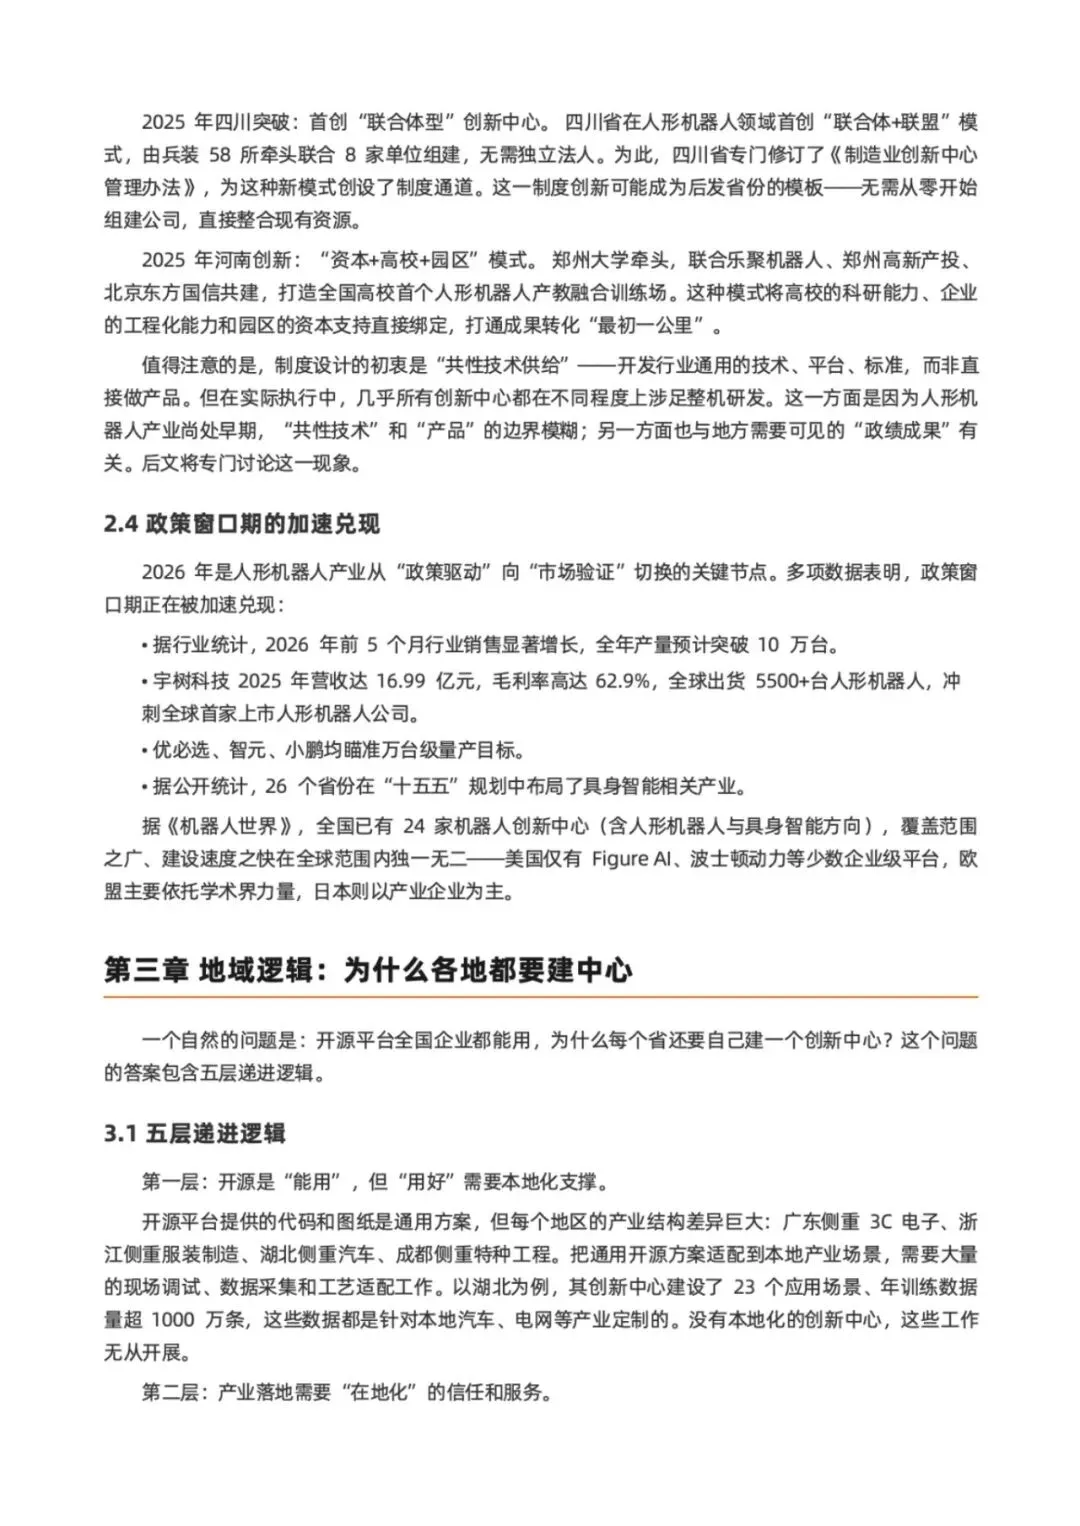
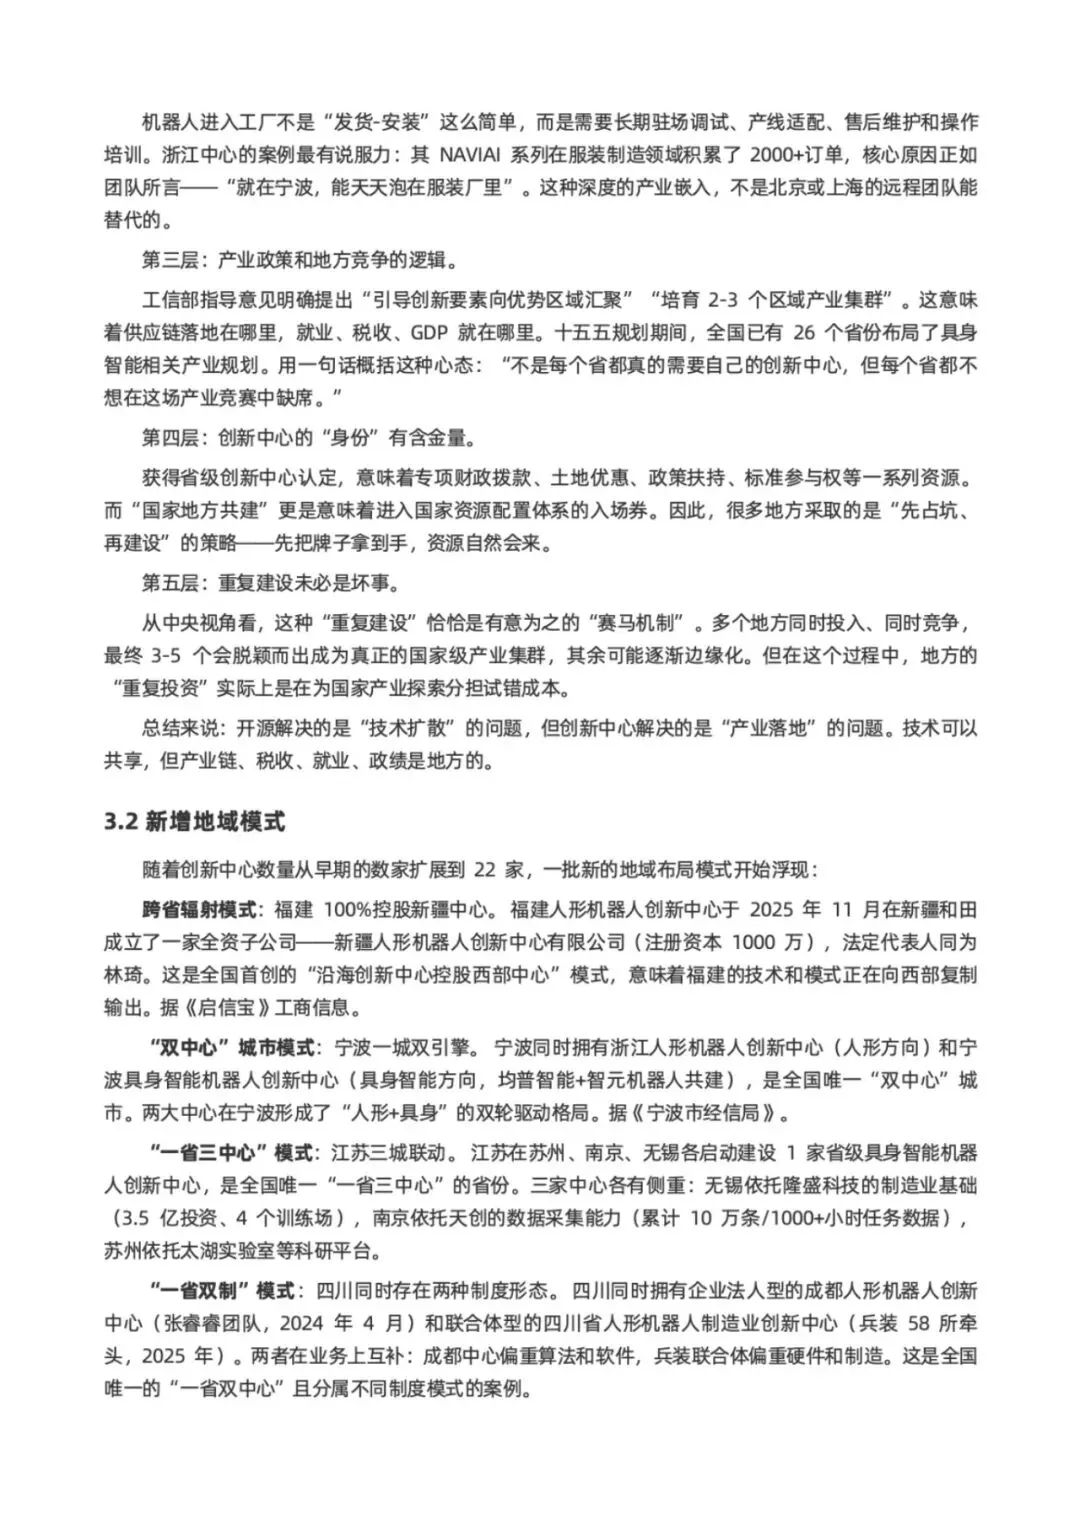
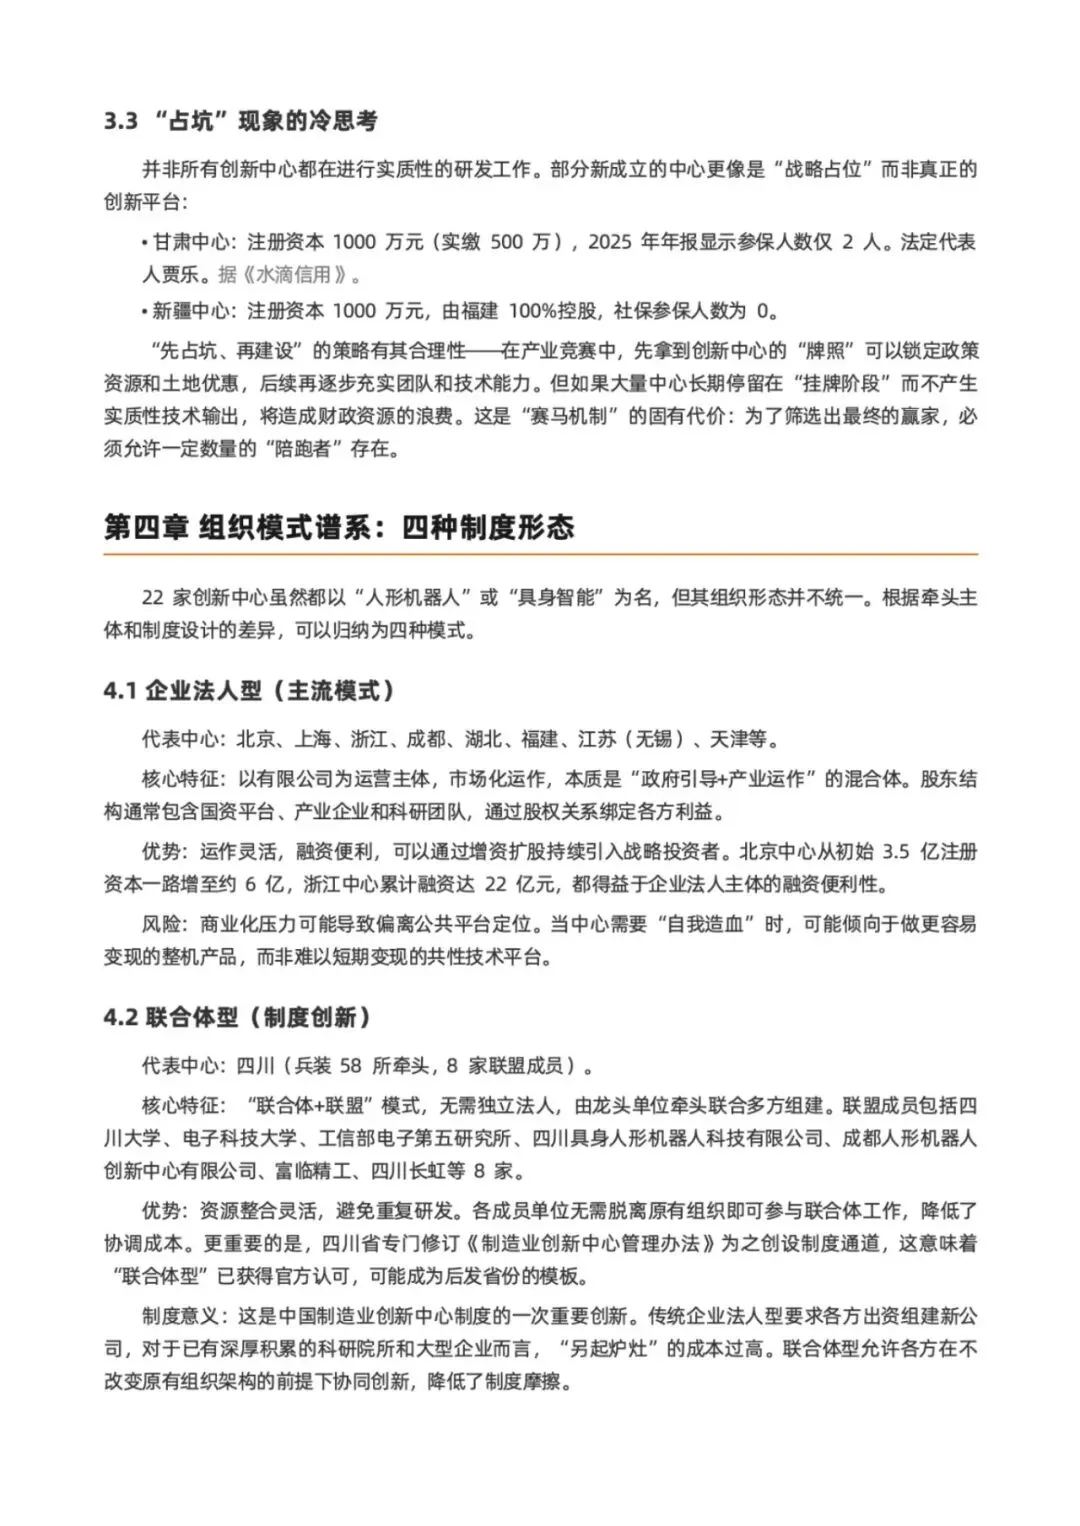
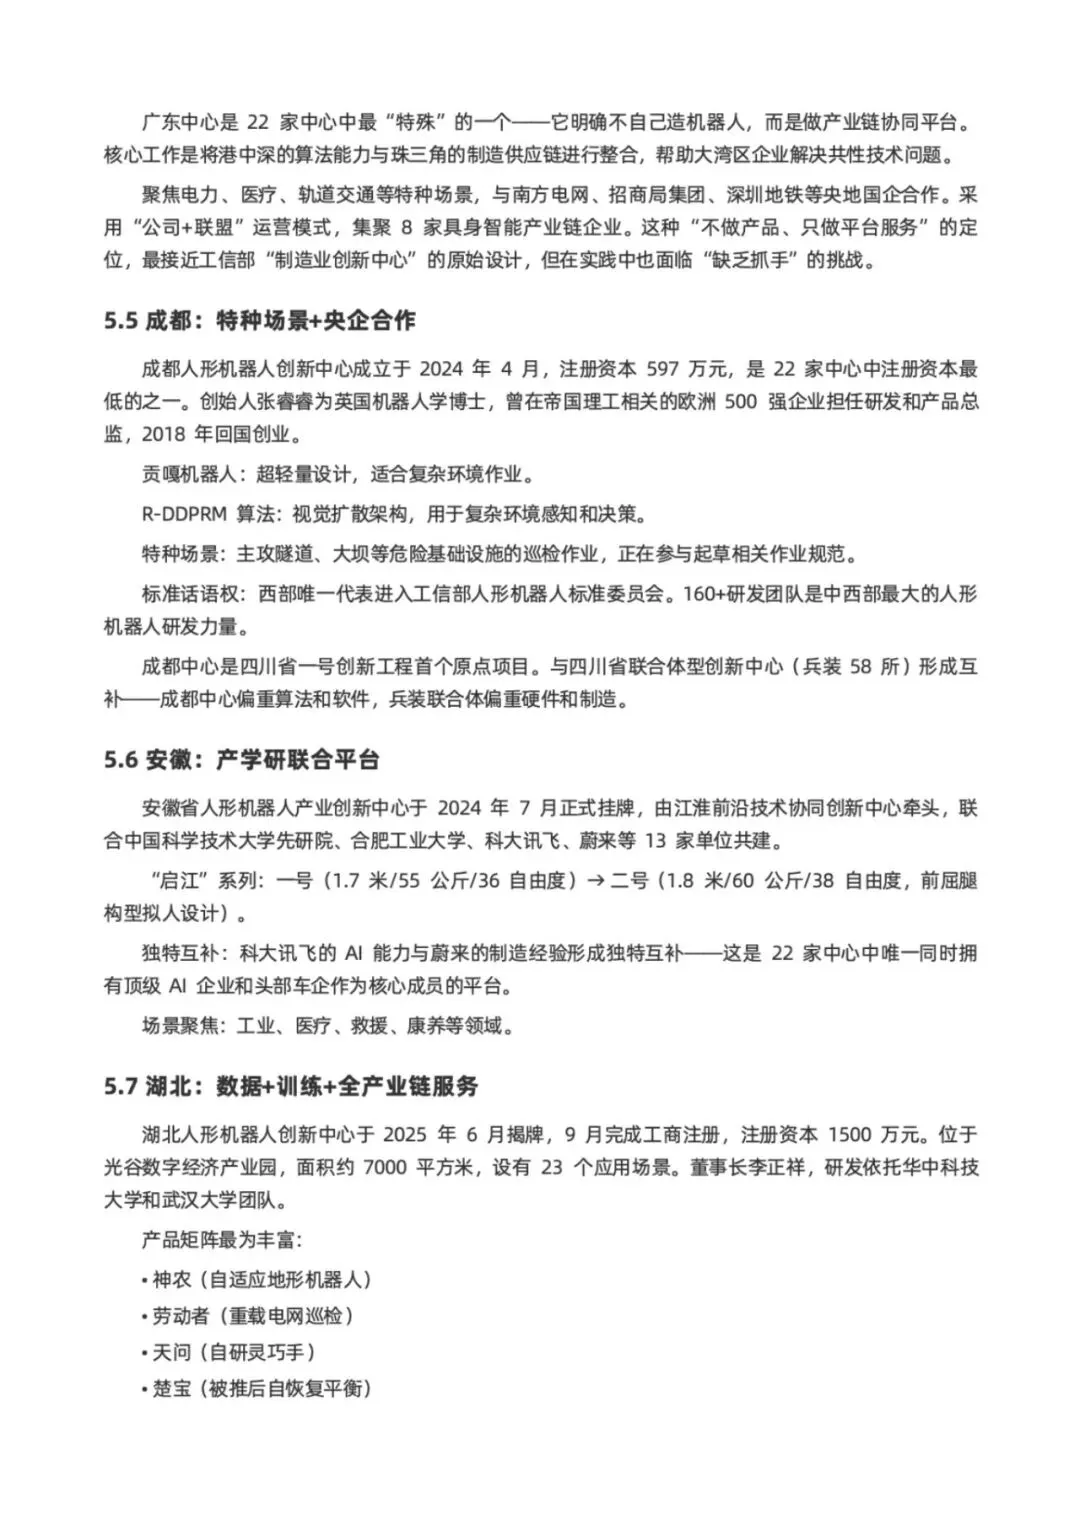
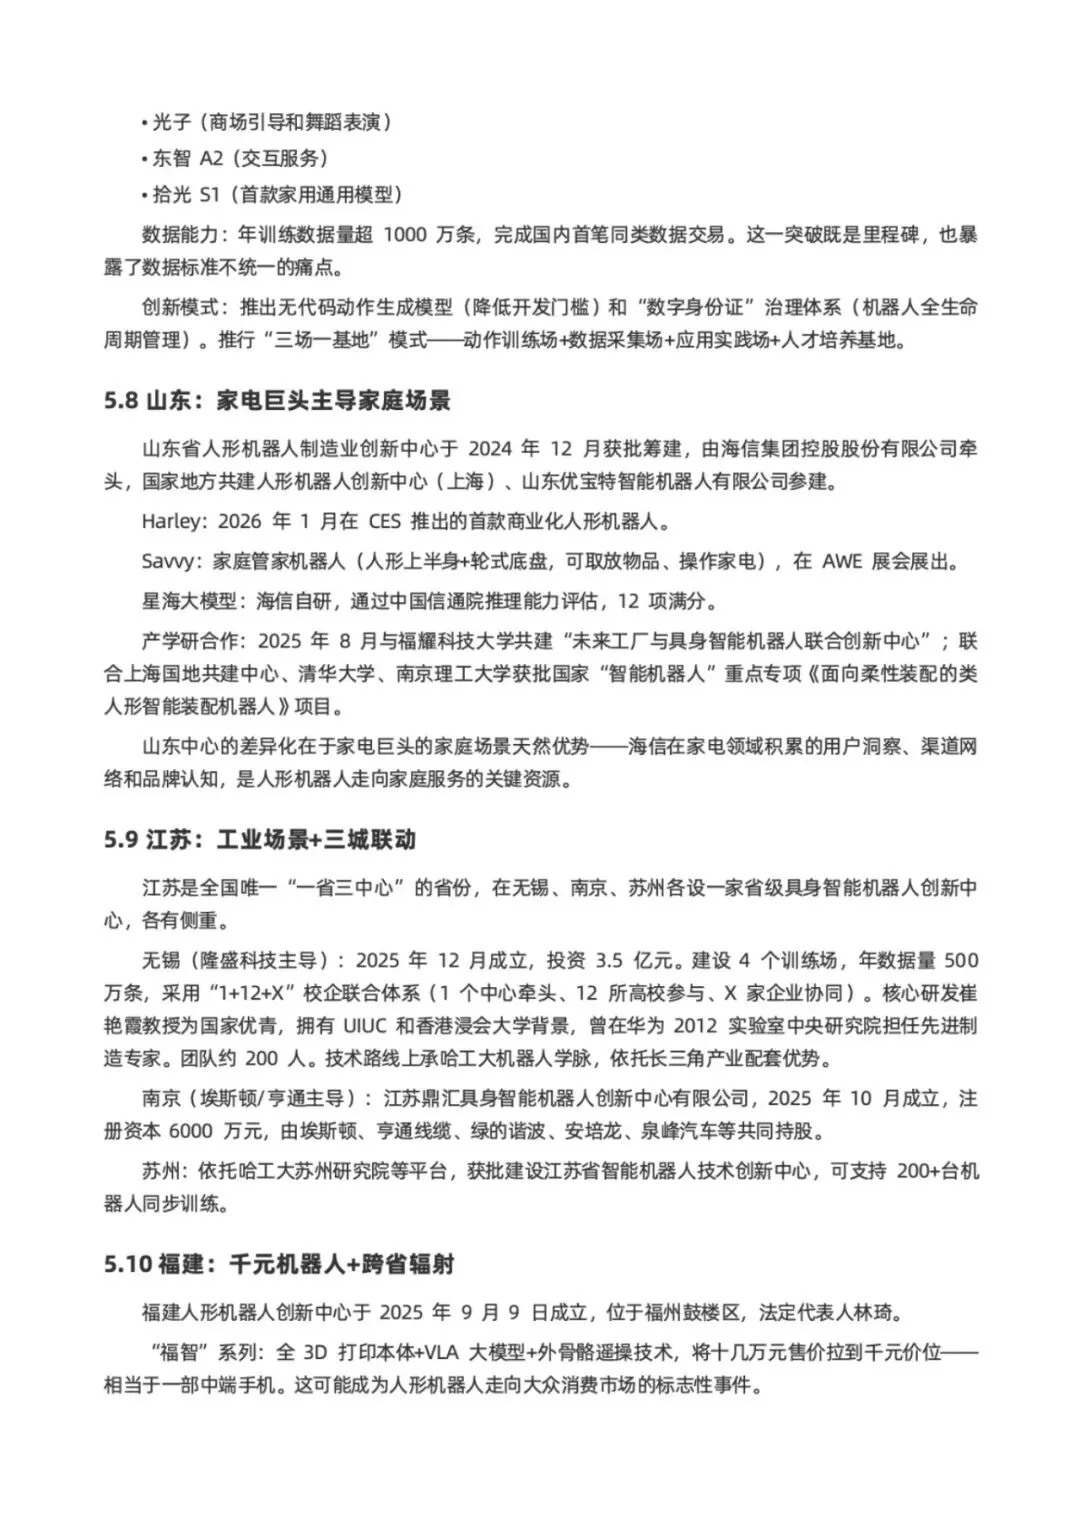
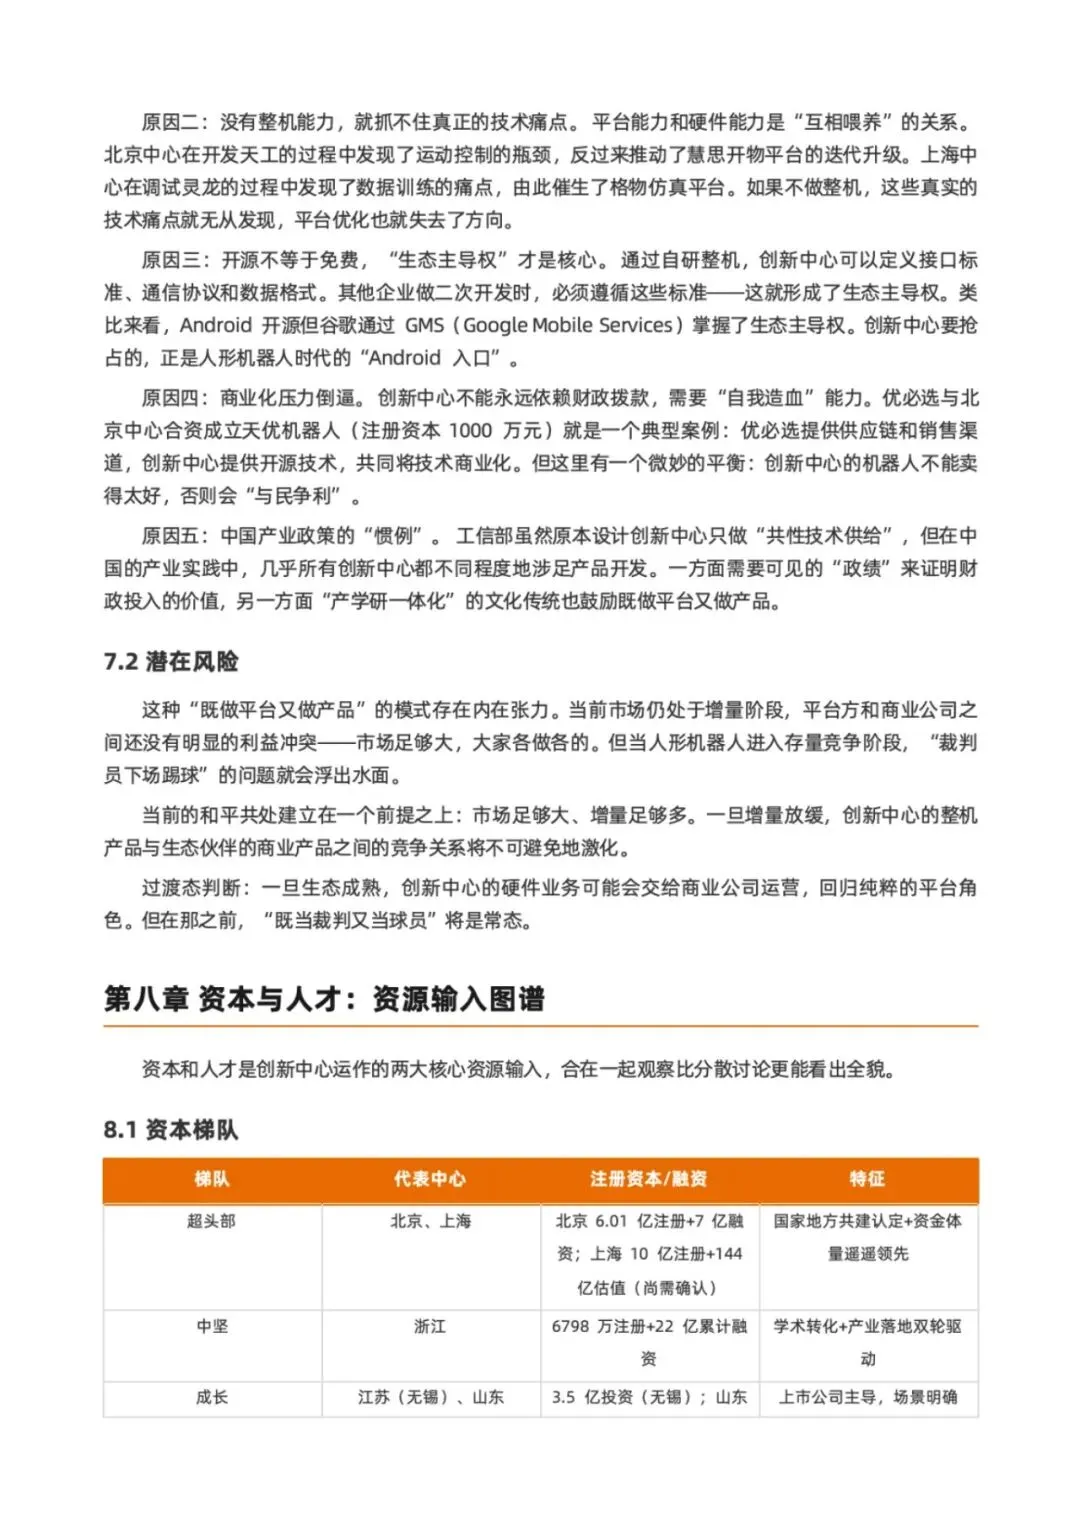
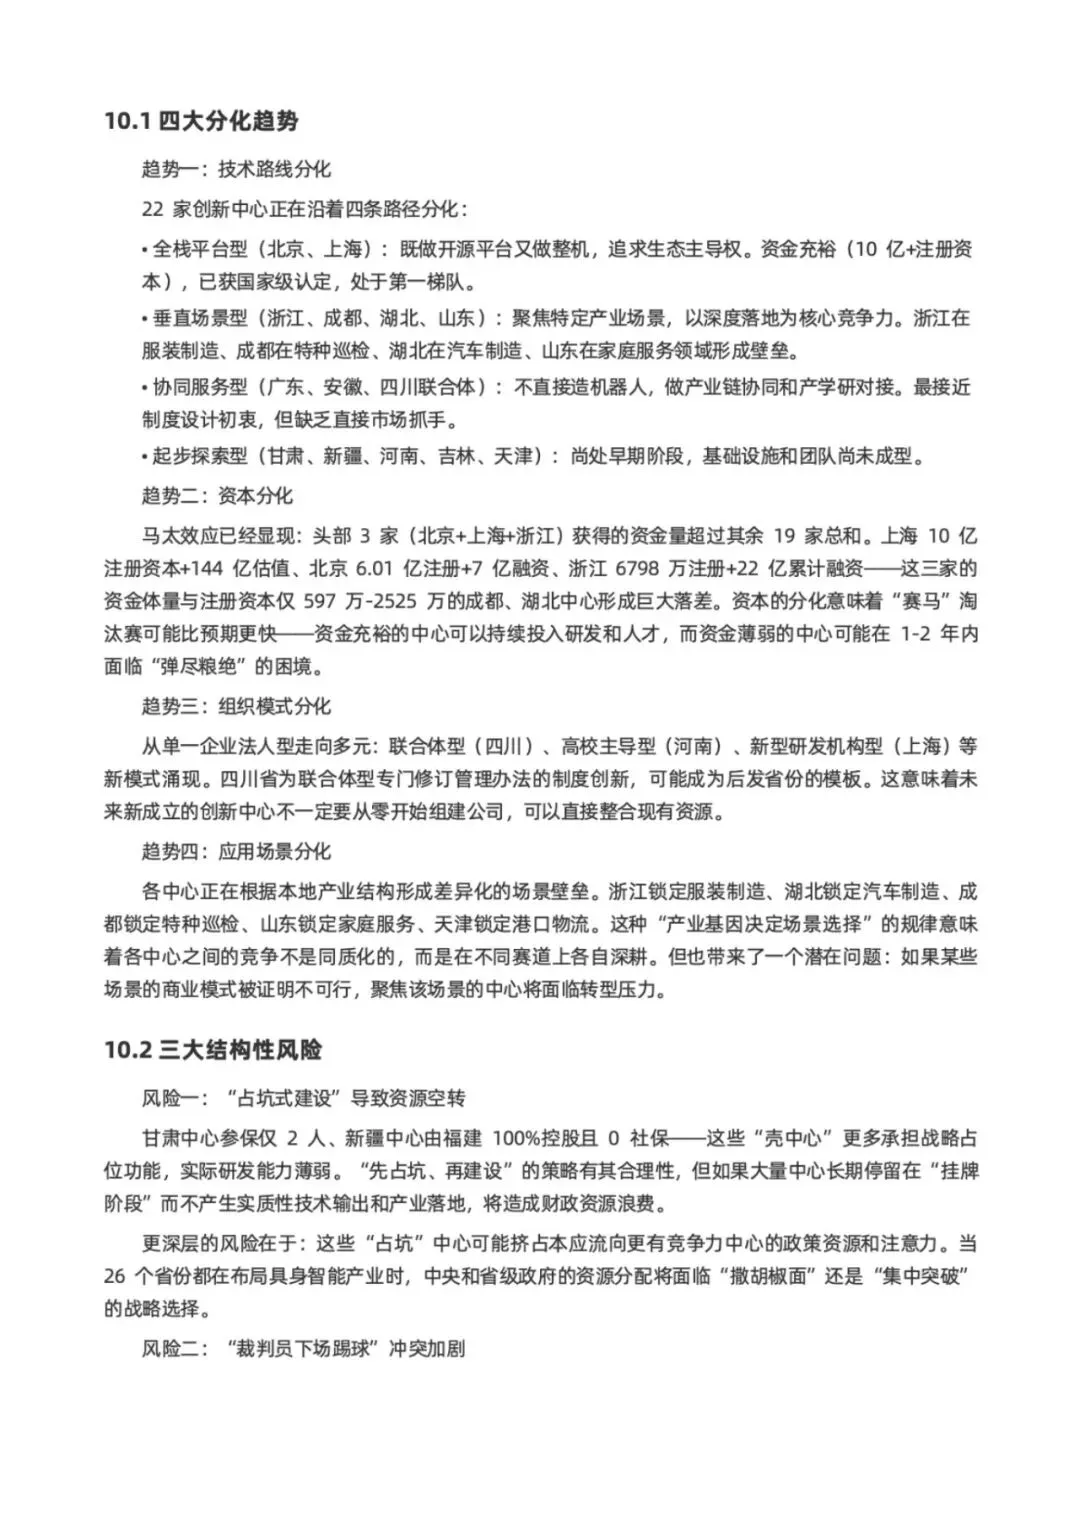
22 家中心分五个梯队:国家地方共建 2 家(北京 6.01 亿元、上海 10 亿元);省级认定·头部 4 家(浙江、广东、成都、安徽);省级认定·成长 7 家(湖北、山东、江苏、四川、河南);省级认定·起步 5 家(福建、甘肃、新疆、吉林、天津);早期传统机器人方向 3 家。注册资本从 10 亿元到 3000 万元,相差三十余倍。
报告判断北京、上海已锁定领先:北京走全栈技术平台路线(慧思开物 + 天工系列),上海走开源 + 标准 + 数据路线(灵龙 + 格物 + 麒麟训练场)。最具黑马相的是浙江:22 亿累计融资、出海破冰(NAVIAI 进入土耳其工厂)、2000+ 产业订单。若浙江在第三批「国家地方共建」中突围,将形成三足鼎立。
两张图说明这套机制的两个特征:资源是金字塔形的,参赛者是平铺的。
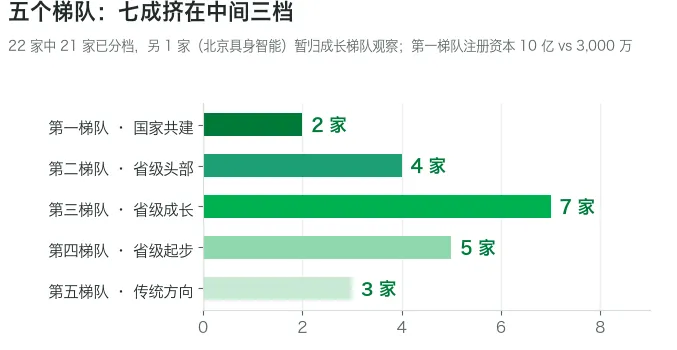
22 家中 21 家已分档,另 1 家暂归成长梯队观察
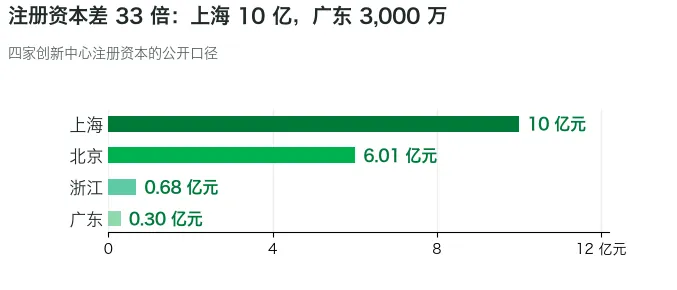
四家中心的公开注册资本口径
这份研究真正值得记的不是 22 这个数字,是它背后的组织逻辑。
一、22 家是设计好的分散,不是重复浪费
如果只设 2—3 家,选错的概率是百分之百;设 22 家,浪费的是钱,保住的是方向。产业政策的本质不是效率最大化,是在不确定中保留选择权。所以按「重复建设」批评它,是误读了这套机制。
看起来低效,实际上是设计好的分散。
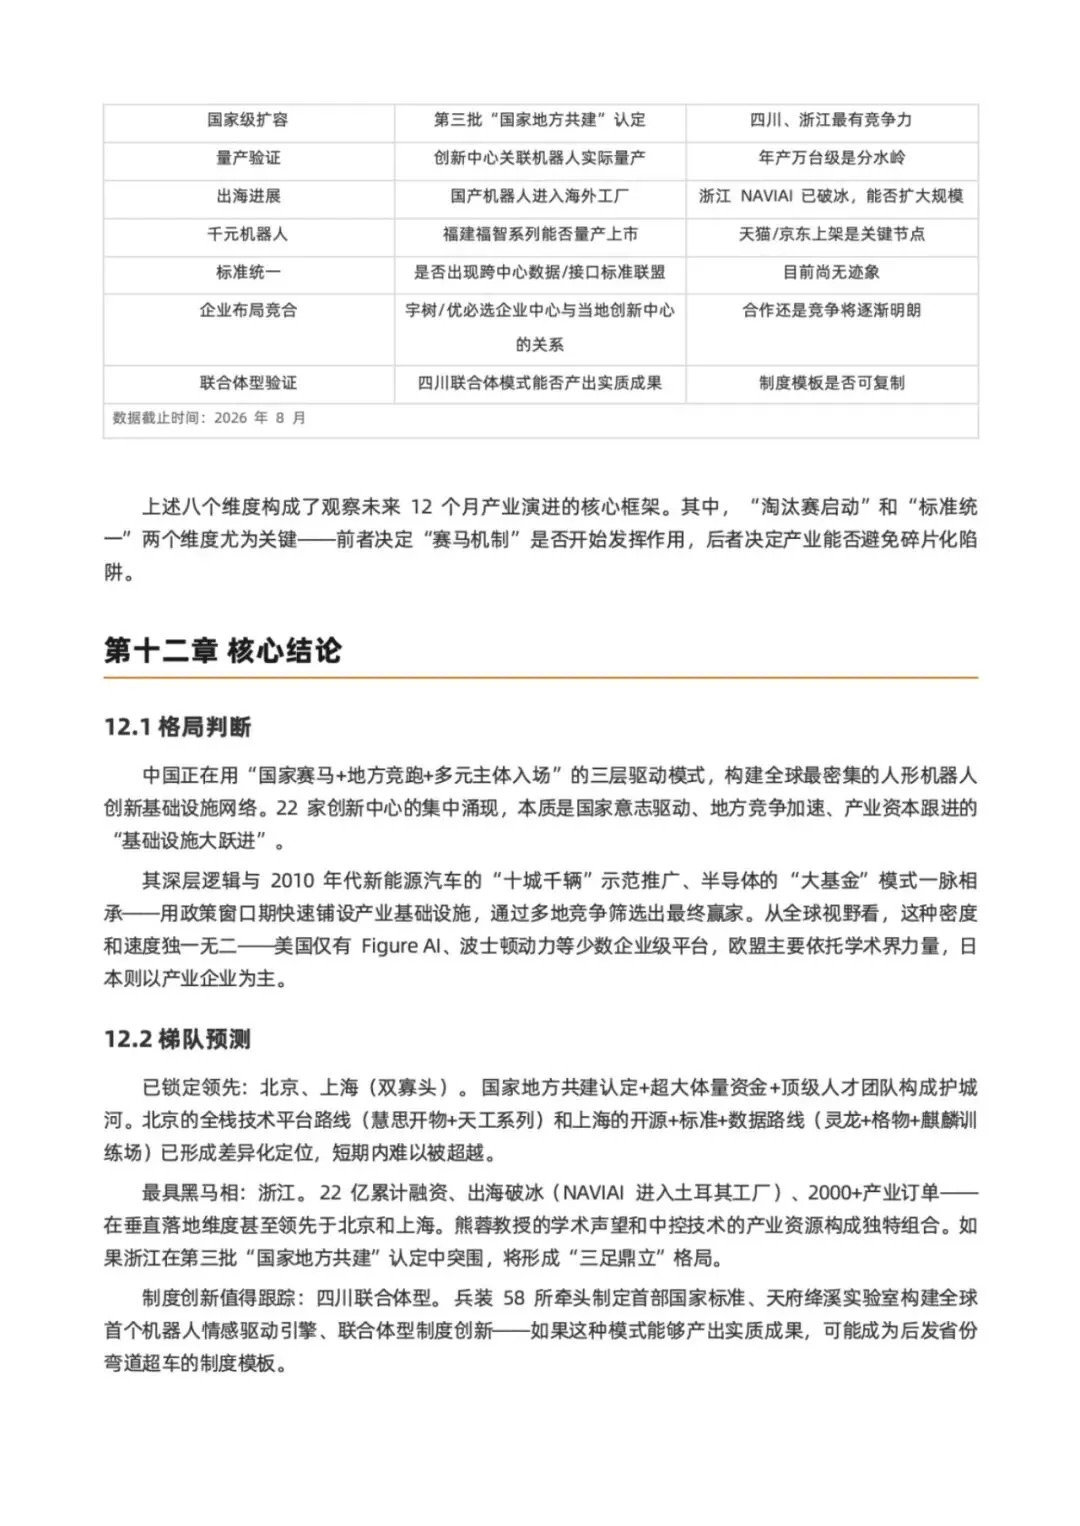
二、未来 12 个月,要看第一批出局者
报告判断最终活下来的是 3—5 家。「淘汰赛启动」被列为最关键观察维度之一——如果 22 家一直并行、谁也不出局,那才是这套机制的失败。竞争必须真的淘汰人。
赛马没有淘汰,就只是排队。
三、隐性风险是标准碎片化
22 家各做各的数据接口和标准,产业会分裂成互不兼容的小生态。「标准统一」与「淘汰赛启动」并列最关键:一个决定谁能活,一个决定活下来的能不能连成一片。
活下来还不够,得能连起来。
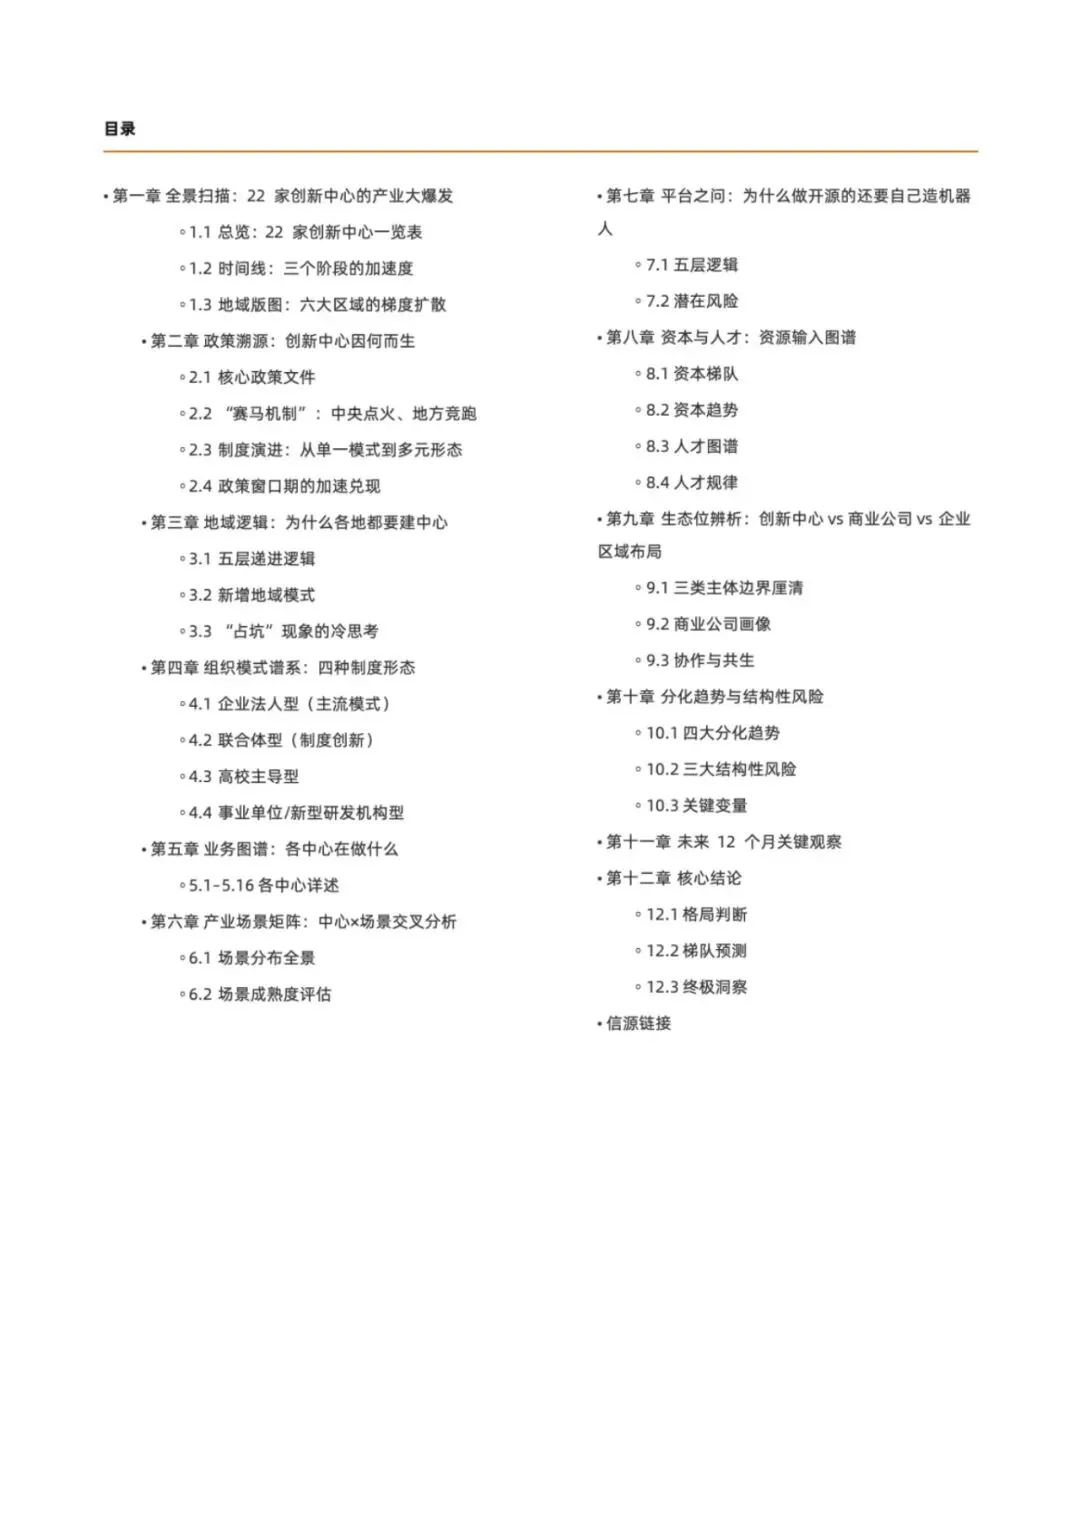
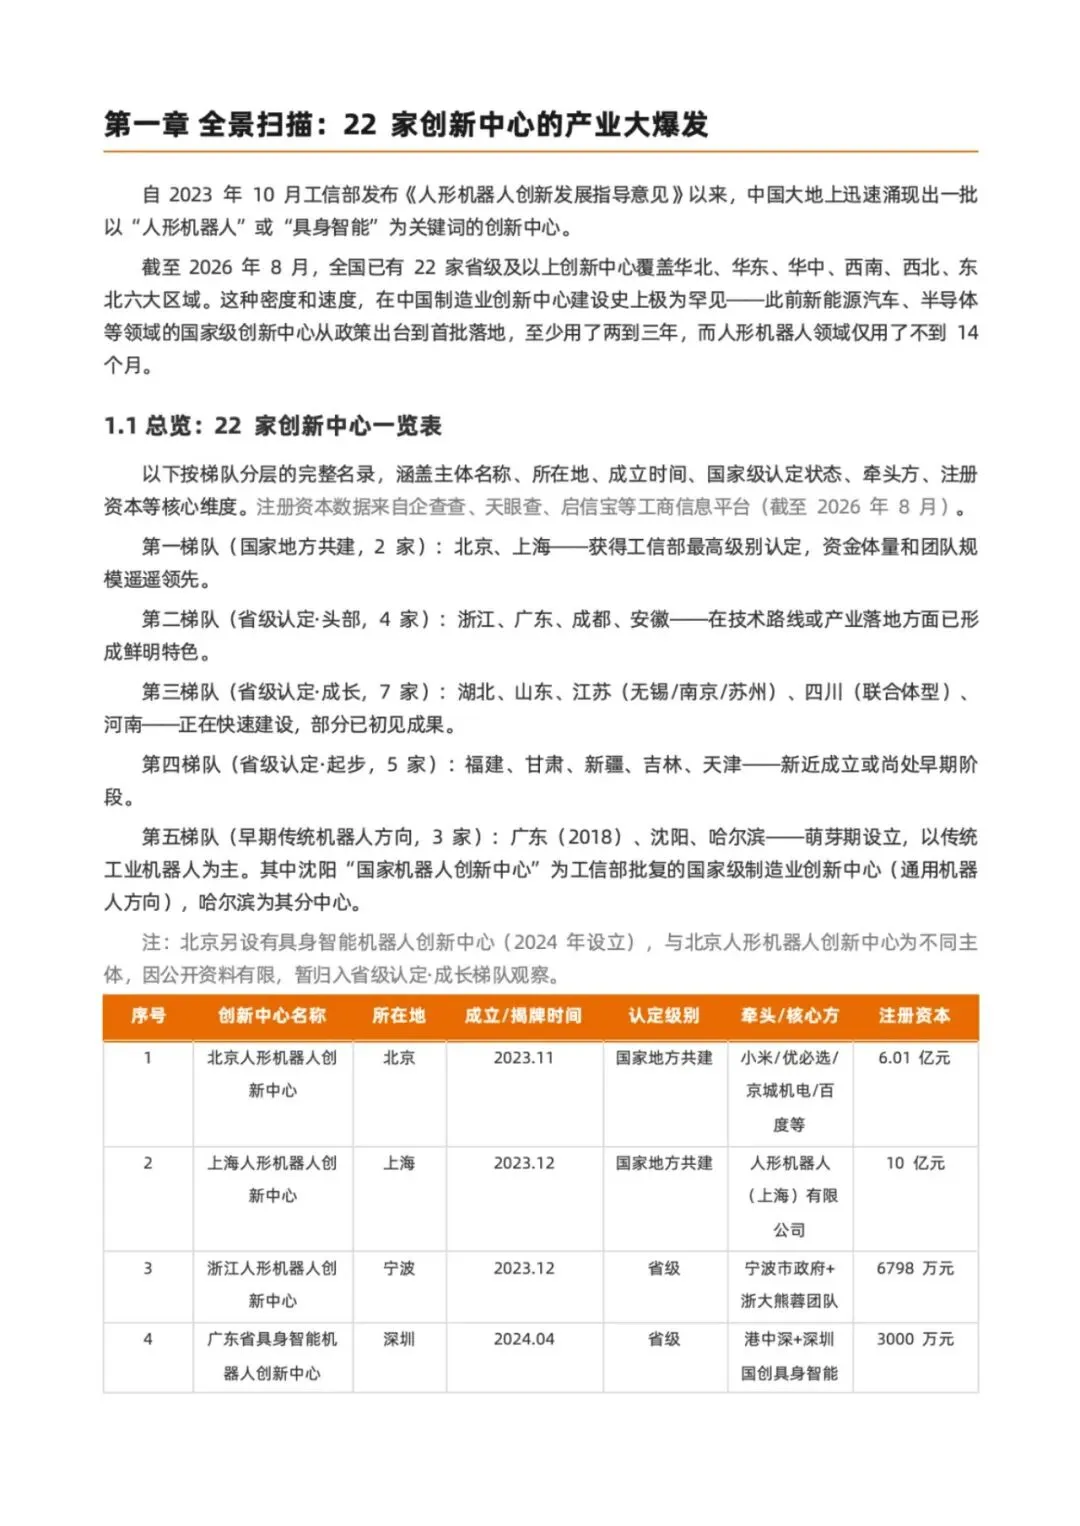
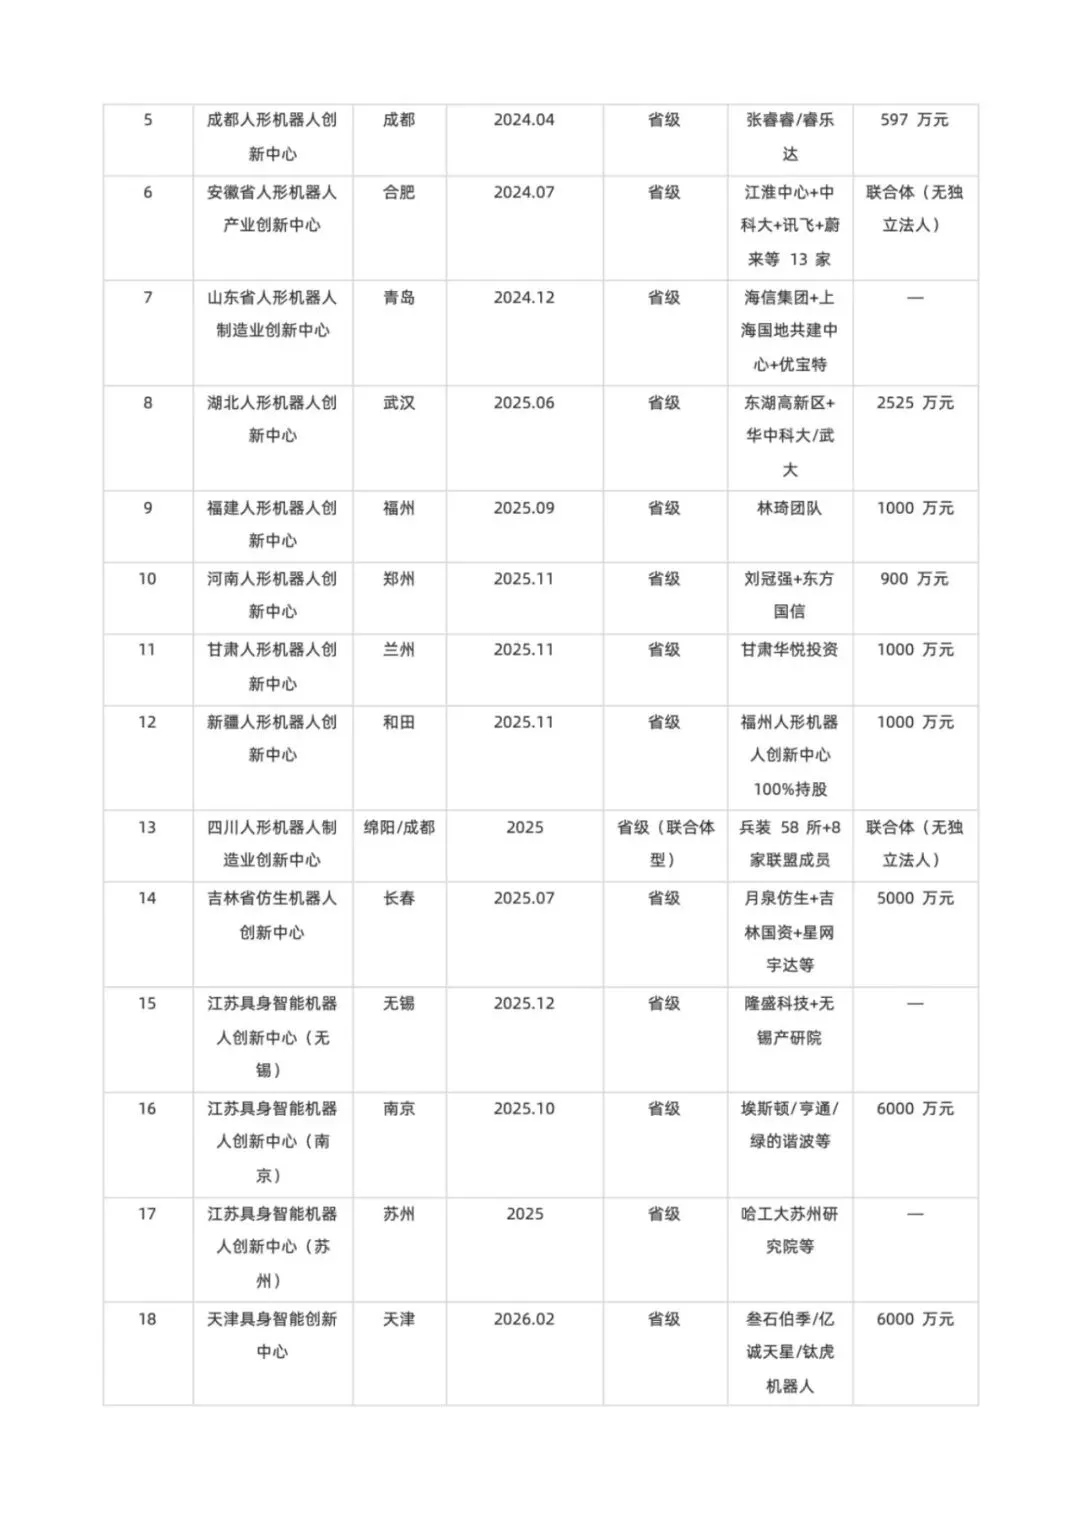
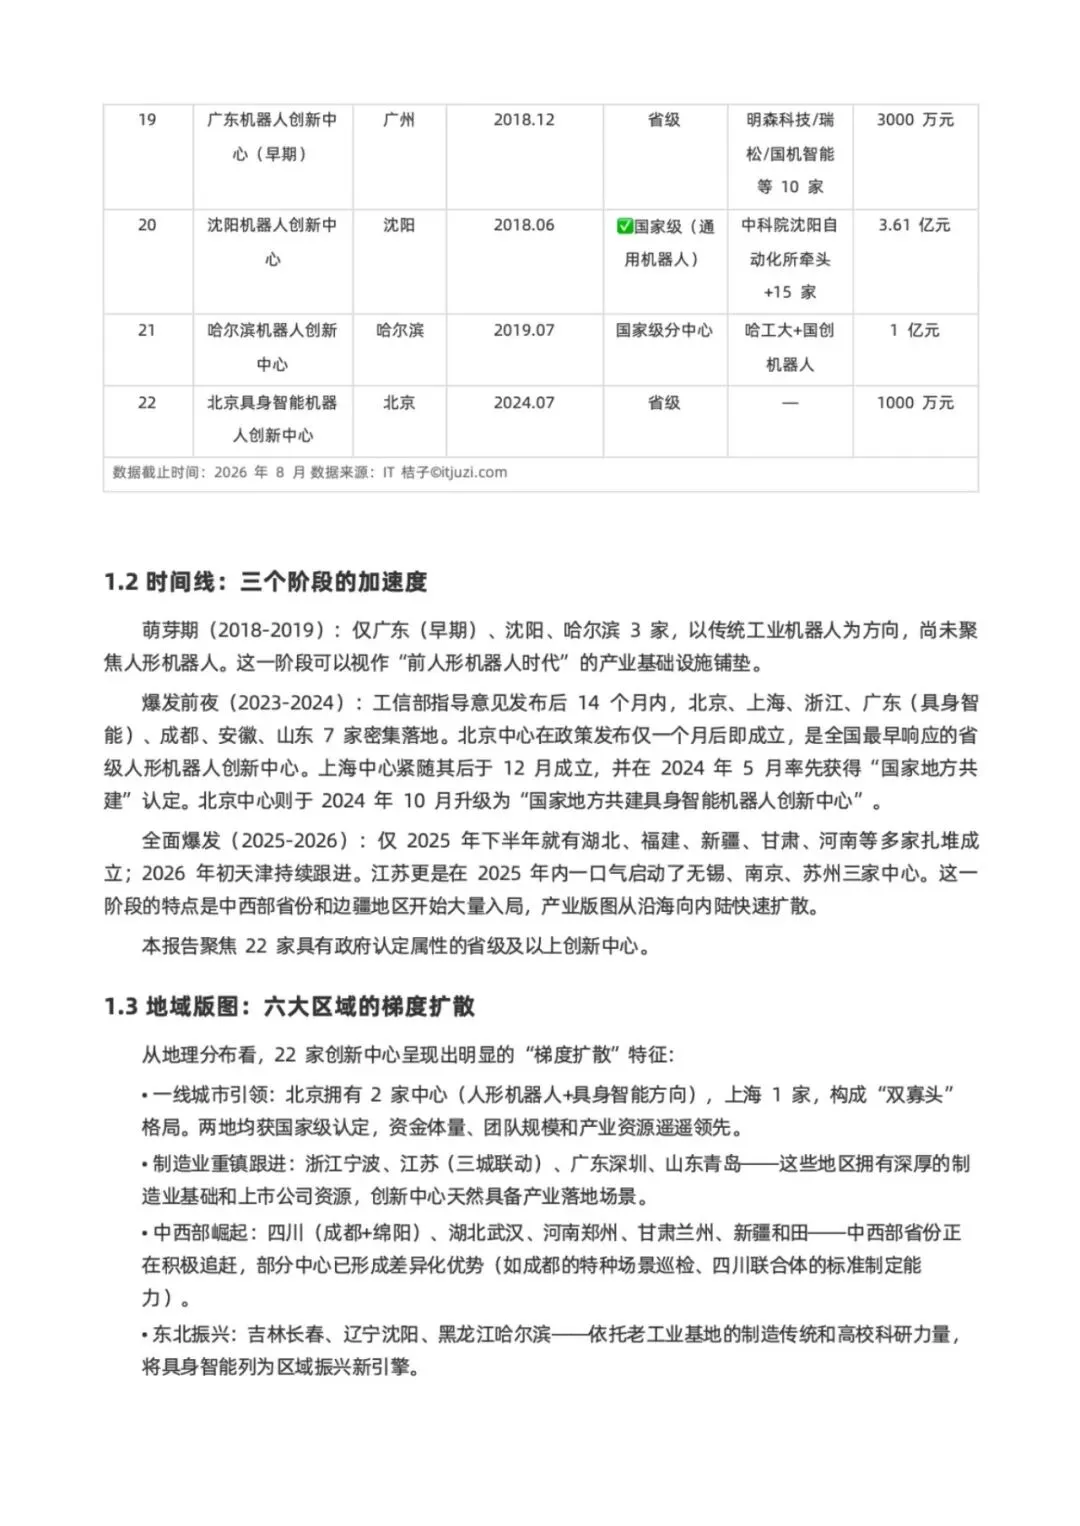
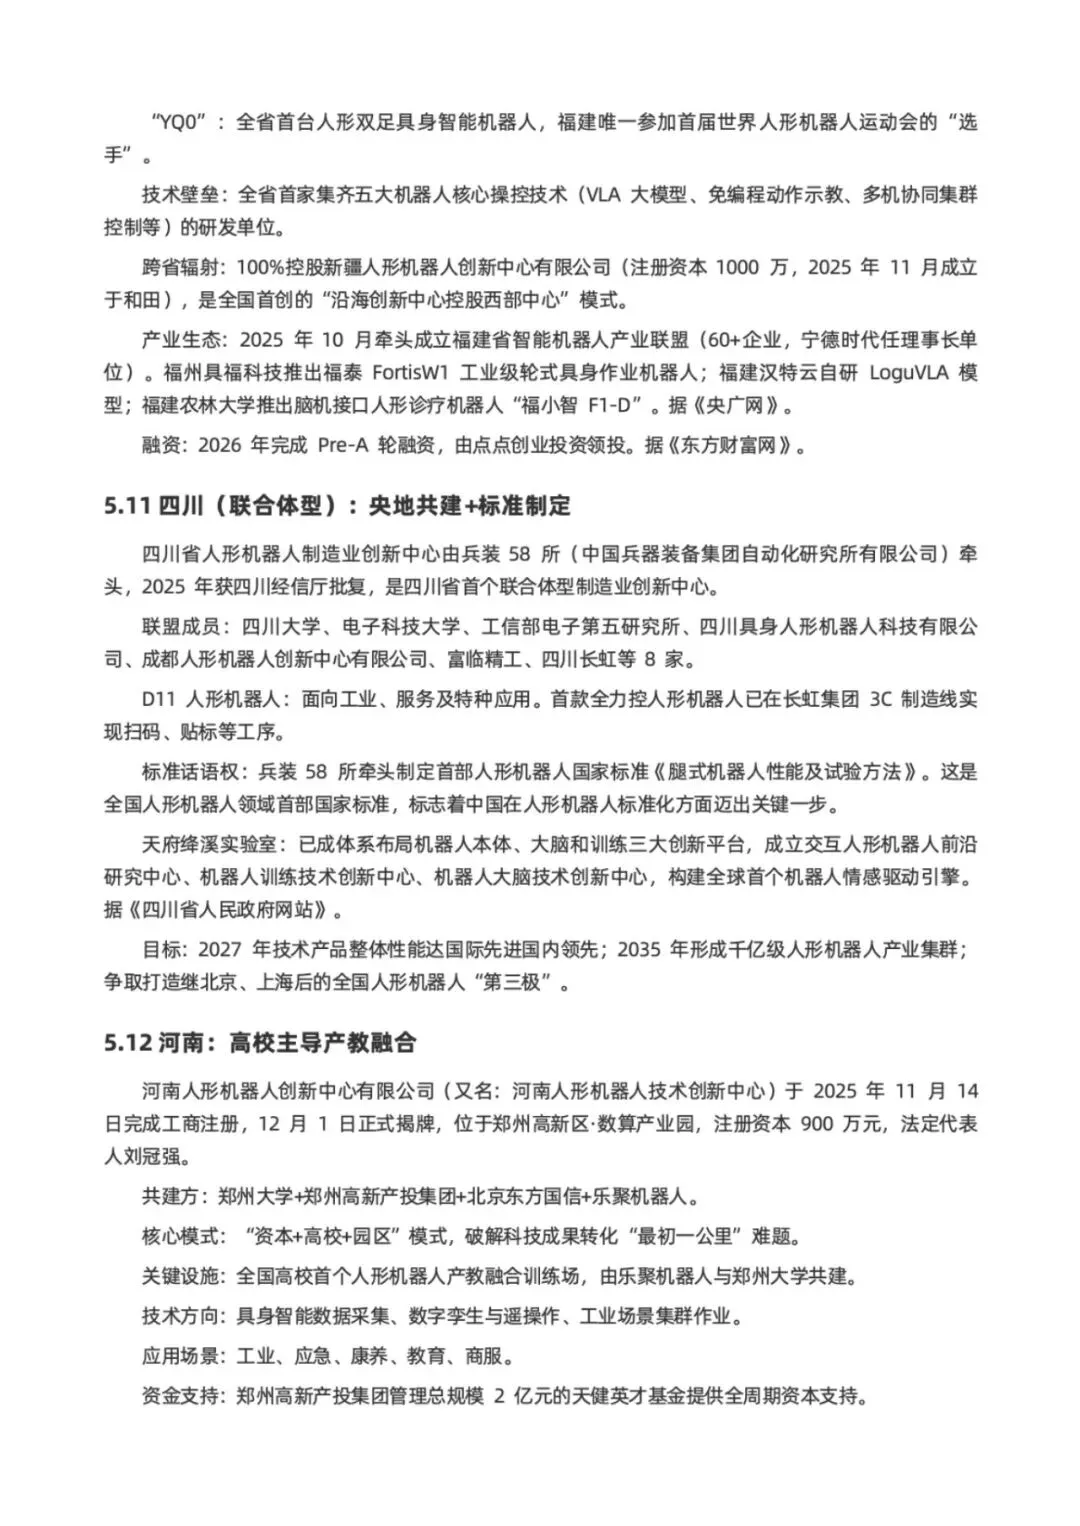
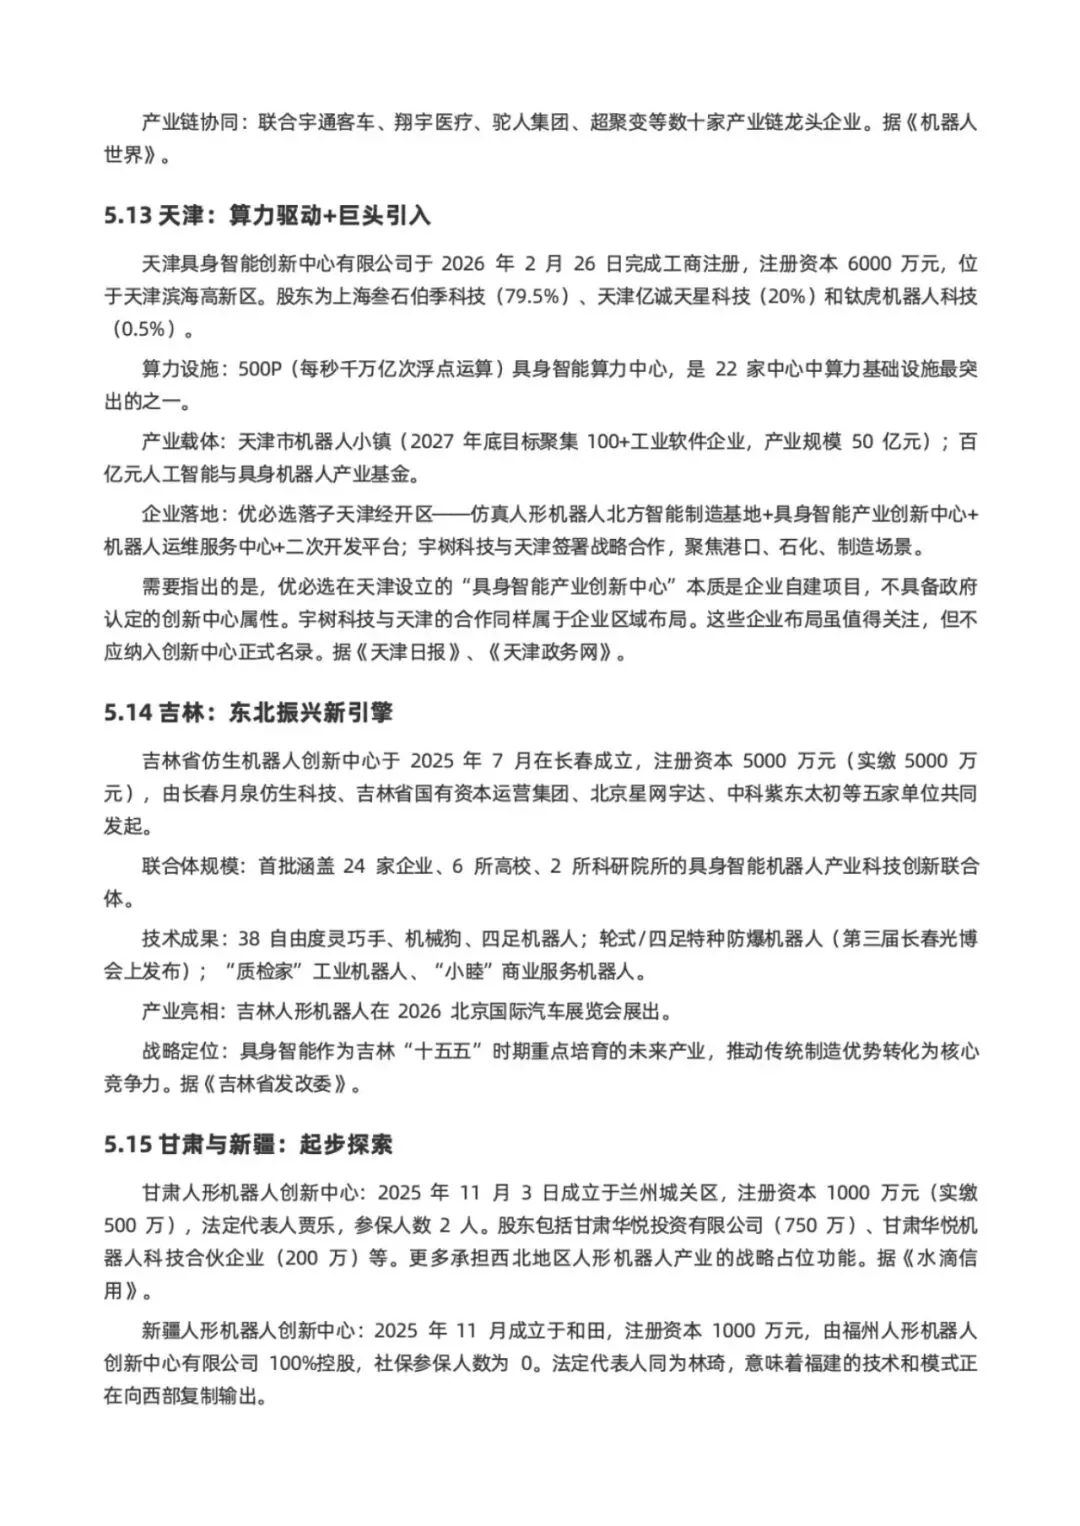
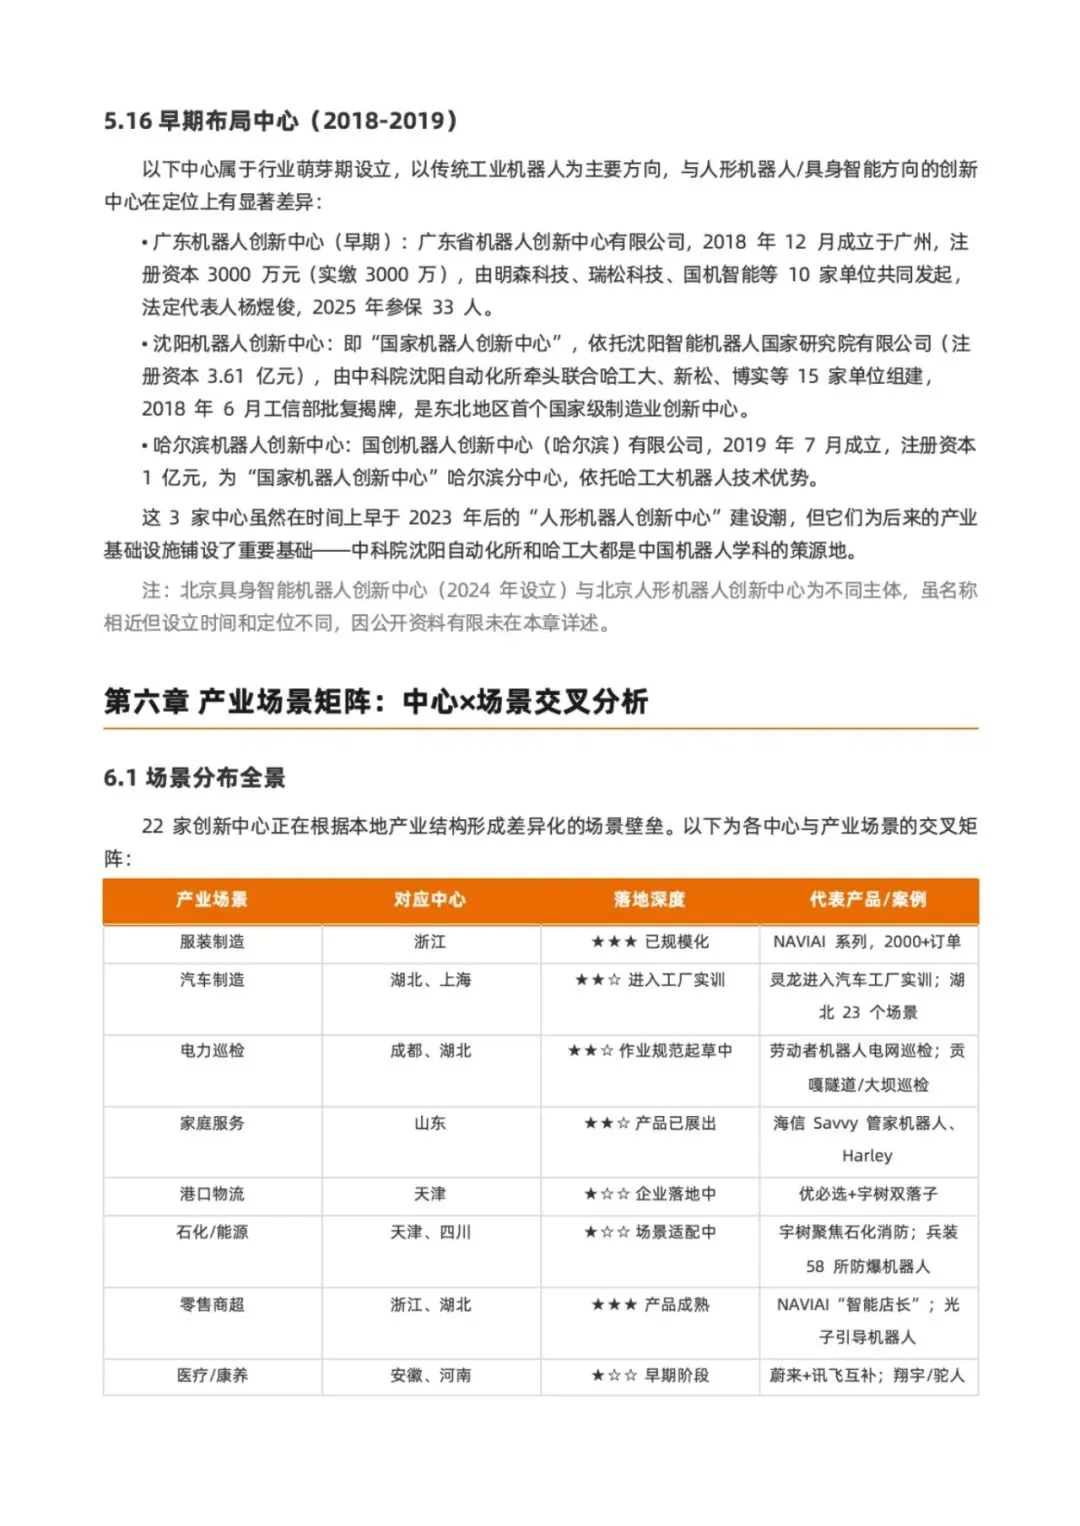
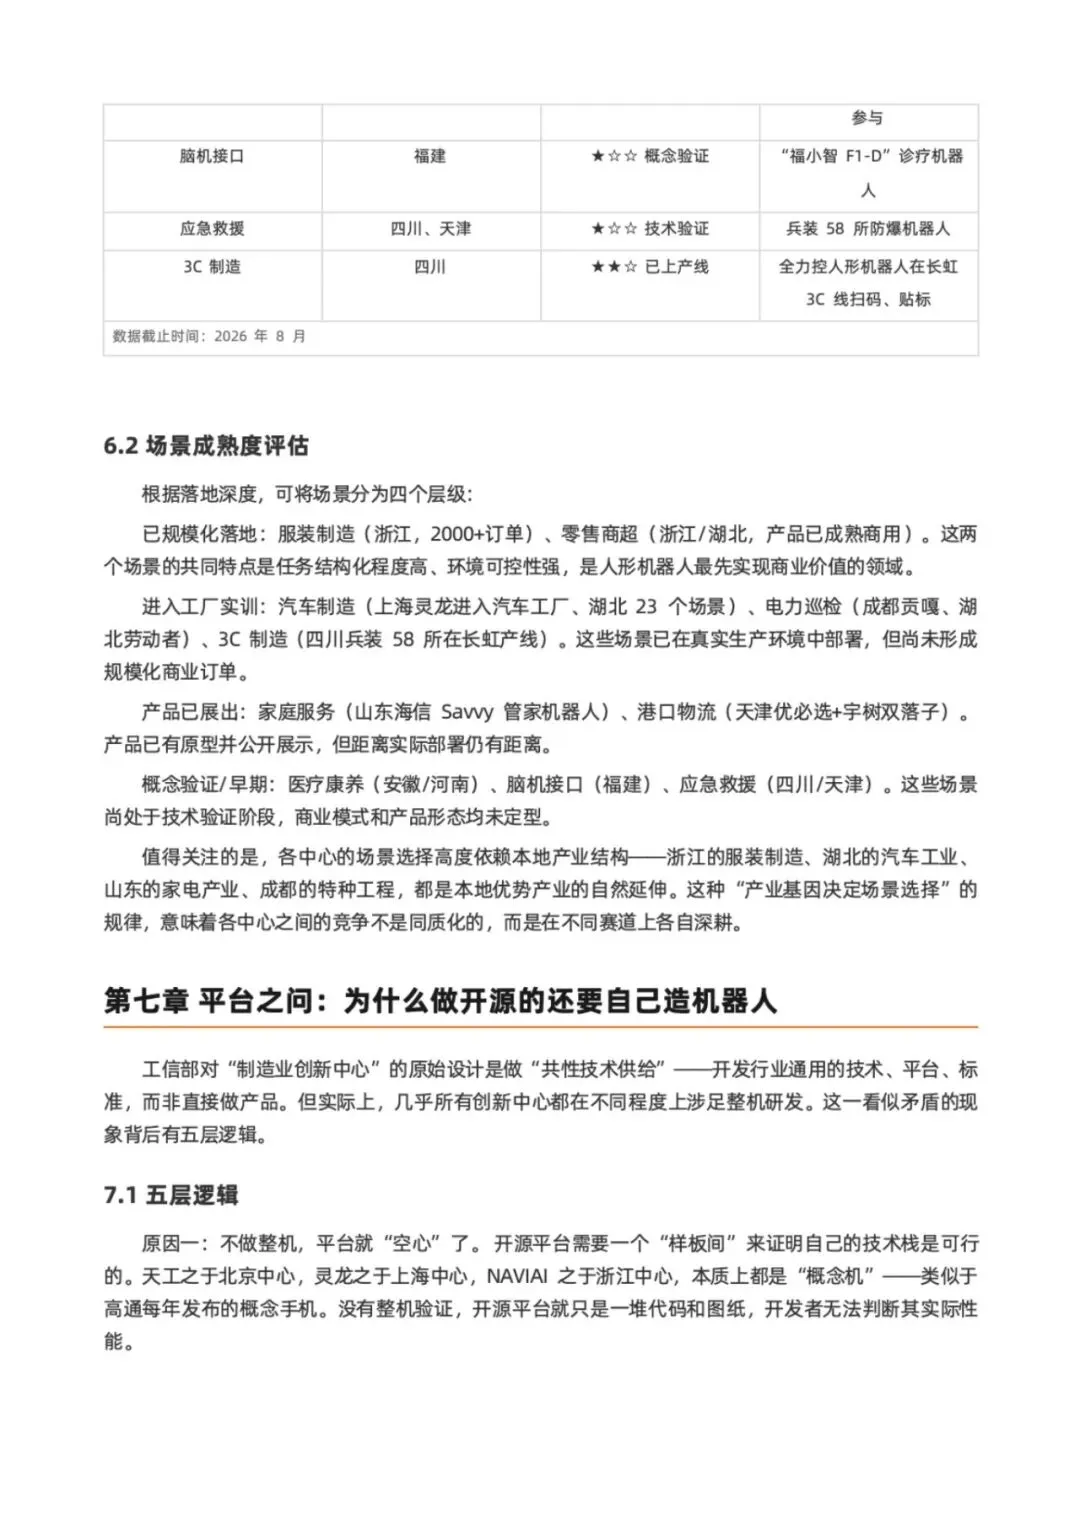
完整版含 22 家中心的梯队划分、牵头方与注册资本明细,以及 12 个月观察框架。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告


